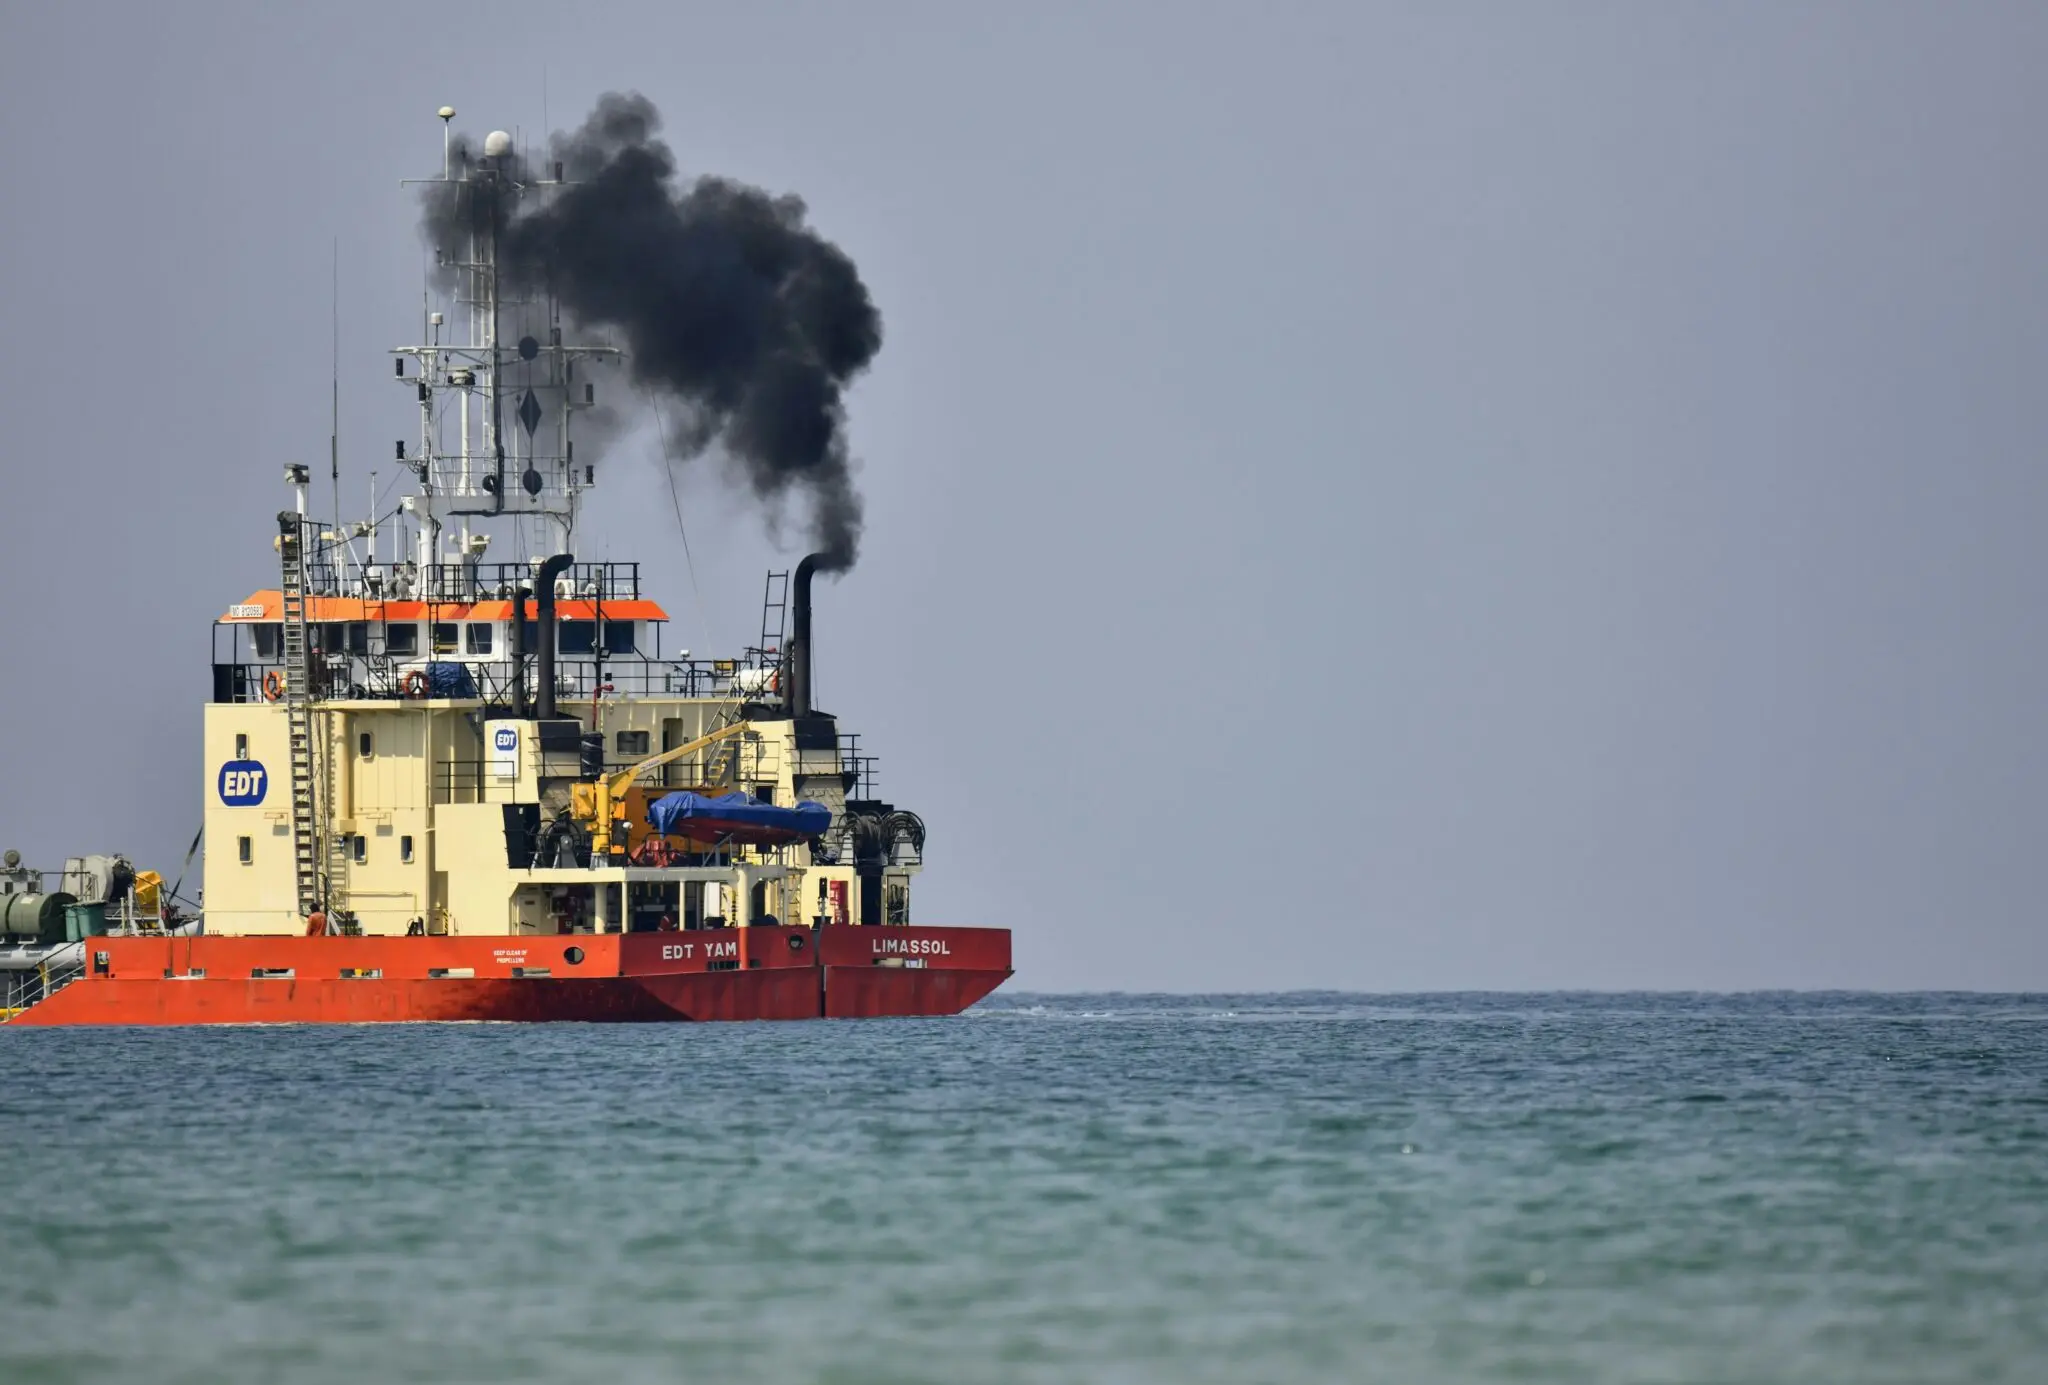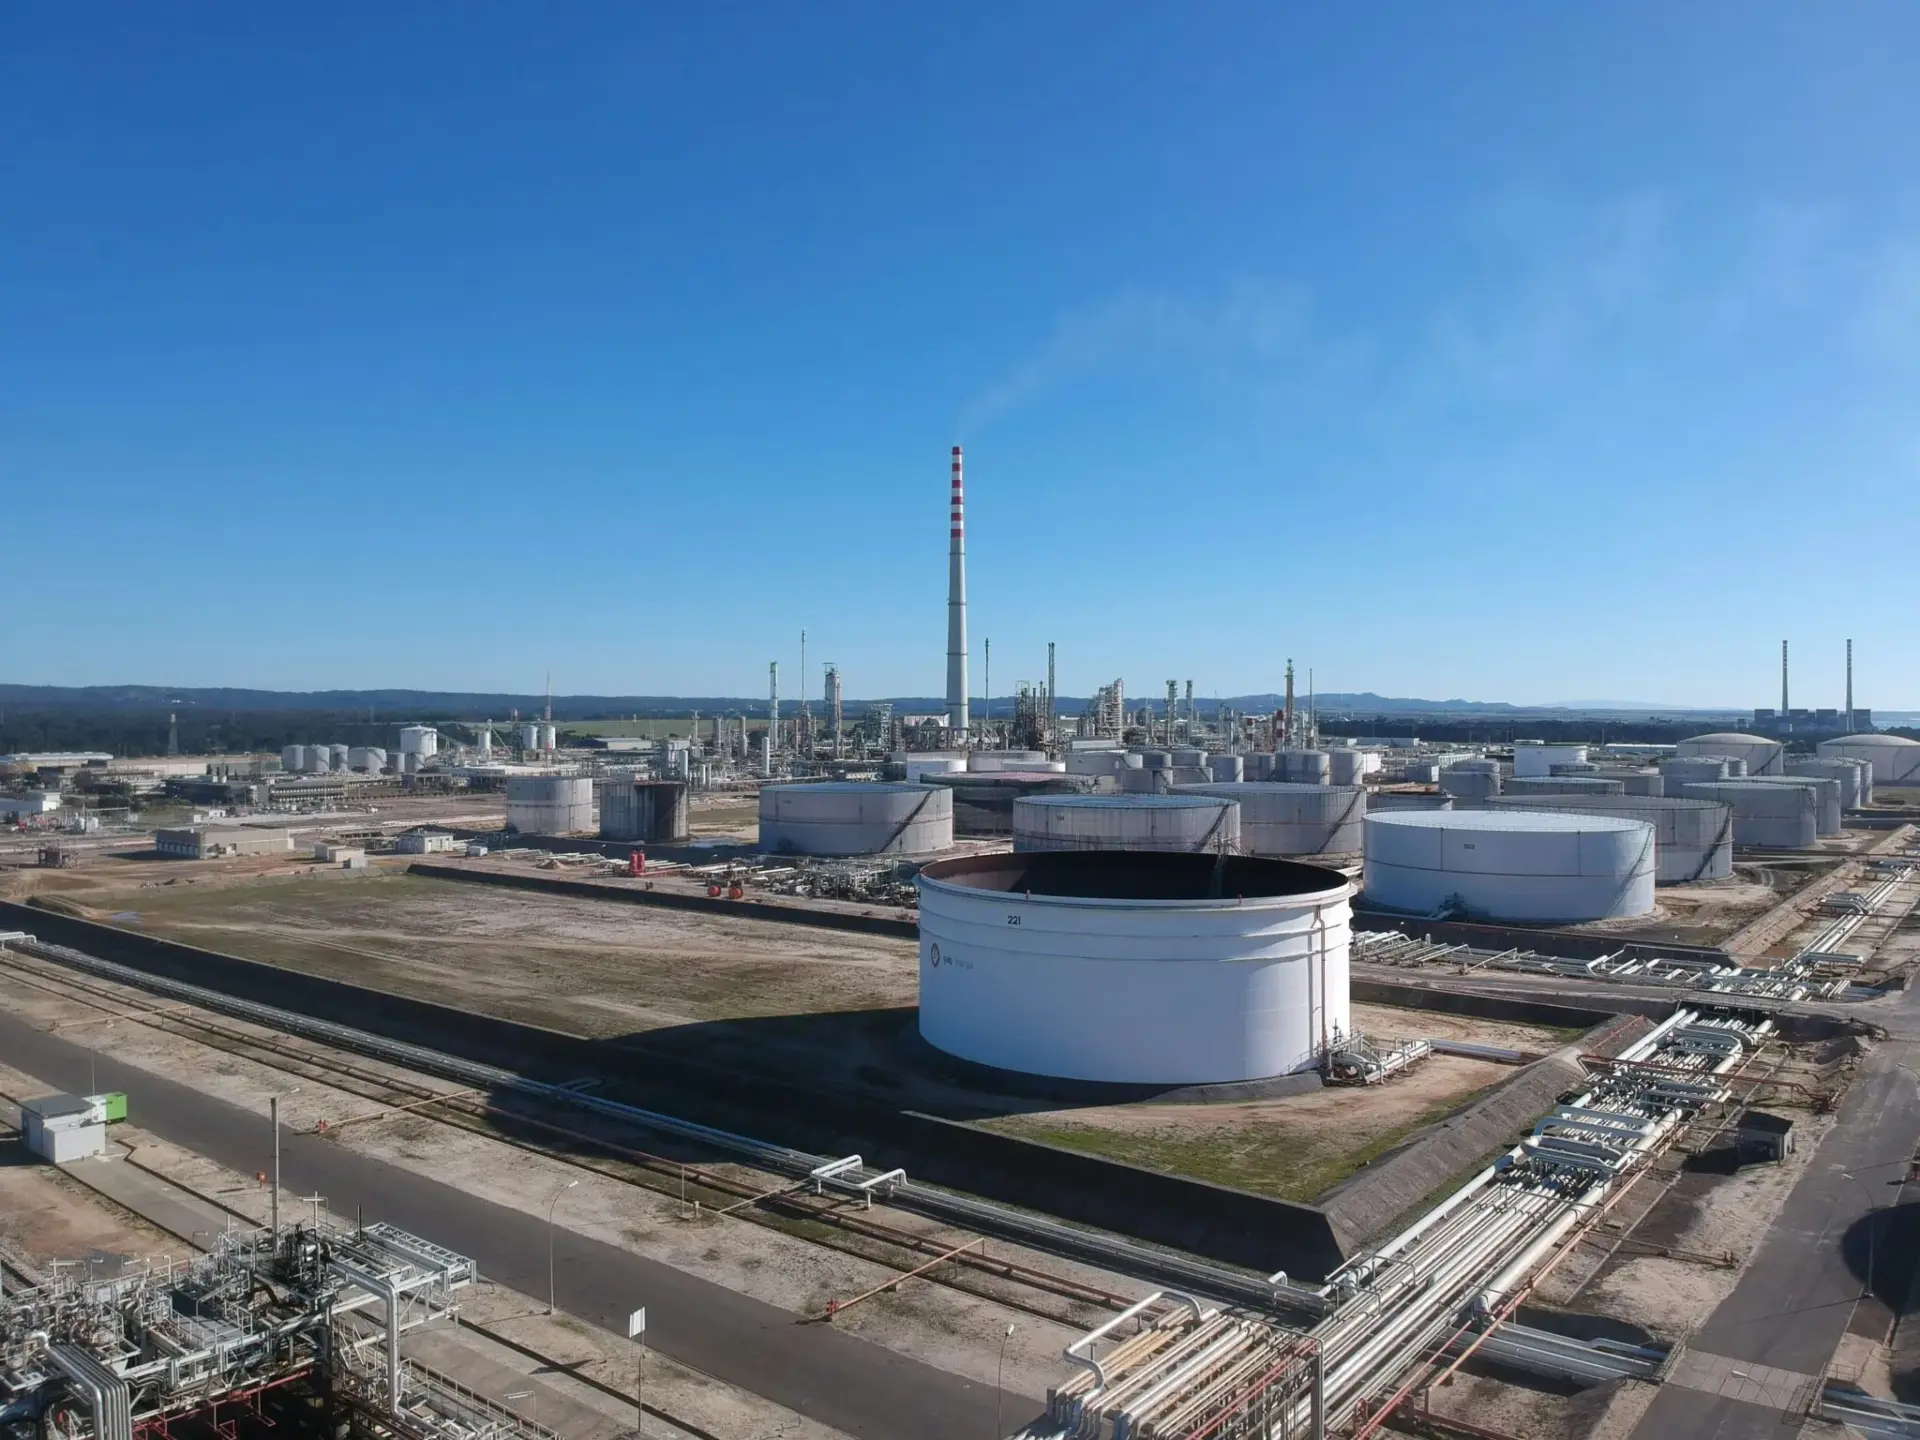
Los resultados de Shell duplican el beneficio hasta 10.800 millones de dólares en el tercer trimestre. Frente a los 5.432 millones del mismo periodo de 2025, el salto roza el 99%, y la petrolera ha anunciado además el reparto de 5.000 millones adicionales entre sus accionistas. Lo que me interesa no es solo el tamaño del salto, sino su origen: el crudo encarecido por el conflicto con Irán.
Detrás del dato hay un mercado energético tensionado. El conflicto en Oriente Medio, con Irán como epicentro, ha empujado al alza los precios del petróleo y del gas y ha generado escasez en el mercado global, una combinación que ensancha los márgenes de las compañías integradas. Shell no ha desglosado cuánto del incremento procede de la extracción y cuánto del refino, y esa es la primera pregunta que me surge al leer la nota de resultados de la petrolera.
Las tres cifras que explican el trimestre
Comparado con el ejercicio anterior, el salto es de los que se ven una vez por ciclo.
- Beneficio ajustado de 10.800 millones de dólares (unos 8.100 millones de libras) entre julio y septiembre, frente a los 5.432 millones del tercer trimestre de 2025.
- Consenso: los analistas esperaban 10.330 millones. La compañía supera la expectativa en unos 470 millones, un 4,5% por encima.
- Retribución: 5.000 millones de dólares adicionales para el accionista, anunciados junto a las cuentas.
El resto lo pone el precio del petróleo. Cabe recordar que el sector ya repitió este esquema en 2022, cuando la invasión de Ucrania disparó el crudo y las petroleras europeas encadenaron trimestres de beneficios extraordinarios seguidos de recompras. La diferencia ahora es el origen del shock: no es una guerra en Europa, sino una crisis en el Golfo que afecta a rutas marítimas y a primas de riesgo.
«Shell elevó su beneficio ajustado a 10.800 millones de dólares entre julio y septiembre, frente a los 5.432 millones del mismo periodo de 2025, y anunció el reparto de 5.000 millones adicionales entre sus accionistas.» — Resultados del tercer trimestre de Shell, 29 de octubre de 2026
Con ese punto de partida, la pregunta relevante para el inversor no es cuánto ha ganado Shell en tres meses, sino cuánto de ese beneficio es sostenible en doce.
Un beneficio cíclico con fecha de caducidad
Lo que veo aquí es una petrolera que captura el precio, no una petrolera que mejora su productividad. El beneficio se ha duplicado porque el crudo subió, y esa es una variable que la compañía no controla. El mérito de la dirección es haber convertido ese viento de cola en caja y en retribución al accionista, pero conviene no confundir una cosa con la otra.
El primer riesgo es la reversibilidad. Si el conflicto con Irán se desescala o si la OPEP+ devuelve barriles al mercado, el margen se comprime con la misma velocidad con la que se ha expandido. Eso sí, el mercado ha tardado meses en trasladar el encarecimiento del crudo a los precios finales, y el descenso, cuando llegue, tampoco será inmediato.
La segunda contradicción es de capital. Repartir 5.000 millones adicionales mientras se mantiene el esfuerzo inversor en renovables y en gas reduce el colchón disponible si el precio cae. El tercer punto, el que los datos no resuelven, es si la escasez responde solo a la geopolítica o también a años de inversión insuficiente en capacidad. El beneficio es real; su recurrencia, no.
Seguiré tres referencias en las próximas semanas: el nivel del Brent, la evolución del conflicto y lo que la compañía diga en la presentación de resultados del cuarto trimestre, ya en 2027. Si en ese trimestre el beneficio se mantiene por encima de los 9.000 millones sin que el crudo suba más, habrá que revisar la tesis cíclica. Mientras tanto, el mercado celebrará la cifra.
🌍 El impacto en España y Europa
Para el lector español, la noticia llega por dos vías: la energía que paga y el dinero que le cuesta financiarse.
- Euríbor y hipotecas: un crudo caro sostiene la inflación energética de la eurozona y retrasa la bajada del Euríbor a 12 meses. Cada mes que el petróleo se mantiene alto se traduce en cuotas variables más caras de lo que el mercado descontaba en verano.
- Inflación y consumo: carburantes y electricidad son las dos partidas que más rápido trasladan el shock al bolsillo, y ambas pesan más en las rentas bajas.
- Empresas del IBEX: Repsol compite con Shell en refino y captura el mismo viento de cola, mientras aerolíneas y transporte ven subir el coste del queroseno.
- BCE: el comunicado del Consejo de Gobierno del BCE en su próxima reunión tendrá que lidiar con una inflación energética que no depende de la demanda interna.
El impacto directo en la cuenta de resultados española es indirecto, pero real: encarece la financiación y estrecha el margen de las empresas que consumen energía.