Los resultados de Naturgy dejan 1.758 millones de euros de beneficio neto hasta septiembre, un 5,4% más. La compañía ha revisado al alza su objetivo para el conjunto de 2026 y apunta ahora a unas ganancias de alrededor de 2.200 millones, que serían récord en la historia del grupo.
La cifra de negocios alcanzó los 15.374 millones de euros entre enero y septiembre, con un incremento idéntico del 5,4% frente al mismo tramo de 2025. El resultado bruto de explotación (Ebitda) se situó en 4.380 millones, un 3,9% más. Son las tres cifras que sostienen el relato y las que explican la mejora del guidance.
Los resultados de Naturgy se apoyan en las redes y en 126 millones de ajustes retroactivos
El trimestre no fue cómodo en el plano internacional. La escalada del conflicto en Oriente Medio tensó el mercado energético y añadió un grado extra de incertidumbre a la operativa de la primera gasista y tercera eléctrica del país.
El negocio regulado tiró del carro. Las redes de distribución aportaron crecimiento del Ebitda por tres vías: el nuevo marco regulatorio y una mayor base de activos regulados en distribución eléctrica en España, que incorpora 126 millones de euros en ajustes retroactivos de periodos anteriores; las actualizaciones de tarifa en Latinoamérica, con México a la cabeza; y una mayor demanda junto al efecto del tipo de cambio en Brasil. Esos vectores compensaron en parte la menor demanda y remuneración en distribución de gas en España.
Con ese cóctel, el grupo que preside Francisco Reynés ha vuelto a elevar sus previsiones. El nuevo mapa para 2026 fija un Ebitda superior a 5.600 millones de euros, un beneficio neto en torno a 2.200 millones y una deuda neta por debajo de 13.000 millones, según la documentación publicada por la propia compañía. Tres objetivos con el ejercicio todavía abierto.
La mejora del 5,4% deja de ser un dato del trimestre: 2.200 millones de beneficio y 5.600 de Ebitda son ahora el suelo del ejercicio.
El balance aguanta. La deuda neta se situaba a finales de septiembre en 12.307 millones de euros, prácticamente plana frente a los 12.317 millones con los que cerró 2025. La generación de caja absorbió el aumento del capital circulante derivado de los precios de la energía, el pago puntual a Sonatrach y los dividendos abonados en el periodo. El ratio deuda neta/Ebitda quedó en 2,2 veces.
Con 12.307 millones de deuda y un apalancamiento de 2,2 veces, la capacidad existe; el debate no es cuánto puede gastar, sino a qué precio.
12.000 millones para operaciones corporativas con una línea roja: el rating BBB
Ahí aparece la cifra que el mercado lleva meses esperando. Naturgy confirma una capacidad de inversión de hasta 12.000 millones de euros para potenciales operaciones corporativas, con dos condiciones explícitas: criterios estrictos de creación de valor y preservación del rating BBB. La compañía sostiene que priorizará el valor sobre el tamaño y defiende que ‘este enfoque permitirá evaluar las oportunidades de crecimiento inorgánico con disciplina financiera, sin que el aumento del tamaño constituya un objetivo por sí mismo’.
En el terreno orgánico, la inversión ejecutada en los nueve primeros meses fue de 1.280 millones de euros, destinados sobre todo a redes de distribución y proyectos renovables. La capacidad renovable instalada alcanzó los 8,6 gigavatios, con 473 megavatios netos añadidos en lo que va de año y otros 504 previstos para el último trimestre.
El calendario de crecimiento sigue marcado. Naturgy prevé poner en servicio un gigavatio adicional durante 2026 y otros 2,1 gigavatios entre 2027 y 2030, de los que 1,2 corresponderán a baterías. A ello se suman los 17 ciclos combinados que ya operan, con 6,8 gigavatios conjuntos, y el desarrollo de gas verde mediante nuevas plantas de producción y la conexión de instalaciones a su red.
La retribución al accionista mantiene el paso. La empresa abonó el primer dividendo a cuenta de 2026, de 0,60 euros por acción, el pasado 29 de julio, y pagará un segundo dividendo de la misma cuantía el próximo 5 de noviembre. El compromiso para el conjunto del ejercicio se mantiene en 1,80 euros por título.
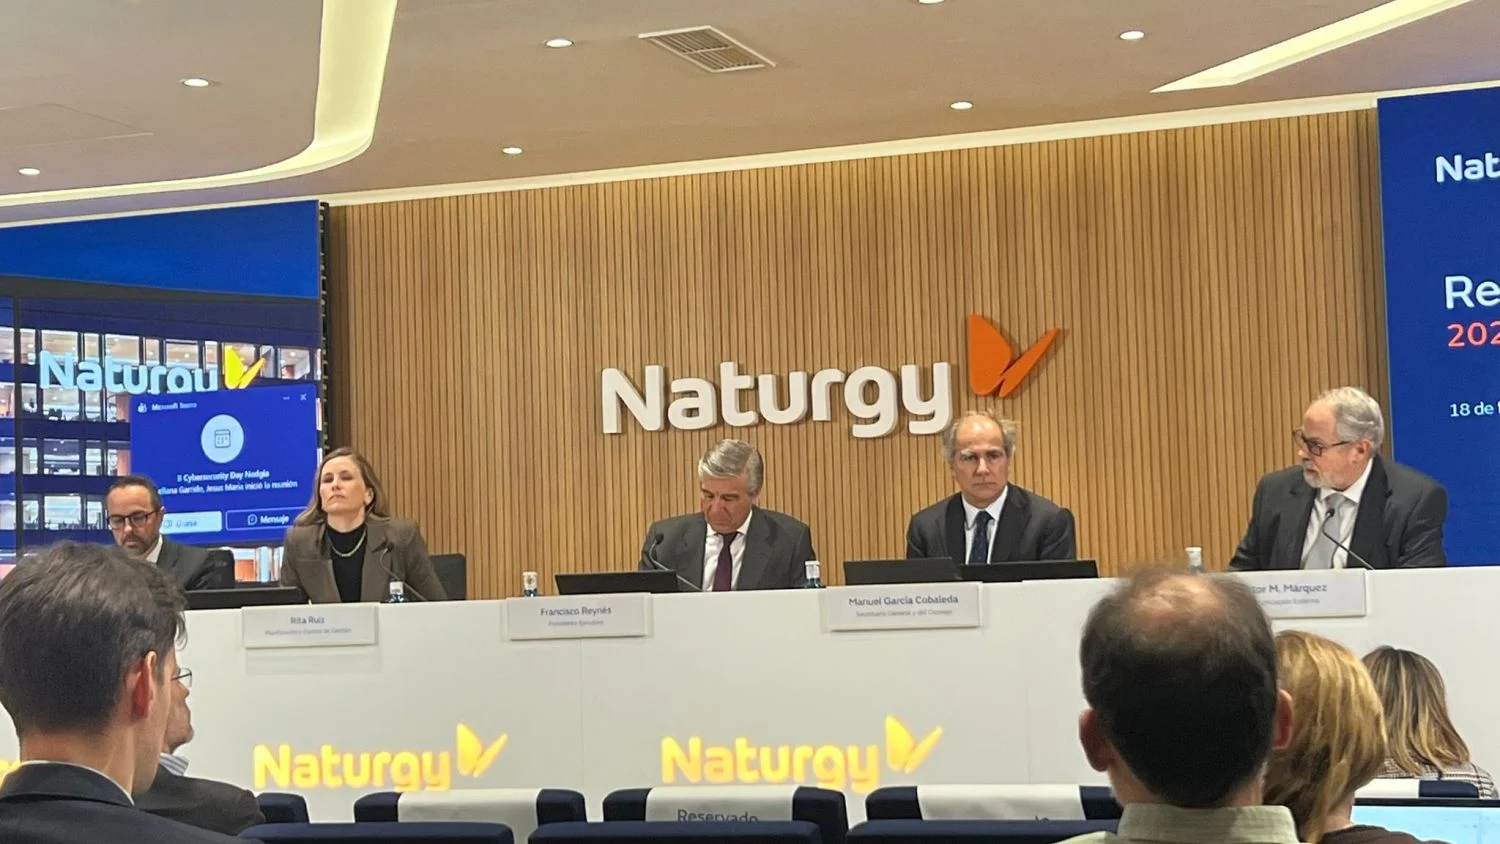
Reynés defendió el resultado con una idea: ‘Todos los que trabajan en Naturgy cada día han vuelto a dar lo mejor de sí mismos’. Lo hizo en un entorno de alta exigencia geopolítica y de mercado, y vinculó la mejora del guidance a la disciplina financiera y al compromiso con la seguridad de suministro para los clientes.
El tamaño no es la estrategia: la prueba está en el plan de 2030
Hay una contradicción útil en el mensaje. Naturgy anuncia 12.000 millones para comprar y, en la misma frase, advierte que el tamaño no es un objetivo. Las dos cosas pueden ser ciertas a la vez, pero el mercado leerá la primera y descontará la segunda. La cifra equivale a casi cinco veces y media el beneficio previsto para este ejercicio, así que no funciona como colchón: es una declaración de intenciones sobre el futuro del grupo.
Queda caja.
El riesgo evidente está en el precio de entrada. Comprar redes o renovables en un ciclo de valoraciones altas puede destruir valor aunque el activo sea bueno, y la línea roja del BBB no es retórica: con el apalancamiento actual en 2,2 veces, una operación de gran tamaño financiada con deuda dejaría el ratio en una zona incómoda para las agencias de calificación. De ahí que la compañía hable de disciplina antes que de oportunidades, mientras el mercado habla de oportunidades antes que de disciplina.
El segundo frente es regulatorio. El crecimiento del Ebitda en distribución eléctrica en España se apoyó en el nuevo marco y en los 126 millones de ajustes retroactivos, un efecto que no se repite cada ejercicio. La parte del negocio que mejor aporta es también la más expuesta a las revisiones de remuneración, y en Latinoamérica las tarifas y el tipo de cambio añaden volatilidad a un crecimiento que, en términos de caja, llega con retraso. Buena parte de los analistas consideran que el mercado ya descuenta un marco estable y que cualquier revisión a la baja obligaría a recomponer la previsión.
Queda un hito concreto para medir la ambición. La compañía presentará a lo largo de 2027 su plan estratégico con horizonte 2030, el documento que debe encajar los 2,1 gigavatios de renovables y baterías previstos, el papel de los ciclos combinados como respaldo del sistema y la eventual operación corporativa. El reloj corre. Si el plan aterriza sin una compra a la vista, la pregunta que quedará sobre la mesa es qué hace una energética con 12.000 millones de capacidad y ninguna prisa por usarlos.