Siete de cada diez operadores europeos de transporte por carretera aseguran que sus clientes no pagarán el sobrecoste de la descarbonización, según la encuesta Green Compact 2026 de IRU y Trimble.
Vamos a los datos.
Siete de cada diez transportistas asumen en solitario la factura verde
El 70% de los operadores de Europa occidental y el 71% de los de Europa oriental afirman que sus clientes no están dispuestos a asumir el coste adicional de un transporte con menores emisiones. La encuesta Green Compact 2026, elaborada por la Organización Internacional del Transporte por Carretera (IRU) y Trimble, retrata a un sector que ya invierte en reducir emisiones pero que no encuentra quién le devuelva esa inversión en la factura.
La descarbonización del transporte por carretera avanza, sí, pero lo hace contra el bolsillo de quien mueve el camión. El 64% de los operadores de Europa occidental y el 62% de los orientales consideran que las soluciones de bajas emisiones son demasiado caras, un porcentaje que crece respecto a la edición anterior del estudio.
Para el secretario general de IRU, Habib Turki, la siguiente fase exige un esfuerzo inversor que los transportistas no pueden asumir en solitario, sobre todo cuando el cargador no está dispuesto —o no puede— pagar más por el mismo servicio. Ahí está el nudo.
Sin una prima de precio en la factura del cargador, la electrificación del camión pesado es un coste del transportista y un brindis al sol en el balance de emisiones.
El sobrecoste del transporte por carretera no es una cifra abstracta de folleto verde: es la diferencia entre renovar la flota o estirar el diésel tres años más. En un negocio con márgenes reducidos, la decisión se toma sola.
Quien contrata el servicio fija el precio; quien compra el camión asume el activo y el riesgo. Esa asimetría explica por qué siete de cada diez encuestados frenan.
El camión eléctrico cuesta el triple y la barrera ha cambiado de sitio
En 2025 la falta de infraestructura de recarga y repostaje era el principal obstáculo. En 2026 el primer puesto lo ocupa el precio del vehículo: el 66% de los operadores de Europa occidental lo señala como barrera, frente al 49% del año anterior, y en Europa oriental el salto va del 52% al 78%.
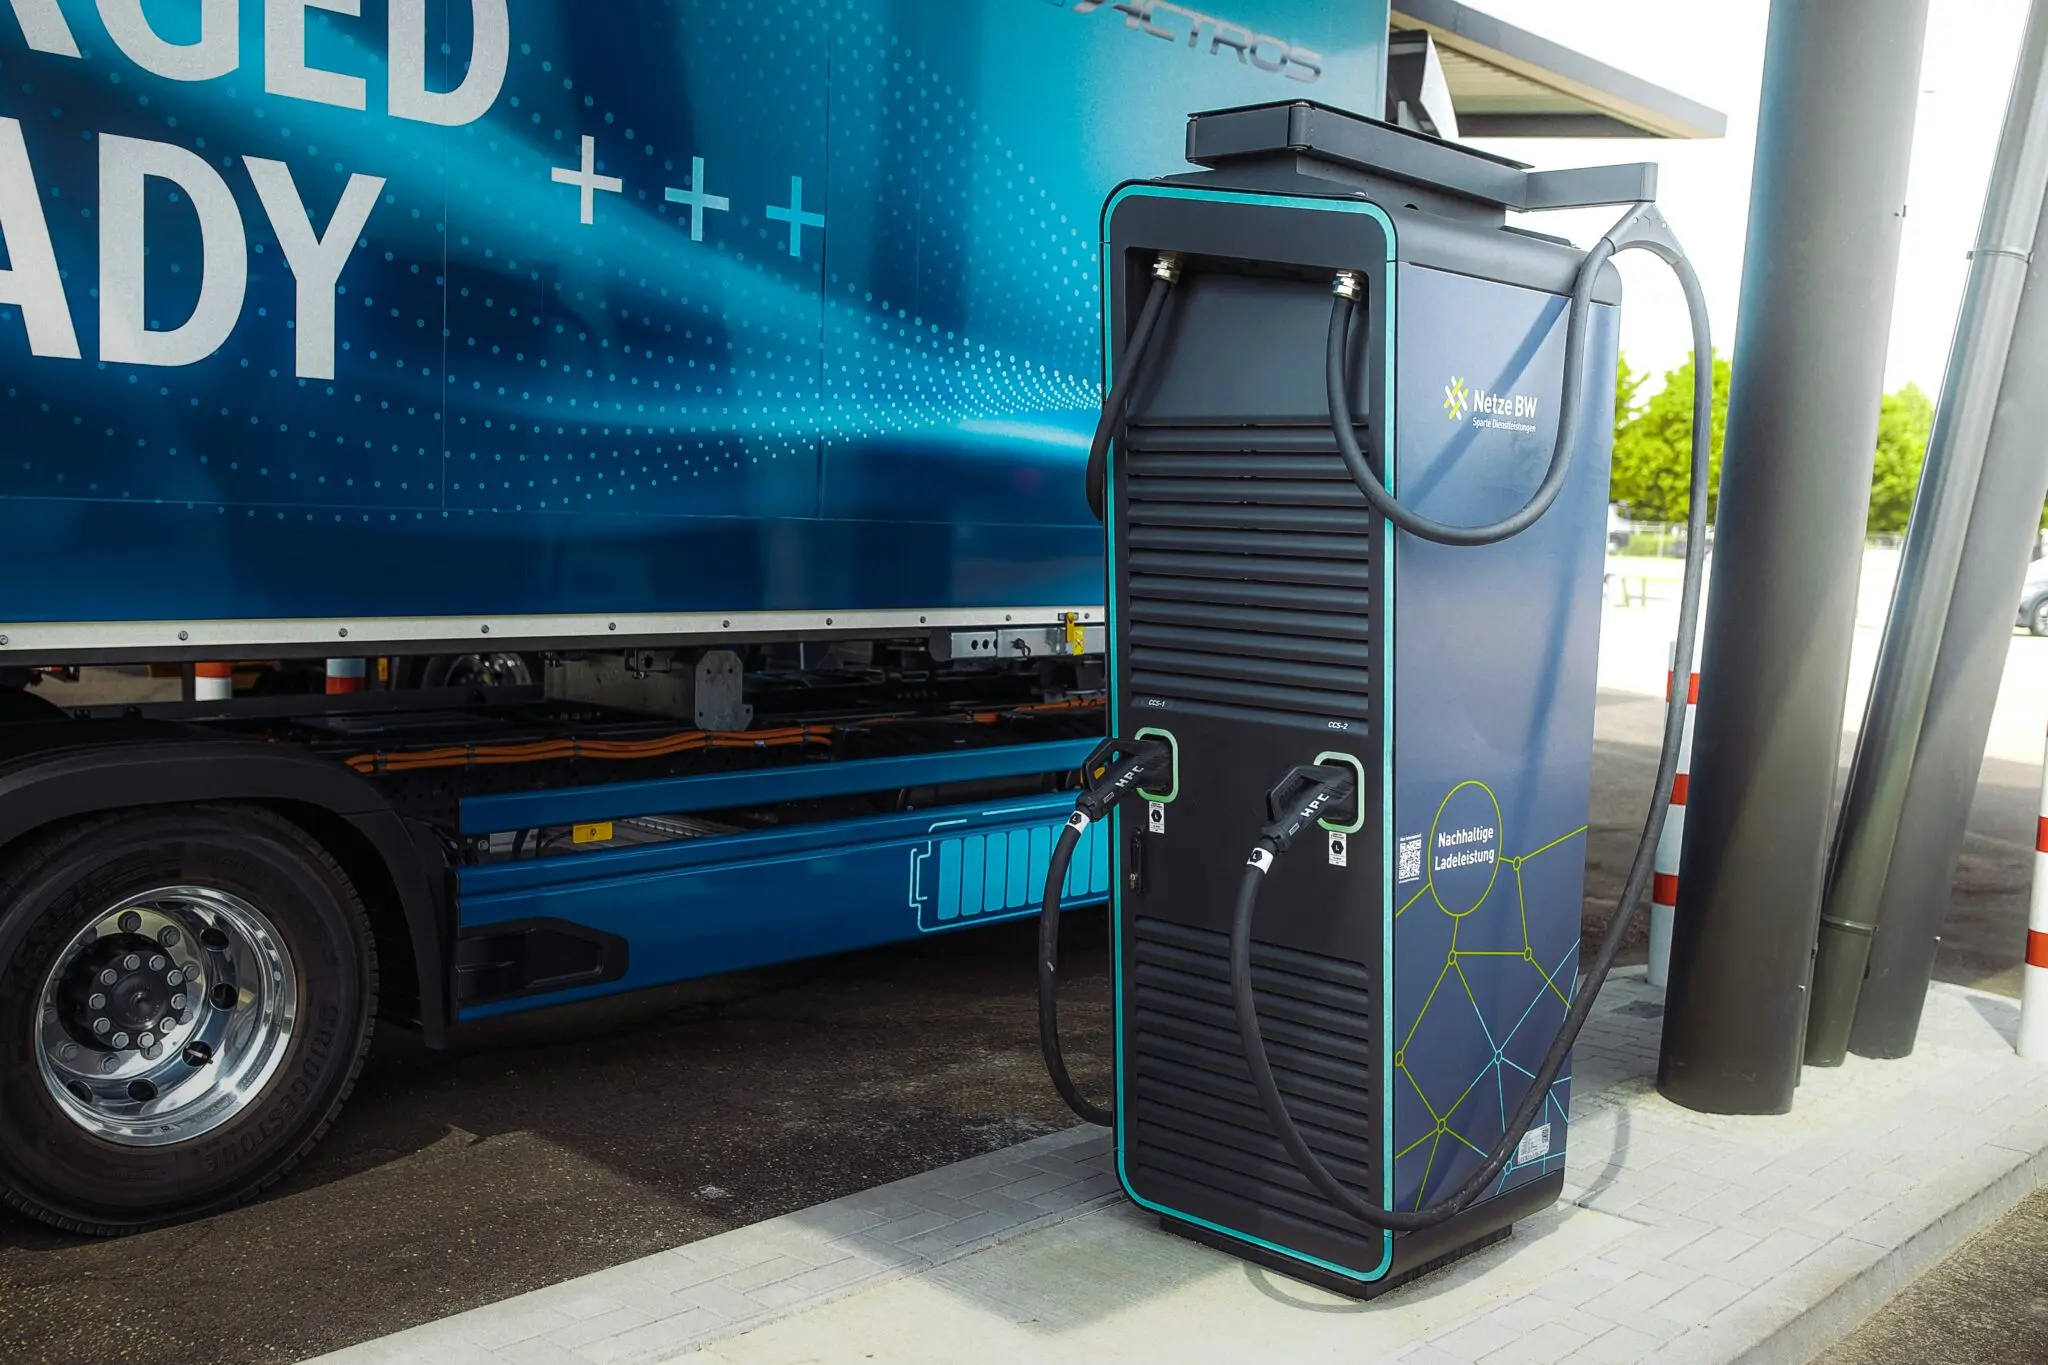
La brecha de precio rompe la conversación comercial. Un camión eléctrico cuesta entre dos y tres veces más que un diésel equivalente, y esa amortización se estira más allá del horizonte que muchas pymes pueden financiar.
📊 Impacto ecológico en cifras
- Clientes que no asumen el sobrecoste: 70% en Europa occidental y 71% en Europa oriental.
- Operadores con al menos una medida: 90% en Europa occidental y 87% en Europa oriental.
- Barrera principal: el precio del vehículo, citado por el 66% de los operadores occidentales.
- Equivalencia tangible: un camión eléctrico cuesta entre dos y tres veces más que un diésel equivalente.
Primero lo que se amortiza: rutas optimizadas y conducción eficiente
El 90% de los operadores de Europa occidental y el 87% de los orientales ya ha puesto en marcha al menos una iniciativa para reducir emisiones. Las que dominan son las que devuelven dinero el mismo trimestre: la optimización de rutas la aplica el 53% en occidente y el 62% en oriente; la formación en conducción eficiente, el 42% en ambas regiones.
El diagnóstico es incómodo y muy útil a la vez: la transición avanza cuando el retorno se ve en la cuenta de resultados. La renovación de flota, que es donde está el recorte real de emisiones, espera sentada en la puerta de la financiación.
Los fabricantes lo saben y empujan con renting y pago por uso para rebajar la barrera de entrada, la vía que el sector maneja para que el transporte de mercancías sostenible no sea solo un catálogo de intenciones. Aun así, la cuota mensual no resuelve el problema de fondo: alguien tiene que pagar la diferencia.
El detalle que cambia todo es que la reducción más barata ya está hecha. Lo que queda por recortar exige comprar vehículos, y eso no se hace con una hoja de cálculo de rutas.
La letra pequeña: el cargador paga la tarifa, no la transición
¿Qué aceleraría el cambio? La norma, desde luego, no es lo que más pesa. El 37% de los operadores de Europa occidental señala una prima de precio pagada por el cliente como el factor que más empujaría la reducción de emisiones; los incentivos fiscales aparecen en el 32% y las subvenciones en el 31%. La legislación se queda en el 22%.
IRU reclama tres cosas concretas: vehículos más asequibles, acceso a energía e infraestructuras adecuadas e incentivos económicos ajustados a la realidad financiera de las empresas. Traducido al día a día: sin incentivo económico, el calendario regulatorio no se cumple solo.
El precedente está a la vista. El reglamento europeo de infraestructura de combustibles alternativos (AFIR) y el paquete Fit for 55 empujan al sector hacia 2030 con objetivos de recorte para vehículos pesados, pero la encuesta de 2025 ya avisaba de que faltaban puntos de recarga y nadie pagó por instalarlos. Un año después el cuello de botella se ha movido al precio del activo, lo que confirma el patrón: la regulación fija la meta y el mercado decide si hay quien la financie. Con un camión eléctrico que cuesta entre dos y tres veces más y una Taxonomía Verde que exige a los grandes cargadores justificar su inversión sostenible, el efecto dominó es previsible: la presión por descarbonizar bajará por la cadena de suministro hasta el precio del producto en el lineal, y los costes logísticos verdes acabarán apareciendo en la etiqueta. La palanca real está en la compra pública: si las administraciones, desde el MITECO a la Comisión Europea, incluyen la prima verde en sus pliegos y en la revisión de la Directiva de Vehículos Limpios, el mercado privado tendrá una referencia de precio. Si no lo hacen, el transportista seguirá pagando la transición en solitario y el cargador seguirá mirando hacia otro lado.
🌍 El Impacto Real para el Futuro
- Beneficio medible: el 90% de los operadores europeos ya aplica medidas que recortan consumo y emisiones sin esperar a renovar la flota.
- Modelo que cambia: el cargador deja de ser un cliente pasivo y decide con su tarifa si la electrificación del camión pesado es viable.
- Para las próximas generaciones: cada punto de sobrecoste que hoy no paga nadie retrasa la flota cero emisiones que debe circular en 2040.