El Mercadona Bizum Pay ya se prueba en varias tiendas: la mayor cadena de España mueve ficha en pagos. Lo hace con la banca española como socio y con Visa y Mastercard en el punto de mira.
Claves de la operación
- Prueba en cajas reales, no en laboratorio: el sistema funciona en tiendas seleccionadas, como algunas de Soria, para medir la fluidez del cobro antes de extenderlo.
- La mayor caja registradora del país: Mercadona es la cadena que más ingresos registra en España, y su criterio sobre el pago condiciona la cuota del resto del sector.
- El negocio que se esconde tras cada cobro: Bizum Pay esquiva las tasas de los esquemas de tarjeta, un terreno que Bruselas regula desde 2015.
La línea de caja, nuevo campo de batalla entre la banca y las tarjetas
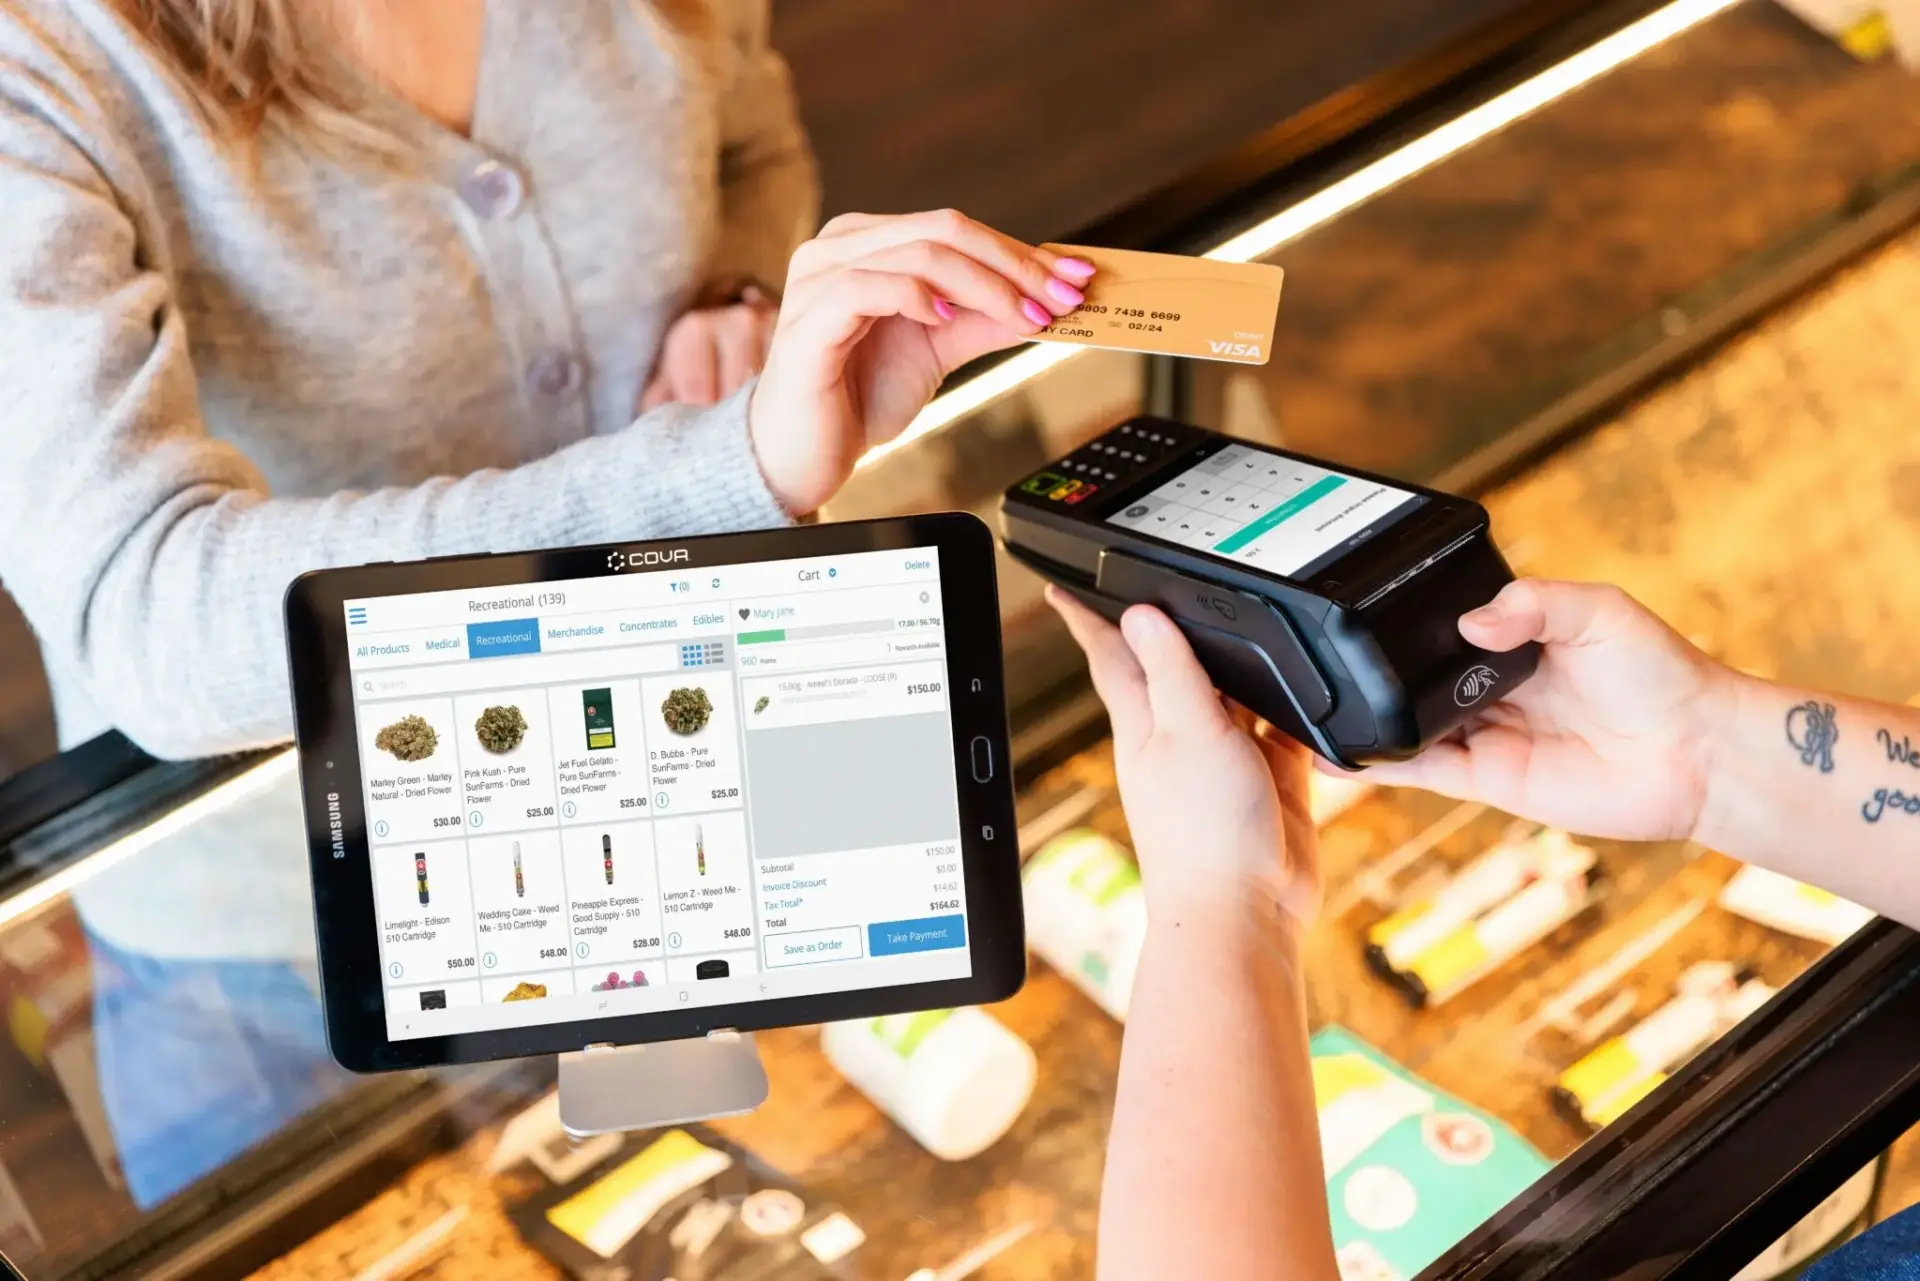
La compañía valenciana, que ya aceptaba Bizum en su tienda online, ha llevado la modalidad presencial a un puñado de establecimientos en lo que plantea como una prueba de tiempos. Según adelantó El Confidencial, el objetivo es medir la rapidez y la fluidez en la caja. El diario económico Expansión apunta a un estadio más avanzado: tras meses de test, la previsión es arrancar el despliegue generalizado en las próximas semanas. El piloto mide segundos en la línea de caja, que es donde se decide la experiencia de compra.
El movimiento tiene más recorrido del que sugiere una prueba. Mercadona es la cadena de supermercados que más dinero ingresa en España, de modo que su decisión sobre cómo se cobra condiciona la cuota de todo el ecosistema de pagos. Un sí de Mercadona vale más que cien campañas de la banca.
Conviene fijar el punto de partida. Hasta ahora, las cajas se resolvían con efectivo o con tarjeta, y Bizum solo existía en el canal online. El salto al lineal físico cierra el círculo y coloca el sistema de la banca en el corazón del negocio: el pago diario de la compra.
Quién gana y quién pierde cuando el móvil sustituye a la tarjeta
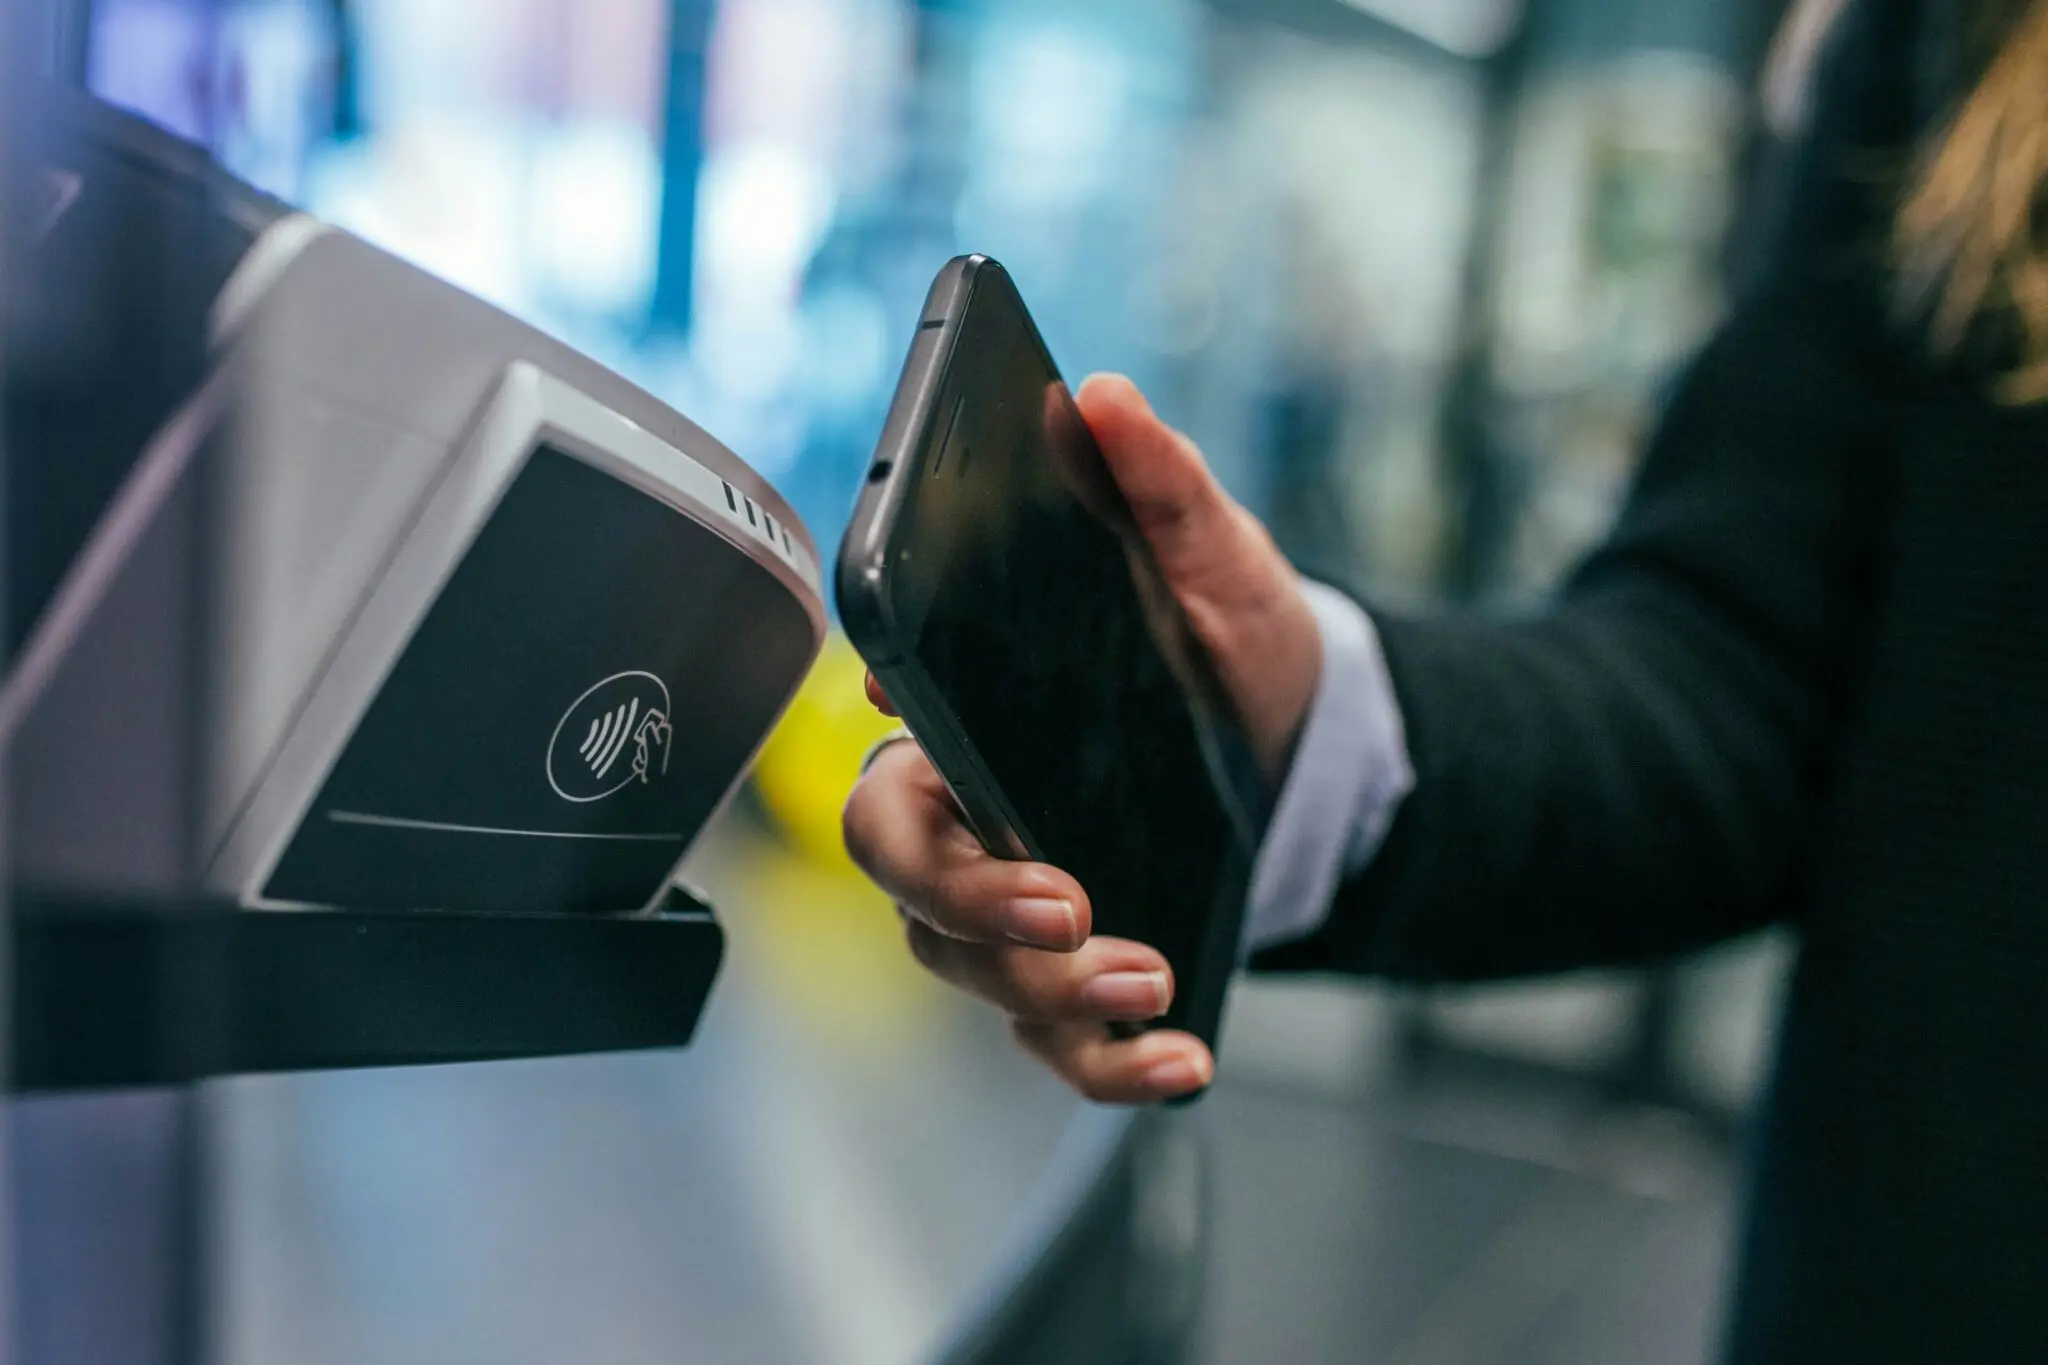
El funcionamiento es sencillo para el cliente y algo más exigente para el comercio. Quien compra paga directamente desde su cuenta bancaria, sin tarjeta de crédito ni de débito: basta con acercar el móvil al datáfono o escanear un código QR. A cambio, el banco del comprador debe estar integrado en el protocolo presencial. Entre las entidades que ya lo ofrecen figuran CaixaBank, Sabadell, Bankinter, Unicaja y Abanca.
Mercadona no va primera, ni mucho menos sola. Bizum, nacido en 2016 como herramienta para saldar cuentas entre particulares, se ha colado en la caja de Lidl —que ya lo aceptaba en su tienda online desde 2023 y lleva semanas haciéndolo en tiendas físicas— y en las de Eroski y Burger King. Según Expansión, la banca empuja el despliegue en Inditex, Ikea, Carrefour, El Corte Inglés Alcampo, Caprabo y Lidl, con ritmos muy desiguales.
El pago diario de la compra es el último territorio donde la tarjeta manda sin discusión. Perderlo se mide en millones de comisiones, no en una transacción.
La barrera cultural, además, es baja. El usuario español lleva una década usando Bizum para devolver cenas y compartir regalos; el gesto de pagar con el móvil no exige aprendizaje, solo confianza en que la caja lo acepte. La adopción no depende de aprender nada nuevo.
Detrás hay una razón económica fácil de seguir. Cada compra con tarjeta pasa por esquemas internacionales que cobran una comisión al comercio. El Reglamento (UE) 2015/751 puso techo a una parte de ese peaje: las tasas de intercambio no superan el 0,2% y el 0,3%, según la norma europea. Aun así, el coste sigue ahí. Bizum Pay desplaza la liquidación a una transferencia inmediata entre cuentas, un circuito que sobre el papel abarata el coste por operación y reduce la dependencia de Visa y Mastercard.
La contradicción que la banca española todavía no ha resuelto
Aquí aparece la paradoja que conviene vigilar. Bizum es propiedad de la banca, y esa misma banca emite tarjetas y cobra por ellas. Cada operación que migra del plástico al móvil mejora el coste del comercio, pero erosiona una fuente de ingresos de las entidades. CaixaBank, uno de los mayores emisores de tarjetas del mercado español y parte del accionariado del sistema, se sienta a los dos lados de la mesa.
Observamos un patrón conocido en el sector: cuando la banca controla la infraestructura, prefiere canibalizar su propio negocio antes de que lo haga un tercero. El riesgo de esperar es mayor que el de adelantarse, porque las tarjetas pierden peso relativo en el día a día. Quien no esté en la caja se queda fuera de la rutina.
El despliegue, sin embargo, no es homogéneo. Que el banco del comprador esté integrado o no determina que el gesto funcione en el terminal, y esa desigualdad genera fricción justo donde no conviene. Un piloto lento se convierte en cola en hora punta, y Mercadona, por volumen, no puede permitirse ese coste reputacional.
Su reputación se ha construido sobre la eficiencia operativa, y eso explica que la compañía pruebe antes de desplegar. El pago con móvil en caja tiene, además, un efecto de escaparate: si funciona en el sitio donde más gente compra cada semana, el resto de la distribución pierde la excusa para retrasar su propia integración.
Queda por ver el alcance real del despliegue y si la compañía publica datos de uso cuando presente sus cuentas. La prueba de fuego llegará en Navidad, cuando el tráfico en caja se multiplica y cualquier segundo de más se nota. Ahí se sabrá si Bizum Pay es un experimento de laboratorio o el nuevo estándar del carrito.