El precio del petróleo vuelve a zona de máximos. El Brent para entrega en diciembre cerró el viernes en 116,72 dólares tras subir un 3,14%, su nivel más alto desde finales de abril, después de marcar 117,45 dólares en el mejor momento de la sesión.
La referencia europea sumó 3,55 dólares respecto al cierre del jueves, cuando terminó en 113,17. No es una subida de demanda. Es una subida de miedo: el diferencial entre el Brent y el WTI estadounidense, que cotizaba en torno a los 102 dólares, se acerca a su nivel más alto en once años, y esa brecha mide lo que el mercado cobra por el riesgo de que el crudo del Golfo no llegue a puerto.
El epicentro sigue siendo el Estrecho de Ormuz, el paso por el que transita una parte sustancial del crudo exportado desde el golfo Pérsico. Persisten los ataques de Irán a buques en sus inmediaciones, y cada incidente añade una capa de coste al transporte marítimo que termina repercutiendo en la cotización del barril.
El frente se ha ampliado. Arabia Saudí, blanco de ofensivas de los rebeldes hutíes de Yemen, vivió el jueves la evacuación de la sede central de Saudi Aramco en Dhahran ante el deterioro de la seguridad. La petrolera estatal no es un actor menor: cualquier duda sobre sus instalaciones mueve el precio mundial en cuestión de horas.
Sobre el crudo pesa también el calendario político. El embajador estadounidense ante la ONU, Mike Waltz, declaró al Financial Times que EEUU podría seguir dentro de un año en una situación de bloqueo con Irán, sin acuerdo sobre su programa nuclear, y subrayó que la Armada puede mantener indefinidamente la presión sobre los puertos iraníes. The New York Times publicó además que Washington y Tel Aviv barajan una nueva ofensiva contra Teherán después de las elecciones legislativas del 3 de noviembre.
No todos los analistas leen la subida como un problema de barriles. Kelly Xu, estratega de energía y materias primas de Alpine Macro, sostiene que el encarecimiento responde a una mayor prima de riesgo geopolítico y no a una pérdida efectiva de suministro. Las exportaciones de Oriente Medio, excluido Irán, se han recuperado en buena medida gracias a rutas alternativas, y ajustes logísticos, aunque la amenaza de nuevos ataques contra buques e infraestructuras energéticas mantiene la incertidumbre abierta.
El mercado no paga hoy por barriles que faltan, sino por la posibilidad de que el Estrecho de Ormuz deje de ser navegable en cualquier momento.
Con ese escenario, EEUU ha echado mano del colchón de emergencia. La administración autorizó una cesión de 400.000 barriles a la refinería de Phillips 66 procedentes de la Reserva Estratégica de Petróleo, un volumen reducido en términos absolutos y muy simbólico en términos políticos: el stock de la reserva está en su nivel más bajo desde 1982.
Los analistas no ven suelo cercano. Fawad Razaqzada, de FOREX.com, sitúa el Brent entre 110 y 120 dólares mientras no haya una salida a la situación actual, un rango que, en su lectura, elevaría los riesgos inflacionistas y perjudicaría a las bolsas y a otros activos financieros.
Del barril al surtidor: la gasolina más cara llega con semanas de retraso
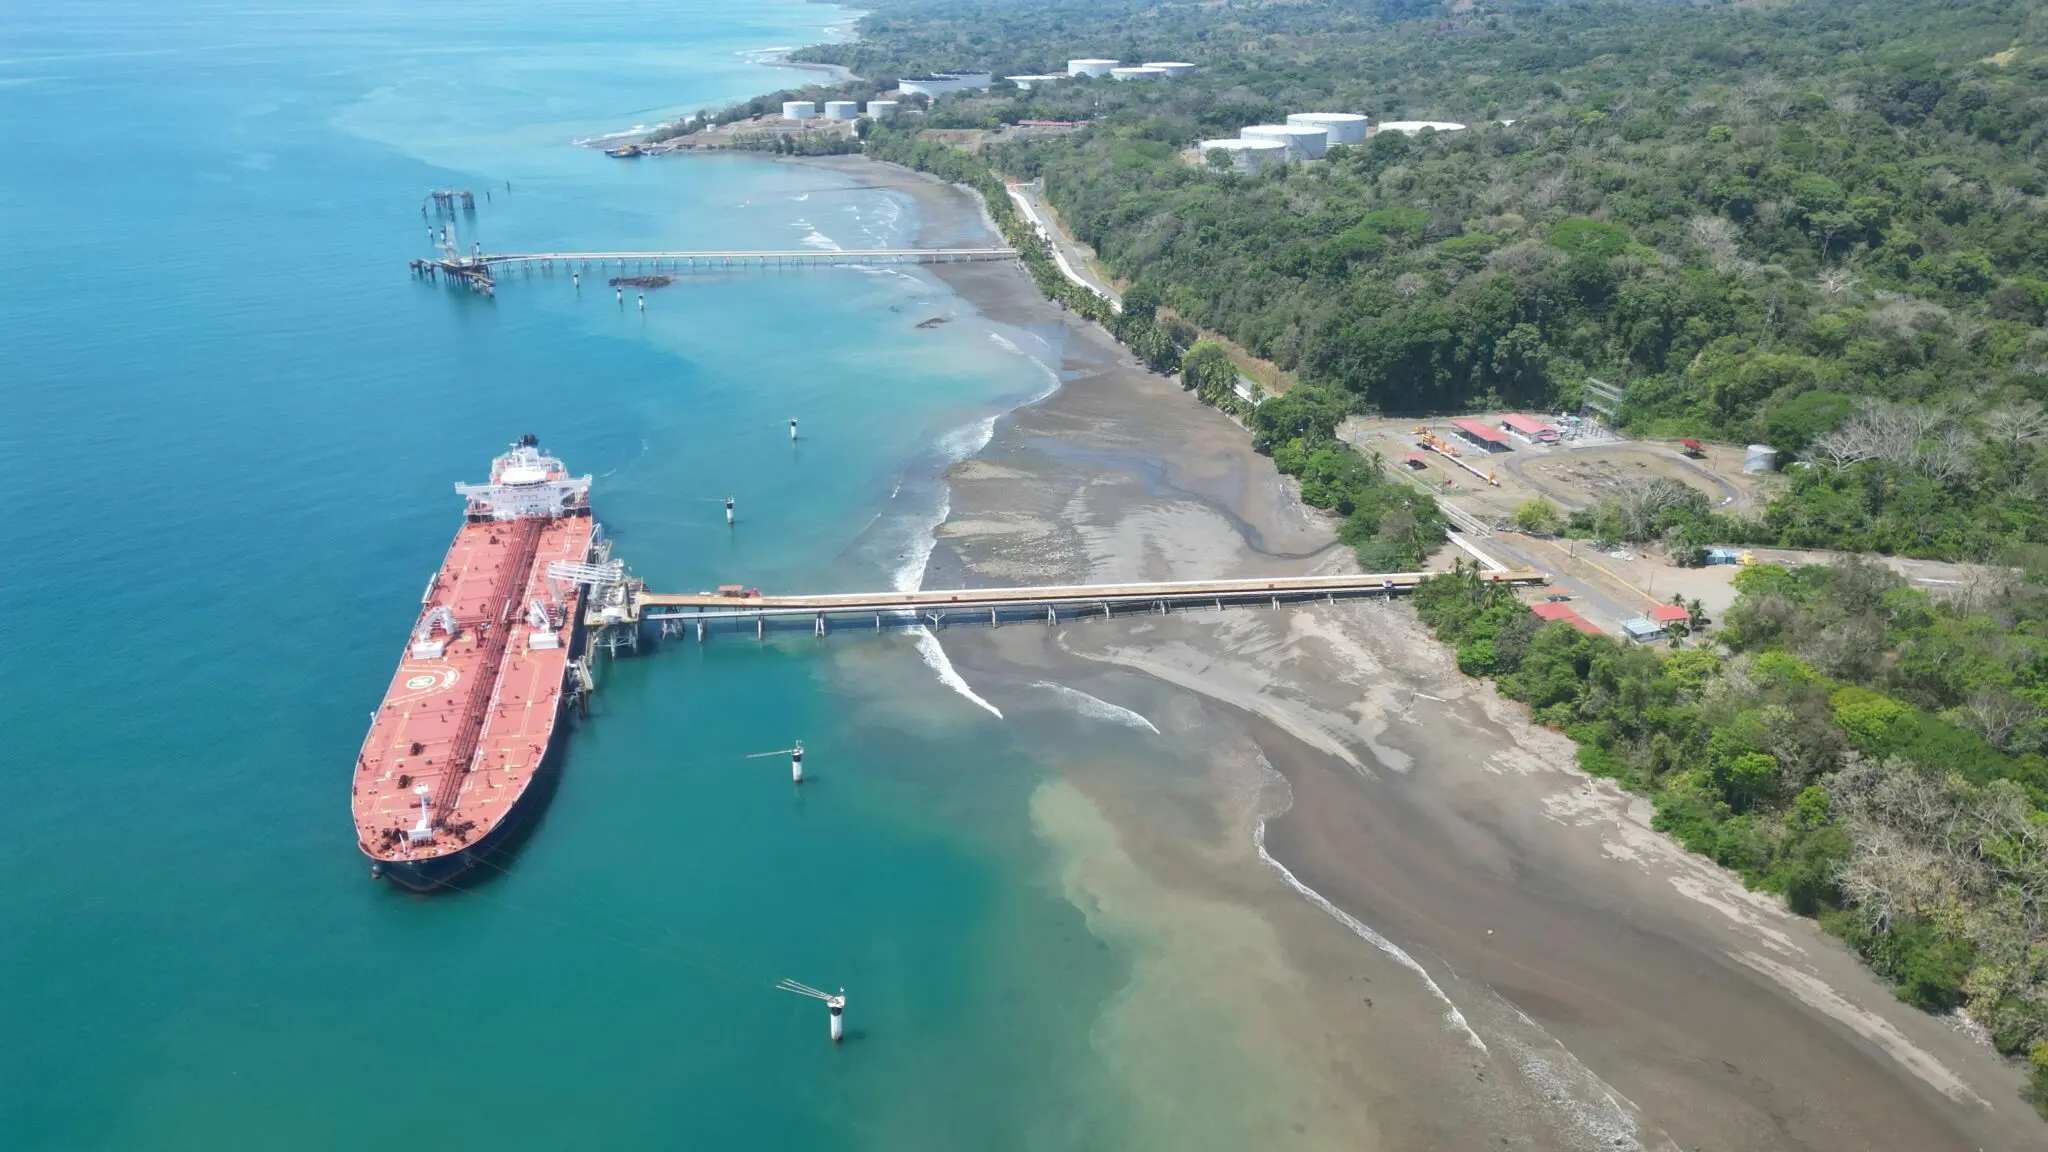
El crudo que se paga a 116 dólares tarda en llegar a la gasolinera, pero llega. Los precios de los carburantes en España se fijan con un desfase de entre tres y cinco semanas respecto al crudo, de modo que el encarecimiento acumulado durante octubre se trasladará a los surtidores a lo largo de noviembre, sin margen para que la demanda ayude a amortiguar el golpe.
España importa prácticamente todo el crudo que refina, así que la subida del Brent se traslada de forma directa al coste de la materia prima. El gasóleo es la partida más sensible: mueve el transporte de mercancías, la maquinaria agrícola y buena parte de la flota pesquera, y su encarecimiento se infiltra en los costes de cualquier cadena de suministro antes de aparecer en el índice de precios.
Hay un segundo canal, menos visible. El crudo y el gas natural licuado comparten indexación en algunos contratos industriales y en el coste del transporte marítimo, de modo que un Brent por encima de 110 dólares encarece también la factura energética de empresas que nunca tocaron el mercado eléctrico mayorista. Si además el euro se debilita frente al dólar, la misma compra en divisa sale más cara en los balances españoles.
El margen de un Gobierno importador es estrecho. La única palanca real es la fiscal, y cualquier decisión sobre tipos impositivos llega con el recibo ya emitido. Lo que queda es la evolución del propio Brent y la lectura que hagan de ella los operadores en las próximas semanas.
La reserva estratégica ya no es el escudo de Washington
La cesión de 400.000 barriles a una sola refinería no mueve el precio. Lo que mueve el precio es lo que ese gesto revela: EEUU afronta la mayor amenaza de suministro en años con el inventario de emergencia más bajo en cuatro décadas. La reserva se liberó de forma coordinada durante la guerra del Golfo, en 1991, y volvió a abrirse en 2022 tras la invasión rusa de Ucrania. Hoy es un depósito a medio llenar.
La aritmética dimensiona el problema. Esos 400.000 barriles equivalen a menos de media hora de consumo estadounidense, que ronda los 20 millones de barriles diarios. Si Ormuz dejara de ser navegable, ninguna cesión puntual podría reemplazar el flujo: la reserva no está diseñada para sustituir el comercio marítimo, sino para cubrir interrupciones cortas mientras se coordina una respuesta internacional. Con el nivel actual, ese margen se ha reducido a la mínima expresión, y los precios de referencia que publica la EIA ya recogen la prima.
La brecha entre el Brent y el WTI, cerca de su máximo en once años, es la mejor prueba de que el mercado no descuenta escasez de crudo, sino escasez de rutas. El petróleo existe. Lo que falta es la certeza de que pueda atravesar un paso marítimo estrecho en el que Irán ha demostrado capacidad de golpear. Ese es el dato que separa una crisis de precios de una crisis de suministro.
Una reserva en mínimos de 1982 deja a Washington sin el amortiguador que usó en 1991 y en 2022 justo cuando más lo necesita.
El precedente invita a la prudencia. En las crisis anteriores, la combinación de liberación coordinada de reservas, presión diplomática y rutas alternativas terminó por devolver el precio a su rango. En esta ocasión, los tres factores operan a la vez, pero ninguno con la fuerza suficiente: las rutas alternativas avanzan, la presión militar se sostiene y la reserva, en cambio, retrocede.
La primera prueba de fuego llegará el 3 de noviembre, con las elecciones legislativas estadounidenses, que pueden reordenar el calendario de la ofensiva prevista. La segunda será la evolución semanal de los inventarios y del ritmo de cesiones desde la reserva. Si el Brent se instala por encima de 120 dólares, el encarecimiento del gasóleo y del transporte reabrirá el debate sobre la inflación en Europa con una insistencia que los bancos centrales no desean. La pregunta ya no es cuánto puede subir el petróleo, sino cuánto aguanta el sistema sin el colchón que se dio por hecho durante cuatro décadas.