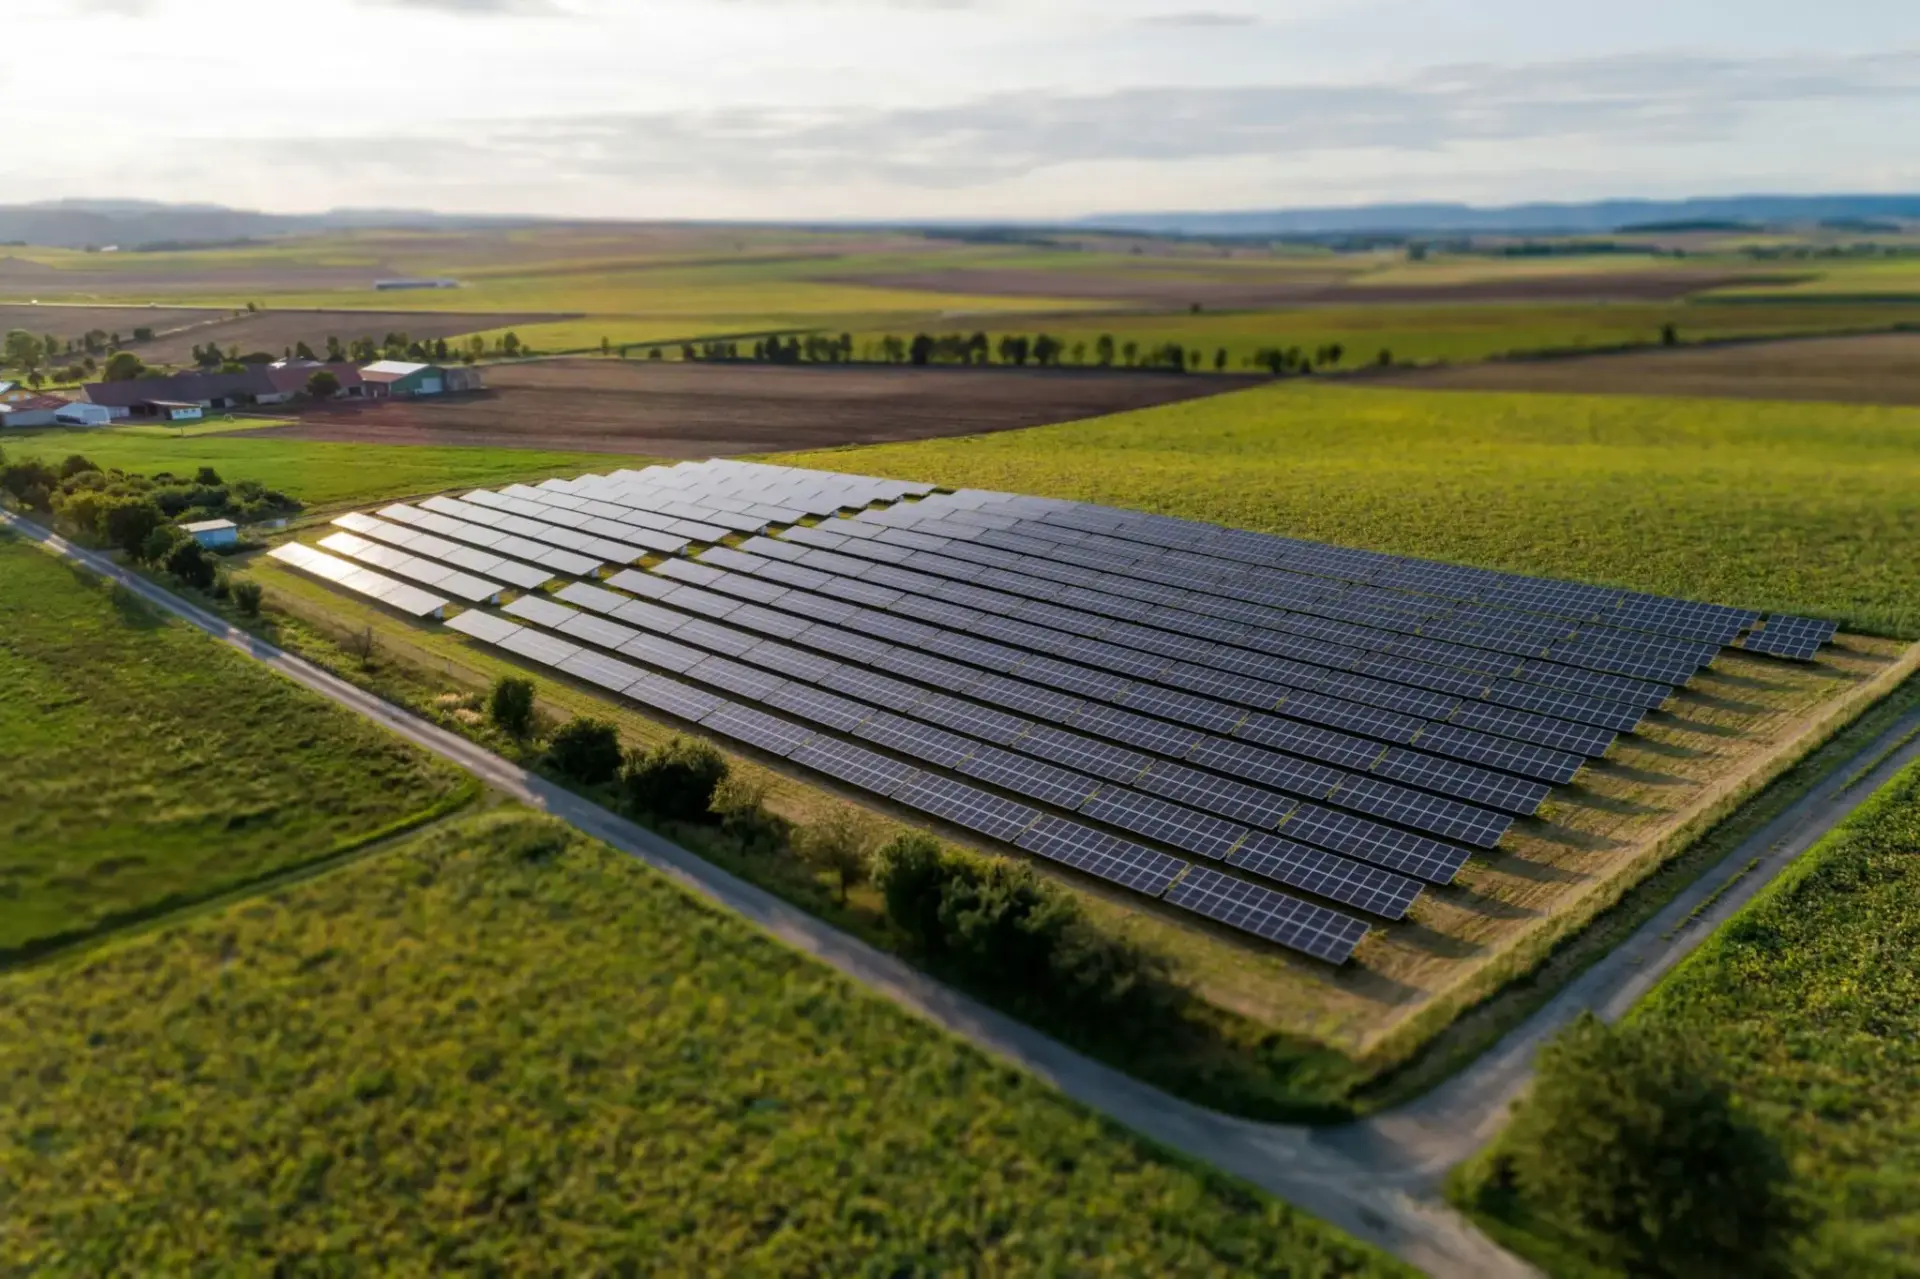
Italia ha conectado 4,83 GW de fotovoltaica entre enero y septiembre de 2026, con 147.632 nuevas instalaciones que elevan el parque solar del país a 48,35 GW acumulados, según los datos publicados por la asociación Italia Solare.
El dato cambia de escala cuando se mira la serie. En el mismo periodo de 2025 se conectaron 4,08 GW repartidos en 161.962 sistemas: un 18,4% más de potencia con 14.330 instalaciones menos. La fotovoltaica en Italia ya no crece por acumulación de tejados, sino por el tamaño medio de cada proyecto.
La fuente no es un anuncio de promotores. Las cifras salen del análisis que Italia Solare hace de la base de datos Gaudì de Terna, el gestor de la red eléctrica italiana, y recogen solo instalaciones conectadas a red hasta el 30 de septiembre. Capacidad operativa, no cartera de proyectos.
El tercer trimestre confirma el giro hacia la planta de gran escala
Entre julio y septiembre se conectaron 1,74 GW, un 5% más que los 1,65 GW del segundo trimestre y un 37% por encima de los 1,27 GW del mismo trimestre de 2025. Las nuevas conexiones crecieron aún más rápido: de 38.660 a 58.459 sistemas, un 51% intertrimestral.
El reparto por segmentos de los nueve primeros meses deja tres velocidades muy distintas:
- Utility scale (1 MW o más): 2,24 GW en 473 instalaciones, el 46% de toda la nueva capacidad.
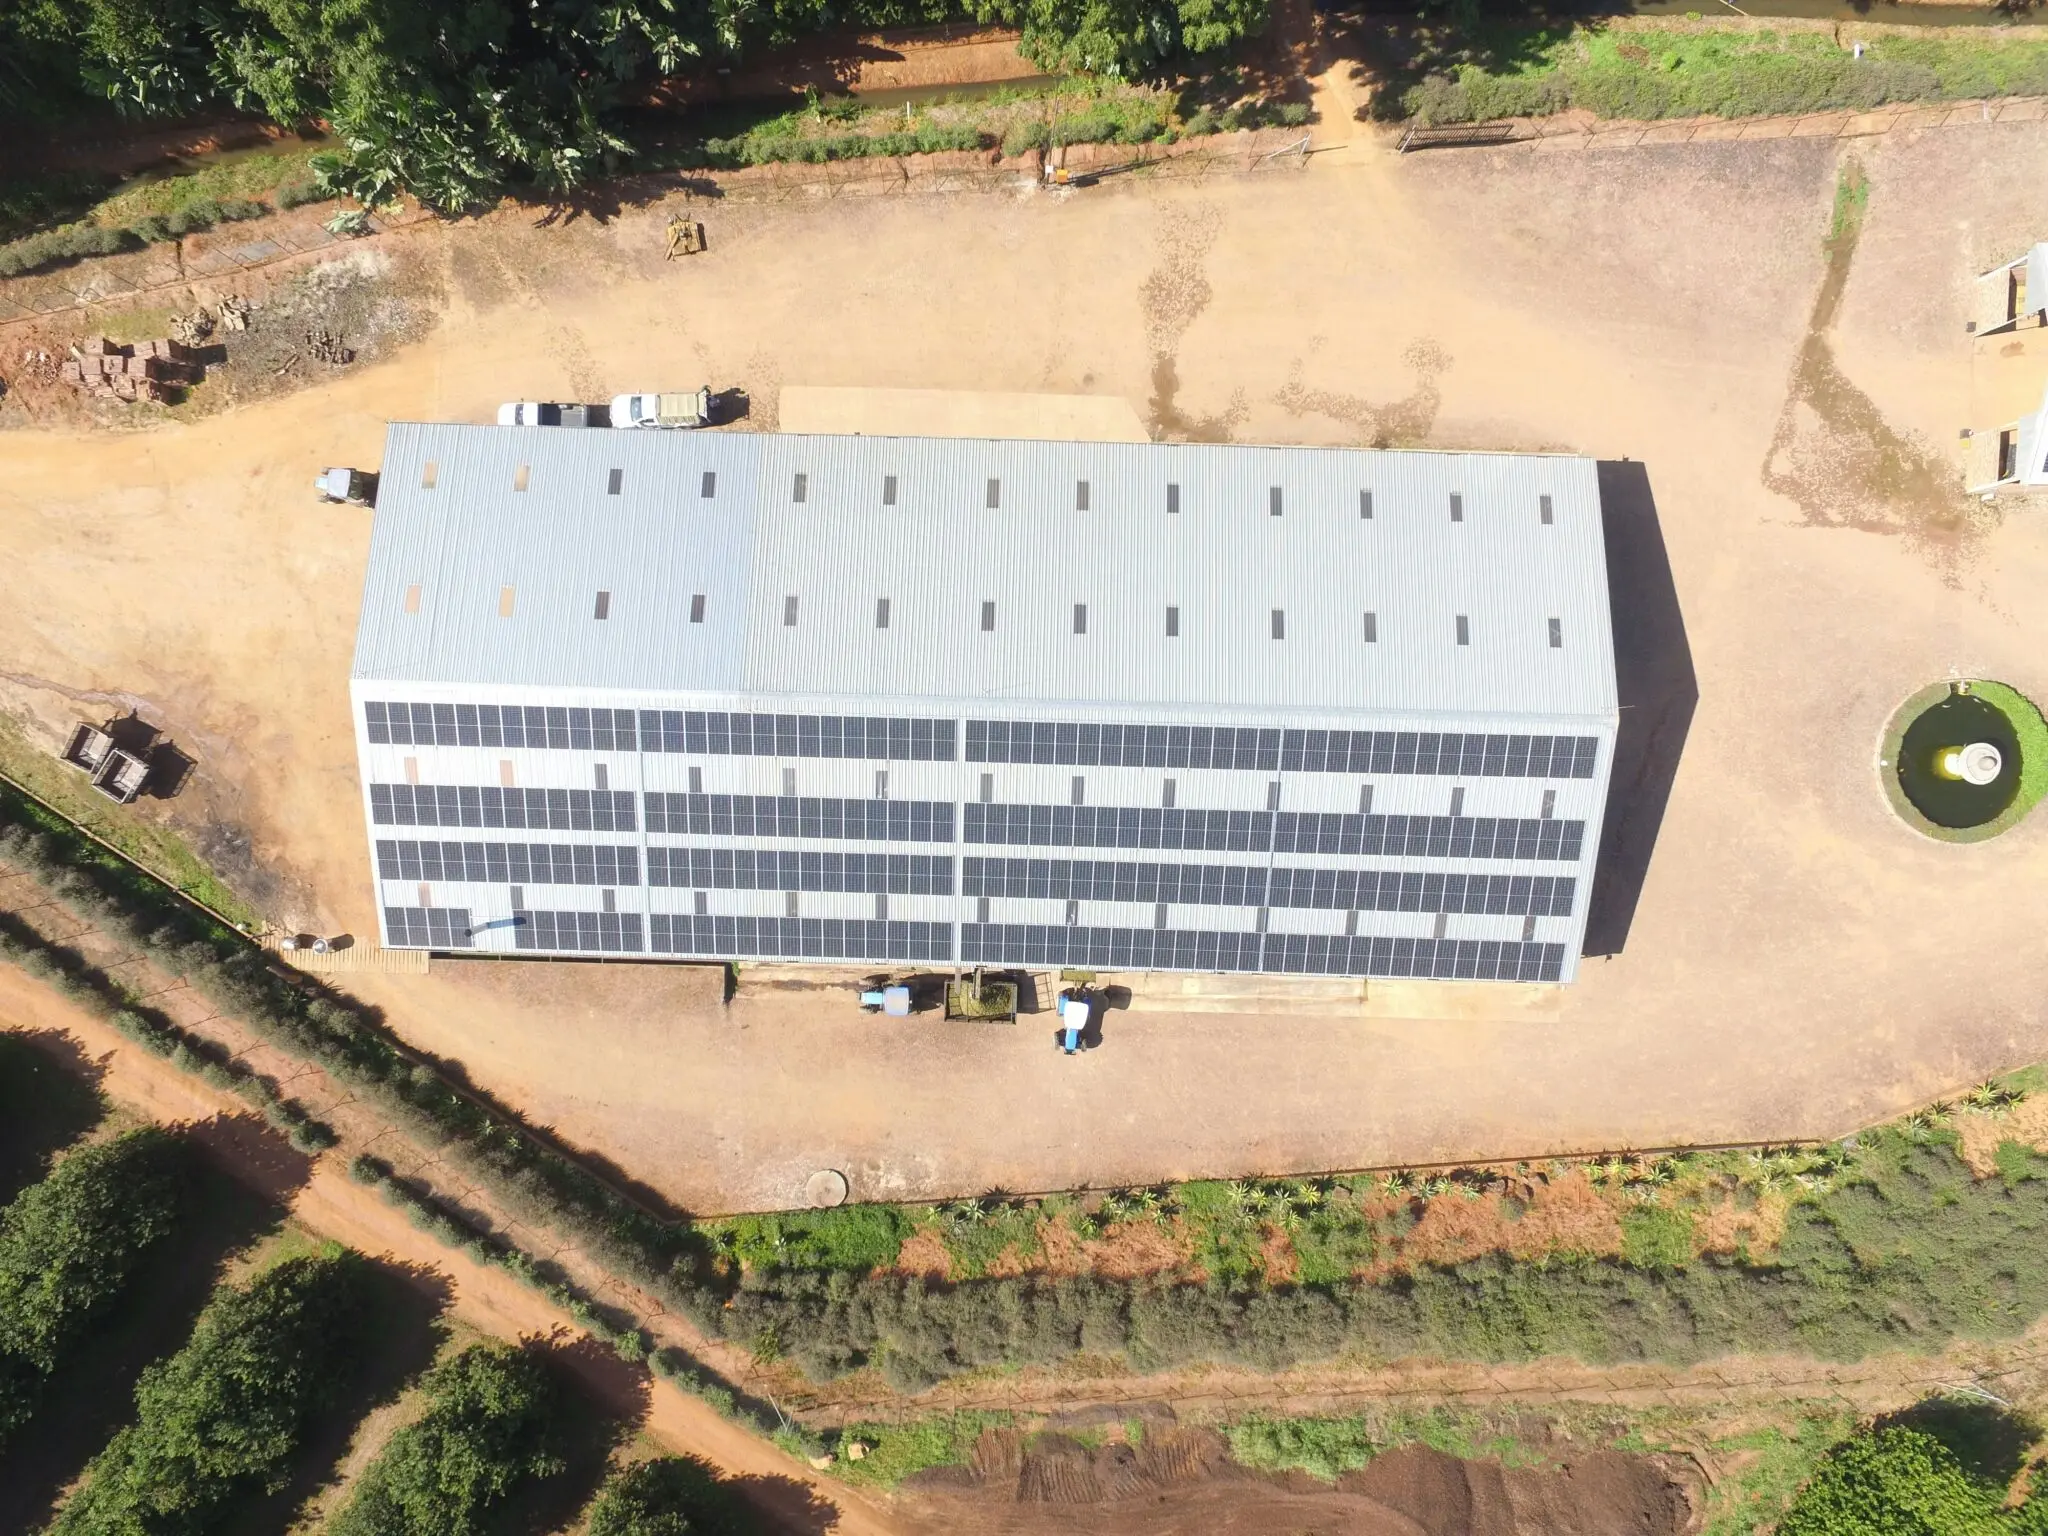
- Comercial e industrial: 1,70 GW en 11.905 instalaciones, el 35%.
- Residencial (hasta 20 kW): 897 MW en 135.254 sistemas, el 19% restante.
El mercado italiano ya no crece por número de tejados, sino por potencia media por proyecto: menos instalaciones y un 18% más de megavatios.
El detalle trimestral lo confirma. Los proyectos de 1 MW o más sumaron 858 MW entre julio y septiembre, frente a 457 MW del mismo periodo de 2025, un 88% interanual. Dentro de ese bloque, 394 MW correspondieron a plantas de entre 1 y 10 MW y 464 MW a instalaciones por encima de los 10 MW. El segmento comercial e industrial añadió 543 MW (+9%) y el residencial 341 MW, también un 9% más que un año antes.
Casi la mitad de la potencia conectada en el trimestre salió de plantas de más de un megavatio: el resto se reparte entre miles de cubiertas industriales y tejados.
La letra pequeña del dato: la potencia se concentra donde hay suelo y red
Hay una letra pequeña que conviene leer despacio. El 46% de la capacidad nueva está en 473 instalaciones; el otro 54% se reparte entre más de 147.000 sistemas. La inversión grande explica casi la mitad del resultado con el 0,32% de los proyectos.
Esa asimetría tiene consecuencias prácticas. Una planta de 50 MW se tramita y se financia con un equipo de ingeniería; 10.000 tejados exigen una cadena de instaladores y distribuidoras mucho más fragmentada. Cuando el mercado se inclina a la planta grande, el cuello de botella se traslada a la capacidad de evacuación en alta tensión.
📊 Impacto ecológico en cifras
- Capacidad nueva: 4,83 GW conectados entre enero y septiembre de 2026, un 18,4% más que en el mismo periodo de 2025.
- Parque acumulado: 48,35 GW distribuidos en 2.314.113 sistemas al cierre del tercer trimestre.
- Almacenamiento conectado: 19,98 GWh y 8,34 GW de potencia en 984.829 sistemas.
- Magnitud tangible: solo el segmento residencial suma 135.254 tejados nuevos, el 19% de la potencia añadida.
Sicilia y Lombardía, dos modelos opuestos de la misma transición
Sicilia lideró las conexiones por potencia con 686 MW, de los que 476 MW proceden de proyectos de más de 10 MW. Lombardía quedó segunda en potencia, con 644 MW, pero primera en número de instalaciones: 22.999 conexiones y un peso claro del autoconsumo industrial, con 405 MW de capacidad nueva comercial e industrial.
Por detrás aparecen Piamonte (498 MW), Véneto (463 MW y 18.099 conexiones), Emilia-Romaña (443 MW y 13.405 conexiones) y Lacio (432 MW). El patrón es nítido: el sur aporta suelo y radiación para la planta utility scale; el norte, cubierta industrial y consumo en el punto de generación. La mayoría de las instalaciones nuevas se concentró en las regiones septentrionales.
El almacenamiento roza los 20 GWh y ya sostiene 8,34 GW
Italia cerró septiembre con 19,98 GWh y 8,34 GW de almacenamiento energético conectado en 984.829 sistemas. De ese total, 12,55 GWh están asociados a instalaciones fotovoltaicas y 7,37 GWh corresponden a baterías autónomas, proyectos independientes que ya no necesitan una planta solar detrás para justificarse.
En los nueve primeros meses se añadieron 1,95 GWh y 907 MW en 98.197 sistemas nuevos. Casi todo, por número, va acoplado a la fotovoltaica: 98.186 instalaciones con 1,49 GWh y 773 MW. El segmento autónomo apenas registró 11 altas, pero aportó 467 MWh y 134 MW, lo que dice mucho del tamaño de esos proyectos.
El tercer trimestre se movió en otra dirección. Las baterías acopladas a solar sumaron 480 MWh y 252 MW en 31.039 sistemas: un 5% menos de capacidad, un 10% menos de potencia y un 6% menos de instalaciones que en el segundo trimestre. Frente al tercer trimestre de 2025, la capacidad acoplada creció un 15%, desde los 417 MWh de entonces. El retroceso es de ritmo, no de modelo.
Por tamaño, los sistemas ligados a instalaciones de hasta 6 kW aportaron 481 MWh; los de 6 a 20 kW, 596 MWh; y los de más de 20 kW, 409 MWh. El grueso del almacenamiento nuevo sigue siendo doméstico de pequeño formato, la parte del mercado más sensible a la fiscalidad.
Lo que este dato dice de la factura energética europea
Italia se consolida como uno de los mercados solares de referencia del sur de Europa y lo hace con una particularidad: crece a base de proyectos grandes. El precedente inmediato es 2025, cuando el país conectó 4,08 GW en nueve meses con más instalaciones y menos potencia. La comparación no es cosmética: mide un cambio de modelo en el que la planta utility scale sustituye al tejado como motor de crecimiento, en línea con el marco del Fit for 55 y con los objetivos del plan climático italiano (PNIEC).
Hay dos puntos débiles que el dato deja al descubierto. El primero es la ratio de almacenamiento: con 48,35 GW solares y 8,34 GW de baterías, la potencia de respaldo equivale al 17% del parque solar, una cifra aún corta para un sistema con tanta generación intermitente en las horas centrales. El segundo es la desaceleración del 5% en capacidad de baterías conectadas durante el tercer trimestre, justo cuando más planta grande se instala.
La transición no se decide solo en Bruselas. Se decide en la capacidad de evacuación de una subestación siciliana y en la línea de crédito de un instalador lombardo. Italia ha demostrado que sabe atraer inversión solar; el paso siguiente, el que de verdad mueve la aguja de emisiones, es que esa potencia llegue a la red con respaldo suficiente para desplazar al gas en la curva diaria.
🌍 El Impacto Real para el Futuro
- Beneficio medible: 4,83 GW nuevos en nueve meses elevan el parque solar italiano a 48,35 GW, con 1,95 GWh adicionales de almacenamiento conectado.
- Modelo que cambia: el tejado deja de ser el motor y la planta utility scale pasa a explicar el 46% de la nueva capacidad.
- Para las próximas generaciones: un sistema con casi 20 GWh de baterías puede desplazar gas en las horas punta y abaratar la factura estructural del país.