
Banco Santander se enfrenta a un factor clave este mismo domingo cuatro de octubre, ya que Brasil acude a las urnas para la primera vuelta de sus elecciones presidenciales. Concretamente, una victoria del candidato de derecha, Flávio Bolsonaro, suele interpretarse como el camino hacia una mayor disciplina fiscal y una flexibilización monetaria más rápida, lo que beneficiaría al segmento de Santander en Brasil, dado su apalancamiento positivo a tasas de interés más bajas.
En este sentido, Brasil contribuyó con el 16% de las ganancias del Grupo Santander en el ejercicio fiscal de 2025, convirtiéndose en el segundo mercado más grande de la entidad financiera. Si bien la contribución relativa en la mezcla podría disminuir ligeramente con el tiempo tras las recientes adquisiciones en el Reino Unido y Estados Unidos, Brasil sigue siendo un pilar clave para la inversión.
«Más allá de las elecciones, la calidad de los activos sigue siendo un tema central en las discusiones de los inversores tras el incumplimiento de las provisiones de Santander Brasil en el segundo trimestre de 2026«, afirman los expertos de Jefferies encabezados por Miruna Chirea.
Fuente: Agencias
El impacto de las elecciones en Santander Brasil
En este contexto, las elecciones se perciben cada vez más como un referéndum sobre la trayectoria fiscal de Brasil. Concretamente, los expertos de Jefferies encabezados por Miruna Chirea señalan que una victoria de Lula probablemente reforzaría la preferencia del gobierno actual por un crecimiento impulsado por el Estado, respaldado por el gasto fiscal y la inversión pública. Por el contrario, un gobierno de Bolsonaro probablemente pondría mayor énfasis en la disciplina fiscal, la contención del gasto y el crecimiento liderado por el sector privado.
Si bien esta distinción es importante para los mercados porque podría influir en las expectativas de inflación, las tasas de interés a largo plazo y el ritmo de la flexibilización monetaria durante el próximo mandato presidencial. Según el sistema de dos vueltas del país, un candidato debe obtener más del 50% de los votos válidos para ganar directamente; de lo contrario, los dos candidatos más votados pasan a una segunda vuelta el 25 de octubre.
«Banco Santander Brasil tiene una sensibilidad negativa a las tasas de interés»
Jefferies
Concretamente, los inversores generalmente consideran que una victoria de Bolsonaro sería el resultado más constructivo para Banco Santander, ya que en un contexto fiscal más favorable podría respaldar tasas más bajas y un ciclo de flexibilización monetaria más rápido. Asimismo, esto es particularmente relevante dada la sensibilidad negativa de Santander Brasil a las tasas de interés.
No obstante, desde Jefferies añaden que, «según la sensibilidad más reciente divulgada, una reducción de 100 puntos básicos en SELIC (tasa básica de interés de la economía brasileña) agrega aproximadamente 70 millones a los ingresos netos por intereses. Por lo tanto, una disminución de la tasa básica de interés de la economía brasileña por debajo del 10% desde el 13,75% actual agregaría mecánicamente alrededor de 200 puntos básicos al ROE de Banco Santander Brasil».
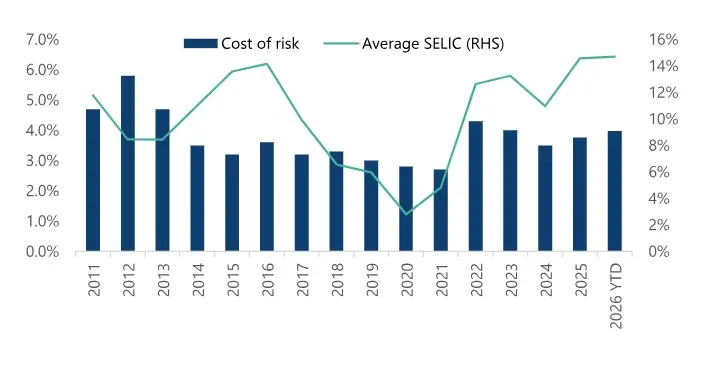
Además, hay que tener en cuenta que las tasas reales más bajas también respaldarían la calidad de los activos a medio plazo, particularmente dado el elevado apalancamiento tanto de los hogares de los brasileños como de las empresas en el país.
Por otro lado, los comentarios más recientes de los directivos de Banco Santander han sido tranquilizadores, ya que han señalado que no se ha producido un deterioro significativo en las tendencias recientes y sugiriendo que el coste del riesgo ya alcanzó su punto máximo. Si bien esto contrasta en cierta medida con los datos a nivel del sistema, que mostraron un aumento de los préstamos morosos de 30 puntos básicos mensuales en julio, Santander Brasil ha seguido una estrategia de crecimiento significativo más conservadora que el mercado en general. Y los préstamos del sistema se expandieron un 9,7% interanual en junio, en comparación con el 5,8% de Santander Brasil.
RBC actualiza las perspectivas para el trimestre de Banco Santander
Los expertos de RBC Capital Markets, concretamente Benjamin Toms, han actualizado las estimaciones antes de que Banco Santander presente los resultados del tercer trimestre de 2026. Concretamente, han elevado el precio objetivo para el banco a 13,25 euros, cuando anteriormente era de 13,50 euros, y han reiterado la recomendación de ‘rendimiento superior’.
Asimismo, los cambios en las perspectivas de RBC Capital Markets para Banco Santander vienen de la disminución de los ingresos que están impulsados por Chile y el resto del grupo con unos menores ingresos, pero mayores costes, y parcialmente compensados por Brasil gracias a la menor participación minoritaria y España.
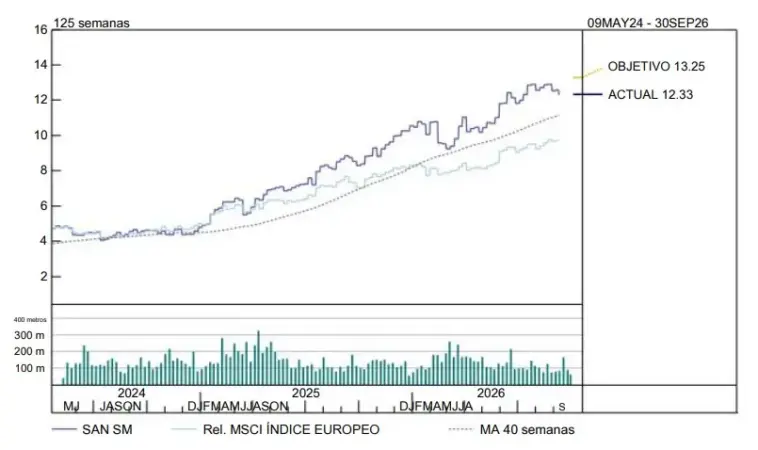
Por otro lado, las expectativas de distribución a los accionistas para los ejercicios fiscales entre 2027 y 2028, se sitúan en 34.200 millones de euros, con unos dividendos de 18.100 millones de euros y unas recompras de 16.100 millones de euros, lo que evidentemente equivale a una cantidad estimada de una rentabilidad media total para el accionista a 3 años de aproximadamente el 6,6%. Desglosando, el porcentaje sería el dividendo a 3,5% y las recompras de acciones en un 3,1%.