
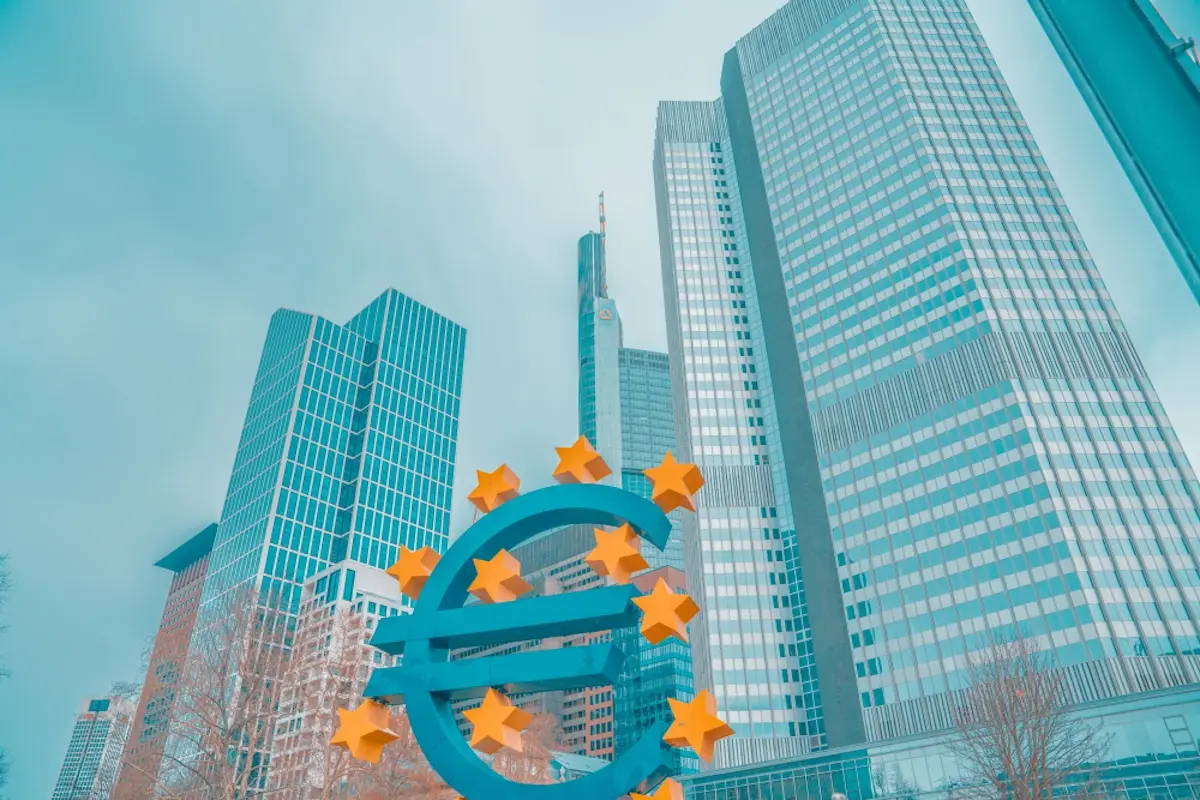
Las actas del BCE dejan entrever que el alza de la deuda pública condiciona ya las decisiones de tipos. El Consejo de Gobierno discutió las implicaciones que un endeudamiento soberano al alza puede tener en sus próximos movimientos, y lo hizo sin ofrecer ninguna pista sobre el rumbo de la política monetaria.
El documento confirma un cambio de tono que llevaba semanas filtrándose. Ya no se trata solo de inflación y crecimiento. La sostenibilidad fiscal ha entrado en la sala donde se decide el precio del dinero, y lo ha hecho con la discreción de quien no quiere inquietar a los mercados.
Las actas confirman el giro silencioso del BCE
Los responsables del banco central evitaron dar pistas sobre su futura política monetaria. Esa es, precisamente, la lectura que extraen las mesas de análisis. Philip Lane, economista jefe del BCE, aseguró en paralelo que no observa efectos de segunda ronda fuertes sobre la inflación, un mensaje que rebaja la urgencia de nuevos ajustes pero no despeja la incógnita de fondo.
La firma Nordea calificó la comunicación como neutral, con riesgos al alza para la inflación. Traducido: el BCE no cierra la puerta a nada. Otros análisis sostienen que el foco se ha desplazado hacia la fortaleza de la economía, un argumento que justificaría mantener el sesgo restrictivo mientras los precios no cedan con claridad.
Aquí está el nudo del asunto. La deuda pública de la eurozona se sitúa en niveles que no se veían desde hace varias décadas, y cualquier subida adicional encarece el servicio de esa deuda. Para los gobiernos más endeudados, cada punto básico cuenta y cada reunión se sigue con lupa. Puedes consultar el texto íntegro en la web oficial del BCE.
El BCE ha pasado de vigilar solo el IPC a mirar de reojo el balance de los Estados. La deuda ya no es un asunto ajeno a la política monetaria.
Ninguna de las fuentes consultadas anticipa ya un recorte inminente. El consenso se inclina por una pausa prolongada, con la puerta abierta a movimientos en función de los datos.
La deuda pública como freno silencioso a los tipos
El mecanismo es sencillo y conocido. Si el BCE sube tipos, los Estados refinancian su deuda a costes mayores. Países como Italia, Francia o España soportan primas de riesgo que reaccionan con rapidez a cualquier señal del banco central. En España, el coste de emisión del Tesoro depende directamente de lo que se decide en Fráncfort.
Eso no significa que el BCE vaya a supeditar su mandato a la comodidad fiscal de los gobiernos. Significa algo más sutil. El margen de maniobra se estrecha. Subir tipos para contener la inflación tiene ahora un coste colateral que antes no aparecía en la ecuación, y bajarlos demasiado pronto podría reavivar los precios sin resolver el problema de fondo.
Los mercados ya descuentan esta tensión. La volatilidad en la renta fija soberana europea responde tanto a los datos macro como a las filtraciones sobre la división interna del Consejo de Gobierno.
El caso español merece un apartado propio. La economía crece por encima de la media de la eurozona, pero arrastra una ratio de deuda sobre PIB que supera el 100%. Ese colchón ayuda a digerir el coste financiero, aunque no lo elimina. Si el BCE mantiene los tipos altos más tiempo del previsto, el Tesoro tendrá que refinanciar vencimientos a precios menos cómodos.
Un precedente que conviene recordar
La situación tiene un antecedente claro: la crisis de deuda de 2011 y 2012. Entonces el BCE tuvo que diseñar herramientas de emergencia para evitar que la desconfianza sobre los Estados rompiera el euro. El programa OMT, anunciado por Mario Draghi, fue la respuesta. Aquella vez el banco central actuó como dique de contención de la prima de riesgo.
Ahora el contexto es distinto. La inflación ha sido el enemigo a batir durante dos años y el BCE ha subido tipos con una agresividad inédita en su historia. El problema es que ese esfuerzo coincide con unos niveles de deuda pública que no existían hace una década. La combinación no tiene manual de instrucciones.
Mi lectura es que el BCE ha entrado en una fase incómoda. No puede ignorar el mandato de estabilidad de precios y, al mismo tiempo, cada movimiento tiene un efecto colateral sobre las finanzas de los socios. Eso explica la comunicación deliberadamente neutra, casi hermética, que reflejan las actas.
Hay además un factor político que las actas no recogen pero que sobrevuela la discusión. La Comisión Europea ha reactivado las reglas fiscales y varios gobiernos tendrán que presentar planes de ajuste a medio plazo. Un BCE restrictivo complica esos planes; un BCE permisivo arriesga su credibilidad en la lucha contra la inflación.
El riesgo real no es tanto una nueva subida de tipos como una pérdida de credibilidad. Si los mercados perciben que el BCE modula sus decisiones por presión fiscal de los Estados, la prima de riesgo de los países más endeudados se ampliará. Y ahí no hay acta que valga.
La próxima cita será la reunión del Consejo de Gobierno y la publicación de las nuevas previsiones macroeconómicas. Hasta entonces, el mercado seguirá leyendo entre líneas. Las actas han dejado claro que la deuda pública ya forma parte de la conversación. Lo que no dicen es qué harán al respecto.








