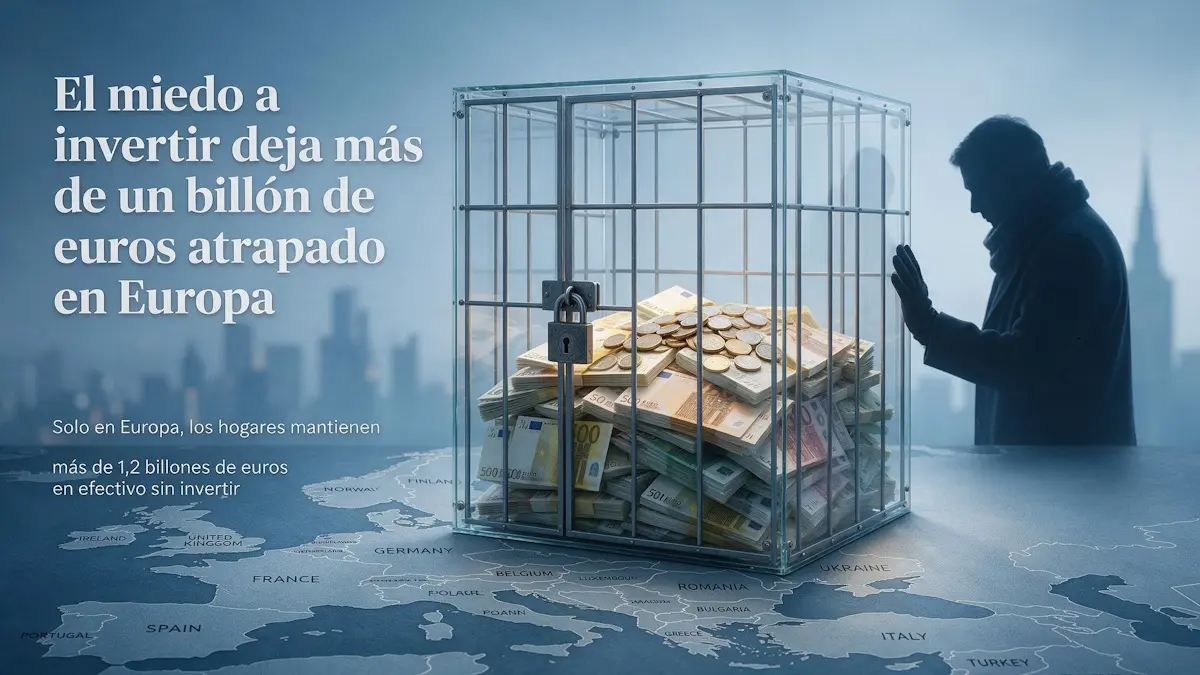
El miedo a perder dinero ha dejado más de un billón de euros atrapados en efectivo en Europa durante la última década, según un estudio de Invesco y el Centre for Economics and Business Research (Cebr).
La investigación, basada en una encuesta a 6.000 ahorradores e inversores de Reino Unido, Alemania e Italia, concluye que el principal obstáculo para que los europeos inviertan ya no es la falta de acceso a productos financieros ni la escasez de capital, sino la falta de confianza y el temor al riesgo.
Fernando Fernández-Bravo, Head of Active Distribution Iberia de Invesco, señala: «Los resultados del estudio de Invesco confirman que el interés por invertir existe en todos los perfiles de ahorrador, pero la confianza, más que el acceso o el conocimiento, es lo que marca la diferencia entre quedarse en el efectivo o dar el primer paso. Ayudar a los ahorradores a entender el riesgo y a sentirse seguros en sus decisiones puede resultar tan importante como cualquier mejora en el acceso a la inversión.
¿Cómo funciona el sistema de pensiones públicas en España en 2026?
Principales conclusiones de Invesco: miedo a invertir
1. Más de un billón de euros atrapados en efectivo
- Los hogares de Reino Unido, Alemania e Italia podrían haber generado hasta 1,16 billones de euros adicionales de riqueza entre 2015 y 2025 si hubieran invertido la mitad de sus aportaciones anuales en renta variable global en lugar de mantenerlas en efectivo.
- En un escenario más conservador (25% invertido), la riqueza potencial perdida seguiría alcanzando 580.000 millones de euros.
2. El problema ya no es el acceso, sino la activación
- La infraestructura para invertir es más accesible que nunca: plataformas digitales, comisiones bajas, ETFs y roboadvisers han reducido las barreras técnicas.
- Sin embargo, más de dos tercios de los ahorradores dicen estar interesados en invertir y no dan el paso. El reto ha pasado de crear acceso a convertir la intención en acción.
3. El miedo pesa más que la falta de dinero o conocimientos
- Entre los ahorradores interesados en invertir, el 53% señala el miedo como freno, frente al 40% que menciona la falta de conocimientos y al 23% la falta de capital.
- El 64% de los ahorradores se siente incómodo con el nivel de riesgo de invertir y el 71% considera que la incertidumbre global hace que invertir parezca demasiado arriesgado.
4. La confianza importa más que la capacidad
- El informe distingue dos dimensiones: la autoconfianza (creer que uno puede hacerlo) y la confianza financiera (creer que el sistema funcionará).
- Los ahorradores con baja autoconfianza son 33 puntos porcentuales más propensos a sentirse incómodos con el riesgo; los de baja confianza financiera, 28 puntos más.
¿Qué es y cuánto paga un bono del Estado español en 2026?
5. Cuatro perfiles de ahorradores
- El escéptico autónomo: alta autoconfianza, baja confianza financiera. Quiere pruebas y transparencia.
- El empoderado: alta autoconfianza y alta confianza financiera. Busca rentabilidad y objetivos claros.
- El desconectado: baja autoconfianza y baja confianza financiera. Necesita recorridos guiados y de bajo riesgo.
- El creyente nervioso: baja autoconfianza, alta confianza financiera. Necesita seguridad y protección frente a pérdidas.
6. Más información no siempre ayuda
- El 74% de los ahorradores con baja autoconfianza afirma que no sabe lo suficiente para invertir, y el 77% de ese mismo grupo dice sentirse abrumado por la cantidad de información disponible.
- El informe sugiere que ofrecer más contenidos puede empeorar la parálisis en lugar de resolverla.
7. Aversión al riesgo vs. aversión a la pérdida
- Los ahorradores son más conservadores cuando pueden obtener una ganancia, pero asumen más riesgo cuando intentan evitar una pérdida segura.
- Ante una pérdida garantizada del 25% de su fondo de emergencia, el 51% de los ahorradores optó por asumir el riesgo en lugar de aceptar la pérdida.
8. El factor familiar
- El 15% de los inversores afirma que creció viendo a un familiar invertir en bolsa, frente al 5% de los ahorradores.
- La exposición temprana a la inversión refuerza la confianza y reduce la sensación de que invertir es algo reservado a otras personas.
9. Cinco conclusiones para la industria
- La oportunidad es la activación, no el acceso.
- El interés no es el problema; la conversión sí lo es.
- La confianza importa más que la capacidad.
- Los recorridos únicos para todos dejan activos en las sidelines.
- La próxima ventaja competitiva es la activación conductual.
El informe de Invesco dibuja un panorama en el que millones de ahorradores europeos reconocen estar interesados en invertir, pero no dan el paso por barreras psicológicas que van más allá de la información o la facilidad de uso de las plataformas.
La próxima fase de crecimiento del sector financiero dependerá, según los autores, de ayudar a esos ahorradores a sentirse capaces y seguros para dar el primer paso, transformando el interés en acción y evitando que el dinero continúe atrapado en efectivo mientras se erosiona frente a la inflación.