
La inversión en redes eléctricas de distribución en la UE y Noruega alcanzará los 48.000 millones de euros en 2027. La estimación figura en el informe Power Barometer 2026 que publica Eurelectric, la patronal europea del sector eléctrico, y supone casi duplicar el gasto ejecutado en 2021.
El gasto en distribución sube de 24.000 a 48.000 millones en seis años
El documento sitúa el último ejercicio cerrado en 36.000 millones de euros en 2024, frente a los 24.000 millones que los distribuidores europeos destinaron al mismo capítulo tres años antes. Desde ahí, la proyección trabaja con un crecimiento medio anual del 12,5% que desemboca en los 48.000 millones previstos para 2027. El resultado, en seis ejercicios, es un ritmo de ampliación de red que casi dobla el de la década anterior.
Los operadores de distribución gestionan el último tramo del sistema, el de media y baja tensión que lleva la electricidad hasta el usuario final. Su inversión se traduce en kilómetros adicionales de línea, más transformadores, digitalización de la operación, y capacidad para absorber generación distribuida, desde tejados fotovoltaicos hasta puntos de recarga. Es la parte de la red que más ha cambiado desde 2021, cuando el parque generador empezó a girar hacia fuentes intermitentes.
Eurelectric sostiene que los gestores de red están dedicando niveles récord de capital a la infraestructura que exige la electrificación. El sector ha asumido una idea incómoda: sin red no hay transición posible, por mucha potencia renovable que se instale. La discusión ya no es si hay que invertir, sino a qué velocidad se puede ejecutar.
Italia acumula 348 GW en cola y Alemania 480 GW de baterías
La necesidad de más capacidad se mide en las colas de conexión. Italia acumula 348 GW de proyectos renovables variables esperando un punto de enganche, casi seis veces su capacidad renovable instalada, según los registros de el gestor de red Terna. Alemania suma alrededor de 480 GW en solicitudes de baterías y el nivel de transmisión italiano añade otros 277 GW. Eurelectric avisa de que solo una parte pequeña de esos proyectos llegará a operar.
Las colas de conexión ya no miden proyectos, miden intenciones: el sistema registra deseos con más precisión que capacidad real.
El almacenamiento avanza en paralelo a ese atasco. La capacidad de baterías a escala de utility operativa en la UE se duplicó con creces durante 2025 y alcanzó los 11,2 GW a comienzos de 2026. Alemania lidera el bloque con 2,9 GW en servicio y más de 10 GW adicionales en camino a corto plazo.
La potencia de baterías se cuenta en gigavatios, pero su valor real depende de que exista red disponible para cargarlas y devolverlas al sistema.
El contexto acompaña. La eólica y la solar aportaron el 30% de la electricidad europea en 2025, un registro inédito, y la intensidad de emisiones del sector eléctrico cayó a 182 gramos de CO₂ por kilovatio hora, mínimo histórico. Los objetivos comunitarios exigen, aun así, más de 450 GW de renovables adicionales antes de 2030.
La aritmética es sencilla y también implacable. Cada gigavatio renovable que entra en el sistema necesita capacidad de evacuación, y esa capacidad se construye con años de antelación. Cuando la generación va por delante de la red, el resultado son vertidos de energía, restricciones técnicas y proyectos que se quedan sin fecha de conexión.
El cuello de botella ya no es el capital, es el permiso
Eurelectric enumera en su propio informe los frenos que pueden retrasar el despliegue: demoras en la tramitación de permisos, recuperación lenta de los costes, incertidumbre regulatoria, cuellos de botella en la cadena de suministro y falta de mano de obra cualificada. Ninguno de los cinco se resuelve con más dinero en el balance de los operadores.
El problema de fondo es de diseño regulatorio. La distribución es una actividad retribuida sobre la base de activos, de modo que cualquier demora en reconocer los costes invertidos retrasa la siguiente inversión. En un sector con periodos regulatorios de varios años y tasas de retorno fijadas de antemano, el desfase entre lo que se gasta y lo que se reconoce puede medirse en ejercicios completos.
La retribución se decide, además, país a país. Los reguladores nacionales fijan los parámetros con los que se reconoce la inversión —base de activos, tasa de retorno y vida útil— y cualquier revisión a la baja se traduce en menos proyectos y más aplazamientos. De ahí que la patronal insista, informe tras informe, en marcos estables y predecibles a varios años vista.
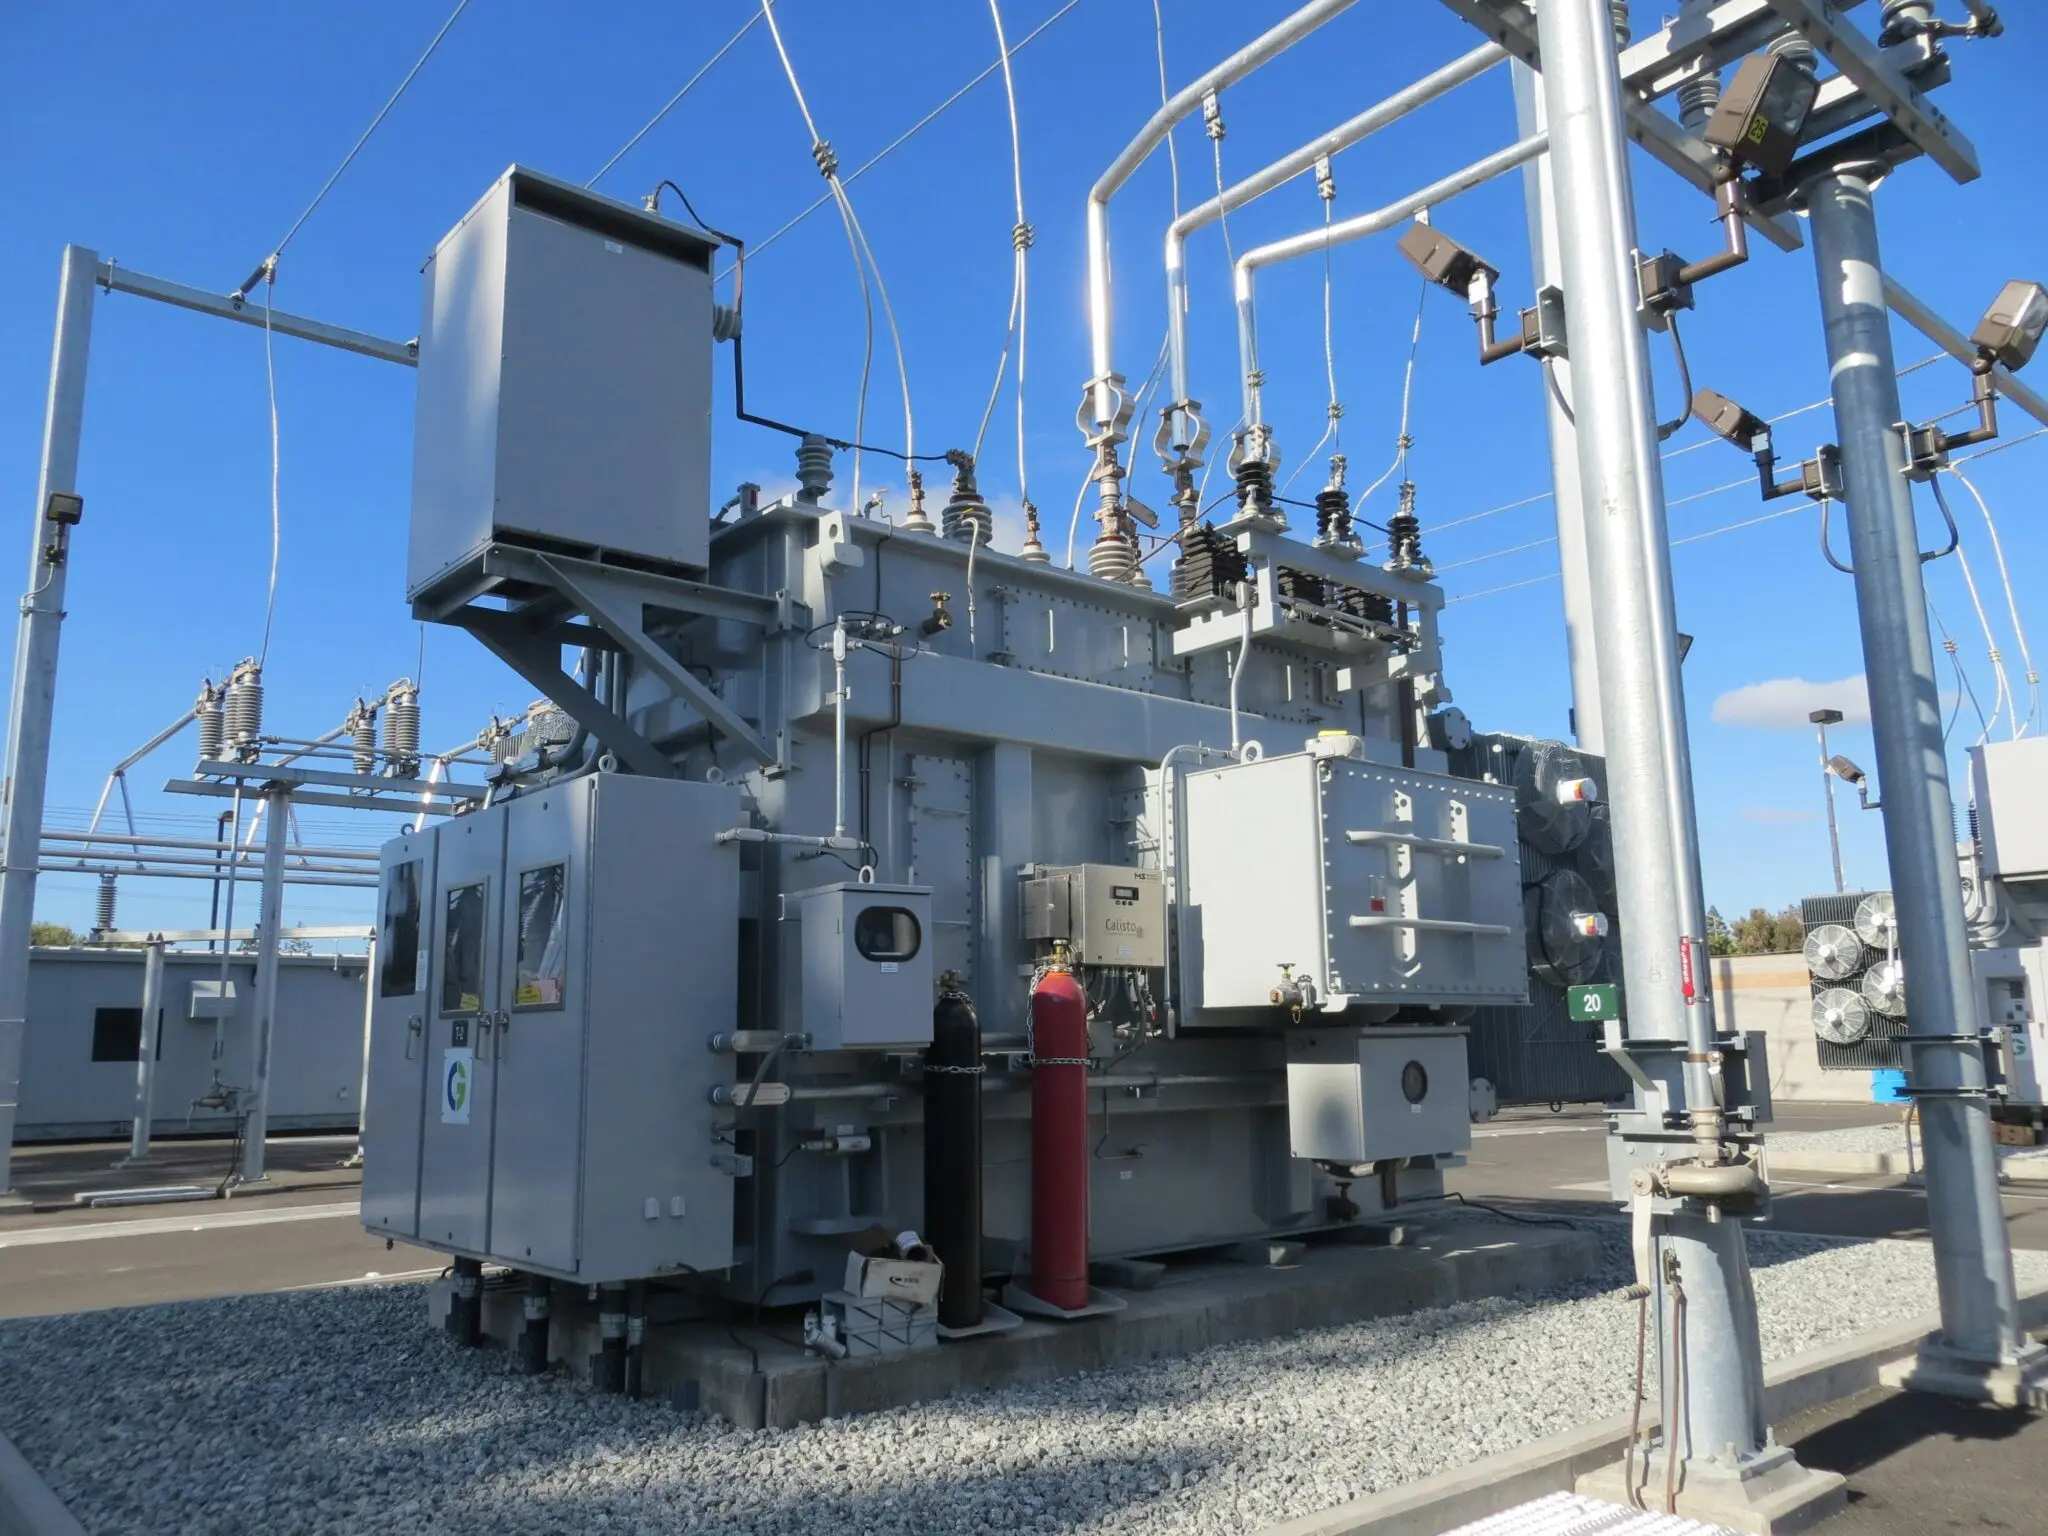
La cadena de suministro añade otra capa de fricción. Transformadores, cables y equipos de protección compiten por capacidad de fabricación en un mercado global donde la demanda se ha multiplicado en pocos años. La escasez de perfiles técnicos agrava el cuadro: sin plantilla no hay obra, por mucha licencia que se firme.
La paradoja del informe es evidente. Se invierte más que nunca al mismo tiempo que se acumulan solicitudes imposibles de atender. Italia ejemplifica el fenómeno: sus 348 GW en cola equivalen a casi seis veces la potencia renovable variable ya instalada, y Terna registra todas las peticiones sin filtrar por probabilidad de ejecución. Una parte del atasco es real; otra, puro ruido estadístico.
A ese mapa interno se suma un factor externo que vuelve a mostrar la fragilidad del sistema. El cierre del Estrecho de Ormuz empujó el precio del gas holandés TTF hasta aproximadamente el doble. Qatar, que en 2025 envió unos 12.000 millones de metros cúbicos a Europa —menos del 4% de las importaciones comunitarias—, vio alteradas sus exportaciones de gas natural licuado a comienzos de 2026 y el TTF reaccionó con una subida superior al 70% en pocos días. Los precios mayoristas europeos se mantuvieron, no obstante, muy por debajo de los picos de 2022.
La lectura que deja el informe es incómoda para el relato oficial de la electrificación. Los 48.000 millones de 2027 serán un dato contable mientras el tiempo de tramitación y la retribución de la red sigan sin resolverse. La pregunta relevante ya no es cuánto se invertirá, sino qué proporción de ese dinero se convertirá en capacidad operativa.
Eurelectric admite que solo una fracción de los proyectos en cola llegará a conectarse. La velocidad con la que se materialice esa fracción marcará la diferencia entre cumplir los objetivos de 2030 o aplazarlos una década. El indicador que conviene vigilar, por tanto, no es la cifra de inversión, sino el ritmo al que se vacían las colas de conexión.








