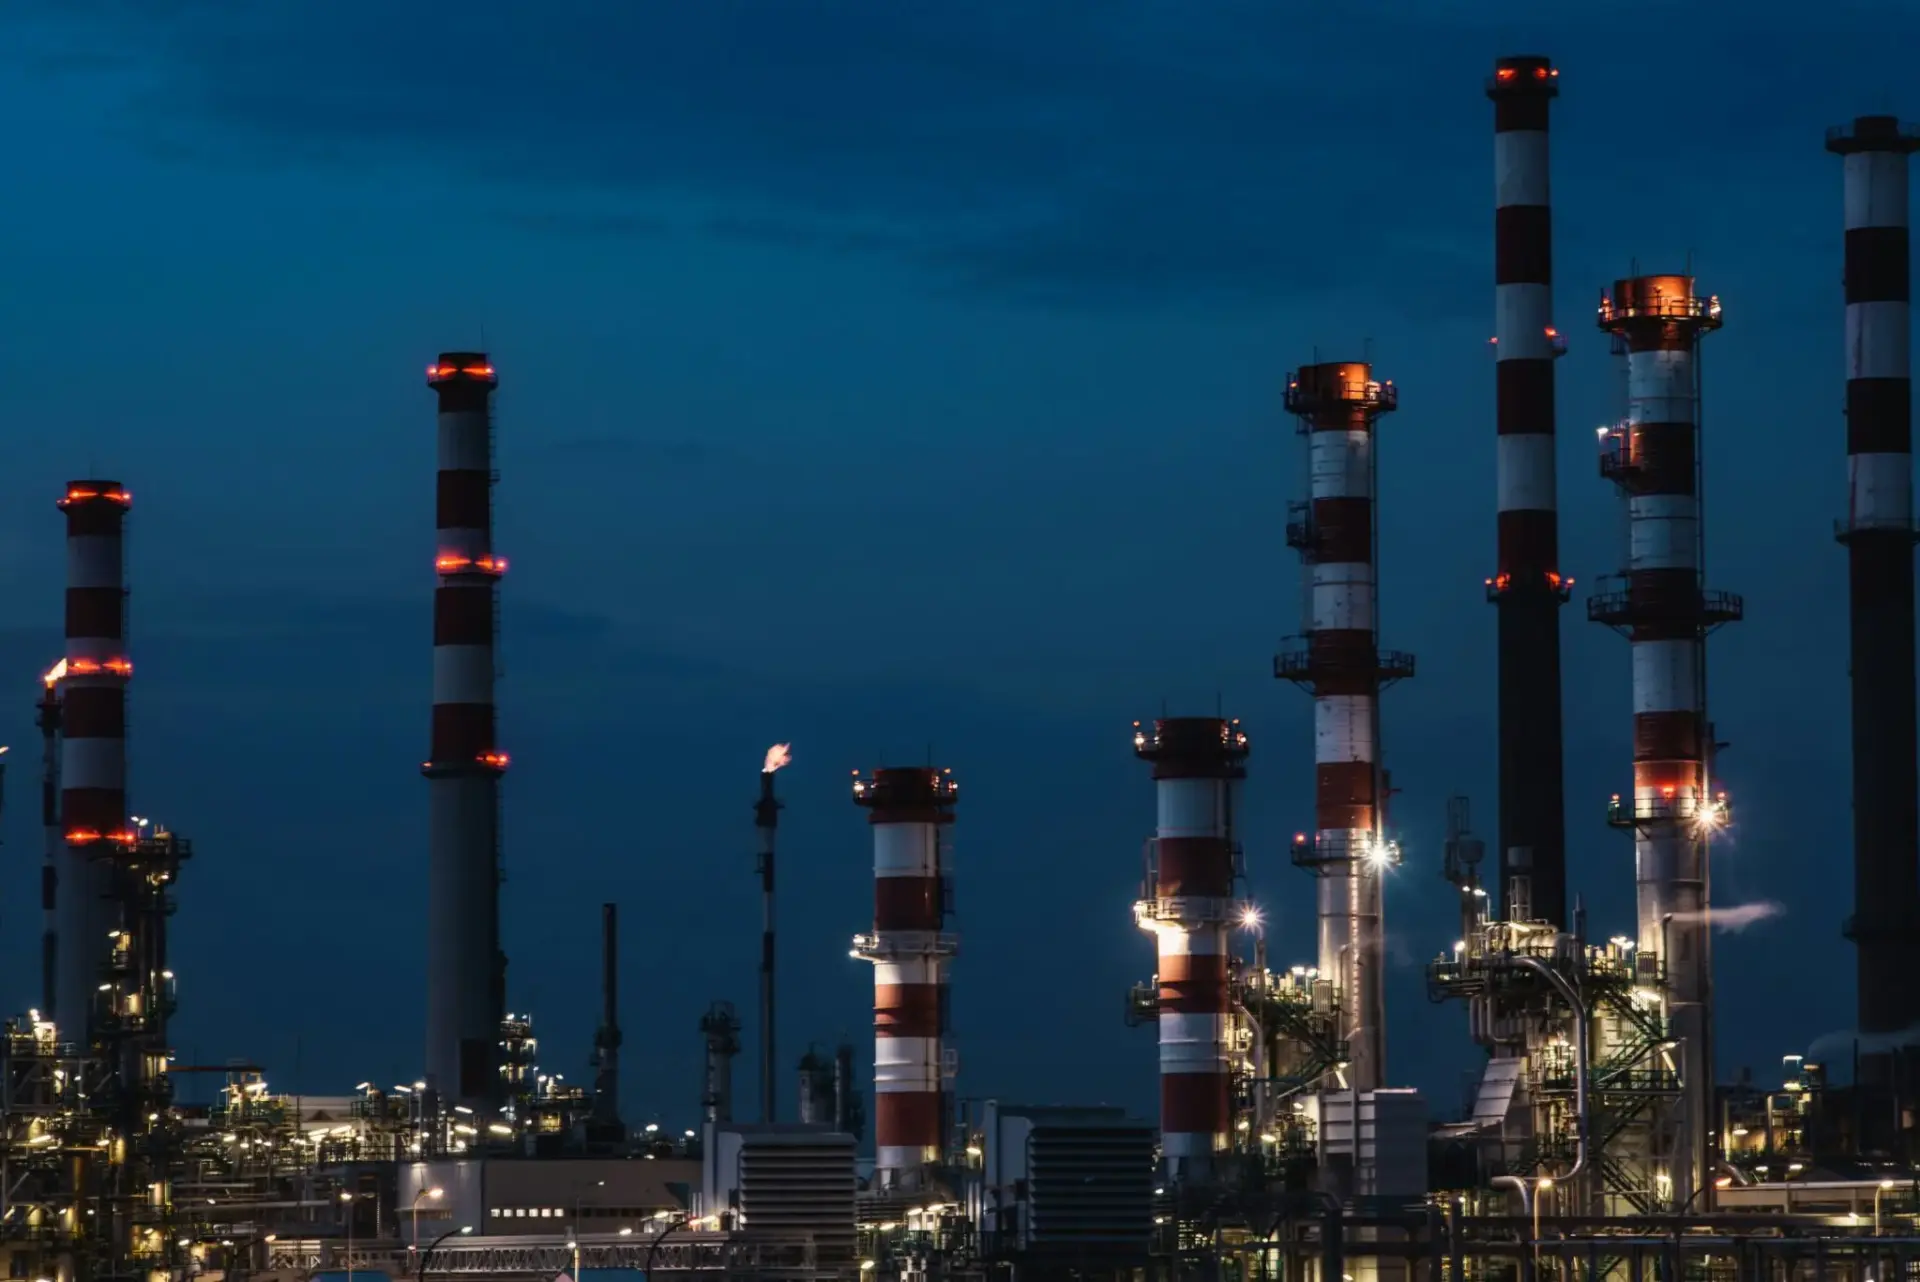
Petrobras ha recibido 388,2 millones de euros del Gobierno de Brasil por su adhesión al programa de subvenciones a la venta de gasóleo, una inyección que refuerza la caja de la petrolera estatal y alivia la presión sobre su balance.
Cuánto ha cobrado Petrobras y en qué plazo
La compañía ha detallado en una nota que el importe, 2.300 millones de reales, se ha abonado en un único tramo y se corresponde con el periodo comprendido entre el 16 y el 31 de julio. No hay fraccionamiento ni tramos condicionados: el pago entra íntegro en la caja de la petrolera, un detalle relevante en un ejercicio marcado por la volatilidad del crudo, y la presión sobre los márgenes de refino.
Desde el lanzamiento del plan, la petrolera estatal acumula una remuneración total de 12.200 millones de reales, equivalentes a 2.059 millones de euros. La subvención al gasóleo se consolida así como una de las principales palancas de liquidez no operativa de la compañía, un concepto que en otras petroleras de la región apenas tiene peso en la cuenta de resultados.
El Estado brasileño controla el 35,45% del capital de la petrolera. Ese porcentaje sitúa la operación en una zona sensible de gobierno corporativo: el mismo accionista que diseña y financia el programa es, a la vez, el principal accionista del beneficiario. Los minoritarios de la B3 y los tenedores de ADR en la NYSE observan con lupa este tipo de transferencias, que no cotizan en el mercado abierto.
Qué significa para el balance y quién lo paga
Los recursos proceden del Gobierno federal, que articuló el programa para contener el precio del gasóleo al consumidor y amortiguar el coste del transporte de mercancías. Para Petrobras, es caja de libre disposición que engorda el resultado antes de impuestos, pero no refleja necesariamente la evolución del negocio de exploración y producción.
La dimensión del programa también dice algo del sector. El gasóleo mueve el transporte de mercancías en Brasil, y contener su precio tiene un coste fiscal que el Ejecutivo traslada a la petrolera mediante este mecanismo. En la práctica, el Estado elige al operador dominante como vehículo para ejecutar su política de precios.
Un ingreso extraordinario de 388,2 millones mejora la caja hoy, pero ata el balance de Petrobras al calendario político de Brasilia.
El timing no es casual. El abono en un único tramo, correspondiente a la segunda quincena de julio, llega en un momento en el que el precio del crudo y el tipo de cambio real-dólar condicionan la caja de la compañía, y una entrada extra de recursos siempre da margen en la planificación financiera.
La arista regulatoria la ocupa la ANP, la agencia nacional del petróleo, que supervisa la política de precios de los combustibles. El diseño del subsidio condiciona la libertad tarifaria de la compañía y difumina la frontera entre su función comercial y su papel de instrumento de política energética.
En el frente bursátil, la petrolera cotiza en la B3 de São Paulo y mediante ADR en la NYSE. Sus comparables regionales —YPF en Argentina y Ecopetrol en Colombia— arrastran esquemas parecidos de intervención estatal sobre los precios de los carburantes, con el mismo efecto: ingresos extraordinarios que maquillan el resultado operativo pero introducen riesgo regulatorio.
La letra pequeña: caja hoy, riesgo político mañana
El precedente sectorial es elocuente. Las petroleras con control estatal en América Latina han vivido ciclos de subvención y desmontaje que se trasladan al mercado en forma de prima de riesgo. Cada vez que el Gobierno modifica el programa, el valor lo descuenta con volatilidad. No es caja recurrente; es caja condicionada.
Para el inversor, la clave está en la generación de caja operativa, no en esta partida. Si el flujo de explotación se mantiene sólido, la subvención actúa como colchón coyuntural. Si el negocio base se debilita, los 388,2 millones solo retrasan la evidencia. El mercado tiende a premiar esta entrada de recursos en el corto plazo y a penalizarla cuando se interpreta como dependencia.
El contraste con otras petroleras privadas es claro. Mientras compañías como Shell o TotalEnergies fijan sus precios con criterios de mercado, Petrobras sigue atada a un marco en el que el accionista de referencia puede trasladarle parte del coste social de contener los precios. Esa asimetría explica buena parte del descuento que el valor arrastra frente a sus pares internacionales.
La magnitud acumulada, 2.059 millones de euros desde el arranque del plan, equivale a una partida capaz de mover la aguja del beneficio trimestral. Es un dato que conviene separar del desempeño orgánico cuando se analiza la calidad del resultado y la sostenibilidad del flujo de caja.
📊 Las Claves para el Inversor
- Qué vigilar: La continuidad del programa de subvenciones al gasóleo y su redefinición presupuestaria en los próximos meses, que determinarán si el flujo se repite o se agota.
- Reacción del valor: El mercado tiende a recibir con alivio esta caja no operativa, aunque su impacto en la cotización se diluye si el resultado de explotación no acompaña.
- Precedente sectorial: YPF y Ecopetrol muestran que los ingresos por subvención acaban comportando prima de riesgo regulatorio cuando el ciclo político cambia.