
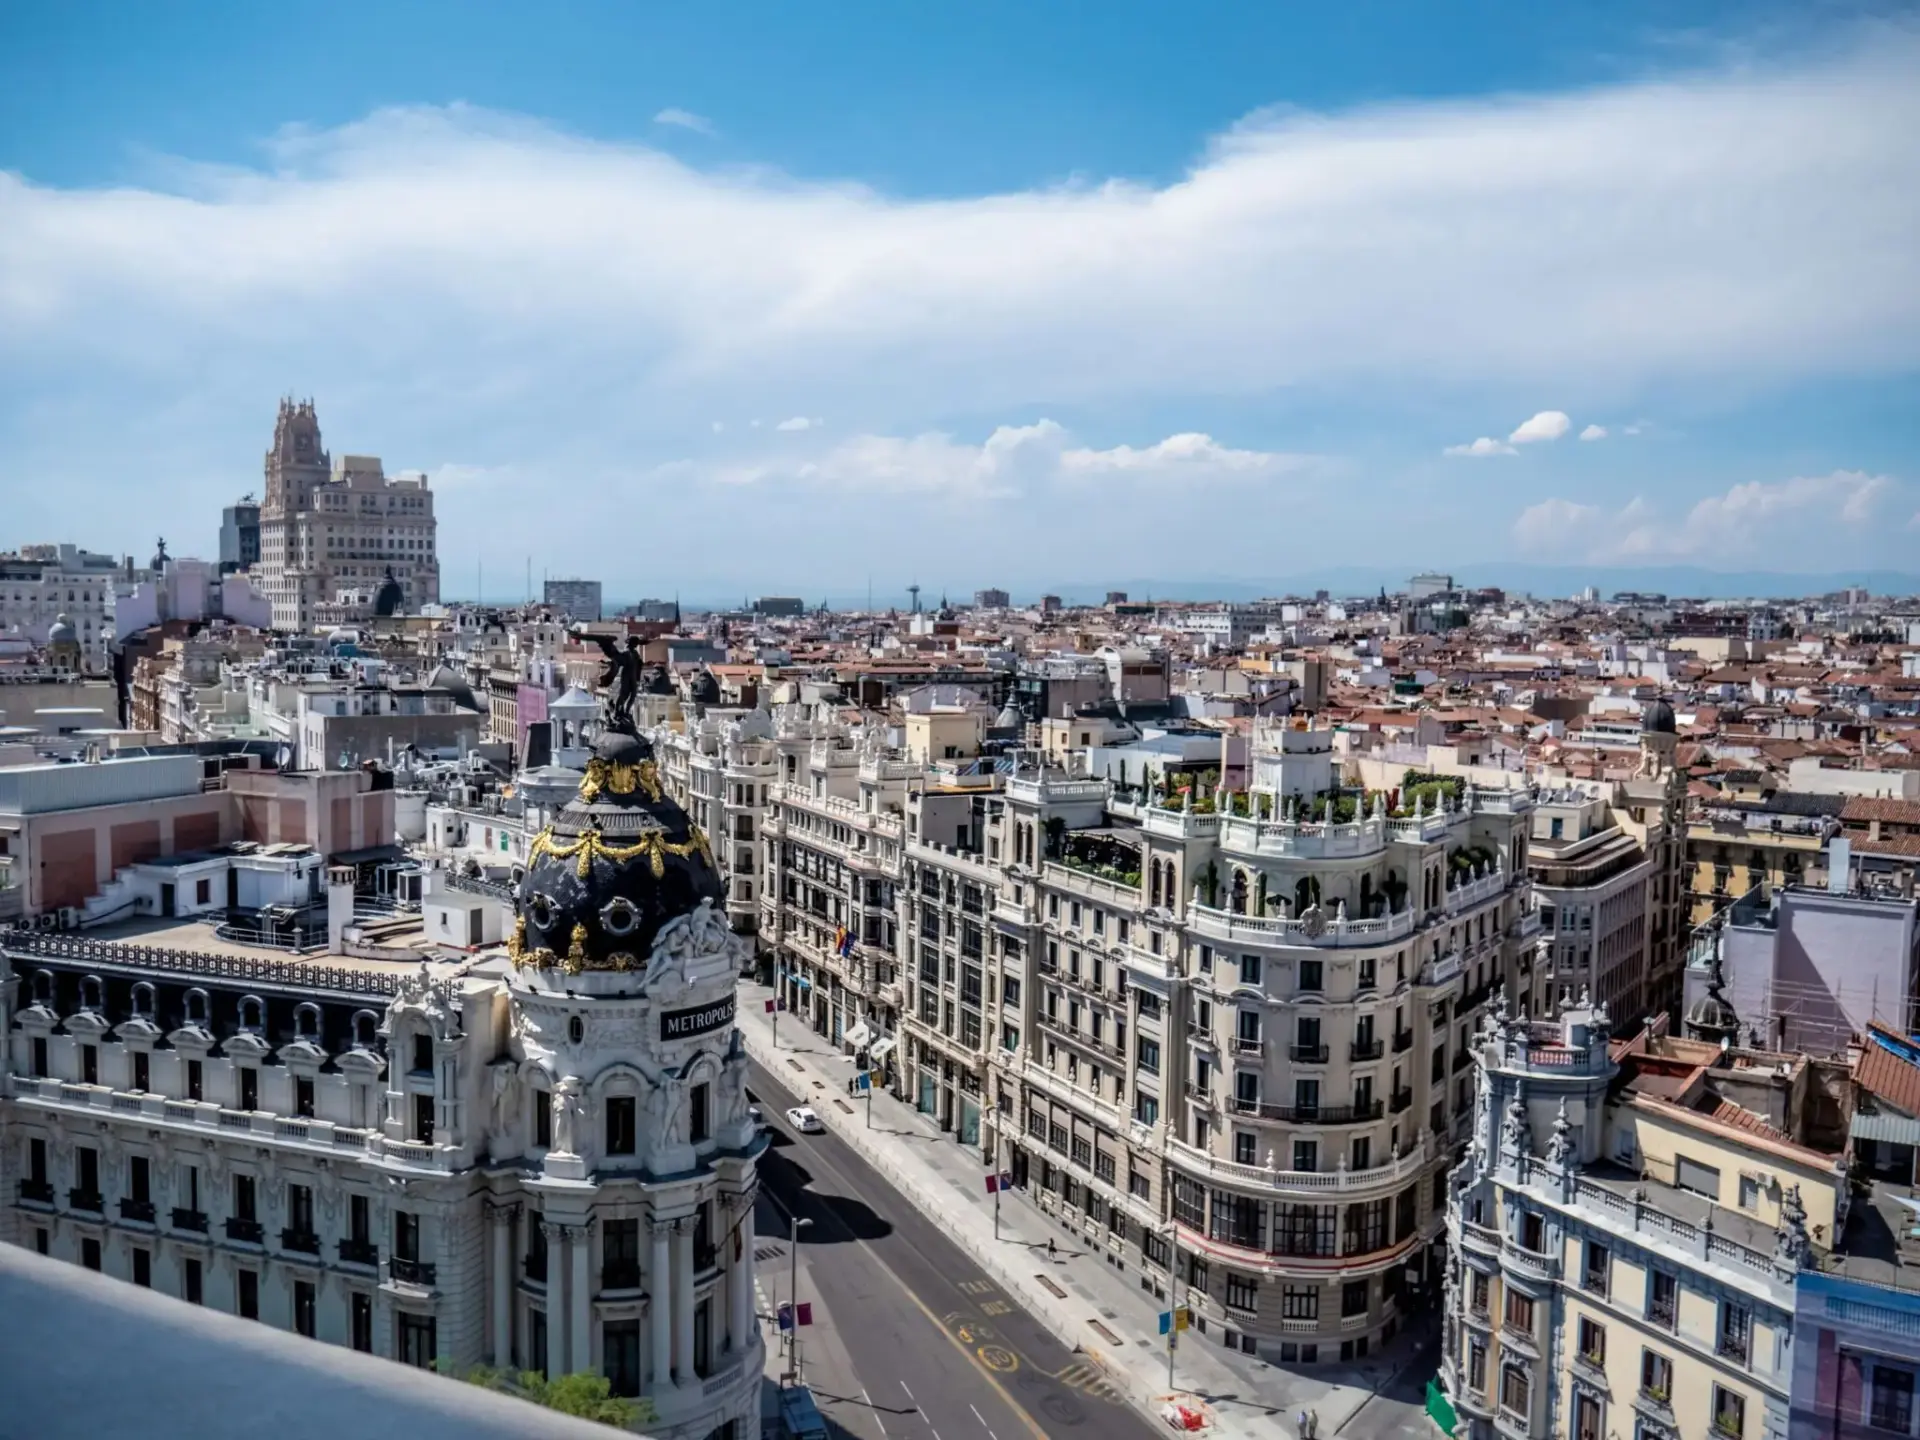
Las branded residences de Madrid concentran el mayor interés del capital internacional dentro del segmento prime español. La marca hotelera, los servicios de conserjería y unas ubicaciones irrepetibles han convertido la capital en la plaza de referencia para los grandes patrimonios.
Qué son las ‘branded residences’ y por qué Barnes coloca a Madrid en cabeza
El último Global Property Handbook de la firma inmobiliaria Barnes sitúa la capital española al frente de su Barnes City Index 2026. El informe describe un vuelco en las prioridades del comprador prime: la optimización del tiempo, la seguridad y el acceso a un estilo de vida sin fricciones pesan hoy más que el propio metro cuadrado.
El modelo añade a la propiedad privada una capa de servicios hoteleros de primer nivel. Conserjería personalizada las 24 horas, áreas de wellness, domótica avanzada y estándares de seguridad propios de un cinco estrellas. No es solo comprar una casa. Es comprar la forma de vivirla.
El socio director de Barnes España, Alvise Da Mosto, enmarca el fenómeno como ‘una evolución natural de la exigencia en el sector prime’. A su juicio, ‘el comprador actual no solo busca una ubicación excepcional o una arquitectura sobresaliente, sino un ecosistema de servicios que resuelva su día a día de forma impecable’.
Mandarin Oriental y Four Seasons: los dos nombres que explican el liderazgo de Madrid
La consolidación del modelo se mide en promociones concretas. El proyecto Mandarin Oriental Residences, en el distrito de Salamanca (Recoletos), ha entregado a lo largo de 2026 unidades de unos 200 metros cuadrados con materiales nobles y acceso a club privado, simulador de golf, cine, helipuerto y un complejo de spa con piscina cubierta de 20 metros.
En pleno centro, las Four Seasons Private Residences ocupan el Complejo Canalejas. La oferta de arrendamiento de lujo incluye activos de más de 220 metros cuadrados, proyectados por el estudio Lamela y con interiorismo de Luis Bustamante. Los residentes acceden a los servicios de la cadena hotelera a través de un Residential Concierge.
El lujo madrileño ya no se cotiza por los metros cuadrados, sino por la lista de servicios que el propietario puede externalizar desde el primer día.
La pregunta obligada es hasta qué punto el modelo es trasladable al resto del mercado español. Madrid parte con ventaja: concentra poder adquisitivo, turismo de alto nivel y una planta hotelera de cinco estrellas que ninguna otra ciudad española iguala en densidad. Barcelona compite en marca, pero arrastra la presión regulatoria sobre el alquiler turístico; Marbella y Mallorca juegan en la liga de la villa, no del apartamento con servicios. El mismo guion que funciona en Londres, Dubái o Miami no se copia sin más.
La Ficha del Inversor
La métrica que ordena este mercado es el tamaño del activo y el sello que lo acompaña. Las promociones con marca que se entregan en Madrid rondan los 200 metros cuadrados por unidad, muy por encima de la media de la vivienda nueva de la capital. Ese estándar de superficie, unido a los servicios asociados, reserva el producto a patrimonios altos y a un comprador que prioriza la experiencia sobre el precio por metro.
La tendencia a seis meses apunta a una estabilización del interés inversor más que a un nuevo pico. La oferta de branded residences sigue siendo limitada y depende de operaciones singulares en Recoletos, el eje de la Castellana o el entorno de Canalejas. Mientras el stock no crezca, la marca mantendrá su prima.
El perfil destinatario es el gran patrimonio internacional y el family office, con el comprador latinoamericano y el de Oriente Medio como principales demandantes. También entra el ejecutivo de alto nivel que busca segunda residencia en una capital europea con servicios de hotel. El pequeño inversor queda, hoy, fuera de este mercado.
El riesgo está en la coincidencia temporal de varias promociones con marca y en la profundidad real del comprador dispuesto a pagar la prima. Madrid no tiene la densidad de Londres ni la fiscalidad de Dubái, pero sí un diferencial de precio que aún la hace competitiva. El próximo test llegará cuando se comercialicen las siguientes fases y se compruebe si la demanda sostiene el ritmo. La siguiente edición del Barnes City Index medirá si el liderazgo se consolida o se diluye.








