Dos llamadas me han bastado para entender por qué Screen Holdings ha decidido mover ficha en India ahora y no hace tres años. La compañía japonesa, uno de los grandes fabricantes mundiales de equipos de limpieza de obleas, quiere empezar a suministrar al país «tan pronto como el próximo verano», según declaró su presidente, Masato Goto, a Nikkei Asia. La revelación llegó al calor de la feria Semicon India, en Nueva Delhi, donde la empresa ya tenía un stand. No es un anuncio de fábrica ni de miles de millones: es un proveedor de herramientas colocándose antes de que el cliente empiece a producir. En semiconductores, esa suele ser la señal más fiable de que algo se mueve de verdad.
Porque el interés de Screen no es un caso aislado. En paralelo, Tokyo Electron amplía su presencia comercial y de servicio en el país, y el grupo comercial Sojitz ultima un hub logístico de materiales para la futura fábrica de chips de Tata, según ha ido desgranando la prensa especializada asiática. Los tres movimientos apuntan a lo mismo: la industria nipona de equipos y materiales ha decidido que India es la siguiente frontera y no quiere llegar tarde.
Screen, Tokyo Electron y Sojitz: el aterrizaje japonés en la India
Los anuncios no son homogéneos ni tienen el mismo peso, pero tomados en conjunto dibujan una estrategia coordinada de entrada:
- Screen Holdings: el equipamiento de limpieza podría empezar a entregarse en India en el verano de 2027, según su presidente, Masato Goto, entrevistado por Nikkei Asia.
- Tokyo Electron: ampliación de su estructura comercial y de posventa para dar servicio a los proyectos fabriles que arrancan en el país.
- Sojitz: prepara un hub logístico de materiales —gases, químicos y consumibles— para abastecer la fábrica de semiconductores de Tata.
- Contexto: la feria Semicon India de Nueva Delhi funciona como escaparate y como termómetro del interés japonés por el mercado indio.
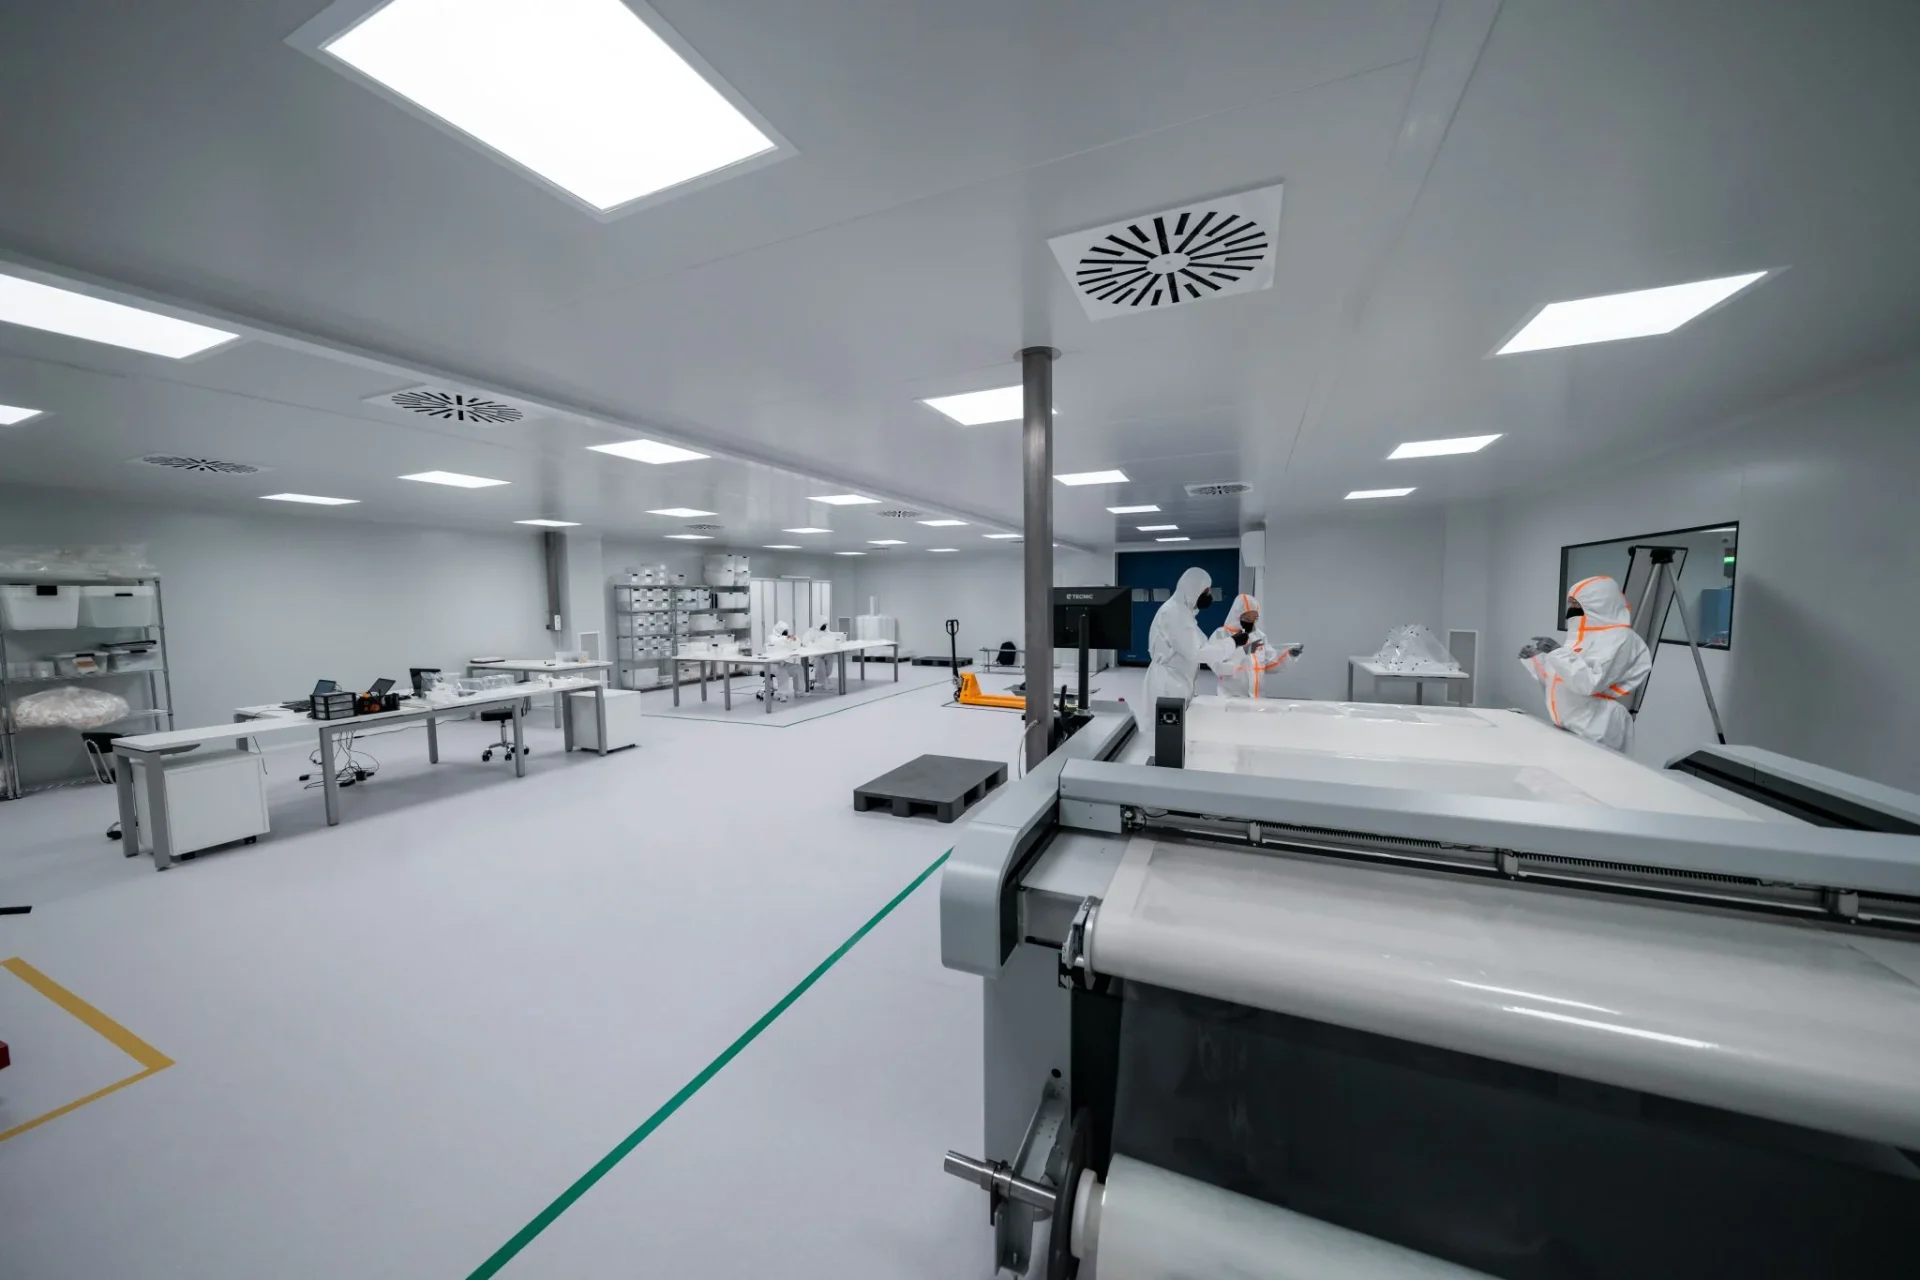
La lectura es sencilla. La limpieza de obleas es el proceso que más veces se repite dentro de una fábrica: puede ejecutarse más de un centenar de veces a lo largo de la fabricación de un solo chip. Si un proveedor instala equipos, servicio técnico y cadena de consumibles en el país, está apostando por volumen sostenido, no por un pedido puntual. Es la parte menos glamurosa del negocio y, a la vez, la más difícil de sustituir.
El detalle de Sojitz es, a mi juicio, el más relevante del paquete. Las fábricas de chips no se levantan solo con litografía: necesitan gases ultrapuros, productos químicos de grado electrónico y una logística que no puede fallar ni un día. Ese es el cuello de botella real de cualquier proyecto en un país que aún no tiene ecosistema químico consolidado. Japón no vende solo máquinas. Está intentando exportar el envoltorio completo.
El presidente de Screen Holdings, Masato Goto, ha señalado que la compañía alberga «grandes expectativas» sobre el potencial del mercado indio y que el suministro de equipos de limpieza podría arrancar el próximo verano. — Declaraciones a Nikkei Asia, septiembre de 2026
Lo que veo: Japón no vende máquinas, vende ecosistema
Tengo la sensación de que estamos ante un cambio de patrón en la estrategia japonesa. Durante dos décadas, Tokio concentró su apuesta asiática en China: allí estaban las fábricas, allí iban los equipos y allí se instalaban los ingenieros de servicio. La combinación de controles de exportación estadounidenses, presión regulatoria y la propia dinámica China+1 ha empujado a los proveedores nipones a diversificar. India ofrece lo que China ya no garantiza: alineamiento geopolítico con Washington y Tokio, un mercado doméstico enorme y subsidios canalizados a través de su India Semiconductor Mission.
Dicho eso, hay una contradicción que los datos no resuelven. Los anuncios de equipos y logística son de una escala muy inferior a los compromisos de capital que exige una fábrica de obleas. Nadie construye un ecosistema de semiconductores con un hub logístico y una oficina de servicio técnico. Falta talento especializado, falta agua ultrapura, falta la constelación de proveedores químicos que en Taiwán o Japón se ha construido durante treinta años. Si Screen empieza a entregar en 2027 y la planta de Tata todavía no produce a plena capacidad, el desfase se comerá parte del entusiasmo.
El hito a seguir es doble: el ritmo de instalación de la fábrica de Tata y la próxima edición de Semicon India, que volverá a actuar como termómetro. Si en los próximos doce meses aparecen también los fabricantes de gases industriales, la apuesta india habrá pasado de anuncio a cadena de suministro.
🌐 El efecto dominó en Occidente
El impacto directo sobre la industria española es limitado, pero el indirecto conviene medirlo con precisión.
- Equipos europeos: ASML, ASM International, BESI y Siltronic compiten con los proveedores japoneses por el mismo cliente indio. Que Screen y Tokyo Electron se instalen primero obliga a los fabricantes europeos a seguir su ritmo o ceder cuota en el próximo ciclo de pedidos.
- Precios: cada planta que entra en producción en India o Japón añade oferta de chips maduros. Es presión desinflacionista sobre componentes que compra la industria europea; en España afecta sobre todo a automoción y electrodomésticos.
- BCE y Euríbor: la señal es marginal para la eurozona. Más oferta de semiconductores abarata las importaciones y refuerza levemente el argumento de recortes y de un Euríbor a la baja.
- Subvenciones: Europa compite con India y Japón por el mismo talento y los mismos proveedores para su Ley de Chips. Cada hub instalado en Asia es una pieza que la UE tendrá que replicar o importar.