Aunque en Wizz Air hay motivos para el optimismo, la empresa no es percibida de igual manera por parte de los analistas de RBC y Citigroup. Es que ni el banco canadiense ni el estadounidense ven con toda claridad el futuro de la aerolínea húngara, en lo que puede ser un primer aviso para otras low cost como la española Volotea e incluso la popular aerolínea irlandesa Ryanair.
Desde RBC muestran una postura cautelosa y escéptica. Consideran que el mercado está descontando una recuperación demasiado acelerada («hockey stick») que no ven justificada. Sobre los objetivos a medio plazo fijados por la aerolínea para el año fiscal 2030 (10.000 millones de euros en ingresos y un margen EBIT del 10%), señalan que están por encima del consenso, pero impulsados por proyecciones de ingresos y no por visibilidad en la reducción de costes de combustible. Además, advierten que la recuperación de ganancias depende de factores volátiles como ganancias cambiarias y otros ingresos.
«Wizz no ha proporcionado previsiones para el ejercicio 2027; queda por ver si esto se traduce en una revisión al alza de las estimaciones para el ejercicio 2027, dados los diversos factores variables (incluidos los costes de combustible, los ingresos unitarios del segundo semestre y los costes excluido el combustible). El respaldo derivado de otros ingresos y ganancias por tipo de cambio en el ejercicio 2026 supone un riesgo para el ritmo y la magnitud de la recuperación de los beneficios de Wizz Air; asimismo, consideramos que la cotización de la acción descuenta una recuperación con forma de «palo de hockey» (un crecimiento exponencial tardío) mayor de la que nosotros pronosticamos», explica RBC para justificar su posición.
No es una posición demasiado distinta de la que tiene Citigroup, aunque mientras RBC recomienda infraponderar la acción, los estadounidenses recomiendan mantenerla y asumirla como «de alto riesgo». Valora de forma positiva la actualización operativa a corto plazo y califica los objetivos para 2030 como ambiciosos. Aunque el banco duda que el mercado otorgue crédito inmediato a estas metas a medio plazo, estima que su ejecución completa implicaría un valor justo de hasta 4.000 peniques en su escenario más optimista (bull case). Como principales factores de riesgo destacan el elevado apalancamiento financiero de la empresa (unas 4 veces) y la necesidad de recuperar su competitividad de costes frente a Ryanair.
Los analistas se preocupan por el resto del año de Wizz Air
Pero una de las grandes dudas alrededor de la empresa es qué ocurrirá con el segundo semestre de su año fiscal 2026 (entre octubre y marzo). Es un período clave para el sector en Europa, empujado por los viajes navideños, y para el que la empresa ya ha anunciado una reducción en su capacidad para transportar viajeros.
La compañía decidió reducir un 5% (5 puntos porcentuales) su capacidad proyectada para la segunda mitad del año. Si bien ambos análisis ven este ajuste como una decisión oportuna y acertada («welcome move») para gestionar los altos costes del combustible y el entorno geopolítico, no deja de ser una importante reducción de plazas.
RBC aclara que, a pesar de este recorte, el crecimiento de capacidad en la segunda mitad seguirá siendo elevado (24% interanual en asientos según sus cálculos). Aun así, Citi destaca como un punto fuerte que la compañía afronta la temporada invernal con un nivel de liquidez de 2.200 millones de euros.
¿Riesgo en las low cost de la aviación?
No parece fácil ignorar que estos avisos alrededor de Wizz Air llegan al poco tiempo de que Ryanair, su principal rival en el sector, hiciera lo propio. Es que la irlandesa también ha reducido su capacidad de forma significativa este invierno. Es un dato que recuerda la advertencia de que las aerolíneas low cost se podrían ver obligadas a reducir su capacidad si la crisis en Irán se sigue alargando en el tiempo.
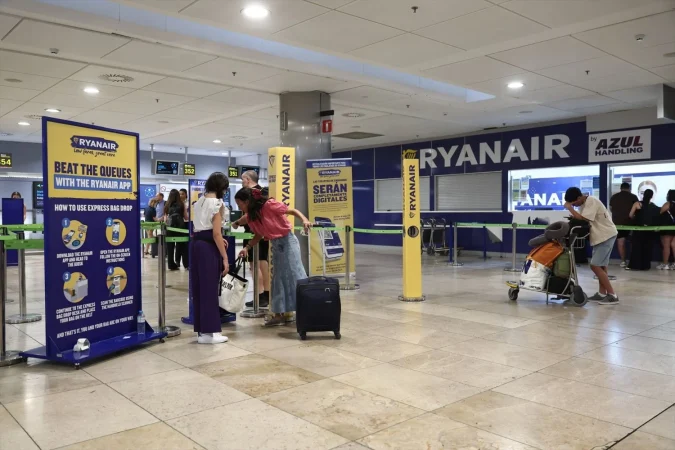
De hecho, los húngaros no son los únicos en reducir la capacidad de su empresa para la temporada invernal. Ryanair ha activado los primeros recortes de su programación de invierno por el encarecimiento del queroseno de aviación, el combustible que mueve a los aviones comerciales. La aerolínea irlandesa no ha publicado un calendario completo de cancelaciones, pero algunos aeropuertos ya han empezado a ver desaparecer vuelos.
Los primeros ajustes se concentran en Italia. En Lamezia Terme, Treviso y Bérgamo hay menos frecuencias hacia casi todos los destinos, según la información adelantada por Preferente. La mayoría de las rutas se mantiene, pero el ajuste reduce la capilaridad de una red que Ryanair alimenta con mucha rotación de aviones y tarifas bajas.