La historia de Puma en términos de acciones se centra cada vez más en el camino hacia el ejercicio fiscal 2027, con la adquisición pendiente por parte de Anta de una participación del 29% como catalizador clave para la credibilidad estratégica a medio plazo, particularmente para su negocio en China. Las acciones de saneamiento actuales han sido rápidas, con un enfoque continuo en un mercado limpio para finales de este ejercicio fiscal de 2026.
En este sentido, Puma cuenta con la oportunidad de ganar cuota de lineal. Los comentarios de los clientes mayoristas por eso han puesto de manifiesto un entorno de consumo más cauteloso. La compañía deportiva ha avanzado considerablemente en la depuración del canal y en la reducción de las ventas a grandes cadenas minoristas. Puma percibe así una oportunidad significativa para ganar cuota de lineal en las categorías ‘running’ y ‘training’.
Sin ir más lejos, el experto de RBC Capital Markets, Piral Dadhani, apunta que «Puma está experimentando un reinicio significativo que tomará la mayor parte de este 2026 para liquidar inventarios y ajustar el tamaño de la empresa, lo que incluye así una reducción del personal. Al mismo tiempo, un nuevo equipo de liderazgo está en proceso de reconstruir el desarrollo de productos, la innovación y la mejora de la estrategia de comercialización».
Fuente: MERCA2
Los puntos clave de Puma
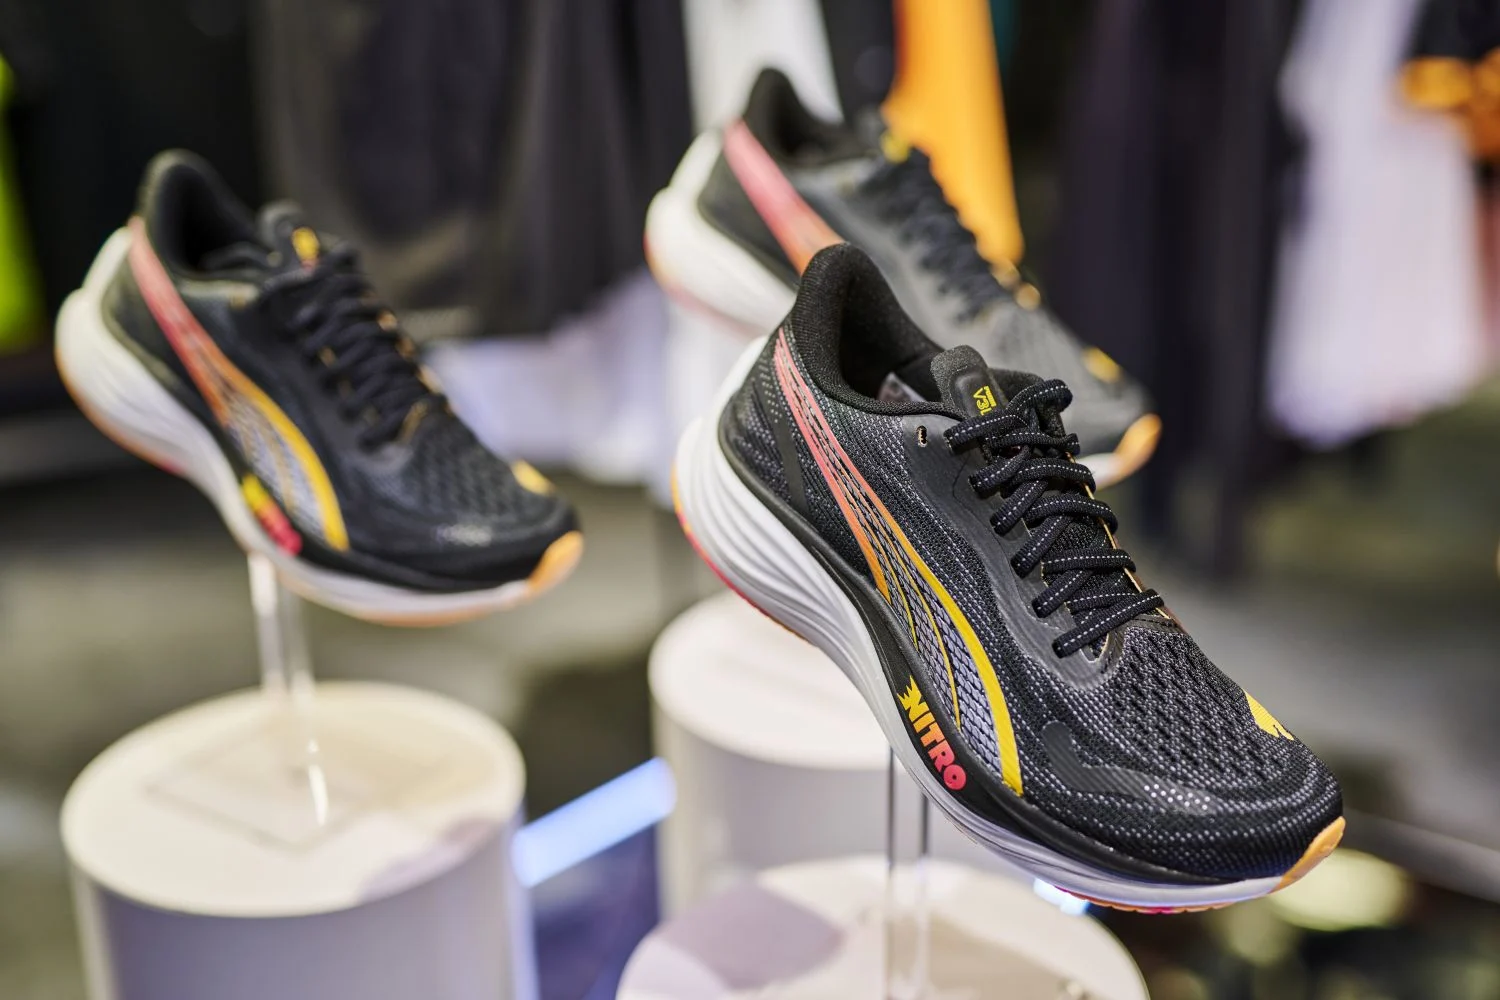
Puma se quiere centrar en el ‘running‘ como fuente de crecimiento. La compañía deportiva está ganando impulso en la categoría pese a partir de una base baja frente a la competencia, pero está registrando tasas de crecimiento superiores a la media del sector. Asimismo, la compañía busca consolidar su credibilidad desarrollando campañas de base con clubes de ‘runners’.
Asimismo, Puma ha triplicado su equipo de ventas especializado en asistencia técnica enfocado en el mercado de tiendas especializadas de running en Norteamérica. La marca deportiva está demostrando su credibilidad en esta disciplina, ya que 30 de los 100 primeros clasificados, tanto en categoría masculina como femenina, del Maratón de Londres de 2026 compitieron con zapatillas ‘running’ de Puma.
«Puma ha lanzado ‘Project 3’, un programa de apoyo especializado diseñado para ayudar a los corredores de maratones a bajar de la barrera de las tres horas»
Monique Pollard, analista de Citi
Siguiendo esta línea, la compañía ha llegado a alcanzar una colaboración con Hyrox, que sigue siendo un factor diferenciador clave para Puma, tras asegurar los derechos exclusivos para productos de la marca Hyrox durante los próximos cuatro años. La zapatilla de entrenamiento híbrido es un claro ejemplo de la revalorización de la marca y se comercializa exclusivamente en canales de venta a precio completo como Foot Locker o JD.
Por otro lado, el anuncio de la inversión accionarial prevista por parte de Anta abre oportunidades en China. Puma reconoció que tiene una labor importante por delante en el país, pero destacó las oportunidades iniciales derivadas de la futura participación de Anta en su capital. «La estrategia de Anta no se puede aplicar a Puma mediante un simple «copiar y pegar», por lo que la compañía se esfuerza por situar el negocio en la mejor posición posible antes de que se cierre la operación prevista», afirman desde Citi.

Tampoco hay que olvidarse de la categoría ‘lifestyle’, donde el modelo ‘Speedcat’ mantiene un fuerte impulso. Los directivos de Puma destacan el gran dinamismo de los modelos de perfil bajo, especialmente en las regiones de Asia-Pacífico y Norteamérica. El grupo está limitando actualmente la distribución a canales de venta a precio completo, tras haber aprendido de errores pasados que provocaron un exceso de oferta en el mercado, y está obteniendo resultados sólidos, con mayores tasas de venta a precio completo en canales premium.
Más allá del Speedcat, Puma señaló que el atractivo de sus marcas de zapatillas ‘lifestyle’ sigue enfrentándose a ciertos desafíos y prevé que, a corto plazo, el crecimiento provenga en mayor medida de la categoría Performance que de la Lifestyle.
Los expertos hablan de Puma
Sin ir más lejos, Puma debe tener en cuenta cuatro aspectos que han señalado los analistas de RBC Capital Markets. En primer lugar, los comentarios sobre el entorno actual de comercio y demanda; los posibles cambios en las previsiones y expectativas para el ejercicio fiscal de 2026 de cara al ejercicio fiscal de 2027; el estado de la cartera de pedidos; y, por último, la actualización sobre las prioridades estratégicas, incluyendo marketing, distribución e innovación de productos.

Fuente: MERCA2
«Para el ejercicio fiscal de 2026, reducimos los ingresos en un 1% (-3,5% orgánico desde -2,4%), aumentamos el margen bruto (48,3% desde 47,2%) y mantenemos los gastos operativos sin cambios, lo que resulta en un incremento del 2% en el EBIT reportado, con un EBIT ajustado menor en -69 millones de euros debido a menores costos extraordinarios», afirma RBC Capital Markets. Para el ejercicio fiscal 2027, pronosticamos un crecimiento orgánico del 4% (desde el 6%), un margen bruto del 48,0% y un EBIT de 128 millones de euros (desde 211 millones de euros), lo que está muy por debajo de las estimaciones anteriores.
Las acciones de Puma cotizan actualmente a 0,7 veces el EV/ventas (estimado para 2027), lo que representa una desviación estándar por debajo de su promedio a largo plazo y del promedio del sector. La valoración podría ser favorable si Puma logra una recuperación significativa de sus ganancias. «Sin embargo, consideramos que es prematuro emitir un juicio al respecto, dado el ciclo deportivo moderado, la fragmentación del mercado y las promociones en EE. UU. y EMEA«, expresan los analistas.