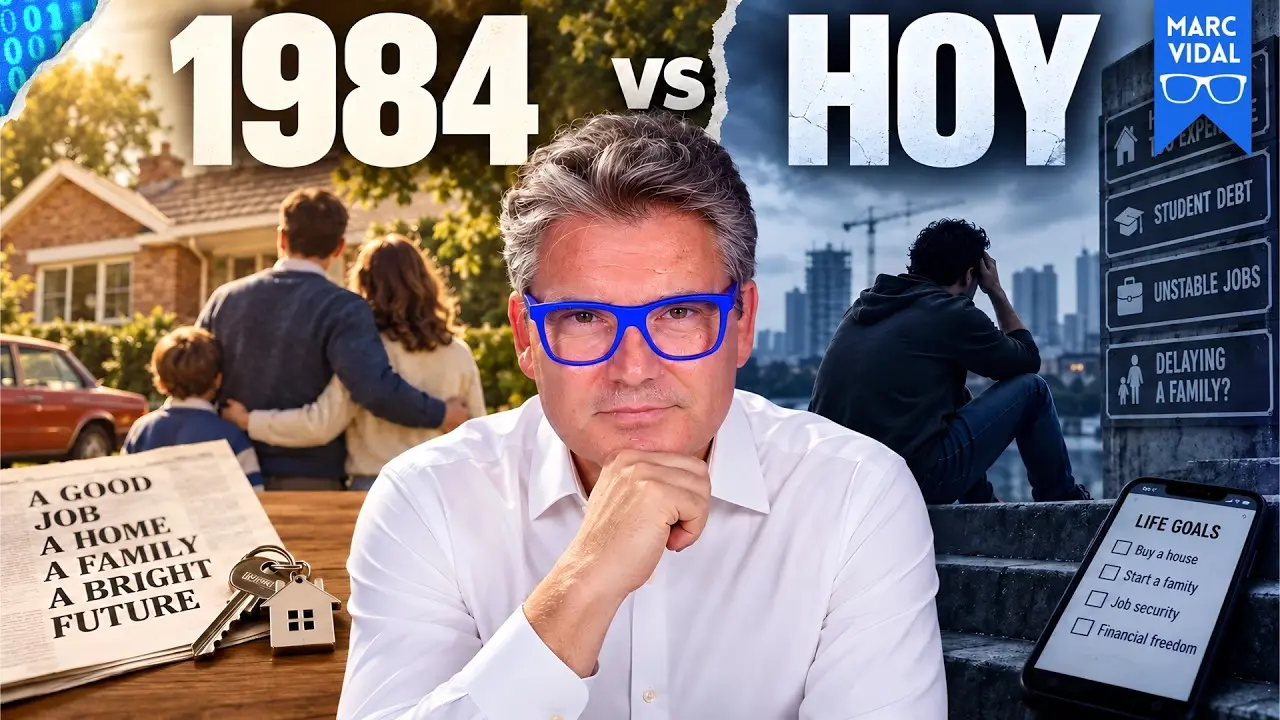
Marc Vidal lo resume con una imagen incómoda: dos personas de 30 años separadas por cuatro décadas. La primera trabajaba, mantenía una familia y pagaba una hipoteca. La segunda también trabaja, acumula más títulos y cobra más, pero alquila, comparte piso o sigue dependiendo de sus padres. En su último análisis, el divulgador económico sostiene que ninguna de las dos es más responsable ni más vaga: juegan la misma partida con reglas distintas. Y una de esas partidas es bastante más cara.
El vídeo arranca con un gráfico que el propio Vidal califica de demoledor. Tres hitos que en 1984 definían la vida adulta en Estados Unidos -vivir de forma independiente, haberse casado al menos una vez y tener vivienda en propiedad- han caído de forma simultánea y sin rebote en las cuatro décadas siguientes. El patrón se repite en buena parte del mundo occidental, España incluida. La vida adulta se ha convertido, dice, en un producto de lujo.
Tres hitos que se desmoronan a la vez
Los datos que cita el presentador son elocuentes. El porcentaje de treintañeros estadounidenses que vivían de forma independiente pasó del 83% al 67%. Los que se habían casado alguna vez cayeron del 78% al 45%. Y los propietarios de una vivienda se desplomaron del 47% al 29%. Tres líneas que descienden en paralelo y que, según Vidal, no pueden explicarse apelando solo a un cambio de gustos o de prioridades personales.
En el caso español, la edad media de emancipación ronda los 30 años según Eurostat, frente a los 26 de la media europea. Se abandona el hogar familiar, ironiza el divulgador, cuando la propia estadística ha dejado de considerar joven a quien se va.
Más formación, más ingresos… más lejos del objetivo
El análisis desmonta el tópico de la generación vaga con datos. Entre los estadounidenses de 30 a 34 años, el porcentaje con al menos una licenciatura pasó del 24% al 44% entre 1993 y hoy. La proporción que trabaja a tiempo completo subió ligeramente. Y los ingresos medianos, ajustados por inflación, crecieron de unos 32.800 a unos 44.500 dólares anuales. Sobre el papel, esta generación debería independizarse antes que sus padres, no después.
El problema, subraya el presentador, es que un salario no dice gran cosa hasta que se comprueba qué compra. La vivienda se ha comido buena parte de esa prosperidad: el alquiler absorbe una porción creciente de la nómina mientras la entrada exigida por los bancos permanece fuera del alcance.
‘Hemos convertido la vida adulta en un producto de lujo. Y como todo producto de lujo, tiene lista de espera.’
— Marc Vidal
La entrada, no la cuota, es el verdadero muro
Vidal insiste en una distinción que suele pasar desapercibida. Una cosa es poder asumir una cuota mensual y otra muy distinta haber reunido la entrada. El índice de accesibilidad inmobiliaria de Estados Unidos, que mide si una familia con ingresos medianos puede pagar una vivienda de precio mediano con una hipoteca convencional, se situaba en julio de 2026 apenas por encima de los 103 puntos. Ese 100 significa que la familia llega justa. Y todo ello suponiendo que ya dispone del 20% de entrada.
En España por ejemplo, el Consejo de la Juventud calcula que un menor de 30 años necesitaría destinar cuatro años completos de sueldo íntegro únicamente a la entrada. Cuatro años sin gastar un euro en nada más. El banco puede considerar que tienes capacidad de pago y negarte la hipoteca al mismo tiempo porque no has ahorrado lo suficiente. Puedes demostrar durante años que pagas un alquiler más caro que la propia cuota, pero eso no te acerca ni un centímetro al préstamo.
Estudiar también se ha convertido en una hipoteca previa
A ese muro se suma otro, especialmente pesado en Estados Unidos. Entre los treintañeros, el porcentaje con préstamos estudiantiles pasó del 18% en 1992 al 39% en 2022, y la deuda mediana ajustada por inflación creció de forma notable. Vidal no sostiene que estudiar sea una mala inversión, pero advierte de que se ha convertido en una inversión tremenda que muchos jóvenes comprometen antes de cobrar su primer sueldo serio. Investigaciones de la Reserva Federal vinculan esa deuda con el retraso en la compra de vivienda.
¿A quién le conviene que el retraso continúe?
Aquí el análisis se vuelve explícitamente político. Vidal sostiene que este retraso le sale rentable a demasiada gente como para que alguien tenga prisa en corregirlo: a quien ya tiene casa y ve revalorizarse su patrimonio, y a quien vive precisamente de que valga más. Algunos lo provocan, otros simplemente se dejan llevar. La vida adulta, concluye, no ha desaparecido: lo que se ha movido es su puerta de entrada.
Qué significa esto para el bolsillo del lector
Para quienes están en esa cola, la lectura práctica es incómoda. El dinero apartado para la entrada pierde valor cada mes que pasa mientras el precio de la vivienda no se detiene. Vidal lo formula como una advertencia financiera: el efectivo quieto no está a salvo. El vídeo incluye en este punto un patrocinio de la plataforma de inversión Mintos, con condiciones promocionales vigentes hasta el 30 de septiembre de 2026, que el presentador presenta como una vía para diversificar ese ahorro. Conviene recordar que toda inversión conlleva riesgo de pérdida de capital.
Más allá del patrocinio, el mensaje de fondo es estructural. Si la emancipación, el matrimonio y la propiedad caen al mismo tiempo en países con sistemas distintos, la explicación no puede ser cultural. Es el acceso a la vivienda el que marca la diferencia entre una generación que llegaba y otra que espera. Y mientras la entrada siga siendo el requisito decisivo, el debate sobre el esfuerzo juvenil seguirá siendo, cuando menos, tramposo.
La tesis conecta con un debate instalado desde hace años en la economía europea. La generación que más formación acumula de la historia es también la que más tarda en alcanzar hitos que sus padres daban por descontados. No por falta de esfuerzo, insiste Vidal, sino porque la vida adulta se ha convertido en una fila india: primero una formación más larga y costosa, después un empleo que estabilizar, luego deudas, alquileres y ahorro, y solo entonces, si todo encaja, la posibilidad de plantearse el resto.
Queda una pregunta abierta que el propio Vidal deja flotando: si la vida adulta no ha desaparecido sino que ha movido su puerta de entrada, ¿cuánto tiempo más aceptaremos que esa puerta siga cerrada con llave para quienes más han estudiado?
Puedes ver el análisis completo en el vídeo original de Marc Vidal en YouTube.