El riesgo climático tensiona la rentabilidad del seguro español pese al récord de primas de 48.998 millones de euros. El avance interanual fue del 8,75% entre enero y junio, según Unespa. La prioridad ya no es solo crecer: es convertir ese crecimiento en rentabilidad técnica sostenible.
Javier Olaso, socio responsable de Seguros de KPMG en España, sostiene que el sector atraviesa ‘uno de sus momentos más sólidos’. La frase no es un eslogan de feria. Se apoya en el crecimiento de primas a doble dígito de 2025, en beneficios sectoriales en máximos históricos y en niveles de solvencia que aún resisten, aunque en normalización gradual.
Los datos de Unespa desglosan el negocio por ramos. El seguro de Vida creció un 13,25%, hasta 21.610 millones de euros, mientras que No Vida elevó su facturación un 5,45%, hasta 27.388 millones. Son cifras que reflejan ‘solidez estructural y no un repunte meramente coyuntural’, según Olaso.
Olaso precisa que lo relevante no es únicamente alcanzar un máximo histórico de primas. Es la capacidad del sector para transformar ese crecimiento en rentabilidad técnica sostenible y valor para el cliente. En distribución, KPMG anticipa una progresiva diversificación de canales: bancaseguros, mediación profesional, acuerdos con comercios y plataformas.
Ikea y Carrefour ejemplifican la tendencia. La cadena sueca ha empezado a ofrecer seguros de hogar en Reino Unido junto con la compra de muebles. El grupo francés ya comercializa pólizas de Mapfre en España a través de su agencia de seguros vinculada. La ventaja competitiva, apunta el socio de KPMG, dependerá menos de un canal concreto y más de integrar producto, datos, servicio y experiencia de cliente.
El seguro español no tiene un problema de primas; tiene un problema de margen cuando la factura climática se repite año tras año.
El récord de primas no esconde la presión climática
El negocio de Vida continuará previsiblemente al frente del crecimiento durante el segundo semestre, aunque con una evolución más moderada que la de 2025. Olaso espera que la estabilidad de los tipos de interés y el comportamiento de los mercados sigan respaldando la demanda de productos de ahorro e inversión. De fondo, el envejecimiento de la población y la necesidad de complementar el ahorro para la jubilación refuerzan el papel del seguro de Vida como previsión financiera a largo plazo.
Las rentas vitalicias y los productos de ahorro-jubilación muestran el recorrido del ramo. KPMG insiste en que el liderazgo de Vida no responde solo a un entorno de tipos favorable, sino a una tendencia demográfica y a una necesidad que sostendrá la demanda en los próximos ejercicios. No es una moda de ciclo. Es una derivada del reto de la longevidad.
Vida, salud y hogar: tres motores con ritmos distintos
En No Vida, la salud es el principal foco de crecimiento estructural. El ramo elevó sus primas un 6,91% en el primer semestre, hasta 7.251 millones de euros, y se consolida como uno de los grandes motores del mercado. El envejecimiento poblacional y la demanda de servicios complementarios a la sanidad pública explican buena parte del tirón.
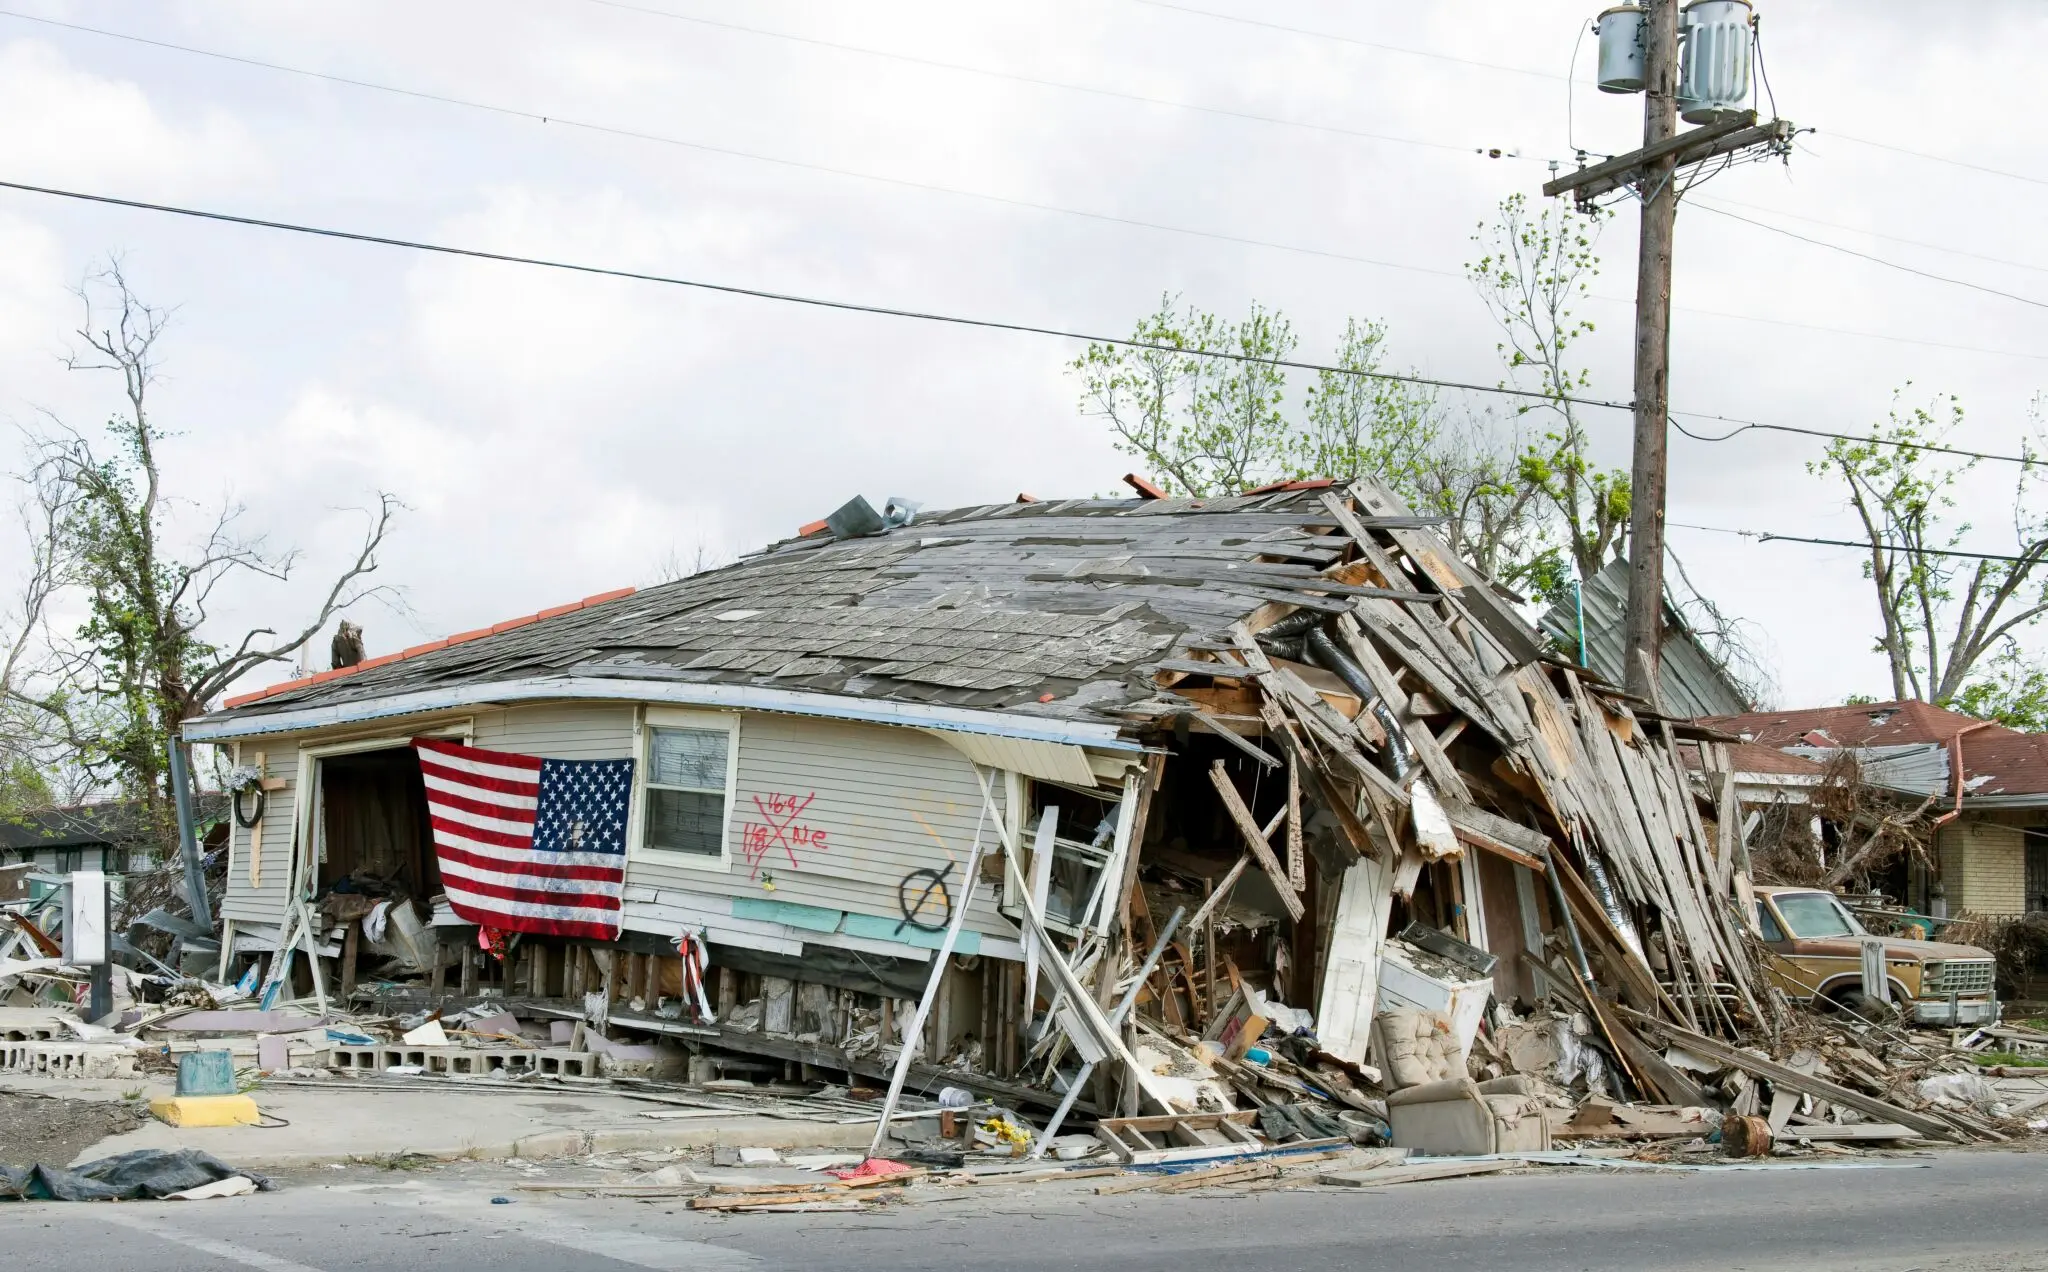
El multirriesgo de Hogar mantiene una evolución positiva en volumen, pero su rentabilidad está más condicionada por la siniestralidad climática. Tras el impacto de la dana de 2024, los ejercicios 2025 y 2026 han estado marcados por temporales, incendios de gran magnitud y episodios sísmicos. La mayor recurrencia e intensidad de eventos adversos ya no es un escenario teórico: es el escenario base.
Análisis: la rentabilidad técnica como asignatura pendiente
La transformación tecnológica es el otro vector de diferenciación. KPMG sostiene que la inteligencia artificial se extiende a toda la cadena de valor: asesoramiento, gestión proactiva de siniestros, suscripción y tarificación. La ventaja no vendrá del acceso a la tecnología, sino de combinar casos de uso escalables, datos de calidad, integración en procesos, talento y gobierno responsable. Ese es el matiz.
El seguro ciber mantiene una tendencia de crecimiento. La exposición a ataques de ransomware, brechas de privacidad y fallos de proveedores está reforzando el interés de las empresas por soluciones de prevención, respuesta y recuperación. La aplicación de DORA y el desarrollo de NIS2 elevan además las exigencias sobre resiliencia digital. La mayor capacidad disponible permite condiciones más favorables para los riesgos maduros, mientras las compañías con controles insuficientes o alta dependencia de terceros afrontan una suscripción más exigente.
Aquí es donde el análisis merece una posición propia. El sector asegurador español llega al cierre de 2026 con una base de negocio sólida, pero con una pregunta incómoda sobre la mesa: cómo sostener márgenes si la siniestralidad climática se convierte en un gasto recurrente y no en un suceso excepcional. La respuesta no puede ser solo subir primas. Eso trasladaría el coste a hogares y empresas, y acabaría por invalidar la función social del seguro.
La gestión de riesgos climáticos dejará de ser una cuestión de suscripción y de geografía. Las aseguradoras que mejor cartografíen su exposición, que más rápido ajusten coberturas y que más transparencia exijan a sus asegurados tendrán una ventaja estructural. No es una tesis apocalíptica, sino una lectura sobria de los datos de Unespa y de las advertencias de KPMG.
El cierre del ejercicio y la publicación de las cuentas anuales del sector serán el hito que confirme si la rentabilidad técnica resiste. Hasta entonces, la única certeza es que el clima ya forma parte del balance. No como nota a pie de página, sino como partida de siniestralidad que se repite.