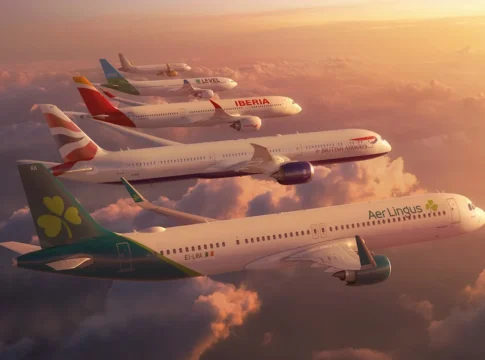
IAG ha cerrado su segundo programa de recompra de acciones y suma 1.000 millones de euros devueltos al accionista, una operación que reduce capital y sostiene el beneficio por acción.
Según la información publicada por CapitalMadrid, el holding de British Airways, Iberia, Aer Lingus y Vueling ha adquirido 97.747.488 acciones ordinarias en el marco del programa anunciado el 15 de mayo de 2026. Esas compras representan aproximadamente el 2,12% del capital social emitido de la compañía a fecha de 11 de septiembre.
La operación ejecuta la segunda mitad del plan de devolución de excedente de tesorería por importe de 1.500 millones de euros. El primer programa, por 500 millones, finalizó el 14 de mayo. Con el cierre del segundo, IAG alcanza los 1.000 millones de euros en acciones recompradas, una cifra que confirma la capacidad del grupo para generar caja por encima de sus necesidades operativas.
La cifra del segundo programa de recompra
Las acciones adquiridas se mantienen actualmente en autocartera a la espera de su amortización. La Junta General Ordinaria de Accionistas aprobó esa amortización el 18 de junio. A fecha de la información disponible, la compañía aún no ha ejecutado el paso final; la reducción del capital social es, por tanto, inminente pero no cerrada.
El impacto en el beneficio por acción es mecánico. Si el grupo amortiza ese 2,12% del capital, la base accionarial se reduce en la misma proporción y el beneficio por acción mejora cerca de un 2,2% sin que la cuenta de resultados cambie ni un euro. Esa es la palanca que sostiene la retribución sin elevar el dividendo.
Reducir capital sin tocar el dividendo es la vía más limpia para sostener el beneficio por acción cuando la caja excedente no compromete el plan de flota.
Cómo refuerza la retribución y el beneficio por acción
La mecánica es directa: menos acciones en circulación y el mismo beneficio neto elevan el beneficio por acción y, por extensión, el atractivo del valor frente a sus comparables. En una aerolínea, donde el resultado por acción fluctúa con el ciclo, este tipo de recompra actúa como estabilizador del metric.
La operación se enmarca dentro de los márgenes que permite la regulación española para sociedades cotizadas en el Ibex 35. IAG, con doble cotización en Londres y Madrid, debe coordinar los requisitos de la CNMV y del regulador británico, aunque el grueso del programa se ejecuta a través del mercado londinense, más líquido para el valor en en términos de profundidad.
En términos de política de retribución, IAG ha evitado comprometer un dividendo fijo elevado y ha optado por una devolución de capital que puede adaptarse a la evolución del tráfico aéreo y del precio del combustible. La parte ejecutada, 1.000 millones sobre un plan de 1.500, deja margen para otro programa adicional sin tensar el balance.
Lectura sectorial para el inversor
IAG no es la única aerolínea que premia al accionista con recompras. Air France-KLM y Lufthansa Group también han normalizado su retribución tras la recuperación pospandemia. Sin embargo, el holding hispano-británico se apoya en una posición de caja que le ha permitido recomprar acciones sin renunciar a la renovación de flota ni a la reducción de deuda.
El contexto competitivo añade lectura. Mientras Ryanair concentra la retribución en dividendos y recompras puntuales, IAG ejecuta un plan plurianual con amortización de capital. La operación no cambia el perímetro del grupo, pero sí mejora la comparativa del beneficio por acción y envía una señal de confianza al accionista de largo plazo.
Con todo, la operación tiene riesgos. Si el ciclo aéreo se enfría, devolver 1.500 millones de euros en lugar de destinarlos a cubrir la renovación de flota o a reducir deuda podría restar flexibilidad. El mercado estará atento a la ejecución de la amortización y a los próximos resultados del tercer trimestre, cuando la temporada alta estival ya se refleje en los ingresos.
📊 Las Claves para el Inversor
- Qué vigilar: La ejecución de la amortización de las 97.747.488 acciones ya comunicadas a la Junta.
- Reacción del valor: La reducción del 2,12% del capital sostiene el beneficio por acción y puede dar soporte al valor en el corto plazo.
- Precedente sectorial: Air France-KLM y Lufthansa ya usan recompras como palanca de retribución, lo que normaliza este tipo de programas en el sector aéreo europeo.