El dividendo de Técnicas Reunidas vuelve a la mesa del accionista. La ingeniería repartirá 21 millones de euros en enero de 2027, a cuenta del resultado del ejercicio en curso, según adelantó Cinco Días y recogen las cuentas de nueve meses remitidas al supervisor.
No es un gesto menor. La compañía que preside Juan Lladó llegó a precisar el soporte de financiación pública de la SEPI, devuelto en diciembre de 2025, y desde entonces ha reconstruido el balance hasta recuperar la retribución. El compromiso se fijó en febrero de 2026. Nueve meses después, se convierte en calendario de pago.
La cifra es modesta en valor absoluto frente a los 628 millones de caja que la empresa atesoraba a septiembre. El mensaje, sin embargo, es otro: la dirección considera que ya puede volver a pagar sin comprometer la ejecución de los proyectos adjudicados.
De los 21 millones de enero al beneficio de 119 millones
Los números acompañan. El beneficio neto crece un 10% hasta los 119 millones de euros al cierre del tercer trimestre, y los nuevos contratos firmados en el año alcanzan los 7.552 millones, de los que 368 millones corresponden a la división de desarrollo de servicios.
La facturación de los nueve primeros meses se sitúa en 4.794 millones, un 4% más que en el mismo periodo de 2025. El ebit del tercer trimestre, 98 millones, sube un 17% y eleva el margen sobre ventas al 5,7%, la referencia que la compañía había perdido durante los años de reconstrucción del negocio.
El acumulado del año cuenta otra historia. El ebit de enero a septiembre cae un 1%, hasta 203 millones, y el margen baja al 4,2% desde el 4,4% del ejercicio anterior. La guía para el cierre, eso sí, mejora: más de 6.500 millones de ingresos, un ebit en torno a 295 millones y un margen del 4,5%, por encima de los 280 millones y el 4,3% que la dirección manejaba antes.
La recuperación del dividendo no se mide por los 21 millones repartidos, sino por la capacidad de generar 628 millones de caja en nueve meses y sostenerlos.
Cartera récord de 14.141 millones y una recompra de 50 millones
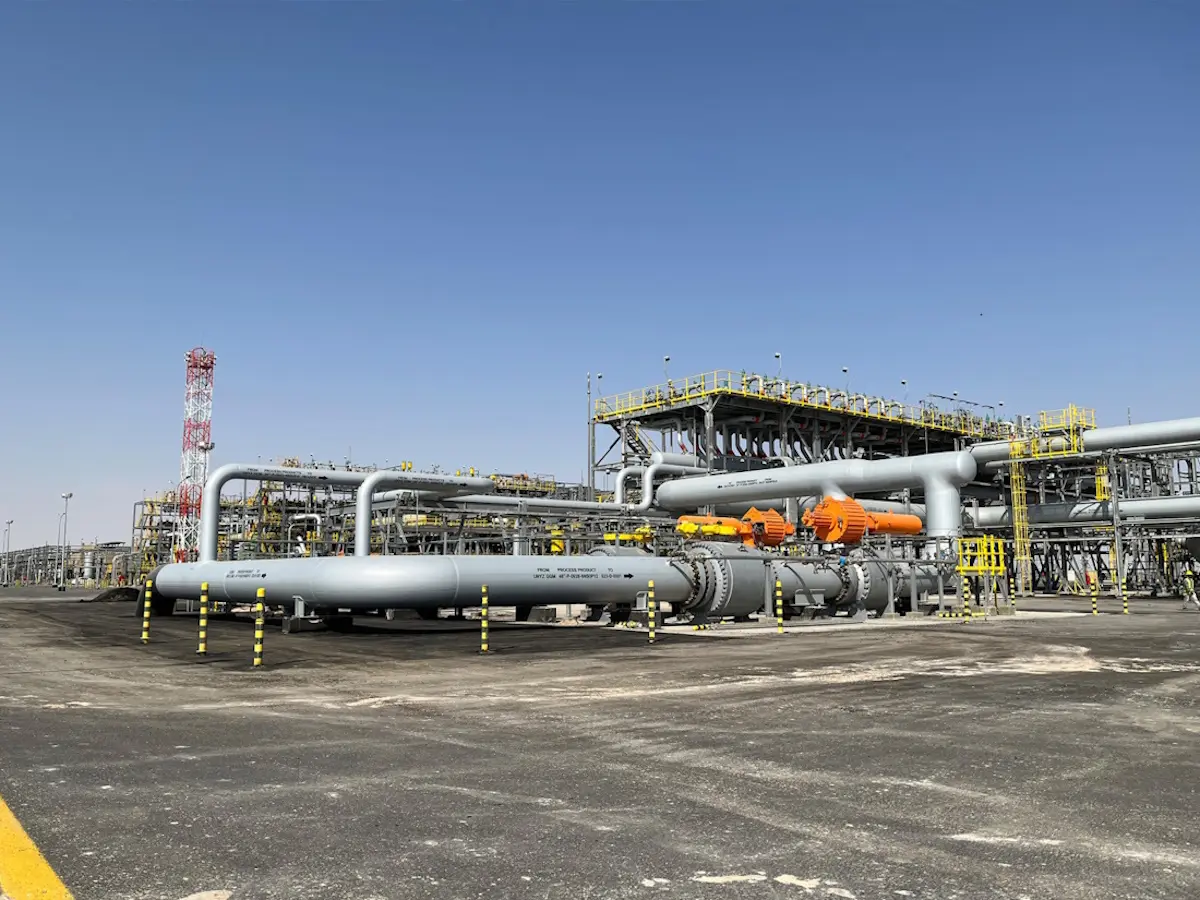
La cartera de proyectos se sitúa en 14.141 millones de euros, un 23% más que hace un año y la mayor cifra de la historia de la compañía. Las adjudicaciones del tercer trimestre sumaron 1.679 millones. Upper Zakum y Dorra —más de 1.400 millones en Oriente Próximo— explican buena parte del impulso, a los que se añaden el ciclo combinado Greenlight Electricity Center en Alberta (570 millones para el complejo de datos de Meta), la ampliación de Coastal GasLink y la descarbonización de una planta siderúrgica de ArcelorMittal en Francia.
En paralelo, en septiembre arrancó un programa de recompra de 50 millones de euros para amortizar cerca de dos millones de acciones, el 2,5% del capital, que se sumarán al 2,7% que la empresa mantiene en autocartera. Dividendo más recompra: dos vías de retribución abiertas a la vez.
Los riesgos siguen sobre la mesa. La dirección reservó 45 millones en el primer trimestre por el posible impacto del conflicto en Oriente Próximo —la ofensiva de Estados Unidos e Israel sobre Irán, lanzada a finales de febrero— y provisiona otros 30 millones por litigios. En sentido contrario, se anota 37 millones de beneficio por el laudo ganado en septiembre en el proyecto de biomasa de Teesside, en Reino Unido, donde la española y Samsung reciben 120 millones de compensación por la cancelación del contrato firmado con MGT Teesside.
La caja es el mejor termómetro. A finales de septiembre alcanzaba los 628 millones, casi el doble que los 344 millones de junio y un 47% por encima de la generada entre enero y septiembre de 2025. La cifra incluye una entrada de 450 millones por el anticipo de Upper Zakum y una salida de 133 millones por la ejecución de garantías del proyecto de BAPCO en Baréin y por la propia recompra.
El mercado premia las recompras cuando la caja sobra; Técnicas Reunidas la ejecuta mientras el margen acumulado aún no ha recuperado el 4,4% de 2025.
La ingeniería española vuelve al ciclo con deberes pendientes
Hay una lectura que conviene no perder de vista. Técnicas Reunidas no es una concesionaria: vive de la adjudicación y del cobro por hitos, no de un activo que factura solo. Eso hace que su retribución dependa de la caja disponible y no de un beneficio recurrente garantizado. A mi juicio, los 21 millones son una señal de normalización, no un giro hacia una política retributiva agresiva. Quien espere un payout elevado en los próximos años probablemente se equivoque de tesis.
El dato que sostiene la historia es la cartera: 14.141 millones, con 2.000 millones de reserva de trabajo enfocados en Norteamérica al margen de Oriente Próximo. Esa diversificación geográfica importa más de lo que parece, porque el grueso del negocio sigue concentrado en una región donde cualquier escalada bélica encarece la logística y retrasa hitos. En este sector, el grueso de los inversores institucionales miran la caja antes que la cartera. La provisión de 45 millones del primer trimestre ya anticipó ese riesgo y la dirección ha decidido no ampliarla. Es una decisión defendible, pero también una apuesta: si el conflicto se reabre, esa cifra volverá al debate.
La contradicción está en el margen. El tercer trimestre marca un 5,7% que ilusiona; el acumulado del año se queda en el 4,2%. La guía del 4,5% exige un cierre de ejercicio fuerte. Con un ebit de 203 millones a septiembre y un objetivo de 295, el cuarto trimestre tendría que aportar cerca de 92 millones, por encima de la media de los tres anteriores. Posible, pero no automático.
El calendario dará la respuesta pronto. La compañía presentará previsiblemente las cuentas del ejercicio completo en febrero de 2027, y ahí se verá si el reparto de enero tiene continuidad o se queda en un pago simbólico. También será el momento de comprobar si la recompra se ejecuta por completo y si la retribución vuelve a instalarse en la política ordinaria de la casa. Los detalles del programa de remuneración al accionista pueden consultarse en la web de inversores de Técnicas Reunidas.
Veredicto Merca2
Cotización al cierre o apertura: Sin precio de cierre confirmado en el anuncio, el valor llega a la cita con dos referencias verificables: una cartera de 14.141 millones, un 23% más, y 628 millones de caja, un 47% por encima de hace un año. La retribución total comprometida, dividendo más recompra, suma 71 millones de euros.
Clave técnica: La cota a vigilar es el margen ebit del 4,5% fijado como objetivo para el cierre del ejercicio. Con el 4,2% acumulado a septiembre, el cuarto trimestre debe aportar cerca de 92 millones de ebit para alcanzar los 295 millones de la guía.
Apunte macro: Más de 1.400 millones adjudicados en Oriente Próximo (Upper Zakum y Dorra) mantienen al valor expuesto al precio del crudo Brent y a la prima de riesgo geopolítica. Frente a los 45 millones provisionados en el primer trimestre, la dirección no ha dotado nuevas coberturas para el resto del ejercicio.