El real estate prime alpino acaba de recibir su confirmación más visible del año. Bella Hadid pagó 5,5 millones de dólares por una vivienda de 186 metros cuadrados en Crested Butte, Colorado, según publicó el Wall Street Journal el 10 de noviembre. Aislada, la cifra es una anécdota de celebridad. Puesta en contexto, es una señal de precio.
He seguido este segmento durante los últimos tres ciclos y pocas veces una operación privada ha descrito con tanta precisión el mecanismo que hoy gobierna el lujo inmobiliario de montaña. El comprador ya no persigue la estación de esquí más famosa. Persigue el valle siguiente en la jerarquía.
Una casa levantada con dos cobertizos mineros a 2.750 dólares por pie cuadrado
La propiedad mide 2.000 pies cuadrados —186 metros— y tiene tres dormitorios y tres baños. La ratio que resulta es la que importa: 2.750 dólares por pie cuadrado, unos 27.000 euros por metro cuadrado. Ese nivel no es el promedio del valle. Es la prima que el mercado paga por un producto que no se puede replicar, y esa distinción separa una anécdota de una tesis de inversión.
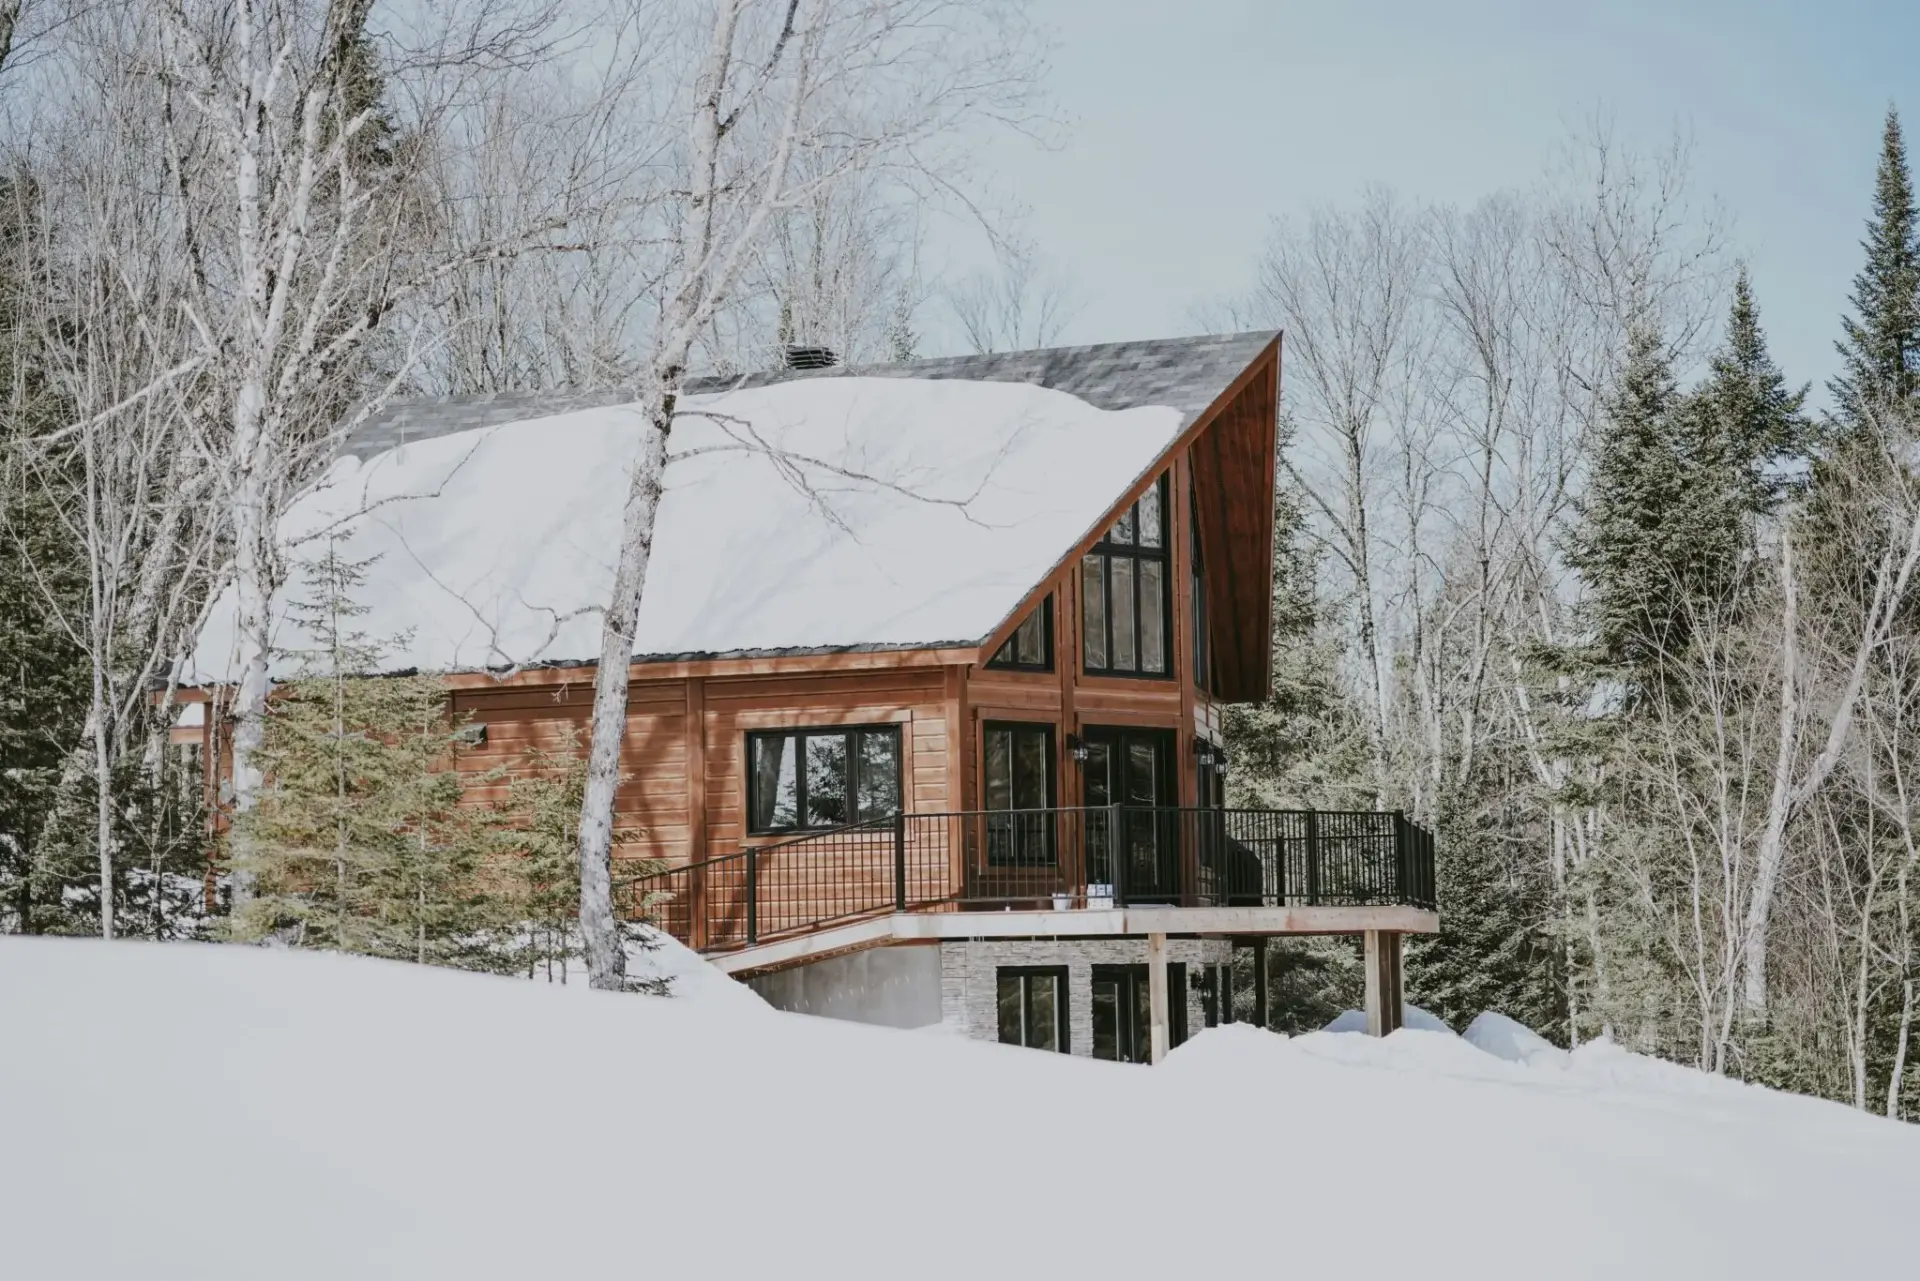
La explicación no está en los metros. Está en la procedencia. Los vendedores levantaron la casa en 2001 reutilizando dos cobertizos de mineros del carbón de principios del siglo XX, con la madera y el metal corrugado recolocados en su posición original sobre una cimentación nueva. El exterior se completó con vigas antiguas de una mina de Montana. Los suelos, con pino recuperado de un granero de Virginia del siglo XVIII.
El diseño invierte la planta para que el piso superior reciba luz cuando la nieve se acumula abajo. El techo conserva los pernos de hierro originales. La suite principal ocupa uno de los cobertizos primitivos, con chimenea de estilo kiva, tragaluces y puertas francesas a un patio de laja sobre el arroyo Coal Creek. Un bunkhouse independiente completa la finca.
En el lujo alpino, el metro cuadrado dejó de pagarse por vistas o por pistas: se paga por una historia que no se puede replicar.
Qué compra realmente el inversor en el segundo anillo alpino
Aspen es un mercado cerrado. Su suelo urbanizable es finito, el planeamiento es severo y el inventario disponible se mide en decenas de operaciones al año. La inversión inmobiliaria de lujo lleva dos décadas migrando hacia el anillo siguiente cada vez que el primario se cierra.
Crested Butte es exactamente eso. Un pueblo minero reconvertido, con aeropuerto regional, sin la presión de marca de Aspen y con un producto —casas de madera, parcelas amplias, acceso a esquí— que el mercado primario ya no ofrece a ese precio. El patrón se repite en Colorado: Vail empujó hacia Edwards y Telluride hacia Ridgway.
Conviene separar dos cosas que el titular confunde. Una, que la compradora famosa obtenga visibilidad. Otra, muy distinta, que el activo obtenga rentabilidad. No es una compra especulativa: llevaba meses residiendo en la zona antes de cerrar, según su agente. Pero lo primero está garantizado y lo segundo depende de la escasez de producto comparable, de la profundidad del comprador alternativo y del coste de mantenimiento en un pueblo a 2.700 metros de altitud.
Queda una capa que el comprador europeo conoce bien: el riesgo divisa. La operación se cierra en dólares y los costes corrientes también. Un patrimonio en euros asume una exposición que no desaparece con el título de propiedad.
La escasez como clase de activo: lo que el ladrillo alpino aguanta y lo que no
Mi posición es que el real estate prime alpino funciona mejor como activo de preservación que como vehículo de revalorización agresiva. Comparte con un reloj de colección o con una obra de arte tres rasgos: escasez, portabilidad nula y dependencia de un comprador muy concreto. La diferencia es que la casa genera un coste corriente —impuestos, mantenimiento, seguridad, gestión— que el reloj no genera.
También comparte el comportamiento en los ciclos. En las correcciones de 2008 y de 2022, los mercados de montaña estadounidenses ajustaron menos en precio que los urbanos y mucho más en volumen: los propietarios dejaron de vender antes que aceptar un descuento. Eso protege el valor y castiga la liquidez. Para un patrimonio que busca refugio, el intercambio es razonable. Para quien necesite rotar el capital en menos de tres años, no lo es.
Los mercados alpinos no bajan de precio: bajan de volumen. Ese es a la vez el riesgo del inversor y su mejor protección.
El horizonte lógico es de diez años. El hito que voy a seguir no es la próxima compra de una celebridad, sino el cierre del ejercicio 2026 en el condado de Gunnison y el inventario de la temporada de esquí que arranca en diciembre. Si las operaciones por encima de tres millones de dólares crecen sin que crezca la oferta, la tesis del segundo anillo queda confirmada. Si el inventario sube a la vez que los precios, será otra cosa: liquidez disfrazada de escasez.
💎 Veredicto Wealth
El prime alpino de segundo anillo encaja en una cartera de preservación de capital a diez años, nunca como apuesta táctica. El riesgo a vigilar es la liquidez: en Crested Butte, el comprador alternativo para una casa de cinco millones aparece una o dos veces por temporada.