Alemania aprueba el presupuesto 2027 con deuda nueva solo superada en la pandemia y desafía el freno al endeudamiento
Los 215.400 millones de 2021 siguen siendo el récord, pero la diferencia es de apenas 5.000 millones. El Bund, referencia del Euríbor, absorbe la mayor emisión alemana desde la COVID.
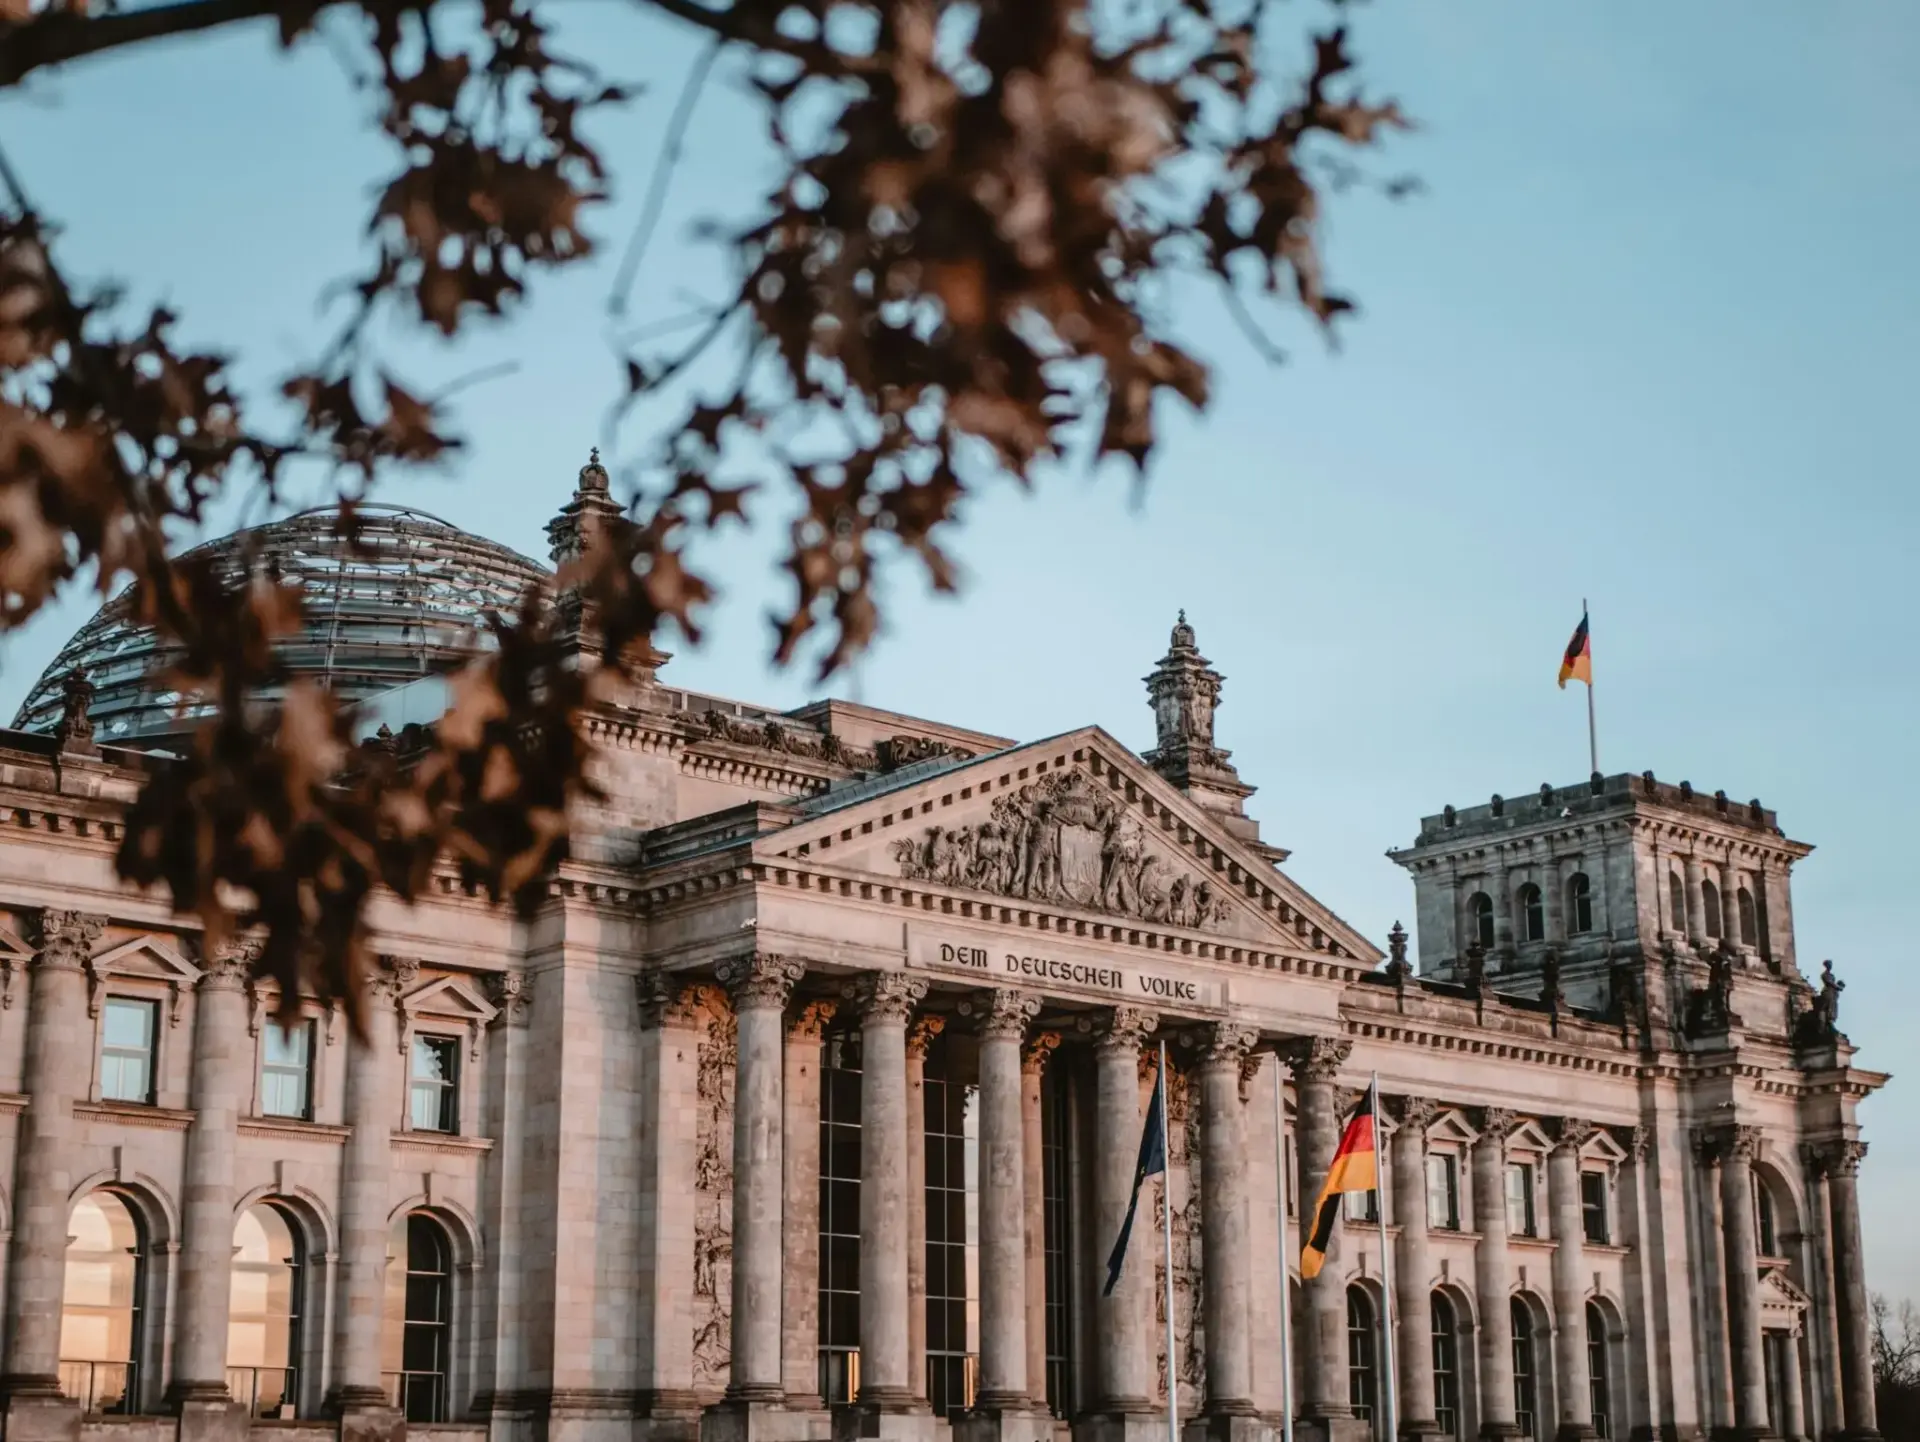
El presupuesto de Alemania para 2027 sale adelante con algo más de 210.000 millones de euros de deuda nueva. La comisión de presupuestos del Bundestag cerró de madrugada una sesión de más de quince horas para cuadrar las últimas enmiendas, y el texto queda ya en condiciones de aplicarse sin grandes complicaciones. Lo relevante no es el trámite, sino la magnitud: solo el ejercicio de 2021, en pleno pico de la pandemia, registró un volumen de endeudamiento superior.
He repasado las cifras que maneja el comité y el diagnóstico es incómodo para Berlín. Con una recaudación tributaria algo por debajo de los 400.000 millones, la deuda nueva equivale a cerca de un tercio del gasto total, incluidos los fondos especiales para infraestructura y modernización militar. Es el segundo mayor volumen de deuda nueva de la historia de la posguerra alemana.
Publicidad
El desglose: 210.000 millones de deuda frente a 400.000 millones de ingresos
Deuda nueva: algo más de 210.000 millones de euros, en torno a 233.000 millones de dólares.
Récord histórico: los 215.400 millones de 2021, con la COVID en su punto álgido, siguen por delante. La diferencia es de unos 5.000 millones.
Ingresos fiscales: ligeramente por debajo de los 400.000 millones.
Peso sobre el gasto: en torno a un tercio de los desembolsos consolidados, sumando presupuesto central y fondos especiales.
La comparación con 2021 tiene su letra pequeña, y no solo por la pandemia. Entonces el endeudamiento se disparó con la cláusula de emergencia activada; ahora el Ejecutivo combina el presupuesto ordinario con los fondos especiales aprobados al margen del freno al endeudamiento. Esa arquitectura contable es la que permite cuadrar las cuentas sin reformar la norma constitucional que limita el déficit estructural. Y es también el punto exacto donde se concentran las críticas de la oposición.
El freno al endeudamiento se suspende para unas partidas y no para otras
La AfD cargó contra el volumen de deuda y contra las subidas de impuestos al alcohol y al tabaco. Su portavoz de política presupuestaria, Michael Espendiller, aseguró que su partido habría cerrado el presupuesto con 63.000 millones de deuda nueva y 44.000 millones de alivio fiscal, sin detallar los cálculos ni aclarar la legalidad de los recortes propuestos en clima, ayuda al desarrollo, asilo y entregas de armas a Ucrania.
«. Su copresidenta, Britta Hasselmann, habló de planificación inadecuada y de liderazgo débil del canciller, y el experto presupuestario Sebastian Schäfer describió el texto como una construcción sin cimientos. La Izquierda denunció un nudo de deuda, trucos y retrasos. Su copresidenta, Ines Schwerdtner, puso el dedo en la contradicción más incómoda del documento.
«El freno al endeudamiento se suspende para las armas, pero para vivienda y para el impuesto eléctrico se escatima cada euro.» — Ines Schwerdtner, copresidenta de Die Linke, 13 de noviembre de 2026
Del lado del Gobierno, el Ministerio de Finanzas que dirige Lars Klingbeil sostiene que la rebaja del impuesto eléctrico exigiría deuda adicional. El SPD admite que la medida no era viable sin recortes en otras partidas y alega falta de margen fiscal. Es la explicación técnica de un incumplimiento político: Friedrich Merz la había presentado como compromiso apenas unos días antes.
El mismo Bundestag aprobó este viernes la ampliación de poderes de los servicios de inteligencia interior y exterior, con 309 votos a favor, 190 en contra y 71 abstenciones. En paralelo, las cifras de insolvencias de agosto contabilizan más de 2.000 empresas que solicitaron protección.
Mi lectura: una huida hacia adelante con buena contabilidad
Lo que veo aquí no es un pulso constitucional, sino una huida hacia adelante. El freno al endeudamiento sigue formalmente intacto mientras el gasto extraordinario se canaliza por vehículos que no computan en el déficit estructural. Ese equilibrio funciona mientras los fondos especiales tengan naturaleza temporal. Si dejan de serlo, y la modernización militar difícilmente lo será, la discusión dejará de ser semántica: llegará al Tribunal Constitucional o a una reforma que exige dos tercios del Bundestag.
Hay un segundo riesgo que los números no resuelven. Con ingresos por debajo de los 400.000 millones y una carga financiera creciente, cualquier decepción de crecimiento se traduce en más emisión. Alemania emite deuda como referencia del euro: más volumen significa presión al alza sobre los yields del Bund, que es el activo libre de riesgo del continente. Eso tiene traducción directa en el coste de financiación de familias, empresas y Estados, y el Banco Central Europeo lo vigila como señal del tono fiscal de la eurozona.
La política pesa igual que la aritmética. La coalición CDU/CSU-SPD prometió aliviar la factura eléctrica y ha terminado aplazándolo, mientras aparecía dinero para otras prioridades. Los próximos hitos son la votación final en el pleno del Bundestag y las negociaciones del marco presupuestario europeo, donde Merz quiere vincular la ayuda a Ucrania al próximo presupuesto comunitario. Los socios bálticos han respaldado la idea; Irlanda, que ejerce la presidencia rotatoria, avisa de que añade una complicación a un cierre ya de por sí difícil antes de que el marco actual expire a finales de 2027.
🌍 El impacto en España y Europa
El presupuesto alemán es la política fiscal del corazón del euro, y eso llega a España por varias vías concretas.
Euríbor: el Bund es el activo libre de riesgo de la eurozona. Un mayor volumen de emisión alemana presiona al alza los yields y, con ellos, el Euríbor a 12 meses, referencia de las hipotecas variables españolas.
Inflación y poder adquisitivo: si Berlín mantiene el estímulo en infraestructura y defensa, la demanda alemana sostiene los precios industriales europeos. El efecto sobre el consumidor español es indirecto, pero real.
Empresas y financiación: los exportadores españoles dependen del ciclo alemán, y las compañías del IBEX acuden al mismo mercado de bonds que el Tesoro alemán. Un spread más exigente encarece su deuda.
BCE y marco fiscal: España es beneficiaria neta del presupuesto comunitario, de modo que condicionar la ayuda a Ucrania al próximo marco financiero afecta a los fondos de cohesión y agrícolas que recibe.