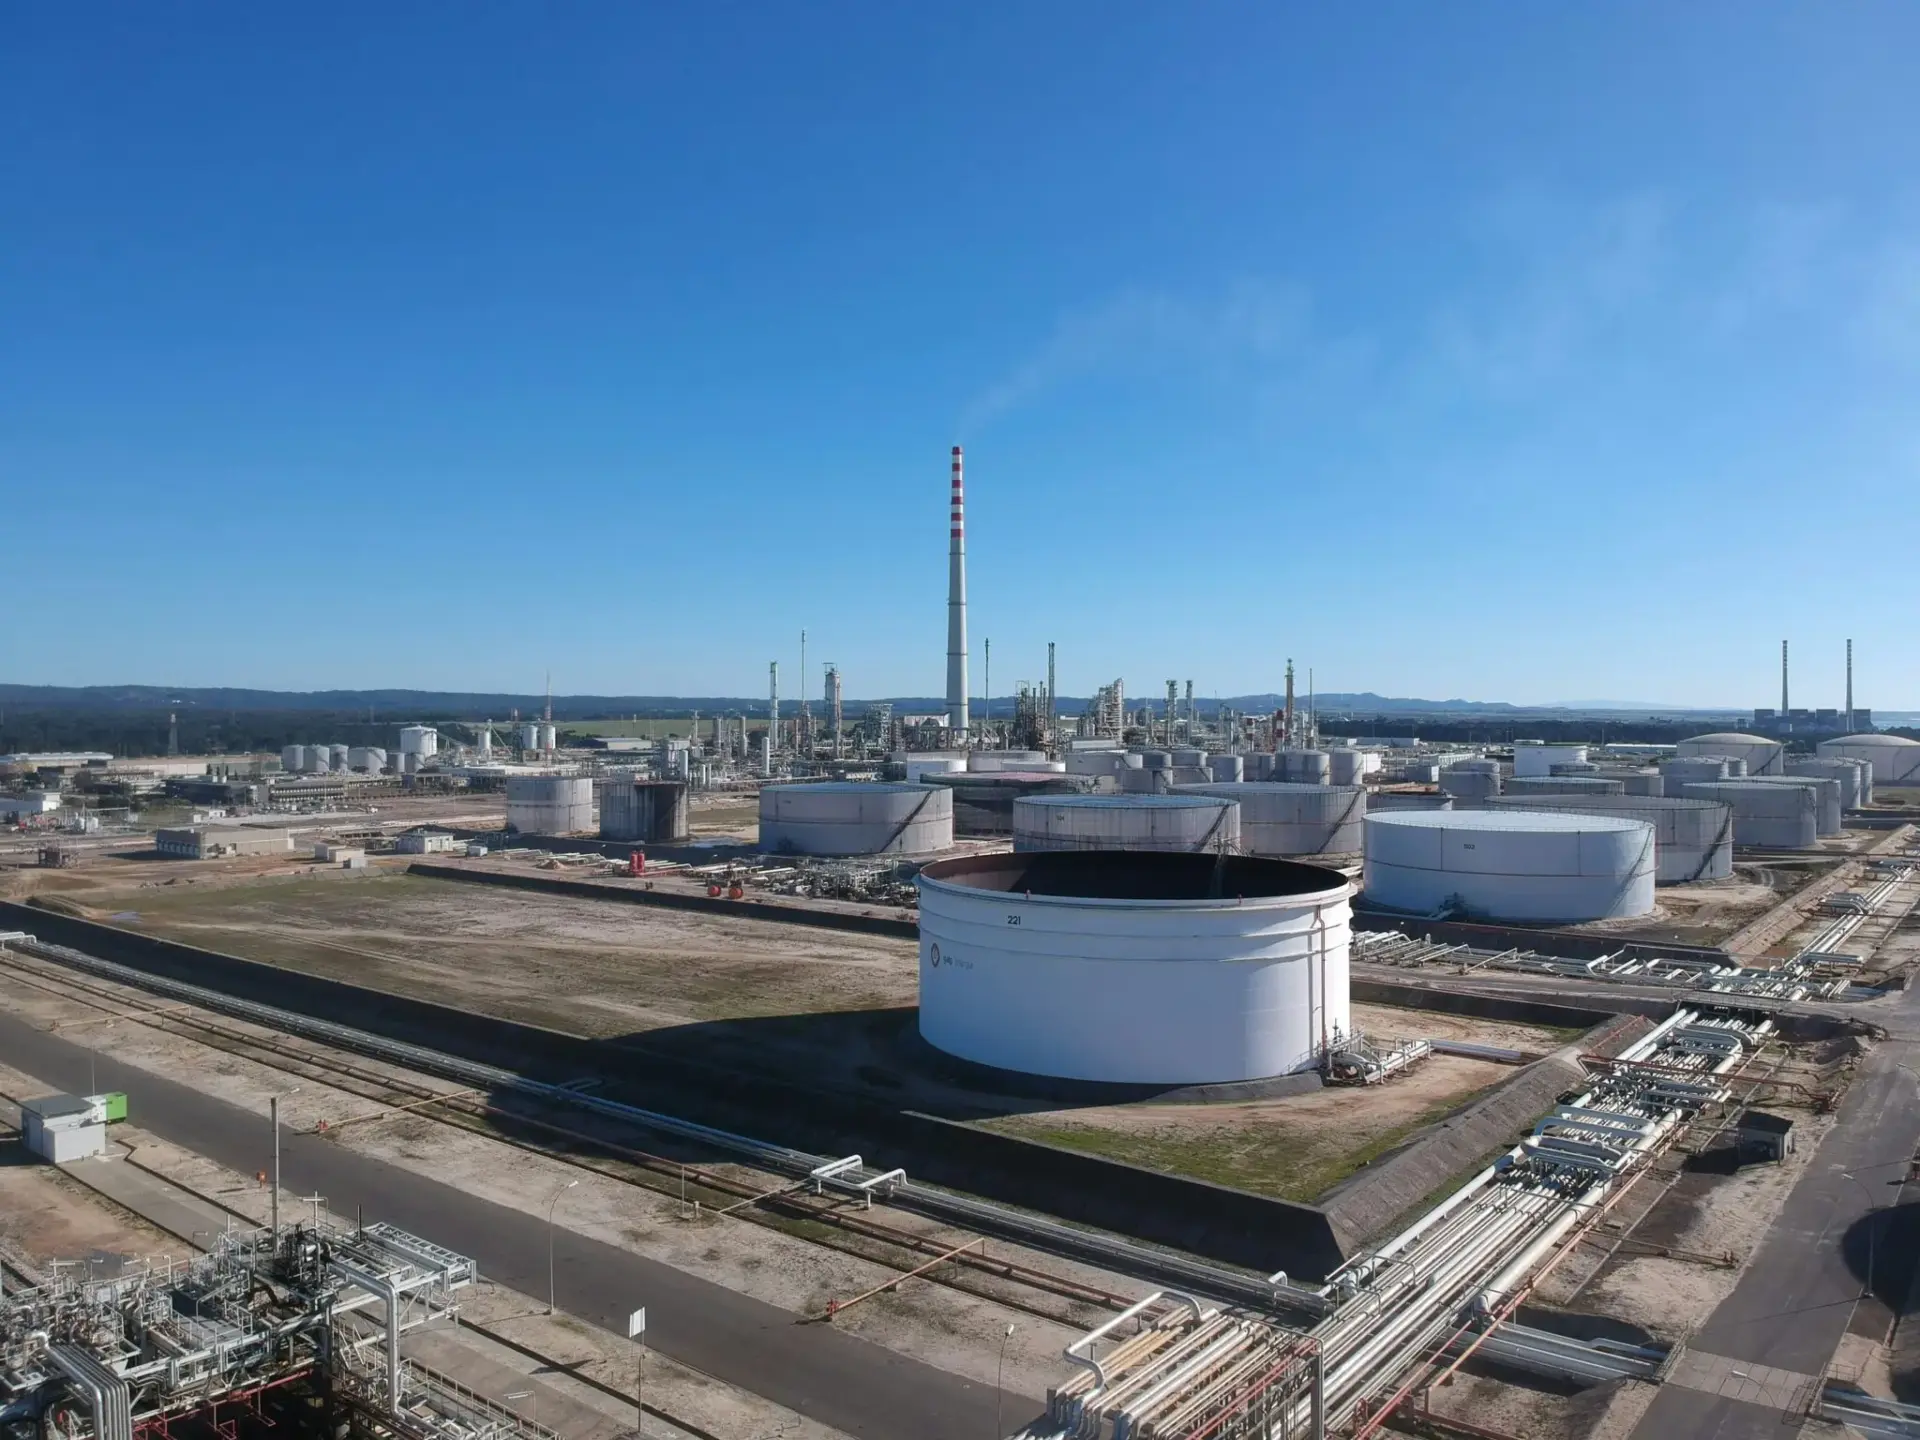
MOL ya no discute si puede abandonar el petróleo ruso, sino cuánto costará y quién lo pagará. La petrolera húngara se declara técnicamente lista para cortar el suministro a finales de 2027, pero condiciona ese calendario a que Bruselas financie las rutas alternativas. Y añade una advertencia que excede lo corporativo: el sobrecoste energético puede derivar en inestabilidad social en Hungría y Eslovaquia.
He repasado la entrevista que György Bacsa, consejero delegado de MOL Hungría y responsable de estrategia del grupo, ha concedido a Euronews. No es una declaración menor. Supone el primer giro explícito de la compañía desde la era de Viktor Orbán, cuando Budapest se mantuvo al margen de varias iniciativas energéticas europeas y siguió comprando crudo a Moscú. Con un gobierno nuevo en la capital húngara, la empresa solicita por primera vez fondos comunitarios para diversificar su suministro.
El movimiento altera el mapa de aliados en el Consejo y abre una ventana negociadora que Bruselas no tenía hace dos años. También traslada el pulso del terreno ideológico al terreno de la factura: ya no se trata de si Europa quiere prescindir del crudo ruso, sino de qué infraestructura paga el reemplazo.
Los números que sostienen la petición de MOL
El punto de partida es una asimetría que la Comisión Europea reconoce sin ambages. El peso del crudo ruso en las importaciones petroleras de la UE ha caído del 27% en 2021 al 2% actual. Hungría y Eslovaquia son los dos únicos Estados miembros que siguen comprando volúmenes significativos a través del oleoducto Druzhba, la infraestructura de origen soviético que atraviesa Ucrania.
- Finales de 2027: fecha en la que MOL afirma estar técnicamente preparada para prescindir del crudo ruso.
- 15%: incremento del gasto energético húngaro hasta 2030 que implicaría un corte total del suministro, según un estudio del FMI de 2025.
- 60 dólares: precio del crudo Urals por barril, cerca de un 34% por debajo del Brent.
- Druzhba: única vía relevante de entrada para Hungría y Eslovaquia; el Adria, desde Croacia, es la alternativa sobre la mesa.
La clave está en la infraestructura, no en la voluntad política. Bacsa sostiene que las restricciones a los proyectos de combustibles fósiles impiden a la compañía acceder a fondos europeos para ampliar una red de tuberías que en Europa central y oriental va por detrás de la occidental. Su propuesta es un programa específico con recursos europeos para conectar gas, electricidad y productos petrolíferos.
La Comisión Europea no cerró la puerta a discutir proyectos de infraestructura fósil, aunque reordenó las prioridades. Un portavoz, Itkonen, admitió no tener respuesta inmediata sobre si habría financiación disponible y recordó que el objetivo primero es que los Estados miembros dejen de recibir petróleo, gas y GNL de Rusia.
“Esto podría realmente frenar esas economías, lo que podría desembocar en una crisis política, y las consecuencias de esa crisis política serían impredecibles, con posibles repercusiones en toda la política europea.” — György Bacsa, consejero delegado de MOL Hungría, en declaraciones a Euronews, 13 de noviembre de 2026
El calendario no es neutral. Con el Urals en torno a 60 dólares y un descuento del 34% frente al Brent, esa brecha ha sostenido la competitividad de las refinerías de la región. Cerrarla sin una alternativa logística consolidada traslada el coste a los surtidores, y ahí la queja energética se convierte en fricción política.
La contradicción que Bruselas aún no ha resuelto
Lo que veo en este expediente es una Comisión que ha ganado la batalla del volumen y todavía no ha ganado la de la infraestructura. Pasar del 27% al 2% en cinco años es un resultado objetivo. El problema es que ese 2% restante se concentra en dos países sin salida marítima y con una sola tubería operativa, de modo que un éxito agregado se transforma en un riesgo localizado.
La paradoja regulatoria es evidente. Europa exige diversificación, pero las reglas de financiación climática dificultan pagar precisamente la obra que la hace posible: gasoductos, oleoductos y conexiones eléctricas. Hungría y Eslovaquia llevan años señalando esa brecha, aunque desde una posición política que Bruselas leía como obstruccionismo. El relevo en Budapest cambia la ecuación y también las mayorías previsibles en el Consejo.
Hay un segundo frente, y es jurídico. MOL y el operador estatal croata JANAF acumulan años de disputas por capacidad, tarifas de tránsito y el transporte de crudo ruso. La petrolera ha pedido a la Comisión que medie en la prueba de capacidad del tramo croata del Adria, y Bacsa admite que ese test resulta determinante. En paralelo, la compañía explora la conexión con el TAL —Trieste-Alemania— y un eventual reinicio del tramo Brody-Odesa, hoy inoperativo tras las tensiones entre Kiev y Budapest.
El riesgo que los datos no resuelven es político, no técnico. Un encarecimiento del 15% en el gasto energético húngaro hasta 2030, con los precios de la gasolina y el diésel ya presionados este año, alimenta el discurso que atribuye la factura verde a Bruselas. Eso puede traducirse en mayorías más duras y en una negociación presupuestaria más costosa para todos. La condición concreta a seguir es doble: la prueba de capacidad del Adria y la respuesta de la Comisión sobre financiación. De ambas depende que el horizonte de 2027 sea creíble.
🌍 El impacto en España y Europa
Para España el impacto directo es limitado, porque no importamos crudo ruso y el grueso de la cesta llega por vía marítima. El efecto llega por precio. Con el Urals en torno a 60 dólares y un descuento del 34% frente al Brent, cualquier cierre de esa brecha encarece la cesta energética europea y presiona el IPC. El Euríbor a 12 meses descuenta tipos estables; una escalada del crudo en el primer trimestre de 2027 retrasaría la relajación que las hipotecas variables españolas esperan.
- Hipotecas: un Brent sostenido al alza complica la bajada del Euríbor y alarga el coste de las revisiones anuales de los préstamos a tipo variable.
- Inflación: la energía pesa en el índice armonizado europeo y se traslada a transporte y alimentación, con merma directa del poder adquisitivo.
- Empresas: la industria intensiva en energía del IBEX y las exportadoras a Europa central pierden margen si el coste logístico sube.
- BCE: la institución vigila los precios energéticos como principal riesgo al alza para converger al 2%; una prima de riesgo en Europa central refuerza ese argumento.