El cashmere de Loro Piana sale de un embudo de cien kilos al año. Diez millones de kilos esquilados en Mongolia, cien seleccionados por finura y longitud. Esa es la materia prima que la casa italiana celebró el martes en la sede neoyorquina de The Brant Foundation, en la undécima edición de su premio Cashmere of the Year, y sobre la que Frédéric Arnault, su consejero delegado, dejó un anuncio con consecuencias de mercado.
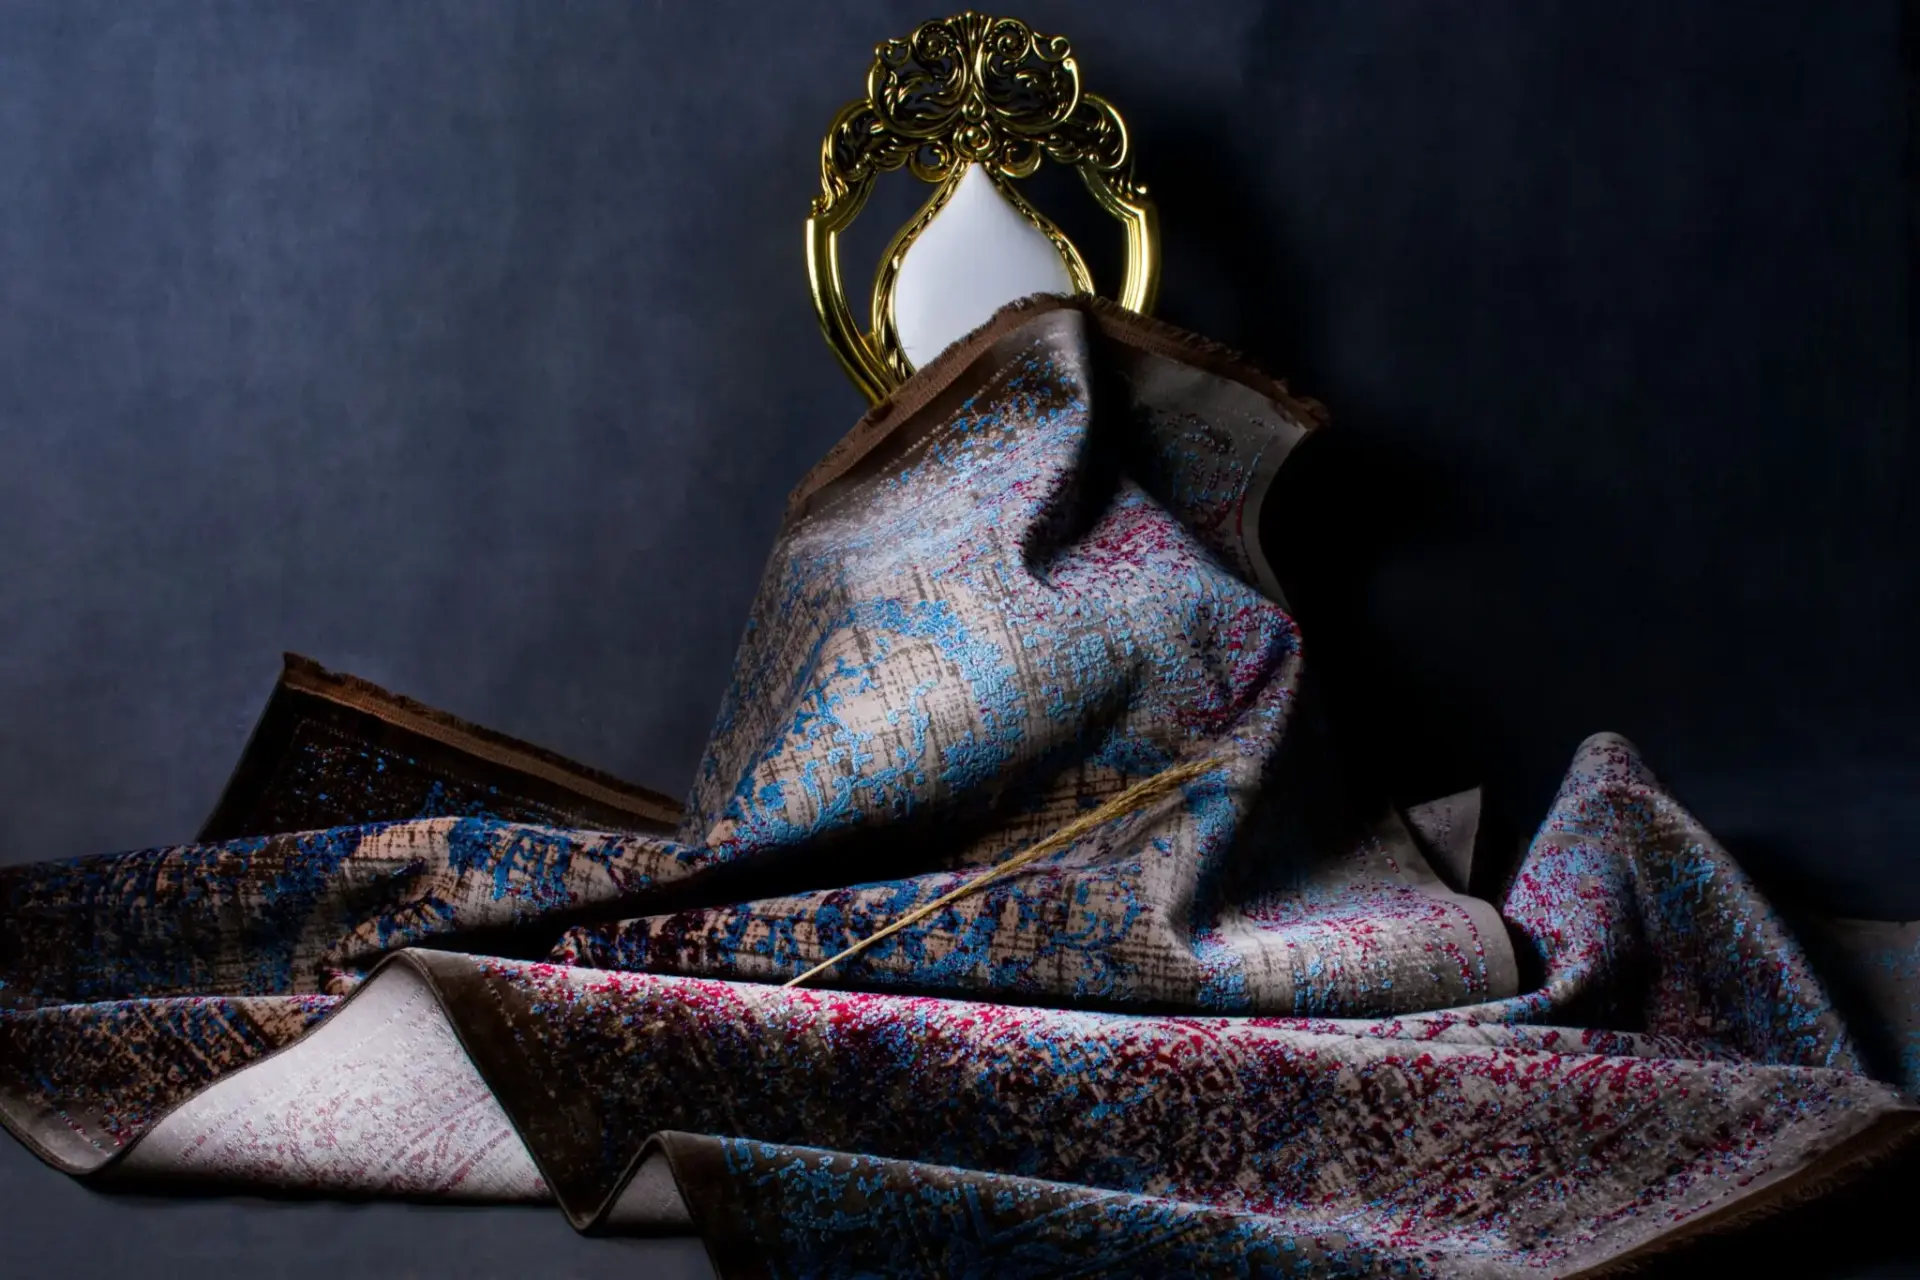
Los tres lotes ganadores —cultivados por las parejas Siqingbilige y Hasiqiqige, Jiyatu y Gegentuya, y Lifuqiang y Qiqi— se exhibieron bajo foco en tres fardos de fibra blanca. No era escenografía. Es el criterio de compra. Pier Luigi Loro Piana, hijo del fundador Franco Loro Piana y vicepresidente de la compañía, lo formuló sin adornos: de toda la producción que llega de los pastores de Mongolia, Loro Piana se queda con el 0,001% por finura y longitud de fibra.
El embudo de los cien kilos
La cifra importa menos que su implicación. Un activo cuya oferta seleccionable es de cien kilos anuales no compite por precio; compite por acceso. Ahí está la frontera entre una marca de lujo y una marca con lujo.
Pier Luigi Loro Piana es, además, el artífice del cashmere de cabra bebé que la casa presentó en 2008 y que la empujó al tramo superior del mercado. Su relato del proceso tiene lectura financiera.
Convencer a los pastores de que no mezclaran el 3% de fibra de cabra bebé con el resto de la esquila de animales adultos exigió años de negociación y un sobrecoste operativo asumido por la casa. Ese 3% segregado es una prima de escasez gestionada aguas arriba: quien controla el criterio de selección fija el estándar, y quien fija el estándar fija el precio.
Cien kilos sobre diez millones no son una anécdota de producción: son la barrera de entrada más difícil de replicar en el lujo.
Lo que la fibra dice del nuevo LVMH de Frédéric Arnault
El anuncio llegó al final de la cena. Arnault confirmó que la casa ha conservado los lotes ganadores de las once ediciones del premio y que fabricará una colección con ellos. «Serán cantidades muy pequeñas», dijo. Once cosechas de fibra excepcional, acumuladas durante más de una década y convertidas en una serie que se medirá en unidades de producto, no en unidades de negocio.
La operación tiene dos lecturas. La primera es de marca: Loro Piana no vende abrigos, vende la trazabilidad del abrigo. La segunda es de grupo.
Desde que LVMH tomara el control de la casa en 2013, la firma opera dentro de la división de moda y piel del conglomerado, que no desglosa sus resultados por enseña. Eso obliga al analista a leer la filial a través de indicios: lanzamientos, capacidad de aprovisionamiento y política de precios. El anuncio del martes es uno de esos indicios.
La escasez de fibra no protege a una marca de una mala temporada, pero sí la protege de ser sustituida.
La materia prima como barrera de entrada
Llevo tiempo sosteniendo que el próximo ciclo del lujo cotizado se decidirá en la cadena de suministro más que en el escaparate. Entre 2022 y 2025 el sector normalizó los excesos de la pospandemia: los relojes de segunda mano corrigieron, el arte contemporáneo perdió impulso en las subastas de primer nivel y el vino fino encadenó trimestres de caídas.
El cashmere ofrece un caso de estudio limpio. En origen es una materia prima con mercado mayorista y precio fluctuante. Lo que Loro Piana ha construido no es un monopolio de la fibra —no lo tiene— sino un monopolio del criterio: la clasificación por finura y longitud que decide qué es producto y qué es descarte. Esa distinción es defendible durante décadas y no depende de ninguna campaña.
El riesgo es el de siempre en este segmento: dependencia de una geografía —Mongolia, con inviernos cada vez más volátiles—, sensibilidad al consumo chino de alto patrimonio y la tentación recurrente de ampliar volumen, que diluiría la prima. La colección anunciada evita por su propia lógica el tercer riesgo. No evita los dos primeros.
¿Es un activo para preservar capital o para buscar revalorización agresiva? Para el inversor en LVMH, la respuesta es lo primero. Loro Piana aporta un componente de calidad de beneficio —poder de fijación de precios sin dependencia de licencias ni de temporadas virales— que amortigua la volatilidad de las enseñas más expuestas al ciclo.
Para el coleccionista, la serie fabricada con once años de lotes ganadores será casi con seguridad un objeto codiciado en el mercado secundario. Ahí la revalorización es posible, pero la liquidez será fina.
El siguiente hito llega con los resultados anuales de LVMH, que el grupo publicará a finales de enero de 2027, y con la duodécima edición del premio, prevista para el otoño de 2027. Conviene mirar la primera cita con atención: si la división de moda y piel sostiene el precio medio al alza con volúmenes planos, la tesis de la escasez como foso defensivo quedará confirmada otra vez.
💎 Veredicto Wealth
El cashmere de Loro Piana funciona como activo de preservación de capital dentro de una cartera de lujo cotizado, no como apuesta de revalorización rápida. Horizonte de cinco años y un riesgo a vigilar: la concentración de suministro en Mongolia y la elasticidad del consumo chino.