
Los ingresos alcanzan los 1.031 millones de euros (+9,2%), el EBIT ajustado sube un 13,9% y el margen de EBIT ajustado marca un máximo histórico del 27,7%
Verisure mantuvo un crecimiento sólido y rentable en el tercer trimestre de 2026, apoyado en la expansión de su cartera de clientes, una ejecución disciplinada y su capacidad de generar caja. Los ingresos crecieron un 9,2% en términos comparables, hasta 1.031 millones de euros, y el EBIT ajustado avanzó un 13,9%, hasta 285 millones. El margen de EBIT ajustado se situó en el 27,7%, el nivel más alto de su historia, con una mejora de 116 puntos básicos respecto al mismo trimestre del año anterior. El flujo de caja libre fue positivo por cuarto trimestre consecutivo, con 59 millones de euros, y suma ya 154 millones en lo que va de año.
La compañía cuenta con cerca de 6,5 millones de clientes, un 9,0% más que hace un año. Los ingresos recurrentes anualizados (ARR) crecieron un 11,8%, hasta 3.712 millones de euros, gracias al efecto acumulativo de un modelo de negocio basado en ingresos recurrentes.
Austin Lally, consejero delegado de Verisure, ha señalado: «Seguimos reforzando nuestro liderazgo global gracias a una apuesta disciplinada por la calidad de nuestros clientes. Hoy protegemos a cerca de 6,5 millones de familias y pequeños negocios, el doble que hace siete años, y todavía tenemos un amplio recorrido de crecimiento. En este tercer trimestre hemos alcanzado máximos históricos de rentabilidad, márgenes y generación de caja, lo que confirma nuestra capacidad para crecer de forma sostenida a lo largo del ciclo.
Miramos al futuro convencidos de que nuestro modelo de creación de valor es tan sólido como siempre, y con ilusión por las oportunidades que se nos presentan. Nuestra estrategia no cambia: priorizar la captación de clientes de calidad, que es lo que aumenta el valor de nuestra cartera a largo plazo, al tiempo que mejoramos los márgenes y aceleramos la generación de caja».
Clientes de calidad para crear valor a largo plazo
Verisure realizó unas 215.000 nuevas instalaciones en el trimestre, una cifra similar a la del año anterior. El ingreso medio por usuario (ARPU) subió un 3,0% interanual, hasta 48,1 euros al mes, gracias a la calidad de la cartera y a una política de descuentos bien gestionada.
El margen de EBITDA ajustado del negocio de servicios a la cartera de clientes (Portfolio Services) se mantuvo en un sólido 74,4%, lo que aporta unos beneficios recurrentes y de alta calidad que sostienen el marco financiero del grupo. La tasa anualizada de bajas se situó en el 7,3% en el trimestre, una cifra que sigue siendo referente en el sector y que refleja el alto grado de uso y vinculación de los clientes con los productos y servicios de la compañía.
Cuarto trimestre consecutivo con flujo de caja libre positivo
El flujo de caja libre alcanzó los 58,6 millones de euros en el tercer trimestre y los 153,9 millones en el acumulado del año, lo que supone una mejora de 278,4 millones respecto al mismo periodo de 2025. Es el cuarto trimestre consecutivo en que Verisure genera caja libre.
Durante el trimestre, Verisure culminó la refinanciación anunciada con los resultados del segundo trimestre mediante una emisión de bonos sénior garantizados (Senior Secured Notes) por importe de 1.000 millones de euros, con un cupón del 4,125% y vencimiento en 2032. Los fondos se destinaron a amortizar los bonos sénior (Senior Notes) al 5,250% con vencimiento en 2029, de forma que la compañía no afronta vencimientos de deuda relevantes hasta mayo de 2030. Ya tras el cierre del trimestre, Verisure siguió optimizando su estructura de capital: amplió en 250 millones de euros su préstamo Term Loan A y, junto con una pequeña disposición de su línea de crédito revolving, destinó esos fondos a amortizar anticipadamente 350 millones de su préstamo Term Loan B.
La deuda neta cerró el trimestre en 4.953 millones de euros. El apalancamiento financiero neto se mantuvo estable respecto al trimestre anterior, en 2,7 veces, a pesar del pago de un dividendo a cuenta de 103 millones de euros. Verisure mantiene su objetivo de reducirlo hasta alrededor de 2,5 veces a medio plazo, nivel que espera alcanzar en 2027.
Innovación, alianzas y marca
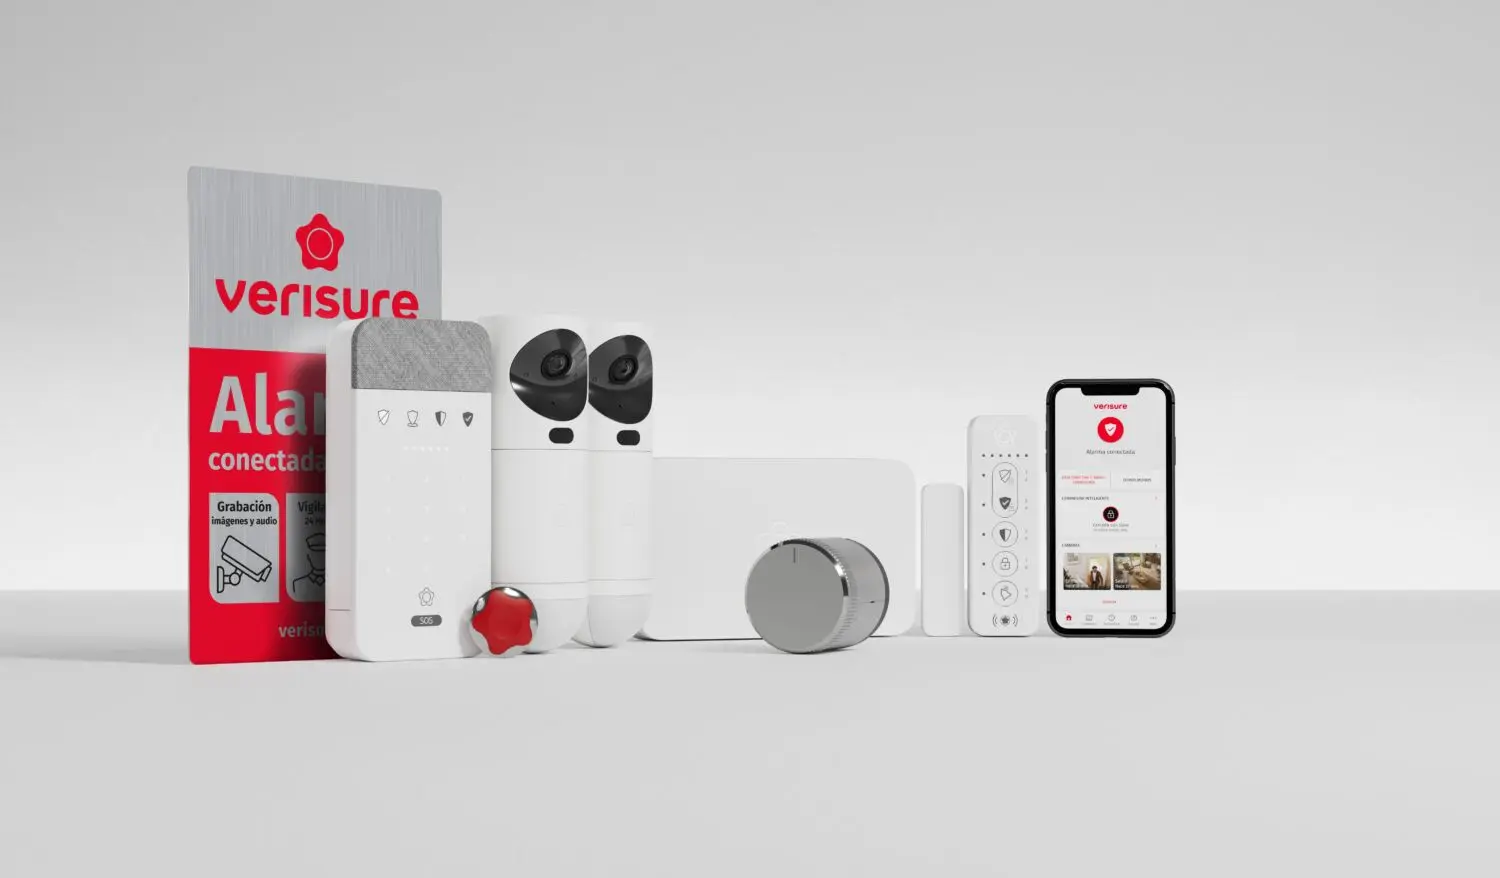
Verisure siguió reforzando su liderazgo en innovación. Su detector de vídeo exterior con inteligencia artificial, GuardVision™ Outdoor, ya está disponible en 12 de sus 18 mercados. La solución combina IA avanzada con vigilancia profesional las 24 horas del día y la intervención de personas, y extiende la protección al exterior de la vivienda.
En septiembre, Verisure firmó una alianza estratégica con la estadounidense Ting Labs™. Gracias a este acuerdo, los clientes de Verisure en Europa tendrán acceso en exclusiva a la tecnología de Ting Labs para prevenir incendios de origen eléctrico. El sensor se integrará en el ecosistema de alarmas de Verisure y complementará sus detectores de humo conectados y su solución Wi-Fi Vision con IA.
Las alianzas aportan ya más del 10% de las nuevas instalaciones, por lo general con un coste de captación inferior a la media. A lo largo de 2026, Verisure ha ampliado su red de socios en varios mercados, con acuerdos recientes como los firmados con Frende en Noruega y con Danske Bank en Dinamarca.
Además, la compañía superó en el trimestre los 500.000 clientes en Italia, lo que consolida su posición como líder del país en alarmas monitorizadas para el hogar.
En España, tras el rebranding lanzado en abril de 2026, la notoriedad de la marca Verisure ronda ya el 80% y más del 80% de los contactos comerciales que genera el marketing digital ya llegan a través de verisure.es.
En el trimestre se activaron cerca de 24 millones de alarmas y los equipos de respuesta de Verisure, operativos las 24 horas, analizaron casi 9 millones de incidencias. Gracias a un servicio de verificación humana apoyado en IA, la compañía descarta el 99,7% de las falsas alarmas. Unas 128.000 incidencias requirieron intervención presencial para proteger a los clientes cuando más lo necesitaban.
Mejores previsiones de rentabilidad para 2026
Para el conjunto de 2026, Verisure prevé un crecimiento del ARR de entre el 9,0% y el 9,5% (a tipo de cambio constante y sin incluir México), un margen de EBIT ajustado en torno al 26,5% y un flujo de caja libre de unos 200 millones de euros, cifras que se ajustan en líneas generales a las previsiones publicadas en febrero de 2026.
La compañía presentará sus previsiones para 2027 junto con los resultados anuales de 2026, en febrero de 2027.








