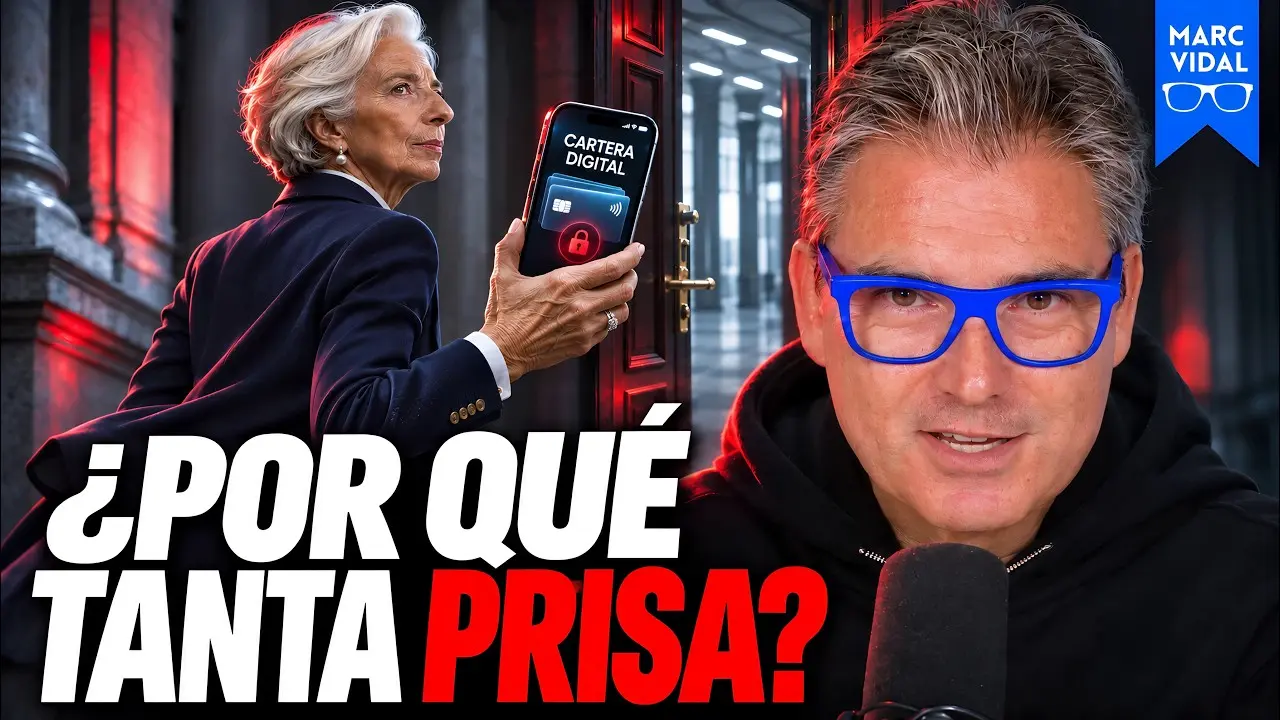
El 29 de octubre, minutos antes del mediodía, Christine Lagarde colgó un vídeo en sus redes para anunciar que deja el Banco Central Europeo el 7 de febrero de 2027. Ocho meses antes de lo que le tocaba. En su último análisis, Marc Vidal se niega a dejar pasar lo que los mercados recibieron con un encogimiento de hombros: por que se va la mujer que fija el precio del dinero de 350 millones de personas y qué deja firmado antes de entregar las llaves.
El anuncio, el vídeo y unos tipos congelados
La noticia llegó horas antes de que el propio BCE comunicara que mantiene los tipos en el 2,5%, en pleno ciclo de subidas para amortiguar el golpe del petróleo, con el mercado de deuda francés temblando y la inflación otra vez sobre la mesa. Lagarde llegó a Fráncfort en 2019 con un mandato de ocho años no renovable que expiraba en octubre de 2027. El comunicado del banco central no dio ningún motivo: apenas una nota corta que remite al Consejo Europeo para designar al sucesor. Y lo que más inquieta a Vidal no es la reacción, sino su ausencia. Años de mercados moviéndose al compás de esta mujer y, esta vez, ni un temblor.
La neutralidad como precio de la independencia
En su declaración, Lagarde hizo algo poco habitual entre banqueros centrales: explicarse. Dijo que nunca hay un buen momento para marcharse y que el cargo, por diseño, no es renovable. Después soltó la frase que Vidal considera la noticia real del día: quien preside el BCE tiene obligación de neutralidad, solo puede opinar desde la política monetaria, y ese silencio es el precio que se paga por la independencia. Se va antes, precisamente, para poder hablar con libertad de todo lo que queda fuera de ese mandato.
El presentador traduce: la persona que ha dirigido la política monetaria de la eurozona durante siete años viene a decir que el puesto obliga a callar sobre casi todo lo que importa, y que ella ya no piensa seguir callando. Nada de esto se filtró. Lo dijo ella, con su nombre, delante de las cámaras.
El cargo obliga a callar sobre casi todo lo que importa; por eso se marcha antes de tiempo, para poder decir lo que la neutralidad le prohibía.
— Marc Vidal
Macron, las urnas francesas y un patrón incómodo
La versión que dio la vuelta a Europa fue otra: se marcha antes para que su relevo lo elija Emmanuel Macron mientras todavía está en el Elíseo. Francia vota en la primavera del año que viene y Macron no puede repetir; adelantar la salida permite cerrar el nombre antes de que las urnas cambien el tablero. El miedo de fondo, señala Vidal sin eufemismos, es que la extrema derecha se siente a negociar quién dirige la institución financiera más importante del continente.
Si esa fuera toda la explicación, estaríamos ante un gesto casi admirable: una presidenta que renuncia a ocho meses de mandato para blindar a su institución frente a un gobierno que aún no existe. El problema es lo que esa lectura deja fuera. Lagarde no se va a su casa, y no es la primera. En febrero, el gobernador del Banco de Francia, François Villeroy de Galhau, anunció por sorpresa su propia dimisión anticipada con razones parecidas. Un gesto aislado es un gesto; dos empiezan a dibujar un patrón.
Davos, un reloj roto y dos nombres propios
Para explicar hacia dónde apunta ese patrón, Vidal retrocede a la primavera de 2025. El Foro Económico Mundial, la organización que monta cada enero la cumbre de Davos, llevaba medio siglo girando en torno a su fundador, Klaus Schwab, y tenía un plan de salida ordenado: quedarse hasta principios de 2027, justo cuando terminaba el mandato de Lagarde en Fráncfort. Los calendarios encajaban como dos piezas de un reloj. Luego el reloj se rompió: Schwab se marchó de golpe en mayo de 2025, entre acusaciones de irregularidades financieras que él niega y un choque abierto con los directores de su fundación.
El 15 de octubre, según las informaciones que cita el presentador, la junta de patronos del foro se reunía para elegirla presidenta. Dos detalles que él califica de oro puro: Lagarde forma parte de la junta que la elige, y esa junta la copresiden André Hoffmann y Larry Fink, consejero delegado de BlackRock, la mayor gestora de activos del planeta, que administra dinero y deuda de los mismos estados que ahora se pelean por la silla del BCE. Vidal lo dice con prudencia y conviene repetirlo con él: no hay prueba de que el caso Schwab haya decidido la fecha. Lo documentado es la coincidencia de los calendarios.
Tres sillas, cuatro gobiernos y una partida de cromos
El reparto es la parte más reveladora. No se juega una silla, sino tres a la vez. Isabel Schnabel, la alemana del comité ejecutivo, acorta su mandato un año para irse al Fondo Monetario Internacional; el economista jefe, Philip Lane, termina en mayo de 2027; Lagarde se va en febrero. Cuatro de los seis puestos del comité habrán cambiado antes de que acabe 2027. Eso ya no es una sucesión: es una partida de cromos entre Francia, Alemania, Países Bajos y España.
Suenan tres nombres: Klaas Knot, el holandés que pasó de azote de la compra masiva de deuda a candidato de consenso; Joachim Nagel, presidente del Bundesbank; y Pablo Hernández de Cos, exgobernador del Banco de España y hoy directivo del Banco de Pagos Internacionales. Vidal insiste en que el nombre importa menos que el procedimiento: el tratado establece que al presidente lo nombra el Consejo Europeo por mayoría cualificada, a propuesta de los ministros de Finanzas, después de consultar —no votar— al Parlamento y al propio banco. El precedente tampoco ayuda: en 1998, Wim Duisenberg llegó al cargo con el compromiso previo de no agotar su mandato para dejar el sitio al francés Jean-Claude Trichet.
El euro digital, la herencia que no piensa dejar a medias
El 17 de octubre, doce días antes de anunciar su salida, Lagarde estaba en Bangkok, en la asamblea del Fondo Monetario Internacional, pidiendo a los legisladores que aprobaran ya el reglamento del euro digital antes de que acabe 2026. El calendario encaja con su salida: la ley se cierra en diciembre, con ella todavía en el despacho, y el 7 de febrero entrega las llaves. Después llega un piloto de doce meses con 36 bancos y proveedores de pago en la segunda mitad de 2027, y la decisión de emitirlo de verdad está prevista para 2029. Lo firmará otro, pero para entonces el proyecto será irreversible.
Vidal lo explica sin jerga: hoy el dinero que tienes en el banco es una deuda del banco contigo; el euro digital sería dinero del banco central guardado en un monedero del móvil, un billete dentro de una base de datos. Y el atasco de la negociación vuelve a ser el de siempre: quién fija los límites. El Parlamento quiere que los decida la Comisión; los gobiernos, decidirlos ellos por mayoría cualificada. Los mismos cuatro gobiernos que se reparten las butacas. El contraste con Estados Unidos es explícito: Trump prohibió por decreto un dólar digital y empujó las stablecoins, dinero digital privado respaldado en dólares.
Qué significa esto para tu bolsillo
La primera consecuencia aterriza en los tipos: la política monetaria de la eurozona quedará en manos de un comité renovado casi por completo en plena incertidumbre, con la inflación sin domar y el petróleo metiendo ruido en las cuentas. La segunda es de confianza. Como resume el presentador, la independencia con asterisco del banco central es real en el día a día —ningún gobierno puede llamar por teléfono para pedir que bajen los tipos—, pero la puerta de entrada al cargo sigue siendo política, un reparto de capitales en una sala donde no hay un solo ciudadano votando.
La tercera afecta a la forma del dinero. Si el reglamento se cierra en diciembre, el marco estará aprobado antes de que el nuevo presidente tome posesión, y el margen para discutir sus límites —cuánto puedes guardar, quién ve las transacciones, qué se puede programar— se habrá estrechado. Ese es el punto que Vidal subraya: la pelea del euro digital no es técnica, es la misma pelea por el reparto de sillas aplicada al dinero más íntimo, el del bolsillo.
Su historia final es la de la Inglaterra de 1840, cuando cada ciudad tenía su propia hora y a nadie le parecía raro: Bristol iba once minutos por detrás de Londres. Hasta que llegó el ferrocarril y las compañías impusieron una hora común en todas las estaciones para que los trenes cuadraran. No la decidió el Parlamento ni la votó nadie. El país entero ajustó sus relojes sin preguntar de dónde venía esa hora.
Con el euro digital pasa algo parecido, sostiene: el reloj ya no marca la hora, marca cuánto dinero podrás tener, dónde podrás guardarlo y quién podrá verlo. Y la pregunta queda abierta: si el marco se cierra en diciembre y la sucesión se resuelve entre cuatro gobiernos, ¿habrá alguien que pregunte a los 350 millones de personas qué forma querían que tuviera su dinero?
Puedes ver el análisis completo en el vídeo original de Marc Vidal en YouTube.