
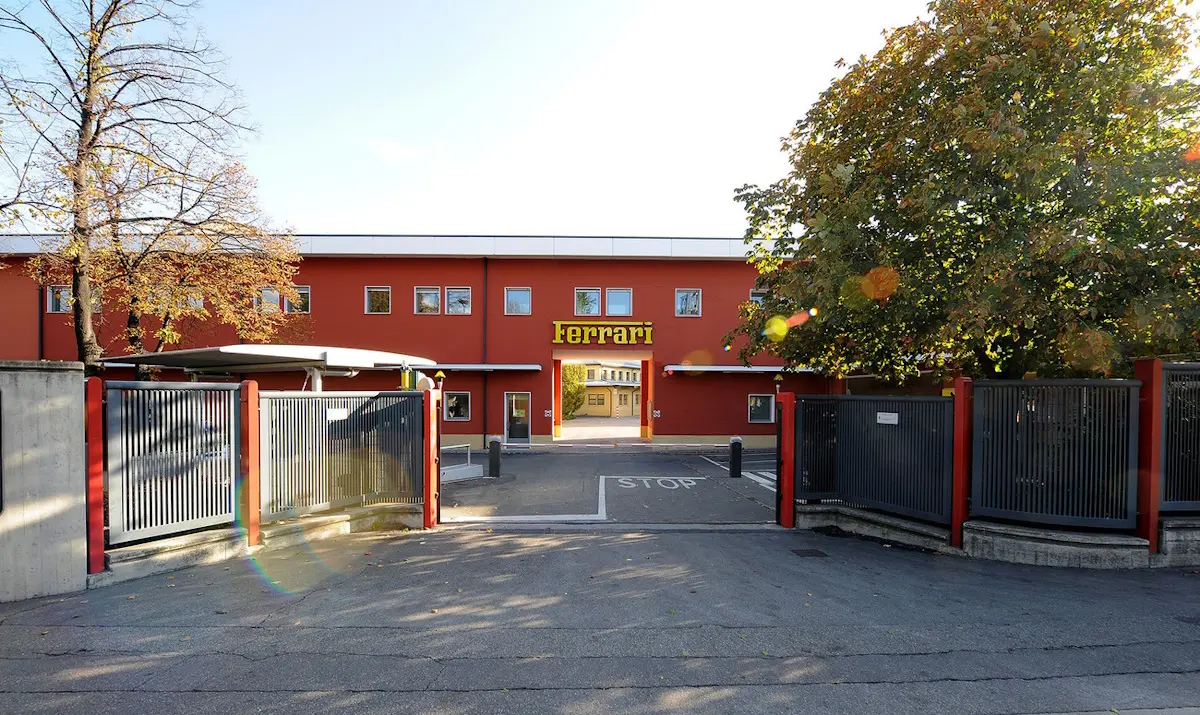
Juhamatti Pukka, jefe de Renta Fija de la gestora nórdica de activos Evli, afirmó en una reunión con medios en Madrid, que empresas como la automovilística Ferrari son emisiones corporativas de calidad y que ofrecen una prima por no tener calificación crediticia (unrated).
Además, en el complicado escenario actual para la renta fija, los bonos corporativos son los que presentan un retorno ajustado al riesgo más atractivo, frente a los bonos soberanos de larga duración.
En este escenario, los tramos más cortos de la curva, los más castigados por las subidas de tipos, se verían más beneficiados por el fin del conflicto en Irán, dado que su elevada rentabilidad representa un colchón ante futuros movimientos de tipos y de diferenciales. Por otra parte, los bonos flotantes son los que aportan estabilidad a la cartera de renta fija en el entorno inestable actual de empinamiento de la curva de tipos.
Pukka explica que los bonos corporativos nórdicos pueden aportar un atractivo adicional para los inversores. Porque aportan estabilidad a la cartera, ya que muchos tienen estructura variable con bonos flotantes, y porque aportan una prima atractiva respecto al nivel de los diferenciales.
Evli presenta en Madrid el Hannibal Fund con filosofia Deep Value en acciones europeas
2026: Contexto complicado para la renta fija
Juhamatti Pukka de Evli explica que “el legado de la etapa de tipos cero se ha reflejado en los retornos en los bonos en la presenta década: -2,5% anual para los bonos soberanos de la eurozona, + 0,1% para Investment Grade y +2,8% para Hìgh Yield.
El año 2026 está siendo peor, porque la subida de retornos de la deuda soberana ha afectado la rentabilidad de todos los segmentos de la renta fija. A 8 de octubre, los bonos soberanos de la eurozona pierden-3,24%, el Euro Investment Grade -1,24% y el Euro High Yield gana +0,17%.
Uno de los factores que han impulsado los retornos de la deuda soberana ha sido la guerra en Irán, que produjo alzas en los precios de la energía y la inflación, haciendo que los bancos centrales subieran los tipos oficiales de forma generalizada. Escenario que ha castigado sobre todo el tramo corto de la curva, que ha sufrido los movimientos más bruscos, porque los mercados han comenzado a descontar nuevas subidas.
Otros factores que también han influido en el empinamiento de la curva de tipos son las enormes necesidades de inversión, los déficits fiscales, una mejora de las perspectivas de crecimiento de la zona euro y la preocupación de que la inflación se estabilice persistentemente por encima del objetivo del BCE.
Balances corporativos sólidos
Los diferenciales de crédito han resistido bien hasta el otoño, pero su reciente ampliación ha hecho que se encuentran en valoraciones razonables, “ni baratos ni caros”, según Pukka. Además, están respaldados por unos sólidos fundamentales: la deuda neta sobre EBITDA de las compañías emisoras de deuda se ha mantenido estable, con 2,4 veces como valor mediano para Investment Grade y 3,9 veces para High Yield, y con posiciones de caja elevadas: el 28% de la deuda en los emisores europeos Investment Grade, y el 22% en High Yield.
Como afirma el experto de Evli, “la rentabilidad es sólida y, en un entorno incierto, las empresas han mantenido el foco en la eficiencia y en la reparación de sus balances”.
Retornos esperados en la renta fija
El experto de renta fija de Evli explica que, dado que los rendimientos han aumentado de forma notable, esta situación se va a trasladar directamente al nivel de retornos esperados en los próximos años.
La estimación de la gestora nórdica sobre las rentabilidades anuales de los activos de renta fija en los próximos tres años es 3%–4% para bonos soberanos de la eurozona, 4%–5% para Euro Investment Grade y 6%–7% para Euro High Yield.
En todo caso, las rentabilidades de los bonos corporativos son elevadas en términos históricos: High Yield en torno al 7,1% e Investment Grade en torno al 4,3%. Niveles que “les acercan a las rentabilidades a largo plazo de la renta variable, por ejemplo, el 6,1% anual del Stoxx 600 (1999–2026).








