Mañana, 3 de noviembre, Estados Unidos celebra las midterm, las elecciones de medio mandato. En juego, la totalidad de la Cámara de Representantes y un tercio del Senado. He seguido la campaña con una pregunta fija: cuánto de la política económica que hoy mueve los mercados —aranceles, déficit, independencia de la Reserva Federal— depende de verdad del resultado del martes.
No es una cuestión retórica. El Congreso de EE.UU. que salga de las urnas tiene voto sobre el presupuesto, el techo de deuda y los nombramientos económicos. Y tiene, sobre todo, la capacidad de convertir la segunda mitad del mandato de Donald Trump en dos años de bloqueo legislativo.
Las cuentas: 435 escaños, 35 senadores y dos mayorías mínimas
Los números se enuncian rápido y se interpretan despacio. Se renuevan los 435 escaños de la Cámara (218 bastan para gobernar) y 35 de los 100 senadores. En paralelo, 36 estados eligen gobernador y la mayoría de los 50 estados convoca referéndums.
- Cámara de Representantes: los 435 escaños en juego, mayoría a partir de 218. Los republicanos llegan con 218 frente a 215 demócratas.
- Senado: 35 escaños en liza. Mayoría republicana actual de 53 a 47.
- Gobernaciones y fiscalías: 36 estados renuevan cargos ejecutivos y judiciales.
La aritmética es más asequible para los demócratas en la Cámara baja que en el Senado. De los 35 escaños en liza en la cámara alta, 22 están hoy en manos republicanas y buena parte se disputan en estados donde Trump ganó con holgura en 2024.
Maine, Ohio, Texas: los estados que decidirán el Senado
Los swing states de esta cita son pocos y muy concretos: Maine y Carolina del Norte —un senador de cada partido—, Ohio, Texas y Alaska —bastiones republicanos de décadas— y Michigan, donde los republicanos esperan arrebatar el escaño a los demócratas.
Tres contiendas resumen la noche. En Texas, el demócrata James Talarico aventaja por poco al republicano Ken Paxton. En Michigan, Abdul El Sayed se sitúa por delante de Mike Rogers. En Maine, Troy Jackson supera ligeramente a la senadora republicana Susan Collins.
Para asegurar la mayoría, los demócratas necesitan retener Michigan o Georgia y dar la vuelta a Iowa, Ohio, Maine o Alaska, los objetivos más asequibles, o dar la sorpresa en Kansas o Florida, donde las encuestas se han ajustado en las últimas semanas.
Lo que veo: tres frentes económicos tras el recuento
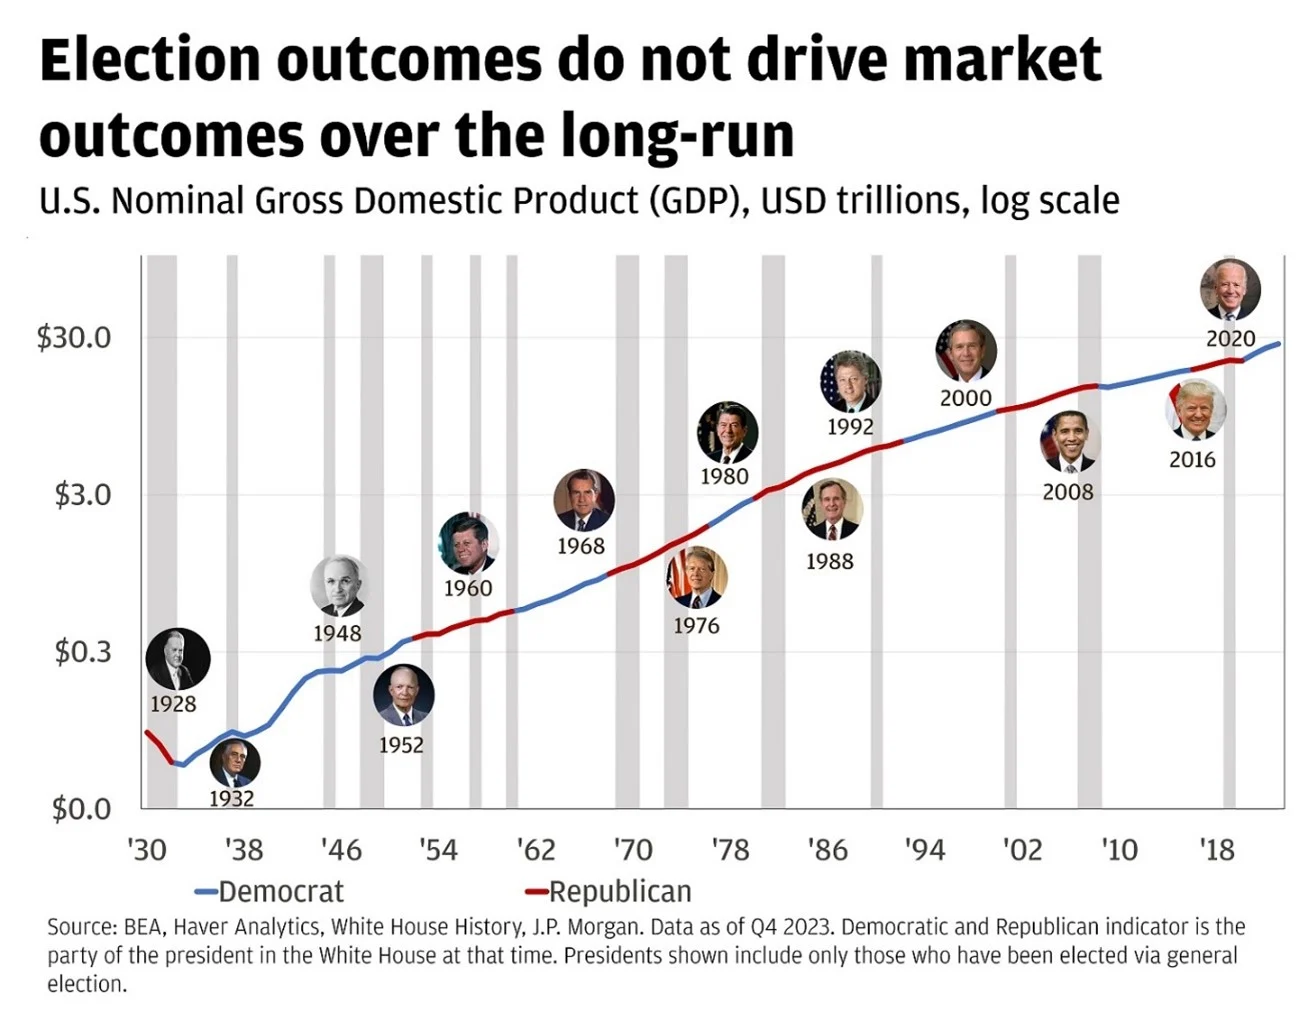
El consenso de las encuestas apunta a que los republicanos pierden la Cámara y conservan el Senado. Es el guion de 2018, con el primer mandato de Trump como precedente. El escenario que produce es conocido: estancamiento legislativo, disputas anuales por el techo de la deuda y los presupuestos, y un presidente que conserva el veto constitucional por encima de todo.
Lo que veo aquí es un país que vota sobre la economía sin votar realmente sobre ella. El escenario central es el bloqueo, y ese bloqueo tiene tres frentes.
El primero es arancelario. La política comercial se decide hoy sobre todo en la Casa Blanca, con instrumentos de potestad ejecutiva; un Congreso hostil no puede revertirlos de un día para otro, pero sí abrir audiencias, aprobar límites por ley y sembrar dudas sobre su permanencia. Para los exportadores europeos, esa incertidumbre pesa casi tanto como el arancel mismo.
El segundo es fiscal. Sin acuerdo presupuestario no hay margen de gasto, y el déficit estadounidense seguirá actuando como imán de capital global. En el tercero —el más opaco— está la Reserva Federal: el Senado confirma a sus gobernadores, y esa potestad convierte cualquier cambio de mayoría en una variable de riesgo para la política monetaria.
«Con el consejo y el consentimiento del Senado.» — Constitución de los Estados Unidos, artículo II, sección 2 (traducción del texto original)
Hay un riesgo que los datos no resuelven: el ritmo del recuento. En Georgia, si ningún candidato al Senado supera la mitad, hay segunda vuelta y el resultado puede tardar más de un mes. Y en las primeras horas el mapa parecerá más republicano de lo que es —el llamado espejismo rojo—, porque el voto por correo se cuenta al final.
El hito a seguir es el miércoles 4: la composición de la Cámara y los límites del presidente en los dos últimos años de mandato. Lo demás, incluido el primer pulso presupuestario, vendrá después.
🌍 El impacto en España y Europa
Para el lector español, la conexión pasa por tres canales. Si el bloqueo legislativo frena nuevos estímulos fiscales en EE.UU., las expectativas de inflación se moderan y el BCE gana margen de maniobra. Si el nuevo Congreso cuestiona los aranceles, los exportadores españoles —automoción, acero, alimentación— respiran. Y el dólar, que reaccionará al resultado, mueve el coste de financiación de las empresas del IBEX.
- Euríbor: un escenario de bloqueo y menor estímulo fiscal reduce la presión sobre el BCE y, con ella, sobre el Euríbor a 12 meses que referencia las hipotecas variables.
- Inflación: si los aranceles se consolidan sin contrapeso legislativo, los precios industriales europeos seguirán tensionados.
- Empresas: la incertidumbre comercial encarece la financiación y retrasa decisiones de inversión en sectores exportadores.
- BCE: Fráncfort seguirá mirando a la Fed antes de mover ficha; la independencia del banco central estadounidense es hoy una variable más de su cuadro de mando.