La Picabia retrospectiva del Palazzo Reale llega al mercado en un momento incómodo. Francis Picabia (1879–1953) es una de las figuras más difíciles de encajar en el canon moderno y, por eso mismo, una de las más sensibles a cualquier reordenación curatorial. La distancia entre lo que el museo celebra y lo que la sala de subastas paga sigue siendo notable.
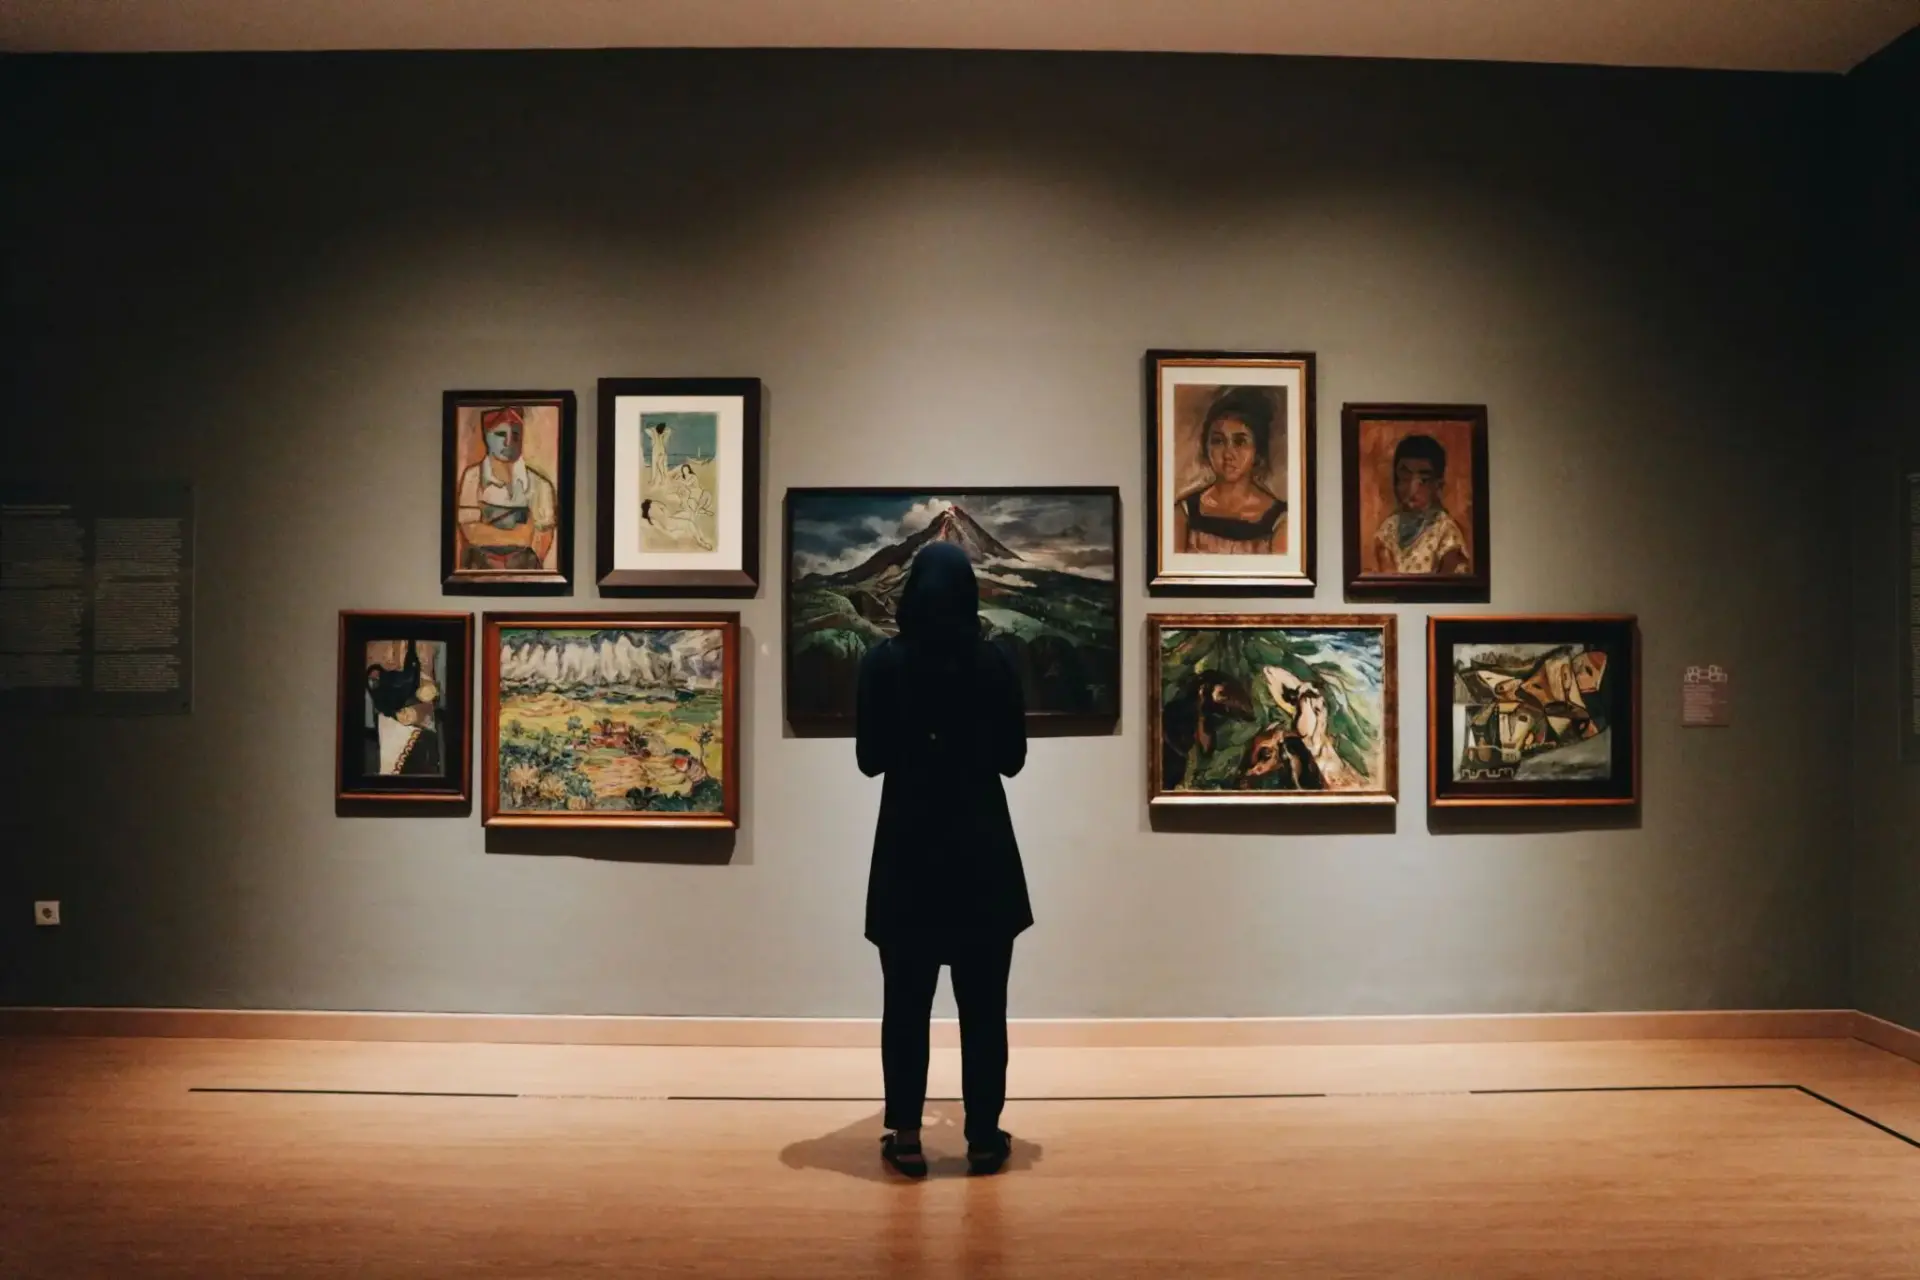
El Palazzo Reale acoge Picabia. Open the Gates of Night, comisariada por Anne Berest, bisnieta del artista y coautora junto a su hermana Claire del libro Gabriële (2017). El montaje renuncia a la cronología: penumbra, espejos de feria, un peep show con dibujos lascivos y una escenografía que evoca las fiestas que el pintor organizaba en la Costa Azul en los años treinta.
El recorrido va de la nostalgia andaluza de The Spanish Night (1922) a la geometría tardía de Symbole (1950), con parada en Salicis (1929), de la serie Transparencies (1927–1933), y en la imaginería erótica de Femmes au bull-dog (1941). Del impresionismo al dadaísmo y del maquinismo a la figuración apropiada en tres plantas.
La brecha entre consagración museística y precio de martillo
El mercado de Picabia no es uno, sino tres mercados superpuestos. El primero es el corpus dadaísta y maquinista de 1915-1922, el único tramo verdaderamente escaso. El segundo es la serie Transparencies, favorita de los comisarios y comparativamente más débil en subasta. El tercero es la obra figurativa y erótica de los años cuarenta, que arrastra un descuento estructural.
Ahí está la clave. La muestra dedica un esfuerzo explícito a dignificar ese tercer tramo: el libertinaje como respuesta al duelo por la madre muerta, el retrato como autorretrato, la apropiación de imágenes de pin-ups como método. Es una tesis curatorial sólida y, a la vez, una operación de reposicionamiento de un segmento que el mercado ha tratado con frialdad.
Un catálogo que disuelve la cronología puede seducir al público, pero el mercado secundario sigue comprando fechas, series y procedencia.
Qué compra el inversor cuando compra Picabia
Tres criterios ordenan la decisión. El primero es la serie: una obra de 1917 no compite con una de 1942 y la etiqueta museística no iguala esa brecha. El segundo es la trazabilidad: figurar en el catálogo razonado del Comité Picabia y en la bibliografía de la muestra vale más que cualquier cartela. El tercero es el soporte, porque la obra sobre papel —dibujos, acuarelas, los estudios de mantillas sevillanas— ha sido históricamente la puerta de entrada.
Conviene añadir una advertencia. Las grandes retrospectivas no solo crean demanda: también crean oferta. Propietarios que llevaban años con una pieza guardada aprovechan el eco del museo para consignar, y ese flujo extra presiona el tramo medio justo cuando el relato parece más favorable. El efecto neto se ve en las dos o tres temporadas siguientes.
La segunda derivada es financiera. Picabia no tiene índice propio y su obra no sirve como colateral en las mesas de art lending con la solvencia de un Basquiat o un Warhol. Eso limita el apalancamiento y encarece la posesión: almacenaje, seguro y transporte de una pieza que rara vez viaja sola.
El precedente histórico y el riesgo de la reordenación
He visto este mecanismo antes. La revalorización de un modernista periférico al canon anglosajón sigue casi siempre la misma secuencia: retrospectiva institucional, actualización del catálogo razonado, subida de la tasación a efectos de seguro y, por último, revisión de las estimaciones en subasta. El desfase se mide en trimestres y rara vez se completa si no existe una comunidad activa de coleccionistas dispuesta a sostener el precio entre ventas.
Aquí mantengo una reserva. La decisión de Berest de escapar de la cronología —lo que la crítica de ART in America describió como una disolución en la simultaneidad— funciona como experiencia y fracasa como argumento de venta. El comprador de trofeo quiere narrativa lineal: periodo, serie, año, procedencia.
La retrospectiva sube el valor de tasación antes que el precio de martillo: quien compre con el titular de hoy paga la prima de dentro de dos años.
Lo que cambia con una muestra así es la profundidad del mercado, no su nivel. Más ojos sobre la obra tardía significa más pujas en el tramo medio, donde se concentra el volumen real. Para un patrimonio que busca diversificación en arte moderno con correlación baja respecto a la bolsa, ese es el hueco razonable; quien persiga el récord tendrá que esperar al periodo Dada, donde la oferta se cuenta con los dedos de una mano.
Mi lectura: la exposición consolida a Picabia como valor de colección, no como valor de especulación. El hito que conviene seguir no es la próxima fiesta en el patio del palacio, sino las ventas de arte moderno de febrero de 2027 en Londres y París, donde se sabrá si el relato curatorial se traduce en estimaciones revisadas o se queda en catálogo.
💎 Veredicto Wealth
Picabia es un activo de revalorización selectiva: la prima está en el periodo Dada y en la obra sobre papel bien documentada, no en la producción tardía sin trazabilidad. Horizonte mínimo de siete años y riesgo de liquidez en las piezas de mayor importe.