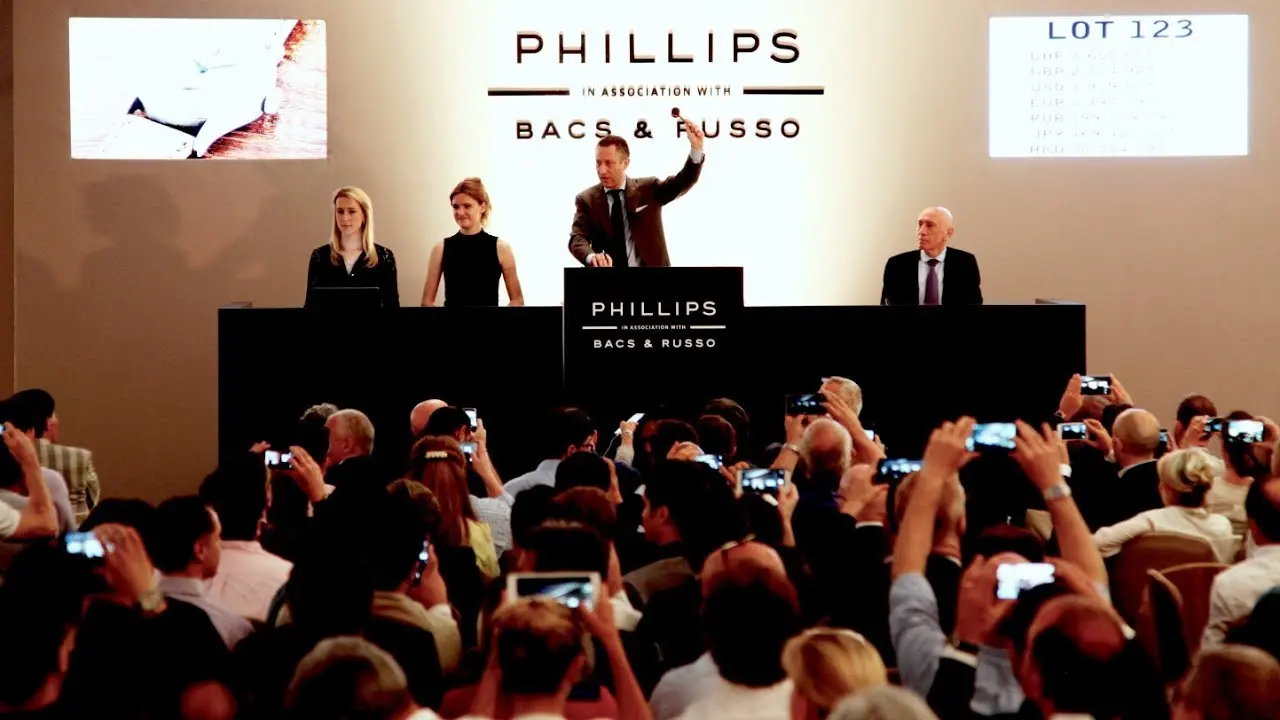
Los resultados de subastas de Phillips en Reino Unido cayeron un 22,3% en 2025. La filial británica facturó 25,76 millones de libras frente a los 33,18 millones del ejercicio anterior, según su depósito anual en Companies House. La pérdida antes de impuestos, en cambio, se estrechó hasta 10,54 millones desde los 46,51 millones de 2024.
Aquel ejercicio quedó lastrado por un cargo no monetario de 27 millones por la revalorización de saldos con otras sociedades del grupo. La cifra que el comunicado oficial no pone en primer plano es otra: la subasta presencial británica se contrajo un 31,3%, hasta 92,2 millones de libras. Hay dos lecturas posibles y ninguna es neutra.
El beneficio bruto cedió solo un 6%, hasta 14,72 millones. Sobre facturación, el margen bruto pasa del 47% al 57%. Esa divergencia sugiere menos coste directo de operación y más peso de la venta privada. El ajuste es de volumen. El precio, por ahora, aguanta.
El pulso entre el martillo y la venta privada
Phillips celebró 23 subastas en Londres, cuatro menos que el año anterior. Las ventas agregadas en subasta —precio de martillo más comisión del comprador— cayeron un 31,3%, de 134,3 a 92,2 millones de libras. En paralelo, las ventas privadas sumaron 29,8 millones, un 23,1% más. El negocio no desaparece: cambia de canal.
Ese giro tiene consecuencias para quien usa el arte como colateral. Cada sesión que no se celebra es un precio público que no se publica. La venta privada es opaca por definición y su crecimiento relativo reduce la densidad de comparables. Menos martillo, menos índice.
Cuando una casa sustituye martillo por venta privada gana margen y pierde transparencia: el mercado deja de tener precio público.
Sobre la estrategia pesa además la rotación directiva. En el verano de 2025 salieron Miety Heiden, presidenta de ventas privadas, y Jonathan Crocket, presidente para Asia. Luego llegaron los cambios en el consejo: Ed Dolman dimitió como consejero el 7 de junio de 2025, y la directora financiera, Annette Schwaer, hizo lo propio el 19 de agosto de 2026, el mismo día en que el consejero delegado, Martin Wilson, fue nombrado consejero.
La advertencia del auditor y el respaldo de Mercury Group
El pasaje más incómodo del depósito es el de la continuidad. Los administradores reconocen que el grupo ha sido históricamente deficitario y que presenta una posición de pasivo neto a la fecha de cierre. La matriz última, Mercury Group Trading Limited, del minorista de lujo ruso Mercury, ha confirmado por escrito su intención de seguir prestando apoyo financiero. El documento admite que ese respaldo «no puede garantizarse».
Consejeros y auditor lo califican como una incertidumbre material que puede arrojar dudas significativas sobre la capacidad de seguir operando. Un antiguo empleado de la casa ha situado los bolsos de mano entre las nuevas categorías con las que Phillips busca ampliar catálogo y comprador.
La versión oficial matiza el perímetro del documento. La casa sostiene que el depósito cubre solo parte de su actividad internacional y que 2025 fue un buen año global, con ventas un 10% superiores y un 66% más en operaciones privadas. Añade que espera que 2026 sea uno de los mejores ejercicios de su historia. Son cifras no auditadas por esta vía.
Un depósito con salvedad de continuidad no cierra la casa, pero encarece su liquidez y alarga los plazos de quien consigne en ella.
Cómo debe leer el inversor patrimonial una caída del 22%
El mercado del arte contemporáneo ya atravesó una corrección comparable entre 2015 y 2016, cuando las ventas de noche se contrajeron con fuerza, y otra en 2020 que se resolvió en dos trimestres. La diferencia ahora es la estructura del intermediario. Christie’s y Sotheby’s absorben los lotes trofeo; el tercer operador vive del tramo medio y de la operación privada, y ese tramo es el primero que se seca cuando el coleccionista decide no vender con descuento.
Mi lectura es que la caída británica mide repliegue y no quiebra de modelo. Sin embargo, la salvedad de continuidad introduce un riesgo de contraparte que no conviene ignorar: consignar una obra en una casa con dudas sobre su viabilidad expone al vendedor a plazos de liquidación más largos y a renegociar comisión en el peor momento.
Comprar en subasta resulta hoy más ventajoso que consignar. El descuento por liquidez tiende a ampliarse en estas fases, y ahí hay oportunidad para quien tenga horizonte de 24 a 36 meses y no necesite el dinero.
El siguiente contraste llegará con las ventas de otoño de noviembre de 2026 en Nueva York y, después, con la próxima edición del informe de Art Basel y UBS, de publicación primaveral. Si el tramo medio se recupera antes que el trofeo, la tesis del repliegue ordenado se sostiene. Si no, el 22,3% habrá sido el primer capítulo.
💎 Veredicto Wealth
Phillips es un operador de tramo medio con riesgo de contraparte elevado: quien compre arte patrimonial debe exigir liquidez demostrable de la pieza, no solo el prestigio del sello. Horizonte mínimo de cinco años y seguimiento del respaldo de Mercury Group.