La compañía española de alimentación Ebro Foods registró un sólido desempeño en los primeros nueve meses de 2026 a pesar de un entorno operativo complejo. Si miramos por categorías dentro de la empresa, el arroz continuó impulsando la rentabilidad del grupo, compensando la persistente debilidad en el sector de la pasta, donde persisten los problemas operativos y las presiones de costos externos.
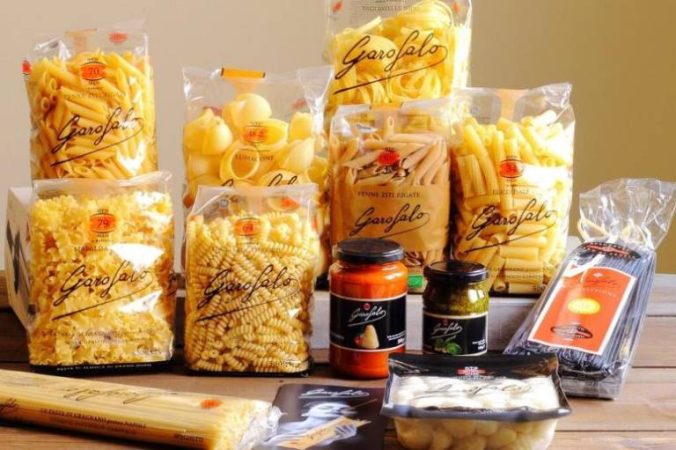
En este sentido, desde la compañía siguen trabajando en el lanzamiento de nuevos productos, la entrada en nuevos mercados y la captación de nuevos clientes, además de invertir en capacidad de producción para impulsar el crecimiento, mejorar la eficiencia y fortalecer sus marcas, al tiempo que amplían la cartera de productos. Entre las inversiones desde Ebro Foods destacan que están llevando a cabo la ampliación de la capacidad de producción en Garafalo, Bertagni US y su negocio de alimentos congelados en Alemania.
«La escasez de petróleo y gas natural derivada de estos conflictos está provocando un aumento significativo en los costes de energía y envases de plástico, que ya han supuesto un coste adicional de 22,5 millones de euros en lo que va de año. Esto afecta no solo a nuestros costes, sino también al consumo, como consecuencia de la creciente inflación. Hasta la fecha, hemos optado por no repercutir estos costes adicionales en los precios al consumidor«, explican desde Ebro Foods.
Fuente: Ebro Foods
El arroz continúa respaldando la rentabilidad de Ebro Foods
En este contexto, Ebro Foods ha cerrado los primeros nueve meses del ejercicio fiscal de 2026, mostrando una sólida resistencia operativa frente a un entorno macroeconómico y geopolítico altamente volátil. La multinacional alimentaria alcanzó unas ventas consolidadas de 2.223,9 millones de euros, es decir, un 2,3% menos interanual, impactadas por el ajuste a la baja en los precios de las materias primas y la depreciación del dólar estadounidense frente al euro.
Pese a esta ligera contracción en los ingresos, el EBITDA ajustado se situó en 307,0 millones de euros (-1,4%), logrando elevar el margen operativo sobre ventas al 13,8% gracias al buen comportamiento de sus categorías de mayor valor añadido. El periodo estival estuvo marcado por inclemencias meteorológicas y paradas técnicas programadas que condicionaron la demanda en la división de pasta. Las sucesivas olas de calor extremo en Europa redujeron el consumo de determinados productos, de forma muy acusada en la pasta fresca, mientras que un importante volumen de la plantilla disfrutó de sus vacaciones, periodo que la compañía aprovechó para llevar a cabo paradas de mantenimiento preventivo en sus plantas.
«Ebro Foods resiste el impacto geopolítico y climático con un EBITDA de 307 millones de euros hasta septiembre»
César Sánchez-Grande, Renta 4
Por negocios, arroz, sigue siendo la principal fuente de resiliencia del grupo. La rentabilidad continúa mejorando a pesar de la bajada de los precios de las materias primas y los efectos cambiarios negativos que afectan así a las ventas. El buen desempeño en categorías de mayor valor añadido, en particular el arroz para microondas y el arroz premium, respalda esta tendencia, con Riviana ganando cuota de mercado en EE. UU. y Tilda registrando buenos resultados.
No obstante, el aumento de los precios del arroz en EE. UU. y Asia, junto con los elevados inventarios que aún se mantienen en España, podrían limitar una mayor mejora de los márgenes. En cuanto al negocio de la pasta, sigue teniendo dificultades, ya que el crecimiento de las ventas no se traduce en rentabilidad. La única parte positiva son los ñoquis de Lustucru y Bertagni; siguen teniendo un buen desempeño. Asimismo, el aumento previsto de la producción de Bertagni en Estados Unidos en 2027 debería reducir gradualmente la exposición a los aranceles y costes logísticos.
Fuente: Agencias.
Por otro lado, la deuda neta de Ebro Foods evoluciona favorablemente. Más detalladamente, la deuda neta se sitúa en 450,1 millones de euros, lo que supone una reducción de 79,3 millones de euros con respecto al cierre del ejercicio anterior. Una buena evolución que justifican desde la compañía principalmente por una disminución del circulante de 59,3 millones de euros, favorecida por la reducción de los inventarios y de sus precios, logrando absorber el pago del dividendo y las inversiones inorgánicas.
Las previsiones para el ejercicio fiscal 2026 decepcionan
La compañía de alimentación española espera que, para el cierre del ejercicio completo, Ebro Foods logre alcanzar un EBITDA-A situado entre los 410 y 415 millones de euros, respaldado por el crecimiento continuo en vasitos de microondas, arroz aromático y ñoquis. Además, esperan que el impacto por tipo de cambio sea un impacto negativo de entre 4 y 4,9 millones de euros en el resultado de cambio al cierre del año.
La propia empresa señala que una hipotética resolución de la crisis energética global permitiría una mejora adicional de aproximadamente 30 millones de euros en los resultados anuales.
Fuente: IA
Tal y como detalla el analista de AlphaValue, Théodore Duval-Segard, «las nuevas previsiones para el año fiscal 2026 quedaron por debajo del consenso, decepcionando a los inversores, con una caída del 2,8% en el precio de las acciones. Si bien la sólida generación de efectivo y la menor deuda neta ofrecen cierta tranquilidad, una recuperación más amplia de la rentabilidad sigue siendo difícil de alcanzar».