Las acciones de Ferrovial encadenan cinco sesiones consecutivas de subidas y suman un repunte del 15,4%. El jueves cerraron en 50,8 euros tras avanzar un 3,8% en la jornada y recuperan la cota de los 50 euros que habían perdido a mediados de mes.
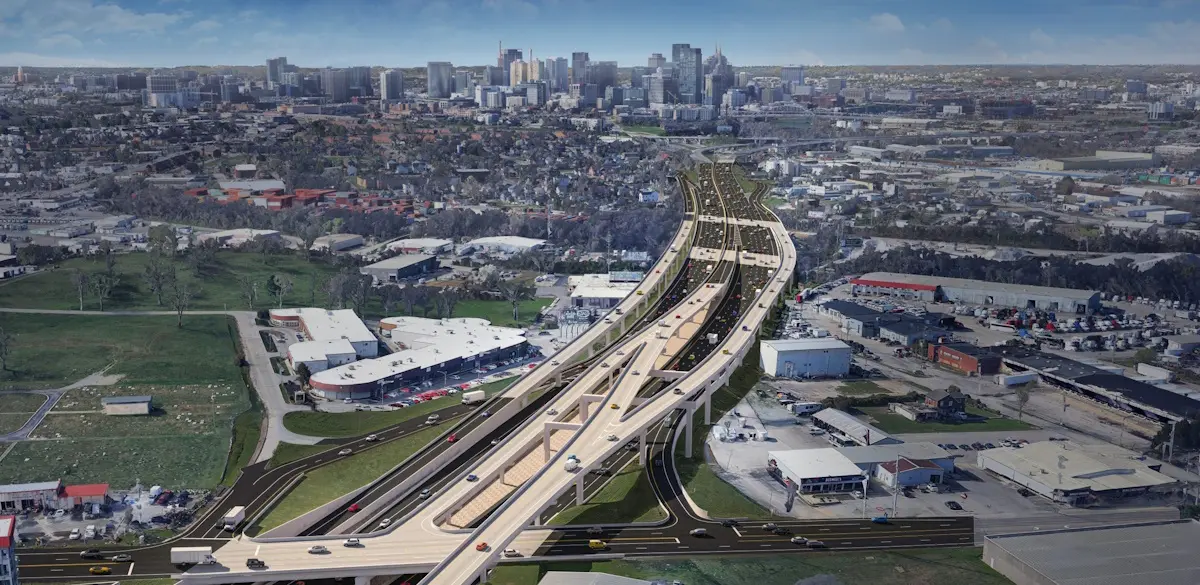
El punto de partida fue el 15 de octubre. Aquel día el valor se dejó un 4,3% ante las dudas sobre las necesidades de financiación que la autopista I-24, en Estados Unidos, podía imponer al grupo. La cifra de 24.800 millones de dólares que había rodeado la adjudicación se leyó en el parqué como una carga mayor de la que el balance podía absorber sin tensiones.
La aclaración sobre la I-24 que cambió el relato
La compañía salió a corregir la interpretación. Explicó que esos 24.800 millones combinaban componentes de valor presente y nominales, tal y como exigía la solicitud de propuestas, y que calculados de forma coherente en términos de valor presente equivalen a 21.000 millones de dólares. El mercado recogió la precisión el martes con una subida del 8,4% en una sola sesión.
A ese impulso se sumaron las cuentas de los nueve primeros meses. Ferrovial registró un beneficio operativo de 848 millones de euros hasta septiembre, un 12% menos interanual, con unos ingresos de 7.402 millones, un 10,8% más en términos comparables.
El matiz importa: el mercado premió la aclaración financiera antes de leer el beneficio operativo. Cuando el debate deja de ser cuánto cuesta la autopista y pasa a ser cuánto gana el negocio por cada vehículo que la cruza, el accionista respira.
Ferrovial no rebotó por ganar más, sino por demostrar que la concesión estadounidense cuesta 3.800 millones de dólares menos de lo que el mercado había descontado.
Las casas de análisis no discuten el diagnóstico. En Renta 4 destacan que la evolución de las autopistas sigue siendo positiva ‘gracias a su capacidad para elevar las tarifas, que crecen en todos los activos a niveles de doble dígito’, y mantienen la recomendación de comprar con un precio objetivo de 67,4 euros, el más alto de la cobertura.
El consenso da un 15% de recorrido a Ferrovial
El consenso que recoge Bloomberg sitúa el precio objetivo medio en 58,73 euros. Desde los niveles actuales supone un recorrido cercano al 15%, suficiente para borrar la caída del 8,17% acumulada en lo que va de 2026 y para acercar al valor al máximo histórico de 62,6 euros que marcó en febrero.
El reparto de recomendaciones es más tibio de lo que sugiere el rebote. Un 40% de las firmas que siguen el valor aconsejan comprar, un 56% se decanta por mantener y un 4% recomienda vender. La mayoría ve el precio justo donde está.
Bankinter pone el acento en el posicionamiento en Estados Unidos y en el poder de fijación de precios de los peajes, que permite que los ingresos por autopistas ganen tracción aun con menos tráfico por el repunte del precio de los carburantes. Jefferies recuerda la otra cara: el escenario de tipos al alza juega en contra, porque eleva las tasas de descuento con las que se valora un activo de concesión a varias décadas.
La valoración ya no es el problema, pero el calendario aprieta
Hay una parte de este rebote que no tiene nada que ver con la I-24 y sí con la aritmética. Ferrovial cotiza con un descuento que el mercado considera excesivo después de quedarse muy atrás respecto al Ibex 35 en el año. Cuando un valor concesionario de infraestructuras a largo plazo cae por debajo de su valor razonable, el dinero entra en cuanto aparece una excusa presentable. La aclaración sobre la autopista ha sido esa excusa. El problema de fondo sigue intacto: el rally del mercado de bonos encarece la deuda y presiona la valoración de cualquier concesión. No es un asunto que se resuelva con una nota de prensa.
Y hay un segundo frente que el inversor español tiende a mirar poco. La continuidad de Ferrovial en el Nasdaq 100 está en entredicho por la entrada de Anthropic y de General Motors, dos valores con más capitalización y mejor historia reciente. La revisión del índice, que se resuelve en diciembre, puede dejar al grupo fuera del selectivo y arrastrar con ello a los fondos indexados que replican el indicador. Para una compañía que ha construido buena parte de su tesis bursátil sobre la visibilidad estadounidense, salir sería un golpe de imagen más que de flujos, pero golpe al fin y al cabo.
Mi lectura es que el rebote tiene fundamento y, a la vez, fecha de caducidad. Los 21.000 millones son un dato, no una opinión, y eso el mercado lo ha entendido rápido. Lo que queda por resolver es la sensibilidad del beneficio a los tipos y la capacidad de seguir subiendo tarifas sin perder tráfico. Los resultados de cierre de ejercicio, que llegarán en febrero, y la decisión del Nasdaq serán las dos pruebas. Si ambas salen bien, los 58,73 euros del consenso se quedarán cortos.