En pleno corazón de Bilbao se encuentra la imponente B Accelerator Tower, un edificio que acoge a decenas de startups, inversores y empresas tecnológicas asentadas en la ciudad vasca. Sin embargo, en su sexta planta tiene su sede uno de los grandes actores del mercado mundial del azúcar: Alvean Sugar. La compañía genera más ingresos que muchas de las grandes empresas del Ibex 35, aunque su actividad apenas tiene relación con España. Su presencia en territorio español responde, en buena medida, al diseño de una estructura fiscal internacional que conecta distintos países y jurisdicciones.
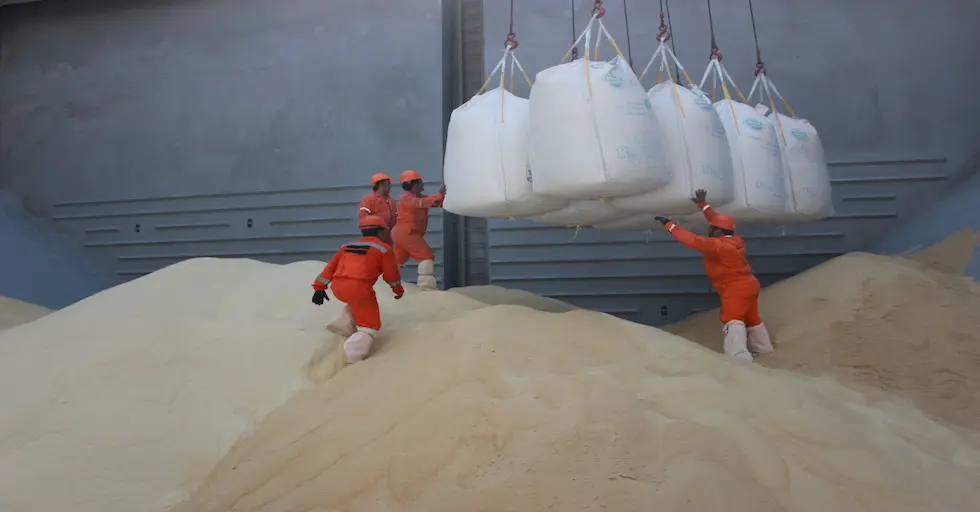
Alvean Sugar, la denominación de la sociedad en España, no es una empresa española —apenas destina 660.000 euros anuales a proveedores nacionales— ni tampoco una compañía europea. Se trata de la antigua sociedad conjunta de Cargill y la brasileña Copersucar, que pasó a estar controlada al 100% por esta última en junio de 2021. La firma no produce azúcar, sino que se dedica al comercio internacional de materias primas. En la práctica, actúa como intermediaria en operaciones que permiten comercializar grandes volúmenes de azúcar transportados desde países productores como Brasil o Tailandia hacia mercados de Oriente Medio.
Lo más llamativo, sin embargo, son las cifras de la propia Alvean Sugar. Según sus cuentas, entre 2024 y 2025 la compañía comercializó más de 13 millones de toneladas métricas de azúcar, lo que equivale aproximadamente a un tercio del mercado libre mundial. Cuando un intermediario adquiere la propiedad de la mercancía y asume riesgos como el transporte marítimo, el inventario en tránsito o el incumplimiento de la contraparte, las normas contables pueden exigirle que registre el importe íntegro de la venta como ingreso. En el caso de Alvean Sugar, esto se traduce en más de 5.300 millones de euros de ingresos, una cifra especialmente significativa si se tiene en cuenta que su sede de Bilbao cuenta con apenas 40 trabajadores.
Alvean Sugar: de Brasil a Suiza pasando por España
El objetivo de Copersucar ha sido establecer su centro de operaciones en Suiza, no en España. En 2014, cuando dos gigantes del sector agroalimentario como Cargill y Copersucar se unieron para crear una joint venture —que desde 2021 pasó a estar controlada íntegramente por la compañía brasileña—, la idea era centralizar el negocio en territorio suizo. No es casualidad: Ginebra es uno de los principales centros mundiales del trading de materias primas y alberga a gigantes del sector como Glencore, Trafigura o Vitol. Sin embargo, para articular la estructura societaria y fiscal deseada, España desempeñó un papel fundamental en la trama de Alvean Sugar.
La cuestión radicaba en el tratamiento fiscal de los flujos de capital entre ambos países. Según el planteamiento descrito, la ausencia de un convenio de doble imposición aplicable entre Suiza y Brasil en el momento de diseñar la estructura habría dificultado las transferencias de dividendos desde una sociedad suiza hacia su matriz brasileña. La solución de los asesores fiscales fue constituir Aklvean Sugar, la sociedad matriz en España, aprovechando el convenio de doble imposición entre España y Brasil, vigente desde 1976, que establece reglas para evitar la doble tributación y puede reducir las retenciones sobre determinados flujos de capital entre ambos países.
Pero la elección de España no fue el único factor relevante: Bilbao también desempeñó un papel destacado. La decisión de establecerse en el territorio histórico de Bizkaia se vincula a las particularidades del Concierto Económico vasco. El marco tributario foral ofrece un sistema propio de gestión fiscal, dentro de los límites establecidos por la normativa aplicable, que puede resultar relevante para las empresas con actividad internacional. A ello se suman la estabilidad del entorno jurídico y la presencia de servicios profesionales especializados, factores que contribuyen a explicar el atractivo de Bilbao para determinadas estructuras empresariales.
El engranaje fiscal de Alvean Sugar reduce a la mitad su tributación
La estructura fiscal de Alvean Sugar se completa con otro elemento clave: el establecimiento permanente en Suiza. En virtud del convenio para evitar la doble imposición entre España y Suiza, los beneficios atribuibles a un establecimiento permanente pueden tributar en el país donde se desarrolla la actividad, mientras que España puede aplicar una exención o los mecanismos previstos en el convenio, siempre que se cumplan los requisitos legales correspondientes. Esta configuración permitiría a la compañía reducir su carga fiscal en España y tributar por las rentas correspondientes en Suiza, donde determinados cantones ofrecen tipos impositivos más bajos. Según las cifras planteadas, el tipo efectivo se situaría entre el 13,4% y el 15,2%, frente al 24% que se menciona como referencia para la tributación en el País Vasco.
Y el ahorro potencial no es pequeño. Durante el último lustro, Copersucar y, en los primeros años, Cargill habrían acordado el reparto de 265 millones de euros en dividendos procedentes Alvean Sugar. En 2024, la junta aprobó distribuir íntegramente los 67,4 millones de euros correspondientes al ejercicio anterior. En 2025, la dirección volvió a proponer el reparto del 100% de los 40,2 millones de euros obtenidos. Se trata de transferencias millonarias de dividendos que, dentro de esta estructura societaria, conectan la actividad desarrollada en Europa con los intereses de su matriz brasileña.
En definitiva, el caso de Alvean Sugar ilustra cómo las grandes compañías internacionales diseñan estructuras societarias y fiscales que conectan distintos países para organizar sus operaciones y optimizar su tributación, siempre dentro del marco legal aplicable. Su recorrido permite entender cómo funciona una parte del comercio mundial del azúcar: mientras el producto sale de países productores como Brasil, las operaciones comerciales se coordinan desde centros internacionales como Suiza y la estructura societaria incorpora a España, con Bilbao como punto de referencia. Una red empresarial que muestra hasta qué punto el comercio global de materias primas depende no solo de los puertos y las rutas marítimas, sino también de las decisiones societarias y fiscales que determinan dónde se gestionan los negocios y cómo tributan sus beneficios.