El hotel palacio París ha dejado de ser solo una experiencia de consumo para convertirse en una clase de activo. He revisado estos días la operación del Four Seasons Hotel George V y confirma una tendencia que llevo meses señalando: el capital refugio ya no compra folletos, compra escasez.
El inmueble ocupa el número 31 de la Avenue George V, en pleno Triángulo de Oro, entre los Campos Elíseos y Avenue Montaigne. Se construyó en 1928, en pleno auge del Art Déco. Four Seasons asumió la gestión en 1999 tras dos años de reforma. Y acaba de cerrar una renovación integral de tres años de sus 243 habitaciones, firmada por el interiorista Pierre-Yves Rochon. El diseño se acerca ahora a la idea de apartamento privado parisino. Ese detalle importa: el capital refugio no compra camas, compra dirección y marca.
El George V como activo: escasez, marca y tres estrellas Michelin
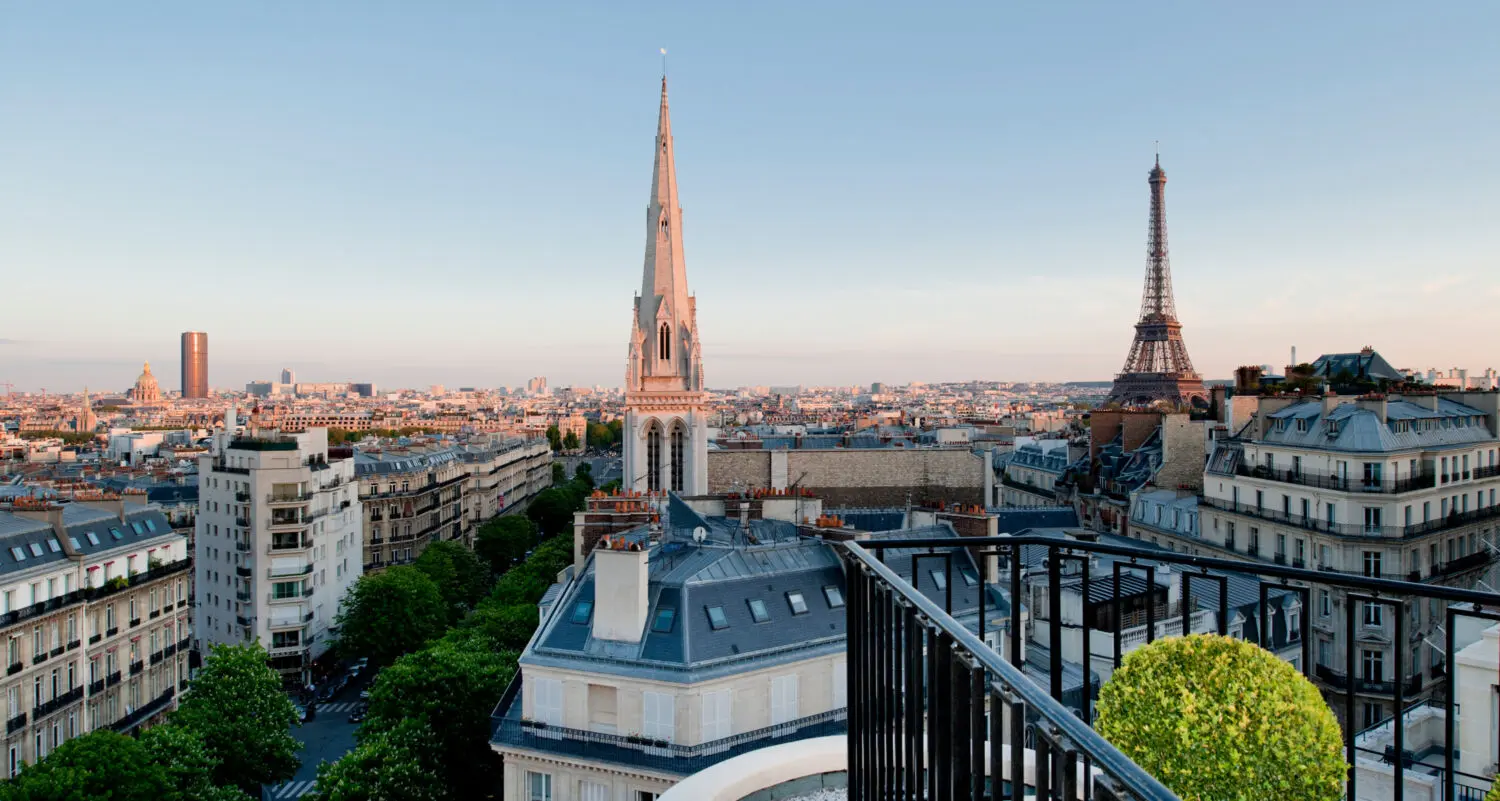
La oferta de suites concentra buena parte del atractivo. El Penthouse ocupa la octava planta con 160 metros cuadrados para dos huéspedes y terrazas de 360 grados que abarcan de la Torre Eiffel al Sacré-Coeur. La Eiffel Tower Suite suma 140 metros cuadrados; la nueva Eiffel Parisian Suite, 127, con parquet Versailles y mármol Calacatta Oro. Four Seasons no publica tarifa fija para estas piezas: la reserva exige contacto directo con el hotel. En términos de asignación de capital, eso significa que el precio se negocia, no se compra a escaparate.
La gastronomía es otra capa de valor intangible. El hotel reúne tres restaurantes reconocidos por Michelin —Le Cinq con tres estrellas, L’Orangerie con dos, Le George con una—, algo excepcional incluso dentro de la alta hotelería parisina. Y bajo el edificio, una antigua cantera a 14 metros de profundidad conserva decenas de miles de botellas. Parte de la cava se tapió durante la Segunda Guerra Mundial para protegerla del saqueo.
En el Triángulo de Oro no se construyen nuevos palacios: la oferta es fija y el comprador paga por una llave que no se puede replicar en otro solar.
Le Spa añade una tercera capa. Ocupa 720 metros cuadrados con una piscina cubierta de 17 metros, otra de vitalidad climatizada a 34 grados, seis cabinas de tratamiento y dos hammams. Son metros cuadrados enterrados en el Triángulo de Oro que ningún activo residencial puede replicar. Exactamente el tipo de escasez que busca el inversor prime cuando decide dónde asignar capital.
Por qué el capital refugio elige el palacio parisino
En mi lectura de la inversión hotelera de lujo, el palacio parisino ocupa una posición singular. No compite con el resort de playa ni con el hotel urbano convencional. Compite con el arte, con el reloj de colección y con el activo refugio clásico. Su lógica es implacable: la oferta fija del Triángulo de Oro no admite nuevos palacios, porque no hay suelo donde levantarlos. La demanda, en cambio, crece, y no viene de turistas. Viene de family offices y de capital soberano que buscan rentabilidad estable y preservación nominal.
Esa dinámica tiene una consecuencia directa. El valor del activo no lo fija la tarifa nocturna, sino la suma de marca, ubicación y flujo operativo. Un palacio con tres Michelin, spa propio y marca internacional cotiza una prima frente al hotel de lujo estándar que no se explica por habitaciones, sino por lo que el comprador evita: riesgo de reposicionamiento, obsolescencia competitiva y volatilidad de tarifa.
No obstante, la operación tiene matices. La renovación la firmó Rochon y supuso tres años de obra. Cualquier comprador de un palacio parisino debe presupuestar un ciclo de reforma de esa magnitud, con cierre parcial y coste de oportunidad. Y debe asumir que la marca —en este caso Four Seasons— marca el ritmo comercial. El propietario pone el ladrillo; el operador pone la tarifa.
El palacio parisino no se mide en habitaciones: se mide en llaves irrepetibles y en la prima que el mercado paga por no poder construir otra.
La prima de escasez frente al riesgo operativo
Llevo años siguiendo la curva de valoración de los activos de lujo y el palacio parisino ofrece una lección clara. No es un activo de revalorización agresiva a corto plazo. Es un activo de preservación de capital con retorno operativo: el comprador no apuesta a que el precio suba un 20% en dos años, apuesta a que un activo irrepetible mantenga su valor real en un horizonte de diez o quince años. Esa es la diferencia con el reloj de colección, que sí puede duplicar en un ciclo corto.
El riesgo principal no es la demanda. Es la ejecución operativa. Un palacio exige mantener el estándar de servicio, la marca y el calendario de renovación. Un operador débil puede convertir 243 habitaciones en una máquina de costes sin retorno. Y hay un segundo riesgo, menos visible: la liquidez en el tramo superior del mercado. Los compradores de un palacio en el Triángulo de Oro no aparecen en semanas. Aparecen en trimestres, a veces en años.
El hito a seguir está en el propio calendario del sector. La próxima temporada de resultados de Four Seasons y la evolución de la tarifa media en el segmento palace darán la temperatura real del mercado. Si la renovación se traduce en una prima sostenida de tarifa sin caída de ocupación, el argumento del palacio como activo refugio quedará reforzado para el próximo ciclo de transacciones. Si la tarifa se estanca, el mercado empezará a mirar con más escepticismo la prima de escasez.
💎 Veredicto Wealth
El palacio parisino es un activo de preservación de capital, no de revalorización agresiva: encaja en carteras con horizonte superior a diez años. El riesgo a vigilar es el coste del ciclo de renovación, que puede erosionar la prima de marca si se retrasa.