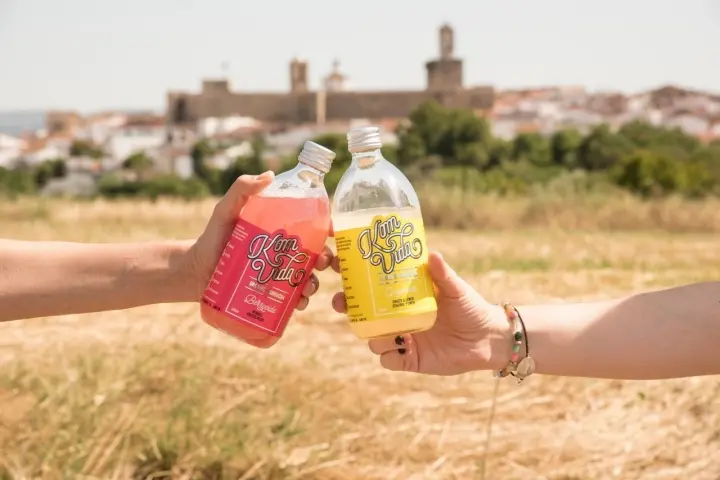
Komvida, una reconocida marca de kombucha, se enfrenta a un futuro que se asemeja mucho a su bebida estrella: es dulce a la vez que ácido. Y es que, tras unos años de fuerte crecimiento, ahora afronta las exigencias propias de la madurez empresarial, es decir, la búsqueda de una rentabilidad real y sostenible. Esa carrera incluye, entre otras cosas, corregir los errores de cálculo en materia de publicidad, hacer frente a los intentos de venta corporativa y superar las batallas legales que todavía amenazan a la compañía.
Hasta hace poco, Komvida parecía no tener techo. La marca dominaba los estantes de los supermercados y las redes sociales, lo que se traducía en un crecimiento prácticamente imparable. En 2021, la empresa registró una cifra de negocios de 8,7 millones de euros y, a partir de entonces, la tendencia ascendente no se detuvo: un año después superó los 10,3 millones y al siguiente alcanzó los 11,5 millones. Pero hasta ahí llegó ese crecimiento acelerado. De hecho, en 2024 la facturación de Komvida cayó por primera vez.
Sin embargo, cada periodo de crecimiento dejaba un agujero más profundo en las cuentas. Y es que la rentabilidad de Komvida se estaba resquebrajando. El beneficio neto en 2021 fue de unos holgados 1,2 millones de euros. Un año más tarde, y pese a facturar más, el beneficio neto descendió hasta los 941.683,99 euros. En 2023, el bache se había profundizado notablemente: Komvida registró unas pérdidas superiores a los 322.000 euros.
¿Qué llevó a pérdidas a Komvida Kombucha?
Para entender la caída del beneficio hasta acabar en números rojos conviene detenerse en las propias cuentas de la compañía. Así, los administradores justificaron el resultado negativo de 2023 por unas circunstancias excepcionales relacionadas con gastos sobredimensionados en publicidad. En el mismo informe se reconoce que dichos gastos no estuvieron correlacionados con el aumento de los ingresos por facturación.
En otras palabras, Komvida Kombucha estaba sufriendo la clásica «resaca» de las empresas de rápido crecimiento. En su afán por consolidarse como líder indiscutible del mercado y aumentar el conocimiento de un producto que para muchos españoles todavía era novedoso, la compañía abrió el grifo del gasto en marketing. Descubrió por las malas que comprar cuota de mercado a base de inversión publicitaria tiene un límite de eficiencia.
Komvida Kombucha vuelve a los beneficios tras aprender la lección
Tras el golpe de 2023, la dirección de la compañía ejecutó un giro de timón radical. Había que apagar la costosa maquinaria publicitaria y volver a lo básico: cuidar los márgenes. A ello se dedicó en el siguiente ejercicio, como demuestran las cuentas. Así, las cifras de 2024 muestran una ligera caída de los ingresos, desde los 11,5 millones hasta los 11,39 millones de euros, pero, pese a ello, Komvida registró un beneficio de 758.772,90 euros. En otras palabras, la empresa volvía a ser rentable.
Pero la rentabilidad de Komvida no es el único frente abierto. Lejos de los coloridos envases de cristal de la kombucha, la empresa ha estado librando también batallas corporativas de alto nivel. De hecho, ya en el informe de gestión del ejercicio 2022, las administradoras revelaron que la compañía negoció su posible venta. Aunque los documentos no desvelan el desenlace final de aquella operación, dejan claro que Komvida ha estado en el escaparate de las fusiones y adquisiciones, un movimiento lógico para una marca que lidera su categoría.
También ha habido guerras internas. Así, en 2023, el auditor menciona una sentencia condenatoria dictada en mayo de 2024 por la Sala de lo Social del TSJ de Madrid. Esta sentencia condena a la empresa al abono de 702.570 euros a un demandante. El origen de la reclamación y de la condena se deriva de la venta de participaciones de la empresa. Una cantidad que equivale prácticamente a la totalidad del beneficio obtenido por Komvida en 2024.
En definitiva, Komvida ha demostrado saber escalar un producto de nicho hasta superar los 11 millones de euros de facturación, aunque por el camino se han cometido errores y la compañía tampoco ha podido escapar de las batallas internas y externas. Lo más importante, sin embargo, es que Komvida sigue siendo viable y sus fundadoras mantienen el control. El resto son contratiempos propios del crecimiento de una empresa que ha tenido que aprender, a golpe de resultados, a convertir el crecimiento en rentabilidad.