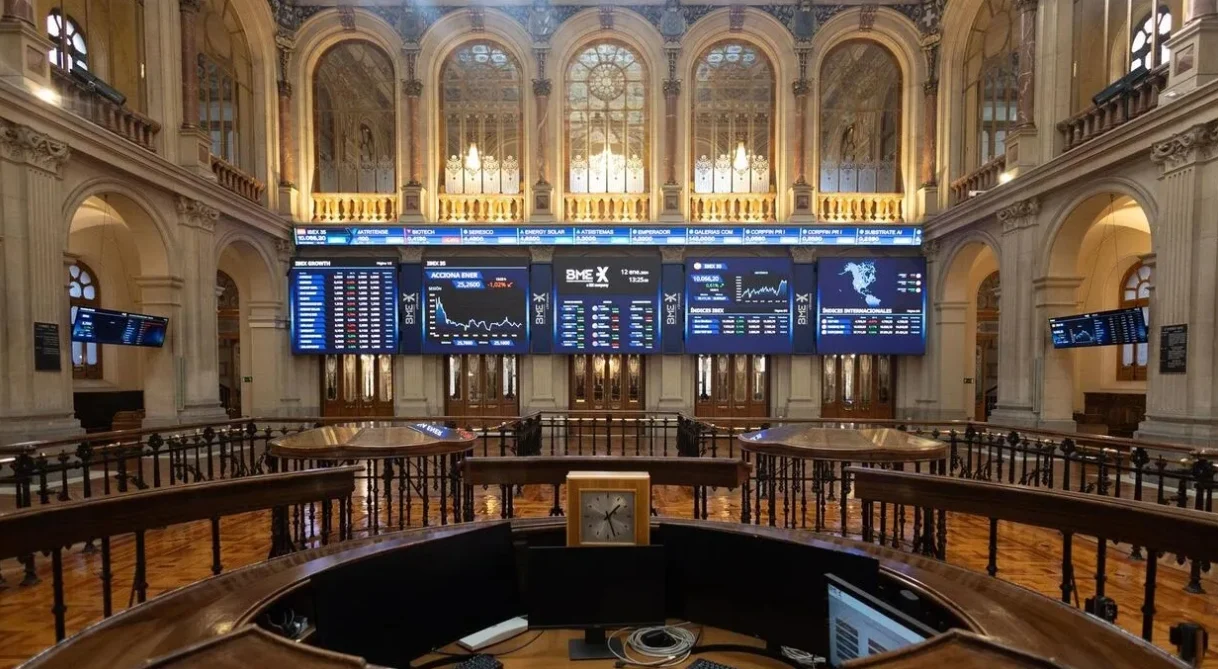

La prima de riesgo de España aguanta en los 60 puntos básicos, pero el Ibex 35 se hunde por debajo de los 19.000 puntos. El último trimestre del año ha arrancado con un vendaval de ventas en la renta fija que deja máximos de varias décadas en los intereses exigidos a la deuda soberana de medio mundo.
El detonante no es el petróleo ni la Reserva Federal. Según las gestoras, lo que mueve el mercado es el déficit. La rentabilidad del bono a 10 años de EEUU se ha disparado hasta el 5,34%, su nivel más alto desde 2002, y esa referencia arrastra al resto de las curvas soberanas.
Máximos de dos décadas en la deuda soberana
La jornada deja registros que no se veían en lo que va de siglo. El bono japonés a diez años cotiza al filo de sus máximos de 1996. El gilt británico a 30 años supera el 5,97%, la cifra más elevada desde 1998. Y el bund alemán a diez años rebasa el 3,60%, en zona de máximos desde 2009.
En Alemania, el dato de inflación publicado ayer, un 3,3% por encima de lo esperado, ha añadido leña al fuego. El trimestre se cerró con un incremento del interés exigido a la deuda germana de 71 puntos básicos, el mayor en términos trimestrales desde 2024.
En Europa, el movimiento no es aislado. El mercado empieza a interiorizar que el coste de financiación de los Estados no volverá a los mínimos de la pasada década. Es un ajuste que afecta por igual a gobiernos, empresas y hogares hipotecados, y que se cuela en la valoración de cualquier activo de riesgo.
La proximidad de las elecciones de mitad de mandato en EEUU aviva además las suspicacias fiscales. Los analistas valoran que las recompras de bonos inferiores a lo esperado por parte del Tesoro estadounidense amplifican el debate sobre sus objetivos y su eficacia.
El riesgo del petróleo es temporal; el fiscal, en cambio, no se corrige con un recorte de tipos. Ese es el cambio de régimen que empiezan a descontar los bonos.
El crudo se ha desmarcado por primera vez en semanas. El barril de Brent frena en los 98 dólares, por debajo de la barrera psicológica de los 100. Y las probabilidades de una subida de tipos de la Fed en octubre han caído por debajo del 50% después del indicador de inflación estadounidense.
España resiste, Francia e Italia se hunden
La tensión se traslada a las primas de riesgo. Francia ha tocado máximos desde 2012 al superar los 128 puntos básicos, lastrada por el deterioro fiscal y la incertidumbre política. Italia se afianza por encima del centenar, con 104 puntos, sus niveles más altos desde junio de 2025.
España aguanta el tipo. La prima de riesgo de España se mantiene en el entorno de los 60 puntos básicos, lejos del vendaval que sacude a sus vecinos. La resistencia se apoya en el tirón del turismo y en una moderación del déficit frente a sus socios, aunque la deuda pública sigue por encima del 100% del PIB. Aun así, el Ibex 35 ha corregido hasta acercarse a los 19.000 puntos, arrastrado por una aversión al riesgo que no distingue entre emisores.

La correlación entre petróleo y bonos se rompe
Durante las últimas semanas, el precio del petróleo y los bonos habían protagonizado su mayor correlación desde la primera Guerra del Golfo, en 1990. La subida del barril elevaba casi automáticamente las rentabilidades de la deuda; el repliegue del crudo rebajaba los costes de de financiación. Ese vínculo se ha roto en los primeros ajustes de cartera del trimestre, y conviene entender por qué.
Mi lectura es que el mercado ha dejado de mirar al petróleo para mirar al balance del Estado. La inflación que más cuesta domeñar no viene del crudo, viene del déficit público. Es una idea incómoda porque desactiva el manual clásico: si el problema fuera energético, bastaría con que el barril cediera para que los bonos respiraran. No está ocurriendo.
Hay una contradicción que merece atención. Si las probabilidades de una subida de tipos de la Fed caen por debajo del 50%, lo lógico sería que los tipos oficiales aliviaran la presión sobre los bonos. No lo están haciendo. La razón es que el problema no es el precio del dinero, sino la cantidad de papel que los Tesoros tienen que colocar cada mes en el mercado.
La presión fiscal es un rasgo estructural, no un accidente de una sesión. El bono alemán por encima del 3,60% no es una anomalía pasajera: es la prima que Europa empieza a exigir por su endeudamiento. En este contexto, la resistencia de la prima de riesgo española en los 60 puntos básicos es una buena noticia, pero no una garantía. El diferencial aguanta porque España coloca deuda con menor prima que Francia o Italia, no porque el riesgo haya desaparecido del mapa.
A mi juicio, el mercado descuenta un escenario que combina déficit alto, crecimiento moderado y tipos que no bajan tan rápido como se esperaba. Es una combinación incómoda para la renta variable, y explica la corrección del Ibex mejor que cualquier dato de beneficios. El próximo hito está en las subastas del Tesoro Público de las próximas semanas y en los nuevos datos de inflación de la eurozona. Si el bono americano no cede desde el 5,34%, el suelo del Ibex en los 19.000 puntos puede quedar en entredicho.
Veredicto Merca2
Cotización al cierre o apertura: El Ibex 35 se deja en torno a un 1% y pierde la cota de los 19.000 puntos, mientras el bono español a diez años mantiene su rendimiento al alza y la prima de riesgo se sostiene cerca de los 60 puntos básicos.
Clave técnica: Los 19.000 puntos funcionan como soporte de corto plazo; perderlos de forma sostenida abriría la puerta a una corrección mayor hacia la zona de 18.500. El bono americano en el 5,34% es la referencia a vigilar: mientras no ceda, la presión sobre la renta variable seguirá.
Apunte macro: La prima de riesgo de España, en 60 puntos básicos, se mantiene como la más baja del sur de Europa frente a los 128 de Francia y los 104 de Italia. Esa posición relativa es el principal amortiguador del país ante la oleada de ventas en deuda soberana.