
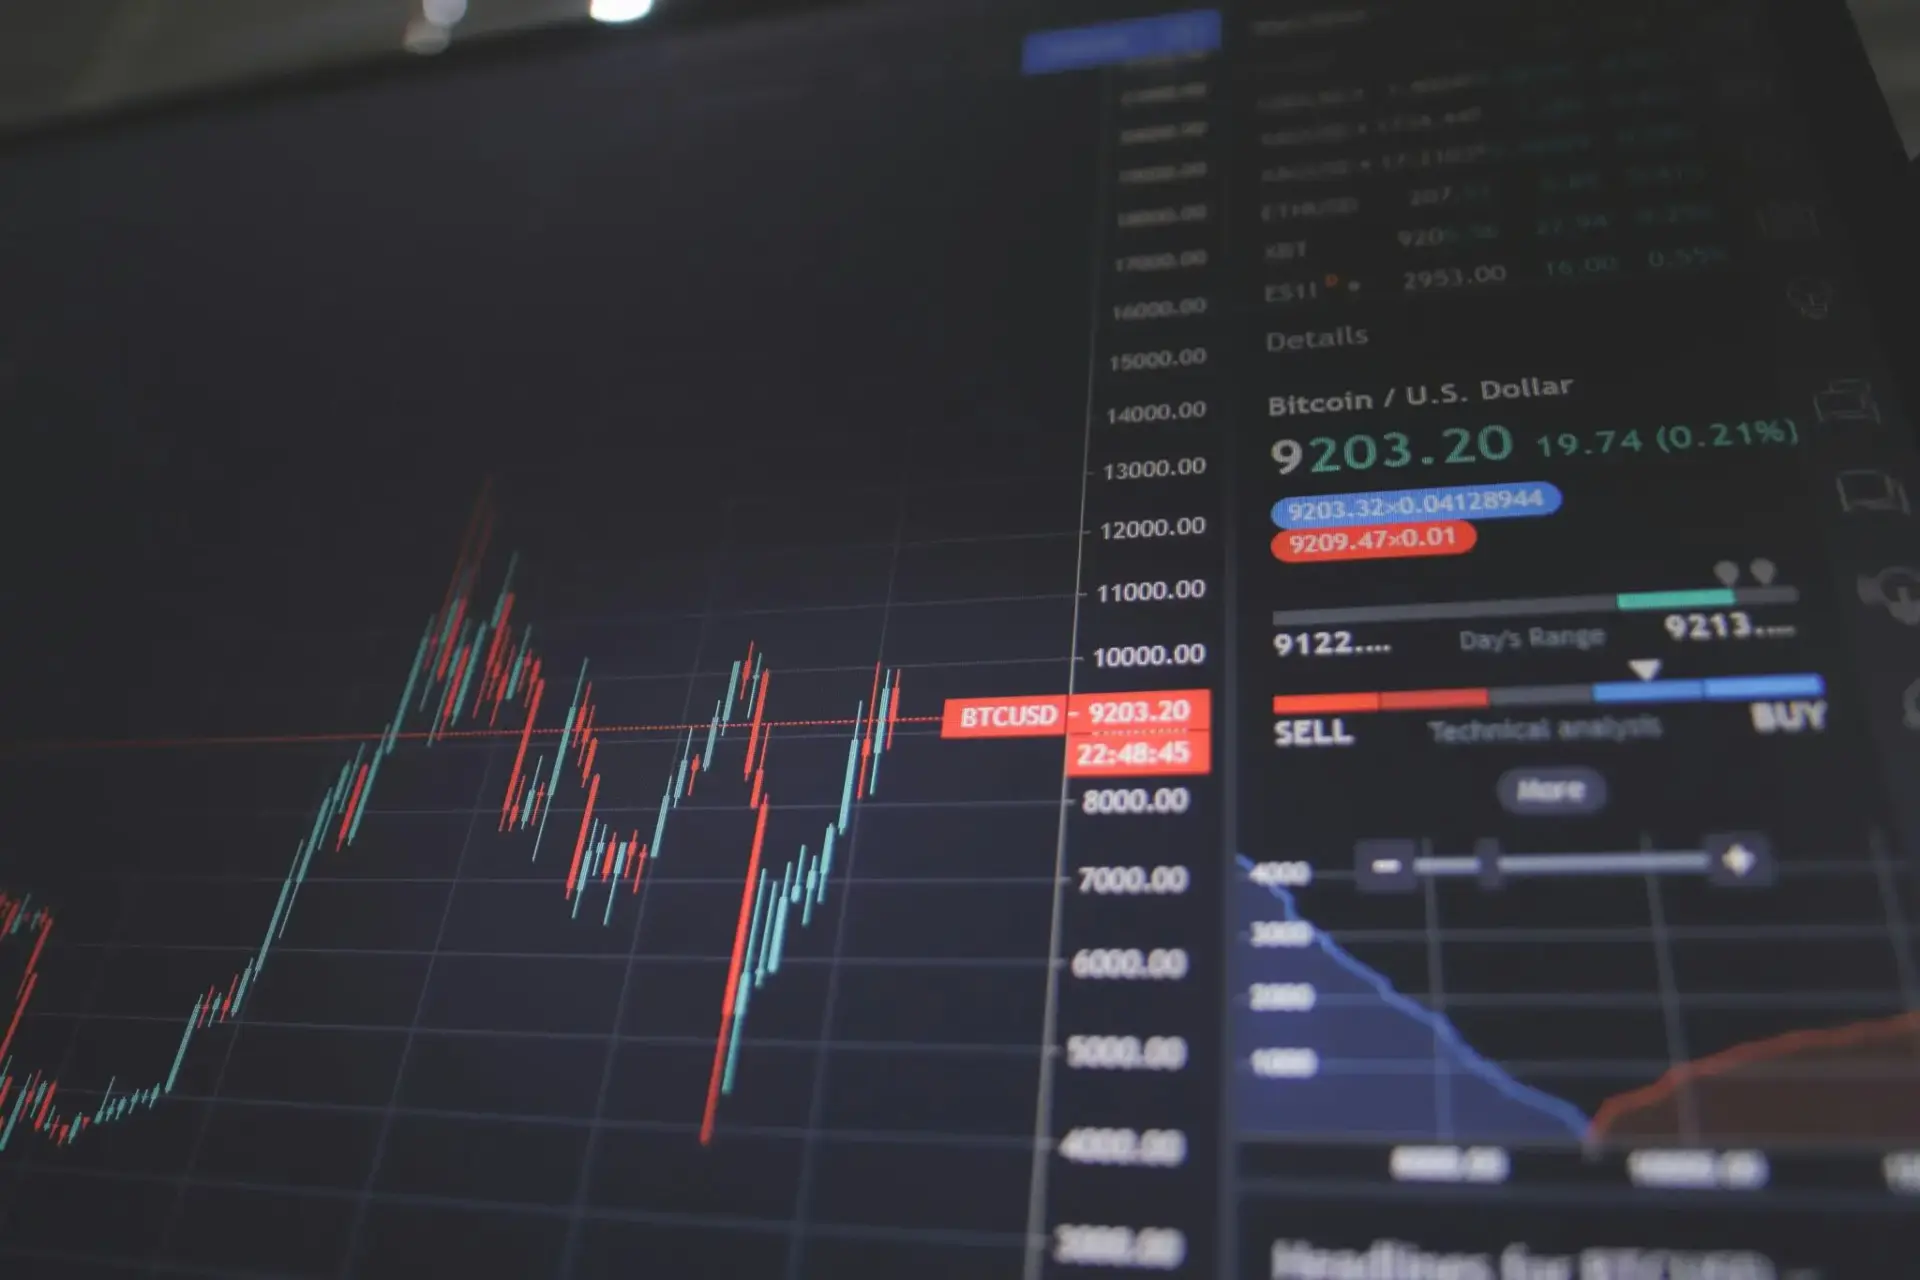
Bitcoin ha cerrado su mejor trimestre desde finales de 2024. La mayor criptomoneda del mercado se anotó una subida del 40% entre julio y septiembre y cotiza ya cerca de 83.700 dólares. El motor del rally no ha sido un lanzamiento ni una aprobación regulatoria: ha sido la decisión del Tesoro de Estados Unidos de recomprar su propia deuda.
El dato lo puso sobre la mesa esta semana The Kobeissi Letter, un boletín de análisis de mercados muy seguido en Wall Street. Según sus cálculos, el bitcoin acumula una subida cercana al 30% desde el 19 de agosto, el día en que el Tesoro anunció que más que duplicaría el tamaño de sus recompras de deuda pública. En los últimos 30 días, el avance es más modesto: un 6%.
Es una moneda que llegó a estar por encima de los 126.080 dólares hace un año y que desde entonces había perdido más de la mitad de su valor. Volver a los 83.700 no es un récord. Ni mucho menos. Pero sí es el mejor trimestre desde el último tramo de 2024, cuando el sector se disparó tras las elecciones estadounidenses.
Qué ha movido el precio: la recompra de deuda del Tesoro
Para entender el rally hay que mirar a los bonos, no a las criptomonedas. Los rendimientos de la deuda pública estadounidense a largo plazo se habían disparado hasta niveles que no se veían desde la década de 2000, y el Departamento del Tesoro decidió intervenir para intentar rebajarlos. Su herramienta: recomprar parte de esa deuda para sostener el precio de los bonos y moderar así la rentabilidad que exigen los inversores.
La operación funciona un poco como cuando una empresa recompra sus propias acciones para sostener la cotización: retira papel del mercado para que el precio no se desinfle. ¿Y por qué eso empuja al alza el bitcoin? Porque cuando los bonos pagan menos, el coste de oportunidad de tener dinero en activos que no generan intereses —como el bitcoin o el oro— se reduce.
Si un bono del Tesoro te da un 2% en lugar de un 5%, aguantar una moneda volátil duele menos. A eso se suma un segundo efecto: el dólar sigue debilitándose, y el mercado vuelve a comprar la idea de que las monedas tradicionales pierden valor con el tiempo. El bitcoin, de momento, ni se ha inmutado.
El bitcoin no sube porque alguien haya arreglado el sistema, sino porque el mercado ha decidido que la deuda pública ya no es el refugio que prometía ser.
Hay un tercer ingrediente con nombre propio: el debasement trade, la estrategia de invertir en activos escasos para protegerse de una moneda que pierde poder de compra. Esta operación volvió a ponerse de moda en julio, cuando la deuda total de Estados Unidos superó por primera vez los 40 billones de dólares.
Conviene recordar que el Tesoro no ha conseguido del todo su objetivo. Los rendimientos siguen altos: el mercado compra el relato, pero no termina de creérselo. Poca broma con la deuda.
A quién beneficia este rebote y qué riesgo esconde

Quien aguantó la caída es el primer beneficiado. Alguien que compró bitcoin hace un año, cerca del pico de los 126.080 dólares, sigue en pérdidas; quien entró en los mínimos del verano acumula ya una revalorización del 40%. La foto refleja bien la volatilidad del activo: en menos de doce meses ha perdido más de la mitad de su valor y ha rebotado casi lo mismo.
El segundo grupo que sale ganando es el que juega a la devaluación. La tesis consiste en comprar activos escasos —bitcoin, oro, y otros activos finitos— para protegerse de una moneda que pierde valor. No es una idea cripto: es una idea sobre el dinero tradicional, y estos meses ha vuelto con fuerza. Cuando el mercado empieza a dudar del bono del Tesoro como refugio, mira hacia otro lado.
El riesgo está en el otro lado de la balanza. Este rally se apoya en una sola pata: la política fiscal y monetaria de Washington. Si el Tesoro consigue domar los rendimientos, si el dólar se estabiliza o si la Reserva Federal vuelve a subir los tipos con más fuerza, el viento de cola puede desaparecer tan rápido como llegó. Bitcoin subió un 40% en un trimestre; también ha caído más de un 50% en menos de un año.
Dos señales técnicas y un ciclo que aún no está decidido
Más allá del precio, hay dos elementos que el mercado sigue con atención. El primero es la media móvil de 365 días, un indicador que promedia la cotización de todo un año y que muchos analistas usan como termómetro del ciclo. La firma de análisis de datos de blockchain CryptoQuant publicó la semana pasada que el bitcoin ha vuelto a cruzarla al alza, algo que históricamente ha marcado el arranque de los mercados alcistas.
El segundo elemento es más incómodo. El bitcoin ha subido a pesar de que la Reserva Federal ha elevado los tipos y de que el Congreso bloqueó la ley CLARITY, la norma que debía poner orden en el mercado cripto estadounidense. Dicho de otro modo, el rally se ha producido con el viento en contra. Eso puede leerse de dos maneras: como señal de fortaleza —el activo ya no depende de que le den permiso— o como aviso de que cualquier mejora regulatoria está aún por llegar.
Aquí conviene no perder la perspectiva. El bitcoin viene del mercado bajista más suave de su historia, según los datos que maneja el sector: la caída desde máximos fue profunda, pero ni duró lo que las anteriores ni se llevó por delante a los grandes tenedores. Comparado con el crash de 2022, cuando la quiebra de la plataforma FTX arrastró a todo el mercado, este ciclo ha sido casi amable. Cosas del ciclo.
Las próximas semanas dirán si el cruce de la media de 365 días se confirma o se queda en un espejismo. De momento, el mercado tiene un trimestre que enseñar, una tesis que defender —la de la devaluación— y una incógnita sin resolver: cuánto tiempo puede sostener Washington su pulso con los bonos.








