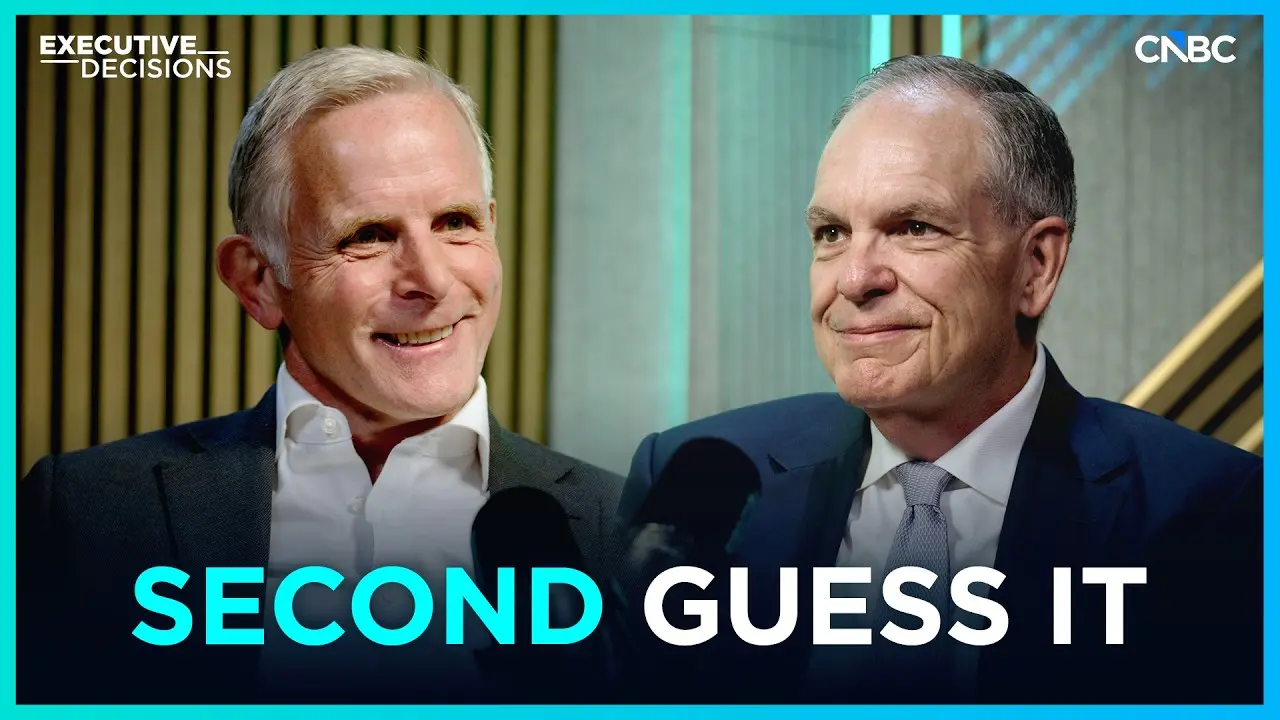
Ron O’Hanley dirige una de las infraestructuras financieras menos visibles y más determinantes del sistema: State Street, una entidad fundada hace más de 230 años que custodia activos por valor de decenas de billones de dólares. En su conversación con CNBC International para el espacio Executive Decisions, el consejero delegado repasa cinco décadas de decisiones y deja una idea incómoda: las oportunidades se pueden fabricar, el momento no.
De la curiosidad al oficio de dirigir
O’Hanley creció en una familia de clase media, en una zona de Estados Unidos que entraba en su fase postindustrial. Su padre trabajaba para una compañía industrial y, en algún momento, se quedó sin empleo. Su madre estudió toda la vida y se sacó un máster pasados los cincuenta. Su abuelo, marino primero y contratista civil después, era capaz de arreglar cualquier cosa. Ese cóctel de curiosidad, esfuerzo y conciencia de que todo puede desmoronarse explica bastante de lo que vino después.
De joven quería ser ingeniero. Luego pensó en la cirugía ortopédica, por aquello de entender cómo funcionan los huesos. La química orgánica le cerró esa puerta y acabó en ciencias políticas en Syracuse, en 1980, eligiendo la universidad que le daba la mejor beca porque era el mayor de cinco hermanos y el coste importaba. De aquella etapa saca una conclusión que repite: dónde estudias importa mucho menos que lo que haces con lo que estudias.
Preguntado por la cualidad que define a un buen consejero delegado, no duda: la curiosidad. Y su reverso, la conciencia de que nadie domina del todo su puesto. O’Hanley sostiene que quien crea tener el control absoluto de un cargo así debería dejarlo ese mismo día, porque el negocio es una pieza dentro de un sistema enorme y lo que ocurra tres o cuatro instituciones más allá acabará notándose.
El rechazo que le cambió la carrera
Tras el MBA en Harvard en 1986, entró en McKinsey sin un plan definitivo: quería aprender y decidir más adelante, como tantos que llegan pensando en quedarse dos años. Le gustó. Allí coincide con Peter Walker, socio senior, que le arrastra a un proyecto sobre seguros —un sector que a O’Hanley le parecía el más aburrido del mundo— y le contagia la manía de preguntarse siempre qué viene después.
En 1997 Mellon le ofreció dejar la consultora para dirigir un negocio. Dijo que no, porque aspiraba a llevar una oficina en Europa. Tres meses después llamó para ver si el puesto seguía disponible. Lo estaba. En la entrevista, O’Hanley explica que aquello fue la mejor decisión de su vida y extrae la lección que resume su tesis sobre el tiempo.
‘Hay muchas formas de diseñar tus oportunidades, pero no puedes diseñar el momento. Si rechazas algo porque no es el momento adecuado, vuelve a preguntártelo.’
— Ron O’Hanley, consejero delegado de State Street
También admite que entonces no medía el riesgo real. Venía de aconsejar a ejecutivos y no sabía nada de ser uno: no entendía las exigencias de tiempo, ni que una respuesta elegante es solo una parte del éxito. Lo que cuenta es implementarla, y hacerlo rápido. Sin embargo las instituciones, dice, se han vuelto adversas al riesgo desde la crisis financiera, hasta el punto de que hoy no daría a alguien como él la oportunidad que le dieron a él.
State Street: globalizar una firma que decidía desde Boston
Tras dejar Fidelity en 2014, se tomó un paréntesis que, según bromea, le duró catorce minutos. Estudió startups y proyectos de capital riesgo: atractivos sobre el papel, aburridos en la práctica. Lo que le atraía era otra cosa, cómo se hace mover una firma grande y compleja. En 2015 entró en State Street para dirigir la gestión de activos, sin promesa de ascenso, y en 2017 asumió la presidencia y el cargo de consejero delegado.
Su diagnóstico de partida tenía dos frentes. El estratégico ya estaba encarrilado por sus predecesores. El cultural no: era una compañía global en la que todas las decisiones acababan en Boston y ningún miembro no estadounidense se sentaba en el comité ejecutivo. Globalizar, en su vocabulario, significa que quien conoce los mercados participe en las decisiones sobre esos mercados. A eso sumó la integración pendiente de las adquisiciones acumuladas años atrás.
State Street tiene una particularidad que O’Hanley reivindica como fortaleza: una sola base de clientes, el inversor institucional global. La firma no atiende a particulares, atiende a quienes les gestionan el dinero. El entrevistador pone cifra al volumen custodiado —en torno a 49 o 50 billones de dólares— y O’Hanley insiste en mirar el final de la cadena: hay alguien que depende de que ese dinero esté a salvo. Su ejemplo favorito es el de los fondos de pensiones, que usan activos de generaciones presentes para pagar prestaciones de generaciones futuras.
El error de 1983 que todavía pesa
La conversación se detiene en un episodio incómodo. Siendo editor jefe de la revista de derecho de su facultad, en 1983, cometió un plagio que él califica de error terrible. El asunto reapareció en la prensa en 2017, cuando su nombre sonó para dirigir State Street, y él ya lo había contado dentro de la casa. Asegura que no pasa una semana sin pensar en ello, y que con el tiempo lo hace más, no menos: cuanto más alto es el cargo, más claro queda que cada acción repercute en otros. Su conclusión es que reconocer los propios fallos, en lugar de esconderlos, convierte a alguien en mejor líder.
La vela como escuela de gestión
Aprendió a navegar a los siete años, con su abuelo, y compite en regatas de altura: diez personas, 700 millas, tres o cuatro días sin parar. De ahí saca una metáfora que usa sin pudor para hablar de empresas. En un barco, dice, eres tan bueno como el eslabón más débil, y las regatas se ganan de noche: quien aguanta a las tres de la mañana como a las diez acaba imponiéndose. Puede ser el armador y llevar el timón buena parte del tiempo, pero depende de la tripulación tanto como la tripulación depende de él.
Lo que esta conversación dice del sector
El marco de la entrevista es el de un mundo con inteligencia artificial y mercados que se mueven más rápido que los comités. O’Hanley no responde con una receta tecnológica, sino organizativa: menos decisiones centralizadas, más gente de los mercados reales en la sala, integración real de lo comprado y, sobre todo, velocidad de ejecución. La IA no va a decidir por las gestoras cuándo moverse; lo que hace es acortar la ventana en la que una decisión sigue siendo válida.
Para el lector, la lectura práctica es doble. Primero, el negocio de la custodia y la gestión institucional se juega su ventaja en la estructura, no en el producto. Segundo, la carrera de este directivo sugiere que la prudencia excesiva de las instituciones posteriores a 2008 puede estar costando talento dispuesto a asumir riesgos con responsabilidad.
Queda una pregunta abierta, y no es menor. Si las oportunidades se pueden diseñar pero el momento no, ¿qué hacen las gestoras cuando el momento —tecnológico, regulatorio, geopolítico— deja de esperarlas? O’Hanley responde con una paradoja útil: cuanto más grande es la firma, más depende de que la dejen moverse rápido.
Puedes ver el análisis completo en el vídeo original de CNBC International en YouTube.