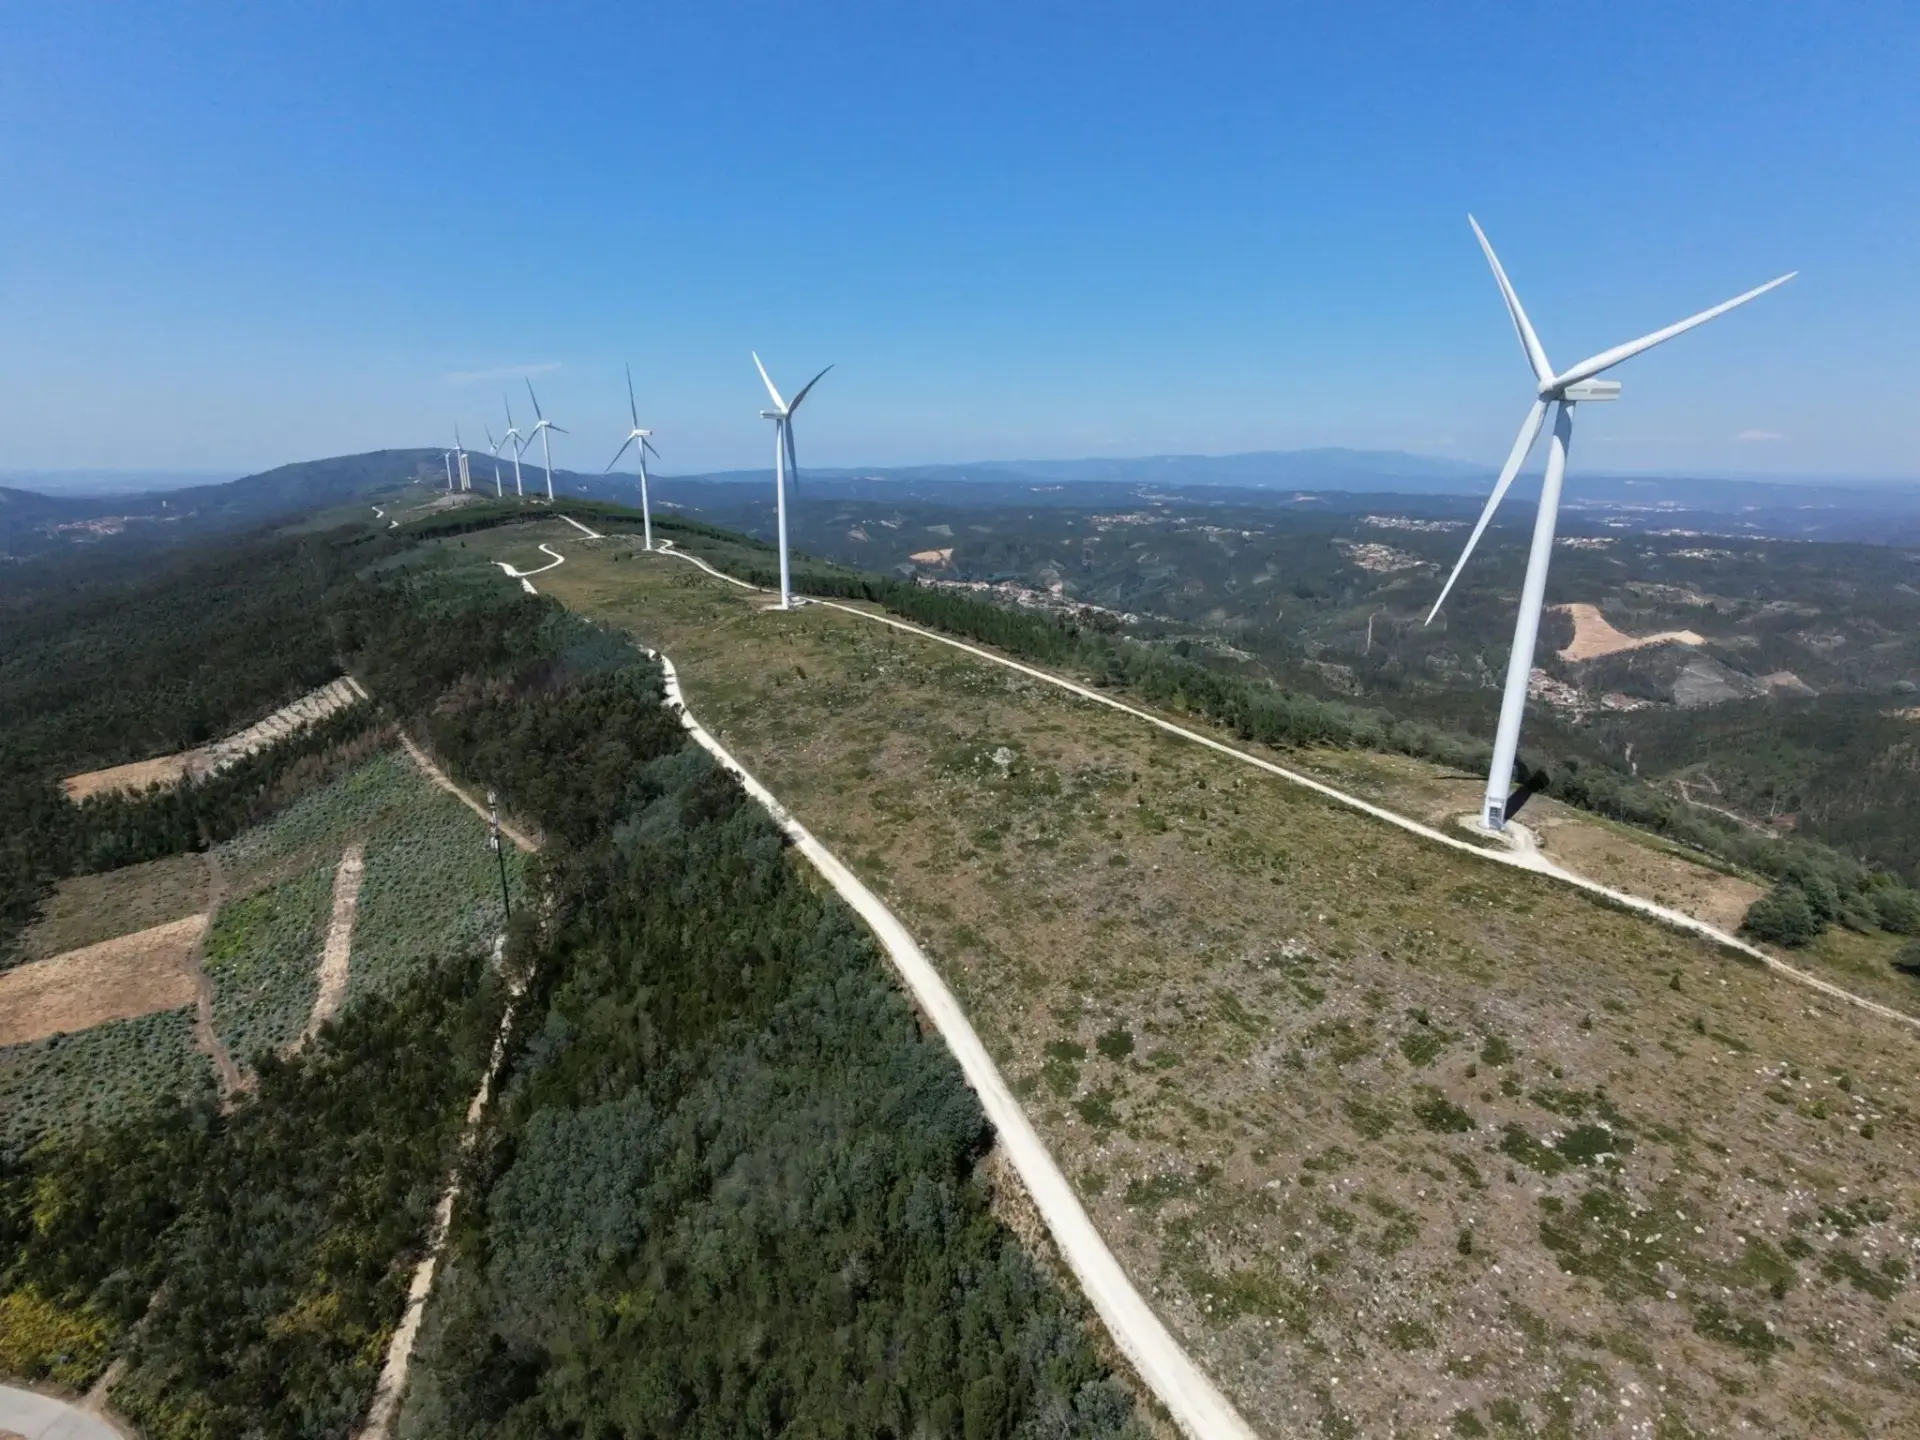
Rumanía acumula 1.625 proyectos renovables de más de 1 MW con permiso de conexión en vigor, una capacidad de exportación aprobada de 114,9 GW que casi duplica lo ya contratado y redibuja el mapa eléctrico del este de Europa.
Del permiso de red al contrato: el embudo de los 114,9 GW
El registro lo actualiza cada mes la autoridad reguladora rumana, ANRE, y se ha convertido en el termómetro del pipeline renovable en Europa. Con fecha de corte del 1 de octubre, contabiliza 1.625 proyectos de generación por encima de 1 MW con un permiso de conexión a red válido y una capacidad de exportación aprobada de 114,9 GW.
Para dimensionar la cifra conviene mirar lo que hay instalado. Rumanía superó los 8,5 GW de energía solar fotovoltaica acumulada a mediados de 2026 y añadió unos 2,2 GW durante el año pasado. El pipeline con permiso de red multiplica por trece esa potencia ya en servicio.
Pero no todos los proyectos del registro están en el mismo punto del camino. El embudo tiene tres escalones y cada uno recorta el número:
- 1.055 proyectos han firmado además contrato de conexión, lo que equivale a 63,7 GW de capacidad de exportación.
- 749 proyectos, con 41 GW, han obtenido permiso de construcción.
- 262 proyectos, con 16,2 GW, cuentan con autorización de establecimiento de ANRE, el último trámite antes de levantar la planta.
La lectura correcta, no es la de potencia instalada, sino la de una cola de papel. Entre el permiso de red y la autorización de establecimiento se quedan por el camino 1.363 proyectos, el 84% del registro inicial. Lo que llega al tercer filtro son 16,2 GW: una séptima parte de los 114,9 GW aprobados.
Un pipeline de 114,9 GW no es energía producida: es papel con expectativa. La distancia entre anunciar capacidad y verterla a la red se mide en licencias.
La letra pequeña: un 1,1% de caída que dice mucho
El registro se mueve. Frente a los datos de comienzos de septiembre, el número de proyectos con permiso de red válido cayó un 1,1%, mientras que la capacidad de los que acumulan las tres aprobaciones principales subió un 5,28%. El doble movimiento tiene una lectura sencilla: unas iniciativas caducan o mueren en el camino y otras avanzan posiciones.
El capítulo que más crece no es la generación pura. De los 749 proyectos con permiso de red y de construcción, 238 incorporan almacenamiento de energía o son baterías independientes, y suman más de 15,3 GW de capacidad máxima de exportación. Algo más de 4 GW de esa bolsa tienen fecha de puesta en servicio antes de que termine 2026.
El almacenamiento deja de ser un anexo del proyecto renovable y pasa a ser la condición para que la red rumana admita más generación intermitente.
📊 Impacto ecológico en cifras
- Capacidad de conexión aprobada: 114,9 GW de exportación máxima repartidos entre 1.625 proyectos de más de 1 MW.
- Proyectos con contrato firmado: 1.055 instalaciones y 63,7 GW; 749 proyectos y 41 GW disponen ya de permiso de construcción.
- Almacenamiento: 15,3 GW ligados a 238 proyectos, casi un tercio del pipeline con licencia de obra.
- CO2 evitado: no detallado en la fuente oficial; el regulador publica capacidad y calendario, no emisiones asociadas.
2027, el año que decide si el papel se convierte en megavatios
El calendario ordena el resto. 259 proyectos con 13,02 GW tienen fecha de conexión prevista en 2027, y en conjunto 730 proyectos con 40,4 GW fijan su entrada entre 2026 y 2035. Traducido: solo el 35% de la capacidad con permiso de exportación tiene hoy una fecha explícita en el registro del regulador.
El ritmo de instalación respalda la parte baja de esa horquilla. Rumanía añadió unos 2,2 GW de solar en 2025 y va camino de superar esa cifra este año, con más de 8,5 GW acumulados a mitad de ejercicio. Si mantiene el paso, alcanzará su objetivo de 10 GW solares para 2030 antes de que termine 2027.
El pipeline incluye además el mayor proyecto solar previsto en la Unión Europea, que cerró su financiación en septiembre. Ese tipo de operación, con banco detrás y contrato firmado, es la que separa un registro administrativo de una obra con grúa.
Rumanía frente al cuello de botella europeo: la red, no el capital
La discusión europea sobre el Fit for 55 y el despliegue de REPowerEU se ha desplazado del capital a la conexión. Hay dinero para inversión renovable; lo escaso es el punto de evacuación. Rumanía ha convertido ese cuello de botella en un registro público y mensual, y ahí está su ventaja comparativa: cualquier promotor sabe cuántos proyectos compiten por el mismo nudo y cuántos han caído del embudo.
El dato que de verdad manda no es 114,9 GW. Es 16,2 GW con autorización de establecimiento, 41 GW con permiso de construcción y 40,4 GW con fecha de entrada. El resto es capacidad de conexión renovable susceptible de caducar, como demuestra la caída del 1,1% en un solo mes.
La hibridación es la palanca que el propio registro deja ver. Almacenar en el mismo punto permite usar una capacidad de exportación ya concedida sin pedir otra nueva, y por eso 238 de los 749 proyectos con permiso de construcción la incorporan. Para un promotor, el permiso de red renovable es hoy el activo más caro de conseguir; compartirlo con baterías es la vía más rápida para rentabilizarlo.
Cada tramo que se desatasca empuja a la cadena de suministro. Un parque que pasa de permiso a obra mueve módulos, estructuras, cables y transporte; y cuando la capacidad entra en el sistema, la factura industrial rumana depende menos del gas importado. Ese es el efecto que acaba notando el consumidor: precios mayoristas más competitivos y más contratos de compra a largo plazo para los fabricantes que se instalan en el país.
La experiencia de otros mercados europeos con pipelines sobredimensionados deja una lección incómoda: el cuello de botella no lo resuelve el desarrollador, lo resuelve el refuerzo de subestaciones y la digitalización del operador de red. Sin eso, el registro de ANRE seguirá creciendo en megavatios de papel y la transición se retrasará en la única métrica que importa, la energía que llega al contador.
🌍 El Impacto Real para el Futuro
- Beneficio medible: 40,4 GW con fecha de entrada entre 2026 y 2035 y 15,3 GW de almacenamiento ligados a proyectos ya licenciados.
- Modelo que cambia: el permiso de conexión deja de ser un trámite opaco y se convierte en un registro público mensual que ordena la inversión verde.
- Para las próximas generaciones: una red rumana con 8,5 GW solares y objetivo de 10 GW para 2030 sustituye gas importado por generación propia y barata.