Hay una estantería que casi todos hemos pisado alguna vez: la de los libros de finanzas personales que se compran con la calculadora mental en marcha y se acaban leyendo con otra cosa en la cabeza. Los cinco títulos que siguen justifican su hueco con cifras difícilmente discutibles —millones de ejemplares, décadas en catálogo, traducciones a decenas de idiomas—, pero comparten algo menos evidente: su consejo práctico no es lo que los ha mantenido vivos. El criterio de esta selección combina dos filtros: éxito comercial demostrado y una vida útil que desborda el manual de instrucciones.
Porque lo que queda cuando se apaga la promesa de rentabilidad es otra cosa: hábitos, paciencia, miedo, estatus, la relación con el riesgo y con lo que creemos necesitar para vivir tranquilos. Entre la parábola babilónica que George S. Clason hizo circular desde las sucursales bancarias en 1926 y los títulos más recientes hay casi un siglo de distancia, y cada uno llegó por una vía distinta: la autoedición de Kiyosaki tras los rechazos editoriales, la doctrina de Graham que Warren Buffett convirtió en escuela, las encuestas de Stanley y Danko. Lo que los une es que todos se dejan leer como libros sobre conducta y decisiones, no solo sobre dinero.
1Padre Rico, Padre Pobre – Robert T. Kiyosaki
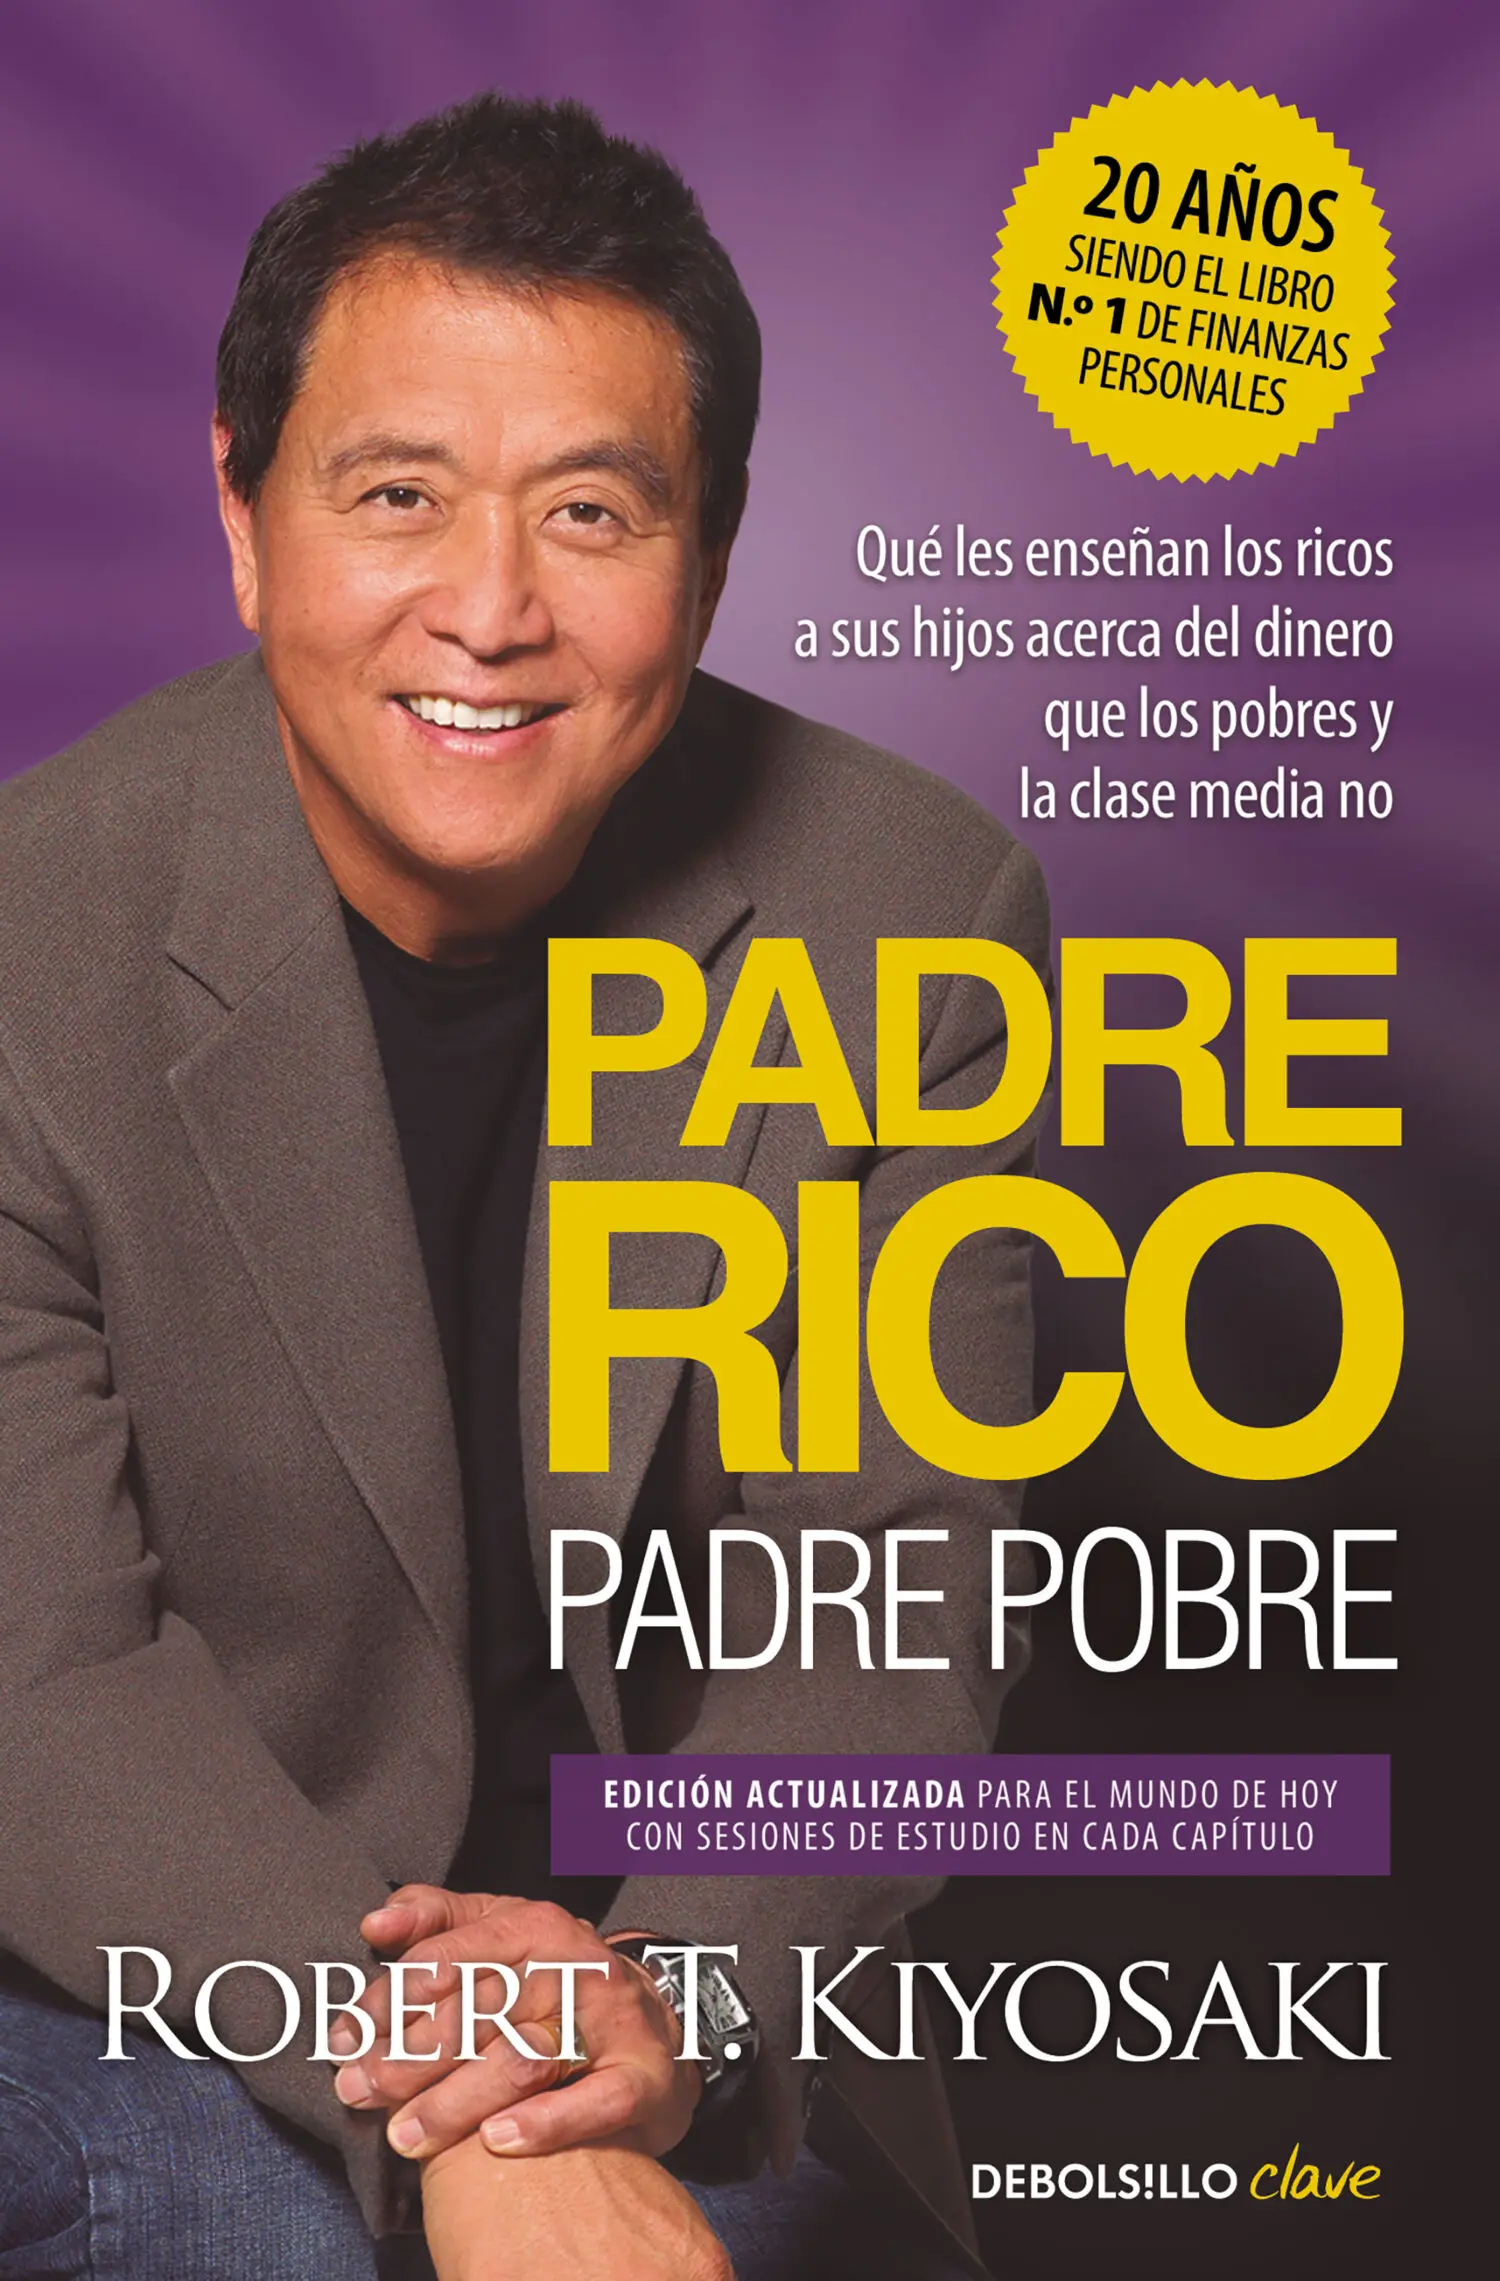
Publicado en 1997 después de que varias editoriales de Nueva York lo rechazaran, Kiyosaki lo editó por su cuenta y el boca a boca hizo el resto: más de 40 millones de ejemplares vendidos, traducción a 51 idiomas y seis años consecutivos en la lista de superventas de The New York Times. En septiembre de 2024, Aguilar lanzó en España una edición del 25 aniversario, revisada y ampliada. Su aportación central no es una fórmula para hacerse rico, sino una distinción contable que apenas se enseña en la escuela: un activo pone dinero en tu bolsillo y un pasivo lo saca. Sobre esa base montó un relato confrontacional, el del padre biológico con títulos y deudas frente al padre del amigo, empresario sin estudios formales pero educado en dinero.
Lo que la hace merecedora de un hueco en una lista sobre conducta y disciplina es que no promete atajos: reconfigura la mentalidad frente al gasto y el riesgo. La lección que aguanta es distinguir solvencia de estatus, porque elevar el nivel de vida al mismo ritmo que sube el sueldo convierte ingresos altos en patrimonios nulos. Añade una advertencia incómoda: la seguridad de un empleo fijo es una ilusión si no desarrollas capacidad para gestionar tus propios recursos y adaptarte al cambio. El propio Kiyosaki ilustra el envés del mensaje, ya que en 2026 reconoció deber 1.200 millones de dólares; su exmujer y socia precisó que es deuda ligada a proyectos inmobiliarios y Vanity Fair estimó su pasivo personal entre 30 y 60 millones.