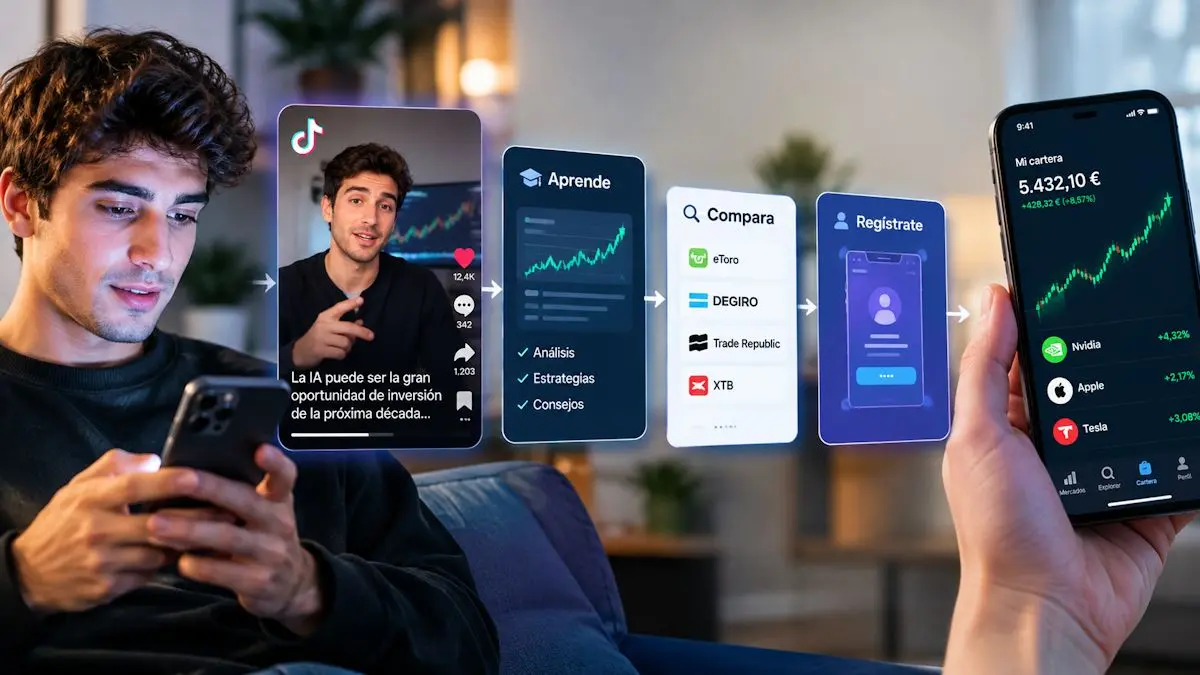
Pedro es un millennial que empieza hacer sus pinitos en el mundo de la inversión. Le ha llegado un vídeo muy interesante a través de su feed de Instagram, originalmente publicado en TikTok. Lo firma un experto en mercados y finanzas que sabe de lo que habla.
Pedro empieza a consumir más contenido del mismo creador. Primero son vídeos cortos y gratuitos; después, análisis más largos, tutoriales y comentarios sobre la evolución de los mercados. También encuentra contenidos similares en YouTube y X. Las ideas parecen sensatas, los gráficos resultan convincentes y, sobre todo, aparecen casos de éxito de personas que aseguran haber ganado dinero siguiendo determinadas estrategias.
La confianza empieza a construirse.
Con el tiempo, Pedro da el siguiente paso: se incorpora a una comunidad privada. Puede ser un canal de Telegram, un grupo de Discord o una newsletter de pago. Allí encuentra contenido exclusivo, señales, alertas, carteras, formación o supuestas oportunidades de inversión.
Y es entonces cuando aparece la parte comercial del modelo.
El creador puede recomendar un bróker, un exchange, una plataforma de inversión, un curso o una suscripción. En ocasiones, además, ofrece un enlace o un código promocional. Si Pedro abre una cuenta o contrata el servicio a través de ese enlace, el creador puede recibir una remuneración y la plataforma consigue un nuevo cliente.
El recorrido no es casual. El finfluencer puede convertir una audiencia obtenida en redes sociales en clientes para terceros a través de un embudo que va de la atención a la confianza y de la confianza a la transacción.
La CMNV advierte contra los nuevos ‘cuñados’ de las finanzas: los finfluencers
La CNMV ya vigila a cerca de un centenar de finfluencers
La dimensión del fenómeno ha llevado a la CNMV a poner el foco sobre los creadores de contenido financiero. El supervisor ha identificado y supervisado cerca de un centenar de finfluencers en España, aunque esta cifra no representa el número total de creadores de contenido financiero que operan en las redes sociales.
Además, la Comisión detectó que alrededor del 10% de los perfiles analizados incumplían las normas relacionadas con las recomendaciones de inversión o podían estar prestando asesoramiento personalizado sin contar con la autorización necesaria.
El dato permite observar una parte del fenómeno, pero también deja fuera una cuestión relevante: la CNMV no publica un desglose que permita saber cuántos de esos perfiles mantienen vínculos comerciales con entidades financieras autorizadas.
Y precisamente ahí está una de las claves para entender el negocio de los finfluencers: no todos los ingresos proceden necesariamente de vender directamente un producto financiero.
Frases célebres sobre criptomonedas para que suenes como un auténtico criptobro
Los finfluencers no sólo venden acciones
Hablar de finfluencers y pensar exclusivamente en acciones se queda corto. El universo comercial que rodea a estos creadores es mucho más amplio.
La propia CNMV diferencia entre la publicidad de productos y servicios de terceros y la captación de seguidores hacia cursos, newsletters o grupos privados de pago.
Un creador puede promocionar desde acciones y otros instrumentos financieros hasta productos y servicios relacionados con el trading o los criptoactivos. Pero también puede monetizar su audiencia mediante formación, comunidades privadas, suscripciones o newsletters.
Y existe una tercera vía especialmente relevante: la afiliación.
El funcionamiento es sencillo. El creador proporciona un enlace o código y recibe una remuneración cuando uno de sus seguidores abre una cuenta o contrata determinado servicio. Para el usuario, el incentivo económico puede pasar inadvertido, especialmente cuando la promoción aparece integrada dentro de un tutorial, una comparativa, una experiencia personal o una recomendación aparentemente desinteresada.
Esto convierte al finfluencer en algo más que un prescriptor: puede actuar como canal de adquisición de clientes para una plataforma financiera.
El verdadero negocio está detrás del seguidor
El fenómeno ya tiene una presencia propia dentro del mercado de la influencia. El último estudio de IAB Spain y Primetag, elaborado a partir de 154 millones de contenidos y 285.000 influencers activos con más de 10.000 seguidores en Instagram y TikTok, sitúa además a Finanzas entre los sectores que están ganando presencia en Instagram.
El estudio no permite determinar qué parte concreta de esa actividad corresponde a los finfluencers ni cuánto dinero mueve este segmento. Pero sí ayuda a entender por qué las finanzas pueden resultar atractivas dentro del negocio de la influencia.
Para una plataforma financiera, el valor de un creador no tiene por qué estar únicamente en cuánto cuesta contratar una publicación. Lo importante puede ser el cliente que consigue captar.
Un usuario que abre una cuenta puede generar depósitos, inversiones, operaciones o comisiones durante un periodo prolongado. De esta forma, el coste de captar a ese cliente a través de un creador puede quedar muy por debajo del valor económico que genera posteriormente.
Por eso, la cifra realmente relevante no es solo cuántos seguidores tiene un finfluencer, sino cuántos de esos seguidores consigue convertir en clientes.
El embudo financiero: de TikTok al bróker
El funcionamiento puede visualizarse como un embudo de cuatro etapas.
1. Captación: TikTok e Instagram
El primer objetivo es llamar la atención. Vídeos cortos, reels, historias y contenidos rápidos permiten llegar a usuarios que quizá todavía no tienen una relación directa con la inversión.
Aquí no es necesario vender nada. El objetivo es conseguir una visualización, un seguimiento y, sobre todo, despertar interés.
2. Construcción de confianza: YouTube y X
El siguiente paso consiste en transformar esa atención en credibilidad. Análisis de mercado, tutoriales, directos, hilos, seguimiento de operaciones y explicaciones más detalladas permiten que el creador construya una relación más estable con su audiencia.
El usuario deja de ver un vídeo aislado y empieza a seguir a una persona.
3. Conversión: Telegram, Discord y newsletters
Después llega el desplazamiento hacia espacios donde la relación con el seguidor es más directa: grupos privados, canales de Telegram, Discord, newsletters o comunidades de pago.
Aquí pueden aparecer señales, alertas, carteras, formación, recomendaciones o contenido exclusivo. El usuario ya no es simplemente alguien que consume un vídeo: forma parte de una comunidad.
4. Monetización: bróker, exchange, curso o suscripción
La última fase es la conversión económica. El usuario puede terminar abriendo una cuenta en un bróker, registrándose en un exchange, comprando un curso, pagando una suscripción o contratando otro servicio.
Es también la fase en la que puede materializarse el modelo de afiliación.
Atención, confianza, comunidad y transacción. Ese es el recorrido que convierte una audiencia en un activo comercial.
El usuario puede no ver el embudo, pero sí recorrerlo
La particularidad de este modelo es que las distintas fases pueden parecer independientes. Un vídeo de TikTok puede parecer simplemente educativo. Un canal de YouTube puede presentarse como un espacio de análisis. Una comunidad de Telegram puede venderse como un lugar para compartir conocimientos.
Sin embargo, desde el punto de vista comercial, todas esas piezas pueden formar parte del mismo recorrido.
Por eso, conocer qué papel desempeña cada plataforma ayuda a entender qué está ocurriendo en cada momento. Instagram y TikTok pueden servir para descubrir al creador; YouTube y X, para consolidar la relación; Telegram, Discord o una newsletter, para estrecharla; y la monetización final: abrir una cuenta, registrarse en una plataforma o pasar por caja.
Esto no significa que todos los finfluencers sigan exactamente este patrón ni que toda recomendación financiera esconda necesariamente un interés comercial. Pero sí permite entender la lógica de un modelo que combina creación de contenido, construcción de comunidad y captación de clientes.
La incógnita ya no son los seguidores, sino el negocio que generan
La CNMV ha puesto el foco sobre cerca de un centenar de perfiles y ha detectado incumplimientos en una parte de los perfiles analizados. Pero todavía no existe una estimación pública que permita conocer cuánto dinero mueve en España el conjunto del negocio asociado a los finfluencers.
Y esa puede ser una de las grandes cifras pendientes.
Porque el tamaño de esta nueva industria no se mide únicamente en seguidores, visualizaciones o likes. Se mide también en cuántos usuarios pasan de mirar un vídeo a abrir una cuenta, contratar un servicio, pagar una suscripción o comprar un producto.
En definitiva, el finfluencer es solo la primera pieza visible de una cadena invisible: empieza en el algoritmo, continúa en la comunidad y termina en una operación financiera. El verdadero reto ya no es saber quién influye, sino entender dónde termina el consejo y dónde empieza el negocio.