La cadena de restauración de comida rápida McDonald’s deberá llevar a cabo un plan para fortalecer el valor de la compañía, las bebidas y el pollo, siendo resilientes frente a los medicamentos GLP-1. No obstante, hay que incidir en que hasta ahora todavía no se ha detectado ningún impacto discernible de las GLP-1 en Estados Unidos, pero McDonald’s deberá llevar a cabo la preparación para el futuro de su menú.
En este sentido, hoy 23 de septiembre, McDonald’s llevará a cabo el día del inversor, donde articularán una estrategia creíble para acelerar nuevamente las ventas en tiendas comparables en el cuarto trimestre de 2027, protegiendo y aumentando los márgenes operativos, con un posible apalancamiento de los gastos generales y administrativos a partir del próximo año, y manteniendo el crecimiento de las unidades a pesar del difícil contexto macroeconómico.
No obstante, tal y como apuntan desde Jefferies, encabezados por el analista Andy Barish, «para que la acción se recupere, la gerencia de McDonald’s tendrá que convencer a los inversores de que la reciente desaceleración de las ventas comparables es solucionable, y restaurar así la confianza en el algoritmo de crecimiento a largo plazo».
Establecimiento de McDonald’s
Fuente: Agencias.
Qué ocurre con los franquiciados de McDonald’s
En este contexto, tras un periodo convulso marcado por la desaceleración de las ventas, una serie de desaciertos estratégicos durante el verano y las crecientes fricciones con la propia red de franquiciados, McDonald’s tiene la urgente tarea de convencer al mercado de que aún posee la receta adecuada para reavivar su ritmo de crecimiento a largo plazo. Sin ir más lejos, tanto los expertos de Jefferies como de Citi coinciden en que los cimientos de la compañía siguen siendo sólidos y la acción ofrece una atractiva oportunidad de compra tras su reciente debilidad.
Sin ir más lejos, McDonald’s debe presentar una hoja de ruta con metas realistas, plazos concretos y, sobre todo, una solución definitiva a las tensiones internas con los operadores de sus restaurantes. El mercado estadounidense se ha convertido en una prueba de fuego para la compañía, ya que las ventas en tiendas comparables han mostrado una debilidad persistente desde principios de 2024, agravada por errores en la ejecución de campañas de marketing y promociones en el menú durante los meses estivales.
«Consideramos que los errores estratégicos son en gran parte responsables de la reciente desaceleración en ventas y tráfico, gran parte o la totalidad de lo cual puede abordarse en el cuarto trimestre y en 2027 para volver a acelerar las tendencias»
Andy Barish, Jefferies
No obstante, parte del problema radica en la desconexión con el consumidor de menores ingresos, un segmento especialmente golpeado por la inflación. Aunque la cadena ha intentado responder con plataformas de valor y promociones dirigidas desde su aplicación móvil, los costes laborales divergentes entre estados, con subidas salariales de entre el 20% y el 55% respecto a niveles previos a la pandemia, han dificultado la imposición de precios bajos uniformes a escala nacional.
Una situación que ha tensado al límite la relación con los franquiciados. La rentabilidad por establecimiento ha sufrido presiones y la resistencia a adoptar menús de valor o asumir inversiones en capital ha encendido las alarmas. Desde Citi, Jon Tower destaca que el gran reto de la dirección de la cadena de comida rápida será alinearse de nuevo con sus operadores. «Esperamos que McDonald’s deje claro a los franquiciados que el cumplimiento de las recomendaciones de precios será un factor clave al evaluar la renovación de los contratos».
Fuente: McDonald’s
Los expertos de Jefferies lo tienen claro, y es que señalan que «el trabajo en torno a los precios de los franquiciados y la participación en promociones y ofertas de valor podría tomar más tiempo; en cierta medida, está fuera del control de McDonald’s más allá de crear iniciativas atractivas y beneficiosas para todos; esperamos una actualización de las conversaciones con los franquiciados».
McDonald’s sigue apostando por su estrategia, ‘Next’
Asimismo, frente a las dudas del mercado, la dirección de la cadena de comida rápida presentará los avances de su estrategia ‘Next’, orientada a revitalizar el tráfico mediante la innovación en el menú y una actualización de las instalaciones. Dentro de dicha estrategia, se prevé que McDonald’s exija a los franquiciados un mantenimiento básico de la imagen de marca y estacionamientos, limitando sus propias aportaciones de capital a equipamiento clave y tecnología.
En el apartado gastronómico, la empresa busca reforzar sus pilares tradicionales al tiempo que explora nuevas categorías de mayor margen. La llegada a escala nacional del programa Best Burger, la expansión de la plataforma Big Arch, las pruebas con pollo empanado a mano y alianzas con marcas de bebidas como Red Bull buscan atraer a un perfil de cliente de mayor poder adquisitivo.
«El lanzamiento de Best Burger, la escala de la plataforma Big Arch y las opciones de bebidas premium deberían impulsar acumulativamente un alto retorno de inversión en ventas en comparación con los costes de inversión.
Jefferies
A la par del menú, la inteligencia artificial se perfila como un pilar fundamental para sostener los márgenes operativos en el rango medio-alto del 40%. La alianza tecnológica con Google y la implementación de la plataforma Edge buscan simplificar la operativa en cocina, optimizar los tiempos de atención en el drive-thru y canalizar ahorros en los gastos generales y administrativos. Asimismo, la integración de motores de precios basados en IA ayudará a equilibrar la rentabilidad por tienda, compensando la presión sobre los márgenes con mayores volúmenes de venta.
Nuevo Plan de McDonald’s
Fuente: McDonald’s
Con el nuevo plan estratégico en el punto de mira, es probable que un reequilibrio de la cadencia de marketing y menú pueda ayudar a la retención y ejecución a corto plazo, y es probable que McDonald’s detalle dentro de su plan una serie de mejoras en los estándares de hospitalidad y operaciones en los establecimientos con mayor consistencia, donde también necesitará la aprobación de sus franquiciados.
Madrid ya no es sinónimo de calor de asfalto y terraza sin brisa marina cuando llega el buen tiempo. Desde hace unos años, la capital tiene una salida directa al Mediterráneo que cuesta menos que dos entradas de cine, y que muchos madrileños todavía no han descubierto del todo.
Se llama Ouigo, es un tren de alta velocidad de dos pisos, y une Madrid con Alicante en apenas dos horas y veinte minutos por un precio que arranca en 9 euros el trayecto. La compañía francesa acaba de reactivar su campaña de billetes low cost, válida para viajar hasta el próximo mes de diciembre, así que el plan de «playa en fin de semana sin arruinarte» vuelve a estar sobre la mesa.
Cómo funciona el tren low cost a la costa desde Madrid
Ouigo lleva operando en España desde 2021, cuando rompió el monopolio histórico de Renfe en la alta velocidad. Su modelo es sencillo: menos servicios a bordo, más asientos por tren y precios que suben según la demanda, igual que ocurre con un vuelo low cost. Cuanto antes reserves, más opciones tienes de pillar el billete a 9 euros.
La ruta Madrid-Alicante sale desde la estación de Chamartín-Clara Campoamor y llega a Alicante Terminal, con hasta tres frecuencias diarias según la época del año. El trayecto dura entre 2h20 y 2h30, prácticamente lo mismo que tardarías en coche si no hay atascos, pero sin volante, sin peajes y sin el estrés de aparcar en primera línea de playa.
Por qué esta oferta encaja con el viajero de fin de semana
Madrid es una ciudad interior, pero eso ya no es una limitación real gracias a la Madrid que conecta con Alicante en menos de lo que dura un partido de fútbol con prórroga incluida. La ciudad levantina ofrece más de 200 kilómetros de costa entre calas y playas urbanas, con la Costa Blanca como reclamo principal para quienes buscan sol garantizado casi todo el año.
Lo interesante de esta oferta no es solo el precio, sino la flexibilidad del calendario: los billetes desde 9 euros están disponibles para viajar entre agosto y diciembre de 2026, lo que permite planificar tanto una escapada de última hora como un fin de semana ya pensado con meses de antelación.
Qué te vas a encontrar al llegar a la costa
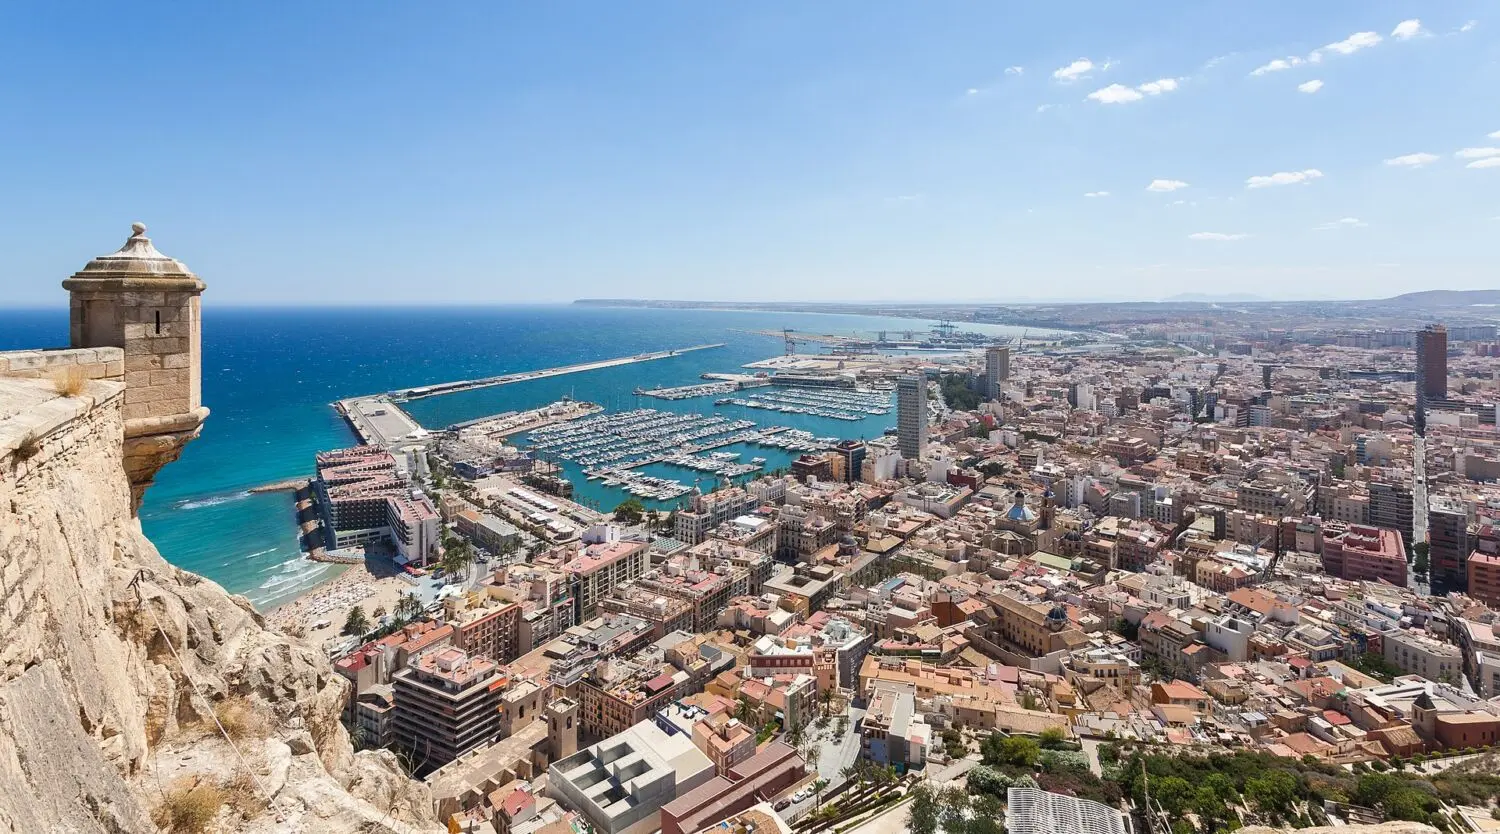
El tren no solo lleva rápido: también deposita al viajero en pleno centro urbano, a un paseo de la playa del Postiguet o del Castillo de Santa Bárbara. Nada de traslados eternos desde un aeropuerto perdido en las afueras, como sí ocurre con muchos vuelos baratos a destinos de costa.
A bordo, el tren dispone de wifi, cafetería y asientos con más espacio del que cabría esperar por ese precio. Quienes quieran ir más cómodos pueden pagar un suplemento por el paquete Plus, que incluye asiento XL y acceso a la plataforma de entretenimiento Ouifun, aunque para un trayecto de poco más de dos horas muchos prefieren ahorrarse ese extra.
Los trucos para no perderte el precio más bajo
El sistema de precios dinámicos de Ouigo funciona de forma parecida al de las aerolíneas low cost: los primeros billetes de cada tren son los más baratos, y van subiendo a medida que se venden plazas o se acerca la fecha del viaje. Esto significa que reservar con margen suele marcar la diferencia entre pagar 9 euros o acabar pagando 35.
También conviene tener en cuenta algunos detalles prácticos antes de reservar:
Los niños de entre 4 y 13 años viajan con tarifa plana de 7 euros
Los menores de 3 años van gratis si comparten asiento con un adulto
El equipaje básico (una bolsa de mano y una maleta de cabina) va incluido sin coste extra
Las promociones suelen lanzarse los jueves a las 10:00 horas, tanto en la app como en la web
Una tendencia que ha llegado para quedarse
La liberalización del sector ferroviario español, que permitió la entrada de operadores privados junto a Renfe, ha disparado la competencia y, con ella, los precios agresivos que hace pocos años parecían impensables en un tren de alta velocidad. Lo que empezó como una apuesta arriesgada de una compañía francesa se ha convertido en un hábito de viaje para miles de personas que antes descartaban la costa por el coste del desplazamiento.
Todo apunta a que esta guerra de precios seguirá beneficiando al viajero durante los próximos años, con más frecuencias, más destinos y ofertas que se repiten varias veces al año. Si tienes un fin de semana libre y ganas de mar, puede que la mejor decisión no sea buscar vuelo, sino mirar el calendario de Ouigo antes de que se agoten las plazas más baratas.
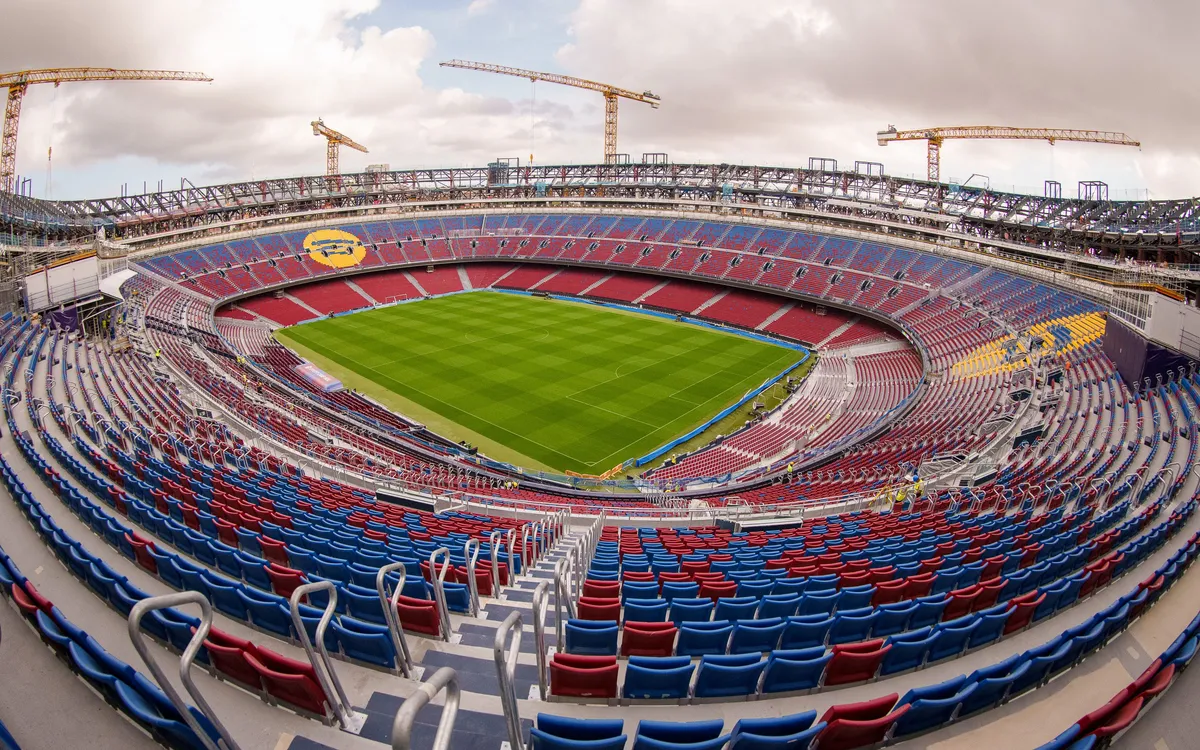
El FC Barcelona ha encontrado una nueva vía para hacer caja con uno de sus activos inmobiliarios históricos. El club ha cerrado la venta de los terrenos de Can Rigalt, en L’Hospitalet de Llobregat, a la promotora Metropolitan House BCN Residencial por 30 millones de euros, en una operación que permitirá transformar estos suelos en un nuevo desarrollo residencial.
La transacción, formalizada el pasado 8 de julio de 2026, contempla el pago de 30 millones al club, de los que 10 millones ya habían sido abonados antes de la formulación de las cuentas de la temporada 2025-2026. El comprador plantea desarrollar en el ámbito un proyecto de 378 viviendas, dentro de una inversión inmobiliaria que supera inicialmente los 50 millones de euros.
30 millones por unos terrenos que llevan casi tres décadas en el balance azulgrana
La operación pone punto final a una de las historias inmobiliarias más largas del FC Barcelona. El club adquirió los terrenos de Can Rigalt en 1997, durante la presidencia de Josep Lluís Núñez, con la intención de construir allí una nueva ciudad deportiva.
El proyecto no llegó a materializarse. Posteriormente, en 2005, durante la primera etapa de Joan Laporta, el Barça vendió parte de la edificabilidad a La Llave de Oro por 35,4 millones de euros. Sin embargo, el desarrollo urbanístico quedó bloqueado y la operación terminó en un conflicto que obligó al club a recuperar los terrenos.
En 2016, un laudo arbitral determinó que el Barcelona debía recuperar los terrenos y devolver el importe recibido, además de los intereses. El coste total de aquella operación terminó situándose en torno a 48,5 millones de euros, según la información inmobiliaria publicada sobre la operación. Ahora, casi 30 años después de la adquisición inicial, el club vuelve a desprenderse del activo.
Metropolitan House prepara 378 viviendas
El nuevo propietario es Metropolitan House BCN Residencial, promotora que ya cuenta con una importante presencia en L’Hospitalet. El proyecto contempla 378 viviendas, de las cuales 113 serían de protección oficial, según las previsiones trasladadas por Rafael Angulo, presidente y fundador de Metropolitan House. La inversión prevista para desarrollar el proyecto superará inicialmente los 50 millones de euros.
Metropolitan House BCN Residencial
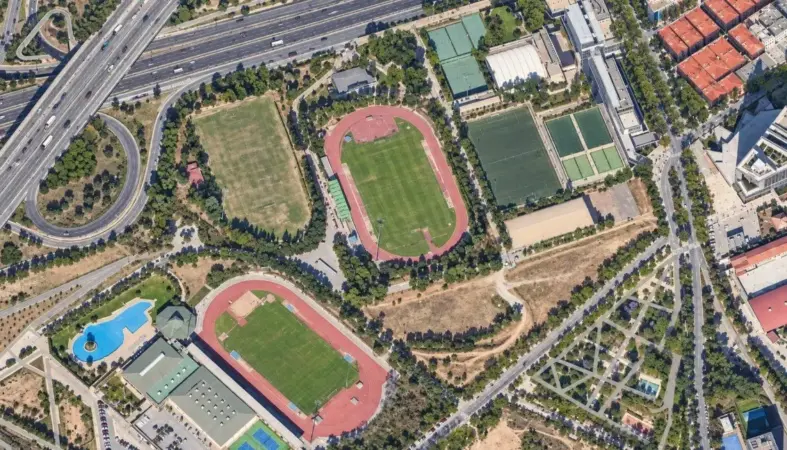
Los terrenos se encuentran entre los barrios de Pubilla Cases y Collblanc, junto a la carretera de Collblanc, en una zona con potencial para nuevos desarrollos residenciales.
La operación también refuerza la posición de Metropolitan House en este ámbito de L’Hospitalet. La compañía adquirió en 2025 otros 72.000 metros cuadrados de suelo a Endesa y Sacresa por unos 19 millones de euros, consolidando su apuesta por este enclave del área metropolitana de Barcelona.
Una operación que apenas genera plusvalías para el Barça
Aunque los 30 millones de euros pueden parecer una importante inyección de liquidez para el FC Barcelona, la venta no supone una gran plusvalía inmobiliaria para el club.
El motivo está en el valor contable del activo. Los terrenos estaban registrados en las cuentas del Barça por aproximadamente 29,99 millones de euros, después de que una tasación independiente obligara a registrar un deterioro de 1,2 millones. Por tanto, el precio de venta prácticamente coincide con el valor que tenía el suelo en el balance.
En otras palabras, el Barça convierte en liquidez un activo inmobiliario que llevaba años bloqueado, pero sin que la operación vaya a representar una extraordinaria ganancia contable. El movimiento cobra especial relevancia dentro de la estrategia patrimonial del club, que mantiene todavía otros activos inmobiliarios pendientes de resolver, entre ellos los terrenos de Viladecans.
Del proyecto de ciudad deportiva a un nuevo barrio residencial
Can Rigalt representa también un ejemplo de cómo el suelo inicialmente destinado a grandes proyectos deportivos puede acabar transformándose en una oportunidad residencial.
Fuente: Agencias
El Barcelona compró las parcelas en 1997 para trasladar allí parte de sus instalaciones, pero finalmente la ciudad deportiva se construyó en Sant Joan Despí. Desde entonces, los terrenos han pasado por diferentes operaciones, litigios y cambios urbanísticos hasta terminar en manos de un promotor residencial. Ahora, el destino vuelve a cambiar: donde el Barça proyectó en su día instalaciones deportivas se prepara un desarrollo con cientos de viviendas, incluida una parte de protección oficial.
La operación deja así dos protagonistas inmobiliarios: un FC Barcelona que monetiza suelo histórico y una promotora que amplía su cartera residencial en el área metropolitana de Barcelona.
Para el mercado inmobiliario, el movimiento pone además el foco en el valor que todavía conservan determinadas bolsas de suelo en Barcelona y su entorno, especialmente aquellas que, después de años de bloqueos urbanísticos, consiguen finalmente avanzar hacia su transformación residencial.
Los tres productos, uno a uno: nombre, precio exacto y formato
El primero de los tres es la **Empanadilla Cheese Burger**, una pieza individual de 90 gramos que se vende a **1,60 euros** en la sección de comida preparada. Traslada el sabor de una hamburguesa con queso al formato de una empanadilla: en el relleno hay un 14,1% de carne de cerdo, un 5,2% de queso cheddar y salsa con sabor a cheddar, además de bacon cocido, kétchup, mostaza, pepinillos, cebolla en vinagre y cebolla frita. La ficha del producto indica 284 kilocalorías, 12 gramos de grasa (2,9 saturadas) y 1,2 gramos de sal por cada 100 gramos. Lo que la hace merecedora del puesto es esa combinación de precio por unidad —no obliga a comprar un paquete grande— y de sabores que el cliente ya reconoce antes de probarla: cuando llegó al lineal, las crónicas de la sección de novedades hablaban de colas y de piezas buscadas producto de la viralización en redes.
El segundo es la pasta fresca en forma de girasoles rellenos de **pesto y queso de oveja**, una bandeja de **250 gramos por 1,95 euros**. Se prepara en unos minutos, admite un chorrito de aceite de oliva y queso rallado por encima, y compite en precio con referencias similares de la propia casa, como los girasoles de tomate frito y mozzarella (250 gramos, 1,70 euros) o los raviolis de jamón serrano y queso (250 gramos, 1,90 euros). La tercera pieza es la mascarilla facial Exosome Mask de Deliplus, de un solo uso, a **1,75 euros la unidad**, formulada con xilitol y vitamina B3.
Con esos tres perfiles se entiende por qué esta franja es la que más rápido rota: son compras de impulso, de prueba, que no exigen planificar la cesta ni desembolsar apenas nada. La mascarilla, además, lleva al supermercado una tendencia cosmética —los exosomas, vesículas que las células liberan para comunicarse entre sí— que hasta ahora se asociaba a productos de precio muy superior, con la advertencia de que el nombre no convierte la mascarilla en un tratamiento de cabina ni permite equiparar fórmulas y concentraciones. En el mismo tramo por debajo de los dos euros quedaron otras novedades de la temporada: las Rebuenas Hacendado de chocolate blanco (paquete de 500 gramos, 1,45 euros), el gel de baño Ámbar y Vetiver de Deliplus (botella de 750 mililitros, 1,60 euros) o la sopa hortelana lista para calentar (formato individual de 350 gramos, 1,70 euros). Los precios son los publicados en el momento de la llegada a tienda y pueden variar según el establecimiento.
Cronología de un agotamiento: cómo se vaciaron las estanterías en 48 horas
Mercadona no anunció estas novedades con ninguna campaña publicitaria, y ese silencio fue el pistoletazo de salida. La cadena valenciana renovó sus lineales este septiembre con más de un centenar de referencias —136, según los rastreadores de novedades— y entre ellas colocó tres por debajo de los 2 euros: las barritas Crunchy Milk de Hacendado (paquete de 8 unidades, 92 gramos, 1,80 euros, unos 22 céntimos por pieza), el shot de jengibre, manzana y limón (125 mililitros, 2 euros) y la napolitana de crema (120 gramos, con un 31% de relleno, 0,95 euros). Sin folletos ni carteles, fueron los creadores de contenido quienes encendieron la mecha: una usuaria conocida como Que lo pruebe Iris fue de las primeras en dar con las barritas en un supermercado de Valencia y les puso un 9 sobre 10 en sabor. El vídeo hizo el resto.
La cronología que se ha divulgado —estanterías vacías en 48 horas— responde al patrón que la compañía arrastra desde hace años, aunque conviene matizarla. Los relatos que acompañaron al lanzamiento hablan de agotamientos «en cuestión de días» en varias tiendas, e incluso en horas para las barritas, más que de un plazo exacto cronometrado. Lo que sí se repite es el mecanismo: un vídeo que se comparte, comparaciones con productos de marca consolidada y una demanda que desborda la reposición prevista. Mercadona ajusta sus pedidos diarios al máximo a la previsión de venta y no trabaja con ofertas ni promociones, de modo que un pico viral de este tipo deja el estante temblando en pocas jornadas. El resultado es idéntico en cada oleada: quien llega el primer día encuentra producto y quien espera una semana, el hueco.
Qué hacer si ya no quedan: reposiciones, horarios y alternativas
Cuando un producto de la nueva línea de otoño se agota en cuestión de horas, el factor que más pesa es el reloj. Mercadona abre de lunes a sábado a las 9:00 y la mayor parte de la reposición se concentra entre las cuatro y las siete de la madrugada, con los equipos trabajando para que a la apertura el lineal esté completo siguiendo el método MOT y empezando por frescos, seco y congelado. Por eso, la primera hora y media tras la apertura es la franja con más opciones de dar con la empanadilla Cheese Burger (1,60 euros), la mascarilla facial con exosomas (1,75 euros) o los girasoles de pasta fresca rellenos de pesto y queso de oveja (1,95 euros). Conviene tener en cuenta que la compañía no publica horarios oficiales de reposición y que, al no trabajar con promociones, los huecos tardan en cubrirse. Por la tarde, entre las 15:00 y las 18:00, llega una segunda reposición, pero se centra en bebidas y snacks, no en las novedades de temporada.
Si la referencia no aparece, lo primero es preguntar al personal de tienda o al jefe de sección, que puede confirmar si queda stock en almacén, cuándo llega el siguiente pedido o si el artículo está temporalmente sin suministro. También ayuda consultar la tienda online de Mercadona, que muestra disponibilidad por centro, y sus perfiles en redes sociales, donde la cadena suele responder si un producto está agotado o retirado. Hay alternativas dentro del mismo umbral de precio: el gel de baño Ámbar y Vetiver de Deliplus (1,60 euros los 750 mililitros), la sopa hortelana lista para calentar (1,70 euros), la ensaladilla portuguesa de alubias (1,70 euros), las barritas de barquillo Cheesecake Caramel (1,80 euros) o el perfume Ruby de Flor de Mayo (1,85 euros los 20 mililitros). Fuera de la cadena, otras superficies mantienen referencias equivalentes en cosmética y platos preparados, aunque sin el etiquetado de marca propia.
Por debajo de 2€: la comparativa con Lidl, Aldi y Carrefour
La comparación por debajo de la barrera de los dos euros es el eje de esta selección, porque las cuatro cadenas se mueven en un margen muy estrecho. El último estudio anual de la OCU, elaborado sobre una cesta de 241 productos de alimentación y droguería, otorga 108 puntos de índice de precio a Lidl, 109 a Mercadona y Aldi y 110 a Carrefour: las diferencias se deciden en céntimos, no en grandes distancias. En esa franja se colocan buena parte de los lanzamientos de otoño de Mercadona, como la sopa hortelana de 350 gramos y la crema de calabaza y zanahoria a 1,70 euros cada una, el gel de baño Ámbar y Vetiver de Deliplus (750 ml por 1,60 euros), el perfume Ruby de Flor de Mayo (20 ml por 1,85) o los girasoles de pasta fresca rellenos de pesto y queso de oveja (250 gramos, 1,95 euros).
Lo relevante no es tanto el precio aislado como el hecho de que Mercadona no es la cadena que más ha contenido sus precios y, aun así, sitúa sus novedades de temporada justo por debajo de los dos euros. Según ese mismo informe, en el último año Lidl encareció su cesta un 6,8% y Aldi un 5%, mientras que Carrefour apenas subió un 1% y Mercadona un 4%. La comparación directa es difícil porque cada enseña tiene su propia marca blanca —Milbona o Deluxe en Lidl, El Mercado en Aldi, la marca Carrefour en la cadena francesa— y los formatos no siempre coinciden. Lo que sí comparten las cuatro es la pelea por el ticket bajo: producto preparado, formato individual y precio por debajo de los dos euros, el terreno donde estos lanzamientos desaparecen del lineal en cuanto llegan.
La letra pequeña: qué llevan dentro y qué no
La letra pequeña empieza en la lista de ingredientes, y ahí los tres productos juegan cartas muy distintas. La sopa hortelana Hacendado (bol de 350 g, 1,70 €) se elabora con agua, hortalizas en proporción variable —patata, cebolla y puerro—, zanahoria en un 8%, judía verde en un 4%, lentejas rojas y verdes, guisantes, cereales perlados como la cebada y la espelta, judías blancas y azuki, aceite de oliva virgen extra, sal, doble concentrado de tomate, plantas aromáticas y pimienta negra. Los raviolis ‘Serrana’ (bandeja de 250 g, 1,90 €) esconden un relleno de jamón serrano y queso. Y las galletas Biscuit de Hacendado (154 g, en torno a 1 €) combinan harina de trigo, azúcar, grasas vegetales de palma y palmiste, cacao desgrasado en un 3% y una crema de relleno que representa el 29% del peso, con unas catorce piezas por envase.
Lo que no aparece en los titulares pesa igual o más. La sopa se vende como fórmula sin conservantes ni potenciadores del sabor, algo posible gracias a una cadena de frío que la mantiene entre 2 y 6 °C y a la obligación de consumirla en 24 horas una vez abierta, pero contiene gluten por la cebada y la espelta y puede arrastrar trazas de frutos secos, leche, apio, soja y huevo; además, cada bol acumula 2,4 g de sal y solo 4,6 g de proteína, lejos de ser una comida completa. Las galletas no son un producto dietético: el relleno es una crema emulsionada con leche desnatada en polvo, lecitina de soja y caramelo como colorante, no son aptas para celíacos y suman 35 g de azúcares y 19 g de grasa —10 saturadas— por cada 100 g. Y los raviolis, con jamón serrano en la farsa, quedan fuera de cualquier dieta vegetariana.
El resto de la línea de otoño: lo que no se agotó
La línea de otoño de Mercadona fue bastante más extensa de lo que deja entrever el puñado de productos que se agotaron en 48 horas. Solo en septiembre la cadena incorporó cerca de quince lanzamientos repartidos entre alimentación, perfumería y cuidado personal, y la mayoría pasó por los lineales sin colas ni titulares. En el apartado de alimentación destacó el Muesli Crunchy Hacendado con legumbres, un paquete de 400 gramos a 2,65 euros que combina copos de avena integral con garbanzos y guisantes deshidratados y que presume de 24 gramos de proteína por cada 100 gramos. Frente a las versiones de chocolate o natural de la gama, que se mueven entre los 8 y los 9 gramos, esta referencia aprieta en el terreno proteico, pero se ha quedado como una opción más de desayuno, sin el tirón mediático de otras novedades de la misma temporada.
El bloque de perfumería y cuidado personal tampoco vivió un desabastecimiento masivo pese a sus precios ajustados. La mascarilla facial Exosome con xilitol y vitamina B3 se quedó en 1,75 euros por unidad, mientras que el exfoliante corporal Ámbar (250 mililitros, 4 euros), la crema corporal Africa Oil (300 mililitros, 3,30 euros) y los parches faciales hidrocoloides Oil Free (24 unidades, 4,50 euros) completaron una oferta de autocuidado *low cost* que no llegó a vaciar estanterías. El kit de blanqueamiento dental, a 7 euros, fue el más caro de todo el bloque y el que menos revuelo generó. Junto a ellos, el mini perfume Flor de Mayo Ruby, de 20 mililitros por 1,85 euros, sí encontró cierto eco en TikTok, donde se comparó con fragancias de lujo mucho más caras, pero sin repetir el patrón de agotamiento de sus compañeros de temporada.
El ciclo del producto viral: de TikTok a la estantería vacía
El patrón se repite con precisión casi mecánica: un creador de contenido prueba el producto ante la cámara, el vídeo acumula visualizaciones y, en cuestión de días, el lineal queda con huecos. Ocurrió en septiembre con los cereales rellenos de leche Hacendado bañados en chocolate blanco, un formato de 125 gramos a 1,75 euros que se agotó en numerosas tiendas apenas una jornada después de llegar y cuyas fotografías de estanterías vacías circularon por TikTok, Instagram y X. El propio anuncio de las Rebuenas de chocolate blanco, a 1,45 euros el paquete de medio kilo, superó el millón de reproducciones antes de que el producto estuviera a la venta. La renovación de temporada, con 136 referencias nuevas solo en septiembre, alimenta ese circuito cada pocas semanas.
La otra mitad del ciclo no ocurre en la pantalla, sino en la trastienda. Mercadona opera con un surtido ajustado, sin multiplicar referencias ni acumular stock de seguridad, así que un pico de demanda desborda la previsión y convierte la viralidad en rotura de stock. Esa escasez percibida, el miedo a quedarse sin el producto, acelera la compra impulsiva y desactiva la comparación de precios; el efecto se multiplica cuando se trata de una edición limitada, como ocurrió con el chocolate Fussion de pistacho. El circuito llega incluso al mercado paralelo: hubo un espray corporal que pasó de 4 euros en tienda a revenderse por 20 en Vinted. Cada hueco en la estantería funciona como escaparate gratuito y como prueba social de que merecía la pena ir a buscarlo.
Antecedentes: otros productos de Mercadona que volaron en días
Que un lanzamiento de Mercadona desaparezca de los lineales en cuestión de días no es una excepción, sino casi una rutina. El caso más sonado de los últimos tiempos fue el chocolate Fussion de pistacho, rebautizado en redes como «chocolate Dubái»: una edición limitada que se agotó en pocas horas en tiendas de España y Portugal y que la compañía acabó retirando del surtido tras semanas de demanda descontrolada. La presión fue tal que el Financial Times relacionó el fenómeno con la tensión en el suministro mundial de pistacho. Antes, en 2020, la tortilla de patatas con chorizo de Hacendado (bandejas de 600 gramos a 1,85 euros) provocó un aluvión de preguntas en redes cuando dejó de aparecer en las estanterías.
El patrón se repite en categorías muy distintas. Los cereales rellenos de leche bañados en chocolate blanco, en formato de 125 gramos por 1,75 euros, se agotaron en unos 48 horas en puntos de venta de toda España y obligaron a Mercadona a responder públicamente que trabajaba en reponerlos. El queso cottage desapareció temporalmente por una sobredemanda que la cadena no había previsto; el cofre de 12 perfumes mini ‘Como Tú’ (15 ml por frasco, 26 euros) generó colas; y un espray corporal de cuatro euros llegó a revenderse en Vinted por entre 15 y 20 euros. Ese cóctel de precio bajo, recomendación de creadores de contenido y sensación de escasez es lo que convierte cada novedad en una carrera.
La estrategia del umbral: por qué 2€ es el precio redondo que funciona
Que un producto cueste 1,95 euros y no 2,05 no es un capricho de etiqueta. La literatura sobre comportamiento del consumidor lo atribuye al llamado efecto del dígito izquierdo, descrito por Thomas y Morwitz en 2005: ante un precio de varias cifras, el comprador se ancla en la primera y lee «uno y pico» donde en realidad hay casi dos euros. La barrera del 2 actúa así como umbral psicológico: saltar de 1,x a 2,x se interpreta como una pérdida, mientras quedarse por debajo se percibe como una ganancia o, cuando menos, como algo asumible. De ahí que las novedades de otoño de Mercadona se apiñen justo antes de esa línea. La empanadilla Cheese Burger cuesta 1,60 euros; el perfume Ruby de Flor de Mayo, 1,85; la mascarilla con exosomas, 1,75; la pasta fresca rellena de pesto y queso de oveja, 1,95. Ninguna cruza la frontera.
El otro ingrediente es la memoria. Los precios redondos se recuerdan con más facilidad y funcionan como referencias estables: si dos euros es el listón mental del «producto barato», todo lo que se sitúa por debajo entra en esa categoría sin obligar a comparar céntimos. Por eso varias cadenas han convertido la cifra en reclamo. Lidl desplegó una campaña de precios redondos de uno, dos y tres euros, y Eroski subraya que más de la mitad de su cesta «Siempre buenos precios», con unos 2.000 productos, se vende por menos de dos euros. Mercadona lo aplica a su manera: la mayoría de sus lanzamientos quedan por debajo, pero otros se clavan justo en el umbral, como las tiras de lomo asado a 2 euros. La cifra deja de ser un dato exacto y pasa a ser una etiqueta de valor.
Qué es exactamente el ‘interruptor molecular’: la pieza que se activa o se apaga
El ‘interruptor molecular’ no es un fármaco ni un dispositivo: es una proteína que la célula ya fabrica. Se llama Shp1, una fosfatasa de tirosina citosólica a la que la literatura oncológica venía atribuyendo efectos antitumorales, pero cuyo papel concreto en el cáncer de mama no se había descrito. Lo detalla un trabajo del CNR-Ieomi de Nápoles, con la farmacéutica Dompé como socio industrial, publicado en Cell Death & Disease. Shp1 opera como un mando de encendido y apagado sobre la señal que vuelve más agresivo al tumor: su diana es CXCR2, el receptor de superficie al que se engancha la interleucina 8 (IL-8), una citoquina del microambiente tumoral que empuja a las células cancerosas a invadir tejidos y generar metástasis. Con la proteína operativa, ese receptor se mantiene bajo control y el mensaje proinvasivo queda contenido; en células MCF7 sin Shp1, la migración creció un 40% en 24 horas.
Lo que lo convierte en interruptor y no en un simple freno es que la relación es bidireccional. La propia IL-8 puede desactivar Shp1: induce, a través de la proteína quinasa C (PKC), una fosforilación en el residuo Ser591 que reduce su actividad enzimática e impide que desfosforile a PP2A. Eso aumenta la fosforilación de CXCR2, su ubiquitinación y su degradación, un bucle de retroalimentación que limita la señal y regula el recambio del receptor. El mecanismo se activa de forma selectiva en tumores luminales y triple negativos, no en los HER2 positivos. En los triple negativos, los niveles bajos de Shp1 se asocian a más IL-8 y a peor pronóstico, lo que sitúa esta vía como posible biomarcador de gravedad y como diana para terapias dirigidas.
Cómo logra frenar la metástasis: el paso concreto que bloquea en la célula tumoral
El punto donde se corta la metástasis está en la superficie de la célula tumoral, en las ‘antenas’ que captan la interleucina 8 (IL-8). El equipo del Cnr-Ieomi de Nápoles, en colaboración con la farmacéutica Dompé, describe en Cell Death & Disease que la proteína Shp1 funciona como un interruptor: es la que ‘escucha’ el mensaje inflamatorio que las células tumorales se envían entre sí para invadir tejidos y formar metástasis. Cuando Shp1 se apaga, la célula tumoral reduce el número de receptores de IL-8 presentes en su membrana y, sin esas antenas, la cascada de señalización que vuelve al tumor más agresivo se queda sin transmisión. El paso concreto que se bloquea no es la IL-8, sino la estabilidad de su receptor: sin receptor, el mensaje no llega a destino.
El circuito, además, es bidireccional: la propia IL-8 puede desactivar Shp1 mediante una modificación química y desencadenar la destrucción del receptor por el que viaja la señal, de modo que el tumor regula por sí solo su grado de agresividad. El mecanismo se activa de forma selectiva en dos subtipos, los luminales y los triplo negativos, que en conjunto suponen en torno al 80-85% de los tumores de mama; en el triplo negativo, niveles bajos de Shp1 se asocian a una elevada producción de IL-8 y a un peor pronóstico. La táctica terapéutica que abre el hallazgo invierte el enfoque habitual: en lugar de atacar los receptores desde fuera, se trata de hallar moléculas —nuevas o ya comercializadas, según su coordinadora, Alessia Varone— capaces de apagar Shp1 para que sea la célula tumoral la que se autorregule desde dentro. La IL-8 también pesa en tumores de páncreas, pulmón y próstata y en el melanoma.
¿Ratones o personas? En qué punto real está la investigación
La respuesta corta, y conviene no disimularla, es ratones, células y organoides: personas, todavía no. El estudio que sostiene este ‘interruptor molecular’ combina líneas celulares de distintos subtipos de cáncer de mama, modelos animales y organoides cultivados a partir de tumores de pacientes con HER2+, pero ningún paciente ha recibido el tratamiento. La clave no está en la cantidad de proteína RAC1 —los tumores con niveles altos tienen peor pronóstico, aunque aumentarla en ratones no bastaba para disparar la metástasis—, sino en una modificación química concreta, la SUMOilación mediada por la enzima PIAS3, que funciona como llave de encendido. Al impedirla, la diseminación al pulmón se redujo de forma drástica mientras el tumor primario apenas se alteraba.
El equipo coordinado por Sonia Castillo-Lluva, de la Universidad Complutense de Madrid, con el CSIC, la Universidad de Salamanca, el IBSAL y la Universidad de Mánchester, insiste en que los resultados son experimentales y exigen estudios adicionales antes de hablar de una terapia. El interés del hallazgo está en la selectividad: bloquear RAC1 por completo resulta tóxico porque la proteína cumple funciones básicas en células sanas, así que atacar solo su SUMOilación permitiría preservar esas tareas y cortar únicamente la ruta metastásica. El péptido diseñado con ese fin, TAT-PRASI, redujo la migración y la invasión en modelos preclínicos y en organoides de pacientes HER2+. Publicado en Signal Transduction and Targeted Therapy, el trabajo apunta a tumores HER2+ y triple negativo, pero el salto a las personas —seguridad, dosis y eficacia en ensayos clínicos— sigue sin escribir.
Cuánto falta para que llegue a las pacientes: los plazos y las fases que quedan
El trabajo que lidera Sonia Castillo-Lluva, del departamento de Bioquímica y Biología Molecular de la Universidad Complutense de Madrid, se publicó el 22 de septiembre de 2026 en Signal Transduction and Targeted Therapy con la etiqueta de prueba de concepto preclínica. El péptido TAT-PRASI, diseñado para bloquear la SUMOilación de RAC1, se ha ensayado en ratones —administrado por vía intraperitoneal— y en organoides obtenidos de tumores de pacientes con HER2 positivo, además de en líneas celulares de distintos subtipos. No hay ningún ensayo clínico abierto con este compuesto ni se ha anunciado una fecha para el primero, y en la difusión del estudio no consta ningún calendario ni acuerdo con una farmacéutica orientado a llevarlo a la clínica. Los propios autores subrayan que las conclusiones proceden de modelos experimentales y que harán falta estudios adicionales antes de saber si la estrategia puede convertirse en un tratamiento.
Por delante queda el recorrido habitual de cualquier fármaco, que empieza precisamente donde está este hallazgo. Primero, el desarrollo preclínico: afinar el péptido, fijar dosis y vía de administración y completar los estudios de toxicología y seguridad que exigen las agencias reguladoras. Solo después podrían autorizarse los ensayos en humanos —fase I de seguridad, fase II de eficacia preliminar y fase III de comparación con los tratamientos ya disponibles— y, al final, la evaluación regulatoria. El propio artículo pide seguir evaluando PRASI en modelos de cáncer de mama triple negativo y en combinación con las terapias estándar. Como referencia de los tiempos que maneja este campo, el grupo estudia la SUMOilación de RAC1 al menos desde 2010, y el proyecto que ha desembocado en este resultado se financiaba ya en 2021.
Por qué la metástasis, y no el tumor original, es lo que mata
El tumor que se detecta en la mama rara vez es, por sí mismo, la causa de la muerte. Mientras la enfermedad permanece confinada en el pecho, la cirugía, la radioterapia y los tratamientos hormonales o dirigidos logran una supervivencia a cinco años en torno al 98-99%. El problema aparece cuando algunas células abandonan el tumor original, viajan por la sangre o el sistema linfático y colonizan otros órganos. Alrededor del 90% de las muertes por cáncer de mama se deben a las metástasis y no al tumor primario. Esa es la razón de fondo por la que un tratamiento capaz de impedir la diseminación tiene un valor estratégico muy distinto al de un fármaco que solo reduzca la masa tumoral inicial: no se trata de encoger un bulto, sino de cortar el proceso que convierte una enfermedad local en una enfermedad sistémica.
La metástasis es letal porque se instala en órganos vitales y altera su funcionamiento. El hueso es el destino más frecuente, seguido del pulmón, el hígado y el cerebro, donde las lesiones provocan desde dolor intenso y fracturas hasta insuficiencia respiratoria o daño neurológico. Entre el 20% y el 30% de las mujeres diagnosticadas en fases iniciales acabarán desarrollando enfermedad metastásica, y entre el 6% y el 10% ya presentan metástasis en el momento del diagnóstico. Cuando esto ocurre, la supervivencia a cinco años cae hasta alrededor del 27-30% y la mediana de supervivencia se sitúa en dos o tres años, con recaídas que a menudo resisten a las terapias adyuvantes. Por eso el objetivo de la investigación no es tanto eliminar el tumor visible como evitar que sus células siembren nuevos focos.
A qué cánceres de mama afectaría (y a cuáles no): subtipos y receptores
El subtipo con más respaldo son los tumores HER2. Al analizar muestras de pacientes con la clasificación PAM50, los autores comprobaron que unos niveles altos de RAC1 en el tumor solo se asociaban a peor pronóstico en los tumores enriquecidos en HER2 y en los luminales B-HER2+, no en el resto de subtipos intrínsecos. Los modelos genéticos que sostienen el hallazgo son ratones MMTV-ErbB2, que desarrollan tumores luminales HER2, y en ellos bloquear la SUMOilación de RAC1 redujo drásticamente las metástasis pulmonares sin apenas alterar el crecimiento del tumor primario. El péptido TAT-PRASI también recortó la capacidad invasiva de organoides obtenidos de pacientes con tumores HER2+. En esos animales, sobreexpresar RAC1 sin más no bastó para provocar tumores ni más metástasis: lo relevante no era la cantidad de proteína, sino su modificación.
El mecanismo, en cambio, no depende de los receptores clásicos. TAT-PRASI limitó la migración y la invasión en líneas celulares de varios subtipos: T47-D (luminal, con receptor de estrógenos), HCC1569 (HER2+) y MDA-MB-231 (triple negativo, sin receptores de estrógenos, progesterona ni HER2). Es decir, la diana es la maquinaria de diseminación, compartida por tumores distintos, y no un receptor concreto, lo que abre la puerta al cáncer de mama triple negativo, el más agresivo y con menos terapias dirigidas; en un trabajo previo del mismo grupo, la proteína POTEE, efectora de RAC1 SUMOilado, aparecía más colocalizada con RAC1 en tumores triple negativo. Con todo, son datos preclínicos: RAC1 cumple funciones esenciales en células normales, de ahí que la estrategia no sea eliminarla, sino interferir solo con su SUMOilación, y todavía no hay evidencia en pacientes sobre qué subtipo se beneficiaría más.
Cómo se administraría: pastilla, terapia génica o fármaco dirigido
El tratamiento que se vislumbra no es una pastilla ni una terapia génica, sino un fármaco dirigido con formato de péptido. El equipo de la Universidad Complutense de Madrid, coordinado por Sonia Castillo-Lluva, diseñó el TAT-PRASI: una molécula que une la secuencia TAT —capaz de atravesar la membrana de la célula— con PRASI, un fragmento de 19 aminoácidos que bloquea de forma selectiva la SUMOilación de RAC1. En los experimentos con ratones el péptido se administró por vía intraperitoneal tres veces por semana durante dos semanas, a una dosis de 10 nmol, y redujo de forma notable la diseminación metastásica. Su naturaleza peptídica descarta, al menos de entrada, la vía oral, porque se degradaría en el aparato digestivo.
La elección de ese formato responde a un problema de toxicidad: apagar RAC1 por completo dañaría funciones celulares básicas, como el metabolismo de la glucosa o la respuesta inmunitaria. El péptido no destruye la proteína ni interfiere con esas tareas de mantenimiento, sino solo con la modificación química que habilita la invasión de otros tejidos, lo que amplía la ventana terapéutica frente a los inhibidores globales. Los modelos genéticos —ratones con una versión de RAC1 que no puede sumoilarse— sirvieron para demostrar el mecanismo, no como posible tratamiento. Por ahora es una prueba de concepto preclínica, publicada en Signal Transduction and Targeted Therapy, sin datos de seguridad ni de eficacia en pacientes.
Los efectos secundarios: ¿actúa solo sobre células tumorales?
La clave está en que este interruptor no distingue células tumorales de sanas en el sentido clásico del término. RAC1 está presente en prácticamente todos los tejidos y gobierna funciones básicas —crecimiento, forma, división y movimiento celular—, de ahí que los propios responsables del estudio adviertan de que bloquear la proteína por completo no era una estrategia sencilla: afectaría también a las células normales. La selectividad que proponen no es celular, sino funcional. En lugar de atacar a RAC1 entera, el péptido TAT-PRASI interfiere solo en la SUMOilación, una modificación química que la proteína necesita para impulsar la invasión y la metástasis, pero que resulta prescindible para muchas de sus otras tareas en el organismo.
Los datos preclínicos apuntan en esa dirección. En varias líneas celulares de cáncer de mama, incluidos subtipos triple negativo y HER2+, el péptido frenó la migración y la invasión sin alterar la proliferación. Y en el modelo de ratón con la mutación RAC1K4R —que impide de forma fisiológica esa modificación—, la metástasis pulmonar se redujo de manera notable mientras el tumor primario y las señales AKT y ERK permanecían intactos. El trabajo, publicado en ‘Signal Transduction and Targeted Therapy’ y coordinado por Sonia Castillo-Lluva, de la Universidad Complutense de Madrid, sigue siendo experimental: la seguridad a largo plazo y el comportamiento en pacientes no están demostrados.
Quién lo ha descubierto y dónde se ha publicado: la letra pequeña del estudio
Detrás del ‘interruptor molecular’ hay un equipo del Instituto de Endotipos en Oncología, Metabolismo e Inmunología del Consejo Nacional de Investigaciones italiano (Cnr-Ieomi), con sede en Nápoles. La investigación la coordina Alessia Varone, investigadora de ese centro, y tiene como coautora senior a Daniela Corda, también del Cnr-Ieomi. Firman el trabajo, entre otros, Marcello Monti, Pier Giorgio Amendola, Angela Filograna y Sabrina Gargiulo, junto a Marcello Allegretti, vinculado a la farmacéutica Dompé. Esa colaboración público-privada con Dompé farmaceutici es uno de los rasgos que el propio centro subraya: sirvió para conectar el hallazgo de laboratorio con la evaluación de posibles aplicaciones clínicas. Varone insiste en que se trata de un mecanismo «nunca descrito antes», lo que refuerza el interés del resultado.
El detalle de la publicación también importa: el estudio apareció en Cell Death & Disease, revista del grupo Nature Portfolio, el 2 de marzo de 2026 (volumen 17, artículo 297; DOI 10.1038/s41419-026-08516-4). El título original es Shp1 phosphatase regulates CXCR2 protein stability and IL8-mediated invasiveness in breast cancer, y el trabajo está indexado en PubMed con la referencia 41771840. El Cnr lo difundió mediante comunicado de prensa el 9 de abril de 2026. Los autores sitúan la proteína Shp1 como freno de la señal de la interleucina 8 (IL-8) y describen un circuito bidireccional por el que la propia IL-8 puede desactivar Shp1, alterando la estabilidad del receptor CXCR2.
Lo que aún no se sabe: las cautelas que ponen los expertos independientes
El trabajo es, ante todo, preclínico. Los experimentos se hicieron en líneas celulares de laboratorio (MCF7, T47D, MDA-MB-231, BT-549, SK-BR-3 y MDA-MB-453) y los datos de pacientes proceden de bases públicas como TCGA, GEPIA o Kaplan-Meier Plotter, no de ensayos con personas. Los propios autores admiten que aún no han demostrado que actuar sobre Shp1 mejore la evolución clínica: para eso harán falta primero modelos in vivo y después una validación prospectiva con parámetros de seguridad legibles. Quedan además cabos sueltos en el mecanismo, como la enzima ligasa de ubiquitina que marca CXCR2 para su degradación, que no han identificado, y otros posibles sitios de fosforilación que podrían contribuir al proceso.
La segunda cautela apunta a la dirección del propio hallazgo. Shp1 es una fosfatasa a la que se atribuye en general un papel antitumoral, pero ya hay programas que persiguen lo contrario: inhibirla para desinhibir los linfocitos T y reforzar la respuesta inmune contra el tumor. Este estudio propone lo inverso, activar o aumentar Shp1 en la célula tumoral, así que queda por resolver cómo modularla de forma selectiva sin perturbar esa función inmunitaria. Conviene leer con prudencia las correlaciones clínicas, que son retrospectivas —Shp1 baja se asocia a peor pronóstico, sin que se haya probado causalidad— y la dependencia del subtipo: en los modelos HER2 positivos el eje no se comporta igual y, sin Shp1 funcional, la propia IL-8 llega a reducir la invasión. La investigación está financiada por Dompé, que impulsa la traducción, pero la terapia todavía no existe.
Según el cuadro de estimaciones que elaboran los analistas de Bankinter, las ratios PER, P/VC y la rentabilidad por dividendo de los valores del índice EuroStoxx 50, las automovilísticas alemanas BMW, Volkswagen y Mercedes-Benz ofrecen descuentos significativos frente a la media del selectivo a precios de cierre del viernes 18 de septiembre.
En concreto, dentro del índice EuroStoxx 50, los múltiplos de Bankinter muestran una clara concentración de valor en varios fabricantes de automóviles, bancos y compañías energéticas. Por PER estimado para 2026, BMW aparece como la compañía más barata del índice, con un múltiplo de apenas 5,3 veces, seguida de Volkswagen, con 5,9 veces.
A continuación, se sitúan Prosus, con un PER de 8,3 veces, Mercedes-Benz, con 9,2 veces, BNP Paribas, con 9,3 veces, y Deutsche Bank, con 9,6 veces. También presentan múltiplos relativamente contenidos Munich Re (10,5 veces), AXA y UniCredit (11,3 veces) e Intesa Sanpaolo y Saint-Gobain (11,6 veces).
Si se utiliza la ratio Precio frente a Valor Contable (P/VC) estimado para 2026 como referencia del valor que el mercado asigna a los activos netos de las compañías, Volkswagen presenta el múltiplo más bajo, de apenas 0,2 veces, seguido de BMW, con 0,4 veces, y Mercedes-Benz, con 0,5 veces.
A continuación, aparecen Eni, con 0,8 veces, BNP Paribas y Deutsche Bank, ambas con 0,9 veces, y TotalEnergies, con 1,3 veces. Sanofi y BASF, por su parte, se sitúan en 1,2 veces.
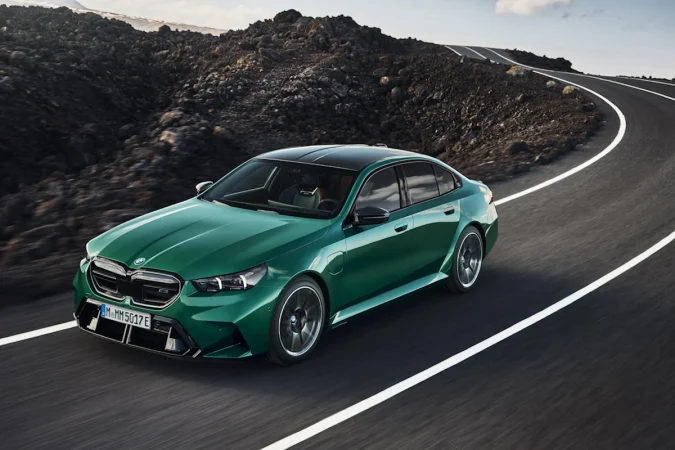
Imagen: BMW M5
Si analizamos la rentabilidad por dividendo, el mapa cambia y coloca a varias compañías energéticas, financieras y automovilísticas entre las que ofrecen mayores pagos al accionista. BMW y Eni encabezan el grupo con una RPD estimada del 6,7% en 2026, seguidas de Intesa Sanpaolo, con el 6,4%, y TotalEnergies, con el 6,3%.
Por detrás aparecen AXA y Sanofi, ambas con el 5,5%, mientras que Enel alcanza el 5,3%. También destacan Allianz (4,2%), Deutsche Telekom (4,1%), Ahold Delhaize (3,6%) y Volkswagen (3,1%).
PER y P/VC bajo y RPD elevado: BMW, Volkswagen y Mercedes
En conjunto, el cuadro dibuja varios perfiles diferenciados dentro del EuroStoxx 50: BMW y Volkswagen combinan PER reducido con una RPD elevada y un P/VC muy bajo, mientras que Eni y TotalEnergies destacan especialmente por el dividendo y unas valoraciones contenidas.
Entre los bancos, BNP Paribas, Deutsche Bank, UniCredit e Intesa Sanpaolo aparecen con PER relativamente bajos, aunque sus métricas de valoración deben interpretarse teniendo en cuenta las particularidades del sector financiero.
El propio índice EuroStoxx 50 presentaba en el informe un PER de 17,7 veces para 2026, una RPD del 3,2% y un P/VC de 3,9 veces, de modo que las compañías anteriores cotizaban con descuentos significativos frente a la media del selectivo en algunos de estos indicadores.
Ganadores y perdedores del año hasta la fecha en el EuroStoxx 50
Si se atiende a la evolución bursátil acumulada en lo que va de año, el EuroStoxx 50 presenta diferencias muy acusadas entre sus componentes. Infineon lidera las ganancias con una subida del 63,5%, seguida por ASML, que avanza un 55,7%, y Eni, con un 48,6%.
Tras ellos, aparecen BNP Paribas, con un 35,7%, y Bayer, que suma un 29,8%. También destacan ING, con un 27,7%, Siemens Energy, con un 22,5%, y Banco Santander, con un 22,3%. El grupo de los grandes ganadores refleja así una combinación de exposición al ciclo tecnológico y de semiconductores, fortaleza del negocio energético y buen comportamiento del sector financiero.
En el extremo contrario, EssilorLuxottica es el valor más castigado del EuroStoxx 50, con una caída del 39,2%, mientras que BMW pierde un 36,3%. También acumulan descensos importantes Volkswagen, con un -27,9%, Hermès, con un -27,8%, y Rheinmetall, que retrocede un 27%.
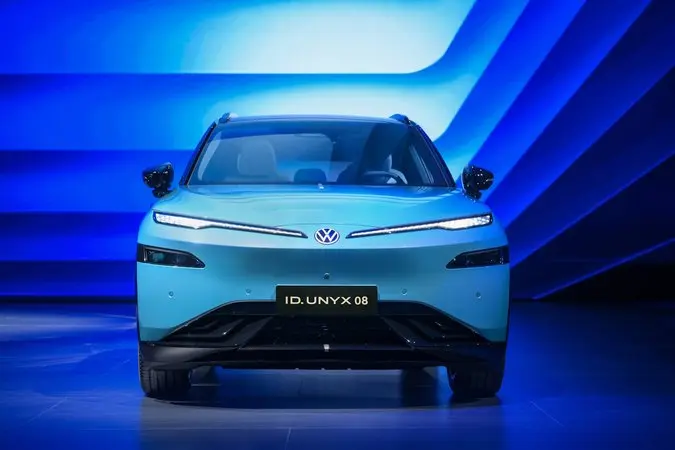
Imagen: Volkswagen-ID.Unix08
Completan este grupo LVMH, con un -26,3%, Prosus, con un -24,4%, y SAP, con un -24,3%. Por tanto, entre los mayores descensos aparecen especialmente fabricantes de automóviles y compañías de lujo, junto a algunos valores tecnológicos y de consumo que han sufrido una fuerte corrección en el ejercicio.
El contraste es especialmente llamativo: Infineon y ASML acumulan avances superiores al 50%, mientras que EssilorLuxottica y BMW pierden más de un tercio de su valor en el mismo periodo. La fotografía que ofrece el cuadro de Bankinter muestra, por tanto, un EuroStoxx 50 con comportamientos muy heterogéneos entre sectores y compañías.
El cuadro de Bankinter deja una fotografía muy desigual del EuroStoxx 50. BMW, Volkswagen y Mercedes-Benz destacan por sus bajos múltiplos de valoración, mientras que BMW añade además una de las rentabilidades por dividendo más elevadas del índice. En el otro extremo, valores como Infineon y ASML han protagonizado las mayores subidas del año pese a cotizar con múltiplos mucho más exigentes.
La comparación pone de manifiesto la fuerte dispersión que existe actualmente dentro del selectivo europeo: las compañías con las valoraciones más bajas no son necesariamente las que mejor comportamiento bursátil han registrado, y sectores como automoción, tecnología, energía, banca y lujo muestran diferencias muy acusadas en PER, P/VC, dividendo y evolución de la cotización.
Novo tiene un problema de futuro: debe construir un negocio capaz de sobrevivir a semaglutida. Sin embargo, todavía no ha conseguido convencer al mercado de que sus nuevos motores serán suficientes. Esa es la principal conclusión que se extrae de su Capital Markets Day celebrado el lunes en Londres, según las opiniones de Emmanuel Papadakis (Deutsche Bank), Abhishek Raval (AlphaValue) y Graham Parry(Citigroup).
Las tres casas coinciden en el diagnóstico, aunque no en la gravedad ni en la valoración de la acción.
Las acciones de Novo (Nordisk) cayeron ayer un 6% después de que la empresa diera a conocer en su CMD, sus objetivos para 2030.
1. El problema central es la excesiva dependencia de semaglutida
Los tres análisis coinciden, con distintos matices, en que Novo necesita preparar la transición hacia una etapa posterior a semaglutida.
AlphaValue es el más explícito: semaglutida, la molécula detrás de Ozempic y Wegovy, representa aproximadamente tres cuartas partes de las ventas, mientras que diabetes y obesidad concentran alrededor del 94% de las ventas del primer semestre de 2026.
Citi habla directamente de la estrategia para la era “post-sema”, mientras que Deutsche Bank señala la necesidad de defender el negocio de semaglutida frente a la pérdida de exclusividad.
2. La diversificación es imprescindible, pero todavía genera dudas
Los tres ven positivamente que Novo quiera ampliar su negocio más allá de obesidad y diabetes, pero consideran que el mercado necesita ver resultados concretos.
Citi destaca la entrada en enfermedades cardiovasculares, hepáticas y trastornos hematológicos y endocrinos.
AlphaValue pone el foco en que diabetes y obesidad suponen aproximadamente el 94% de las ventas y considera que Novo necesita reducir esa concentración.
Deutsche Bank, por su parte, considera insuficiente lo presentado en términos de nuevos activos y datos clínicos.
Imagen: Semaglutida de Novo Nordisk
3. CagriSema es una pieza clave
Las tres opiniones otorgan importancia a CagriSema como uno de los principales activos para la siguiente etapa de Novo.
Citi lo considera una oportunidad para superar las expectativas del consenso y destaca el posible lanzamiento en 2027.
También señala que Novo espera que CagriSema contribuya a compensar la presión sobre precios de los GLP-1.
AlphaValue considera que podría reducir la ventaja de eficacia de Lilly en obesidad.
4. Wegovy oral es otra de las grandes apuestas
Citi y AlphaValue destacan especialmente el potencial de Wegovy oral.
Citi recoge que Novo ya observa una fuerte penetración del producto entre nuevos pacientes y que la compañía pretende multiplicar por diez la capacidad para atender pacientes con GLP-1 oral de aquí a 2030.
AlphaValue destaca además que las prescripciones semanales de Wegovy oral seguían siendo tres veces superiores a las de Foundayo a 18 de septiembre de 2026.
5. El crecimiento previsto no entusiasma al mercado
Aquí existe bastante coincidencia.
Citi considera que el objetivo de crecimiento de ventas para 2026-2030 está en línea con el consenso, pero con márgenes aproximadamente estables y por debajo de algunas expectativas.
AlphaValue también considera decepcionante que Novo no haya dado una cifra absoluta de crecimiento para el periodo, limitándose a señalar que el CAGR de ventas estará en línea con sus pares.
Deutsche Bank habla directamente de unas previsiones cuantitativas de medio plazo poco convincentes.
6. La ejecución será decisiva
Los tres análisis terminan, de una manera u otra, en el mismo punto: la estrategia puede tener sentido, pero hay que ejecutarla.
Citi resume el problema señalando que la ejecución será clave.
AlphaValue dedica incluso un apartado específico a ello: el camino está claro, pero las dudas están en la ejecución.
Deutsche Bank considera insuficientes los elementos nuevos aportados en el CMD para cambiar la percepción del mercado.
Wegovy es el GLP-1 de Novo Nordisk Imagen: Novo Nordisk
Novo: claves de disenso tras un mal CMD
Estos son los puntos en los que los tres analistas consultados no llegan a un punto de acuerdo:
1. La intensidad de la oportunidad que ven en Novo
Deutsche Bank adopta una posición claramente negativa: rebaja el precio objetivo de 265 a 245 coronas y mantiene una recomendación de venta.
Citi mantiene una posición neutral: considera que hay oportunidades, pero también riesgos elevados.
AlphaValue es mucho más constructivo: fija un precio objetivo de 450 coronas frente a 260 y considera que la acción cotiza con descuento frente a las grandes farmacéuticas.
Por tanto, no existe consenso entre los analistas sobre el potencial bursátil, aunque sí existe un diagnóstico bastante parecido sobre los problemas que debe resolver Novo.
2. El papel de las adquisiciones
Deutsche Bank destaca la falta de claridad sobre M&A.
Citi considera que Novo mantiene el foco en adquisiciones pequeñas, aunque no descarta una operación grande, y advierte del riesgo asociado.
AlphaValue va bastante más lejos: considera que las adquisiciones tipo bolt-on podrían no ser suficientes y que Novo podría necesitar operaciones de entre 5.000 y 10.000 millones de dólares para hacerse con activos en fases avanzadas.
La discrepancia: no es tanto sobre si Novo necesita innovación externa, sino sobre cuán agresivamente debería buscarla.
3. La valoración actual de la acción
AlphaValue interpreta el castigo bursátil como una posible oportunidad: señala que Novo cotiza con un descuento importante frente a Lilly y otras grandes farmacéuticas.
Citi, en cambio, mantiene una posición neutral y considera que buena parte de las oportunidades futuras ya están incorporadas en las expectativas.
Deutsche Bank es el más pesimista y considera que el CMD no ha proporcionado argumentos suficientes para cambiar su visión.
En conclusión, Novo afronta una transición decisiva: debe reducir su dependencia de semaglutida y demostrar que puede construir nuevos motores de crecimiento antes de que llegue la pérdida de exclusividad de Ozempic y Wegovy. CagriSema, Wegovy oral y la diversificación hacia áreas como enfermedades cardiovasculares, hepáticas y hematológicas ofrecen vías para hacerlo.
Sin embargo, las tres firmas coinciden en que la estrategia tendrá que demostrarse con resultados y ejecución. La principal diferencia está en la valoración: mientras Deutsche Bank y Citi mantienen una visión más cautelosa, AlphaValue ve en el fuerte descuento de Novo una oportunidad si la compañía consigue ejecutar su transformación y reforzar su cartera mediante nuevas adquisiciones.
El gigante de la gran distribución, Mercadona, sigue liderando la distribución alimentaria en España, pero actualmente se encuentra sumido en una silenciosa ‘metamorfosis’. Sin ir más lejos, la conjunción de la presión inflacionaria, los cambios en los hábitos de consumo y la agresiva competencia ejercida por las cadenas ‘discounter’ como son Lidl y Aldi, o la reestructurada Dia, están metiendo presión y aprovechando el flojo momento de la compañía presidida por Juan Roig.
En este contexto, el verano vuelve a dinamizar el crecimiento del año para la gran distribución. Concretamente, 2025 fue un año espectacular donde la demanda se incrementó en verano. No obstante, en 2026 no se ha podido conseguir el mismo retorno, pero sigue creciendo la gran distribución. Las categorías que han ganado impulso en veranos son los cafés, los frutos secos, las patatas fritas, el agua, los encurtidos y los platos preparados, entre otros.
«Mercadona mantiene una posición muy fuerte después de su gran evolución durante 2025. Su cuota se estabiliza, aunque el año tiene matices, ya que tuvo un inicio más débil y una mejora posterior. La comparación es exigente y conviene tenerla presente antes de interpretar esa estabilidad como una mala noticia para ellos«, explica el CEO y fundador de Across The Shopper, Xavier Cros.
Fuente: Mercadona
Los frescos y las nuevas tiendas 9: el éxito de Mercadona
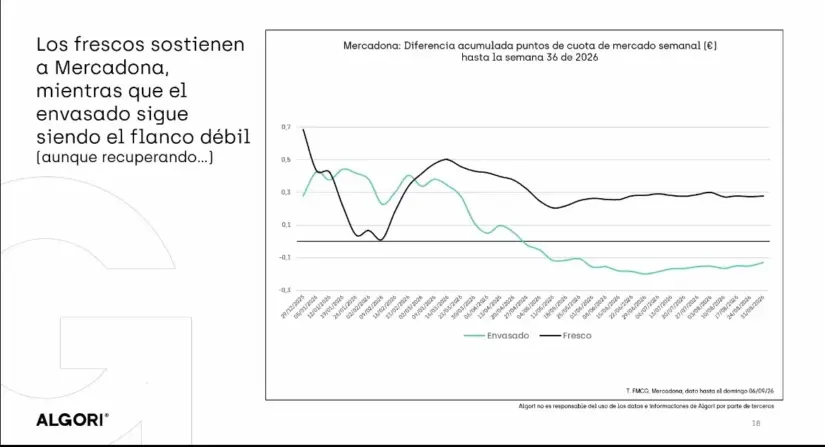
En este contexto, tras el análisis elaborado por la consultora de datos Algori, con cifras consolidadas hasta la semana 36 de 2026, se revela un escenario cambiante. Es decir, mientras los productos frescos y los platos preparados tiran con fuerza de la cesta de la compra, los productos envasados sufren para mantener el tipo. Tradicionalmente, el producto envasado constituía el motor incombustible de la gran distribución por sus márgenes y su estabilidad logística.
Si bien en la dinámica actual de Mercadona, son los frescos los que sostienen el crecimiento continuado y actúan como escudo defensivo del supermercado. A lo largo del ejercicio, la diferencia acumulada en puntos de cuota de mercado semanal (en euros) evidencia la robustez de los sectores de frescos, situados holgadamente en terreno positivo respecto a periodos anteriores. Por el contrario, la división de envasados llegó a terreno negativo hacia la primavera y el inicio del verano, comenzando una paulatina recuperación en el tramo estival, aunque manteniéndose en cotas notablemente inferiores a la fuerza del producto fresco.
Fuente: Algori
No es una novedad que los consumidores estén priorizando soluciones de conveniencia y productos básicos de pescadería y congelados. Desglosando las categorías que más triunfan en Mercadona, los platos cocinados y precocinados se erigen como el gran triunfador del lineal, registrando un incremento en el mix de 1,4 puntos porcentuales, lo que representa una ventaja de 1,0 pp frente al resto del parque de tiendas de Mercadona.
Siguiendo esta línea, los congelados y pescados/mariscos experimentan crecimientos de 0,7 puntos porcentuales y 0,6 pp en el mix, respectivamente, superando ampliamente los promedios del resto de la cadena (0,4 pp y 0,5 pp). Y las frutas y hortalizas mantienen un terreno ligeramente positivo con 0,1 puntos porcentuales. En el extremo opuesto, las categorías tradicionales de alimentación seca, bebidas y perfumería muestran retrocesos en la ponderación global del tiquet de compra.
Este cambio de hábito evidencia que el consumidor recurre a Mercadona buscando resolver la comida diaria mediante el ‘Listo para Comer’ o la sección de frescos y congelados, mientras que racionaliza o diversifica las compras de envasados y despensa básica.
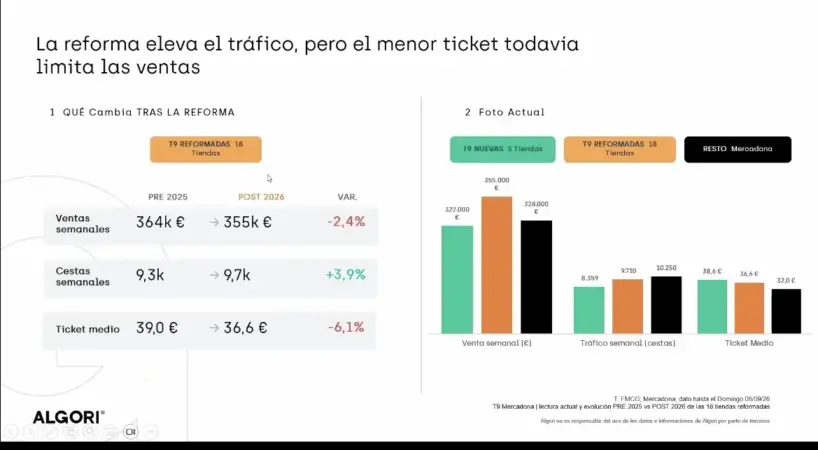
Por otro lado, otro de los pilares estratégicos de Mercadona en los últimos años ha sido la implantación del modelo de Tienda Eficiente (T9), caracterizado por pasillos más amplios, una reordenación de las secciones, mayor presencia de tecnología energética y la integración de zonas de comida preparada. Las métricas que arrojan las 18 tiendas T9 reformadas hasta el seis de septiembre, comparando los datos previos de 2025 con los posteriores de 2026, revelan una paradoja operativa.
Fuente: Algori
La reforma de Mercadona triunfa, ya que consigue atraer tráfico, y el número de cestas semanales atendidas en estos establecimientos pasó de 9,3 mil a 9,7 mil, lo que representa así un aumento del 3,9%. Unos datos que nos dejan una clara conclusión de que los consumidores acuden con mayor frecuencia a los establecimientos de Mercadona renovados, ya que son atraídos por la oferta de fresco y la comodidad del espacio.
No obstante, este mayor volumen de visitas no se ha traducido directamente en un incremento global de la facturación semanal por tienda. El volumen de ventas semanales se situó en 355.000 euros postreforma, frente a los 364.000 euros anteriores, reflejando una caída del -2,4%. Centrándonos en el tique, el tique medio previo a la reforma era de 39 euros, pero después de la reforma baja a 36,6 euros, una reducción del -6,1% en el gasto por compra. Las 5 tiendas T9 de nueva apertura alcanzan unas ventas semanales de 322.000 euros con un tique medio de 38,6 euros, mientras que el resto de tiendas tradicionales de Mercadona registra una media de 328.000 euros en ventas semanales, con 10.250 cestas y un tique medio de apenas 32,0 euros.
«El modelo de T-9 en Mercadona no está yendo tan rápido como les gustaría, pero irán creciendo. No hay que olvidarse de que Mercado ha estado reformando tiendas que iban muy bien antes»
Cugat Bonfill, Algori
Estos datos confirman que las reformas cumplen la función vital de elevar la competitividad del espacio y captar cuota de clientes, pero se enfrentan a la barrera de un comprador que fragmenta sus compras, acude más veces a la semana a la tienda y desembolsa importes unitarios menores en cada visita.
Lidl, Aldi y Dia presionan a Mercadona
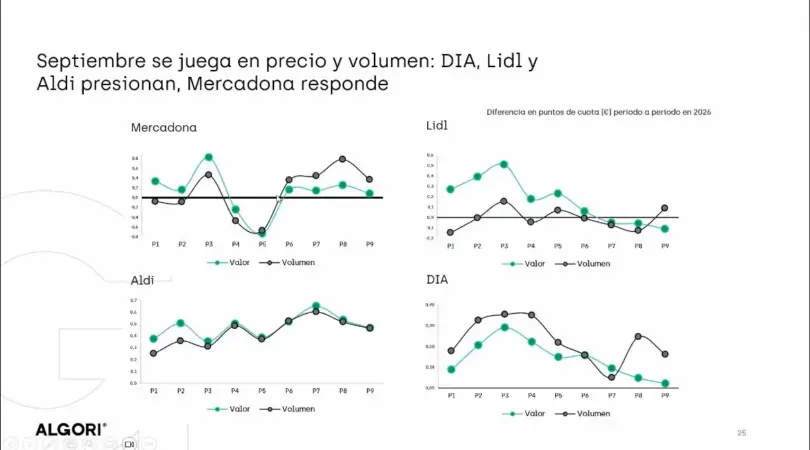
Las cadenas alemanas Lidl y Aldi han activado una serie de campañas agresivas para conseguir captar el gasto de los hogares, generando una intensa pugna por el volumen de ventas y el valor en euros. Sin ir más lejos, Aldi mantiene una estrategia de correlación muy estrecha entre las métricas de valor y volumen. A lo largo de los periodos analizados, ambas curvas avanzan de forma prácticamente simétrica, reflejando una propuesta de valor estable que no sufre grandes distorsiones en sus márgenes o en el comportamiento de sus clientes.
Fuente: Algori
La rival de Aldi, es decir, Lidl, muestra una estrategia marcadamente enfocada en la captación de valor en las primeras fases del periodo, logrando importantes picos de facturación por encima de su volumen de artículos sellados. No obstante, conforme avanza la parte central del año, ambas variables tienden a converger en niveles más moderados.
Por su parte, la cadena de distribución española, Dia mantiene una trayectoria donde el volumen de unidades vendidas supera sistemáticamente al valor monetario ingresado. Esto evidencia una estrategia basada en promociones, ofertas de rotación y precios atractivos para mover kilos o unidades, aun a costa de contener el valor total de la cesta.
«Mercadona está volviendo a recuperar tasas de crecimiento como a principios de 2026»
Cugat Bonfill, Algori
Mercadona muestra una dinámica de reacción clara. Tras sufrir tensiones en ciertos periodos donde el volumen descendió ligeramente respecto al valor, la cadena valenciana reaccionó ajustando precios y reforzando su oferta para reconducir la curva de volumen por encima del valor. La capacidad de respuesta del líder ha permitido amortiguar la fuga de clientes hacia los competidores discount, cerrando el periodo con un suelo de volumen sólido y protegido.
Aena ha destinado unos 4.000 millones de euros a la ampliación del aeropuerto Adolfo Suárez Madrid-Barajas. El paso se ha confirmado solo unos días después de que se aprobara el tercer Documento de Regulación Aeroportuaria (DORA III), donde se ha aumentado la tarifa que pagan las aerolíneas por pasajero, aunque no tanto como esperaba la empresa aeroportuaria española.
Sin embargo, la ampliación no deja a todo el mundo contento. Si todo va como espera Aena —que ya ha abierto el proceso de licitación para la ampliación de la T4 de Barajas— cuando se haya completado el proceso, el aeropuerto madrileño podrá recibir hasta 90 millones de pasajeros al año. Es una cifra que, en principio, parece una gran apuesta, pero en una ciudad como Madrid, que año tras año aumenta su número de visitantes y sigue apostando por grandes eventos, puede quedarse corta.
Y es que el propio DORA III considera que, al finalizar su período de vigencia en 2031, el aeropuerto madrileño estará recibiendo unos 77 millones de pasajeros. El problema es que, como ha hecho notar la Asociación de Líneas Aéreas (ALA) durante la tensa negociación por las tarifas, la propia Aena suele infravalorar el número de pasajeros que acaba recibiendo año tras año. Es una realidad que no ha escapado al análisis de la patronal tras la aprobación del documento.
Viajeros en el Aeropuerto Adolfo Suárez Madrid-Barajas, a 19 de diciembre de 2025, el más impprtante de AENA. Fuente: Agencias
«Reconocemos que se haya establecido una senda tarifaria moderada, aunque esperamos que no se traduzca de nuevo en un período en donde Aena obtenga un exceso de retorno regulado en detrimento de las compañías aéreas y los pasajeros. Ahora es importante preservar el espíritu de esta senda durante todo el período regulatorio, ya que sería contrario a ese objetivo el que dicha senda pudiera verse significativamente alterada por peticiones desproporcionadas e injustificadas de actualización de precios mediante algunos de los mecanismos previstos en el marco regulatorio», comentaba Javier Gándara en el comunicado emitido tras la aprobación del DORA III.
No hay rastro del segundo aeropuerto de Madrid
El problema es que, con un techo de 90 millones de pasajeros en el aeropuerto, es posible que, si Aena se queda corta de nuevo en su predicción, Barajas no tenga capacidad para cubrir esa demanda. Aunque es evidente que el crecimiento en el número de viajeros a la velocidad de los primeros años posteriores a la pandemia no es sostenible, no ha dejado de aumentar el total de pasajeros año tras año para las aerolíneas, incluso en un 2026 marcado por el aumento en el precio del combustible a raíz de la crisis en Irán.
De hecho, desde el sector empresarial en Madrid se ha insistido en la necesidad de construir un segundo aeropuerto comercial en la capital española. El proyecto más común sería adaptar el actual aeródromo de Casarrubios del Monte (Toledo), en la frontera con la Comunidad de Madrid. Pero, por ahora, no hay ningún avance al respecto y no aparece en el DORA III, donde hay previsto un plan de inversión de 13.000 millones de euros.
¿El problema de Aena se repite en Barcelona?
En cualquier caso, la empresa no solo se ve en la tarea de ampliar el aeropuerto madrileño. En la Ciudad Condal la situación no es muy distinta, con la empresa preparando el aeropuerto para que pueda recibir entre 70 y 80 millones de pasajeros anuales. Es cierto que parece haber más colchón entre las expectativas de Aena y la capacidad final del aeropuerto, pero también hay dudas sobre la ampliación.
Y es que el proyecto de ampliar el aeropuerto catalán ha sido controvertido desde el primer día. Incluso dentro del Gobierno, la idea de ampliar el aeropuerto ha sido clasificada como «negacionismo climático», y hay un límite en cuanto al número de visitantes que la capital parece dispuesta a recibir. De hecho, el pasado 20 de septiembre, un grupo de vecinos de Barcelona tomó las calles para frenar el proceso, al que se han destinado 321,6 millones de euros en los próximos años.
Aeropuerto de El Prat en Barcelona. Fuente: Agencias
La ampliación del aeropuerto, cuya primera fase aprobó el Consejo de Ministros esta misma semana, es «negacionismo climático», según los organizadores. De llevarse a cabo, «agravará algunos de los principales problemas que tiene el país, como la crisis de la vivienda, la emergencia climática o la masificación turística», han denunciado, en declaraciones recogidas por elDiario.es.
El ambicioso plan de Aena
En cualquier caso, incluso si no han conseguido el aumento esperado en las tarifas de cara a las aerolíneas, el plan de Aena es profundamente ambicioso y costoso, aunque todavía debe llegar a buen puerto. Al mismo tiempo, decisiones como la de no plantear el segundo aeropuerto capitalino hacen que puedan quedarse cortos.
También es posible que desde el Estado se busque una reducción en el número de visitantes. La turismofobia ya forma parte del panorama nacional, por lo que es posible que se quiera limitar hasta cierto punto la cantidad de visitantes que reciben las grandes ciudades, con la idea de reducir la presión sobre los habitantes y limitar los efectos de la gentrificación derivada del turismo.
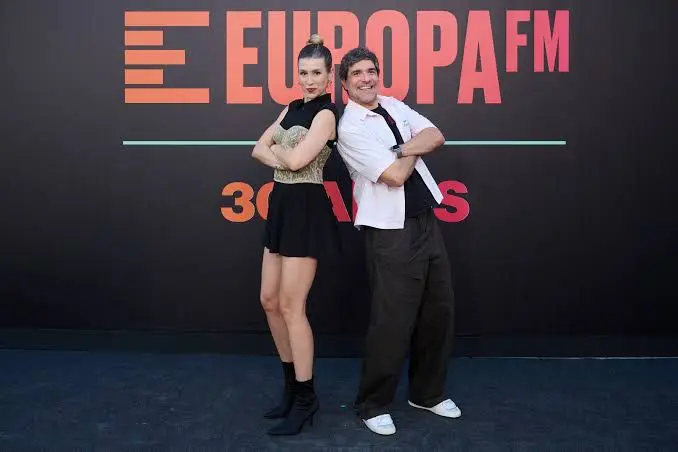
Europa FM celebró este lunes sus 30 años de historia con una gran fiesta en el Teatro Príncipe Pío de Madrid. La emisora musical de Atresmedia Radio reunió a más de un millar de oyentes en una noche en la que la música en directo compartió protagonismo con el humor, las sorpresas y las voces de ‘Cuerpos especiales’, en una gala presentada por Eva Soriano y Nacho García.
La celebración comenzó ya desde primera hora de la tarde en la explanada de Príncipe Pío, por donde pasaron numerosos artistas vinculados a la emisora. Sidecars, Veintiuno, La M.O.D.A, Vega, Elefantes, Marwán, Marlena, Guille Galván, Despistaos, Pol Granch, Carlangas, Miss Caffeina, Cariño, Efecto Pasillo, Alcalá Norte y Malmö040 fueron algunos de los nombres que quisieron acompañar a Europa FM en una fecha señalada para la cadena.
La llegada de los artistas estuvo acompañada por entrevistas, fotografías y música en directo de la mano de Javi Sánchez, DJ de ‘Cuerpos especiales’. También fueron numerosos los oyentes y seguidores que se acercaron hasta la explanada para intentar conseguir una fotografía con sus artistas favoritos antes del comienzo de la gala.
Ya en el interior del teatro, Arde Bogotá fue el encargado de abrir musicalmente la celebración con ‘Los perros’ y ‘Bigger Splash’, además de presentar ‘Antifiesta’, una canción inédita de la banda que formará parte de su próximo trabajo, ‘Manufacturas del Club de la Gente Sola’, cuyo lanzamiento está previsto para el 2 de octubre.
Pablo López tomó después el relevo para presentar algunos de los temas de ‘El cuatro’, su nuevo trabajo, publicado el pasado 18 de septiembre. El artista interpretó canciones como ‘Esdrújula’, ‘El patio’ y ‘Casi siempre’ ante un público que siguió desde el patio de butacas una gala planteada como un recorrido por algunos de los nombres más representativos de la música que forma parte de la programación de Europa FM.
También hubo espacio para Nil Moliner, que defendió sobre el escenario varios temas de ‘NEXO’, su cuarto disco de estudio. ‘Me acuerdo de ti’, ‘Libertad’ y ‘Tu cuerpo en braille’ formaron parte de su actuación.
La La Love You puso después a bailar al público con canciones como ‘El fin del mundo’, uno de los grandes éxitos de la banda, además de ‘El principio de algo’ y ‘La mitad de la mitad’. El grupo presentó así parte del repertorio de ‘El Tour Intergaláctico’ después de la publicación de ‘¿Por qué me miráis así?’.
Amaral fue el encargado de cerrar la parte principal de los conciertos. El dúo interpretó ‘Hacia lo salvaje’, ‘No quiero más canciones tristes’ y ‘Eso que te vuela la cabeza’, en una actuación especialmente vinculada a la celebración por sus características especiales dentro de su calendario de conciertos.
La gala terminó musicalmente con Eva Soriano sobre el escenario junto a Amaral para interpretar ‘El universo sobre mí’, uno de los momentos más celebrados de la noche y el cierre de una fiesta con la que Europa FM quiso conmemorar sus tres décadas de trayectoria.
El humor de ‘Cuerpos especiales’
Además de la música, Eva Soriano y Nacho García tuvieron un papel central durante toda la velada. Los presentadores de ‘Cuerpos especiales’ trasladaron al escenario el tono desenfadado y la complicidad que mantienen cada mañana en el programa de Europa FM.
La gala contó también con diferentes sorpresas e invitados especiales, dentro de una celebración que buscaba reunir en un mismo espacio a artistas, presentadores y oyentes de la emisora.
Europa FM.
La fiesta de este lunes sirve además para abrir oficialmente una temporada en la que Europa FM está poniendo el acento en la música en directo y en el contacto con sus seguidores. Una estrategia que la emisora desarrolla tanto desde sus programas como a través de diferentes conciertos y formatos propios.
Uno de ellos es Local de Ensayo Europa FM, una propuesta de carácter más íntimo por la que han pasado artistas como Dani Martín, Pablo Alborán, Dani Fernández, Franz Ferdinand, Nil Moliner, Viva Suecia o Leire Martínez.
A esta iniciativa se suman las diferentes fiestas y conciertos organizados por la cadena en distintas ciudades españolas. Durante este verano, Europa FM ha reunido a más de 200.000 personas en citas celebradas en Barcelona, Zaragoza, Pamplona, León, Logroño, Santander y Salamanca, entre otras localidades.
La cadena también ha estado presente en celebraciones como San Fermín, San Mateo, La Mercè o las fiestas del Pilar, con actuaciones de artistas como Bombai, Marlena, Depol o Paula Koops.
La agenda continuará en las próximas semanas. Europa FM tiene previsto llevar a Leire Martínez hasta Barcelona el próximo 26 de septiembre y a Antonio Orozco a Zaragoza el 10 de octubre.
Una temporada con 801.000 oyentes
El 30º aniversario llega además en un momento de crecimiento de la audiencia de la emisora. Según los datos de la última ola del EGM, correspondiente a abril de 2026, Europa FM suma 801.000 oyentes, 76.000 más que un año antes, lo que supone un incremento del 10,5%.
También ‘Cuerpos especiales’ presenta una evolución positiva. El programa conducido por Eva Soriano, Nacho García y Lalachus alcanza los 423.000 seguidores, 43.000 más que hace un año, con un crecimiento interanual del 11,3%.
La nueva temporada comenzó el pasado 31 de agosto con la sexta entrega de ‘Cuerpos especiales’ y el regreso de ‘Me Pones’, que inició este mes su decimoséptima temporada con Juanma Romero y Marta Lozano.
Los alimentos proteicos ultraprocesados se multiplican en el lineal con un reclamo que vende mucho, y la etiqueta los delata: lista de ingredientes corta y una proteína por 100 gramos que supere a la del alimento original.
Qué esconde el reclamo ‘rico en proteína’ del lineal
La señal de alarma llegó de Francia. La ONG Foodwatch publicó el 21 de septiembre un comunicado en el que analiza diez productos con reclamo proteico del supermercado: barritas de cereales, ensaladas completas, bebidas, cereales de desayuno, compotas, cremas para untar, y yogures. Todos mostraban una buena concentración de proteína. Y todos, sin excepción, presentaban marcadores de ultraprocesamiento. La conclusión de la organización es incómoda: el sello proteico no distingue un alimento de calidad de una fórmula de laboratorio.
¿Qué encontraron exactamente? Los marcadores que delatan un ultraprocesado según la clasificación NOVA: almidones modificados de maíz, goma gelana, sirope de glucosa, carragenanos, acesulfamo K y proteínas aisladas o hidrolizadas de forma industrial. Ninguno de esos ingredientes cumple una función que notes en tu rendimiento o en tu energía diaria. Cumplen tareas de textura, conservación y abaratamiento de la fórmula. Ese es el matiz que cambia todo.
Foodwatch lo llama efecto halo: cuando un producto presume de proteína, el juicio global sobre él mejora y se reduce a esa única cualidad. El reclamo tapa el resto de la composición. La organización pide, con el respaldo de otras entidades de consumidores, que el etiquetado frontal declare el grado de ultraprocesamiento, en paralelo al Nutri-Score.
El patrón no entiende de fronteras. En los lineales españoles conviven bebidas proteicas que rondan los 4 gramos por 100 mililitros, barritas con más azúcar que proteína y tartas proteicas que suman más harinas refinadas que proteína real. El envase no miente. La letra pequeña, tampoco. Solo hay que leerla.
El reclamo de proteína es fácil de imprimir y difícil de cumplir: lo que importa es lo que aparece después en la lista de ingredientes.
Cómo leer la etiqueta de un proteico en 30 segundos
El primer dato no es el reclamo: es la proteína por 100 gramos. Sirve de termómetro porque permite comparar con el alimento de referencia. Un yogur natural ronda los 3,5 gramos por 100 gramos; un yogur griego se mueve entre 8 y 10. Si una crema o una bebida declara 6 gramos por 100 mililitros, buena parte de su fuerza viene del envase, no de su composición.
Mira también el orden de la lista de ingredientes, que va de mayor a menor presencia. Si la proteína aparece por detrás del azúcar o de los almidones, el producto es otra cosa. Y ojo con los nombres del azúcar: jarabe de fructosa, dextrosa, maltodextrina o concentrado de zumo son la misma familia con distinto apellido.
El tercer dato es cuántos ingredientes tiene. Una lista de tres o cuatro líneas que reconocerías en tu cocina es buena señal; una lista de quince líneas con funciones industriales entre paréntesis, no tanto. Aquí va una referencia legal útil: en la Unión Europea, el reclamo ‘alto contenido en proteínas’ exige que al menos el 20% del valor energético del producto proceda de la proteína, mientras que ‘fuente de proteína’ se conforma con el 12%. Detrás de ese marco está la evaluación científica de la autoridad europea de seguridad alimentaria.
📊 La pauta en cifras
Proteína por 100 gramos: compárala con la del alimento original que el producto imita; si no la supera con claridad, el sello es puro marketing.
Reclamo legal: ‘alto en proteína’ exige un 20% del valor energético procedente de proteína; ‘fuente de proteína’, un 12%.
Lista de ingredientes: corta, reconocible y con la fuente de proteína entre los primeros puestos.
A tener en cuenta: ninguna barrita sustituye a una comida completa, y la mayoría de personas cubre su objetivo diario sin productos enriquecidos.
El matiz honesto: cuándo un proteico envasado tiene sentido
Aquí conviene bajar el volumen del marketing. El Inserm sitúa la referencia en 0,8 a 1 gramo de proteína por kilo de peso corporal al día en adultos, lo que para una persona de 75 kilos equivale a 60-75 gramos diarios. Una dieta variada con huevos, yogur griego, legumbres, pescado, carne o tofu cubre esa cifra sin productos enriquecidos. En contexto de entrenamiento de fuerza, la literatura de nutrición deportiva eleva el objetivo, pero se alcanza igual de bien con comida real repartida en tres o cuatro tomas.
¿Significa eso que un proteico envasado no tiene nunca sentido? No exactamente. Tiene un hueco logístico: un viaje, una jornada sin acceso a cocina, un entrenamiento que termina lejos de casa. Su valor está en la etiqueta, no en el sello. Al comparar productos similares, la diferencia entre dos barritas suele estar en la proteína real y en los aditivos que la acompañan, no en la promesa del frontal.
El análisis francés deja una lección más grande que cualquier lista de productos: el reclamo proteico se ha convertido en el barniz más rentable de la industria. Ya pasó con el ‘sin azúcar añadido’ y con el ‘light’. El criterio que funciona no cambia: mirar la composición, no el frontal. Y si el producto no aporta nada que no te dé un huevo, un yogur griego o un puñado de legumbres, tu cartera sale ganando.
La información de este análisis es divulgativa y de optimización del estilo de vida, no un consejo individual; ante cualquier circunstancia personal, conviene consultar con un profesional.
⚡ Rutina de Optimización Diaria
Revisa una etiqueta antes de comprar: coge tu proteico habitual y compara su proteína por 100 gramos con la del alimento que imita. Si no la supera, déjalo en el lineal.
Ajusta tu objetivo diario: reparte entre 25 y 30 gramos de proteína en cada comida principal para cubrir la referencia de 0,8 a 1 gramo por kilo sin productos enriquecidos.
Ordena tu despensa: reserva los formatos envasados para los días sin cocina y llena la compra semanal de huevos, yogur griego, legumbres, pescado y pollo.
Hay un instante, a comienzos del otoño, en el que los hayedos del norte de España dejan de ser únicamente verdes. La luz cae más oblicua sobre los troncos grises, las hojas empiezan a virar hacia el ocre y el suelo del bosque cruje bajo las pisadas. Es la señal que aguardan cada año miles de viajeros: llega la mejor estación para recorrer algunos de los paisajes más hermosos del país, cuando los viñedos se encienden en rojo, los arrozales del Delta del Ebro aparecen recién segados y las plazas de las ciudades recuperan la calma que les arrebata el verano.
Elegir una escapada de otoño en España resulta, a la vez, sencillo y complicado. Sencillo porque sobran los rincones que alcanzan su mejor versión con los primeros fríos; complicado porque cada uno se pone hermoso en una fecha distinta y no todos coinciden. La clave está en responder dos preguntas antes de reservar: dónde y cuándo. La primera depende de si se busca naturaleza o ciudad; la segunda exige algo más de atención, porque el calendario del color no siempre va al ritmo del almanaque.
Cuándo viajar en otoño
El otoño climático arranca entre el 22 y el 24 de septiembre y se despide entre el 21 y el 22 de diciembre, según el año. Ahora bien, la luz más hermosa y el apogeo de los colores no tienen por qué coincidir con ese calendario. Influyen el calor o el frío acumulados, la lluvia caída en las semanas previas y, sobre todo, la latitud: no es lo mismo pasear por un hayedo de Navarra que contemplar un arrozal del litoral mediterráneo, y las fechas que funcionan en un punto del mapa pueden llegar tarde o temprano en otro.
Para quien prefiera no arriesgarse, la horquilla más segura se sitúa entre mediados de octubre y la primera quincena de noviembre. Cuanto más centrada en ese tramo, mejor. A finales de noviembre, eso sí, los parajes de alta montaña pueden amanecer ya a punto de nieve, lo que añade un aliciente a la escapada o la complica, según lo que cada viajero busque. Conviene además tener presente que las estaciones ya no se suceden con la constancia de antaño, de modo que la flexibilidad es la mejor aliada a la hora de fijar la fecha y de elegir el destino.
También ayuda decidir primero el tipo de paisaje. Quien prefiera el campo encontrará en los bosques de hoja caduca su mejor baza, con los hayedos a la cabeza, aunque los bosques de ribera, donde los chopos exhiben un amarillo intenso, ofrecen un espectáculo igual de memorable. Quien se decante por la ciudad descubrirá que parques como El Retiro de Madrid, pero también los de Burgos o Valladolid, intensifican sus colores y regalan una luz que en verano pasa inadvertida. En ambos casos, huir del fin de semana y de las horas centrales del día suele marcar la diferencia entre una visita agradable y una multitud.
Los hayedos del norte
Buena parte de las grandes escapadas otoñales apuntan al norte y a los Pirineos, y no es casualidad: allí se concentran los bosques de hoja caduca que mejor representan el espectáculo de la estación. Los hayedos, en particular, despliegan una paleta que va del amarillo limón al cobrizo, y su densidad convierte cualquier paseo en una inmersión en la que el sonido de las hojas secas acompaña cada paso.
En la provincia de Álava, el Parque Natural de Gorbeia reúne cascadas y hayedos majestuosos que a lo largo de octubre visten sus mejores galas. El Hayedo de Sarría, con sus troncos cubiertos de musgo y su suelo alfombrado de hojas, figura entre los enclaves más fotografiados de la zona. Quien se acerque por allí encontrará rutas para todos los niveles y una red de senderos que permite organizar un fin de semana completo sin depender del coche para cada tramo.
Más al este, en Navarra, la Selva de Irati despliega uno de los bosques de hayas más extensos y mejor conservados de Europa. Sus árboles, de edades y alturas muy distintas, forman un laberinto que en otoño se vuelve, sencillamente, mágico. Recorrerlo a fondo exige dedicar una jornada entera, algo que muchos viajeros asumen como una peregrinación obligada que recompensa con rincones de una serenidad difícil de encontrar en cualquier otra época del año.
Y ya en el Pirineo aragonés, los valles de Ordesa y de Pineta componen dos escenarios que en otoño estallan en mil colores. Recorrer el sendero de Soaso bajo las hayas milenarias, subir a los Llanos de La Larri desde la base de Pineta y contemplar el Monte Perdido con los bosques teñidos de ocres, rojos, naranjas y amarillos es una de esas experiencias que ponen la piel de gallina. Hacerlo casi en solitario, cuando el verano ya se ha apagado, multiplica la sensación de privilegio.
Rioja Alavesa, viñedos en rojo
Pocos paisajes cambian tanto como el de la Rioja Alavesa al llegar el frío. Las extensiones de viñedos, que en primavera se cubren de verde, se visten de rojo y amarillo y convierten cada carretera en un mirador. Contemplar esas hileras encendidas mientras se recorre la comarca se ha convertido en uno de los grandes planes otoñales del País Vasco, y en una excusa perfecta para detenerse en alguna de las bodegas que salpican el territorio y conocer de cerca el trabajo de la vendimia.
Castilla y León, la meseta dorada
El interior peninsular guarda algunos de los rincones menos concurridos y más agradecidos de la estación. El Parque Natural de las Hoces del Río Riaza, a poco más de una hora de Madrid, ofrece un paraje espectacular en el que los buitres leonados planean por encima de paredes de roca caliza de formas caprichosas. La Senda del Río discurre entre chopos que, en las mejores semanas del otoño, se tiñen de un amarillo intenso, y las paredes verticales del cañón parecen una muralla levantada por la mano del hombre.
Conviene saber que las visitas están limitadas entre enero y julio, mientras que entre agosto y diciembre el acceso es libre; eso sí, al no haber transporte público, solo se llega en coche. A muy poca distancia espera Maderuelo, un pueblo medieval de murallas y callejones que justifica el desvío y desde el que se divisan vistas magníficas del entorno.
Más al oeste, ya en la comarca de El Bierzo, Las Médulas de León ofrecen un paisaje sin igual: el que dejó la minería del oro de los romanos, que vaciaron montañas enteras para extraer el metal precioso. Recorrerlas por cuenta propia es posible, aunque quienes conocen la zona recomiendan la visita guiada para comprender la magnitud de aquella obra de ingeniería. El otoño, con sus tonos cálidos, presta al conjunto una belleza que las fotos apenas captan.
Y en el centro de la Península, la provincia de Soria despliega esos paisajes sencillos y hermosos que cantó Antonio Machado. Poco transitada y entre las más despobladas de España, invita a un otoño de silencio, chopos dorados y horizontes amplios, con pueblos de piedra donde el tiempo parece haberse detenido y el viajero encuentra una calma que difícilmente hallará en destinos más masificados.
Escapadas urbanas en el centro
También las ciudades se rinden al otoño. Alcalá de Henares, a media hora de Madrid, guarda un casco histórico declarado Patrimonio de la Humanidad que en esta época se recorre sin las aglomeraciones del resto del año. Sus parques, poblados de plátanos de sombra, se encienden en tonos cálidos y prestan a la ciudad una luz distinta, más suave, que invita a pasear sin prisa entre conventos, plazas y calles porticadas mientras el termómetro anima a quedarse.
Aranjuez, algo más al sur, merece un capítulo aparte. Los Reales Jardines alcanzan su máxima belleza con los primeros fríos, aunque los fines de semana se llenan hasta el punto de la masificación. La fórmula para evitar el gentío es madrugar o pasar allí la noche, y dejarse guiar por una visita guiada que explique la historia del conjunto, además de abandonarse después a un paseo libre entre fuentes y setos recortados. Pasear con poca gente y esa luz, advierten los habituales, es un placer difícil de igualar.
El Mediterráneo en otoño
El litoral mediterráneo vive su propia versión del otoño, más templada y silenciosa. En el Delta del Ebro, el Parque Natural extiende junto a la costa playas desiertas, dunas y arrozales recién segados. La gran baza de la estación es ornitológica: son muchas las aves de paso que se detienen en el delta, y fotografiar flamencos al atardecer se convierte en un plan difícil de superar para cualquier aficionado a la naturaleza, con una luz que a esa hora lo transforma todo.
En Baleares, Menorca cambia de carácter con el final del verano. A principios de otoño todavía apetece —y se puede— bañarse en el mar; la afluencia cae en picado; la mayoría de hoteles, restaurantes y actividades siguen abiertos, ya que los cierres por descanso y reformas llegan con el invierno; y los precios bajan de forma apreciable respecto a la temporada alta. El resultado es una isla más amable, con un litoral que se disfruta sin la presión de julio y agosto y con espacios para caminar en soledad.
Al sur, la ciudad de Málaga y buena parte de su provincia son ideales para una escapada otoñal. Ronda, con su Tajo espectacular, y Antequera, con el Torcal y sus nieblas, ganan con las temperaturas templadas de octubre y noviembre, muy lejos de los rigores del verano. Tambien aquí asoman los colores de la estación, y la Alcazaba o el casco antiguo de la capital se recorren con una comodidad que el calor estival niega a quien los visita en pleno agosto.
Belchite, memoria en otoño
No todo el otoño es celebración del colorido. El antiguo pueblo de Belchite, en Aragón, quedó destrozado durante la Guerra Civil y permanece tal cual, como testigo mudo de uno de los capítulos más tristes de la historia de España. Visitar sus ruinas es una experiencia sobrecogedora que muchas personas reservan para la estación otoñal, cuando la luz se vuelve más dramática y el silencio pesa más entre los muros caídos. Hay quien recomienda hacer tanto la visita diurna como la nocturna. Desde hace unos años, el acceso requiere guía, y los horarios y las entradas se gestionan a través de la página web del Ayuntamiento de Belchite.
Mondoñedo y la Galicia interior
En la provincia de Lugo, la villa de Mondoñedo sorprende a quien no la conoce. Su casco antiguo, tranquilo y bien conservado, tiene bastante que ver, y si la visita coincide con la fiesta de As San Lucas la experiencia se completa. Se trata de una celebración documentada desde el año 1156 que se festeja a mediados de octubre, lo que convierte el otoño en la época perfecta para acercarse. El pulpo, en la mesa, es casi una obligación, y la bajada de caballos que acompaña a los festejos añade un aliciente difícil de ver en cualquier otro momento del año.
Consejos prácticos para la escapada
Más allá de la elección del destino, hay unos cuantos detalles que marcan la diferencia. La luz y los colores dependen de la meteorología de las semanas previas, así que conviene consultar la evolución del tiempo y no fijar la fecha con demasiada antelación cuando exista flexibilidad. En los enclaves más demandados, reservar alojamiento y visitas guiadas con tiempo evita sorpresas, y viajar entre semana multiplica las opciones de encontrar los miradores vacíos.
Concentrar la escapada entre mediados de octubre y comienzos de noviembre, sobre todo si el destino es de media o alta montaña, donde la nieve puede adelantarse.
Reservar con antelación en los puntos más concurridos, como los Reales Jardines de Aranjuez o el conjunto de Las Médulas, y optar por la visita guiada donde aporte contexto.
Comprobar antes de salir si el acceso está restringido, como ocurre en Belchite, donde la visita solo se permite con guía, y llevar calzado adecuado para caminos que en otoño pueden estar húmedos.
Al final, el otoño español ofrece un mapa generoso: hayedos que se doran, viñedos incendiados de rojo, arrozales segados y pueblos de piedra que recuperan su silencio. Cada viajero encuentra su lugar en esa lista casi interminable, y cada regreso deja la sensación de haber descubierto un país distinto, más lento y más luminoso. La única certeza es que la estación pasa deprisa y que, como sucede con la luz de octubre, lo mejor es no dejarla escapar.
Existe un agujero negro en nuestra galaxia que dispara un chorro de partículas casi directamente hacia la Tierra. Un equipo internacional liderado por ASTRON, el instituto JIVE y la Universidad de Ámsterdam ha identificado el primer microblázar de la Vía Láctea, un sistema compuesto por una estrella masiva y un agujero negro cuyo chorro acelera materia hasta energías de petaelectronvoltios, según el estudio publicado en Astronomy & Astrophysics.
Los blázares se conocen desde hace décadas. Son núcleos de galaxias lejanas con un agujero negro supermasivo que lanza un chorro de plasma a velocidades cercanas a la de la luz. Cuando ese chorro apunta hacia nosotros, la radiación se amplifica y el objeto brilla como pocos. La versión a escala estelar, el microblázar, se había predicho teóricamente hace años, pero los candidatos eran escasos y ninguno estaba confirmado dentro de la Vía Láctea. Eso es lo que cambia ahora.
Un agujero negro estelar con el chorro apuntado hacia nosotros
El sistema recién descrito combina dos protagonistas muy distintos: una estrella masiva y un agujero negro de masa estelar que roba material a su compañera. Parte de ese gas no cae hacia dentro, sino que sale expulsado por los polos en un haz estrecho de partículas cargadas. La geometría es lo que hace singular al objeto. El eje del chorro apunta en dirección a la Tierra, un alineamiento afortunado que funciona como un foco.
Pero el equipo no se limitó a detectar el chorro. Localizó además el punto donde ese haz choca contra una nube molecular, una región densa de gas y polvo. Ahí, en la frontera entre el haz y la nube, ocurre lo importante: las partículas se aceleran hasta energías ultraaltas, probablemente en el rango de los petaelectronvoltios.
Conviene poner esa cifra en perspectiva. El LHC del CERN, la máquina más potente construida por el ser humano, acelera protones hasta 6,8 teraelectronvoltios. Un petaelectronvoltio es unas 150 veces más: mil billones de electronvoltios, aproximadamente un billón de veces la energía de un fotón de luz visible.
El chorro de este agujero negro compite con las mayores aceleradoras cósmicas conocidas y lo hace dentro de nuestra propia galaxia.
Cómo se detecta un chorro que no se ve a simple vista
Ninguna de estas estructuras se observa con un telescopio óptico convencional. Los chorros se rastrean con radiointerferometría de muy larga base (VLBI, por sus siglas en inglés), una técnica que combina radiotelescopios separados por miles de kilómetros para simular una antena del tamaño del planeta. Es el equivalente astronómico a coser una lente gigantesca con retales: ninguna pieza ve mucho por sí sola, pero juntas alcanzan un detalle imposible. Ahí entran ASTRON y JIVE dos instituciones neerlandesas especializadas precisamente en ese tipo de observación coordinada.
A esa red hay que sumarle el trabajo en otras longitudes de onda. La región donde el chorro golpea la nube molecular emite en rayos gamma, y esas emisiones son la huella indirecta de las partículas aceleradas. Cuanto más energético es el fotón detectado, más energética debe haber sido la partícula que lo produjo.
El hallazgo tiene truco, y los propios autores lo asumen. Que el chorro apunte hacia la Tierra no es un detalle menor: esa geometría amplifica artificialmente el brillo del sistema. Vemos este microblázar tan bien en parte porque está orientado a favor. La estimación de que las partículas llegan hasta los petaelectronvoltios es un límite superior, no una medida cerrada, y separar cuánto de esa radiación viene del chorro y cuánto de la nube exige más campañas de observación.
Por qué importa: el origen de los rayos cósmicos más energéticos
Llevamos más de un siglo sabiendo que la Tierra recibe un bombardeo constante de partículas de altísima energía, los rayos cósmicos, y seguimos sin tener identificadas todas sus fuentes. Las candidatas clásicas son los restos de supernova y los púlsares. Este resultado añade una tercera vía a la lista: las colisiones entre chorros y nubes moleculares dentro de nuestra propia galaxia. Los astrofísicos llaman PeVatrones a los objetos capaces de acelerar partículas hasta ese umbral, y los microblázares acaban de ganarse un puesto entre ellos.
Se trata de un único sistema, no de una población, y una muestra de uno no basta para reescribir los modelos de propagación de rayos cósmicos. El trabajo está publicado en una revista con revisión por pares, lo que respalda la detección, pero queda una pregunta abierta de fondo: si lo que se acelera son electrones o protones. La diferencia no es cosmética. Solo en el segundo caso el objeto contribuiría de forma significativa al flujo de rayos cósmicos que llega hasta nosotros, y distinguirlo requiere observaciones en varias frecuencias durante años.
La próxima gran herramienta para zanjarlo ya está en construcción. El CTAO, el observatorio de telescopios Cherenkov repartido entre La Palma y Chile, observará el cielo en rayos gamma de muy alta energía con una sensibilidad muy superior a la actual. Si los microblázares son aceleradores eficientes, deberían aparecer en sus primeros mapas. Hasta entonces, este agujero negro seguirá ahí arriba, apuntándonos con su chorro y lanzando partículas a energías que ningún acelerador terrestre puede igualar.
🔬 Ficha del Descubrimiento
Qué se ha descubierto: el primer microblázar de la Vía Láctea, un sistema de estrella masiva y agujero negro cuyo chorro apunta hacia la Tierra y acelera partículas hasta energías de petaelectronvoltios.
Dónde: en nuestra propia galaxia, en la región donde el chorro impacta contra una nube molecular.
Institución responsable: equipo internacional liderado por ASTRON, el instituto JIVE y la Universidad de Ámsterdam.
Cuándo: resultados publicados en septiembre de 2026 en la revista Astronomy & Astrophysics.
Impacto a futuro: añade un nuevo tipo de acelerador cósmico a la lista de candidatos que explican el origen de los rayos cósmicos más energéticos.
El discurso de Trump sobre Irán en la ONU pasó de la amenaza al contacto diplomático en cuestión de horas. El presidente de Estados Unidos preguntó ayer desde el atril de la Asamblea General si debe aniquilar la República Islámica o firmar un acuerdo que le permita reconstruirse, y poco después confirmó ante los periodistas que delegaciones de ambos países se habían reunido en los márgenes del plenario. Es el primer contacto directo confirmado entre Washington y Teherán desde que la guerra arrancó, en febrero.
No hubo detalles. Trump se limitó a calificar el encuentro de «muy bueno» —unas tres horas de conversación, según Al Jazeera— y dejó abierta la puerta a verse con el presidente iraní, Masoud Pezeshkian, mientras siga en Nueva York. El secretario de Estado, Marco Rubio, lo confirmó en NBC: el presidente, dijo, está dispuesto a reunirse con cualquiera porque relacionarse «es importante si quieres resolver problemas».
De la amenaza al encuentro: tres horas en Nueva York
Lo que planteó Trump fue, literalmente, un dilema. En su intervención describió dos caminos posibles para cerrar una guerra que cumple casi siete meses: un acuerdo que permita a Irán reconstruirse, o su destrucción acelerada.
«¿Se hará un acuerdo con Irán que les permita reconstruirse y crear un país mucho mayor de lo que fue, quizá uno de los mayores de Oriente Próximo o incluso del mundo? ¿O aniquilo la República Islámica y lo hago rápido, sin darles la oportunidad de matar y destruir personas y países otra vez?» — Donald Trump, presidente de Estados Unidos, Asamblea General de la ONU, 22 de septiembre de 2026
El diagnóstico sobre Teherán fue igual de duro: «El régimen terrorista se comporta mal, no porque sea fuerte y seguro, sino porque es débil y desesperado». Mientras avanzaba el discurso, la mayor parte de la delegación iraní abandonó el plenario.
Antes de cualquier negociación, la Casa Blanca fija tres condiciones:
La reapertura completa del estrecho de Ormuz, bloqueado de facto por el cerco estadounidense al petróleo iraní.
La vuelta a la mesa para negociar el final de la guerra.
El fin de las tácticas dilatorias que, según Trump, buscan que Teherán espere a las elecciones de mitad de mandato de noviembre.
Ormuz, Bab el-Mandeb y la factura energética
El mercado no ha leído la escena como un deshielo. Pese a que los ataques de Estados Unidos e Israel han diezmado la cúpula política iraní y destruido su fuerza aérea y su marina, el crudo sigue tensionado. La semana pasada Arabia Saudí cerró un oleoducto clave que funcionaba como válvula de escape para el petróleo bloqueado en el Golfo, después de que militantes respaldados por Irán lo atacaran desde Irak.
El bloqueo estadounidense al crudo iraní ha dejado la economía de Teherán en ruinas.
Los hutíes controlan Bab el-Mandeb, lo que hace peligroso el paso de petroleros por el mar Rojo.
Trump sostiene que el encarecimiento es transitorio: «Los precios del petróleo caerán en picado, incluso más bajo de lo que estaban al inicio del conflicto».
Lo que veo tras el discurso: calendario electoral y una guerra sin cierre
He releído la transcripción completa y el patrón se repite: la amenaza y la oferta caben en la misma frase. No es una novedad en el estilo de Trump, pero aquí el contexto pesa mucho más. Estamos ante una guerra en su séptimo mes, con elecciones de mitad de mandato en noviembre, dos cuellos de botella energéticos comprometidos —Ormuz y Bab el-Mandeb— y una reunión con los países del Golfo en la agenda para coordinar la respuesta a los ataques hutíes contra Arabia Saudí.
Lo que veo es una negociación sin mediador identificado, sin agenda pública y con tres horas de contactos cuyo contenido nadie ha detallado. Es mucho ruido para tan poca verificación. Hay además una contradicción que los datos no resuelven: si Teherán está «débil y desesperado», como sostiene el presidente, cuesta justificar por qué la guerra sigue abierta siete meses después. El hito que puede mover el tablero no es el discurso, sino la posible reunión con Pezeshkian en Nueva York y la reapertura efectiva de Ormuz.
🌍 El impacto en España y Europa
El canal de transmisión para el lector español es la energía, no la diplomacia. Ormuz comprometido y Bab el-Mandeb en manos hutíes encarecen el crudo y el gas que llegan a Europa, y esa factura golpea antes a la industria que al bolsillo doméstico.
Si la tensión energética se mantiene, el IPC de la eurozona tarda más en ceder y el BCE gana margen para retrasar recortes; el Euríbor a 12 meses es el primero en recoger ese movimiento y las hipotecas variables lo notan en cada revisión.
La factura importadora española no depende solo del barril: cada día de bloqueo añade costes de flete y seguro en las rutas del Índico y del mar Rojo.
Para el exportador español, el riesgo es de doble filo: los mercados del Golfo ganan peso como destino de bienes de equipo, y una guerra larga enfría esa inversión.
El BCE no tiene instrumentos sobre un conflicto, pero un shock energético sostenido le obliga a elegir entre sostener el crecimiento o anclar las expectativas de inflación.
La TGSS alerta de una oleada de fraude por SMS: los mensajes suplantan a la Seguridad Social para robar datos bancarios a autónomos y pensionistas.
El smishing es la versión por mensaje de texto del phishing, y llega al móvil sin aviso previo. La Tesorería General de la Seguridad Social lo repite: nunca pide datos ni pagos por SMS. Ni para actualizar tu ficha, ni para cobrar una deuda, ni para ingresarte una prestación. Si recibes un aviso así, es un fraude. En la definición de phishing tienes el contexto de esta familia de engaños.
El gancho cambia de envoltorio, pero el patrón se repite. Unos mensajes hablan de una supuesta actualización de datos personales; otros avisan de una deuda por una diferencia en las cotizaciones que no existe. La trampa es el enlace: al pulsarlo, el usuario aterriza en una web que imita a la oficial.
Hay un detalle que delata el engaño a la primera. Algunos de esos portales falsos mencionan incluso pagos de IRPF. Ese impuesto lo gestiona la Agencia Tributaria, no la Tesorería: el IRPF no se paga en las oficinas de la Seguridad Social. Cuando un mensaje mezcla las dos administraciones, lo ha escrito un estafador.
Cómo funciona el fraude: de la falsa deuda al número de tu tarjeta
El recorrido es corto y está muy medido. El SMS avisa de una incidencia con tu cotización o con una prestación y ofrece un botón para resolverla en dos minutos. Detrás hay una página clonada, con logos y colores que parecen auténticos. La última parada es una falsa pasarela de pago: ahí piden tu tarjeta.
La excusa para pedir los datos bancarios va en las dos direcciones. Unas veces te dicen que tienes una deuda y que debes pagarla para no perder derechos. Otras, que tienes cantidades pendientes de cobro y que solo necesitan tu cuenta para ingresarlas. El resultado es idéntico: tu dinero, en su bolsillo.
El enlace no lo manda la administración: lo manda alguien que ha copiado su aspecto y sabe qué te preocupa.
El objetivo final nunca es el trámite. La meta es tu tarjeta y las claves de tu banca online. Por eso el mensaje mete prisa: si tardas, pierdes la prestación o se te acumula la deuda.
Los dominios falsos y las señales que delatan el SMS
La campaña se apoya en direcciones web creadas para parecerse a las oficiales. Estas son algunas de las que ha detectado la Seguridad Social:
poratlesgsoical-gob.top
portalseiq.eu.cc
portal-seg-social.help
portal.seg-socioal.cfd
portaliseg-socialgobs.clik
portalesgsecili.click
Fíjate en el truco: cambian dos letras de sitio y rematan con terminaciones que la administración no usa. Los trámites oficiales viven en seg-social.es, nunca en .top, .click, .help o .cfd. Otras señales de alarma: faltas de ortografía, frases mal construidas, palabras sueltas en otro idioma y una urgencia que no encaja con ningún procedimiento real.
Antes de tocar nada hay una prueba sencilla. Abre el navegador por tu cuenta, escribe la dirección oficial y mira si tienes algún trámite pendiente. Si no aparece nada, el SMS era mentira.
Qué hacer si ya has pulsado el enlace o has dado tus datos
Lo primero, el banco. Llama a tu entidad, cuenta lo ocurrido y bloquea la tarjeta o la cuenta afectada. Cuanto antes avises, más margen hay para frenar los cargos. Si has facilitado claves, cámbialas todas y activa la verificación en dos pasos.
Después toca denunciar. Guarda el mensaje, haz una captura del enlace y acude a comisaría o al cuartel de la Guardia Civil. Los hechos se denuncian ante las Fuerzas y Cuerpos de Seguridad del Estado, y ese atestado te servirá si luego el banco pide explicaciones. No borres el hilo de mensajes: es la prueba.
Si lo que tienes es la duda, resuélvela por la vía oficial. Tus trámites con la Tesorería, del alta a la comprobación de la cuota, se consultan entrando tú en la web de la Seguridad Social o en Importass, con Cl@ve o certificado digital. Sin enlaces intermedios. Y para este tipo de casos, la web de INCIBE reúne guías y canales de ayuda.
Por qué este fraude funciona tan bien entre los autónomos
La propia Seguridad Social habla de una campaña ‘nueva’, y eso ya dice algo: no es la primera ni será la última. El patrón se repite con otros organismos públicos cada pocos meses y cada oleada llega mejor maquetada. Los dominios falsos caen y se levantan otros, así que bloquear una dirección concreta sirve de poco.
El autónomo es un objetivo goloso por una razón concreta. Está acostumbrado a recibir avisos de la Tesorería: revisiones de su cotización, requerimientos de documentación, notificaciones sobre prestaciones. Un mensaje que habla de una diferencia en las cotizaciones no suena a ciencia ficción. Suena a un martes.
Ahí está el problema de fondo. La administración se comunica cada vez más por vía electrónica y el ciudadano ha aprendido a desconfiar de todo, incluido lo auténtico. Ninguna cuota se cobra por SMS ni ninguna prestación se ingresa dando la tarjeta.
Mientras la campaña siga circulando, conviene revisar tus trámites reales una vez al mes, avisar a quien acaba de darse de alta y no reenviar el enlace ni ‘para comprobarlo’. La próxima oleada traerá otro dominio y el mismo truco. La defensa tampoco cambia: no pulses y entra por tu cuenta.
Guía rápida del trámite
📅 Plazos: No hay plazo de solicitud. La campaña está activa y las recomendaciones se mantienen mientras circulen los mensajes.
✅ Requisitos clave: No hay que inscribirse en nada. Cualquier autónomo o pensionista puede recibir el SMS, sea cual sea su cuota o su prestación.
🌐 Dónde solicitarlo: No es un trámite. Tus gestiones se consultan en la web oficial de la Seguridad Social e Importass, con Cl@ve o certificado; la denuncia, en comisaría o cuartel.
💰 Importe o coste: Cero euros. Ninguna gestión de la Seguridad Social se cobra por SMS ni se abona con tarjeta desde un enlace.
⚠️ Error a evitar: Pulsar el enlace del mensaje. Si dudas, entra por tu cuenta en la web oficial y comprueba si tienes algo pendiente.
El observatorio Chandra de la NASA ha encontrado en la galaxia M101 algo que no encaja en ningún molde conocido. Son objetos misteriosos de la galaxia M101 que emiten rayos X de energía inusualmente baja y, a la vez, niveles intensos de radiación ultravioleta extrema. La agencia difundió la imagen el 9 de septiembre de 2026 y el equipo que firma el trabajo sostiene que el hallazgo podría resolver dos preguntas abiertas de la astrofísica.
No es una anomalía aislada. El equipo, liderado desde la Universidad de Alabama por M. Muhibullah, describe objetos con esa misma firma en otras galaxias observadas por Chandra, no solo en el Molinete. Ese detalle cambia la escala del asunto. Si el fenómeno dependiera de las condiciones de un único brazo espiral, sería una curiosidad de catálogo; repetido en entornos distintos, apunta a un proceso físico mucho más común de lo que sugerían los modelos.
Rayos X flojos y ultravioleta extremo: una firma que no cuadra
Cuanto más caliente está un gas, más energética es la luz que emite. Es la regla que ordena media astrofísica. Por eso llaman la atención los rayos X de baja energía: no parecen proceder del plasma a millones de grados que suele acompañar a la emisión X, sino de algo más frío que, aun así, bombea fotones en la franja ultravioleta extrema. La combinación desconcierta a quien la mira.
Hay un detalle práctico que agrava el misterio. La radiación ultravioleta extrema se absorbe con enorme eficacia en el medio interestelar: el gas y el polvo la frenan mucho antes de que recorra distancias largas. Detectar esos niveles implica, por tanto, fuentes potentes y entornos poco cargados, o una física de emisión que todavía no sabemos leer.
El comunicado habla de dos incógnitas de fondo, aunque la ficha que acompaña a la fotografía no las detalla. En la lista de preguntas que la astrofísica arrastra figuran, entre otras, qué son las fuentes de rayos X ultraluminosas de las galaxias espirales y hasta dónde puede estirarse la emisión de una estrella muy caliente antes de que su propio entorno la apague. Cada objeto es una pieza del mismo rompecabezas.
Muchos objetos del cielo emiten más energía de la que predicen los modelos. Muy pocos lo hacen en una franja que casi ningún telescopio puede ver.
El Molinete, a 21 millones de años luz
M101, la galaxia del Molinete, es una espiral vista de frente que se extiende unos 170.000 años luz, bastante más ancha que nuestra Vía Láctea. Está en la constelación de la Osa Mayor, a unos 21 millones de años luz de la Tierra. La cifra impone. La luz que hoy registran los instrumentos salió de allí cuando en el planeta empezaban a diversificarse los simios y ningún homínido caminaba todavía sobre la Tierra. Mirar el Molinete es asomarse al Mioceno.
La imagen combina dos miradas. Los rayos X son de Chandra; la parte óptica procede de instalaciones del Space Telescope Science Institute, con créditos compartidos entre la NASA y la ESA, y el procesado final corresponde a N. Wolk, del Observatorio Astrofísico Smithsonian. El detalle técnico aparece en la página oficial de la NASA. Sin las dos capas, la historia queda coja: la luz visible sitúa los brazos y las regiones donde nacen estrellas, y los rayos X señalan dónde hay algo capaz de calentar el gas a temperaturas extremas.
Chandra no puede mirar desde el suelo. La atmósfera absorbe los rayos X antes de que lleguen a nuestros ojos, así que la astronomía de alta energía solo existe desde el espacio. El telescopio se lanzó en 1999 y sigue operativo, con un archivo público que funciona como hemeroteca del cielo energético.
Dos enigmas, una misma pista
Conviene frenar antes de sacar conclusiones. Lo difundido hasta ahora es una imagen y una nota de agencia, no un artículo con revisión por pares que detalle la muestra, los márgenes de error o los modelos alternativos. Que la firma se repita en varias galaxias es un argumento de peso, y también puede esconder un sesgo: buscamos lo que nuestros telescopios saben ver, y el ultravioleta extremo solo se detecta en objetos relativamente cercanos o muy brillantes. Los lejanos, con la misma física, se escapan sin dejar rastro.
La hipótesis más prudente es que estemos ante una población mal catalogada y no ante una física nueva. La astronomía de rayos X ha vivido episodios parecidos: fuentes que parecían romper el límite de luminosidad de un agujero negro estelar y que acabaron explicándose por la acreción sobre una estrella de neutrones con un campo magnético descomunal. La moraleja se repite desde hace décadas. Antes de reescribir las leyes, revisa el catálogo.
Eso no le resta mérito al hallazgo. Si se confirma, la firma delimita una familia de objetos que hasta ahora nadie había separado con esta claridad, y lo hace con un instrumento veterano, no con un telescopio de nueva generación. El seguimiento decidirá la pregunta: identificar la contrapartida óptica de cada fuente, medir su distancia, y comprobar si la señal se sostiene cuando se observa con otros instrumentos. El primer hito verificable es la publicación del análisis completo; hasta entonces, el archivo público de Chandra queda abierto para quien quiera repetir el ejercicio.
🔬 Ficha del Descubrimiento
Qué se ha descubierto: Objetos que emiten rayos X de baja energía junto a niveles intensos de radiación ultravioleta extrema, una combinación poco habitual.
Dónde: En la galaxia M101, el Molinete, a unos 21 millones de años luz, en la constelación de la Osa Mayor, y en otras galaxias observadas con Chandra.
Institución responsable: NASA, a través del observatorio Chandra y del equipo de la Universidad de Alabama dirigido por M. Muhibullah.
Cuándo: Imagen difundida el 9 de septiembre de 2026.
Impacto a futuro: Si se confirma, la firma podría aclarar dos preguntas abiertas sobre las fuentes de radiación extrema del universo.
Adrián Sáenz se propuso comprobar hasta dónde llega la inteligencia artificial cuando el objetivo no es redactar un texto, si no montar un negocio desde cero. En su último vídeo cuenta cómo levantó una marca de ropa completa —diseño, tienda online, textos y mockups— en 24 horas y con una inversión que él cifra por debajo de los cinco dólares. El resultado, sostiene, está a la altura de cualquier tienda profesional del sector.
Hasler, una marca que mezcla emprendimiento y streetwear
La tienda se llama Hasler. Sáenz aclara que no existe una traducción literal al español, pero que la idea detrás del nombre remite a alguien capaz de tener ocurrencias. Sobre esa base construyó un relato de marca que junta tres piezas que, según él, no suelen ir de la mano: el mundo del emprendimiento, la estética streetwear y un aire old money. De esa mezcla salen prendas con guiños clásicos, como un número 91 que no busca parecer actual sino todo lo contrario.
La web funciona con un sistema de drops. En el primero, la camiseta aparece acompañada por retratos de fundadores de grandes tecnológicas, en su mayoría del siglo pasado: desde Mark Zuckerberg hasta los creadores de Amazon, Microsoft y Apple. El relato apunta a emprendedores que quieren construir algo grande en este siglo, y Sáenz lo divide en dos perfiles concretos: quienes trabajan hasta las dos de la mañana y quienes madrugan.
Print on demand: vender primero y fabricar después
La clave para no adelantar dinero es el print on demand. Sáenz lo explica con calma: la tienda se conecta a un proveedor que guarda el producto en su almacén, imprime el diseño cuando entra un pedido y lo envía directamente al cliente. Nadie compra camisetas antes de venderlas, así que el riesgo inicial se reduce a la cuota de las herramientas.
Sus números son concretos. Venta a 39,95 dólares, 12 dólares para el proveedor por imprimir y 5,49 por el envío. Le quedan 22,46 dólares de margen por unidad, siempre según su ejemplo y antes de impuestos, publicidad o devoluciones. El modelo, dice, permite probar diseños sin miedo, ofrece catálogos amplios —camisetas, sudaderas, gorras— y vende en todo el mundo sin logística propia.
He creado una marca de ropa en 24 horas usando inteligencia artificial de principio a fin, con una inversión casi nula: menos de cinco dólares.
— Adrián Sáenz
También reconoce el otro lado. Lo ideal, admite, sería tener stock propio y enviar desde casa, pero eso exige una inversión que no todo el mundo puede asumir antes de saber si el producto funciona. Por eso defiende el print on demand como fase de validación: probar barato, confirmar que hay demanda y solo después dar el salto al almacén propio.
Del moodboard de Pinterest al diseño con IA
Antes de dibujar nada, Sáenz arma un moodboard en Pinterest: una colección gratuita de imágenes que transmiten la energía de la marca, sin necesidad de que sean camisetas o competidores. Con esa referencia monta una primera versión en la versión gratuita de Canva, deliberadamente tosca, y se la pasa a ChatGPT para convertirla en un diseño de camiseta. Pide dos entregas: el gráfico completo para la espalda y solo el texto para el pecho. Después recorta el fondo, un paso que considera imprescindible para que la impresión salga limpia.
El siguiente escalón son los mockups, la representación del diseño en contexto: la camiseta sobre una mesa, colgada o puesta por un modelo. Entrega a ChatGPT los diseños y varias referencias para generar esas imágenes, y luego repite el proceso con las fotos del moodboard para conseguir modelos con el aire de la marca. Reconoce que el salto de calidad es enorme, aunque el juicio sobre el resultado es suyo.
Claude Code, una skill y hora y media de trabajo
Con todos los materiales reunidos en una carpeta —diseños, mockups, moodboard y capturas de tiendas que le gustaban, sacadas de Dribbble—, Sáenz abre Claude Code y apunta a esa carpeta. Para guiar el trabajo usa una skill: un manual de instrucciones detallado que él mismo comparte gratis desde la descripción del vídeo y que le indica al modelo cómo construir una tienda estética y profesional.
A partir de ahí el agente trabaja casi solo. Le pide el enlace de la tienda y, de forma opcional, una clave de OpenAI, necesaria porque Claude no genera imágenes. Ese extra le costó dos dólares en créditos para todas las imágenes que acabaron en la web. Después eligió el idioma, confirmó que el producto ya estaba subido, conectó Shopify, instaló la herramienta que da permisos para editar y estuvo alrededor de hora y media trabajando, con alguna corrección por medio, hasta publicar.
Cuánto cuesta de verdad montar esto
Conviene mirar la letra pequeña de la expresión sin inversión. Sáenz habla de menos de cinco dólares, y a eso suma los dos dólares de créditos de imagen. Pero el punto de partida incluye una cuenta de Shopify con tres días gratis y después un euro al mes durante tres meses, además de un proveedor con prueba de 99 céntimos durante tres días y, desde ahí, suscripción mensual o anual con descuento. La barrera es bajísima comparada con comprar stock, aunque no es cero: el coste real aparece en forma de cuotas recurrentes.
El contexto también importa. El print on demand lleva años funcionando y no es ninguna novedad; lo que cambia aquí es quién hace el trabajo. Diseño, textos, imágenes y montaje de la tienda pasan de manos humanas a un agente que lee una carpeta y ejecuta. Para el lector que alguna vez ha pensado en lanzar algo, la consecuencia es doble. Por un lado, montar una tienda decente deja de ser un cuello de botella técnico. Por otro, si la barrera cae para ti, cae para todos: el diseño se comoditiza y el valor se desplaza a lo que la inteligencia artificial todavía no resuelve sola, que es encontrar clientes, sostener una marca y vender de forma repetida. Los 22 dólares de margen por camiseta solo existen si alguien compra la camiseta.
La pregunta interesante ya no es si se puede crear una marca de ropa en 24 horas con inteligencia artificial, porque el vídeo de Sáenz responde que sí. La pregunta es si esa velocidad sirve para construir algo que dure o solo para multiplicar tiendas parecidas compitiendo por el mismo cliente.
El Gobierno prorrogará la ayuda de 20 céntimos por litro al gasóleo agrícola, pendiente del Consejo de Ministros de la próxima semana.
⚠️ ATENCIÓN: El paquete de ayudas al gasóleo agrícola en vigor concluye el próximo 30 de septiembre de 2026.
Lo confirmó el ministro de Agricultura, Pesca y Alimentación, Luis Planas, tras reunirse con las organizaciones agrarias (UPA, COAG, Asaja y Unión de Uniones). ‘Se van a prorrogar las ayudas por el sobrecoste del gasóleo agrícola. Sí, vamos a hacerlo’, aseguró. La letra pequeña todavía no está escrita: el detalle se conocerá en el Consejo de Ministros de la próxima semana.
La cuantía que se maneja es la que ya está en vigor. ‘Hasta ahora, la ayuda ha sido de 20 céntimos por litro’, detalló Planas, que añadió que la Comisión Europea autorizó compensar hasta el 70% del sobrecoste. El horizonte previsto es el 31 de diciembre, aunque el ministro recordó que la decisión final corresponde al Consejo de Ministros.
Cuánto se cobra por litro y cómo llega el dinero
Aquí conviene un matiz: la ayuda no llega como subvención directa, sino como compensación por el impuesto especial sobre hidrocarburos. Es decir, el importe se devuelve a los interesados en función de la solicitud que presentan. Traducido a la práctica: no basta con repostar gasóleo agrícola, hay que reclamar la devolución.
Planas abrió la puerta a cambiar ese sistema por algo más simple. ‘¿Es posible llevar a cabo un pago más sencillo y directo? Lo vamos a estudiar de cara al futuro. Implica un trabajo muy grande, pero el Ministerio de Agricultura y la Agencia Tributaria están dispuestos a estudiarlo’, afirmó.
El marco de la política agraria se puede consultar en la web del Ministerio de Agricultura. Cualquier cambio en la forma de pago tendrá que esperar, eso sí, a que se concrete el nuevo paquete de medidas.
El sobrecoste lo paga hoy el autónomo agrario en la gasolinera; la devolución, en cambio, solo llega si la reclama y la justifica.
Cómo afecta al autónomo agrario y los errores que cuestan la ayuda
Si eres autónomo del sector primario, esta ayuda va directa a tu cuenta de explotación. El primer aviso es de calendario: el paquete vigente concluye el 30 de septiembre, así que cualquier gestión pendiente ligada a esta ventana no espera.
El segundo tiene que ver con la naturaleza del dinero. La devolución se concede a quien la solicita y la justifica, no de oficio. Quien no la reclama, la pierde.
Y el tercero, el que más importa a medio plazo: el Gobierno estudia cambiar la fórmula por un pago directo. Si sale adelante, cambiarán el procedimiento y los documentos a presentar. Conviene seguir el detalle que publique el Ministerio tras el Consejo de Ministros y guardar todas las facturas del gasóleo.
La prórroga es un parche, no una solución de fondo
No es la primera vez que el campo arranca un compromiso y se queda esperando el papel. Antes de la reunión, las organizaciones agrarias pidieron ‘soluciones inmediatas’ y un paquete ‘contundente y no coyuntural’. Lo que se les ha confirmado, por ahora, es una prórroga pendiente de concretar. Pedro Barato, presidente de Asaja, calificó el encuentro de ‘positivo’, pero el sector quiere ver qué sale del Consejo de Ministros antes de dar nada por hecho.
El detalle importa. Una ayuda de 20 céntimos por litro alivia la factura, pero no devuelve la rentabilidad a explotaciones que llevan meses con los costes de producción disparados. Y el sistema de compensación por el impuesto especial sobre hidrocarburos añade una capa burocrática: primero pagas el gasóleo a precio de mercado y después reclamas. Planas ya admite que un pago ‘más sencillo y directo’ sería mejor; el problema es el tiempo que tarda en llegar.
Mientras tanto, las movilizaciones siguen en pie. Las organizaciones mantiene su previsión de sacar los tractores a la calle antes de que acabe octubre, a la espera de lo que decida el Gobierno. UPA y COAG reclamaron además que las comunidades autónomas aprueben sus propias medidas, porque la subida de costes no entiende de fronteras administrativas.
Qué mirar la semana que viene: si la prórroga mantiene los 20 céntimos por litro, si el horizonte se fija en el 31 de diciembre y si el cambio de mecanismo pasa de las palabras a un borrador. De momento, para el autónomo agrario, lo tangible son dos cosas: reclamar la devolución que le corresponde y no perder de vista que el marco vigente se acaba el 30 de septiembre.
Guía rápida del trámite
📅 Plazos: El paquete vigente concluye el 30 de septiembre de 2026; la prórroga, pendiente del Consejo de Ministros de la próxima semana, apunta a un horizonte hasta el 31 de diciembre.
✅ Requisitos clave: Ser agricultor o ganadero (autónomo del sector agrario) y solicitar y justificar la devolución del impuesto especial sobre hidrocarburos por el gasóleo agrícola.
🌐 Dónde solicitarlo: La devolución se gestiona con la Agencia Tributaria a través de la sede electrónica de la AEAT, con certificado digital o Cl@ve.
💰 Importe o coste: 20 céntimos por litro de gasóleo agrícola, según el dato vigente que dio Planas; la Comisión Europea autoriza compensar hasta el 70% del sobrecoste.
⚠️ Error a evitar: No reclamar la devolución: se concede únicamente a quien la solicita y la justifica, y no se abona de oficio.
El control horario en hostelería obliga a anotar la hora exacta de entrada y de salida de cada empleado y a conservar esos registros durante cuatro años. Y con turnos partidos, cambios de cuadrante y horas extra de por medio, hacerlo bien no es tan simple como parece.
Qué exige la ley y cuánto tiempo hay que guardar los fichajes
La norma que te obliga es el artículo 34.9 del Estatuto de los Trabajadores. Lo que pide es sencillo de enunciar: hay que anotar la hora de inicio y fin de cada empleado. Da igual si es fijo, temporal o un refuerzo de fin de semana.
Después vienen las obligaciones que generan problemas de verdad. Los registros se conservan cuatro años y tienen que estar disponibles para el propio trabajador, para sus representantes legales y para la Inspección de Trabajo. No vale con tenerlos en un cajón al que nadie accede.
Y hay un detalle que muchos negocios pasan por alto. El registro no está para saber a qué hora entró alguien; está para conocer la jornada real que ha hecho. Si tu camarero entra a las 12:00, sale a las 16:00 y vuelve a las 20:00 para marcharse a medianoche, apuntar solo la entrada de las 12:00 y la salida de las 00:00 te deja un registro que no cuenta nada.
El sector añade una dificultad extra: la plantilla cambia, los cuadrantes se mueven de una semana a otra y los turnos se intercambian entre compañeros. Cuadrar lo previsto con lo trabajado es la parte que más se descuida.
Registrar la entrada y la salida no basta: si la jornada se parte en dos, el registro tiene que recoger los dos tramos por separado.
Y ojo con una idea muy extendida que no es cierta. Hoy el registro horario es obligatorio, sí, pero no existe una obligación general de que todas las empresas utilicen exclusivamente un sistema digital. La digitalización del fichaje forma parte de una reforma normativa que todavía no ha entrado en vigor.
Turnos partidos, pausas y horas extra: el detalle que más se falla
Los turnos partidos son el caso más característico de la hostelería. Cada tramo de trabajo se registra por separado, de modo que quede claro el tiempo de trabajo efectivo y no un hueco vacío entre el mediodía y la noche.
Las pausas y los descansos son el segundo frente. Aquí no hay atajo: hay que distinguir las pausas que computan como tiempo de trabajo de las que no, y eso depende de la normativa aplicable y de tu convenio colectivo. Lo que sí fija el Estatuto es un descanso mínimo de doce horas entre el final de una jornada y el comienzo de la siguiente.
Las horas extra son el tercer control. Debes poder separar las horas ordinarias de las extraordinarias y comprobar que estas últimas no se salen de los límites legales ni de lo que fije tu convenio.
Y luego están los errores al fichar, el pan de cada día de cualquier bar con plantilla: un olvido, una hora mal tecleada, una salida que nadie registró. Un olvido al fichar no se arregla borrando la hora y poniendo otra en su lugar. Lo correcto es tener un procedimiento de corrección que deje constancia de qué se cambió, quién lo hizo y cuándo, para no perder la trazabilidad.
Piensa en lo que ocurre cuando alguien debía terminar a las 23:00 y ficha su salida a las 00:30. Sin trazabilidad no sabes si son horas extraordinarias, un cambio de turno autorizado o un simple error de fichaje.
Todo esto se complica cuando la plantilla es variable, hay temporales de verano o los cuadrantes cambian cada semana. Cosas del sector.
Registro en papel o digital: qué dice la norma hoy y qué viene después
La hostelería lleva años resolviendo esta obligación como puede: cuadrantes en la pizarra de la cocina, plantillas de Excel que se pasan por WhatsApp y un archivador con las hojas firmadas. Funciona hasta que alguien pide revisar tres meses concretos y nadie sabe dónde está el papel.
Ahí está el problema real, y no en el debate entre papel y pantalla. Lo que se pide en una revisión es un registro fiable, completo y no alterado. Un cuadrante corregido a mano sin dejar rastro vale menos que nada, porque el hueco se lee como lo que es: un dato tocado.
Por eso, mientras la reforma pendiente sigue sin entrar en vigor, la recomendación práctica no cambia: centralizar turnos, fichajes e incidencias en un mismo sitio, aunque todavía no sea obligatorio. La trazabilidad decide si el registro aguanta una inspección. Y ese filtro no lo pasa una hoja suelta con una hora cambiada a boli.
La pregunta que conviene hacerse ahora no es si hay que digitalizar, sino si el sistema que tienes hoy permitiría reconstruir la jornada real de un camarero de turno partido en la primera semana de julio. Si la respuesta exige media hora y tres personas distintas, el sistema no sirve.
Guía rápida del trámite
📅 Plazos: No hay fecha límite: el registro es continuo desde el primer día de cada trabajador y los datos se conservan cuatro años.
✅ Requisitos clave: Tener empleados de alta y anotar la hora de inicio y de fin de cada jornada, persona por persona.
💰 Importe o coste: El registro en papel no tiene coste directo; las herramientas digitales del mercado se mueven en cuotas desde unos 9 euros al mes, según los precios que publican sus proveedores.
⚠️ Error a evitar: Cambiar un fichaje sin dejar rastro: la corrección debe indicar qué se modificó, quién y cuándo.
El CDTI destina 138 millones de euros a Innterconecta STEP, la nueva línea que financia proyectos de I+D en cooperación entre pymes y emprendedores.
Enmarcado en las Tecnologías Estratégicas para Europa (STEP), el programa reparte subvenciones cofinanciadas con fondos FEDER entre proyectos de I+D+I de sectores como las energías limpias, la digitalización o la biotecnología. La jornada de presentación celebrada en el ParcBIT de Mallorca reunió a una treintena de profesionales.
Qué financia Innterconecta STEP y cómo se reparten los 138 millones
Innterconecta STEP es una línea de ayudas del Centro para el Desarrollo Tecnológico y la Innovación (CDTI) que financia proyectos en cooperación interregional. El presupuesto total asciende a 138 millones de euros en subvenciones cofinanciadas con fondos FEDER, dinero que no hay que devolver.
El programa se enmarca en la plataforma STEP, la iniciativa europea para canalizar fondos hacia tecnologías consideradas estratégicas. De ahí que los sectores elegibles estén tasados: no entra cualquier proyecto, solo los que encajen en esas prioridades marcadas desde Bruselas.
Cada proyecto elegible debe manejarse con un presupuesto de entre 1 y 4 millones de euros. Los seleccionados optan a una financiación de aproximadamente el 70%, según se detalló en la sesión informativa. El resto corre a cargo de las empresas.
Los ámbitos de aplicación son estratégicos: energías limpias, tecnologías digitales y biotecnología. Tienen cabida empresas tecnológicas, pero también firmas de sectores tradicionales o de servicios que apliquen tecnología STEP para resolver retos industriales, energéticos o ambientales.
Los 138 millones no se reparten solos: sin al menos dos empresas de comunidades distintas, el proyecto no pasa el primer filtro.
Quién puede presentarse: consorcios de dos comunidades como mínimo
El requisito que descoloca a más de uno es el formato. Los proyectos no se presentan en solitario, sino que exigen un consorcio con al menos dos empresas de comunidades autónomas distintas y la participación de un centro tecnológico o de conocimiento.
En esta edición participan nueve territorios. Además de las Islas Baleares, están Andalucía, Canarias, Castilla y León, Castilla-La Mancha, Comunidad Valenciana, Extremadura, Galicia, y la Región de Murcia.
La convocatoria no se limita a un sector. Tiene cabida cualquier firma que aplique tecnología STEP a retos concretos, también las de servicios o de sectores tradicionales, siempre que el proyecto encaje en energías limpias, digitalización o biotecnología.
El escollo real no suele ser el dinero, sino encontrar socios. Para eso, la Fundación BIT actúa como nodo de la red PIDI y ayuda a las empresas a localizar partners para convocatorias de cooperación como esta.
Innterconecta STEP: más presupuesto, la misma asignatura pendiente
La jornada del ParcBIT dejó el mensaje claro: hay 138 millones sobre la mesa y las comunidades periféricas quieren su parte. El director general de Innovación y Transformación Digital, Sebastián González, enmarcó la convocatoria en la estrategia RIS3 balear, pensada para diversificar y modernizar la estructura económica de las islas. Para territorios sin un gran tejido industrial, los fondos europeos de innovación son una de las pocas vías de financiar proyectos de cierto calibre.
Ahora bien, conviene mirar la letra pequeña. Ese 70% de financiación suena bien hasta que se calcula sobre un presupuesto que puede llegar a los 4 millones: la empresa tiene que aportar el 30% restante, y eso sin contar el coste de coordinar un consorcio con socios de otra comunidad y con un centro tecnológico. Para una pyme pequeña, el esfuerzo administrativo puede pesar tanto como la inversión.
Por eso, el paso número uno no es preparar la memoria técnica, sino cerrar el consorcio. La red PIDI, a través de la Fundación BIT, funciona como punto de encuentro para localizar socios. Después toca revisar la convocatoria completa en la sede del CDTI y confirmar que la comunidad autónoma del proyecto figura entre las nueve participantes. El reparto se decide por concurrencia competitiva: gana el mejor proyecto, no el primero que llega.
Guía rápida del trámite
📅 Plazos: El plazo de solicitud no está detallado en la información difundida; hay que consultar las fechas exactas en la convocatoria del CDTI.
✅ Requisitos clave: Consorcio de al menos dos empresas de comunidades autónomas distintas, con un centro tecnológico o de conocimiento, y proyectos de 1 a 4 millones.
🌐 Dónde solicitarlo: A través de la sede electrónica del CDTI, con certificado electrónico.
💰 Importe o coste: Hasta un 70% del proyecto, con una dotación total de 138 millones en subvenciones a fondo perdido cofinanciadas con fondos FEDER.
⚠️ Error a evitar: Presentar el proyecto sin el consorcio cerrado o con una comunidad autónoma que no figure entre las nueve participantes.
Los despidos de Microsoft en Xbox entregan Halo a Activision-Blizzard y suman 268 salidas en el grupo.
Claves de la operación
Halo pasa a Activision junto a Sea of Thieves y Age of Empires. Rare y World’s Edge dejan de depender directamente de Xbox y responden desde ahora ante la estructura de Activision.
Obsidian se integra en Bethesda y Turn 10 en Playground Games. Dos estructuras que operaban por separado desaparecen del organigrama para concentrar cada franquicia en un único responsable.
Ninja Theory entra en consulta de cierre y Undead Labs se vende. Desde julio han salido unas 1.900 personas y quedan 1.300 despidos pendientes de comunicar en los próximos meses.
La compañía ha confirmado el rediseño en el blog oficial de Xbox y en un comunicado firmado por Matt Booty, uno de los responsables de la división junto a la consejera delegada, Asha Sharma. El movimiento no se limita a Halo: Sea of Thieves y Age of Empires también cambian de mando. World’s Edge, el equipo que sostiene la saga histórica de estrategia, responde desde ahora ante la estructura de Activision, igual que Rare. El comunicado insiste en que la reorganización no altera los planes de desarrollo de Call of Duty, la franquicia que sostiene buena parte del negocio y que salió de Game Pass para no canibalizar ventas.
El pulso por Halo: la franquicia estrella pasa a la casa de Call of Duty
Halo lleva casi dos décadas cambiando de manos. Cuando Bungie, el estudio que la creó, se separó de Microsoft, la compañía fundó 343 Industries para explotar el universo en solitario. Tras varios tropiezos, el equipo renació como Halo Studios y estrenó este verano Halo Campaign Evolved. Los rumores sobre un traspaso empezaron a circular el mismo día del lanzamiento.
Rob Kostich, presidente de Activision, sostiene que el objetivo es claro: hacer el mejor Halo posible, fiel al universo y al legado que enamoró a los jugadores. La promesa suena ambiciosa viniendo de quien lleva años sin entregar un Call of Duty que convenza de pleno. La compañía asegura que ya reúne un equipo específico para la franquicia, con el talento y la capacidad necesarios para firmar el próximo capítulo. La pelota está en su tejado.
El diagnóstico interno apunta a la rotación. Halo Studios perdió a buena parte de sus miembros en cuanto se asentaban, un problema estructural que ningún cambio de organigrama corrige por sí solo. Mover la franquicia de estudio no arregla la fuga de talento que la debilitó. El renacimiento de la marca fue una operación de imagen tanto como de desarrollo.
Menos capas, mismo problema.
El estudio que nació para salvar Halo se queda sin Halo. El que lo recibe lleva años sin acertar con su propia franquicia estrella.
Obsidian, Turn 10, Rare y World’s Edge: el nuevo mapa de estudios de Xbox
El rediseño va más allá de Halo. Obsidian, que preparaba un nuevo Fallout, pasa a integrarse en Bethesda. Turn 10, el equipo de Forza Motorsport desmantelado hace unos meses y puesto en cuarentena, queda dentro de Playground Games, la casa de Forza Horizon y Fable. La reorganización reduce capas directivas y concentra cada franquicia en un solo responsable. Es la lectura que ofrece la propia compañía: menos burocracia, menos intermediarios.
Los cierres completan el cuadro. Undead Labs ha sido vendido, sin que la compañía haya desvelado el comprador, y mantiene el desarrollo de State of Decay 3. El cierre de Ninja Theory queda sujeto a consulta con la plantilla. Del estudio francés Arkane no hay novedades por ahora, lo que mantiene abierta la incógnita sobre su continuidad. El catálogo se estrecha.
Ni un estudio se salva del ajuste.
De la compra de Activision al ajuste definitivo: lo que Microsoft se juega
Conviene mirar atrás. Microsoft cerró en octubre de 2023 la compra de Activision-Blizzard, la mayor operación de su historia en el sector del videojuego, presentada entonces como la garantía de un catálogo más potente. Casi tres años después, la filial adquirida absorbe la franquicia insignia de la matriz. La lógica de la integración se ha invertido: el adquirido se come al adquirente. Todo cuadra en el papel.
El discurso oficial habla de fortalecer las franquicias con menos capas burocráticas y de un catálogo histórico. Los números dibujan otro paisaje: 268 salidas en esta tanda, unas 1.900 desde julio y 1.300 despidos pendientes de comunicar en los próximos meses. El relato del catálogo histórico no cuadra con 1.900 salidas desde julio. A eso se suma la contención en servicios como el juego por streaming ilimitado de Game Pass, cuyas horas se han recortado. Cosas que pasan cuando el negocio manda.
Para el mercado español el golpe llega de forma indirecta. Aquí el sector vive de estudios medianos, y equipos independientes que no dependen del organigrama de Redmond, pero compiten por el mismo talento y a menudo trabajan por encargo para las grandes. En esta redacción entendemos que cada cierre en Reino Unido o Francia engorda una bolsa de profesionales disponibles y presiona a la baja las tarifas de la producción externalizada. España no pierde empleo directo, pero absorbe el excedente de talento y compite con precios más ajustados.
Quedan dos hitos por resolver: la consulta con los empleados de Ninja Theory y el detalle de los 1.300 despidos pendientes. De ellos depende que la nueva dirección demuestre que la limpieza responde a un plan y no solo a un recorte contable. Observamos el calendario con atención, porque el siguiente movimiento de Xbox dirá más sobre su estrategia que cualquier comunicado corporativo.
Los portátiles Android Googlebook ya tienen precio: entre 899 y 1.299 dólares. Acer, Asus, Dell, HP y Lenovo han coordinado el lanzamiento de cinco modelos que abandonan la filosofía low-cost del Chromebook y se sitúan en el mismo rango que el MacBook Neo de Apple.
Claves de la operación
Cinco modelos entre 899 y 1.299 dólares. El Acer Googlebook 14 arranca en 899, el Dell XPS Googlebook se queda en 999, el Lenovo suma 1.099 y Asus y HP escalan hasta 1.299. Desaparece la barrera del portátil barato.
Android deja de ser solo cosa de móviles. Los equipos ejecutan aplicaciones Android nativas y sincronizan con el teléfono, algo que ninguna alternativa de Windows ofrece hoy. El argumento de venta es la continuidad del ecosistema.
Precios solo en dólares: España espera tarifa oficial. Hasta que los fabricantes anuncien precios para el mercado español, la conversión a euros es una incógnita. La promoción incluye 12 meses de Google AI Pro y 5 TB en la nube.
De los Chromebook baratos al asalto del segmento premium
Google lleva más de una década intentando entrar en el escritorio. Lo hizo con ChromeOS, un sistema operativo ligero que encontró su hueco en colegios, administraciones y equipos de bajo coste, pero que nunca convenció al usuario dispuesto a pagar por prestaciones. El salto de Chromebook a Googlebook es, sobre todo, un salto de precio, y ese es el dato que mide la ambición real del proyecto.
Las configuraciones mínimas son idénticas en los cinco equipos: 16 GB de RAM y 512 GB de almacenamiento interno. Cambia el procesador —Intel Core Ultra 5 en Acer, Asus y Lenovo; Snapdragon X Elite en Dell y HP— y cambia la autonomía, con el HP Googlebook 14 a la cabeza con hasta 19 horas de uso teórico. El Lenovo, con pantalla OLED de 15,3 pulgadas, se queda en 13 horas y es el más voluminoso del grupo.
El Acer es el más barato y también el más curioso: se trata del primer Googlebook convertible, con pantalla OLED de 14 pulgadas y resolución 2,8K. El Asus pesa menos de un kilogramo, y el Dell, con 13,4 pulgadas, se cuela entre ambos por tamaño y precio. Ningún fabricante ha detallado todavía la disponibilidad por países más allá de Estados Unidos, según Xataka.
Hay un detalle que conviene subrayar. Todos comparten una promoción idéntica de doce meses de Google AI Pro y cinco terabytes de almacenamiento en la nube. Google no vende solo el ordenador: vende la suscripción que hay detrás. Es el mismo manual que Apple aplica con iCloud y que Microsoft ensaya con Copilot, y explica por qué el gigante de Mountain View se ha tomado la molestia de coordinar a cinco rivales.
Google no vende un portátil, vende la promesa de que el móvil y el ordenador dejen de ser dos mundos. Solo la compra quien ya vive en Android.
El pulso con Apple: mismo precio, otro ecosistema
La comparación con el MacBook Neo no es casual. Los cinco Googlebook se colocan en la franja en la que Apple lleva años sin competencia seria por abajo, con precios que arrancan en 899 dólares y tocan techo en 1.299. El objetivo declarado es arañar cuota al portátil de referencia del usuario premium.
Sin embargo, el terreno de juego es distinto. Android mueve más del 80% de los teléfonos del mundo, pero en el escritorio la historia se sigue escribiendo en Windows y macOS, con permiso de Linux. La apuesta de Google es la continuidad: abrir en el portátil la misma aplicación que se dejó a medias en el móvil. Es un argumento potente para el usuario de Android y casi irrelevante para el resto.
Google lleva tiempo construyendo el relato. Sus smartphones Pixel comparten sistema con estos portátiles, y el asistente Gemini viene instalado de fábrica. La idea es cerrar un círculo que Apple domina desde hace años: móvil, ordenador, reloj y auriculares hablando el mismo idioma. Android en el escritorio es la pieza que le faltaba.
Lo que Google se juega y por qué el mercado español es el examen
El Chromebook nunca pasó de producto de nicho en España. Se instaló en aulas de primaria y en algún departamento público, pero jamás entró en el catálogo mental del consumidor que busca un portátil de trabajo. El Googlebook intenta justo lo contrario: subir de gama para no competir por precio. Es una apuesta razonable y, a la vez, la más difícil, porque el comprador premium español asocia calidad a Apple o a las gamas altas de HP y Lenovo, precisamente los fabricantes que ahora firman el invento.
Ahí está la primera contradicción. Los mismos que lanzan el Googlebook venden Windows con margen y no tienen ningún interés en canibalizar su propio negocio. Google necesita que apuesten por el proyecto con la misma convicción que pone ella y, eso no lo arregla una promoción de doce meses. La segunda contradicción es de software: si cada fabricante interpreta Android a su manera en el escritorio, el usuario acabará con una experiencia distinta según la marca, justo lo que el MacBook evita por diseño.
Seguimos de cerca el calendario español. La clave será el anuncio de precios en euros y la fecha de llegada a las tiendas. Si el Googlebook más barato aterriza por debajo de los 900 euros con la suscripción incluida, tendrá un argumento sólido frente al MacBook de entrada. Si la conversión lo empuja por encima, el ejercicio habrá quedado en fuegos artificiales. La campaña de Navidad de 2026 será el primer examen real, y ahí se sabrá si el usuario español compra la idea o solo mira el escaparate.
Volkswagen Navarra arranca la producción en serie del ID. Cross en su planta de Landaben. El primer eléctrico de batería ensamblado en Pamplona sale de la línea en plena negociación del grupo alemán con sindicatos, con gobiernos y con un fondo israelí que quiere reconvertir Osnabrück en fábrica de armamento.
La noticia admite dos lecturas. La buena: Landaben entra en la liga reducida de fábricas que ensamblan dos tecnologías a la vez, eléctricos y combustión, algo que Thomas Schäfer, primer ejecutivo del grupo, describe como una capacidad que muy pocas plantas del mundo pueden igualar. La mala: el telón de fondo es el de un fabricante que prepara un recorte de 50.000 empleos y un ahorro de 1.000 millones en costes antes de que acabe la década.
Claves de la operación
El cuarto modelo de la ofensiva eléctrica urbana. El ID. Cross cierra una familia lanzada en solo nueve meses, con el Cupra Raval y el ID. Polo en Martorell y el Škoda Epiq compartiendo línea en Navarra.
Más de 1.000 millones invertidos solo en Pamplona. La partida se integra en un paquete de 10.000 millones que incluye la gigafábrica de baterías de Sagunto y 29,5 millones en ayudas públicas canalizadas por el PERTE VEC.
La meta de 360.000 unidades en 2027. El objetivo exigiría hasta 1.000 contrataciones nuevas y acercaría Landaben a su récord histórico de 353.353 vehículos, alcanzado en 2011.
De media planta a referencia: el pulso por llenar las líneas de Landaben
El primer ID. Cross que ha salido de la factoría es una unidad con acabado Life, motor eléctrico de 155 kW (211 CV) y pintura ‘Nori Green’ destinada a Alemania. El vehículo se venderá en 34 países. El SUV llega para plantar cara a la ola de marcas chinas que desembarca en Europa.
Landaben ha operado cerca de la mitad de su capacidad durante buena parte del periodo de adaptación, y la transición se gestionó con un ERTE que ahorró unos 21 millones de euros en salarios y cotizaciones. Pese a la caída del 14% en los ingresos, Volkswagen Navarra cerró el último ejercicio con un beneficio neto de 77,7 millones de euros.
Navarra respira por Landaben.
Las previsiones apuntan a que la factoría ensamblará alrededor de 264.000 vehículos en 2026, un 17% más que el año anterior, aunque todavía por debajo de los niveles de 2024. El salto de producción más ambicioso llegará a partir de 2027. La planta opera ahora con cuatro modelos y en en dos tecnologías a la vez.
La planta navarra no vende coches: vende certeza industrial en un grupo que lleva dos años discutiendo qué fábricas cierra y cuáles salva.
La respuesta europea a la marea china se ensambla en Navarra
El ID. Cross forma junto al Cupra Raval, el ID. Polo y el Škoda Epiq la nueva familia de SUV eléctricos urbanos asequibles de Volkswagen. Los cuatro comparten la misma plataforma para vehículos eléctricos pequeños, desarrollada bajo el paraguas de SEAT y Cupra, y se han lanzado en apenas nueve meses.
La jugada tiene una lógica defensiva clara. El segmento asequible es exactamente donde los fabricantes chinos han ganado terreno en Europa, y es ahí donde el grupo alemán necesitaba un producto propio y competitivo en precio. Volkswagen juega en Navarra su capacidad de respuesta al competidor que más rápido crece.
El precio será la prueba de fuego. Volkswagen insiste en que estos eléctricos urbanos deben ser asequibles para plantar cara a los rivales asiáticos, y el ID. Cross no es una excepción. De su tarifa depende que el producto funcione o se quede parado en los concesionarios.
El precio lo decide todo.
El reparto geográfico no es casual. Martorell asume el Raval y el Polo; Landaben, el Epiq y el Cross; y Portugal se incorporará en 2027 con el ID.1. La península ibérica aspira a superar el millón de vehículos anuales, un volumen que representaría más del 10% de la producción global de Volkswagen.
Ese es el nudo de la operación.
Navarra, el 6% del PIB y una dependencia que no admite otro tropiezo
Landaben emplea a unas 5.500 personas y representa aproximadamente el 6% del PIB de Navarra. Esa cifra explica por qué la comunidad sigue cada anuncio de la planta con la respiración contenida. También explica por qué la palabra ‘deslocalización’ no se pronuncia en voz alta en Pamplona.
El efecto se extiende a la cadena de suministro. Buena parte de la industria auxiliar española cotiza en el IBEX 35, con Gestamp y CIE Automotive como referencias, y los volúmenes de Landaben condicionan sus pedidos. Un fabricante que produce menos arrastra a decenas de proveedores que producen para él.
El riesgo real de Landaben es la concentración. La planta depende de un único grupo, de una única plataforma y de una demanda de eléctricos que en Europa avanza más despacio de lo previsto. El propio grupo admite que el futuro de varias fábricas europeas sigue abierto, y que el acuerdo para convertir Osnabrück en fábrica de armamento es una salida de emergencia, no un plan industrial.
Ahí está la trampa.
Michael Hobusch, presidente de la planta, habla de ‘la culminación de una transformación’ que asegura el empleo. La frase es cierta hoy y frágil mañana. André Kleb, director de producción del grupo para la península ibérica, fija el próximo hito: superar el millón de unidades anuales entre España y Portugal. La cifra quedará sobre la mesa cuando Volkswagen presente sus cuentas y el mercado compruebe si el ID. Cross vende lo suficiente como para llenar Landaben.
La factura de la luz del invierno se asoma ya a los 189 euros por megavatio hora. El bloqueo del Estrecho de Ormuz, unos depósitos de gas europeos que no han cumplido ni el objetivo rebajado de Bruselas y la llegada del frío dibujan un cierre de año que la consultora sevillana Tempos Energía sitúa como el más caro desde 2010, con la única excepción de 2021.
El director general de la firma, Antonio Aceituno, cifra en 105 euros por megavatio hora el techo del gas europeo si el estrecho permanece cerrado y el invierno llega con temperaturas por debajo de la media. Con ese combustible en el sistema, la electricidad del mercado mayorista se instalaría entre los 172 y los 189 euros por megavatio hora.
Septiembre acumula un precio medio de 140,94 euros por megavatio hora en el mercado diario que gestiona el operador OMIE, el más alto desde octubre de 2022 y el tercer septiembre más caro en dieciséis años. La subida acumulada desde junio es del 102,5%: de 69,59 euros se pasó a 104,75 en julio, 118,25 en agosto y 140,94 en septiembre. No fue un salto, sino una rampa.
Cuatro escenarios: de 101 a 189 euros por megavatio hora
El abanico que maneja Tempos Energía ordena el invierno en cuatro combinaciones. Si Ormuz sigue bloqueado y el frío aprieta, el gas escala a 105 euros y la luz se mueve entre 172 y 189. Si el invierno resulta suave y ventoso, como auguran los meteorólogos, pero el estrecho continúa cerrado, el gas cede a la franja de 73 a 78 euros y la luz baja a 137-145. Y si Ormuz reabre con el frío ya instalado, los metaneros no llegarían a tiempo para el último trimestre: gas entre 68 y 75 euros, electricidad entre 129 y 140.
Solo la cuarta combinación alivia de verdad el recibo. Con el estrecho abierto y un invierno benigno, el gas se quedaría entre 51 y 58 euros por megavatio hora y la luz entre 101 y 112. Aun así, no hay retorno a la primavera. El propio Aceituno lo resume con una advertencia incómoda: incluso en el mejor de los cuatro escenarios, vuelve la factura de 2025.
El mercado no descuenta un invierno barato en ninguna hipótesis: la horquilla más favorable deja la luz por encima de los 100 euros por megavatio hora.
Los tres relojes que tensionan el gas europeo
Tres variables marcan el calendario. La primera son los depósitos, que cerrarán el año en un llenado máximo del 75%, lejos del 83% del ejercicio anterior y por debajo del 80% que Bruselas fijó como objetivo ya rebajado; con la llegada del frío, los almacenamientos se quedarán alrededor del 69%. La segunda es Qatar, cuya cláusula contractual vence a principios de noviembre, y su eventual prórroga será una señal más física que diplomática de lo que ocurre en el estrecho. La tercera es el excedente de gas licuado norteamericano, que ya ha sustituido a más de la mitad del volumen que Oriente Medio ha dejado de enviar.
La guerra imputa 47,6 euros de prima al gas y 77 a la luz. La paz se cobra en dos plazos: primero el titular, después el metanero.
La media mensual esconde, además, dos mercados dentro del mismo día. Entre las 13:00 y las 18:00, cuando la fotovoltaica empuja con más fuerza que nunca, el precio ronda los 36,20 euros por megavatio hora. De 19:00 a 22:00, con el gas en el mando, se dispara hasta los 217,77 euros. Seis veces más. La luz de la tarde y la luz de la noche no salen de la misma fábrica.
El gas de referencia europeo cerraba en 79,54 euros por megavatio hora, después de duplicar su precio en ochenta días. En junio costaba 40; hace un año, 33. En agosto solo un cargamento catarí logró cruzar el estrecho, cuando antes del bloqueo lo hacían tres al día. Los futuros eléctricos ya descuentan un último trimestre en 146,80 euros y un primer trimestre de 2027 en 126,70. Primavera y verano han dejado de actuar como refugio.
Tampoco el crudo ofrece alivio. El Brent se apoya en los 121,18 dólares por barril, sin una referencia clara, y la consultora dibuja tres escenarios hasta diciembre: entre 105 y 125 dólares si el oleoducto saudí reaparece a plazos y el conflicto se frena; entre 130 y 150 si Washington retoma la ofensiva sobre Irán o los daños del oleoducto resultan más graves de lo previsto; y entre 85 y 100 si las elecciones de medio mandato de noviembre en Estados Unidos cambian el tablero.
Hay un tercer contrapeso que explica por qué el gas sube pero no se desboca. Asia ha dejado de pujar: China y Pakistán compran menos y los cargamentos que antes iban a esos mercados acaban en Europa. Esa competencia desviada eleva el precio, pero evita el disparo. El problema es que el colchón también se consume, y desde Bank of America se anticipa un superávit relevante de gas licuado cuando la guerra concluya, aunque esa abundancia llegará después de este invierno, no durante él.
Un invierno sin colchón: el margen que Europa dejó estrecharse
Los amortiguadores que han absorbido los últimos años de pérdidas de suministro se están agotando. La menor demanda china, la liquidación de inventarios, la flexibilidad de la flota de metaneros y el aumento de la producción estadounidense ha permitido que cada sobresalto se traduzca en un precio más alto, pero no en un desabastecimiento. Esa es la frontera entre una factura incómoda y una crisis. Mientras aguanten, el sistema resiste; el día que salten, el problema dejará de ser el precio.
El dato incómodo es el calendario. Europa afronta este otoño con los depósitos por debajo de sus objetivos y con una previsión de cierre que ni Bruselas considera ya alcanzable. La política energética de los últimos ejercicios apostó por diversificar proveedores y por acelerar la instalación renovable. Ambas cosas han funcionado. Lo que no ha cambiado es la dependencia del gas en las horas sin sol, precisamente las que fijan el precio marginal del día completo.
Ahí aparece la contradicción que el mercado no termina de resolver. La fotovoltaica española produce a mediodía electricidad a 36 euros por megavatio hora, pero el recibo doméstico se calcula con lo que cuesta la última tecnología que entra en el sistema, y esa sigue siendo el ciclo combinado. Sin almacenamiento suficiente para trasladar el excedente solar a la noche, el país exporta electricidad barata mientras importa gas caro.
El precedente de 2022 no sirve de brújula. Aquel episodio tuvo un origen identificable y desencadenó una respuesta europea coordinada. El riesgo que dibuja el escenario actual es distinto: una acumulación de bloqueos parciales, ninguno decisivo por sí solo, que van estrechando el margen sin llegar a romperlo. Los precios suben por suma, no por impacto.
Ningún escenario de la tabla es cómodo. Si el invierno es suave, los depósitos aguantan y Ormuz no reabre, el gas se queda entre 73 y 78 euros y la luz entre 137 y 145. El precio de septiembre se prolongaría hasta diciembre, sin picos extremos pero sin tregua. La pregunta que el sector debe responder antes de que acabe el año no es cuánto subirá la luz, sino cuánto margen queda antes de que el sistema deje de absorber sobresaltos. El vencimiento de la cláusula catarí a principios de noviembre será la primera respuesta.
Nada de esto es irreversible. Un otoño ventoso, una reapertura real del estrecho y una inyección sostenida en los depósitos devolverían la luz al entorno de los 101 a 112 euros por megavatio hora. La diferencia entre ese escenario y el de 189 euros no la decidirá la meteorología. La decidirá el calendario de Ormuz.
El precio de la luz hoy sube un 12,4% y deja el mercado mayorista en 156,02 €/MWh, una de las diez cotizaciones más altas de todo 2026.
El pool marca 156,02 €/MWh y entra en el top ten de los días más caros de 2026
Los datos de el operador del mercado OMIE confirmaron desde primera hora una media diaria muy por encima de la de los últimos meses. La referencia se coloca un 19% por encima de la media registrada en agosto y firma el enésimo máximo del ejercicio, justo después de un julio y un agosto en los que el recibo medio mensual ya había superado los 77 euros. La subida de hoy prolonga, de este modo, las alzas consecutivas registradas en los dos meses anteriores.
La subasta diaria de OMIE, que fija el precio para cada una de las 24 horas del día siguiente, dibuja una curva que penaliza especialmente al consumidor indexado. Las horas centrales, impulsadas por la producción solar, mantienen precios más contenidos, pero el pico de la tarde y de la noche concentra los valores más altos y dispara la factura de quien no puede desplazar su consumo.
El golpe más duro llega de noche. Con el sol fuera del mix, la demanda se cubre con ciclos combinados de gas, y los precios horarios escalan hasta los 280 €/MWh, muy por encima de la media diaria. La fotovoltaica, que durante el día hunde el pool, deja de marcar precio y cede el protagonismo a la tecnología más cara del sistema.
Detrás del precio de la luz conviven varios factores que se retroalimentan. La reactivación de las tensiones en Oriente Medio ha vuelto a encarecer el gas natural, que ronda los 80 euros por megavatio hora, mientras el Brent se asoma a los 100 dólares por barril. A esa presión internacional se suma una sequía de viento que obliga a quemar más gas del habitual. El encarecimiento del combustible se traslada en cadena a la electricidad porque el gas marca el precio marginal en la mayoría de las horas.
La subida no es un pico aislado: es la factura de un septiembre con poco viento, gas caro y una geopolítica que no da tregua.
El analista energético independiente Roberto Cavero lo describía sin rodeos en COPE: la situación geopolítica no mejora y los futuros apuntan a precios iguales o superiores hasta final de año. Ese horizonte dibuja un otoño complicado para los mercados energéticos europeos y, por extensión, para la factura doméstica.
La red tampoco ayuda. La saturación de la infraestructura eléctrica en determinados nudos limita la capacidad de evacuar toda la producción renovable disponible y obliga a recurrir con más frecuencia a las centrales de respaldo. Las temperaturas todavía altas de este septiembre mantienen, además, los picos de consumo en un momento en el que el suministro verde flojea.
El impacto sobre el bolsillo depende del contrato suscrito. Los hogares acogidos al PVPC absorben el encarecimiento de forma inmediata en las horas punta, mientras que los clientes del mercado libre con precio fijo quedan protegidos a corto plazo. Eso sí, esa protección se agota en cuanto toca renovar condiciones si la crisis se alarga.
Gas a 80 euros y Brent cerca de 100 dólares: el contexto que empuja la factura
Tanto el gas como el crudo son hoy el principal argumento alcista del pool. El mercado mayorista español funciona con un sistema marginalista en el que la tecnología más cara fija el precio de toda la electricidad casada, de modo que cualquier encarecimiento del combustible fósil se traslada con rapidez al conjunto de la subasta.
Con menos renovables en el sistema, ese mecanismo se activa casi a diario. La escasa generación eólica de este septiembre y unas temperaturas todavía altas han elevado los picos de demanda justo cuando el suministro verde flojea. El mercado interpreta que, sin viento, la única forma de cubrir la demanda es quemar más gas, y ese gas cotiza cada vez más caro. La ecuación no tiene atajo: o entra más renovable y almacenamiento, o el sistema seguirá pagando la prima del respaldo fósil en las horas críticas.
A ello se añade el factor fiscal. La retirada de las rebajas del IVA y del Impuesto sobre la Electricidad sigue vigente, porque no se han cumplido las condiciones de descenso del IPC energético que exigía su prórroga. Sin ese alivio, cada euro de subida en el pool se nota más en el recibo final de lo que se notaba en plena crisis de 2022.
El resultado aprieta la inflación y el poder adquisitivo de las familias, un efecto que se refuerza cuando otros precios energéticos también están en máximos, como ocurre con la bombona de butano. Para amortiguar el golpe, los expertos recomiendan concentrar el consumo en las horas centrales del día, cuando la fotovoltaica empuja el precio a la baja, y comparar contratos con el comparador de ofertas de la CNMC. Los colectivos en situación de vulnerabilidad mantienen, además, el escudo del Bono Social, con descuentos del 42,5% y del 57,5% durante 2026 y la prohibición legal de cortar el suministro a los hogares más frágiles.
El riesgo real: un otoño sin viento y con la geopolítica en contra
La jornada de hoy no es un accidente estadístico. Responde a un patrón que el sistema eléctrico español arrastra desde hace meses y que, lejos de corregirse, tiende a repetirse cada vez que coinciden tres condiciones: poco viento, gas caro y una demanda que no cede. Con ese cóctel, el precio de la luz deja de ser un dato volátil y se convierte en una variable estructural del gasto familiar. La coincidencia de viento escaso, gas caro y demanda firme no depende de una sola variable, y por eso ninguna medida aislada basta para revertirla.
Un mix más verde no basta: mientras el gas fije el precio de las horas sin sol, el recibo seguirá atado al mercado internacional.
El componente geopolítico añade una capa de incertidumbre que ningún operador puede controlar. La reactivación de las tensiones en Oriente Medio puede mover el gas y el crudo en cuestión de horas, y los futuros ya descuentan precios al alza hasta final de año. En ese escenario, el margen de maniobra del Gobierno es limitado: la fiscalidad energética volvió a su nivel ordinario y las renovables, aunque abaratan el sistema, no bastan cuando falta el viento y la red no ha resuelto sus cuellos de botella.
La comparación con otros ejercicios deja una lectura incómoda. España presume de un mix cada vez más verde, pero sigue dependiendo del gas para cubrir las horas en las que la generación renovable se apaga, algo que enlaza con la mecánica del PVPC y con la exposición del recibo a los mercados internacionales. Mientras esa brecha no se cierre con almacenamiento e interconexiones, cada septiembre con menos viento y cada repunte del TTF se traducirá en recibos más altos. La próxima subasta del mercado diario y la evolución del gas holandés darán la señal de si el pico de hoy es un episodio aislado o el adelanto de un otoño caro.