El valor de mercado conjunto de los clubes de LALIGA alcanzó en 2026 los 20.902 millones de euros, un 13% más que el año anterior, según el estudio anual LALIGA Stock Market 2026, elaborado por Intelligence 2P.
La valoración agregada de los equipos españoles aumentó en 2.475 millones de euros en los últimos doce meses, impulsada principalmente por el crecimiento del Real Madrid, el FC Barcelona y el Atlético de Madrid, aunque el informe también refleja una progresiva revalorización de los clubes situados en la zona media de la clasificación.
La mayoría de los equipos de LALIGA EA SPORTS supera ya los 300 millones de euros de valoración, mientras que los clubes que alternan su presencia entre Primera y Segunda División se aproximan a los 100 millones.
El estudio analiza el rendimiento de las entidades a partir de más de una treintena de indicadores económicos y deportivos, además de parámetros relacionados con su comunidad física y digital, la transformación tecnológica, el impacto social, la cantera, la diversificación deportiva, el mercado local y el posicionamiento de marca en redes sociales.
LA VALORACIÓN MEDIA SE DUPLICA
La mediana del valor de los clubes de LALIGA EA SPORTS, que representa el importe situado en el punto intermedio de la clasificación, se ha duplicado desde 2021, al pasar de 116,1 millones de euros a 258,3 millones en 2026.
La evolución se mantuvo estable entre 2021 y 2022, registró un incremento en 2023, descendió ligeramente en 2024 y volvió a crecer durante los dos últimos ejercicios, con un avance especialmente significativo en 2026.
En LALIGA HYPERMOTION, la mediana ha presentado una evolución más estable, desde los 30,4 millones de euros de 2021 hasta los 32,7 millones actuales. La principal caída se produjo en 2024, cuando descendió hasta los 22,3 millones, antes de recuperar valores próximos a los del comienzo del periodo analizado.
REAL MADRID Y BARCELONA
El Real Madrid encabeza nuevamente la clasificación con una valoración récord de 6.978,3 millones de euros, un 13,1% más que en 2025. El club incorpora así más de 800 millones de euros a su valor de mercado en un año.
El informe atribuye esta evolución, entre otros factores, a la explotación del renovado estadio Santiago Bernabéu y al crecimiento de su actividad comercial, que incluye las renovaciones de sus acuerdos con Adidas y Emirates.
El FC Barcelona ocupa la segunda posición, con una valoración de 6.491,2 millones de euros, tras crecer un 16,7%. La entidad azulgrana suma cerca de 930 millones de euros respecto al año anterior, apoyada en la contención del gasto y en las expectativas de ingresos asociadas al nuevo Spotify Camp Nou.
El Atlético de Madrid completa el podio con un valor de 2.508,6 millones de euros, un 19% más. Su valoración se sitúa en línea con la utilizada por Apollo Sports Capital en la operación para adquirir la mayoría accionarial del club.
Por otro lado el Real Betis asciende hasta la cuarta posición después de clasificarse para la Liga de Campeones y alcanza una valoración de 516,6 millones de euros, un 9,5% más. El club verdiblanco mejora desde los 471,9 millones registrados en 2025 y los 430,9 millones de 2023. La metodología del informe incorpora en esta edición proyecciones sobre los ingresos correspondientes a las temporadas 2025-2026 y 2026-2027.
El Sevilla FC ocupa la siguiente posición, con una valoración de 465,1 millones de euros. Pese a su situación económica y deportiva, el estudio destaca el peso de su trayectoria en las competiciones europeas y la influencia de esos resultados sobre su marca.
Por su parte, la Real Sociedad se mantiene por encima de los 450 millones de euros, aunque registra un ligero ajuste del 2,6%. El informe también señala al Celta como el club que experimenta el mayor crecimiento porcentual de la edición de 2026.
Una cadena sueca llamada Lager 157 acaba de aterrizar en el mercado europeo con una propuesta radical: vender solo 600 prendas básicas, sin temporadas, sin rebajas y con camisetas desde 3 euros, desafiando directamente el modelo de moda ultrarrápida de gigantes como Shein, Primark e incluso H&M. Su objetivo es crecer en Alemania con hasta 100 tiendas en cinco años y demostrar que la fórmula del producto limitado y los precios planos puede ser rentable.
Un catálogo de solo 600 prendas básicas y colores neutros
Frente a las decenas de miles de referencias que renuevan a diario las plataformas de moda rápida, Lager 157 apuesta por el clasicismo radical. Su surtido se reduce a camisetas, sudaderas, vaqueros, jerséis, faldas y tops en negro, blanco, azul, marrón y beige. Apenas un 30% del catálogo corresponde a artículos de temporada; el resto permanece intacto año tras año.
La compañía, fundada en 1999 en la pequeña localidad sueca de Gällstad, basa su estrategia en fabricar tiradas muy largas de los mismos diseños. Esto le permite negociar costes más bajos con los proveedores y eliminar el excedente de prendas sin vender, un problema crónico del sector.
Cómo logra precios tan bajos: producción masiva y minimalismo extremo
El argumento central de la firma es el precio: las camisetas arrancan en 3 euros, las sudaderas oscilan entre 10 y 20 euros y se pueden comprar dos vaqueros por unos 30 euros. Para sostener estas cifras, Lager 157 aplica una cirugía de costes en todos los eslabones de su operación.
En lugar de invertir en marketing, la empresa sueca confía en el boca a boca y en unas fotografías promocionales realizadas con vecinos de Gällstad. Tampoco hay almacenes separados: gran parte del stock está directamente expuesto en la sala de ventas, ahorrando metros cuadrados y personal. Cualquier elemento que no aporte funcionalidad al producto, desde la decoración hasta los maniquíes, ha sido eliminado del presupuesto.
Fabricar los mismos clásicos durante años permite tiradas enormes, menos excedente y un control de costes casi imposible para quien cambia de colección cada semana.
Este modelo contrasta con la dinámica de la moda ultrarrápida, donde se lanzan hasta 10 o 12 colecciones anuales. El propietario, Stefan Palm, define el enfoque con una frase que resume la estrategia: «Nos centramos en producir, no en diseñar».
¿Vale este modelo para el consumidor español? Los números y el veredicto
Lager 157 ya está presente en Escandinavia con un centenar de tiendas y ahora apunta a Alemania como puerta de entrada al corazón del retail europeo. En 2025 facturó aproximadamente 385 millones de euros, un 25% más que el año anterior, con márgenes antes de impuestos cercanos al 15%. Cifras que le permiten financiar su expansión sin recurrir a inversores externos.
Los analistas, sin embargo, alertan de que el segmento de la moda económica está saturado. En Alemania, la competencia se concentra en pocas calles, y el tráfico en los centros urbanos ha caído. Gerrit Heinemann, profesor de la Universidad de Ciencias Aplicadas de Niederrhein, considera la llegada de Lager 157 como una apuesta «audaz» en un mercado ya muy disputado.
Para el consumidor español, la propuesta resulta atractiva por un motivo sencillo: precios planos, sin el efecto «carrito inflado» de los algoritmos de recomendación. Sin embargo, la oferta limitada de tallas y el casi inexistente componente de moda rápida podrían alejar a quienes buscan variedad constante. La clave estará en si la firma sueca logra transmitir la confianza suficiente como para que el cliente sustituya varias prendas de usar y tirar por un fondo de armario básico y duradero.
🛒 El Veredicto de Compra
Calidad básica, no moda: El modelo de Lager 157 está pensado para quien busca prendas clásicas a precios muy bajos, no para quien persigue las tendencias semanales de Shein.
Ojo a la talla y al tacto: Al trabajar con un número reducido de referencias, la disponibilidad de tallas puede ser limitada y la calidad del tejido, comparable a la del low cost básico actual.
Ahorro real si compras lo justo: Los precios son competitivos frente a Primark, pero el verdadero ahorro llega si evitas la sobrecompra impulsiva de artículos que apenas usarás.
Arrancar la semana con una sesión de peso muerto o sentadilla y notar cómo la mente se aclara al terminar no es una ilusión: el entrenamiento de fuerza pesado activa regiones cerebrales clave y eleva el BDNF, una proteína que potencia la conexión neuronal. La evidencia señala que bastan dos sesiones semanales con cargas significativas para obtener un impulso de claridad mental que va mucho más allá del subidón endorfinico.
Por qué las cargas pesadas estimulan tu cerebro y mejoran tu foco
Mover cargas que te exigen mantener una tensión máxima no solo recluta fibras musculares: obliga a tu corteza motora a reclutar un mayor número de neuronas para coordinar la contracción. Esa activación cortical intensa parece ser el desencadenante que eleva los niveles de BDNF (factor neurotrófico derivado del cerebro), la molécula responsable de generar nuevas conexiones y de mantener la agilidad de las existentes.
Varios estudios transversales han encontrado correlaciones consistentes entre la fuerza de prensión o la potencia de piernas y las puntuaciones en test cognitivos a lo largo de la vida. A efectos prácticos, el estímulo que construye tus cuádriceps también construye tu reserva cognitiva. La clave no está en hacer muchas repeticiones con poco peso, sino en acercarte a cargas que ronden el 80-85% de tu repetición máxima — las que te permiten entre 3 y 6 repeticiones limpias —.
La pauta que funciona: fuerza pesada + finisher metabólico
Aunque la literatura apunta hacia los levantamientos compuestos con cargas altas como el motor principal, la comunidad de biohackers y los nuevos protocolos de longevidad cognitiva sugieren una fórmula más completa: combinar en la misma sesión el trabajo pesado con un bloque de series más ligeras y metabólicas. El esquema aprovecha dos rutas complementarias: el impulso neural directo de las cargas máximas y la respuesta sostenida de BDNF que se produce durante el esfuerzo prolongado próximo al fallo.
Esa estrategia encaja además con la experiencia de quienes, como el usuario de Reddit que inició el debate, intentan reconciliar los mundos de la hipertrofia, el rendimiento cerebral y el cardio sin fundir su capacidad de recuperación. La propuesta que emerge es muy ejecutable: un primer bloque con dos o tres ejercicios multiarticulares (sentadilla, peso muerto, press de banca o dominadas) en el rango de 3-6 repeticiones, seguido de un circuito corto de 8-15 repeticiones con ejercicios como thrusters, remo o zancadas. Así se unen el estímulo cortical y el estímulo metabólico sin necesidad de duplicar sesiones.
📊 La pauta en cifras
Frecuencia mínima: 2 sesiones a la semana de unos 45-60 minutos cada una.
Carga en el bloque pesado: 80-85 % de la repetición máxima, series de 3-6 repeticiones, 3-5 series por ejercicio.
Finisher metabólico: 2-3 ejercicios en circuito, 8-15 repeticiones, descanso entre 60 y 90 segundos.
A tener en cuenta: La evidencia sobre la dosis exacta de BDNF sigue afinándose; el beneficio aparece con la constancia, no con sesiones maratonianas.
El hierro mover los aficionados al cardio: la fuerza pesada es uno de los pocos hábitos que benefician a la vez al músculo y a la función cerebral.
El reto de combinar fuerza para el cerebro, hipertrofia y cardio sin descuidar la recuperación
La pregunta que flotaba en el foro de biohackers es pertinente para cualquiera que entrene con la agenda apretada del profesional ocupado: ¿cómo encajar dos sesiones de fuerza intensas, una o dos de cardio de baja intensidad (zona 2) y quizá alguna sesión de alta intensidad sin que el sistema nervioso colapse? La respuesta pasa por periodizar y alejar los estímulos.
Lo más sensato es colocar las sesiones de fuerza pesada en días separados, al menos con 48 horas de diferencia, y programar el trabajo aeróbico suave (zona 2) en los días intermedios o justo después de las sesiones de fuerza sin que compita, porque la ruta metabólica no solapa con la neural. En cambio, el trabajo de alta intensidad (VO2 máx) conviene alejarlo un día completo de las sesiones de carga máxima para no acumular fatiga central. La sincronización es más importante que el volumen total.
La evidencia, los matices y lo que puedes esperar de verdad
Conviene ser honestos: el grueso de los estudios sobre BDNF y ejercicio se ha hecho con modelos animales o con humanos en condiciones controladas de laboratorio, y los protocolos no siempre se trasladan de forma limpia a la trituradora del gimnasio comercial. Sin embargo, la correlación entre fuerza y cognición es lo bastante sólida como para que la ciencia del ejercicio la haya convertido en un pilar de la longevidad activa. No es magia neurológica, sino un mecanismo fisiológico que responde a la dosis, la intensidad y la regularidad.
El programa óptimo no existe, y quien prometa la fórmula exacta probablemente te esté vendiendo una app. Lo que sí tenemos es un consenso de mínimos: dos sesiones semanales de fuerza con cargas elevadas y un complemento metabólico corto bastan para marcar la diferencia en el día a día. A partir de ahí, cada persona puede ajustar en función de su tolerancia a la carga, su familiaridad con los levantamientos y su disponibilidad horaria.
⚡ Rutina de Optimización Diaria
Prioriza los básicos: Incluye al menos dos levantamientos compuestos en tu sesión de fuerza con el 80-85 % de tu carga máxima.
Programa con cabeza: Separa las sesiones de fuerza pesada del trabajo cardiovascular intenso al menos 24 horas para evitar fatiga central.
Añade un finisher: Cierra tu entrenamiento con un circuito de 8-15 repeticiones para estimular la vía metabólica que prolonga la liberación de BDNF.
Los ayuntamientos andaluces tienen en cartera 965 plazas de empleo público en decenas de categorías, con la estabilidad de una plaza fija como principal reclamo. Todas las vacantes, aprobadas esta misma semana en los boletines provinciales de Almería, Cádiz, Córdoba, Granada, Huelva, Jaén, Málaga y Sevilla, están ahora a la espera de su publicación en el Boletín Oficial del Estado (BOE). Ese trámite marcará la apertura del plazo de presentación de solicitudes, el momento que miles de aspirantes andaluces siguen a diario.
Por qué se lanza esta macroconvocatoria de ayuntamientos
La acumulación de vacantes responde a varios factores. Muchos consistorios arrastran desde hace años procesos de estabilización de empleo temporal derivados de la Ley 20/2021, además de las ofertas de empleo público ordinarias. El resultado es un goteo constante de plazas que esta semana ha sumado nuevas incorporaciones: los boletines provinciales recogen desde delineantes en Marbella hasta policías locales en Baza. Cuando el BOE publique todas esas convocatorias, los ayuntamientos andaluces ofrecerán un volumen global de 965 plazas de acceso libre, repartidas entre administraciones locales, diputaciones y mancomunidades.
Requisitos para presentarse a las plazas
Los aspirantes deben cumplir los requisitos generales del Real Decreto Legislativo 5/2015 del Estatuto Básico del Empleado Público. Nacionalidad española o de un Estado miembro de la UE, tener al menos 16 años y no superar la edad de jubilación forzosa, poseer la capacidad funcional necesaria y no haber sido separado del servicio de ninguna administración. La titulación exigida varía en función de la plaza:
Auxiliar administrativo/a y categorías similares: título de Graduado en Educación Secundaria Obligatoria (ESO) o equivalente.
Técnico/a de medio ambiente o delineante: Bachillerato, Formación Profesional de Grado Superior o titulación equivalente.
Arquitecto/a y puestos de alta especialización: Grado universitario o titulación de máster habilitante.
Policía local, además de la titulación general, suele exigir pruebas físicas y psicotécnicas y, en algunos casos, estatura mínima.
Es imprescindible revisar las bases específicas de cada convocatoria porque la titulación puede variar según el grupo de clasificación. Ninguna de las 965 plazas exige experiencia previa, ya que todas se convocan por el turno de acceso libre.
Así es el sistema de selección: oposición y concurso-oposición
Cada ayuntamiento decide el modelo selectivo. La mayoría recurre al sistema de oposición, con ejercicios teóricos y prácticos, o al concurso-oposición, que combina pruebas con la valoración de méritos. Los temarios no están unificados: cada entidad aprueba su propio programa, por lo que un aspirante puede encontrarse con contenidos similares pero nunca idénticos. Las pruebas suelen incluir un cuestionario tipo test sobre legislación administrativa local y, en categorías técnicas, un caso práctico o un proyecto. La fase de concurso, cuando existe, puntúa la experiencia profesional y la formación complementaria.
No hay examen conjunto: el aspirante tendrá que presentar una instancia por cada convocatoria que le interese. La descentralización, sin embargo, juega a favor de quien sabe diversificar: cuantas más plazas de perfil similar se persigan, mayor es la probabilidad de obtener una plaza fija.
Una oportunidad real pero con plazos a la carta
El reclamo es evidente: 965 plazas de empleo público local, sin requisitos de experiencia y con opciones que van desde puestos con titulaciones básicas hasta cuerpos técnicos superiores. Pero la contrapartida está en la dispersión. Cada ayuntamiento maneja su propio calendario: el día que el BOE publica una convocatoria, se abre un plazo de veinte días hábiles para presentar la solicitud, y si el aspirante no está atento al boletín provincial correspondiente, puede perder la oportunidad.
La descentralización multiplica las oportunidades, pero obliga a consultar los boletines provinciales casi a diario si no se quiere quedar fuera.
Desde el punto de vista retributivo, un auxiliar administrativo de un ayuntamiento medio de Andalucía parte de un sueldo base cercano a los 1.500 euros brutos mensuales, más complementos de destino y específicos que suelen situar la nómina entre los 1.700 y los 1.900 euros en catorce pagas. Son cifras modestas frente a la administración estatal, pero la estabilidad laboral y la proximidad geográfica convierten estas plazas en una salida muy demandada. Para los puestos técnicos, las retribuciones pueden superar los 2.500 euros mensuales, dependiendo del municipio y de los complementos aprobados.
El otro factor a vigilar es la competencia. Las oposiciones locales suelen atraer a un número de aspirantes proporcionalmente más alto que las estatales, sobre todo cuando la plaza se localiza en capitales de provincia o en la costa. Las plazas de auxiliar administrativo en localidades pequeñas ofrecen ratios más favorables, aunque pueden depender de temarios que exigen un conocimiento muy concreto de las ordenanzas municipales.
📨 Cómo presentar la solicitud
El proceso de inscripción no empieza hasta que cada convocatoria se publique en el BOE. Mientras tanto, conviene preparar la documentación y saber qué pasos seguir.
Paso 1: Localiza la convocatoria en el BOE o en el portal de transparencia del ayuntamiento convocante. La publicación en el BOE activa el plazo de solicitud.
Paso 2: Descarga el modelo oficial de solicitud (suele ser el modelo 790 o un formulario equivalente) y rellénalo con los datos personales y la plaza a la que optas.
Paso 3: Adjunta la titulación requerida y, si el proceso es de concurso-oposición, los documentos que acrediten los méritos alegados.
Paso 4: Abona la tasa por derechos de examen. El importe varía de un ayuntamiento a otro, aunque por regla general ronda los 25-50 euros para los grupos C2, C1 y A2.
Paso 5: Presenta la solicitud en la sede electrónica del ayuntamiento o, si la convocatoria lo permite, de forma presencial en el registro municipal. Guarda el justificante de presentación, ya que es la única prueba del registro de tu solicitud.
📋 Ficha de la Convocatoria
Organismo / País: Ayuntamientos, diputaciones y organismos públicos de Andalucía.
Número de plazas: 965 (sumando las recién aprobadas y las pendientes de publicación en BOE).
Sueldo estimado: Variable por categoría; desde 1.500 euros brutos/mes para auxiliares administrativos hasta más de 2.500 euros en puestos técnicos universitarios.
Fecha límite de inscripción: Pendiente de la publicación en el BOE; se espera que los plazos se abran de forma escalonada a partir del verano.
Dónde inscribirse: Sedes electrónicas de cada ayuntamiento y, con carácter previo, consulta de los boletines provinciales y del BOE.
Esta semana, el mundo cripto en español ha tenido tres protagonistas. Venezuela recibió la solidaridad del sector tras unos terremotos devastadores, Binance reforzó su cúpula directiva con un fichaje clave y Colombia estrenó presidente con un programa que incluye la tecnología blockchain. A continuación, los detalles de cada historia.
Criptoactivos como ayuda humanitaria: la respuesta al terremoto en Venezuela
Los seísmos del 24 de junio en la costa de La Guaira y otras zonas de Venezuela dejaron daños cuantiosos. En cuestión de horas, organizaciones humanitarias y plataformas del ecosistema cripto habilitaron canales para recibir donaciones en bitcoin, ether y stablecoins como USDC. Es una práctica que ha ido ganando peso: en catástrofes anteriores, la rapidez y el bajo coste de las transferencias con criptomonedas permitieron enviar fondos sin las trabas del sistema bancario tradicional.
Algunas entidades venezolanas y campañas comunitarias en redes sociales difundieron direcciones de monedero. Según datos preliminares recogidos en X (antes Twitter), el volumen de aportaciones superó los 500.000 dólares en las primeras 48 horas, una cifra modesta en comparación con la ayuda estatal, pero significativa para un país donde la inflación y los controles de capital complican las transferencias.
Daniel Acosta, nuevo vicepresidente de Binance para América Latina
Binance anunció el 25 de junio el nombramiento de Daniel Acosta como vicepresidente regional. Acosta, con más de quince años de experiencia en finanzas digitales en la región, asume el reto de acelerar la adopción de criptomonedas y la inclusión financiera en un mercado que el exchange considera clave por su crecimiento.
América Latina concentra ya un porcentaje elevado de usuarios de criptoactivos. Países como Venezuela, Argentina y Brasil lideran los rankings globales. La llegada de un directivo con perfil local busca adaptar los productos al contexto regulatorio y cultural de cada país, en un momento en que las normativas sobre criptoactivos están evolucionando rápido.
La ayuda en criptomonedas se ha convertido en una herramienta casi inevitable en crisis humanitarias: rápida, sin intermediarios y con trazabilidad pública.
Colombia: un presidente electo con blockchain en el programa de gobierno
En Colombia, la segunda vuelta de las elecciones presidenciales dio la victoria a Abelardo de la Espriella frente a Iván Cepeda. De la Espriella, quien tomará posesión en agosto de 2026, incluyó entre sus promesas electorales la incorporación de la tecnología blockchain (cadena de bloques) en los procesos de contratación pública. El objetivo declarado es mejorar la transparencia y reducir la corrupción en la adjudicación de obras y servicios.
No es la primera vez que un político latinoamericano promete blockchain como solución de gobernanza. Sin embargo, expertos señalan que el éxito depende de la voluntad para cambiar procesos administrativos y no solo de implantar una herramienta tecnológica. La experiencia en países como Estonia u otros proyectos piloto en la región muestra que la tecnología no sustituye la supervisión institucional.
La semana deja así tres imágenes de cómo el universo cripto se entrelaza con la sociedad: solidaridad inmediata, expansión corporativa y promesas políticas. Habrá que ver cómo evolucionan estas historias en los próximos meses.
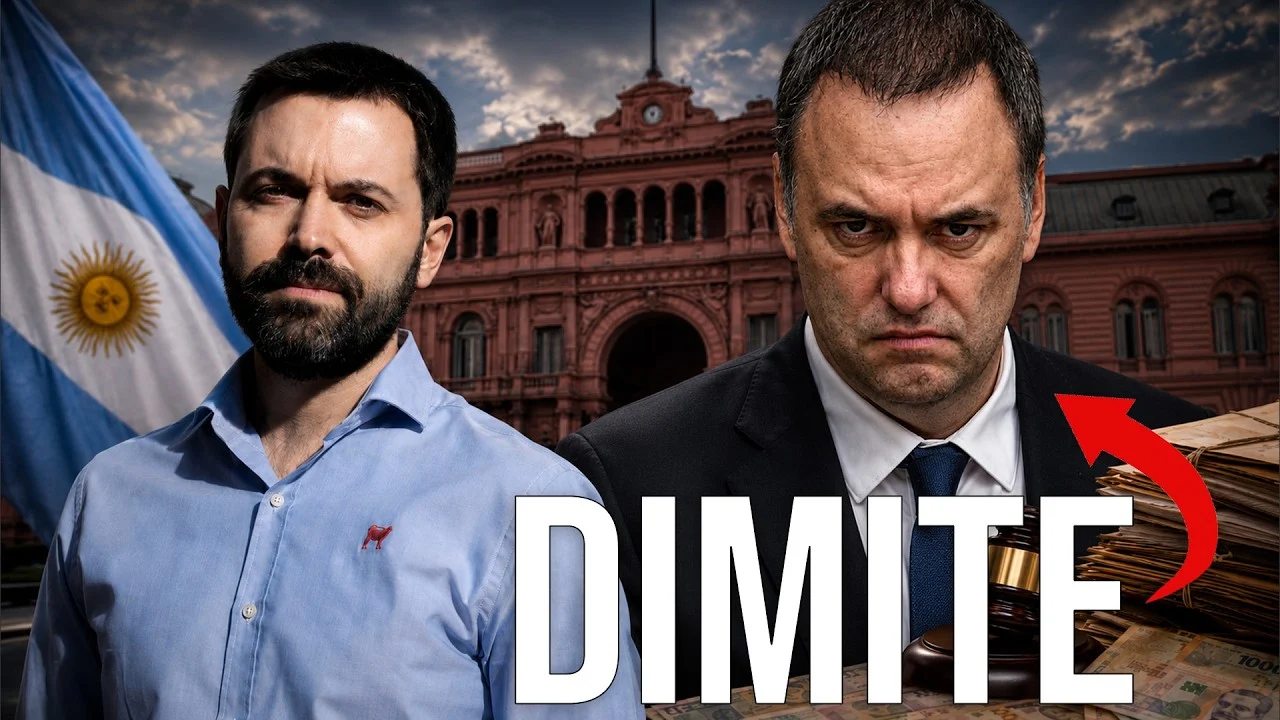
La renuncia irrevocable de Manuel Adorni el 29 de junio de 2026 ha sacudido los cimientos del Ejecutivo liderado por Javier Milei. Acusado de enriquecimiento ilícito, el jefe de gabinete —un cargo equiparable al de un primer ministro en el esquema institucional argentino— deja el puesto tras meses de resistencia frente a la presión judicial y mediática. El caso resuena con fuerza en España, donde el enriquecimiento ilícito también está en el debate público tras los últimos escándalos que salpican al PSOE.
En su canal de YouTube, Juan Ramón Rallo desmenuza las claves legales y políticas del caso. El economista sostiene que, aunque el entorno de Milei también puede albergar sombras de corrupción porque “el poder político es corrupto por naturaleza”, lo ocurrido con Adorni difiere sustancialmente de los escándalos que persiguen al gobierno español.
La figura del jefe de gabinete y el terremoto político de su dimisión
Rallo recuerda que la posición de Adorni iba mucho más allá de un simple portavoz. Como jefe de gabinete desde hace tres años, su salida equivale a la caída de un primer ministro en un sistema parlamentario. La imputación no es menor: la justicia argentina le atribuye un incremento patrimonial de casi medio millón de dólares durante su etapa en el Gobierno, un desfase que no logra explicar con los sueldos públicos percibidos.
La investigación no ha detectado, al menos por ahora, contratos irregulares ni adjudicaciones amañadas. El origen de la causa es la incapacidad de Adorni para justificar de dónde salieron esos fondos. Aquí es donde, según el divulgador, la tipificación argentina del delito se aparta de la española de una forma decisiva.
Argentina y España: dos delitos con distinta carga de la prueba
En España, el artículo 438 bis del Código Penal sanciona a la autoridad o funcionario público que, durante su mandato o en los cinco años posteriores, se niegue abiertamente a justificar un incremento patrimonial superior a 250.000 euros. O lo que es lo mismo, se castiga la obstrucción deliberada a la investigación, no la mera falta de explicación. En cambio, Rallo explica que el modelo argentino, inspirado en la Convención de Naciones Unidas contra la Corrupción, castiga a quien “no sea capaz” de justificar un aumento sustancial de su fortuna, forzando una especie de carga de la prueba invertida: si los números no cuadran, se presume la ilicitud.
“En Argentina, hasta cierto punto, la carga de la prueba se invierte: no hemos conseguido demostrar que hayas hecho algo malo, pero como no encajan las cifras de tu enriquecimiento, te corresponde a ti demostrar que es lícito y, si no lo consigues, presuponemos que eres culpable”, resume el economista. Esa diferencia es la que ahora coloca a Adorni en una posición especialmente delicada.
“En Argentina, al no poder justificar un incremento patrimonial, la carga de la prueba se invierte y se presume la culpabilidad, a diferencia de lo que ocurre en España.”
— Juan Ramón Rallo
La hipótesis fiscal: ¿defraudó al fisco antes de entrar al Gobierno?
Rallo introduce una alternativa que, sin exculpar penalmente a Adorni, cambia por completo la lectura moral del caso. Antes de asumir cargos públicos el jefe de gabinete trabajó en el sector privado y, como muchos argentinos, podría haber mantenido patrimonio no declarado para eludir al fisco. Si ese dinero oculto —quizá dólares bajo el colchón— se movilizó durante los últimos tres años mediante un préstamo simulado (entregar el efectivo a un tercero para que le otorgara un crédito formal con el que justificar la compra de una vivienda o una reforma), la acusación de enriquecimiento ilícito describiría un fraude fiscal anterior a su llegada al Gobierno y no un saqueo de las arcas públicas. El propio analista revela que Adorni ejecutó este tipo de operación crediticia durante su etapa en el Ejecutivo, añadiendo más capas de contradicción a su defensa.
“No es lo mismo proteger lo tuyo que quedarte con lo de los demás”, subraya el creador, apelando a la ética liberalizaría que Milei defiende. Aunque el Código Penal argentino castigue ambas conductas, desde una perspectiva moral existe un abismo entre esconder ingresos para que el Estado no te confisque y desviar fondos públicos.
Rallo incluso traza un paralelismo inquietante: las famosas joyas de Sonsoles Espinosa, esposa del expresidente Zapatero, que por sí solas constituirían un enriquecimiento ilícito que duplica el de Adorni. Sin embargo, lo grave en aquel caso no es tanto la falta de declaración fiscal como la sospecha sobre cómo y a cambio de qué se obtuvieron esos bienes. La distinción entre defraudar para proteger lo propio y aprovechar el poder para enriquecerse se vuelve, otra vez, central. Mientras en España los casos de corrupción se centran en contratos amañados y mordidas, la justicia argentina persigue un delito que puede castigar incluso el mero intento de preservar los ahorros del fisco.
Mentiras, contradicciones y la erosión irreversible de la confianza
Más allá del debate jurídico, Rallo insiste en que la defensa pública de Adorni fue errática y plagada de contradicciones. Al no querer reconocer un posible fraude fiscal previo, el ex portavoz articuló una batería de excusas que se fueron desmoronando a medida que la investigación avanzaba. Esa incapacidad para ofrecer una versión creíble minó la confianza de la ciudadanía y convirtió su permanencia en el cargo en algo insostenible. El desgaste que esta crisis ha provocado en la imagen de un Gobierno que hizo de la transparencia su bandera ha sido demoledor.
El escándalo, además, estaba monopolizando la actualidad política y mediática, sepultando las noticias positivas que el Gobierno argentino empezaba a cosechar en materia económica. La dimisión se convirtió en un paso obligado para que el Ejecutivo recuperase el control de la narrativa.
Más allá del caso: liberar la agenda y retomar el rumbo liberal
Con la salida de Adorni, el equipo de Milei puede ahora apartar el foco del pasado y centrarse en ampliar lo que Rallo denomina “las esferas de libertad y prosperidad” para los argentinos. No obstante, el economista advierte que cualquier poder político —incluso el que se declara libertario— está expuesto a la corrupción, y que el caso de Adorni, sea cual sea su desenlace judicial, revela los riesgos de un sistema que presume la culpabilidad a partir de un desajuste contable.
¿Acabará la justicia probando que Adorni metió la mano en la caja pública o que simplemente intentó preservar su patrimonio privado de una fiscalidad agobiante? La respuesta condicionará no solo su futuro penal sino también la credibilidad de un Ejecutivo que prometió regenerar la política. Una duda que, por ahora, mantiene en vilo a los mercados y a los votantes que depositaron su confianza en la motosierra.
Puedes ver el análisis completo de Juan Ramón Rallo en el vídeo a continuación:
Burger King España sopesa su salida a bolsa como vía de escape a la oferta a la baja del fondo soberano de Abu Dabi. El dueño de la cadena, el private equity británico Cinven, ha rechazado por insuficiente la propuesta no vinculante de Mubadala de 2.100 millones de euros y ha encargado a Morgan Stanley explorar una colocación en el parqué español, según confirman fuentes del sector. La operación, que valoraría Restaurant Brands Europe (RBE) muy por encima del precio ofrecido por el emirato, reactiva el mercado de salidas a bolsa en plena sequía para el capital riesgo.
La oferta que no colma las expectativas
Cinven adquirió el 69 % de RBE hace cinco años por 1.200 millones de euros. Desde entonces, las ventas y el beneficio operativo de la compañía se han duplicado —hoy factura cerca de 2.000 millones con un beneficio operativo de 300 millones— y los accionistas ya se han repartido casi 300 millones en dividendos. Cuando el fondo británico puso la cadena en venta, su presidente, Jorge Quemada, aspiraba a una valoración de 3.000 millones de euros, un múltiplo de diez veces el ebitda que el mercado llegó a pagar en el sector de la restauración en ciclos pasados.
La realidad ha pinchado esas expectativas. El fondo soberano de Abu Dabi, a través de Mubadala, ha presentado una oferta de 2.100 millones, lo que equivale a apenas siete veces el beneficio operativo. Una cifra que en las oficinas de Madrid y Londres de Cinven se interpreta como un precio “a derribo”, aprovechando la debilidad coyuntural que atraviesa la industria del private equity. Con la vida del fondo Cinven VII expirando en 2029, Quemada quiere desinvertir antes de que se estreche aún más la ventana de liquidez.
La alternativa bursátil gana fuerza
Ante la negativa a ceder al low cost de Mubadala, el consejo de Cinven ha puesto sobre la mesa dos caminos adicionales. El primero —y el que más peso está tomando— es sacar a bolsa RBE, siguiendo el manual que ya utilizó con la hotelera mallorquina HBX, antigua Hotelbeds, que debutó en el parqué a comienzos de 2025. La segunda opción, más controvertida, es traspasar la participación a un vehículo de continuación: el propio Cinven se vendería la compañía a un fondo paralelo con nuevos limited partners, un mecanismo que la SEC estadounidense ya ha puesto bajo lupa por considerar que puede enmascarar minusvalías latentes.
La OPV, en contraste, ofrece una valoración potencialmente más próxima a los 3.000 millones si el mercado acoge con apetito la historia de crecimiento de Burger King en la península ibérica. La cadena opera más de 900 restaurantes en España y Portugal, ha acelerado la compra de locales a franquiciados y mantiene un plan de expansión hacia ciudades de menor tamaño. Con un ebitda de 300 millones y un múltiplo de diez veces, la cifra de tres dígitos vuelve a aparecer sobre la mesa, aunque los analistas advierten que el deterioro de las valoraciones del sector —el índice S&P Listed Private Equity cae un 20 % en lo que va de año— podría exigir un descuento.
Mubadala no es el único pretendiente que se ha acercado, pero sí el único que ha formalizado una oferta firme. El fondo emiratí, con más de 300.000 millones bajo gestión, ha mostrado apetito por activos del sector de restauración en Europa, pero su propuesta se ha topado con la resistencia de un vendedor que aún confía en que la ventana de salida a bolsa —aunque estrecha— sigue abierta para compañías con marcas reconocibles y cuentas saneadas.
La oferta de Mubadala apenas alcanza siete veces el beneficio operativo, una valoración que Cinven considera de derribo para un negocio que duplica sus ventas en un lustro.
Los números que sustentan la operación
Las cuentas de RBE explican por qué Cinven no cede a la primera oferta. La siguiente tabla compara los hitos financieros desde la compra hasta las expectativas actuales:
Magnitud
En la compra (2021)
En la actualidad (2026)
Variación
Valor del 69 % de RBE
1.200 millones
Oferta: 2.100 millones / Expectativa: 3.000 millones
+75 % / +150 %
Facturación
≈1.000 millones
≈2.000 millones
+100 %
Beneficio operativo
≈150 millones
300 millones
+100 %
Dividendos repartidos
—
≈300 millones acumulados
Nuevo
Los datos, recabados de fuentes del mercado, reflejan una mejora operativa difícil de ignorar. La política de reinversión en locales propios y la capilaridad geográfica han permitido a RBE consolidar un liderazgo que, en condiciones normales de mercado, justificaría un múltiplo superior al ofrecido por Mubadala.
El virus del capital riesgo: salidas atascadas y valoraciones en caída
El fondo británico no lidia solo con una oferta baja; se enfrenta a una enfermedad sistémica que afecta a todo el private equity. Según distintos informes, más de 5 billones de dólares están atrapados en carteras que no encuentran comprador. El índice S&P Listed Private Equity se ha desplomado un 20 % este año, mientras las bolsas generales alcanzan máximos. Firmas como KKR han caído un 30 %, Blackstone ha perdido un 27 % y Apollo, dueña del Atlético de Madrid, un 20 %. El llamado “dumb money” que infló las valoraciones durante la década de tipos cero se ha evaporado, y los fondos de continuación —que Cinven también contempla— han disparado las alertas del regulador estadounidense.
En este escenario, la opción de una OPV cobra un doble valor: permite a Cinven recuperar la inversión con un múltiplo digno y, al mismo tiempo, evita los mecanismos opacos que están erosionando la confianza en la industria. La experiencia de HBX demuestra que, pese a la escasez de liquidez, existen ventanas para colocar activos de calidad. Eso sí, la salida a bolsa no es una bala de plata: la receptividad del inversor institucional dependerá de que RBE demuestre que su crecimiento no es cíclico y que puede mantener márgenes en un entorno de costes al alza.
Quemada tiene margen hasta 2029 para ejecutar la desinversión, pero cada año que pasa incrementa la presión sobre la valoración. Si la OPV cristaliza, Burger King España se convertiría en una de las escasas colocaciones del sector de restauración en el mercado español, un catalizador que podría reactivar las salidas a bolsa de otras cadenas participadas por capital riesgo. Por ahora, el reloj corre y la pelota está en el tejado de Morgan Stanley.
📊 Las Claves para el Inversor
Qué vigilar: La posible publicación de un folleto de OPV o la comunicación a la CNMV de un vehículo de continuación en los próximos meses. Cualquier movimiento señalará la estrategia definitiva de Cinven.
Reacción del valor: RBE no cotiza, pero el precedente de HBX sugiere que una valoración de entre 8 y 10 veces ebitda puede encontrar demanda, siempre que el mercado no penalice el momento cíclico del sector.
Precedente sectorial: La caída del 20 % en el índice de private equity cotizado y las pérdidas de grandes fondos como KKR o Blackstone recuerdan que las salidas a bolsa en 2026 se enfrentan a un escrutinio mayor. La clave estará en que RBE ofrezca un descuento atractivo frente a sus competidores directos.
Indra someterá mañana a la junta general de accionistas la ratificación de Recasens como nuevo consejero delegado. Lo hará con una política de retribuciones ya ajustada a la baja: su sueldo fijo se reduce un 23 % respecto al de su predecesor, José Vicente de los Mozos, y las aportaciones al plan de pensiones sufren un recorte del 75 %.
La nueva estructura retributiva del CEO
La parte fija de la retribución de Recasens asciende a 816.500 euros anuales, frente a los 1.056.000 euros que cobraba De los Mozos. Aunque el salario base directo mejora un 7,6 % —de 660.000 a 710.000 euros—, la multinacional ha limitado la contribución al plan de pensiones al 15 % del salario base, unos 106.500 euros al año. Con De los Mozos, esa misma contribución alcanzaba el 60 % (casi 400.000 euros).
Fuentes de la compañía admiten que varios inversores institucionales ya habían cuestionado la cuantía del plan de pensiones del anterior primer ejecutivo. Esa presión se ha traducido en unas condiciones mucho más contenidas para el nuevo CEO.
El esquema de retribución variable se mantiene idéntico: hasta un 200 % del salario base si se alcanzan todos los objetivos, con un 30 % de ese bonus pagado en acciones. Sin embargo, la comisión de Nombramientos, Retribuciones y Gobierno Corporativo —asesorada por Georgeson, EY Abogados y Willis Towers Watson (WTW)— ha eliminado la posibilidad de que el consejo module discrecionalmente el bonus un 10 % al alza o a la baja.
Además, Recasens podrá optar a un incentivo trianual vinculado al plan estratégico que se presentará este otoño. El esquema 2026-2030 le daría derecho a casi 93.000 acciones, que a los precios actuales rondarían los cinco millones de euros si se cumplen las metas, aunque esa cifra podría dispararse si la capitalización bursátil crece a lo largo del período.
Recorte del 26 % en la indemnización por despido
Uno de los cambios más significativos afecta a la indemnización por cese. Si Indra prescinde de Recasens, este percibirá una compensación un 26,2 % inferior a la que obtuvo De los Mozos. La indemnización y la compensación por no competencia se han vinculado al doble del salario fijo más el bonus anual, mientras que antes se calculaba sobre 1,75 veces la remuneración total objetivo anualizada, un parámetro más generoso. La misma lógica se aplica a la penalización por incumplir el preaviso de tres meses: ahora está ligada exclusivamente a la parte fija, no al total.
El recorte cobra especial significado a la vista del historial reciente de la empresa. Indra ha tenido cuatro presidentes y cuatro consejeros delegados en el último lustro. Las indemnizaciones pagadas a directivos que abandonaron la compañía son cuantiosas: Ignacio Mataix se llevó 4,6 millones de euros; Cristina Ruiz, 3,6 millones; y este mismo año, Luis Abril ha recibido 2,7 millones. Los rumores de que Recasens había exigido algún blindaje al fichar por Indra desde Renault quedan así desactivados.
La reducción de la indemnización por cese es un mensaje a los accionistas: la empresa controlada por el Estado quiere evitar otra despedida millonaria.
Gobierno corporativo y presión de los inversores
La comisión de Nombramientos, con cuatro consejeros independientes y dos dominicales en representación de la SEPI (28 % del capital), ha buscado alinear la política retributiva con las demandas de los fondos que criticaban los excesos del pasado. De hecho, varias gestoras habían expresado su malestar por la generosidad de los planes de pensiones de la anterior cúpula.
La contención salarial llega además en un momento de elevada rotura de mandatos. El control de facto del Gobierno a través de la SEPI expone a la cúpula a cambios si se produce un vuelco electoral, como señalan todas las encuestas. PP y Vox, que podrían gobernar en coalición a partir de 2027, ya han censurado la gobernanza de Indra. Cualquier relevo político podría acelerar una nueva sustitución en la dirección, lo que explica la rebaja de las cláusulas de salida.
En ese escenario, el diseño retributivo aprobado por el consejo supone un paso hacia un mayor control: la retribución total prevista para Recasens, incluso alcanzando todos los objetivos, se sitúa en 2,94 millones de euros, un 3 % menos que lo percibido por De los Mozos en 2025 y muy lejos de los casi cinco millones que se habían llegado a apalabrar si este hubiera renovado.
El mercado lee la señal con atención. La compañía controlada por el Estado no solo recorta el sueldo fijo y la pensión, sino que elimina la discrecionalidad del bonus y rebaja la factura de un posible cese anticipado. Un mensaje de austeridad pensado para la junta que arranca mañana mismo.
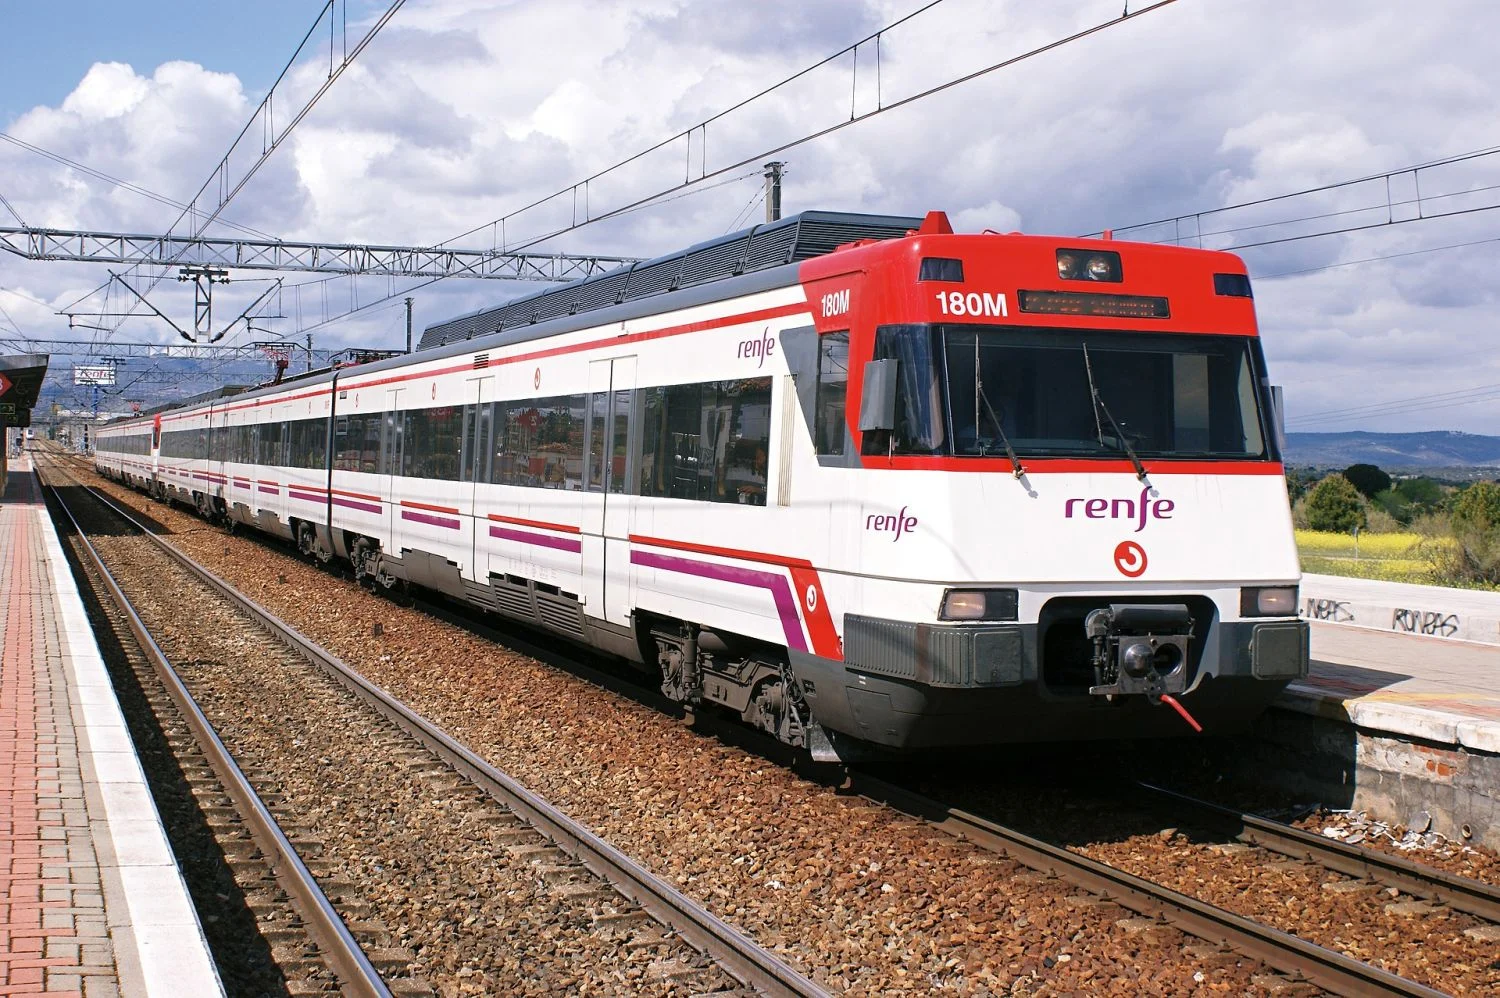
¿Qué ha pasado? La huelga del Sindicato Ferroviario ha cancelado 320 trenes de Renfe este lunes 29 de junio, con servicios mínimos del 73% en AVE.
¿Quién está detrás? El Sindicato Ferroviario convoca paros por la entrada de capital privado en Renfe Mercancías y el cierre del taller de Miranda de Ebro. El sindicato de maquinistas Semaf no secunda la huelga.
¿Qué impacto tiene? Más de 33.000 viajeros de larga distancia podrían verse afectados, aunque Renfe permite cambiar o cancelar billetes sin coste. Los paros se repiten el 15 de julio si no hay acuerdo.
Renfe ha cancelado 320 trenes este lunes 29 de junio por la huelga de 24 horas convocada por el Sindicato Ferroviario (SF), que ha arrancado con un seguimiento muy bajo —del 1,59% en el turno de mañana, según datos de la operadora— pero con un impacto real en la oferta de servicios fuera de los mínimos blindados por el Ministerio de Transportes. Los servicios en alta velocidad operan con el 73% de los trenes garantizados, mientras que Cercanías mantiene el 75% en hora punta y solo el 50% durante el resto de la jornada.
La compañía ha informado de “normalidad” en los servicios AVE, Avlo, Alvia Euromed e Intercity, aunque la realidad es que más de 300 trenes de media y larga distancia quedan sin la protección de los servicios mínimos. Los trenes cancelados pueden consultarse en los canales oficiales de Renfe, y los billetes afectados pueden cambiarse sin coste o cancelarse con reintegro total a través de la app y la web.
Qué trenes se cancelan y cómo afecta al viajero
De acuerdo con los servicios mínimos fijados por el Ministerio de Transportes, Renfe protege 262 trenes de Alta Velocidad (el 73% de los programados), 420 circulaciones de Media Distancia (65%) y, en Cercanías, el 75% de los servicios durante las franjas punta (de 6.00 a 9.00, de 13.30 a 16.00 y de 18.30 a 20.30) y el 50% en el resto del día. En una jornada laborable normal, por la red de Cercanías transitan cerca de 3.500 trenes y se desplazan una media de 1,1 millones de viajeros.
El número de usuarios que necesitarán viajar en un horario distinto al previsto o recurrir a medios alternativos supera los 33.000 en los trenes de larga distancia, según la estimación del departamento que dirige José Antonio Santano. La operadora está recolocando a los pasajeros en el tren más próximo al horario original de su billete.
La raíz del conflicto: Mercancías y el taller de Miranda
El origen de la protesta no es salarial. Sindicato Ferroviario acusa a la empresa de un “abandono premeditado” de Renfe Mercancías y se opone frontalmente a la creación de una sociedad mixta con la privada Medway (grupo MSC). El proceso, que debía haber culminado antes de que acabara 2025, acumula meses de retraso y, para el sindicato, vulnera los pactos de desconvocatoria de noviembre de 2023 y los acuerdos de marzo de 2025 que redujeron la carga de trabajo de esta filial.
A ello se suma el reciente anuncio del cierre del taller de Material Remolcado de Miranda de Ebro (Burgos) y la externalización del mantenimiento de 65 locomotoras de la serie 333.3, tareas que hasta ahora realizaba personal de Renfe Ingeniería y Mantenimiento. La central sindical considera ambos movimientos como la punta de lanza de un proceso que va “más allá” y que podría ser “el inicio del fin del ferrocarril público tal y como lo hemos conocido”.
El escaso seguimiento no invalida el malestar: la plantilla teme que la privatización de Mercancías sea el primer paso hacia un modelo ferroviario que renuncie al control público.
El pasado 15 de junio, una reunión de la Comisión de Conflictos Laborales terminó sin acuerdo. El sindicato de maquinistas Semaf, mayoritario en la empresa, no apoya la convocatoria, lo que explica el reducido seguimiento en los turnos, pero no impide que otro paro esté ya fijado para el 15 de julio si no se produce un acercamiento real.
Hoja de Ruta: Claves del Viaje
Más allá del balance inmediato de cancelaciones, la jornada deja tres vectores que conviene separar. El impacto económico sobre los pasajeros se concentra en la larga distancia: los más de 33.000 viajeros que deben recolocarse en otros trenes representan la cifra más alta en un día laborable fuera de periodos festivos. La zona cero del conflicto no es el AVE, sino el transporte de mercancías: lo que está en juego es el modelo de Renfe Mercancías y, con él, la futura liberalización del segmento. El dato más revelador es que, con un seguimiento inferior al 2%, se hayan tenido que cancelar 320 trenes; la arquitectura de los servicios mínimos es, en sí misma, un punto débil cuando el sindicato convocante no cuenta con respaldo masivo pero sí con la capacidad de perturbar la oferta.
Hemos visto este patrón en otras movilizaciones sectoriales: en noviembre de 2023, la amenaza de huelga se desactivó con compromisos que ahora los convocantes consideran incumplidos. Aquel acuerdo blindó temporalmente la paz social a cambio de promesas de empleo y planes industriales. Ahora, la pelota vuelve a estar en el tejado de la dirección de Renfe y del Ministerio, que deberán decidir si ceden en la entrada de capital privado o si mantienen el pulso a costa de nuevas jornadas de conflicto. Lo que observamos es una crispación que trasciende lo laboral y que interroga directamente el modelo de gobernanza del ferrocarril público en España.
Nextpower, el fabricante de seguidores solares antes conocido como Nextracker, ha completado once adquisiciones en solo dos años para convertirse en un integrador solar casi integral: inversores, almacenamiento, estructuras de montaje y sistemas de control. La empresa, que sigue sin fabricar módulos fotovoltaicos ni celdas de batería, responde así a una demanda de los clientes de proyectos solares a gran escala que buscan reducir plazos y riesgos con un único proveedor capaz de suministrar el resto del sistema. Según su CEO, Dan Shugar, la motivación no es convertirse en un gigante que lo fabrique todo, sino resolver los “puntos de dolor” concretos de los desarrolladores y acelerar la puesta en marcha de instalaciones renovables en los mercados donde ya es líder.
El dato de las once compras y las dos docenas de lanzamientos de producto en ese periodo habla por sí solo. En solo seis semanas, Nextpower anunció tres operaciones clave: la adquisición del fabricante español de inversores ZGR Apex, la del integrador de almacenamiento con baterías Prevalon Energy y la del especialista alemán en estructuras de montaje Zimmerman PV Steel Group. Con ellas, la compañía californiana completa la cadena eléctrica del sistema fotovoltaico, añade baterías llave en mano y refuerza su presencia industrial en Europa.
Una operación relámpago: once adquisiciones en dos años para cubrir el sistema solar
El movimiento más sonado es la incorporación de la tecnología de inversores de ZGR Apex. Hasta ahora, Nextpower solo proporcionaba los trackers —los seguidores que orientan los paneles hacia el sol— y algunos componentes eléctricos de balance de sistema. Con la compra de la firma española, añade la pieza que transforma la corriente continua en alterna y que interconecta la planta con la red. “El inversor completa el sistema de potencia en el lado solar”, explicó Shugar en la feria The smarter E Europe de Múnich, donde concedió la entrevista a pv magazine. La integración permite un diseño más eficiente y un suministro más rápido, porque el cliente ya no tiene que casar inversores de un proveedor con trackers de otro.
A renglón seguido, Prevalon Energy introduce el almacenamiento estacionario con baterías. Nextpower puede ahora ofrecer sistemas que almacenan la electricidad generada durante el día para inyectarla en horas de mayor demanda o para estabilizar la red, un factor cada vez más crítico en países con infraestructuras de transporte débiles. La tercera pata, Zimmerman, le da capacidad de fabricación local de estructuras fijas y de seguidor en Alemania, una palanca importante para acortar los plazos de entrega y cumplir con los requisitos de contenido local que exigen muchas subastas europeas.
Las cifras de I+D acompañan la estrategia: Nextpower invierte más de 100 millones de dólares anuales en desarrollo propio, mientras integra tecnologías complementarias mediante fusiones y adquisiciones. “Hemos completado once adquisiciones en los últimos dos años”, confirma Shugar, quien admite que el ritmo podría moderarse a partir de ahora para centrarse en la ejecución. Las tres últimas operaciones, pendientes de la aprobación regulatoria, se espera que cierren “en los próximos meses”.
Lo que busca Nextpower: aliviar los dolores de cabeza de los desarrolladores solares
Shugar subraya que todas las compras responden a una misma lógica: preguntar al cliente cuáles son sus dificultades y resolverlas. “Cada reunión empieza con la misma pregunta: ‘¿Contra qué estáis luchando? ¿Cómo podemos ayudar?’”. De ese diálogo han surgido, por ejemplo, sistemas de protección contra granizo, viento y nieve que reducen las primas de seguro en climas adversos, o la resurrección del seguidor de doble fila NX Gemini, aparcado hace cinco años y recuperado ahora por la demanda creciente de agrovoltaica en Europa.
La integración de almacenamiento también apunta directamente a un problema real: la congestión de la red. “En muchos lugares del mundo, los clientes tienen dificultades con el acceso a la red”, explica Shugar. “El almacenamiento puede estabilizar la tensión, reducir el parpadeo y permitir que los proyectos entren en línea más rápido”. Esta capacidad de resolver el cuello de botella de la evacuación es una ventaja competitiva que va más allá del simple precio del megavatio instalado.
El enfoque global de la empresa —con posiciones de liderazgo en más de 45 países, entre ellos España, Australia, India y Oriente Medio— le permite trasladar las innovaciones de un mercado a otro. Así, los nuevos sistemas de cimentación que comenzaron en Norteamérica se lanzaron después en Australia y acaban de llegar a Europa, mientras que el renovado NX Gemini, pensado para la agrovoltaica europea, podría exportarse si la demanda lo justifica.
La carrera por el sistema solar integrado: ¿quién domina la cadena de valor?
Nextpower no es la única compañía que busca ensanchar su oferta. Otros grandes fabricantes de inversores han dado el salto hacia los módulos o el almacenamiento, y algunos promotores de proyectos han optado por la integración vertical hacia arriba. La diferencia, según Shugar, es que Nextpower parte de una larga experiencia con el elemento estructural del parque solar —el seguidor— y va añadiendo capas en respuesta a necesidades concretas, no para ocupar toda la cadena. “Seguiremos manteniendo el foco en el tracker”, insiste, “más de la mitad de nuestros programas de desarrollo siguen centrados en mejorar su rendimiento”.
El movimiento tiene sentido en un contexto de márgenes ajustados y presión por acelerar los plazos de construcción. Un único proveedor que pueda suministrar el seguidor, el inversor, la estructura y el sistema de almacenamiento reduce los costes de coordinación, los riesgos contractuales y, según la compañía, puede recortar los tiempos de puesta en marcha. Para los inversores que financian proyectos solares, la simplificación de la cadena de suministro se traduce en menor exposición a retrasos y en un camino más predecible hacia la generación de caja.
La decisión de no fabricar módulos ni celdas no es casual. El mercado de los paneles es el segmento más commoditizado y con mayores vaivenes de precios, mientras que las baterías evolucionan rapidísimo. Nextpower prefiere mantenerse en los componentes de control y potencia, donde su capacidad de innovación en trackers —protección contra fenómenos extremos, algoritmos que incrementan la producción por vatio instalado— le da una ventaja difícil de copiar. “Lo único a lo que nos comprometemos es a tomar decisiones informadas que aporten valor a los clientes”, resume Shugar, que deja la puerta abierta a nuevas adquisiciones si las necesidades lo exigen, aunque de forma oportunista y no por métricas internas de crecimiento.
La energía solar ya no se mide solo en megavatios: la clave está en cómo integrar cada pieza para que el sistema funcione como un solo reloj desde el primer día.
📊 Impacto en la transición energética
Integración de sistemas: Nextpower cubre ya todos los componentes clave del parque solar excepto los módulos, lo que puede acortar los plazos de construcción y abaratar la financiación.
Almacenamiento como solución de red: La incorporación de baterías resuelve los problemas de evacuación en países con redes débiles, acelerando la penetración de renovables.
Inversión en I+D: Más de 100 millones de dólares anuales destinados a mejorar el rendimiento de los seguidores y a desarrollar protecciones climáticas que reducen el riesgo y el coste asegurador.
Presencia global: Las innovaciones se prueban en un mercado y se exportan a otros; actualmente la empresa opera en más de 45 países.
🌍 El Impacto Real para el Futuro
Beneficio medible: La integración de inversores, almacenamiento y estructuras puede reducir hasta un 15% el tiempo desde la firma del contrato hasta la conexión a red, adelantando la entrada de electricidad limpia.
Modelo que cambia: El enfoque tradicional de múltiples proveedores para cada componente deja paso a un integrador que asume la coordinación técnica, abarata costes y simplifica la financiación de proyectos renovables.
Para las próximas generaciones: Un despliegue solar más rápido y con menos fricciones logísticas acelera la descarbonización del sistema eléctrico, acercando el objetivo de un mix energético sin emisiones en las próximas décadas.
El doble terremoto que sacudió el norte de Venezuela el pasado miércoles ha dejado ya 1.450 víctimas mortales, según el balance oficial actualizado esta mañana por el presidente de la Asamblea Nacional, Jorge Rodríguez. La noticia me ha golpeado con crudeza: 17 de esos fallecidos son ciudadanos españoles, y otros 150 compatriotas permanecen desaparecidos bajo los escombros. Pero más allá del drama humanitario, lo que los mercados no pueden ignorar es que el seísmo ha puesto en jaque la ya maltrecha producción petrolera venezolana, con consecuencias directas para el precio del crudo Brent.
Las cifras del desastre: víctimas, desaparecidos y la respuesta internacional
El Ministerio de Asuntos Exteriores español ha confirmado la muerte de 17 ciudadanos españoles y mantiene activos 150 casos de desaparecidos, mientras que 12 personas han sido localizadas con vida entre los escombros y concentran ahora todos los esfuerzos de los equipos de rescate. Un avión de Iberia, coordinado por Protección Civil, ha repatriado esta misma tarde a 29 españoles evacuados de la zona afectada.
Estos son los datos que, a mi juicio, mejor reflejan la magnitud del desastre:
1.450 fallecidos, según el presidente de la Asamblea Nacional, Jorge Rodríguez, en su comparecencia televisada.
17 ciudadanos españoles muertos y 150 desaparecidos, de acuerdo con la última comunicación del departamento que dirige José Manuel Albares.
Más de 2.000 recatistas de 27 países trabajan sin descanso en el norte del país, donde la infraestructura básica ha quedado seriamente dañada.
El gobierno venezolano no ha actualizado aún el número de heridos ni de desplazados, aunque el balance sigue siendo provisional.
“En el parte del día de hoy, debemos reportar que la cifra de fallecidos llega a 1.450 personas, mujeres y hombres que perdieron la vida como consecuencia de la más brutal catástrofe natural que haya sufrido nuestro país en su historia.” — Jorge Rodríguez, presidente de la Asamblea Nacional de Venezuela, 28 de junio de 2026
Las palabras de Rodríguez, pronunciadas en la televisión estatal VTV, subrayan la escala de una tragedia que la propia Protección Civil venezolana compara con el terremoto de Caracas de 1967. Sin embargo, detrás del drama humano emerge una variable que preocupa a las mesas de trading de medio mundo: la capacidad de Venezuela para mantener sus exportaciones de crudo.
La amenaza silenciosa: ¿puede Venezuela sostener sus 800.000 barriles diarios?
Conviene recordar que Venezuela es miembro fundador de la OPEP y, pese a la profunda crisis de su industria petrolera, todavía bombea alrededor de 800.000 barriles diarios. Los seísmos han golpeado directamente el estado de Falcón y el oriente del país, donde se concentran varias terminales de embarque y buena parte de la red de oleoductos.
PDVSA, la estatal petrolera, no ha emitido un comunicado oficial sobre el estado de sus instalaciones, pero fuentes del sector consultadas por esta redacción señalan que el puerto de José podría haber sufrido daños estructurales que limitarían la carga de crudo pesado con destino a Asia. Esa sola interrupción, aunque sea temporal, resta entre 200.000 y 300.000 barriles diarios al mercado global en un momento en que la OPEP+ mantiene recortes voluntarios de 2,2 millones de barriles.
Los futuros del Brent ya han reaccionado con subidas superiores al 3% en la sesión de hoy, acercándose a los 94 dólares por barril. En 2019, un terremoto de menor magnitud en el estado de Sucre ya paralizó durante dos semanas la producción en el campo de gas de Mariscal Sucre, y el impacto en los precios internacionales fue efímero pero suficiente para recordar la fragilidad logística del sector petrolero venezolano. Aquella vez, el Brent subió un 5% en diez sesiones. Hoy, el escenario es más complejo: los inventarios globales están en mínimos de cinco años y la demanda asiática, especialmente china e india, sigue absorbiendo cada barril disponible. Cualquier interrupción no menor de 300.000 barriles diarios durante más de dos semanas, según he podido contrastar con analistas de materias primas, podría disparar el Brent por encima de los 100 dólares.
🌍 El impacto en España y Europa
Un repunte sostenido del precio del petróleo se traduce, en la práctica, en un encarecimiento de los carburantes y de la electricidad en el mercado mayorista. Para el consumidor español, eso significa mayor presión sobre la cesta de la compra y sobre los recibos de luz. Además, traslada al BCE la señal de que la inflación podría repuntar en el último trimestre del año, justo cuando la entidad sopesa acelerar los recortes de tipos.
Euríbor e hipotecas: La posibilidad de que el BCE retrase la normalización monetaria mantiene el Euríbor a 12 meses en niveles elevados, lo que encarece las cuotas hipotecarias variables que revisan en verano decenas de miles de familias españolas.
Empresas del IBEX: Compañías como Repsol o Cepsa se enfrentan a un doble filo: mayores márgenes de refino por la subida del crudo, pero una caída del consumo interno venezolano que afecta a sus operaciones conjuntas con PDVSA.
Relaciones bilaterales: El despliegue de la ayuda consular y de Protección Civil, con la repatriación de 29 ciudadanos, demuestra la capacidad de respuesta española en el exterior, pero también la fragilidad de una zona donde los intereses empresariales son relevantes.
Mañana mismo está previsto que el ministro de Asuntos Exteriores, José Manuel Albares, comparezca en el Congreso para actualizar la situación de los españoles afectados y detallar los próximos pasos de la asistencia. Desde el punto de vista energético, todas las miradas se centran en la reunión de la OPEP+ del próximo jueves, en la que el factor Venezuela —por sorpresa— podría pesar más que las cuotas pactadas.
Apenas faltan seis meses para que la Unión Europea dé el carpetazo definitivo al gas natural licuado (GNL) ruso. Sin embargo, el presidente del puerto de Bilbao, Iván Jiménez, ha decidido romper la unanimidad política y pedir más tiempo. La fecha del 1 de enero de 2027, acordada por los Veintisiete tras años de negociaciones, empieza a resquebrajarse desde uno de los hubs gasistas más estratégicos del continente.
En una entrevista con el diario Financial Times, Jiménez defiende la prohibición como principio pero advierte de que un corte abrupto “no se puede hacer de un día para otro”. Su temor no es menor: que Europa acabe sustituyendo la dependencia energética de Moscú por una dependencia igual de incómoda de Washington.
La vicepresidenta tercera y ministra para la Transición Ecológica, Sara Aagesen, se mantiene firme en la fecha prevista. “Europa necesita dejar de lado totalmente el gas ruso y creemos que es posible hacerlo el uno de enero”, declaró al mismo medio. El choque entre el responsable de uno de los mayores centros de importación de gas de Europa y el Ejecutivo español tensa el debate justo cuando la medida está a punto de aplicarse.
Bilbao alza la voz: ‘No se puede cortar de un día para otro’
Jiménez es una de las pocas voces del sector que ha criticado abiertamente el calendario del veto desde que se selló en diciembre. A su juicio, la Unión Europea debería mostrarse “más firme y valorar qué es lo que más le conviene en este momento”. El contexto, sostiene, no acompaña: las importaciones de GNL ruso han repuntado en los últimos meses en toda Europa, y el gas procedente de la planta siberiana de Yamal, operada por Novatek, sigue siendo competitivo tanto en precio como en calidad.
El presidente del puerto advierte de que los importadores intentarán traer “la mayor cantidad posible” de producto ruso antes de que se active el embargo, lo que distorsiona aún más el mercado. Además, apunta a la presión que ejercerá el presidente de Estados Unidos, Donald Trump, para mantener la prohibición, ya que eso impulsaría las exportaciones estadounidenses de GNL hacia Europa. “El señor Trump insistirá en ello para tratar de mantener esta prohibición, pero creo que la Unión Europea debería mostrarse más firme”, subraya Jiménez. La calidad del gas ruso es buena y, “en cuanto a los precios, suele ser más barato que el [gas] procedente de Estados Unidos”.
Sin un reemplazo fiable del gas ruso, la UE corre el riesgo de pagar la seguridad energética con una factura geopolítica igual de alta: la dependencia extrema de Estados Unidos.
El repunte del GNL ruso en España: los datos que encienden el debate
Los números que maneja Enagás son contundentes. En mayo de 2026, el 27,8% del gas importado por España procedió de Rusia, un porcentaje un 58,5% superior al registrado en el mismo mes de 2025. Las estadísticas del puerto de Bilbao son aún más elocuentes: en 2024 los envíos rusos supusieron más de tres cuartas partes de las importaciones totales del enclave.
Tras el anuncio de la prohibición, la cuota rusa se desplomó al 48% en 2025, empujada por los esfuerzos europeos de diversificación y el crecimiento del suministro procedente de Estados Unidos. Sin embargo, entre enero y mayo de este año, la tendencia ha vuelto a invertirse: el gas ruso ha escalado al 59% del total, mientras que la cuota estadounidense ha caído al 40%. Buena parte del GNL que entra por Bilbao se reexporta posteriormente a países como Alemania, a través de la comercializadora Sefe, lo que multiplica la huella rusa en el mercado interior europeo.
El perfil logístico de Bilbao explica parte del fenómeno. En los primeros cinco meses de 2026 fue el cuarto destino europeo de los cargamentos de Yamal, solo por detrás de Zeebrugge, Montoir y Dunkerque. Además, los procedimientos aduaneros españoles facilitan la importación de GNL ruso en comparación con otros países, gracias a un sistema de códigos QR que agiliza las verificaciones. Un coladero normativo que, a ojos de los críticos del veto, invita a los importadores a seguir llenando los tanques antes de que se cierre la puerta.
La vicepresidenta Aagesen resta dramatismo al repunte y lo atribuye a “operaciones logísticas en un contexto muy volátil de precios”, calificándolo de “temporal”. No obstante, los datos ponen de manifiesto que el apetito de los importadores españoles por el gas ruso sigue intacto a seis meses de la fecha límite, y que el margen para maniobras de última hora es amplio.
Dependencia de Estados Unidos y el precio de la coherencia geopolítica
La petición de Jiménez choca de frente con la narrativa oficial comunitaria, pero enciende un debate incómodo. La UE ha pasado de recibir el 6% de su GNL de Estados Unidos en 2021 al 29% en 2025, consolidando a Washington como segundo suministrador por detrás de Noruega. Una dependencia que, en un contexto de políticas comerciales agresivas y un Trump decidido a usar la energía como palanca de presión, puede resultar tan arriesgada como la anterior dependencia rusa.
El argumento no es nuevo: ya en 2022, varios analistas advirtieron de que sustituir un proveedor monopolístico por otro con incentivos geopolíticos distintos era una solución incompleta. Pero ahora, con la fecha del corte sobre la mesa y las terminales de GNL europeas trabajando casi a pleno rendimiento, el margen de error es mínimo. Comprar más gas estadounidense puede estabilizar el suministro a corto plazo, pero encarece la factura –el GNL de EE.UU. suele negociarse con primas sobre los índices europeos– y pone en manos de la Casa Blanca una herramienta de negociación que ya ha demostrado estar dispuesta a usar.
Yo creo que España, con sus siete terminales de regasificación y una capacidad de almacenamiento envidiable, está ante una oportunidad estratégica. Pero solo si se gestiona con cabeza fría. Acelerar la prohibición sin asegurar contrapartidas de suministro alternativo nos expone a una tormenta de precios que pagarán los consumidores. La Comisión ya ha aplazado las conversaciones sobre el petróleo y la energía nuclear rusos; quizá una prórroga técnica para el GNL, aunque sea para ciertos Estados miembros, no sería una derrota sino un síntoma de realismo.
El pulso entre Bilbao y el Ministerio refleja la tensión entre la urgencia moral de cortar los lazos con Moscú y la pragmática del suministro diario. Los próximos seis meses serán decisivos: si el gas ruso sigue fluyendo al ritmo actual, el golpe del 1 de enero de 2027 será más brusco de lo que muchos cálculos oficiales anticipan. Y entonces, como bien dice Jiménez, la resiliencia de la que tanto se habla se medirá en precios al alza y en llamadas urgentes a Washington. No parece el mejor escenario para una transición energética ordenada.
El debate sobre la equidad de las pensiones llega a los autónomos. Un funcionario de la Seguridad Social, Alfonso Muñoz, ha puesto el dedo en la llaga: el sistema actual premia a quienes cotizan menos y castiga a los que más aportan. Lo explica con dos ejemplos que afectan de lleno al colectivo, que elige cada mes su base de cotización.
Dos ejemplos que muestran el desequilibrio
El primer supuesto que plantea Muñoz es el de un trabajador que se jubila a los 65 años tras cuatro décadas cotizando, prácticamente todo el periodo, por la base máxima de cotización. Actualmente, esa base está en 5.101 euros al mes. A este trabajador le correspondería, sobre el papel, una pensión de en torno a los 5.000 euros (el 100% de su base reguladora). Pero la pensión máxima que puede cobrar es de 3.359 euros.
Es decir, el jubilado percibe cada mes 1.742 euros menos de lo que habría sido su prestación si no existiera ese tope legal. El sistema le devuelve bastante menos de lo que él ha aportado durante su vida laboral.
El segundo ejemplo cambia totalmente de escenario. Se trata del mismo trabajador, también con 65 años y 40 años cotizados, pero con una base de cotización inferior a lo largo de su carrera —ya sea por periodos de desempleo, por haber trabajado a tiempo parcial o por haber tenido trabajos peor remunerados—. En este caso, el funcionario subraya que esas lagunas o bases bajas pueden compensarse con los años cotizados a bases más altas, y la pensión resultante puede acabar siendo, en proporción a lo aportado, mucho más generosa que en el primer caso.
El mensaje es claro: quien ha metido menos dinero en la hucha recibe, en términos relativos, más que quien ha metido más. Y eso tiene consecuencias directas para los autónomos.
El autónomo que cotiza año tras año por la base máxima puede encontrarse con una pensión topeada que no le devuelve ni de lejos lo que ha pagado.
Qué significa para el autónomo que elige su base de cotización
Aquí está la clave. El autónomo, mes a mes, decide cuánto quiere cotizar a la Seguridad Social. Puede elegir la base mínima —para pagar una cuota más baja ahora—, o acercarse a la base máxima pensando en una jubilación más holgada. La denuncia del funcionario de la Seguridad Social pone sobre la mesa una paradoja: cotizar mucho durante muchos años no garantiza una pensión proporcional, porque el tope máximo la recorta en seco.
Traducido a cifras: si un autónomo cotiza por el tramo más alto de rendimientos netos (por encima de 6.000 euros mensuales) y elige la base máxima de 5.101 euros, su pensión pública no superará nunca los 3.359 euros, aunque sus números cuadraran para más. La diferencia se la queda el sistema.
En cambio, un autónomo que haya cotizado durante años por bases modestas (o con vacíos en su carrera de cotización) puede ver cómo su pensión final se acerca más al 100% de su base reguladora, y en algunos casos incluso supera esa relación si se tienen en cuenta complementos o mínimos. El desequilibrio está servido.
El principio de contributividad frente a la solidaridad
Muñoz no pide eliminar la solidaridad del sistema, pero sí defiende que las prestaciones respeten más el principio de contributividad: que lo que uno recibe de pensión guarde relación con lo que uno ha pagado. A su juicio, depender en exceso de la solidaridad puede perjudicar al trabajador que más esfuerzo ha hecho, porque ve mermada su prestación sin recuperar siquiera una parte de lo cotizado.
Esta reflexión no es nueva, pero cobra fuerza con el actual sistema de cotización por ingresos reales que ya rige para los autónomos. Con el nuevo RETA, el autónomo cotiza en función de lo que gana de verdad, y cada euro aportado cuenta. Sin embargo, la pensión máxima sigue siendo la misma para todos, por lo que las bases más altas no se traducen en una pensión ilimitada.
Conviene recordar que, incluso con este desajuste, el propio experto admite que sigue siendo conveniente cotizar más años y por más cantidad, porque la pensión final será mayor que si se hubiera cotizado por el mínimo. Pero el retorno no será proporcional, y ahí está el debate.
Guía rápida del trámite: revisa tu base de cotización y tus expectativas de pensión
📅 Plazos: No hay un plazo límite; se recomienda revisar la base de cotización al menos una vez al año, durante el periodo de comunicación de rendimientos.
✅ Requisitos clave: Estar de alta como autónomo en el RETA y tener acceso a la Sede Electrónica de la Seguridad Social con certificado digital o Cl@ve.
🌐 Dónde solicitarlo: Puedes consultar tu historial de cotización y simular tu futura pensión en la sede electrónica de la Seguridad Social (sede.seg-social.gob.es) o mediante la plataforma Importass.
💰 Importe o coste: La base de cotización elegida (mínima, máxima o intermedia) determina tu cuota mensual y, a largo plazo, la cuantía de la pensión; la pensión máxima está fijada en 3.359 euros mensuales.
⚠️ Error a evitar: Cotizar por la base mínima durante toda la carrera pensando que la pensión pública bastará, sin planificar un ahorro complementario para la jubilación.
Si eres autónomo colaborador y cobras el paro, puedes solicitar la capitalización de tu prestación para pagar las cuotas del RETA tras la sentencia del Supremo de marzo de 2026.
Hasta hace poco, el SEPE denegaba el pago único a los autónomos colaboradores porque consideraba que no hacían una inversión inicial al unirse al negocio familiar. La sentencia del Tribunal Supremo (STS 258/2026, de 11 de marzo) ha cambiado por completo ese criterio.
La capitalización del paro, también conocida como pago único, te permite cobrar de una sola vez todo o parte del paro que te queda por recibir para destinarlo a tu actividad como autónomo. Habitualmente se usa para costear inversiones como equipamiento o reformas, pero la modalidad de abono de cuotas te permite que el SEPE pague directamente las cuotas al RETA durante un tiempo.
Qué es la capitalización del paro y qué ha cambiado con la sentencia del Tribunal Supremo
El pago único es una medida que convierte la prestación contributiva por desempleo en un desembolso inmediato para quien decide emprender. Hasta ahora, los autónomos colaboradores se quedaban fuera porque el SEPE interpretaba que no necesitaban una inversión, al integrarse en un negocio que ya funcionaba.
El Tribunal Supremo aclara que esa interpretación no agota lo que la ley permite. La norma dice que la capitalización puede destinarse a financiar el inicio de la actividad, y dentro de esa finalidad entra pagar las cotizaciones a la Seguridad Social. Por tanto, si te das de alta como autónomo colaborador y destinas el dinero a las cuotas, el derecho existe.
El Supremo establece que no hay causa legal para excluir a los autónomos colaboradores del pago único, siempre que se utilice para abonar las cotizaciones del RETA.
Requisitos y documentación necesaria para pedir el pago único como autónomo colaborador
Para acceder a la capitalización en la modalidad de cuotas, debes cumplir estos requisitos:
Tener reconocida una prestación contributiva por desempleo con importe pendiente de percibir.
Darte de alta en el RETA como trabajador autónomo colaborador familiar (no vale otra figura).
Destinar el importe exclusivamente al abono de tus cuotas a la Seguridad Social.
No estar incurso en alguna exclusión legal expresa (por ejemplo, haber superado el plazo para pedirlo).
La documentación que suele exigir el SEPE incluye el modelo oficial de solicitud, tu DNI o NIE, una memoria del proyecto que describa la actividad y justifique el uso de los fondos para cotizaciones, un presupuesto detallado y, si procede, la documentación de la entidad a la que te incorporas (cooperativa, sociedad laboral, etc.).
Un matiz importante: no puedes usar el dinero para comprar material o alquilar un local, solo para pagar las cuotas. Por eso, la memoria debe dejar claro que tu inversión es tu propia fuerza de trabajo y que las cotizaciones son el destino directo de los fondos.
Por qué esta sentencia abre una puerta clave para los negocios familiares
Hasta la STS 258/2026, los autónomos colaboradores estaban en desventaja frente a otros emprendedores. Si un hijo se sumaba al taller del padre, no podía contar con el pago único para aliviar el coste mensual de la cuota de autónomo, mientras que quien montaba un negocio desde cero sí podía capitalizar todo el paro. La sentencia empareja el terreno.
No es una barra libre: solo sirve para cotizaciones y, además, debes cumplir los mismos requisitos que cualquier otro solicitante (tener paro pendiente, darte de alta como autónomo colaborador y no haber agotado plazos). Pero para un negocio familiar que quiere incorporar a un miembro como autónomo, es una vía para empezar con menos presión financiera durante los primeros meses.
Con todo, conviene mirar el detalle. El pago único solo cubre las cuotas, no los demás gastos de actividad. Y la resolución del SEPE puede denegarse si la memoria está mal enfocada o si no se acredita bien la vinculación con el negocio familiar. Por eso, antes de lanzarte, asegúrate de que la documentación refleja exactamente lo que pide la nueva doctrina.
Guía rápida del trámite
📅 Plazos: La solicitud debe presentarse antes de cursar el alta como autónomo colaborador. No hay plazo único, pero la prestación debe estar vigente.
✅ Requisitos clave: Tener paro pendiente, alta en el RETA como colaborador familiar y destinar el importe exclusivamente al pago de cuotas a la Seguridad Social.
🌐 Dónde solicitarlo: En la sede electrónica del SEPE con certificado digital, DNI electrónico o sistema Cl@ve, o presencialmente en en las oficinas con cita previa.
💰 Importe o coste: El SEPE abona periódicamente las cuotas del RETA con cargo al paro capitalizado. El importe total depende de la prestación que te quede por cobrar.
⚠️ Error a evitar: Incluir en la memoria gastos que no sean cotizaciones. La modalidad autorizada solo financia las cuotas, no inversiones en equipamiento.
Guardar dinero en plataformas como Revolut, Wise, PayPal o Stripe ya no te protege de Hacienda. Si eres autónomo y tienes deudas tributarias, la Agencia Tributaria podrá embargarte el saldo que mantengas en estas cuentas en menos de 24 horas. La resolución aprobada el 17 de junio acorta los plazos de embargo hasta dejarlos en poco más de una noche.
El circuito express del embargo: órdenes antes de las 20:00 y retención a las 8 de la mañana
Hasta ahora, los embargos telemáticos se limitaban a cuentas bancarias convencionales. La nueva regulación incorpora las cuentas de pago digitales al sistema automatizado de la AEAT. Esto significa que si la Agencia Tributaria decide ejecutar una diligencia de embargo, puede enviar la orden antes de las 20:00 horas y el proveedor de servicios de pago deberá retener los fondos antes de las 08:00 horas del día siguiente. Sin margen para maniobras.
El cambio afecta de lleno a autónomos y pymes que usan fintechs para cobrar facturas, gestionar la tesorería o mantener un colchón de liquidez. El circuito es puramente administrativo: la AEAT consulta las cuentas compatibles, lanza la orden y la retención se ejecuta en tiempo récord.
Qué cuentas entran y cuáles se libran: ni todo Revolut ni todo PayPal están en el punto de mira
La resolución es precisa: solo se incluyen las cuentas de pago o cuentas a la vista con disponibilidad inmediata de fondos. Quedan fuera las cuentas de crédito y otras modalidades que no permitan sacar el dinero al instante. Por ejemplo, una cuenta PayPal Business con saldo retenido puede ser embargable, pero un monedero prepago sin vinculación bancaria podría no estarlo, dependiendo de sus condiciones.
Tampoco se incluyen las cuentas especiales que las entidades de pago utilizan por normativa para separar los fondos de los clientes del capital propio, ni determinadas cuentas vinculadas a promociones inmobiliarias. En definitiva, saber si tu saldo puede ser embargado requiere revisar el contrato y la categoría de la cuenta.
El mensaje clave: que el dinero esté en Revolut o en un banco digital no implica automáticamente que sea inalcanzable para Hacienda. Si la plataforma ofrece una cuenta de pago con IBAN español o europeo, lo más probable es que ya esté dentro del nuevo sistema.
El embargo relámpago puede vaciar tu cuenta operativa de la noche a la mañana: negociar un aplazamiento antes de que se abra la vía ejecutiva es ahora la prioridad número uno.
Análisis | La AEAT cierra la brecha de recaudación en el ecosistema fintech
Esta resolución tiene precedente en la evolución del sistema financiero. Durante años, los autónomos descubrieron que operar con fintechs les daba cierta ventaja práctica: los embargos eran más lentos y las comunicaciones menos fluidas. La AEAT ha reaccionado con una herramienta que no deja escapatoria. Eso es, en el fondo, lo que busca: que el dinero de los contribuyentes esté donde esté, se le pueda echar mano en el mismo plazo.
Para el autónomo endeudado, la novedad es grave. Si las deudas se acumulan y no se llega a un acuerdo de aplazamiento, el embargo relámpago puede vaciar la cuenta operativa de la noche a la mañana, lo que rompe el flujo de pagos y puede colapsar la actividad diaria. Negociar un calendario de pagos o solicitar un fraccionamiento antes de que se inicie la vía ejecutiva se convierte ya en una prioridad absoluta.
También es un aviso para quienes creían que bastaba con mover el dinero a una cuenta online para eludir el embargo. Ahora, la trazabilidad y la velocidad de ejecución son las mismas que en un banco tradicional. Lo prudente, si ya tienes deudas en período ejecutivo, es evitar concentrar fondos embargables en estas plataformas y regularizar la situación cuanto antes.
Guía rápida del trámite
📅 Plazos: La AEAT puede ejecutar el embargo en menos de 24 horas: orden antes de las 20:00 y retención antes de las 08:00 del día hábil siguiente.
✅ Requisitos clave: Tener una deuda tributaria firme y saldo en una cuenta de pago con disponibilidad inmediata (Revolut, Wise, PayPal, Stripe…). No hace falta comunicación previa al autónomo.
🌐 Dónde solicitarlo: No es un trámite que solicites tú. La AEAT consulta automáticamente las cuentas. Si quieres negociar, puedes hacerlo en la sede electrónica de la AEAT o en tu delegación.
💰 Importe o coste: Se embarga la cantidad necesaria para cubrir la deuda tributaria más recargos e intereses. Si el saldo es insuficiente, el procedimiento se repite.
⚠️ Error a evitar: Creer que el dinero en fintechs no se puede embargar o que Hacienda tarda semanas. La nueva resolución lo ejecuta en horas; no dejes fondos embargables si tienes deudas en fase ejecutiva.
Mañana, 30 de junio, finaliza el plazo para presentar la Renta 2025: estas son las multas de Hacienda que te pueden caer si no la has presentado
Mañana, 30 de junio de 2026, a las 23:59 horas, cierra la campaña de la Renta 2025. Si eres autónomo y todavía no has presentado tu declaración del IRPF, los recargos por retraso empiezan a correr el 1 de julio: un 1% más por cada mes completo de demora.
⚠️ ATENCIÓN: El plazo para presentar la declaración de la Renta 2025 finaliza mañana 30 de junio de 2026.
La obligación de declarar alcanza a todos los trabajadores por cuenta propia que hayan obtenido rendimientos netos del trabajo o de actividades económicas durante el ejercicio fiscal, siempre que superen los umbrales mínimos. En la práctica, la gran mayoría de los autónomos están dentro y, aunque el resultado les salga a devolver o sea cero, presentar fuera de plazo tiene consecuencias.
Cómo presentar la Renta a última hora: las vías que aún están abiertas
A estas alturas, la opción más rápida y sin necesidad de pedir cita previa es hacer la declaración a través de la Sede Electrónica de la AEAT usando el sistema Renta WEB. Solo necesitas tu certificado digital, DNI electrónico o el sistema Cl@ve. El programa recupera los datos fiscales que ya tiene Hacienda: tus facturas emitidas, los modelos 130 o 131 que hayas presentado y las retenciones practicadas.
Si prefieres que un funcionario te ayude, todavía puedes pedir cita previa (hasta el mismo 29 de junio, es decir, hoy) para ser atendido por teléfono o presencialmente en una oficina. En ese caso, el organismo recuerda que es importante llevar la documentación básica: DNI, IBAN, referencias catastrales de inmuebles, certificados de rendimientos y todos los justificantes de gastos deducibles de tu actividad.
La domiciliación bancaria del pago ya no está disponible desde el 25 de junio. Si tu declaración sale a ingresar, puedes pagar con tarjeta, por Bizum o mediante un documento de ingreso (el código de barras que genera el programa) en cualquier banco o cajero. También puedes fraccionar el pago en dos plazos, aunque con intereses.
El recargo no espera: un día de retraso y el coste ya empieza a subir, aunque nadie te avise.
Qué te puede costar no presentar a tiempo: recargos, sanciones y el ‘efecto carta’
Si presentas la declaración voluntariamente —sin que Hacienda te haya enviado un requerimiento— y el resultado sale a pagar, se aplica un recargo del 1% por cada mes completo de retraso contado desde el 1 de julio. Así, si la presentas en julio, el recargo es del 1%; en agosto, del 2%; en septiembre, del 3%… y así hasta que, pasados 12 meses, el recargo se convierte en un 15% más los intereses de demora correspondientes. Es decir, la factura del olvido crece rápido.
Pero si es Hacienda quien te reclama antes de que la presentes, la cosa se pone más seria. La sanción oscila entre el 50% y el 150% de la cuota que hayas dejado de ingresar —la cuantía exacta depende de si la Administración considera que ha habido ocultación o no—. Eso sí, si reconoces la deuda y pagas en el plazo que te den, puedes conseguir una reducción del 30% sobre la sanción impuesta.
¿Y si la declaración sale a devolver o a cero? Si no la presentas a tiempo porque se te pasó, recibirás una multa: 100 euros sin requerimiento previo y 200 euros si Hacienda te ha mandado ya la carta. Y ojo, ese descuido no solo te cuesta dinero, también puede retrasar la devolución que te corresponda.
Un error muy común es haberla presentado correctamente pero no haber pagado, por falta de saldo o un IBAN mal introducido. En ese caso, si pagas voluntariamente antes de cualquier aviso, el recargo es del 5% de lo dejado de ingresar; si llega primero la notificación de Hacienda, el sobrecoste sube al 10% o incluso al 20%.
Y recuerda: Hacienda tiene cuatro años para revisar tu declaración, así que la famosa ‘carta del miedo’ puede llegar mucho después de que termine esta campaña. Por eso conviene guardar toda la documentación al menos ese plazo.
Por qué a un autónomo no se le escapa Hacienda cuando no declara
La Agencia Tributaria cruza datos de forma masiva. Tus presentaciones trimestrales de IVA y de los pagos fraccionados del IRPF (modelos 303, 130 y 131) ya le dan una foto bastante precisa de cuánto facturas. Si has ido declarando tus ingresos cada tres meses, pero no cierras el año con la declaración anual, el sistema salta. Además, desde que la factura electrónica y Verifactu están en marcha, la trazabilidad es aún mayor. Dejar la Renta para el último día y que se te pase es un descuido que sale caro.
Visto lo visto, la mejor opción si aún no la has hecho es abrir ya mismo la sede electrónica, revisar el borrador y presentar, aunque sea sin pagar de momento. Evitar la sanción mañana ya no tiene vuelta atrás.
Guía rápida del trámite
📅 Plazos: La campaña de la Renta 2025 cierra el 30 de junio de 2026 a las 23:59. Pasada esa fecha, empiezan los recargos.
✅ Requisitos clave: Todos los autónomos que hayan obtenido rendimientos netos del trabajo o de actividades económicas por encima de los umbrales fijados por la AEAT están obligados a presentar la declaración.
🌐 Dónde solicitarlo: En la Sede Electrónica de la AEAT con certificado digital, DNI electrónico o Cl@ve. También se puede pedir cita previa para asistencia telefónica o presencial.
💰 Importe o coste: Si presentas fuera de plazo sin requerimiento, recargo del 1% mensual sobre la cuota a ingresar. Con requerimiento, sanción de entre el 50% y el 150% de la deuda. Si sale a devolver o cero, multa de 100 o 200 euros.
⚠️ Error a evitar: No presentar la declaración aunque el resultado sea negativo o cero; la sanción llega igual y es evitable.
Anunciar una ronda de inversión con un comunicado de prensa estándar es la forma más rápida de que no la vea nadie. La startup Phia, cofundada por Phoebe Gates y Sophia Kianni, ha resuelto el problema con una táctica de bajo coste y alto impacto: empapelar con su Series A la fachada de una bodega neoyorquina en Nolita. La lección es inmediata: diferenciar el anuncio de una ronda no va de presupuesto, sino de contexto.
La ronda que eligió una bodega en vez de un comunicado de prensa
Phia —una herramienta de moda sostenible que usa inteligencia artificial para buscar precios y alternativas de segunda mano— cerró una Series A de 35,5 millones de dólares (unos 33 millones de euros) que eleva el capital total levantado a 43,5 millones en dos rondas. Hasta ahí, una cifra sólida pero no excepcional en el ecosistema venture capital. Lo distinto fue dónde y cómo lo contaron.
En lugar del típico exclusiva en un medio tecnológico, el equipo alquiló el escaparate de Mott Corner, un deli y tienda de conveniencia de Kenmare Street, en Manhattan. El cartel, con estética de cartel de festival, luce un «Investor Lineup» donde aparecen Kleiner Perkins y Khosla Ventures como cabezas de cartel, seguidos de nombres como Khloé Kardashian, Mindy Kaling, Ice Spice o The Chainsmokers.
La imagen del cartel en una bodega que vende refrescos, sándwiches y cigarrillos corrió por redes sociales en cuestión de horas. El contraste entre los inversores de primer nivel y el entorno cotidiano del barrio generó exactamente la viralidad que un comunicado corporativo nunca habría conseguido.
El marketing B2B que se esconde tras el cartel callejero
Carol Spieckerman, consultora de retail, lo definió con precisión en declaraciones a Business Insider: «Esto es marketing B2B disfrazado de publicidad exterior». El público real no son los transeúntes que compran el almuerzo, sino los decisores de marcas y retailers que trabajan o se mueven por ese barrio. Phia no está vendiendo su app al consumidor con ese cartel; está diciendo a la industria «mirad quién confía en nosotros».
La jugada tiene lógica de growth hacking aplicada a relaciones públicas: un único activo físico, colocado en una ubicación con alta densidad de targets profesionales, que genera conversación orgánica, cobertura mediática y publicaciones en redes sin pasar por una agencia de PR tradicional. El coste: el alquiler de un escaparate durante unas semanas.
El impacto fue inmediato. Hadley Harris, fundador del fondo Eniac Ventures, publicó una foto en X preguntándose por qué había un anuncio de una Series A en un deli de Nolita. Exactamente la reacción que Phia buscaba: que el ecosistema hablara de ellos sin tener que enviar una nota de prensa.
📦 Caso de estudio: Phia
El reto: Anunciar una ronda de financiación sin presupuesto de comunicación y lograr que el ecosistema inversor, las marcas y los medios prestaran atención.
La jugada: Alquilar el escaparate de una bodega en un barrio con alta densidad de decisores del retail y la moda, y diseñar un cartel con inversores y celebridades tratados como un cartel de festival.
El resultado: Viralidad en redes, cobertura de Business Insider y reacción directa de fondos de venture capital del entorno.
La lección: El contexto físico inesperado puede amplificar un anuncio de ronda más que cualquier nota de prensa, siempre que esté diseñado para el público correcto.
Lo que enseña esta estrategia a cualquier startup (también en España)
La maniobra de Phia no es nueva en el marketing de guerrilla, pero sí es inédita en el mundo del venture capital. Otras startups han usado vallas, lonas en edificios o campañas en el metro para captar usuarios, pero pocas han tratado el anuncio de una ronda como un producto de comunicación en sí mismo. Y ahí está el acierto.
En el ecosistema español, donde el presupuesto de marketing de una startup seed o Series A suele ser mínimo, la lección es directa. No se trata de replicar la bodega de Mott Corner, sino de encontrar el equivalente local: el escaparate de un comercio emblemático del barrio de las fintech en Madrid, una lona en el Mercado de Colón si tu target son inversores, o una acción en el entorno de 4YFN durante el Mobile World Congress si lo que buscas es visibilidad en el ecosistema tech.
El dato que importa es que la viralidad no salió del diseño ni del mensaje, sino de la fricción entre el contenido y el contexto. Un cartel de inversores en una bodega desconcierta, y ese desconcierto es el que dispara la pregunta «¿qué hace esto aquí?» que enciende las redes. Repetir la fórmula con un cartel previsible en un espacio previsible no funciona.
Para los founders que están a punto de cerrar una ronda, este caso recuerda algo que el manual de PR tradicional olvida: anunciar capital no es solo una cuestión de transparencia financiera; es una oportunidad de posicionamiento de marca ante clientes, talento y futuros inversores. Un comunicado de prensa bien escrito puede ser necesario, pero no suficiente.
A efectos prácticos, la estrategia de Phia puede trasladarse a cualquier ciudad con tres elementos: un espacio físico con tráfico del público objetivo, un diseño que genere contraste con el entorno, y una ejecución que priorice la conversación sobre el mensaje corporativo. El coste de alquilar un escaparate durante un mes en una zona estratégica de Madrid o Barcelona está muy por debajo del de una campaña de medios pagada, y el retorno en atención mediática puede ser muy superior.
La consultora Spieckerman acierta al señalar que la audiencia real no es quien pasea. En España, una startup de ciberseguridad podría empapelar la fachada de un coworking frecuentado por CISOs; una agrotech podría hacerlo en un mercado agrícola con presencia de distribuidores. La clave es diseñar la acción para el decisor, no para la masa.
El mejor anuncio de una ronda no es el que más gente ve, sino el que ve exactamente la persona que necesitas que invierta, compre o se una a tu equipo.
🚀 Hoja de Ruta para Emprender
Busca tu Mott Corner: Identifica un espacio físico frecuentado por tu público objetivo real —inversores, clientes B2B, talento— y calcula el coste de alquilarlo durante al menos dos semanas.
Diseña para el contraste: El mensaje debe generar fricción con el entorno. Si el espacio es cotidiano, el diseño debe ser inesperado; si el espacio es premium, el tono debe ser cercano.
Mide la conversación, no las impresiones: El éxito de la acción no se mide en visitas al cartel, sino en publicaciones en redes, menciones de fondos y consultas de medios. Prepara un sistema de seguimiento sencillo.
Integra el anuncio en tu narrativa de marca: No lo trates como una acción aislada. El cartel debe contar la misma historia que tu pitch deck: quién confía en ti y por qué.
Un cambio de algoritmo hunde el alcance de una startup en horas. Por eso, el 83% de las pymes ya apuesta por la web propia para construir audiencia directa y blindar su negocio digital. El dato, recogido por Clutch, dispara una pregunta obligada: ¿está tu proyecto preparado para sobrevivir sin depender del feed de mañana?
El regreso a la web propia: una tendencia respaldada por los datos
El porcentaje de pequeñas empresas con página web ha saltado del 64% en 2018 al 83% en 2025, según la última encuesta global de Clutch. La aceleración no es casual. WordPress.com identifica este giro como una de las tendencias más relevantes del año: la web deja de ser un escaparate estático para convertirse en el centro de control del negocio digital.
« En un entorno donde el contenido generado por IA se multiplica y los algoritmos cambian sin previo aviso, la web propia se convierte en el activo digital más estratégico. Quienes construyen su presencia sobre una base propia controlan su narrativa, su audiencia y sus datos », resume Moncho Padrón, responsable de comunidades hispanohablantes de Automattic.
La dependencia de las redes sociales ya no es un riesgo calculado, es una vulnerabilidad estructural. Mientras un perfil en Instagram o TikTok puede perder el 70% de su alcance por una actualización, una web con dominio propio y una newsletter permite mantener el contacto directo con la audiencia sin intermediarios.
Audiencia directa: cómo las startups están construyendo su activo digital más valioso
La estrategia ganadora en 2026 no pasa por abandonar las redes, sino por reordenar prioridades. Las startups que crecen con salud digital usan las plataformas sociales como trampolín de descubrimiento, pero concentran la conversión y la fidelización en su sitio propio. Así, los datos de los usuarios —y la relación con ellos— dejan de ser alquilados.
Un portfolio o una web corporativa no son solo una carta de presentación: son la plataforma donde demostrar resultados, publicar estudios de caso y construir una autoridad que ningún algoritmo puede borrar. Además, integrar un blog y una newsletter activa un círculo virtuoso: tráfico orgánico, suscriptores y confianza se refuerzan mutuamente.
📦 Caso de estudio: La chocolatería artesanal que rescató sus ventas del algoritmo
El reto: Dependencia total de Instagram para vender; un cambio de algoritmo redujo su alcance un 70% en un mes y las ventas se desplomaron.
La jugada: Creó una tienda online con WordPress y una newsletter semanal con recetas exclusivas, sorteos y ofertas solo para suscriptores.
El resultado: En menos de un año, el 85% de los ingresos llegó por la web y la newsletter, con una tasa de recompra del 40%.
La lección: El activo digital propio —web y lista de correo— es el único que garantiza sostenibilidad cuando las plataformas externas cambian las reglas.
La combinación web+newsletter también permite segmentar y personalizar la comunicación, algo imposible cuando la audiencia es prestada. Por eso, los emprendedores con visión a largo plazo están invirtiendo en estas herramientas antes que en campañas de publicidad efímeras en redes.
Tu perfil en redes es solo un escaparate alquilado; tu web propia, el local que construyes ladrillo a ladrillo.
En el ámbito B2B, la tendencia es aún más marcada. Los clientes corporativos buscan señales de solidez: una web profesional con casos documentados y contenido de valor es la credencial de entrada. Sin ella, la startup compite en desventaja, porque la confianza se construye en terreno propio, no en un timeline ajeno.
Lo que la tendencia enseña al ecosistema emprendedor español
El tejido de pymes y startups en España tiene una oportunidad clara. Aunque la digitalización avanza, todavía abundan los negocios que delegan toda su presencia en uno o dos perfiles sociales. Quienes den el salto ahora —con una web ligera pero eficaz y una newsletter que aporte valor— se posicionarán con ventaja frente a una competencia que descubrirá tarde el precio de la dependencia algorítmica.
La clave está en usar las redes sociales como trampolín, pero jamás como el único canal. El activo real es la web propia, que te permite recopilar datos de tu audiencia sin depender de los de los vaivenes de ningún algoritmo. Con la IA generando un alud de contenido, la diferenciación vendrá de la relación directa y de la autoridad demostrada, no de los likes.
Economías como Israel o el ecosistema de Silicon Valley llevan años aplicando esta filosofía: primero el hub de contenidos propio, luego la amplificación en redes. En España, ejemplos como Domestika o la plataforma de newsletters Revista Contexto muestran que el modelo funciona y escala.
🚀 Hoja de Ruta para Emprender
Registra tu dominio y levanta una web sin complicaciones: Usa WordPress o herramientas similares. No esperes a tener el diseño perfecto; prioriza publicar contenido y captar suscriptores desde el minuto uno.
Lanza una newsletter semanal con valor real: Comparte aprendizajes, casos prácticos o recursos que tu audiencia pueda aplicar. No la uses solo para vender; fideliza antes de monetizar.
Mide lo que importa: tráfico directo y conversión. Los seguidores en redes son vanidad; las visitas recurrentes a tu web y los clics en tu newsletter definen el negocio digital que estás construyendo.
Centraliza los datos de tu audiencia en un CRM: Conecta tu web con una herramienta de gestión de contactos para segmentar, automatizar y personalizar cada interacción.
Sol Strategies (STKE), la empresa cotizada en los mercados OTC que ha adoptado una estrategia de tesorería basada en Solana, vio cómo su acción se disparaba un 22% el pasado viernes 26 de junio. El movimiento no llegó solo: coincidió con la recuperación de SOL por encima de los 72 dólares, un nivel que no pisaba desde hacía semanas y que ha devuelto el optimismo a los inversores institucionales que siguen de cerca el activo.
El rebote de SOL y la acción proxy de Sol Strategies
El repunte de la cotizada no fue casualidad. SOL, el token nativo de Solana (la red de alto rendimiento que procesa miles de transacciones por segundo), había caído con fuerza en las semanas previas, arrastrado por la corrección general del mercado cripto. El viernes, sin embargo, los compradores volvieron a escena y la criptomoneda se afianzó sobre los 72 dólares, un precio que para muchos analistas marca el límite entre el miedo y la esperanza a corto plazo.
Sol Strategies se ha convertido en una suerte de proxy bursátil para quienes quieren exposición a Solana sin comprar directamente el token. Al igual que MicroStrategy hizo con el Bitcoin, la empresa acumula SOL en su balance y lo pone a trabajar mediante el staking (el mecanismo por el que se delegan tokens a un validador a cambio de recompensas periódicas). De ahí que cualquier subida de SOL se traduzca en una revalorización automática de sus activos y, por tanto, en un mayor apetito por sus acciones.
El hecho de que STKE cotice en los mercados OTC —con menos liquidez y menos miradas que una empresa del Nasdaq— no ha impedido que el mercado capte la narrativa. El inversor minorista cada vez entiende mejor que puede obtener exposición indirecta a la criptografía de alto crecimiento a través de vehículos corporativos.
¿Por qué importa una tesorería corporativa en Solana?
Hasta ahora, la gran mayoría de las tesorerías empresariales que incluían criptoactivos lo hacían exclusivamente con Bitcoin. La estrategia de MicroStrategy, copiada luego por otras firmas como Tesla o Block, se basaba en la idea de que BTC es un depósito de valor digital resistente a la inflación. Que una empresa cotizada elija Solana como activo principal de tesorería es una señal de madurez: indica que hay quien ve la red no solo como una infraestructura para aplicaciones descentralizadas, sino como un activo con suficiente liquidez y profundidad para sostener una posición corporativa a largo plazo.
Además, el staking añade una capa extra de retorno. Sol Strategies no solo mantiene SOL pasivamente; lo delega a validadores y percibe entre un 6% y un 8% anual en recompensas (según datos públicos del panel de validadores Solana Beach). Esa rentabilidad recurrente, sumada a la posible apreciación del token, hace que el perfil de la inversión sea más atractivo para tesoreros corporativos que buscan alternativas a los bonos tradicionales.
Ahora bien, el modelo no está exento de riesgos. La volatilidad de SOL sigue siendo considerable: un movimiento adverso del 30% en una semana no es un escenario descabellado en el universo cripto. Y, a diferencia de Bitcoin, Solana aún está construyendo su narrativa como reserva de valor, lo que deja a la empresa más expuesta a cambios en el sentimiento del mercado.
Análisis: El precedente de MicroStrategy y el riesgo de concentración
La apuesta de Sol Strategies no es por un token, es por la tesis de que Solana se convertirá en la capa de liquidación preferida por las empresas.
El paralelismo con MicroStrategy salta a la vista: una compañía que redefine su estrategia financiera alrededor de un solo criptoactivo y se convierte en un instrumento de inversión indirecta para el gran público. En el caso de MicroStrategy, la decisión de Michael Saylor de acumular Bitcoin ha generado plusvalías multimillonarias durante los ciclos alcistas, pero también ha provocado fuertes correcciones en el precio de sus acciones cuando BTC se desplomó.
Para Sol Strategies, el éxito dependerá de dos factores. El primero es la salud de la red Solana: cualquier parada prolongada —recordemos que la red ha sufrido interrupciones en el pasado, la más grave en febrero de 2022— podría minar la confianza y lastrar el precio de SOL. El segundo es la claridad regulatoria: si la SEC estadounidense o MiCA en Europa deciden clasificar SOL como un valor (security), las obligaciones contables y legales cambiarían drásticamente, y la tesorería de la empresa podría enfrentarse a restricciones inesperadas.
No obstante, el simple hecho de que el mercado reaccione con subidas del 22% a las noticias sobre una tesorería corporativa en Solana indica que el apetito institucional por el ecosistema está lejos de ser una moda pasajera. La pregunta es si otras empresas se animarán a seguir el ejemplo o si Sol Strategies se quedará como un caso aislado. Las próximas semanas, con los datos de staking y las posibles comunicaciones oficiales de la compañía, serán clave para discernir si estamos ante el inicio de una tendencia o ante un fogonazo de fin de semana que no logró traducirse en un movimiento sostenido.
El agua mana caliente, a veintitrés grados, en una pileta de piedra que todavía recuerda su uso original como lavadero de pueblo. Las manos se sumergen y el vapor desprende un tenue olor a azufre. Es mediodía en Caldas de Reis, Pontevedra, y mientras algunos vecinos pasean por la calle Don Carlos García Bayón, otros se sientan en el borde de esta gran bañera colectiva, la misma en la que antaño las mujeres hacían la colada con un agua que brotaba del subsuelo a temperaturas termales. Nadie cobra entrada, no hay horarios, y el único requisito es saber que aquí, en el corazón de esta villa pontevedresa, el lujo termal es un bien común desde hace siglos.
Caldas de Reis no es solo un punto en el Camino Portugués ni un conjunto de balnearios de pago: es un municipio donde el termalismo ha calado tan hondo que hasta el nombre delata su esencia. ‘Caldas’ procede del latín aquae calidae, aguas calientes, y ya los romanos apreciaron estos manantiales que emergen sulfurados, cloruro-sódicos e hipertermales. Los análisis actuales les atribuyen beneficios para afecciones respiratorias, reumáticas, tópicas, ginecológicas e incluso para la recuperación posquirúrgica. Con semejante aval geológico, lo sorprendente no es que el pueblo cuente con dos balnearios privados, sino que exista un lugar donde el baño termal siga siendo tan libre como el aire.
El origen de las aguas calientes
El subsuelo de Caldas de Reis actúa como una caldera natural. El agua de lluvia se filtra hasta grandes profundidades, se calienta al contacto con rocas graníticas y asciende de nuevo enriquecida con minerales. Brota a unos cuarenta grados en los manantiales que alimentan los balnearios, pero también aflora en puntos insospechados, como la fuente de Las Burgas o el propio lavadero. Esta singularidad geológica no pasó desapercibida para los romanos, que construyeron villas termales en la zona, aunque los vestigios más visibles hoy corresponden a la larga tradición balnearia de los siglos XIX y XX.
El Balneario Acuña, en un edificio de arquitectura gallega de principios del siglo XX, y el Balneario Dávila, rodeado por un cañaveral de bambú que le da un aire casi tropical, son las dos referencias privadas del municipio. Ambos ofrecen circuitos termales, tratamientos y alojamiento, pero el visitante con curiosidad no tarda en descubrir que la esencia termal de Caldas se desborda más allá de sus muros.
Dos balnearios y una fuente tramposa
Junto a la entrada de Dávila, unos pocos escalones descienden hasta la fuente de Las Burgas, construida en 1881. Dos caños con cabeza de león vierten agua sin cesar: de uno sale fría; del otro, caliente. El contraste sorprende tanto a los peregrinos del Camino Portugués, que hacen aquí fin de etapa, como a cualquier visitante que se acerque. Es inevitable descalzarse y meter los pies. Sin embargo, un cartel advierte de la prohibición expresa de mojarse, bajo multa. A veces la señal desaparece, pero la norma municipal sigue vigente: el baño de pies está vetado. Lo que sí está permitido es tocar el agua con las manos y, más curioso aún, beberla a sorbitos. Se trata de la llamada cura hidropínica, una práctica terapéutica que consiste en ingerir pequeñas cantidades de agua mineral caliente durante un periodo controlado para aprovechar sus propiedades sobre el aparato digestivo y las vías urinarias.
Así que la fuente, con su doble caño y su historia, funciona más como una introducción a la cultura termal local que como un balneario en miniatura. Los viajeros se fotografían, prueban el sabor mineral del agua y siguen su camino, a menudo sin saber que a apenas cincuenta metros les espera una experiencia mucho más completa.
Un lavadero público convertido en baño termal gratis
En la misma calle Don Carlos García Bayón, el lavadero público de Caldas de Reis es hoy un espacio de recreo de lo más singular. Fue construido para que las mujeres del pueblo lavaran la ropa con agua caliente que brotaba de forma natural, sin necesidad de calderas. La colada se convertía en un acto social, un punto de encuentro donde se compartían historias, consejos y saberes populares. Con la llegada masiva de las lavadoras, el lavadero cayó en desuso como tal, pero su función termal le otorgó una segunda vida.
Hoy, cualquier persona puede sentarse en sus poyetes de piedra y sumergir pies, piernas o incluso el cuerpo entero en un agua que, según los análisis, es sulfurada, sódica y alcalina, con una temperatura media de veintitrés grados. Ese calor suave, sin resultar excesivo, relaja los músculos y, según la creencia popular respaldada por los beneficios atribuidos a estas aguas, alivia reumas, problemas cutáneos y molestias respiratorias. El acceso es libre las veinticuatro horas del día, todos los días del año. No hay taquilla ni vigilante; solo la confianza en que cada cual respetará el espacio. Es, sin duda, uno de los secretos mejor guardados del turismo termal gallego.
Los vecinos lo frecuentan con naturalidad. Algún jubilado sumerge los pies mientras lee el periódico, una pareja se moja las piernas tras una caminata, y los peregrinos, que ya han sorteado la tentación de la fuente, descubren aquí por fin cómo sienta el agua caliente en sus articulaciones cansadas. El lavadero, con su techumbre de madera y su sencilla estructura, mantiene la arquitectura popular gallega sin artificios. No hay vestuarios ni servicios, así que conviene llevar un bañador y una toalla.
El oro que relucía bajo los campos de As Silgadas
El subsuelo de Caldas de Reis no solo esconde aguas termales: también guarda la mayor acumulación de oro de la Prehistoria europea. En los años cuarenta del siglo XX, unos labradores que trabajaban en la finca de As Silgadas tropezaron de forma casual con un conjunto de cuarenta y una piezas de oro de gran pureza y de procedencia aluvial. El peso total rondaba los quince kilos. Había aros de distintos tamaños, fragmentos de barra, cuencos con asa lateral, una jarra, láminas decoradas e incluso un peine o peineta. Los agricultores vendieron una parte antes de que las autoridades tuvieran conocimiento del hallazgo, pero lo que se logró recuperar constituye uno de los tesoros más excepcionales de la Edad del Bronce en el continente.
Las piezas que quedaron a resguardo se exhiben hoy en el Museo de Pontevedra, a unos veinte kilómetros de distancia. Verlas de cerca permite intuir la maestría orfebre de aquellas comunidades y preguntarse por qué enterraron semejante fortuna en una finca que hoy parece tan tranquila. Para los arqueólogos, el tesoro de Caldas de Reis sigue siendo un enigma, una ventana a un pasado en el que el oro circulaba como símbolo de poder y prestigio en el noroeste peninsular.
Un jardín botánico de récord y una iglesia que sobrevivió a Almanzor
Una vez entrados en calor en el lavadero, conviene calzarse y recorrer el patrimonio cultural del pueblo. La iglesia parroquial de Santa María de Caldas de Reis es el primer testimonio pétreo de su resistencia. Fue destruida durante las incursiones de Almanzor en el siglo X y reconstruida en siglos posteriores, aunque la fábrica actual muestra una mezcla de estilos que va del románico tardío al barroco. Su sencillez exterior contrasta con la solera de un templo que lleva más de mil años marcando el perfil del municipio.
A pocos minutos andando, el jardín botánico es una sorpresa de dimensiones casi descomunales: nada menos que veintitrés mil metros cuadrados de verdor, con una historia que se remonta al siglo XIV. Conocido como el parque-jardín, alberga plantas procedentes de los cinco continentes. Destacan una nutrida colección de camelias, que en primavera tiñen los paseos de rojos y rosados, y una alineación de robles centenarios dispuestos de forma paralela al río Umia. El trazado invita a pasear sin prisas, escuchando el murmullo del agua que corre hacia la fervenza más famosa de la comarca.
La fervenza de Segade y el puente romano
Apenas kilómetro y medio separa el centro de Caldas de Reis de la fervenza de Segade. En gallego, fervenza significa cascada, y esta, situada en el río Umia, es una sucesión de pozas y saltos de agua que se escalonan entre rocas graníticas. Se puede llegar caminando por un sendero sencillo o en coche, ya que hay una pequeña zona de estacionamiento. El rumor del agua se oye antes de verla, y al doblar un recodo, la vista se abre sobre una lámina de espuma blanca que salpica los helechos de las orillas. En verano, las pozas invitan a un chapuzón, aunque el agua está considerablemente más fría que la termal del lavadero.
Junto a la cascada, el puente de Segade es un paso de origen romano de un solo arco que salva el Umia con una elegancia que el tiempo no ha borrado. Debió de formar parte de la vía secundaria que unía las tierras del interior con la costa, y su estado de conservación es impecable gracias a una remodelación que se llevó a cabo en el siglo XVIII. Cruzarlo a pie, con el rumor del agua debajo, devuelve al viajero a épocas en que estos puentes eran infraestructuras vitales para el comercio y el trasiego de peregrinos.
Caldas de Reis, en definitiva, despliega un catálogo termal y patrimonial que se saborea sin prisa. El agua que brota caliente no es solo un reclamo sanitario, sino el hilo conductor de una historia que va de los romanos al lavadero público, del oro prehistórico a las camelias del jardín botánico. Un pueblo que lleva las ‘caldas’ en el nombre y que entrega al visitante, sin pedir nada a cambio, la caricia tibia de sus entrañas.
Seis de cada diez estudiantes llegaron a la PAU 2026 con ansiedad clínica o estrés elevado. Ese dato, extraído de una encuesta de Kahoot! publicada en mayo, refleja algo que psicólogos y orientadores llevan tiempo advirtiendo: la presión emocional no termina cuando el bolígrafo deja de escribir. Para miles de jóvenes de 17 y 18 años, el verdadero colapso llega después del examen, en esos días en que la selectividad ya es historia pero el futuro sigue sin forma.
El fenómeno tiene nombre. Los especialistas lo llaman «parálisis post-PAU» y describe ese estado de bloqueo emocional en el que el alivio de haber terminado se convierte en angustia ante la pregunta que nadie preparó a los estudiantes para responder: ¿y ahora qué estudio? La ansiedad, lejos de desvanecerse con las notas, muta en una segunda ola silenciosa que no aparece en ninguna estadística oficial.
Ansiedad antes de la PAU: el peso de un bolígrafo sobre 14 puntos
Los datos de la PAU 2026 son contundentes. El 61% de los estudiantes reconoció sufrir ansiedad o estrés antes de la prueba, según la encuesta de Kahoot!. El miedo principal era no alcanzar la nota necesaria para entrar en la carrera deseada, algo que señalaba el 28% de los encuestados. Otro 22% admitió temer quedarse en blanco durante el examen, una sensación que la psicóloga Concepción Hernández, de la Clínica López Ibor, ha explicado con precisión: cuando el cerebro entra en «modo amenaza», la capacidad de razonamiento y la memoria se ven seriamente afectadas.
Lo que llama la atención no es solo la cifra, sino su persistencia. En 2025, el porcentaje era del 64%, según la misma fuente. Es decir, la ansiedad ante la PAU no baja; se ha instalado como una constante del sistema educativo español. Y a esa presión psicológica se suma una paradoja: casi la mitad de los estudiantes, el 46%, llegó a la prueba de 2026 sin tener claro qué quería estudiar.
Ansiedad post-PAU y abandono universitario: lo que dice la PAU a los datos
Aquí es donde la ansiedad deja de ser solo un estado emocional para convertirse en una estadística con consecuencias académicas. Según los datos de rendimiento académico del Ministerio de Ciencia, Innovación y Universidades, el 22,1% de los estudiantes de nuevo ingreso abandona la carrera o cambia de titulación durante el primer año. Y la PAU tiene mucho que ver: psicólogos como María Guinart, especialista del Departamento de Orientación de Cumbres School Valencia, señalan que la presión social empuja a muchos jóvenes con expedientes excelentes a matricularse en carreras de alta nota de corte simplemente «para no desperdiciar la nota», ignorando su verdadera vocación.
El resultado es predecible: frustración, vacío emocional y, finalmente, abandono. La ansiedad que no se trató antes de la PAU regresa en el primer semestre universitario disfrazada de falta de motivación, sensación de equivocación y miedo a decepcionar a la familia. No se trata de debilidad; se trata de un sistema que durante años ha confundido nota de corte con orientación vocacional.
La parálisis post-PAU: el colapso emocional que nadie nombra
Para muchos jóvenes, los días posteriores a la selectividad son peores que la selectividad misma. La psicóloga Rebeca Cáceres lo describe con claridad: cuando un adolescente siente que equivocarse tiene consecuencias enormes o irreversibles, el miedo puede bloquear completamente la capacidad de decidir. La elección deja de vivirse como una exploración y pasa a sentirse como un juicio sobre quién eres.
Esta segunda ola de ansiedad tiene un ingrediente adicional que la hace más difícil de detectar: las redes sociales. La cultura del éxito rápido y visible que inunda TikTok e Instagram intensifica la comparación entre iguales, amplifica la sensación de que todo el mundo ya sabe adónde va y convierte cualquier duda vocacional en una señal de fracaso. El silencio de quien no sabe qué estudiar se vuelve insoportable cuando a su alrededor todo parece decidido y celebrado.
Señales de alerta y perfiles más vulnerables
El pensamiento de «todo o nada»
Los psicólogos identifican una distorsión cognitiva muy habitual en los estudiantes que llegan a la PAU: la percepción de que «si no consigo la nota, he fracasado como persona». Esta forma de pensar no desaparece con los resultados; simplemente cambia de pregunta. Primero es «¿y si suspendo?»; después es «¿y si me equivoco de carrera?». La ansiedad subyacente es la misma.
Los que eligen por nota, no por vocación
Hay un perfil especialmente vulnerable a la parálisis post-PAU: el estudiante con expediente brillante que elige carrera siguiendo la lógica de la nota de corte, no sus intereses reales. Son los que llegan a primero de universidad con una matrícula de honor en bachillerato y una sensación creciente de que están en el lugar equivocado. Según los datos del Ministerio, la tasa de abandono en el primer año de grado se situó en el 18,4% en el curso 2024-2025.
Qué dicen los orientadores: la solución que lleva años esperando
Las soluciones que proponen los departamentos pedagógicos no son nuevas, pero sí urgentes. La orientación vocacional en España sigue siendo, en demasiados centros, un trámite de último curso. Los especialistas piden que arranque en cuarto de ESO como mínimo, antes de que la presión de la PAU convierta cualquier decisión en un acto de supervivencia emocional y no de autoconocimiento. Analizar capacidades, intereses y valores antes de que lleguen las notas de corte es, según los expertos, la diferencia entre elegir una carrera y rendirse a una.
La ansiedad previa a la selectividad tiene remedio conocido: técnicas de respiración, sueño regulado, reducción de la sobreexposición a redes sociales y apoyo psicológico temprano. Pero la ansiedad post-PAU necesita algo más estructural: un sistema que deje de medir la madurez de un joven de 17 años exclusivamente por un número entre 5 y 14.
Hacia dónde va esto: orientación continua y salud mental como asignatura
La tendencia en los centros educativos más avanzados apunta a un modelo de orientación continua, no puntual. Algunos colegios ya incorporan sesiones específicas de regulación emocional desde tercero de ESO, y los resultados en términos de ansiedad y bienestar académico son notablemente mejores. La salud mental de los estudiantes ha pasado de ser un problema individual a ser un indicador de calidad del sistema educativo.
El mensaje que los psicólogos repiten —y que el sistema tarda en escuchar— es que una nota de la PAU puede abrir o cerrar puertas, pero no define quién es una persona ni todo lo que podrá hacer en el futuro. Los que aprenden eso antes de los exámenes viven la selectividad como lo que es: un peldaño, no un veredicto.
La gran banca española ha empezado a mover ficha antes de que el algoritmo dicte sentencia. Mientras el sector financiero mira a la inteligencia artificial como la palanca definitiva de eficiencia, los departamentos de recursos humanos ya están diseñando la salida ordenada de miles de empleados. La cifra que circula entre los equipos negociadores es un recorte de hasta el 30% de las plantillas en la próxima década, un tijeretazo que las entidades quieren pactar con los sindicatos antes de que la automatización convierta la reducción en inevitable.
La urgencia no es casual. La media de edad de los trabajadores de banca en España ronda los 45 años, un perfil que, sin ser mayoritario en las mesas de prejubilación, sí resulta incómodo cuando los perfiles que demanda el negocio son ingenieros de datos, expertos en ciberseguridad o desarrolladores de modelos de lenguaje. Las fuentes sindicales consultadas confirman que las conversaciones se han intensificado en las últimas semanas, con propuestas concretas sobre prejubilaciones a partir de los 55 años y bajas incentivadas para quienes no encajen en el nuevo molde tecnológico.
Algunas entidades, según los datos que maneja el sector, ya han presentado a los representantes de los trabajadores planes que afectarían a entre el 15% y el 20% de su fuerza laboral en los próximos dos años. La intención es despejar el camino antes de que la consultora o el regulador ponga sobre la mesa la cifra real que la inteligencia artificial puede sustituir. Y esa cifra, en los escenarios más agresivos que barajan think tanks financieros, llega a los 25.000 empleos en el conjunto del sistema bancario español.
La paradoja es que la banca no puede permitirse el lujo de prescindir de todo su personal sin más. Los clientes de 60 años siguen exigiendo atención presencial y el asesoramiento patrimonial complejo necesita aún el calor humano que las aplicaciones no replican del todo. Por eso, los recortes se centran en las áreas de back office, cumplimiento normativo y análisis de riesgos básico, donde la automatización encuentra menos resistencia.
Mientras, los sindicatos tratan de que la salida sea lo menos dolorosa posible. Saben que una negociación bien conducida puede convertir la reconversión en una oportunidad para rejuvenecer las plantillas sin pasar por un ERE traumático. Las prejubilaciones se dibujan como la herramienta preferida, aunque el coste para las entidades será elevado: según estimaciones internas, el desembolso por cada salida pactada podría rondar los 150.000 euros entre indemnización y cotizaciones al convenio especial con la Seguridad Social.
Los perfiles que sobreviven al algoritmo
No todo son malas noticias para quien quiera seguir en el sector. Los bancos están contratando científicos de datos, arquitectos de cloud y especialistas en experiencia de usuario a un ritmo que triplica al de 2022. La demanda es tal que algunas entidades han empezado a financiar másteres para reciclar a parte de su plantilla, siempre que el empleado muestre aptitudes digitales y esté dispuesto a abandonar la sucursal para instalarse frente a una pantalla de visualización de datos.
El llamado ‘asesor aumentado’, un concepto que gana tracción en los foros de banca privada, sería el prototipo del banquero del futuro: un profesional que no compite con la IA, sino que la utiliza para ofrecer una cartera hiperpersonalizada y detectar oportunidades que el ojo humano tardaría semanas en encontrar. Este perfil híbrido exige conocimientos financieros sólidos y una agilidad tecnológica que muchos veteranos no poseen.
La IA no va a sustituir al banquero, pero sí va a jubilar al que no sepa dialogar con ella.
Una reconversión silenciosa que anticipa la próxima década
Lo que está ocurriendo en los despachos de recursos humanos es más profundo que una simple reestructuración. Se trata de un cambio de modelo laboral que la banca, acostumbrada a digerir fusiones y ajustes sin demasiado ruido, quiere pilotar con discreción para evitar que el debate público se encienda justo cuando los beneficios récord del sector están todavía frescos en la memoria de los contribuyentes.
La Comisión Nacional del Mercado de Valores (CNMV) y el Banco de España han empezado a pedir información sobre los planes de digitalización y su impacto en el empleo, aunque de momento se limitan a requerimientos genéricos. Ningún supervisor quiere que un ajuste masivo sin diálogo con los representantes de los trabajadores derive en una crisis de reputación para un sistema que todavía está devolviendo las ayudas públicas de la crisis de 2008.
El uso de la inteligencia artificial en la banca no es una novedad, pero sí lo es la velocidad con la que los grandes modelos de lenguaje han irrumpido en un sector donde la cautela siempre fue norma. Ahora, la misma tecnología que puede procesar un contrato de hipoteca en segundos es la que amenaza con hacer innecesaria la revisión manual de un analista junior. Y eso cambia las reglas del juego.
Cabe preguntarse si los sindicatos conseguirán que la factura de la reconversión la paguen realmente las entidades o si, como ocurrió en otros episodios de automatización, la carga acabará cayendo sobre el erario público en forma de prestaciones por desempleo y cotizaciones perdidas. La respuesta, en buena medida, la darán las mesas de negociación que están a punto de abrirse en los próximos meses. Si el acuerdo llega antes de que la IA marque el ritmo, será un ajuste pactado. Si no, será un ajuste a golpe de algoritmo. Y entonces sí que nadie podrá decir que no lo vio venir.
En su primera salida internacional como presidente de la Reserva Federal, Kevin Warsh aterrizó en el foro de bancos centrales de Sintra con tres mensajes que los mercados llevaban semanas esperando descifrar: firmeza total contra la inflación, pocas prisas por recortar los tipos de interés y una reducción deliberada de la comunicación institucional.
El escenario no era sencillo. Warsh asumió el cargo en mayo tras una transición que dejó cicatrices: su antecesor, Jerome Powell, sufrió presiones sin precedentes por parte del presidente Donald Trump para bajar los tipos y llegó a ver cuestionada su autonomía. Hoy, con la inflación estadounidense todavía en el 4,2% en mayo —más del doble del objetivo del 2%—, el nuevo responsable de la Fed necesita credibilidad y la está buscando en su tono más duro.
Los tres mensajes de Warsh: inflación, tipos y menos pistas
Warsh ha dejado claro en Sintra que su prioridad absoluta es devolver la inflación al 2%, cueste lo que cueste. En junio, su primera decisión al frente del Comité Federal de Mercado Abierto fue mantener los tipos en la horquilla 3,50%-3,75%, pero la frase que resonó fue: “Llevamos cinco años fallando y lo vamos a corregir”.
El giro en su discurso no ha pasado desapercibido. Antes de llegar a la Fed, Warsh había abogado por tipos más bajos y llegó a calificar el liderazgo de la Reserva como “roto”. Judith Arnal, investigadora del Real Instituto Elcano y Fedea, explica el cambio: “No podía empezar su mandato desanclando las expectativas de inflación; necesitaba reafirmar su credibilidad de entrada”.
Para Xavier Vives, catedrático del IESE y asistente habitual al foro, “ha conseguido dar credibilidad al mensaje contra la inflación y prueba de ello es que el dólar enseguida recuperó terreno respecto al euro”. La divisa estadounidense se fortaleció y la rentabilidad de la deuda pública subió, síntoma de que el mercado compró el guión halcón.
Pero hay un segundo mensaje que inquieta: nueve de los dieciocho participantes en la encuesta de proyecciones de la Fed anticipan al menos una subida adicional de tipos antes de que termine el año. No se trata de un simple mantenimiento: la puerta a nuevos incrementos está abierta y Warsh no ha movido un dedo para cerrarla.
Y luego está el tercer eje de su estrategia: menos comunicación. El republicano ha anunciado que recortará las ruedas de prensa y reducirá las pistas sobre los próximos movimientos. En un entorno donde cada palabra de la Fed mueve billones, el silencio puede ser el arma más poderosa, pero también la más peligrosa si genera incertidumbre adicional.
El mercado ya descuenta que los tipos altos no son una anomalía pasajera, sino el escenario base de la era Warsh.
El BCE se desmarca con su primera subida en casi tres años
Mientras la Fed mantiene el pulso, el Banco Central Europeo ha dado un giro este mismo mes de junio. En el foro de Sintra, la anfitriona Christine Lagarde estrenó un alza de un cuarto de punto, hasta el 2,25%, la primera desde septiembre de 2023. La inflación en la eurozona alcanzó el 3,2% en mayo, dos décimas más que en abril, y el bloqueo del estrecho de Ormuz sigue encareciendo el petróleo y alimentando los temores de que las presiones de precios se enquisten.
“Lagarde fue bastante optimista respecto al crecimiento, incluso más que nosotros”, señala Nadia Gharbi, economista de Pictet Wealth Management. Pero lo que quita el sueño al BCE, insiste, son los efectos de segunda ronda, y no hay señales de que vayan a desaparecer en los próximos meses.
Sintra 2026: productividad, inteligencia artificial y el trauma regulatorio
El foro de este año también ha puesto sobre la mesa debates que van más allá de la coyuntura monetaria. La necesidad de acelerar la productividad europea es un trauma recurrente, y se aborda con urgencia en un entorno donde la inteligencia artificial promete —o amenaza— revolucionar el sistema financiero.
Además, se ha presentado un estudio liderado por Mariassunta Giannetti que enciende las alarmas sobre la regulación bancaria: los planes de Estados Unidos y Reino Unido para simplificar requisitos de capital podrían desestabilizar el marco global y generar una carrera reguladora a la baja. Un asunto espinoso que el BCE recibe con presiones de la banca para relajar exigencias, pero que la institución europea parece dispuesta a mantener.
En este clima de incertidumbre, la presencia de Warsh y su discurso sin fisuras han servido de contrapeso. Sin embargo, cabe preguntarse si la Fed será capaz de sostener ese tono si la economía pierde fuelle o si la presión política arrecia desde la Casa Blanca. Su giro desde posiciones anteriores más favorables a tipos bajos sugiere que la supervivencia institucional pesa más que la agenda personal.
Por ahora, el mensaje está lanzado. Y el mercado ha tomado nota: en 2026, la era de los tipos altos no ha hecho más que empezar.
Digi busca grandes fortunas para una colocación privada de acciones previa a su esperada salida a bolsa, una ronda que podría superar los 300 millones de euros, según fuentes financieras. La teleco rumana, cuarto operador en España, ha iniciado contactos con una decena de family offices españolas a través de Banco Santander, Barclays y UBS con el objetivo de cubrir sus necesidades de capital y financiar un plan de expansión de 400 millones este año.
La operación se estructura como una precolocación con descuento respecto al precio de salida a bolsa, ofreciendo a los inversores patrimoniales una entrada en el capital antes del debut bursátil. Santander actúa como operador global desde octubre, flanqueado por Barclays y UBS, en una adjudicación que, por ahora, deja en un segundo plano a los inversores institucionales tras la falta de apetito que mostraron a comienzos de año.
La urgencia de la teleco obedece a un ambicioso plan de inversiones en España: 400 millones en 2026 y otros 900 millones entre 2027 y 2029. La salida a bolsa, que debía financiar una parte, se pospuso en abril y Digi ha tenido que tirar de recursos propios. Ahora, con el mercado en máximos históricos y un sorprendente acuerdo de paz entre EE. UU. e Irán, la cotizada rumana ha reactivado la operación.
Una colocación con descuento para eludir la falta de apetito institucional
El movimiento se dirige a family offices con experiencia en el sector de las telecomunicaciones, según explican fuentes cercanas. La propuesta es clara: entrar al capital ahora, con un precio inferior al que se fijará en la oferta pública de venta (OPV) prevista para este verano. De este modo, Digi busca asegurarse unas decenas de millones que alivien la presión de caja inmediata.
La valoración que se baraja para esta colocación es de aproximadamente 1.500 millones de euros, bastante por debajo de los 2.000 millones que se manejaron en el intento fallido de principios de 2026. Incluso queda por debajo de los 1.700 millones que Citi calculó en febrero. La rebaja, próxima al 25%, refleja tanto la urgencia por cerrar la ronda como el diferente perfil de riesgo que perciben los inversores patrimoniales frente a los institucionales.
Concepto
Intento de principios de 2026
Precolocación actual
Valoración implícita
≈ 2.000 millones
≈ 1.500 millones
Importe a captar (target)
150-200 millones (solo ampliación)
≈ 300 millones (global)
Los contactos iniciales se han producido con una decena de family offices españolas que ya participaron en aventuras similares del sector. La estrategia es clara: si alguna de ellas muestra un interés firme, en Bucarest —donde reside la matriz— se activará la cuenta atrás para lanzar la operación. El calendario especulativo apunta a julio, un mes que históricamente no es propicio para los debuts, lo que añade presión a las negociaciones.
La rebaja de 500 millones en la valoración no es un síntoma de debilidad del negocio, sino el coste de asegurar fondos antes de que el mercado vuelva a dar la espalda.
De la pausa de abril al nuevo impulso con los máximos del Ibex
La espantada de los institucionales en primavera y la tensión geopolítica de abril llevaron a Digi a dejar la OPV en ‘stand by’. Sin embargo, la semana pasada, con el acuerdo entre EE. UU. e Irán y el Ibex 35 instalado en zona de récords, la compañía retomó sus planes. Fuentes oficiales insisten en que “cualquier posibilidad está todavía abierta”, pero el mercado ya descuenta que la colocación previa es el prólogo necesario para un debut en las próximas semanas.
El camino no estará exento de desafíos. La agresiva política de precios de Digi —que la ha convertido en líder de portabilidades desde 2021— ha estresado sus cuentas y le exige un flujo constante de inversión para mantener la misma estrategia frente a rivales como Telefónica, Orange o Vodafone. La teleco ya supera los 10,8 millones de clientes en España, una cifra que rozan los 1.000 millones de facturación. El cuarto operador necesita músculo financiero para no perder el ritmo en un mercado donde la escala lo es todo.
El reto de financiar un crecimiento agresivo sin perder el pulso regulatorio
Más allá de los números, la operación pone a prueba la capacidad de Digi para atraer capital en un entorno donde los inversores exigen rentabilidad, no solo cuota de mercado. La anterior intentona evidenció que los institucionales quieren ver un plan de negocio con márgenes sólidos, algo que la rumana aún está construyendo mientras araña clientes a golpe de oferta low cost. Conseguir que los family offices apuesten por el proyecto antes de la validación bursátil sería un espaldarazo de confianza, pero también un indicador de que el dinero patrimonial está dispuesto a esperar tiempos de retorno más dilatados.
En los precedentes más cercanos del sector, como la salida a bolsa de MásMóvil en 2017, la combinación de un inversor de referencia y una colocación posterior entre institucionales funcionó como fórmula de éxito. Hoy, con un mercado caliente pero selectivo, la historia podría repetirse si Digi logra cerrar esta ronda y convertir la valoración de 1.500 millones en la base sobre la que construir su salto al parqué.
📊 Las Claves para el Inversor
Qué vigilar: La decisión de Bucarest en los próximos días y si alguna family office materializa su compromiso. Sin ese paso, la ventana de julio para el debut se estrecha peligrosamente.
Reacción del valor: A falta de cotización, la precolocación fijará un precio de referencia implícito. Una colocación exitosa a 1.500 millones reduciría el riesgo de una posterior caída en el estreno.
Precedente sectorial: La experiencia de MásMóvil demuestra que un inversor ancla antes del debut puede dar estabilidad; el reto para Digi es convencer antes de que el apetito institucional se reactive por su cuenta.
Los despidos masivos en el sector del testing de software están siendo la cara visible de la automatización con inteligencia artificial. Mientras gigantes como Check Point eliminan departamentos enteros de QA, una empresa israelí ha decidido remar a contracorriente: QualityAI, antes QualiTest, anuncia la contratación de 100 empleados en Israel. La lección para cualquier founder: la IA no barre a los humanos si construyes una propuesta de valor en la que el talento gestiona la confianza en los sistemas automatizados.
El movimiento que desconcierta al sector: 100 contrataciones en plena tormenta
QualityAI, una compañía veterana con casi 30 años de historia y 7.000 empleados en todo el mundo —1.500 de ellos en Israel—, ha lanzado una ofensiva de reclutamiento que rompe todos los esquemas. Los perfiles que busca incluyen testers de software, especialistas en SAP, cloud testing y automatización, todos para su filial israelí. El CEO, Shai Lieberman, confirmó la noticia y añadió un detalle que subraya la apuesta: piensa dirigirse específicamente a los empleados que acaba de despedir Wix, la plataforma de creación web que recortó cerca de 1.000 puestos en las últimas semanas.
La jugada es más que una simple contratación. En un momento en que el testing de software se considera terreno abonado para la sustitución por IA, QualityAI está ampliando plantilla justo donde otros se repliegan. Para cualquier founder que esté redefiniendo su estructura de equipo, la pregunta es evidente: ¿qué ve esta empresa que los demás no ven?
El trasfondo: por qué la IA está revolviendo el QA y Check Point apuesta por eliminarlo
El sector de la garantía de calidad del software ha sido uno de los primeros en sentir el impacto de la IA generativa y los sistemas de automatización avanzada. Check Point, el gigante israelí de la ciberseguridad, acaba de disolver su departamento de QA: parte de los empleados fueron recolocados y otros directamente despedidos. La lógica es tan sencilla como inquietante: si un algoritmo puede escribir y ejecutar pruebas más rápido que un humano, ¿para qué mantener un equipo dedicado?
Wix ha seguido una senda similar con su reestructuración masiva. Y no son casos aislados: el “AI washing”, término que utiliza la propia QualityAI, describe despidos que se justifican con la adopción de IA pero que, en realidad, esconden ajustes de productividad o eliminan la grasa acumulada durante la burbuja de contratación de los últimos años.
Sin embargo, mientras la marea baja arrastra a miles de profesionales, QualityAI está reclutando a 100 nuevos testers y especialistas en automatización. La aparente contradicción tiene una explicación que conviene analizar de cerca.
La automatización no elimina empleos; elimina tareas. La diferencia está en cómo resitúas a tu equipo para que aporte valor donde la IA aún no llega.
📦 Caso de estudio: QualityAI
El reto: La industria del QA está siendo barrida por la automatización con IA, con despidos masivos en empresas como Check Point y Wix.
La jugada: QualityAI (antes QualiTest) contrata 100 empleados en Israel mientras el sector se contrae, y acude a buscar talento a los propios despedidos de Wix.
El resultado: La compañía mantiene una plantilla global de 7.000 personas y refuerza su hub israelí con 1.500 empleados, defendiendo que la expansión de la IA crea nuevas necesidades de supervisión y confianza.
La lección: La IA no elimina el trabajo humano, lo desplaza hacia tareas de gobierno, monitorización y verificación. El que entienda primero esa transición tendrá ventaja competitiva.
¿Estrategia anti-IA o nueva necesidad? El argumento de la confianza en la IA
QualityAI no es ajena a la transformación tecnológica —el propio cambio de nombre desde QualiTest a QualityAI indica una reinvención—, pero su discurso se apoya en un concepto que va ganando peso: la confianza en la IA. Según la compañía, a medida que los sistemas basados en inteligencia artificial se integran en el núcleo de los negocios, las organizaciones descubren que el verdadero desafío no es solo adoptar la IA, sino asegurarse de que se puede confiar en ella. Eso genera una demanda nueva y creciente de profesionales que diseñen, monitoricen y verifiquen el rendimiento de esos sistemas.
En otras palabras, no se trata de seguir haciendo el mismo testing de siempre, sino de construir una capa de gobierno algorítmico que aún no existe. Y ese hueco, sostiene QualityAI, se llena con talento humano, no con más líneas de código. Para un founder que está evaluando cómo incorporar IA en su empresa, la enseñanza es potente: antes de despedir a todo un equipo, pregúntate si estás perdiendo la capacidad de auditar aquello que automatizas.
Lo que el caso enseña al ecosistema emprendedor español
El movimiento de QualityAI no solo resuena en Israel, la Startup Nation por excelencia; también interpela directamente al ecosistema español. En España, donde el talento técnico es abundante pero las rondas de financiación no siempre permiten mantener plantillas holgadas, la tentación de abrazar la automatización a ciegas puede llevar a decisiones miopes. La experiencia de QualityAI sugiere que la IA no es una guillotina para la plantilla, sino un revulsivo que obliga a rediseñar los roles.
Recordemos que aceleradoras como Lanzadera o Wayra insisten en que la digitalización debe ir acompañada de un cambio cultural, no de una mera sustitución de personas por algoritmos. Casos como el de la chocolatería artesanal que triplicó ventas aplicando métricas de retención nos muestran que la tecnología amplifica el valor cuando se alinea con el factor humano. El caso de QualityAI es la versión high-tech de esa misma lógica: la herramienta (IA) genera nuevas capas de servicio que solo un profesional formado puede entregar.
Para el founder español que levanta su primera ronda o está escalando, la lección es doble. Primero, el talento despedido por las grandes tecnológicas no es descarte, sino una oportunidad de fichar experiencia a coste razonable. Segundo, la narrativa del “todo lo automatiza la IA” es tan peligrosa como la del “esto nunca cambiará”: hay que encontrar el punto de equilibrio donde la máquina ejecuta y la persona certifica.
🚀 Hoja de Ruta para Emprender
Replantea el papel de tu equipo ahora mismo: Antes de despedir, analiza qué tareas repetitivas puedes automatizar y qué nuevas funciones de supervisión y confianza necesitarás. Rediseña los puestos, no los borres.
Aprovecha los ciclos de despidos ajenos como cantera: Muchos profesionales del QA o de la tecnología están saliendo de empresas que recortan. Es el momento de fichar talento con experiencia, a menudo a un coste más ajustado que en épocas de burbuja.
Construye una capa de gobierno de la IA: Si tu startup ya usa IA en procesos críticos, designa un responsable (interno o externo) que audite resultados, revise sesgos y garantice la calidad; las certificaciones y la confianza del cliente dependen de ello.
No confundas eficiencia con eliminación de plantilla: La productividad ganada con IA debe reinvertirse en servicios de mayor valor añadido, no solo en reducción de costes. El caso de QualityAI demuestra que expandir la plantilla en un nicho en transformación puede ser más rentable a medio plazo.