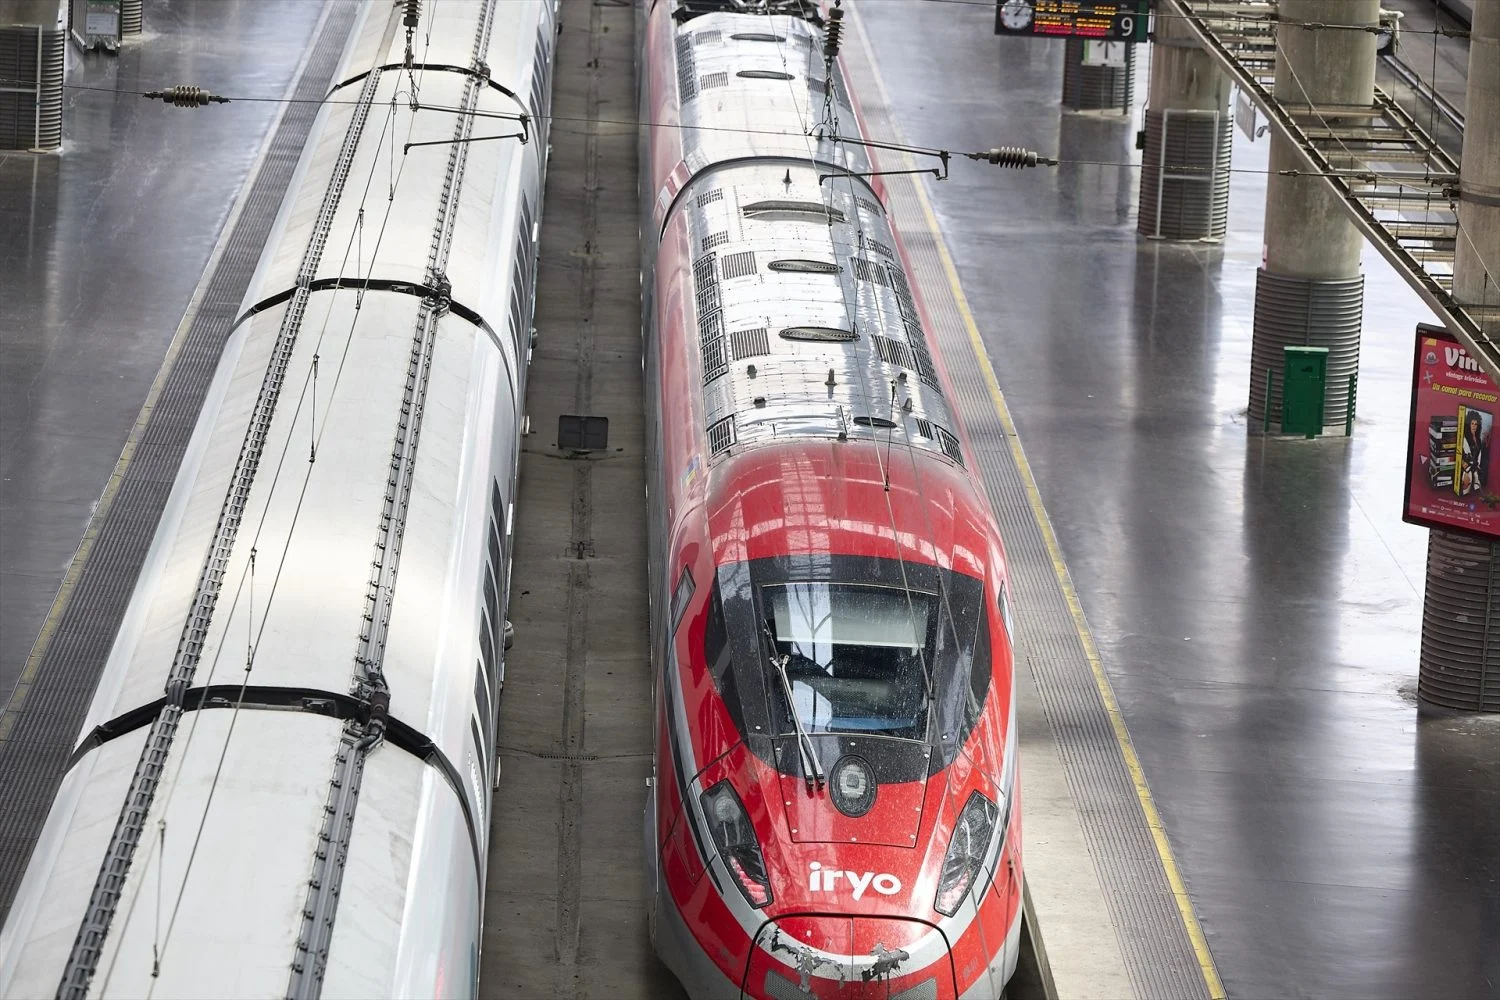
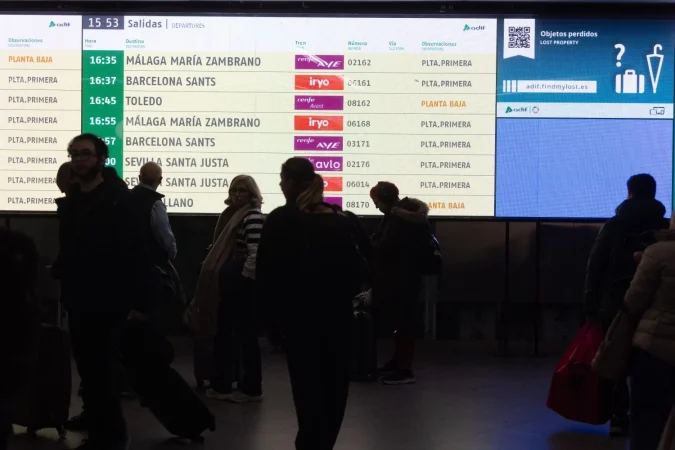
¿Qué ha pasado? Los robos de cable de cobre causaron 15.000 minutos de retrasos en Rodalies en septiembre, el equivalente a 250 horas, y ya son la primera causa de incidencias de la red catalana.
¿Quién está detrás? Adif, propietario de la infraestructura, y Renfe, operador de los trenes. El Ministerio de Transportes y la Generalitat comparecen juntos ante un fenómeno que los Mossos d’Esquadra han marcado como prioridad policial.
¿Qué impacto tiene? Miles de viajeros afectados a diario en Cataluña, un sobrecoste de 20 millones de euros en la R3 y retrasos que alcanzan también al AVE entre Barcelona y Girona.
Un septiembre de récord: 35 robos, más que en todo 2022
Los robos de cobre en Rodalies causaron 15.000 minutos de retrasos en septiembre y ya lideran las incidencias de la red catalana. Adif atribuye a los ladrones de cable una cifra equivalente a 250 horas, más de diez días completos de afectaciones acumuladas para los viajeros. El Ministerio de Transportes lo sitúa ya por encima de los fallos habituales de infraestructura y de los propios trenes de Renfe.
La secuencia no es nueva, pero el ritmo sí. En septiembre se contabilizaron 35 robos, un solo mes que supera las denuncias registradas en todo 2022. El acumulado del año hasta finales de septiembre alcanza los 315 casos, frente a los 152 que se habían contabilizado hasta junio. En tres meses la cifra se ha doblado y ha pulverizado todos los registros previos.
El valor del material explica buena parte del fenómeno. El cobre cotiza en máximos de la última década y eso convierte cada tramo de cable en un objetivo rentable para bandas organizadas que trabajan con método industrial, no con la improvisación de un hurto callejero. Los asaltos se producen tanto en trazados rurales como en entornos urbanos, y golpean por igual a Rodalies y a la alta velocidad.
La R3, el filón: 70 kilómetros de cable y 20 millones de sobrecoste
La palma se la lleva la R3, la línea de Vic. Las obras de desdoblamiento mantienen buena parte del trazado sin circulación de trenes, una circunstancia que las bandas aprovechan para actuar con tranquilidad y sin testigos.
Este año han saqueado hasta 70 kilómetros de cable en ese corredor. La reposición del material en el tramo en obras se traduce ya en un sobrecoste de 20 millones de euros.
El cobre se ha revalorizado hasta máximos de una década y la red catalana paga el precio: cada metro sustraído es un convoy parado y un viajero esperando en el andén.
No es un problema exclusivo de la R3. El mismo viernes en que el secretario de Estado de Infraestructuras, José Antonio Santano, y la consellera de Territori, Sílvia Paneque, visitaban el centro de regulación de circulación de Adif para presentar estos datos, el AVE Barcelona-Girona acumulaba retrasos por un robo entre La Sagrera y Mollet. Horas antes había sido la línea convencional entre les Borges Blanques y Juneda. La respuesta policial empieza a notarse: la mitad de las detenciones practicadas este año se han concentrado entre agosto y septiembre.
Hoja de Ruta: Claves del Viaje
El impacto se mide en minutos y en dinero, pero se siente en el andén. Los 15.000 minutos acumulados equivalen a más de diez días de afectaciones repartidas entre miles de viajeros de la red catalana. La zona cero es Cataluña entera, con la línea de Vic como epicentro y el corredor Barcelona-Girona como víctima recurrente. El dato que resume el trimestre es doble: los robos se han doblado desde junio y su reposición ya cuesta 20 millones de euros solo en un tramo en obras.
Conviene recordar el reparto de responsabilidades. Adif es el administrador de la infraestructura y Renfe el operador de los trenes, dos organismos distintos que comparecen juntos cada vez que desaparece el cable. Esa dualidad complica la respuesta, porque vigilar la vía no es lo mismo que vigilar el tren. El propio Ministerio reconoce que la delincuencia organizada contra la infraestructura ferroviaria no ha dejado de crecer en los últimos cuatro años y que desde hace unos meses se ha disparado.
El precedente inmediato está en el propio calendario: 2022 cerró con menos robos en doce meses que los registrados en un solo septiembre de 2026. Santano considera que el castigo penal actual se queda corto y ha planteado un endurecimiento del Código Penal, con el argumento de que no se trata de un hurto de material, sino de un ataque con consecuencias graves, sobre un servicio público esencial. La próxima ventana crítica llega con el otoño, cuando las obras de la R3 mantengan tramos sin servicio y el precio del cobre siga alto. Si la reforma penal no aterriza antes, la red catalana seguirá pagando cada día el peaje de un delito que ya no es menor.
Volkswagen y Stellantis pasan al ataque ante Bruselas: sin materias críticas garantizadas, el coche eléctrico UE no se sostiene.
Los dos mayores grupos automovilísticos de Europa han trasladado a la Comisión Europea, a través de la patronal ACEA, una advertencia que ya no se queda en el debate sobre plazos. El argumento es duro: la cadena de suministro del vehículo eléctrico depende de un puñado de proveedores ajenos al continente y, si uno solo falla, la producción se detiene. La patronal se apoya en un estudio de EY que rastrea el origen de esos materiales.
Seis de cada diez materiales clave vienen de cadenas concentradas fuera de Europa
La conclusión del informe es que seis de los diez materiales críticos analizados para fabricar coches eléctricos proceden de cadenas altamente concentradas, muchas de ellas fuera del continente. La fabricación de semiconductores se reparte entre Taiwán y Corea del Sur; las primeras etapas de los minerales dependen de África, y América Latina. Con ese mapa, la resiliencia del sector —dice el documento— ‘depende cada vez más del acceso a capacidades que van mucho más allá del ensamblaje final’.
El precedente está fresco. El año pasado China paralizó la exportación de tierras raras y el sector contuvo la respiración. No hubo parálisis general, pero sirvió de aviso: en un coche eléctrico hay imanes, chips y celdas que no se fabrican en cualquier sitio. Si el suministro se corta, las plantas no improvisan.
Volkswagen controla en torno al 26% de la cuota de mercado de coches eléctricos en la UE. Stellantis, con catorce marcas —Fiat, Peugeot o Citroën entre ellas—, supera el 10%. Son los dos grandes, y son quienes más tienen que perder si la transición se atasca. Sus factorías españolas —Martorell y Pamplona en el lado de Volkswagen, Vigo y Figueruelas en el de Stellantis— quedan directamente expuestas a ese riesgo.
El coche eléctrico europeo no se juega el futuro en la línea de montaje, sino en las refinerías y fundiciones que no controla.
El cuello de botella no está en la fábrica, está en el refinado
El informe señala el refinado y el procesado como las etapas más vulnerables. No basta con tener litio o cobalto: hay que convertirlo en material apto para las celdas, y ahí Europa llega tarde. El texto apunta que blindarse con capacidad autónoma no es viable a corto plazo, así que la resiliencia dependerá menos de la autosuficiencia y más de diversificar proveedores y zonas geográficas.
De ahí la petición de garantías. Volkswagen y Stellantis quieren que el impulso al vehículo eléctrico vaya acompañado de un esfuerzo real por asegurar el suministro de los materiales críticos. Como generar capacidad propia llevará años, todo pasa por pactos con terceros países, del tipo que la UE está incorporando a sus nuevos tratados de libre comercio. La estrategia industrial se desplaza del ensamblaje a los eslabones en los que Europa nunca mandó.
Hoja de Ruta: Claves del Viaje
El impacto de esta advertencia tiene tres frentes claros. El primero es el calendario: la UE fija 2035 como el año en que se dejan de vender coches de combustión nuevos, y ambos grupos llevan meses avisando de que forzar ese ritmo puede deteriorar la rentabilidad del sector y derivar en reestructuraciones. El segundo es el empleo, con las plantas españolas del motor en el centro de la diana. El tercero es la propia viabilidad del plan: sin garantías de suministro, la fecha se sostiene sobre papel.
La zona cero está en España. Martorell, Pamplona, Vigo y Figueruelas producen modelos que dependen de baterías y componentes fabricados con esos minerales. Un cuello de botella en el refinado se traduce en turnos que se recortan aquí antes que en Wolfsburgo. Lo observamos con un precedente encima: en la crisis de los chips de 2021, las cadenas se rompieron por el eslabón más débil y las fábricas españolas pararon durante semanas. El guion se repite, ahora con litio, cobalto y tierras raras.
El dato que resume el pulso son esos seis de cada diez materiales concentrados fuera del continente, con el refinado como principal cuello de botella. La patronal presiona, la Comisión escucha y ninguno de los dos controla el tablero, porque los proveedores están en otro huso horario y, a menudo, en otra esfera de influencia.
La lectura a cinco o diez años es incómoda para Bruselas. Si Europa no asegura el acceso a las materias críticas, la pregunta no será cómo acelerar la electrificación, sino si el propio reglamento de 2035 aguanta. VW y Stellantis no piden frenar el coche eléctrico; piden condiciones. Esa diferencia, en política industrial, pesa más que cualquier ajuste de aranceles.
Bruselas mantiene abierta la revisión del reglamento que fija el fin del motor de combustión, y ese examen será el momento en que la advertencia de ACEA se convierta en moneda de cambio. Hasta entonces, el coche eléctrico europeo seguirá dependiendo de que el mundo que no controla quiera vendérselo.
El Kia XCeed renueva su gama para 2027 con precios desde 19.860 euros y etiqueta ECO. Es, de nuevo, el C-SUV más asequible de la marca coreana.
La operación tiene poco de gesto y mucho de cálculo. Kia necesitaba refrescar uno de sus pilares en España sin tocar la barrera psicológica de los 20.000 euros, y eso es justo lo que hace: mantiene el acceso por debajo de esa cifra, añade el distintivo ambiental y refuerza la imagen de un modelo que la marca describe como profundamente renovado. La mecánica de 115 CV sigue siendo el punto de entrada a la gama.
Un C-SUV con etiqueta ECO por menos de 20.000 euros
El Kia XCeed llega al año modelo 2027 con un precio de partida de 19.860 euros, la puerta de entrada más barata al universo SUV de la firma coreana. Por encima, el resto de la gama. Por debajo, casi nada dentro del segmento C.
La etiqueta ECO es el argumento que Kia no va a soltar. La concede la Dirección General de Tráfico a los vehículos híbridos, microhíbridos y de gas, lo que en la práctica abre al XCeed las zonas de bajas emisiones de Madrid, Barcelona y otras capitales, además de ventajas fiscales en varios ayuntamientos. En un mercado donde el acceso a las ZBE condiciona la compra, ese distintivo vale dinero.
No es un detalle menor. La renovación busca mantener al XCeed entre los modelos más vendidos de Kia, donde ocupa el cuarto puesto de la marca en España. La gama actualizada puede consultarse en la web oficial de Kia.
Un distintivo ECO y una cifra por debajo de los 20.000 euros pesan más en el concesionario que cualquier retoque de parrilla.
El XCeed aprieta en el segmento C, el más competido del mercado
El C-SUV es terreno de nadie y de todos a la vez. Ahí conviven el Nissan Qashqai, el Skoda Karoq, el Volkswagen T-Roc y el Hyundai Tucson, rivales con los que el XCeed se juega cada venta en el mismo pasillo del concesionario. Frente a ellos, la baza de Kia es doble: precio de acceso y etiqueta. Y ahí está el problema para los demás.
La marca coreana arranca con 115 CV en la versión base, un motor pensado para el uso urbano y para trayectos interurbanos sin aspiraciones deportivas. Kia no ha detallado todavía, la ficha completa del modelo para el próximo ejercicio, así que conviene tomar las cifras de precio como referencia de lanzamiento y no como tarifa cerrada para todo el año.
La letra pequeña del precio bajo
Aquí conviene detenerse. Un precio de 19.860 euros es, casi siempre, el número más bajo de una tabla y no el más representativo. Las versiones intermedias, los acabados con más equipamiento y las motorizaciones superiores mueven el ticket muy por encima de esa cifra. El XCeed no es una excepción: el dato sirve para entrar en el concesionario, no para salir con el coche matriculado a ese precio.
Lo he visto muchas veces en este segmento. Las marcas compiten por el reclamo del ‘desde’ y luego dejan que el cliente suba de acabado en el mostrador. Kia juega esa partida mejor que la mayoría, porque tiene un abanico amplio y una red de concesionarios densa. Pero el ahorro real depende del equipamiento elegido.
El movimiento de Kia dice algo del mercado español: el coche nuevo, incluso el de marca generalista, se ha encarecido hasta el punto de que bajar de 20.000 euros en un C-SUV vuelve a ser noticia. No hace tantos años, esa cifra era lo normal. Hoy es un argumento de venta. Esa es la foto real del sector.
Merece la pena mirar atrás. El XCeed nació como un cruce entre el compacto Ceed y la moda SUV, una fórmula que Kia ha explotado con acierto en toda su gama. Ese planteamiento sigue intacto en esta actualización: no aspira a ser un todoterreno ni un deportivo, sino el coche cómodo y racional que compra una familia con presupuesto ajustado.
El encarecimiento del coche nuevo ha empujado a muchos compradores hacia el mercado de ocasión, y los fabricantes generalistas lo notan. Un modelo que baja de los 20.000 euros capta a ese cliente que duda entre estrenar o repetir. Kia apunta exactamente ahí.
La etiqueta ECO, mientras, se ha convertido en el gran igualador competitivo. Casi todos los fabricantes la ofrecen y su valor diferencial se estrecha cada trimestre. Kia lo sabe y por eso combina precio y distintivo en el mismo mensaje. El XCeed 2027 no cambia el mercado. Lo que hace es defenderse dentro de él con las armas que tiene a mano.
Queda por ver cómo responde la competencia. Si los rivales igualan la etiqueta y ajustan precio, la ventaja del XCeed se diluye. Si no lo hacen, la marca coreana tendrá margen durante todo el año modelo.
La SEPI es ya accionista de referencia de Indra y Telefónica. El balance de su aterrizaje en ambas compañías son 92 cambios en las cúpulas directivas a lo largo de cinco años, contabilizados a partir de los hechos relevantes depositados en la Comisión Nacional del Mercado de Valores y de la documentación de gobierno corporativo de las dos empresas.
La cifra no equivale a 92 personas. Hay ejecutivos que suman varios movimientos porque han cambiado de cargo, han saltado de un órgano a otro o han sido sustituidos en responsabilidades distintas. El reparto, además, es desigual: 56 movimientos corresponden a Indra y 36 a Telefónica, señal de que la sacudida arrancó antes en la tecnológica de defensa que en la operadora.
Dos entradas y dos ritmos
El Estado ya era accionista de referencia de Indra cuando el Consejo de Ministros autorizó en febrero de 2022 a la Sociedad Estatal de Participaciones Industriales a elevar su participación desde el 18,71% hasta un máximo del 28%. La operación se cerró con la compra de 16,4 millones de acciones, un desembolso cercano a 174 millones de euros.
En Telefónica el calendario fue otro. La orden llegó en diciembre de 2023 y la ejecución culminó el 20 de mayo de 2024: 567 millones de acciones, el 10% del capital, por unos 2.000 millones de euros. Ese día empezó a correr el reloj de la remodelación más profunda que ha vivido la operadora en décadas.
El coste de la remodelación
En Indra el relevo ha tocado todos los pisos del edificio. Desde 2021 se han registrado 23 salidas o ceses de consejeros y, con los movimientos de alta dirección, el total de salidas se eleva a 31, frente a 25 nombramientos y relevos. La compañía ha pasado por cuatro presidentes y cuatro consejeros delegados en cinco ejercicios. El último capítulo llegó el 29 de septiembre, con la desvinculación de cinco miembros del comité de dirección, entre ellos Manuel Ausaverri, el último alto cargo que quedaba de la etapa de Fernando Abril-Martorell.
El Estado no firma los ceses, pero ninguna de las dos compañías habría renovado su cúpula a este ritmo sin un accionista de referencia empujando desde dentro.
El proceso no ha salido gratis. Las indemnizaciones por cese de los primeros espadas de Indra rondan los 50 millones de euros, una factura que la compañía ha asumido mientras reorganizaba su comité de dirección, ahora reducido a diez directores generales con reporte al consejero delegado. Defensa y Espacio se han fusionado, igual que Tráfico Aéreo y Movilidad, y la empresa ha promocionado a Víctor Martínez, Miguel Forteza y David Santos dentro de la nueva estructura.
En Telefónica el primer gran golpe llegó en enero de 2025, con la salida de José María Álvarez-Pallete de la presidencia y la llegada de Marc Murtra procedente, precisamente, de Indra. Dos meses después, Ángel Vilá dejaba la presidencia ejecutiva y el consejo, y Emilio Gayo asumía el puesto de consejero delegado. Entre ambos ejecutivos, la factura superó los 80 millones de euros en indemnizaciones. La remodelación del equipo ejecutivo se llevó por delante a Mark Evans, Enrique Blanco, Chema Alonso y José Cerdán, entre otros, y alcanzó también al consejo de administración.
La reorganización aprobada el 30 de septiembre ha vuelto a mover el tablero. Telefónica España se estructura ahora en tres unidades —B2B, B2C, y Mayorista—, más una estructura CTIO para red, sistemas y operaciones. Javier de Paz abandona la presidencia de Movistar Plus+ y el consejo de la filial audiovisual desaparece, pero continúa en el grupo como director adjunto al presidente, con nuevas funciones de desarrollo y continuidad de negocio en Europa. Su caso ilustra la naturaleza del recuento: un relevo de cargo no siempre equivale a una salida de la compañía. Algo parecido ocurre con varios consejeros externos del órgano audiovisual, cuya vinculación con el grupo se limitaba al propio consejo.
Qué revela la rotación y qué riesgo esconde
El balance de estos cinco años deja una lectura incómoda. La SEPI ha cumplido el papel que le asignó el Gobierno —anclar el capital de dos compañías consideradas estratégicas—, pero lo ha hecho a costa de una rotación que pocos consejos habrían tolerado en circunstancias normales. En Indra la paradoja es evidente: la empresa se ha volcado en defensa justo cuando ya no queda en su cúpula ningún alto directivo con experiencia industrial en ese negocio. El nuevo responsable del área procede de las relaciones institucionales y el de operaciones, del automóvil. Se puede defender esa mezcla como aire fresco. También se puede leer como una pérdida de memoria técnica en el sector que sostiene el crecimiento.
La comparación bursátil añade ruido al debate. Las acciones de Indra subieron un 178% en 2025, el mejor valor del Ibex en todo el ejercicio, al calor de los contratos del Ministerio de Defensa, y hoy rondan los 60 euros, cerca de máximos históricos. Las de Telefónica se mueven alrededor de los 3,30 euros, a un paso de su mínimo histórico. Dos compañías con el mismo accionista de referencia y trayectorias opuestas. El Gobierno se ha desmarcado de los ceses en dos respuestas parlamentarias a Vox y sostiene que las decisiones partieron de los órganos societarios de cada empresa. La explicación es formalmente correcta. También resulta difícil de sostener cuando el calendario de los relevos sigue tan de cerca la entrada del accionista público.
No hay una respuesta cerrada sobre dónde se detiene esta rotación. Indra afronta la consolidación de su negocio de defensa con una cúpula todavía en construcción, y Telefónica, la ejecución de su nueva estructura española sin el lastre de la anterior. El próximo hito será comprobar si el goteo de nombramientos se frena o si el accionista público sigue encontrando motivos para intervenir. Ahí se medirá el coste real de tener al Estado dentro.
Quince valores de la Bolsa española baten a la media de sus sectores en Europa este año. Lo logran en un ejercicio en el que el Ibex 35 se anota un 10,27% y los principales índices del continente avanzan entre el 3% y el 12,37%, según el recuento publicado por Expansión. La lista la componen Repsol, Endesa, Naturgy, Iberdrola, ArcelorMittal, Acerinox, Unicaja, BBVA, Santander, Puig, ACS, Dia, Línea Directa, IAG y Meliá.
El mapa tiene una lectura clara. Gana quien fija precios, tiene el balance saneado y puede devolver caja al accionista. Se queda atrás quien depende del consumo discrecional o de la obra pública.
El crudo por encima de los 100 dólares dispara a Repsol y al acero
El sector energético europeo sube un 35,24% en el año. Repsol se dispara un 82,29% y cotiza en zona de récord, empujada por un Brent que ha vuelto a superar los 100 dólares por barril. No es solo el precio del crudo. Como resume Manuel Pinto, de XTB, el atractivo de la petrolera está también en la escasez de capacidad de refino: los ataques a refinerías e infraestructuras energéticas están dificultando el suministro de gasolina y, sobre todo, de diésel.
Barclays añade la pata financiera: una remuneración al accionista del 5% en efectivo y del 7% contando la recompra de acciones. En un valor cíclico, ese flujo es lo que sostiene la cotización cuando el petróleo se mueve.
Los recursos básicos suben un 21,86% y el motor ahí es la protección comercial europea. ArcelorMittal avanza un 46,53% gracias al mecanismo de ajuste en frontera por carbono y a las nuevas cuotas de importación, que le devuelven cuota frente al acero de terceros países. La compañía ya reconoció un incremento de la cartera de pedidos y una mayor utilización de sus plantas europeas. Acerinox suma cerca del 36,41%: Estados Unidos tira de la rentabilidad y Europa empieza a aportar, con un 12,6% de recorrido adicional hasta los 19,47 euros según el consenso.
El rally de 2026 no premia al tamaño, sino al balance: paga dividendo quien tiene caja, y eso explica el tirón de la energía y la banca.
La banca y las utilities: el dividendo sostiene el rally
La banca europea sube un 14,58% desde enero y cuatro entidades españolas baten esa media. La referencia es el primer incremento de tipos del Banco Central Europeo desde 2023, aprobado el pasado junio, con una morosidad todavía contenida y sin un deterioro económico relevante a la vista.
Unicaja lidera el grupo con un 20% y una rentabilidad por dividendo prevista cercana al 7% a doce meses. Los analistas son cautos antes de sus resultados del 30 de octubre. BBVA suma un 18,35% y Santander un 17,25%, con un 81,5% de consejos de compra y un potencial del 17% hasta los 13,84 euros. Las compras de Webster y TSB sostienen el crecimiento del banco presidido por Ana Botín, que presenta cuentas el 28 de octubre.
En las utilities, Endesa se anota cerca del 37% y pilota el sector. Detrás está la recompra de acciones: un programa de 2.000 millones de euros del que ya ha ejecutado más de la mitad. Los expertos le atribuyen un crecimiento anual del beneficio por acción del 5% hasta 2028, con un PER de 16,9 veces y una rentabilidad por dividendo del 4,1%.
Naturgy elevó en julio su objetivo de ebitda para 2026 por encima de los 5.500 millones y un beneficio neto superior a 2.100 millones, un 10% más. Iberdrola suma un 12,75% y bate a su sector por la diversificación geográfica y el peso de las redes. Deutsche Bank le amplía el recorrido hasta los 22 euros y JB Capital la incluye entre sus favoritos de la Península Ibérica. La firma alemana espera revisiones al alza del consenso tras los resultados del tercer trimestre y ve un catalizador en la actualización del plan estratégico de marzo de 2027.
Dia, Meliá, IAG, ACS y Puig: los que reman contra su sector
Subir dentro de un sector que cae tiene más mérito. La alimentación europea está plana y Dia avanza un 20%, con un recorrido adicional del 14% hasta los 50,11 euros para el consenso. Viscofan se comporta mejor que la media, aunque con un ligero descenso.
En ocio destacan IAG y Meliá. La aerolínea suma un 9% pese al encarecimiento del combustible y calcula recuperar cerca del 60% del sobrecoste mediante ingresos y eficiencia; cotiza a un PER de 6,80 veces para 2027. Meliá sube más del 29% con la fortaleza del turismo, la subida de tarifas y la rotación de activos. ACS esquiva el -8,14% del sector construcción con un alza cercana al 12%, y Bankinter considera excesiva la prima de riesgo que el mercado aplicó a su negocio de centros de datos. Puig, por último, sube un 18,63% frente al -17,61% del consumo europeo tras comprar a Esteve el 50% de Isdin que no controlaba.
Qué hay detrás del rally y qué puede romperlo
Conviene decirlo sin adornos: buena parte de este rally no se explica por múltiplos más altos, sino por caja. Cuatro de los quince valores pertenecen a energía y utilities, y otros tres son bancos. El mercado paga capacidad de generar efectivo y de repartirlo, no una historia de crecimiento. Cuando el índice sube un 10,27% y un puñado de compañías se anota entre el 20% y el 82%, la concentración es el primer riesgo de la cartera.
El segundo riesgo es el propio crudo. El mismo Brent por encima de los 100 dólares que catapulta a Repsol encarece la factura de IAG y presiona los márgenes de media Bolsa española. Si el petróleo cede, la petrolera es el valor con más que devolver de los quince. Los analistas ya lo insinúan: elevan precios objetivo, pero recomiendan cautela después del rally.
Hay un tercer elemento: la política monetaria. El BCE subió tipos en junio por primera vez desde 2023 y eso sostiene el margen de la banca, pero encarece la financiación de familias y empresas justo cuando la construcción europea cae un 8,14%. Mantengo la duda razonable sobre cuánto de esa subida está ya descontada en los precios.
En marzo de 2027 Iberdrola actualizará su plan estratégico y ahí se verá si el mercado está dispuesto a pagar crecimiento además de dividendo. Entre tanto, las cuentas del 28 y el 30 de octubre funcionan como primera prueba. Si Santander y Unicaja confirman beneficio y margen, la lista de quince tiene argumentos para seguir. Si no, quedará como la foto de un año muy concreto.
La CMA bloquea provisionalmente la compra de Netomnia por nexfibre, el vehículo participado por Telefónica, Liberty Global e InfraVia, al concluir que la operación de 2.000 millones de libras daña la competencia mayorista en Reino Unido.
El regulador británico publicó sus conclusiones provisionales sobre la adquisición de Substantial Group, la matriz del operador de fibra Netomnia, y el veredicto no admite matices: la transacción, valorada en 2.000 millones de libras (2.350 millones de euros), configura una fusión relevante que puede derivar en una disminución sustancial de la competencia (SLC) en el mercado mayorista de banda ancha fija.
Los efectos negativos se concentrarían primero en los proveedores de servicios mayoristas y se trasladarían después a los consumidores finales y a las empresas situadas en las zonas de cobertura combinada. La CMA sitúa el foco en las Midlands, y el norte de Inglaterra por la ubicación geográfica de la infraestructura de Substantial.
Por qué la CMA ve menos competencia en el mayorista
El organismo descartó la tesis central de nexfibre y de sus accionistas: defendían que la compra permitiría inyectar 3.500 millones de libras adicionales (4.000 millones de euros) para levantar una red unificada de 20 millones de hogares capaz de competir con Openreach, la filial de red fija de BT Group.
La CMA concluyó que las pruebas aportadas no demuestran que esos beneficios dependan en exclusiva de la concentración ni que su magnitud compense la pérdida de competencia directa en las áreas de solapamiento.
La respuesta de la compañía fue inmediata. Nexfibre sostuvo que las conclusiones del regulador no reflejan la realidad comercial del mercado británico y que el análisis omite el objetivo de priorizar la inversión en infraestructuras de red.
El expediente no discute los 20 millones de hogares prometidos: discute si esa red solo puede levantarse eliminando a un competidor.
Nexfibre advirtió de que el bloqueo de la integración consolidará la posición de dominio de Openreach en el mercado mayorista, aunque confirmó su intención de negociar con la CMA dentro de los plazos fijados un marco de condiciones que permita autorizar la compra.
El contrafactual de CityFibre que hunde la tesis inversora
El golpe más duro para los intereses de Telefónica llega por la vía del escenario alternativo. La CMA considera que, sin esta transacción, lo más probable era que CityFibre adquiriera Netomnia, una entidad con capacidad financiera e incentivos suficientes para hacerlo.
Bajo esa hipótesis, la competencia entre tres redes independientes —Openreach y nexfibre/Virgin Media O2, por un lado, y CityFibre por otro— se habría mantenido en el 32% de la red de VMO2. Con la absorción por parte de nexfibre, esa proporción cae al 18%. Y si VMO2 completa la migración de su red de cable a FTTP, el solapamiento directo con Netomnia alcanzará el 82%.
Métrica del expediente
Con la compra por nexfibre
Escenario alternativo con CityFibre
Competencia entre tres redes en la red de VMO2
18%
32%
Redes independientes en zonas de solapamiento
Dos
Tres
Solapamiento Netomnia-VMO2 tras la migración a FTTP
82%
82%
Inversión adicional comprometida
3.500 millones de libras
—
El calendario: dos plazos en octubre y un dictamen en diciembre
La resolución provisional abre un proceso reglado. Los afectados tienen hasta el 16 de octubre para presentar medidas correctoras (remedies) que mitiguen o prevengan los efectos adversos identificados. Las partes interesadas podrán remitir sus observaciones hasta el 23 de octubre, y la fecha límite estatutaria para el dictamen definitivo queda fijada el 15 de diciembre.
Se trata de la primera operación de gran volumen que Telefónica aborda bajo la presidencia de Marc Murtra. La integración de Netomnia —400.000 accesos construidos y un plan de despliegue para 3,4 millones de hogares adicionales— está diseñada para acelerar la transformación de la infraestructura de VMO2, el segundo mercado internacional de la operadora española por volumen de ingresos.
Qué se juega Telefónica en Reino Unido
El margen de maniobra de nexfibre pasa por los remedios. La propia CMA ha dejado escrito que los beneficios alegados no dependen de forma exclusiva de la concentración, lo que abre la puerta a compromisos de acceso mayorista —precios, capacidad y condiciones no discriminatorias— en lugar de una prohibición pura. La otra vía es estructural: segregar los activos de Netomnia en las áreas donde el solapamiento es mayor, es decir, en las Midlands y el norte de Inglaterra.
Existe un precedente que invita a un desenlace negociado. La CMA autorizó en diciembre de 2024 la fusión de Vodafone y Three en Reino Unido tras imponer compromisos de inversión en red, una fórmula que este expediente podría replicar si nexfibre acepta ceder capacidad mayorista a terceros operadores. El problema es de calendario y de coste: cada semana de retraso encarece la integración y aleja la red unificada de 20 millones de hogares que debía plantarle cara a Openreach.
Para BT Group, el escenario es inmejorable. Un bloqueo definitivo dejaría a su filial Openreach con un rival menos en el mayorista y trasladaría al contribuyente británico el coste de una red de fibra que nexfibre quería financiar con capital privado. Para Telefónica, el riesgo es de foco: Reino Unido es su segundo mercado por ingresos y la consolidación de VMO2 forma parte del relato inversor que Murtra defiende ante los analistas.
📊 Las Claves para el Inversor
Qué vigilar: El 16 de octubre termina el plazo de remedios y el 15 de diciembre llega el dictamen definitivo de la CMA sobre la compra de Netomnia.
Reacción del valor: El mercado descuenta una salida negociada con compromisos de acceso mayorista, no una prohibición, porque la CMA no ha cerrado la vía de los remedies.
Precedente sectorial: Vodafone y Three se fusionaron en Reino Unido con condiciones de inversión en red, la fórmula que nexfibre tratará de replicar.
Ryanair operará 47 rutas en Sevilla este invierno, más del triple que las 13 de Vueling, pero la ventaja no se replica en pasajeros: la irlandesa suma 1,3 millones de viajeros frente a los 900.000 de la filial de IAG.
El dato retrata dos modelos opuestos de explotar una red. La aerolínea de bajo coste abre muchos destinos con pocas frecuencias semanales; la de IAG concentra su oferta en un puñado de mercados y engorda la frecuencia en cada uno. El resultado es una brecha asimétrica: la distancia en rutas es de 3,6 veces, pero la de tráfico apenas llega a 1,4 veces.
Ryanair refuerza Sevilla mientras Vueling aprieta su red
La programación de invierno confirma la apuesta. Ryanair reduce su red de 50 a 47 rutas respecto al invierno anterior, incorpora Venecia-Marco Polo y deja fuera Malta y Tenerife Sur, que regresarán en la temporada de verano. Mantiene, eso sí, seis aviones basados en Sevilla, dentro de una flota de 97 aeronaves con base en España.
Vueling mueve ficha en la dirección contraria. La aerolínea de IAG elevará de 12 a 13 sus rutas, pondrá a la venta más de 1,2 millones de asientos y estrenará Ibiza, además de consolidar Heathrow como su gran conexión internacional. Reforzará Santiago, Bilbao, y Fuerteventura e incrementará un 20% su capacidad internacional frente al invierno anterior.
La diferencia de destinos no se traslada, sin embargo, de forma directa al volumen de viajeros. Buena parte de la red sevillana de Ryanair opera con una o dos frecuencias semanales, mientras la filial de IAG alimenta sus rutas principales con varios vuelos diarios. Esa densidad explica que 13 rutas muevan 900.000 pasajeros y que 47 apenas eleven la cifra a 1,3 millones.
La distancia en pasajeros se cierra, no se abre: Ryanair reina en número de destinos, pero Vueling rentabiliza cada ruta con el triple de tráfico medio.
Dos modelos que reparten el mercado andaluz
El aeropuerto sevillano se ha convertido en un laboratorio del bajo coste. Alrededor de seis de cada diez aviones que despegan de Sevilla pertenecen a una low cost, un porcentaje que explica la intensidad de la competencia entre Ryanair y Vueling.
Los seis aparatos basados generan una inversión superior a 510 millones de euros y en torno a 180 empleos directos, según los datos que maneja la aerolínea irlandesa. La ocupación media de esos vuelos ronda el 96%, un nivel que en el negocio aéreo se considera pleno.
El desembarco responde a una lógica de escala: cuantos más destinos, mayor captación de tráfico punto a punto, sin pasar por un hub. Vueling juega la carta contraria, la de la conectividad y el pasajero de negocio, apoyada en la estructura de IAG y en su alianza con British Airways en Heathrow.
A la pugna se suman la estacionalidad y el resto de operadores. Malta y Tenerife Sur solo vuelven en verano, cuando la demanda turística repunta y la red se ensancha. En los meses de invierno, la competencia se concentra en el pasajero urbano y de negocios, un terreno donde Vueling parte con ventaja por su mayor frecuencia.
El equilibrio entre ambos modelos deja una foto elocuente del reparto de mercado para esta temporada de invierno:
Indicador
Ryanair
Vueling
Rutas programadas
47
13
Pasajeros acumulados (enero-septiembre)
1,3 millones
900.000
Evolución de rutas vs. invierno anterior
De 50 a 47
De 12 a 13
Capacidad anunciada
Seis aviones con base
Más de 1,2 millones de asientos
Qué revela la pugna por el mercado andaluz
El sector aéreo español vivió un pulso parecido en otros aeropuertos regionales durante 2024 y 2025. En Málaga y Alicante, Ryanair escaló posiciones a base de abrir destinos, mientras las aerolíneas de red defendieron cuota con frecuencia. El patrón se repite en Sevilla: el bajo coste gana en cobertura, la compañía de red gana en densidad por ruta.
Para Vueling, sostener el pulso tiene un coste. Su red sevillana está muy concentrada y depende del tráfico internacional, más sensible al ciclo económico que el punto a punto. Ryanair, con costes unitarios más bajos y una ocupación cercana al 96%, dispone de margen para presionar el precio en las rutas donde ambas compiten.
El aeropuerto, en cambio, sale ganando. Más destinos y más frecuencias amplían la conectividad de Sevilla sin atarla a una sola aerolínea, un factor que el gestor aeroportuario Aena valora en su estrategia de diversificación. El riesgo aparece si la competencia deriva en una guerra de precios que recorte la rentabilidad de las conexiones más disputadas.
📊 Las Claves para el Inversor
Qué vigilar: La publicación de las programaciones de verano, cuando Ryanair recupere Malta y Tenerife Sur, y el arranque real de las 13 rutas invernales de Vueling.
Reacción del valor: IAG cotiza su exposición al tráfico europeo; cualquier señal de presión de precios en rutas peninsulares se lee como riesgo de margen para Vueling.
Precedente sectorial: En Málaga y Alicante, el modelo de cobertura de Ryanair frente a la densidad de red de las aerolíneas de IAG ya se ha saldado con competencia intensa en precio.
El Fondo Monetario Internacional ha aprobado un desembolso de 139 millones de dólares para El Salvador y, en la misma decisión, ha pedido a su Gobierno que reduzca la implicación del Estado en todo lo relacionado con bitcoin. El anuncio resume la relación entre las dos partes: el organismo elogia la marcha de la economía salvadoreña mientras intenta desactivar, paso a paso, su apuesta por la criptomoneda.
La película viene de lejos. El país centroamericano convirtió bitcoin en moneda legal en 2021, en plena negociación de un préstamo con el Fondo, y aquella decisión irritó a la institución. Desde entonces, cada revisión del programa se ha convertido en un pulso entre un Gobierno que presume de comprar monedas y un prestamista que no quiere ver dinero público dentro de esa estrategia.
Qué ha aprobado el FMI y por qué llega con condiciones
Los 139 millones recién liberados no son un fondo nuevo. Forman parte del acuerdo marco de 1.400 millones de dólares que El Salvador y el FMI cerraron a finales de diciembre. El tramo se aprueba con dispensas, los waivers (perdones técnicos) que concede el organismo cuando un país incumple parte de lo pactado pero presenta medidas correctivas creíbles.
El incumplimiento tiene nombre. Según el comunicado del Fondo, entre los criterios que no se cumplieron está el de la acumulación de bitcoin, y por eso se concedieron las dispensas. La institución añade que la participación del Estado salvadoreño en las actividades vinculadas a la criptomoneda ‘se está desmantelando’ y que ‘no se prevé ninguna acumulación adicional más allá de las donaciones documentadas’.
Traducido: si el país suma más monedas, tendrá que ser con fondos que no sean públicos y que queden registrados. Ahí está la discrepancia que se arrastra desde hace meses. En septiembre, el FMI sostuvo que El Salvador no estaba comprando bitcoin; la Oficina Nacional del Bitcoin ha repetido lo contrario. Hasta ahora, nadie ha publicado un registro completo que zanje la discusión.
El debate ya no es si El Salvador compra bitcoin, sino quién lleva la cuenta de cuánto tiene y con qué dinero lo pagó.
Qué cambia para los salvadoreños y qué señala al mercado
El proyecto arrancó con dos patas. Una, la ley que obligaba a los comercios a aceptar bitcoin. Otra, una cartera digital estrenada en 2021 con la que el Estado repartió monedas entre los ciudadanos para empujarles a usarlas en un país dolarizado desde hace un cuarto de siglo. El objetivo era que la criptomoneda circulara de verdad entre la gente.
Bukele admitió en 2024 que los salvadoreños no la estaban usando para comprar cosas como se esperaba. Eso sí, siempre defendió que el Gobierno seguía acumulando. En 2022 prometió comprar un bitcoin al día, aunque nunca quedó claro de dónde salía el dinero ni si esas compras se ejecutaban de verdad.
Para el mercado, la señal es ambigua y por eso importa. El FMI no prohíbe nada: condiciona. Y un condicionamiento que se renueva en cada revisión convierte la tesorería estatal en algo menos predecible que antes. La parte formal del programa avanza, pero la parte simbólica —el país que se atrevió a meter bitcoin en su legislación— queda en una zona gris.
Qué revela este pulso sobre la adopción estatal de bitcoin
Visto con distancia, el choque no es ideológico. Al Fondo le da igual que un país tenga bitcoin en su balance; le preocupa que no se pueda auditar. Un préstamo de 1.400 millones se sostiene sobre cuentas claras, y una reserva de criptomonedas sin registro público es exactamente lo contrario. De hecho, el propio comunicado insiste en la mejora de las cuentas, el refuerzo de la seguridad, y la confianza de los inversores como motores de la actividad económica.
Hay otro elemento que suele pasarse por alto. El Salvador no emite su propia moneda desde 2001: usa el dólar. Eso le da estabilidad, pero también le quita margen de política monetaria. Bitcoin nunca funcionó allí como dinero de uso diario, sino como escaparate soberano. Y un escaparate se mantiene con reservas pequeñas, donaciones o compras intermitentes sin que el ciudadano note nada en el bolsillo.
El riesgo real está en la opacidad. Si la Oficina del Bitcoin compra al margen de lo pactado y el FMI cierra los ojos mientras los indicadores macro acompañen, la próxima revisión puede repetir este mismo guion. Si, por el contrario, un tramo queda retenido por una discrepancia contable, el mercado leerá una señal mucho más dura para cualquier Gobierno que piense en copiar el modelo.
A partir de aquí, la vigilancia cabe en tres preguntas. Cuánto bitcoin tiene hoy el Estado salvadoreño y con qué fondos lo adquirió. Si la Oficina del Bitcoin publica ese desglose antes de la siguiente revisión del programa. Y si el próximo desembolso del FMI se libera sin nuevas dispensas. Las tres respuestas dirán más sobre el futuro de la adopción estatal de criptomonedas que cualquier discurso.
El token Aave ha subido un 6,77% hasta los 177,74 dólares, según los datos de mercado recopilados en la última jornada. La subida llega después de que dos billeteras conectadas al protocolo perdieran cerca de 114 ether, unos 305.000 dólares al cambio actual, por una brecha en un adaptador externo. El mercado, de momento, ha mirado hacia otro lado.
La cifra merece una aclaración, porque los propios datos de mercado que maneja el sector se contradicen entre sí. El cambio diario publicado es del +6,77%, pero el cierre previo figura en 184,67 dólares. Si la variación se calculara contra ese cierre, el resultado sería una caída cercana al 3,75%. La diferencia se atribuye a ventanas, de medición distintas, así que conviene tratar el porcentaje como una referencia informada y no como un dato cerrado.
El volumen sí apunta en una dirección clara. En la jornada se han movido 629.363.400 dólares en AAVE, casi el doble del promedio de los últimos 30 días, situado en 315.797.700 dólares. La actividad ha sido inusualmente intensa, con una razón entre volumen y capitalización del 22,94%, frente al 11,51% habitual. Pero un volumen alto no equivale a compra: también puede reflejar ventas rápidas y rotación de posiciones.
Aave es uno de los mayores protocolos de préstamo del ecosistema cripto y su funcionamiento puede resumirse con una idea sencilla: permite depositar monedas para ganar intereses y pedir préstamos poniendo otras monedas como garantía, sin bancos ni intermediarios de por medio. Puedes consultar su funcionamiento en la web oficial del protocolo. Su token funciona a la vez como activo de mercado y como herramienta de decisión sobre el rumbo del proyecto.
Qué ha pasado con los 114 ether robados
El incidente afectó a un adaptador externo vinculado a Aave, un componente de terceros que se conecta al protocolo pero no forma parte de su núcleo. Según la información disponible, el problema no comprometió los contratos centrales de Aave v3 ni los contratos base de la plataforma Safe, donde estaban habilitadas las dos billeteras afectadas. Las pérdidas rondan los 305.000 dólares.
Esa distinción no es un matiz menor. Para el usuario, significa que el dinero depositado directamente en los contratos principales del protocolo no está en juego por este fallo concreto. Pero también revela un riesgo más difícil de ver: cualquiera que use herramientas conectadas al ecosistema queda expuesto a piezas que no controla y que, a menudo, ni conoce.
La seguridad de un protocolo ya no se mide solo por su código central, sino por cada pieza de terceros que alguien decide conectarle.
Por qué los inversores no se han asustado
Los indicadores técnicos explican parte del optimismo. El RSI, una medida que resume si un activo está sobrecomprado o infravalorado, se sitúa en 69,7, muy cerca del umbral de 70 que muchos operadores leen como señal de agotamiento. El estocástico, otro indicador de impulso, marca 83,3. El precio, además, cotiza un 2,42% por debajo de su VWAP, el precio medio ponderado por volumen de la jornada, fijado en 182,14 dólares. El token se mantiene por encima de sus medias móviles de 5, 7 y 10 sesiones, una alineación que sugiere una tendencia de corto plazo favorable. Ese nivel de sobrecompra no obliga a vender, pero sí invita a no perseguir el precio con prisa.
A esto se suma una propuesta de governance (las votaciones con las que los tenedores deciden el rumbo de un protocolo) que puede mover las expectativas. La firma Sentora ha planteado repartir los ingresos de Aave entre sus participantes, aunque dejando las pérdidas a cargo de los proveedores de liquidez. La iniciativa no está confirmada como motor del movimiento, pero apunta a un debate de fondo sobre cómo se reparte el valor dentro del protocolo.
Análisis: el riesgo ya no está donde se miraba
El sector lleva años aprendiendo esta lección a golpe de susto. En el verano de 2020, cuando las finanzas descentralizadas vivieron su primer gran auge, los ataques se centraban en fallos del código principal de los protocolos. Con el tiempo, los desarrolladores blindaron ese núcleo y los atacantes se desplazaron hacia los bordes: puentes entre redes, oráculos de precios y, ahora, adaptadores como el que ha fallado aquí. La superficie de ataque creció justo donde nadie miraba.
Hay un riesgo de reputación que no conviene minimizar. Aave gestiona una capitalización de 2.740 millones de dólares y depende de que los usuarios confíen en sus contratos y en las integraciones que los rodean. Un fallo que no toca el núcleo puede, aun así, enfriar la adopción de módulos externos y obligar a los proveedores de liquidez a revisar qué permisos tienen concedidos. Buena parte de esos permisos siguen activos por pura comodidad.
De momento, el precio aguanta por encima de sus medias móviles de corto plazo y el mercado ha premiado al token. La duda es si esa fortaleza responde a una demanda real o al arrastre de una jornada con el volumen disparado. La referencia a vigilar está clara: recuperar y sostener los 182,14 dólares del VWAP. Por debajo, los 176,78 marcan el suelo del rango del día.
El banco sudafricano Absa ya custodia Bitcoin para clientes institucionales. Es la primera entidad del continente africano que ofrece este servicio, según adelantó Bloomberg, y sitúa a Johannesburgo en un terreno que hasta ahora ocupaban sobre todo los grandes bancos de Estados Unidos y de Europa.
La entidad atenderá a clientes institucionales, es decir, fondos de inversión, aseguradoras, y grandes tesorerías corporativas que quieren tener bitcoin en su balance sin encargarse de guardarlo. El servicio arranca con bitcoin como activo principal, aunque la intención del banco es ampliarlo a otros criptoactivos en función de la demanda.
Rob Downes, responsable de activos digitales de la división de banca corporativa y de inversión de Absa, ha señalado que el bitcoin será el activo con más peso en la oferta y que el resto llegará después. El banco, eso sí, no respondió a las preguntas que le trasladó el medio especializado Bitcoin Magazine, lo que deja sin detallar precios, mínimos de inversión o plazos concretos.
Qué supone que un banco custodie bitcoin
Custodiar bitcoin significa guardar las claves privadas, el código que da acceso a las monedas, en nombre del cliente. Es un servicio parecido al de una caja de seguridad, con una diferencia importante: aquí no hay un objeto físico que se pueda devolver a mano, sino una contraseña que, si se pierde o se roba, hace desaparecer el dinero sin posibilidad de recuperarlo. Por eso los inversores grandes prefieren que sea un banco regulado quien asuma ese riesgo operativo.
Para el inversor particular esto no cambia nada por ahora. El servicio está pensado para carteras grandes, no para quien compra 200 euros de bitcoin en un exchange. Lo relevante es la señal: cuando un banco regulado decide que merece la pena custodiar un activo, deja de tratarlo como una curiosidad y empieza a integrarlo en su operativa diaria.
El movimiento no es aislado. BNY Mellon, uno de los mayores bancos custodios del mundo, empezó a ofrecer custodia de activos digitales en 2022 y fue la primera gran entidad estadounidense en dar ese paso. A comienzos de octubre, Deutsche Bank ha anunciado que estrenará su servicio de custodia de bitcoin para clientes corporativos e institucionales europeos antes de que termine 2026.
Sudáfrica, un mercado cripto más institucional que el nigeriano
Sudáfrica tiene un peso relevante en el sector. Según el informe de 2025 de Chainalysis, la firma de análisis de datos on-chain, el país movió 36.000 millones de dólares en valor registrado en red, la segunda cifra más alta del África subsahariana por detrás de los 92.100 millones de Nigeria. En el índice global de adopción cripto, ocupó el puesto 30.
África lleva años siendo un laboratorio cripto por necesidad. Lo nuevo es que su gran banca empiece a levantar la infraestructura para ese dinero.
La diferencia con Nigeria no es solo de volumen. El mercado sudafricano tiene un perfil más institucional, con un marco regulatorio que ha permitido emitir cientos de licencias a proveedores de servicios de activos virtuales. Esa claridad normativa atrae a inversores profesionales y a la banca tradicional, y ayuda a entender por qué el primer custodio bancario de bitcoin del continente ha salido de Johannesburgo y no de Lagos.
El interés tampoco nace de la nada. En buena parte del continente, las criptomonedas han funcionado como refugio frente a monedas locales que pierden valor, y las remesas que envían los trabajadores desde el exterior han encontrado en las redes públicas una vía más barata que las transferencias tradicionales. Ese uso cotidiano convive ahora con una demanda institucional incipiente, que es justo la que Absa quiere captar.
Por qué este paso importa más allá de Sudáfrica
La custodia suele considerarse un negocio de márgenes ajustados, pero estratégico. El banco que guarda los bitcoins de un fondo se convierte en su proveedor de confianza y, con el tiempo, en la puerta de entrada a otros servicios: préstamos con garantía cripto, liquidación de operaciones o gestión de tesorería. Es la misma jugada que hizo BNY Mellon en 2022 y que ahora repiten las entidades europeas. Absa no compra solo un trozo de mercado: compra posición.
Quedan riesgos sobre la mesa. El primero es la concentración: si un puñado de bancos acaba guardando la mayor parte del bitcoin institucional, el sector gana comodidad pero pierde resiliencia. El segundo, la dependencia del ciclo. Cuando el precio cae con fuerza, los servicios de custodia se resienten, porque el volumen de operaciones y el valor de los activos bajo gestión se reducen a la vez.
La duda razonable es si el resto de la gran banca sudafricana seguirá el camino de Absa o preferirá esperar a ver cómo evolucionan los primeros meses del servicio. Con un mercado cripto africano que mueve decenas de miles de millones de dólares al año, la respuesta no debería tardar demasiado.
El Gobierno ultima el concurso de 600 MW de capacidad de acceso en el nudo de Maciñeira 400 kV, en As Pontes (A Coruña), tras el cierre de la central térmica de Endesa. La convocatoria rediseña el mapa energético gallego.
Qué reparte Maciñeira: 600 MW y las reglas de la concurrencia
El borrador de la orden ministerial que regulará la convocatoria establece que los proyectos competirán no solo por sus características técnicas. También lo harán por el impacto económico, laboral y ambiental que sean capaces de generar en la zona de transición justa.
El nudo de Maciñeira fue declarado de transición justa en abril de 2026 y dispone de 945 MW de capacidad de acceso para generación. Sin embargo, la existencia de una única posición disponible para conectar nuevas instalaciones limita a 600 MW la capacidad que podrá asignarse mediante este concurso.
El procedimiento se resolverá por concurrencia competitiva. Los promotores presentarán sus proyectos y competirán en función de una puntuación; el orden resultante determinará la asignación de la capacidad disponible y deberá respetarse después en la tramitación de los permisos de acceso y conexión.
La convocatoria admitirá instalaciones de módulos de generación renovable, y sistemas de almacenamiento que inyecten electricidad a la red, así como proyectos de hibridación de tecnologías. Las instalaciones de generación deberán emplear fuentes de energía primaria renovable.
El Ejecutivo quiere evitar que la capacidad acabe en manos de proyectos incipientes. Por eso exigirá a los promotores los anteproyectos de las instalaciones, incluidas las infraestructuras de transformación y evacuación, y la acreditación del grado de madurez de cada iniciativa.
El concurso no mide la potencia más barata, sino la capacidad de una empresa para sostener empleo industrial donde antes había carbón.
Empleo, formación y autoconsumo: el peso del territorio en el baremo
La principal particularidad de la convocatoria será el peso de los compromisos adquiridos con el territorio. El borrador establece una puntuación máxima de 100 puntos, de los que 64 corresponden a criterios de impacto socioeconómico, 20 a las características de la tecnología de generación, seis al grado de madurez de las instalaciones y diez al impacto ambiental.
El empleo será uno de los elementos centrales. Los promotores podrán obtener hasta 29 puntos por el número total de empleos comprometidos para la operación y el mantenimiento de las instalaciones y para actuaciones adicionales de carácter socioeconómico y ambiental en la zona.
A ello se sumarán hasta tres puntos por los puestos reservados a trabajadores excedentes de la central térmica de As Pontes y de sus empresas auxiliares inscritos en la bolsa de empleo del Instituto para la Transición Justa.
El concurso valorará también la presencia femenina entre los nuevos empleos, con hasta cinco puntos en función del porcentaje de puestos comprometidos para mujeres. La máxima puntuación se alcanzará cuando ese porcentaje llegue al 50%.
La formación y recualificación de los residentes de los municipios incluidos en la zona de transición justa tendrá un peso adicional de ocho puntos. Se valorarán tanto las horas de formación comprometidas como el número de personas participantes, siempre que la formación tenga carácter profesional y se dirija a residentes del ámbito del concurso.
Otro de los requisitos que podrán mejorar la puntuación será el desarrollo de instalaciones de autoconsumo para ciudadanos, empresas y administraciones de la zona. Este apartado contará con un máximo de 11 puntos, repartidos entre la potencia comprometida y el número de consumidores beneficiados.
El borrador incorpora además mecanismos para retener parte del impacto económico en el territorio. Las inversiones en bienes y servicios contratados a empresas y autónomos con domicilio fiscal en A Coruña y Lugo podrán aportar hasta seis puntos.
A esa valoración se sumarán dos puntos por financiación participativa. Los adjudicatarios deberán ofrecer este mecanismo a través de proveedores registrados ante la CNMV. Durante los dos primeros años, la oferta se dirigirá prioritariamente a residentes, empresas y administraciones de la zona de transición justa; si no se agota el importe reservado, podrá extenderse después al conjunto de las provincias de A Coruña y Lugo.
Qué gana Endesa y qué gana Galicia con el nudo de transición justa
El cierre de As Pontes dejó un vacío de potencia en el sistema eléctrico gallego y un problema de empleo en la comarca. Endesa ya había ejecutado el apagado de sus grupos; lo que se dirime ahora es cómo se reindustrializa el entorno con una capacidad de acceso que hasta hace poco estaba reservada a una sola tecnología.
El precedente más cercano está en los nudos de transición justa que el Gobierno ha ido liberando en los últimos años, donde la competencia por puntos ha primado a los promotores dispuestos a firmar compromisos laborales con la comarca por encima del coste del megavatio. El baremo de Maciñeira replica esa lógica y eleva el listón en autoconsumo y financiación participativa, dos criterios que históricamente pesaban poco en los concursos de acceso.
Para los promotores, la convocatoria implica dos exigencias de calado: caja suficiente para sostener empleo local durante años y un anteproyecto maduro para no quedar fuera por la vía técnica. Un proyecto de 600 MW con almacenamiento y compromisos sociolaborales apunta a un perfil de inversor con balance, no a un desarrollo especulativo. Queda por concretar el calendario oficial de la orden, todavía en fase de borrador, y cómo encajan los permisos ya en tramitación en el nudo.
📊 Las Claves para el Inversor
Qué vigilar: La publicación definitiva de la orden ministerial y la apertura del plazo de presentación de proyectos en el nudo de Maciñeira, aún sin fecha cerrada.
Reacción del valor: Endesa cotiza el cierre de As Pontes como un ajuste ya digerido; el concurso no altera su balance, pero define su papel en la reindustrialización gallega.
Precedente sectorial: Los nudos de transición justa anteriores muestran que la puntuación social pesa más que el precio, un filtro que favorece a promotores con estructura industrial en la comunidad.
Lentejas, garbanzos y huevos frente a quinoa y chía: cuánto cuesta realmente un gramo de proteína
Puestos a comparar, el kilo de lentejas secas cerró 2025 en unos 2,24 euros de media en España y el de garbanzos en 1,96 euros, según los datos del Ministerio de Agricultura, Pesca y Alimentación. Si se cruza ese precio con su densidad proteica —en torno a 24 gramos por cada 100 gramos en las lentejas y algo menos de 20 en los garbanzos, siempre en seco—, el gramo de proteína sale a poco más de un céntimo. Los huevos, cuyo precio medio por docena subió hasta unos 3,11 euros en agosto de 2025 desde los 2,67 de enero, aportan entre 6 y 7 gramos de proteína por unidad, lo que deja el gramo en torno a 3-4 céntimos: más caro que la legumbre seca, pero aún muy por debajo de la carne y el pescado.
Frente a esto, los llamados superalimentos importados juegan en otra liga de precio. La quinoa ecológica se vende en España entre unos 10 y casi 15 euros el kilo (13,80 €/kg en tiendas especializadas, 14,94 en algunas cadenas), y la chía ronda los 15-17 euros por kilo (6,22 euros los 400 gramos, 1,71 euros por cada 100 gramos). Con unos 14 gramos de proteína por 100 gramos de quinoa y alrededor de 16 en la chía, el gramo de proteína se va a 7-10 céntimos, varias veces más que la lenteja o el garbanzo. Y las legumbres no llegan solas: suman fibra, hierro y potasio, y combinadas con arroz o pan completan su perfil de aminoácidos con una calidad similar a la de la proteína animal.
Pimiento rojo, naranja y kiwi: los alimentos que ya baten al açaí y la goji en vitamina C
Las cuentas de la vitamina C desmontan buena parte del relato que rodea al açaí y la goji. Según los datos que recoge la Fundación Española de Nutrición, el pimiento rojo aporta unos 131 miligramos por cada 100 gramos, más del doble que la naranja (en torno a 50, según la Clínica Universidad de Navarra) y por encima del kiwi, que se mueve entre 71 y 92 miligramos según la tabla que se consulte. La goji deshidratada ronda los 73 miligramos por 100 gramos y el açaí fresco unos 84, cifras que solo se acercan porque en ambos casos se comparan alimentos secos o liofilizados: sin agua, los nutrientes quedan concentrados. En crudo, un pimiento, un kiwi o una naranja se comen enteros y frescos, mientras que un puñado de bayas importadas supone un consumo mínimo.
El argumento económico es igual de contundente. El informe de consumo alimentario de 2025 sitúa el precio medio de la naranja en 1,44 euros por kilo, y el kiwi se movía en torno a 2,90 euros en el mercado mayorista de Barcelona en junio de ese año. El pimiento rojo California cotizaba a unos 1,80 euros en Mercamurcia. Enfrente, la pulpa congelada de açaí ronda los 12-18 euros por kilo y el goji deshidratado se vende a 24-31 euros por kilo. A eso se suman temporada y transporte corto frente a bayas que cruzan el Atlántico o llegan del Himalaya, y un precedente incómodo: un análisis de la OCU ya detectó pesticidas y metales pesados en muestras de goji a la venta en España.
Sardinas y boquerones de lonja frente al salmón noruego: mismo omega-3, menos euros y menos kilómetros
El salmón se ha convertido en el pescado más vendido en España desde 2023, pero su tirón no se apoya en una ventaja nutricional. Los tecnólogos alimentarios cifran su aporte de omega-3 en torno a 2,2 gramos por cada 100 gramos, una cantidad que el boquerón supera ligeramente (más de 2 gramos) y que la sardina iguala con un perfil graso aún más rico. Ambos son pescados azules de bajura, pequeños y de vida corta, así que acumulan menos mercurio que las especies grandes, y la AESAN los sitúa entre las opciones recomendadas para dos o tres raciones semanales, incluso en embarazo e infancia. La diferencia aparece en la caja: el precio medio de la sardina fresca se situó en 5,87 euros por kilo en 2025, frente a los 10,98 euros de media del pescado fresco, mientras que las piezas de salmón se mueven entre 10 y 12 euros por kilo y algunos cortes alcanzan los 27.
El segundo argumento es la distancia. Un salmón criado en los fiordos noruegos recorre entre 2.500 y 3.500 kilómetros en camión frigorífico antes de llegar al consumidor europeo, según cálculos recogidos por la Comisión Europea, y los análisis de la cadena del ahumado elevan el trayecto por encima de los 3.000 kilómetros. En 2024 España importó 81.775 toneladas de salmón noruego, y en los ocho primeros meses de 2025 el volumen creció un 23%, hasta superar las 59.000 toneladas, según el Consejo de Productos del Mar de Noruega. Frente a eso, sardinas y boquerones salen del cerco a pocas millas de la costa y se subastan el mismo día en la lonja: en puertos gallegos el kilo de bocarte se ha pagado a unos dos euros en primera venta y el de sardina, entre 0,60 y 0,90. Menos kilómetros, menos frío industrial y temporada real.
Berza, grelos, acelga o espinaca: la hoja verde de temporada que sale mucho más barata que el kale
El kale no es ninguna planta exótica ni un hallazgo nutricional reciente: es una col de la misma especie que la berza (*Brassica oleracea*, grupo acephala), la verdura que en Galicia, Asturias o el País Vasco lleva siglos cociéndose en el pote y el caldo. Los grelos, brotes tiernos del nabo (*Brassica napus*), han sido objeto de estudio por parte del CSIC en la Misión Biológica de Galicia, que ha documentado en ellos un contenido elevado de glucosinolatos —más de 35 micromoles por gramo de materia seca— y de isotiocianatos, los compuestos a los que se atribuyen efectos antioxidantes y antitumorales en ensayos in vitro, además de vitaminas A, C y E, folatos, calcio y hierro. La acelga y la espinaca, de otra familia, cubren el mismo hueco en el plato: hoja verde barata, versátil y de temporada.
Ahí está la diferencia real: en el precio. Un manojo de 300 gramos de col kale en un supermercado ronda los 2,29 euros, lo que equivale a unos 7,6 euros por kilo, y en tiendas de proximidad el kilo puede superar los 11 euros. En el mismo puesto, un manojo de berza se vende por unos 1,2 euros, la acelga por 1,3 y la espinaca por 2,7. En origen las distancias son aún mayores: la acelga fresca se ha pagado entre 0,16 y 0,24 euros por kilo y la espinaca entre 0,98 y 1,84, según los precios medios que publica el Ministerio de Agricultura. Además, buena parte del kale que llega a las fruterías españolas se importa de Países Bajos y Portugal, mientras la producción nacional se exporta sobre todo a Alemania y Reino Unido. Berza, grelos, acelga y espinaca, en cambio, se cultivan cerca y se recogen en su mejor momento, de septiembre a marzo en el caso de la berza y en los meses fríos para los grelos.
«Superalimento» no existe en la normativa europea: qué permite la ley y cómo leer las etiquetas
Ni «superalimento» ni «alimento funcional» figuran en la normativa europea o española de seguridad alimentaria: no son categorías legales, sino términos de márketing. Así lo recuerda la propia Agencia Española de Seguridad Alimentaria y Nutrición (AESAN), y tampoco los reconoce la Autoridad Europea de Seguridad Alimentaria (EFSA). La clave está en el Reglamento (CE) nº 1924/2006, sobre declaraciones nutricionales y de propiedades saludables: cualquier mensaje o representación —también gráfica o simbólica— que afirme, sugiera o dé a entender que un alimento posee unas características específicas se considera una declaración. Y «superalimento», al no estar incluido entre las declaraciones nutricionales ni entre las de propiedades saludables autorizadas, no encaja en ningún supuesto permitido, por lo que su uso comercial no se ajustaría a la norma.
Para el consumidor, esto se traduce en una regla práctica: en el etiquetado solo pueden aparecer las alegaciones de salud expresamente autorizadas, recogidas en el Reglamento (UE) nº 432/2012. Las menciones genéricas del tipo «mejora tu salud» o «reduce el riesgo de enfermedades» solo son admisibles si van acompañadas de una declaración específica autorizada, y nunca pueden atribuir propiedades medicinales ni preventivas a un alimento. Además, el Reglamento (UE) nº 1169/2011 obliga a informar de la composición nutricional por 100 g o 100 ml, con la lista de ingredientes como referencia. Comparar esas cifras —y no el reclamo de la portada— es lo que permite valorar de verdad un producto frente a su alternativa local más barata.
Apple es una de las empresas tecnológicas más populares del mundo. La empresa de Cupertino ha sido una de las pioneras en tecnologías como el ordenador de escritorio y el smartphone, por lo que sus nuevos productos siempre son recibidos con entusiasmo, tanto de los compradores como de los fieles de Steve Jobs, que todavía cuentan con apuestas revolucionarias en cada lanzamiento.
Pero la batería de nuevos productos que se han filtrado a través del código de sus propios sistemas operativos, como ha informado Aaron Perris, colaborador de MacRumors, deja mucho que desear, al menos para quienes quieren algo más que el logotipo de la manzana bajo el árbol de Navidad. Y es que, más allá de nuevos colores y una mejor pantalla para el iPad, un Apple TV 4K con mayor capacidad de procesamiento y nuevas versiones del HomePod, su competidor de Alexa (Amazon), no hay grandes novedades que sirvan para separarlo de sus competidores inmediatos, al menos entre lo que se ha filtrado.
Si se confirman estas previsiones, sería una primera presentación de productos un tanto predecible para el nuevo director ejecutivo de la empresa, John Ternus, que asumió el cargo a principios de septiembre. Lo cierto es que la apuesta de Apple siempre fue estar un paso por delante de sus competidores, lo que hacía que sus productos y su sistema operativo cerrado, «de extremo a extremo», fueran atractivos frente a opciones más abiertas y, usualmente, más baratas de sus competidores en el mundo tecnológico.
John Ternus, CEO Apple | Fuente: Agencias
Es cierto que no ha sido necesario que den pasos de este tipo en los últimos años. Aunque Tim Cook, quien actuaba como director ejecutivo de la empresa hasta hace unas pocas semanas, recibió la empresa en un buen estado de salud por parte de Steve Jobs, la realidad es que ha perdido la fama de innovadora en los últimos años. También es cierto que no ha sido necesario mantenerla para conseguir buenos resultados; de hecho, en la presentación de los datos del segundo trimestre de 2026, la empresa ha podido celebrar 109.420 millones de dólares en ingresos, lo que representa un aumento del 16,4% respecto al año anterior (94.040 millones), y una mejora en sus beneficios del 27% interanual.
Una fecha clave para los nuevos lanzamientos
Lo que sí es cierto es que la empresa ha elegido la fecha con cuidado. Aunque se han filtrado los detalles de, al menos, una parte de sus nuevos productos, el anuncio oficial durante octubre con fecha de lanzamiento en noviembre señala claramente el diseño de su estrategia para la Navidad. Es una época que siempre ha sido clave para la empresa, incluso en años positivos como lo está siendo 2026 y como lo fue 2025.
La empresa sabe que este trimestre incluye tanto el «Black Friday» como la Navidad, y es la época en la que mejor dato de ventas tiene. Se suma que la empresa organiza su año entre octubre y septiembre, iniciando el primer trimestre del año fiscal el 1 de octubre y terminando el cuarto el 30 de septiembre, por lo que estos lanzamientos serán clave para marcar el primer año de Ternus al frente de la mítica empresa de Cupertino.
El iPhone sigue siendo el centro de las ventas de Apple
Pero, como ya es costumbre, la empresa se entrega a las ventas del iPhone. Más que un producto estrella, el smartphone que acaba de presentar su modelo 18 es su carta de presentación y la puerta de entrada al ecosistema de Apple; es decir, sus ventas definen también las ventas del resto de los productos.
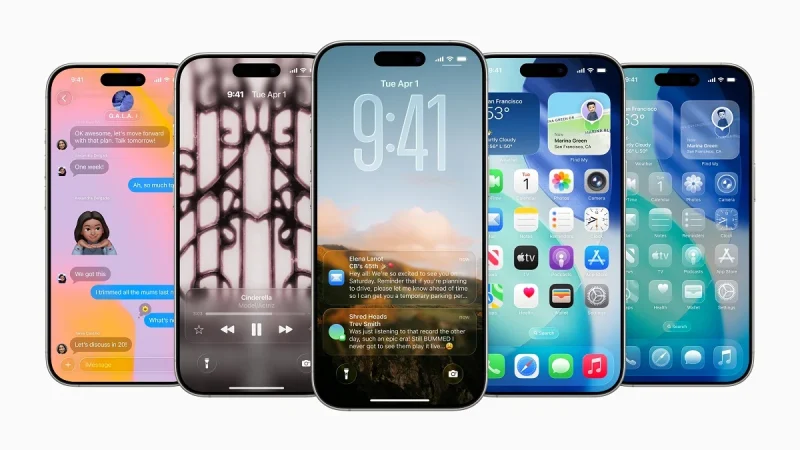
Interfaz del iPhone. Fuente: Apple
Según los datos de Investing.com, en el año fiscal que terminó en septiembre de 2025, el iPhone, por sí solo, generó unos 54.300 millones de dólares en ingresos para la empresa, un aumento del 22% frente al año previo, mientras que las ventas del Mac generaron «solo» 10.400 millones de dólares (un incremento del 29%). Por lo tanto, Ternus tendrá que apostar su primer año al nuevo modelo de smartphone.
Por supuesto que el iPhone 18 enfrenta dificultades que no han atravesado sus hermanos mayores. Este modelo se lanza en un contexto en el que los chips procesadores se han hecho más costosos por el auge de la inteligencia artificial, así como por la crisis en Oriente Medio. Son situaciones que no solo han aumentado el coste de producción, sino también la inflación de otros productos, lo que puede generar un problema para la industria.
Philip Morris consolida su apuesta estratégica por España y sitúa a Extremadura en el centro de la vanguardia agrícola e industrial europea al liderar una transformación histórica que redefine el futuro del sector del tabaco. Con la región extremeña como absoluto epicentro nacional, al concentrar el 98% de la producción de todo el país y el 19% del total de la Unión Europea, la comunidad autónoma se erige como una pieza clave e insustituible en el mapa agroindustrial del continente.
En este sentido, en un momento de profunda metamorfosis hacia un modelo libre de humo, la multinacional mantiene un compromiso firme e ininterrumpido con la adquisición de hoja de tabaco extremeña desde 1992, cimentando una relación de más de tres décadas basada en la estabilidad, la rigurosa trazabilidad y la sostenibilidad medioambiental.
A través de una apuesta decidida por la digitalización de los cultivos, el relevo generacional y la más alta exigencia en los estándares de calidad de su nicotina 100% natural de origen europeo, el sector agrario extremeño y Philip Morris afrontan los retos del futuro de la mano, defendiendo un tejido socioeconómico vital que vertebra la comarca de La Vera, Campo Arañuelo y el Valle del Tiétar frente a los desafíos normativos y la despoblación rural.
Fuente: MERCA2
Del campo a la cooperativa: el ciclo del tabaco en La Vera y Campo Arañuelo
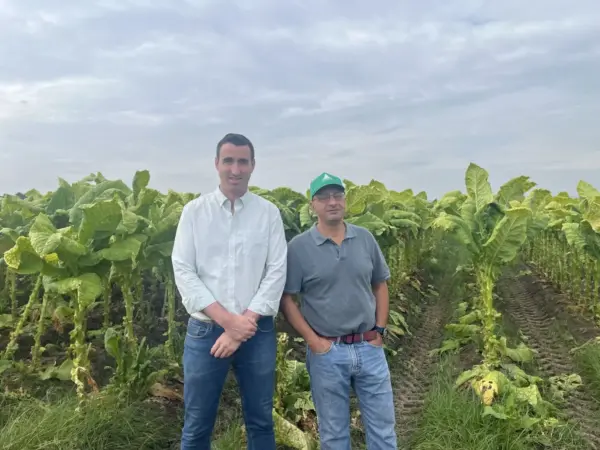
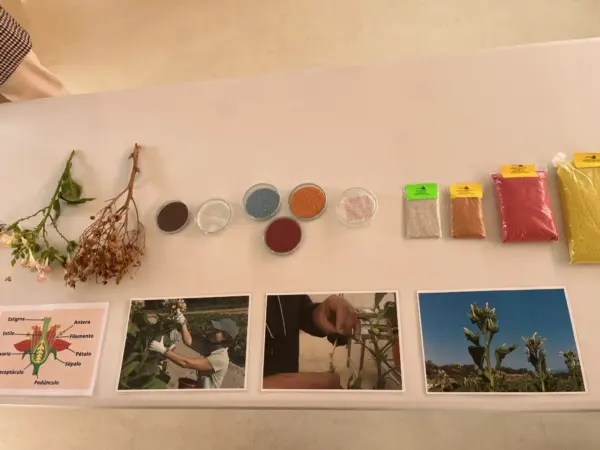
En este contexto, el proceso que convierte una semilla en la materia prima de alta calidad utilizada por Philip Morris es un ejercicio de precisión agrícola y sostenibilidad. Como explican Fran Bravo y Pedro Cañadas, técnicos de producción agrícola de CETARSA, todo comienza en el mes de marzo. La compañía elabora y produce semillas en su departamento de I+D, diseñadas para ser resistentes a plagas y estar perfectamente adaptadas a la zona.
Fran Bravo y Pedro Cañadas, técnicos de producción agrícola de CETARSA
Fuente: MERCA2
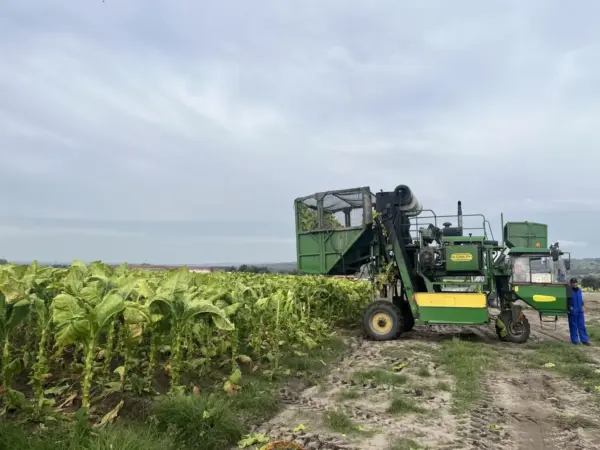
Siguiendo esta línea, tras una primera fase de germinación en bandejas flotantes durante unos 55 días, la planta es trasplantada a principios de mayo a un terreno previamente acondicionado. La calidad del producto final no es casualidad, sino que responde a condiciones geográficas únicas. Tal y como detalla Pedro Cañadas, «el cultivo se concentra en esta zona gracias a la excepcional calidad del agua procedente de las sierras cercanas y del pantano de Rosarito. Es un agua bastante pura, no tiene casi cloro. El tabaco necesita un agua que no tenga cloruro, porque si tiene cloro, afecta a la combustibilidad y al aroma«.
«el sector ha sabido adaptarse a los tiempos mediante la profesionalización y la mecanización, fundamentales ante las carencias de mano de obra de los últimos tres años, lo que permite garantizar un empleo estable y fijo a lo largo del año»
Fran Bravo, técnico de producción agrícola Cetarsa
Este engranaje cooperativo tiene uno de sus máximos exponentes en Colosar, una entidad con 71 años de historia y 600 personas vinculadas, entre ellas 400 socios agricultores y ganaderos, tal como señala su gerente, Felisa Zabala. Con 184 secaderos orientados a procesar dos mil quinientas toneladas de tabaco, Colosar funciona como una cooperativa de segundo grado que factura 8,6 millones de euros.
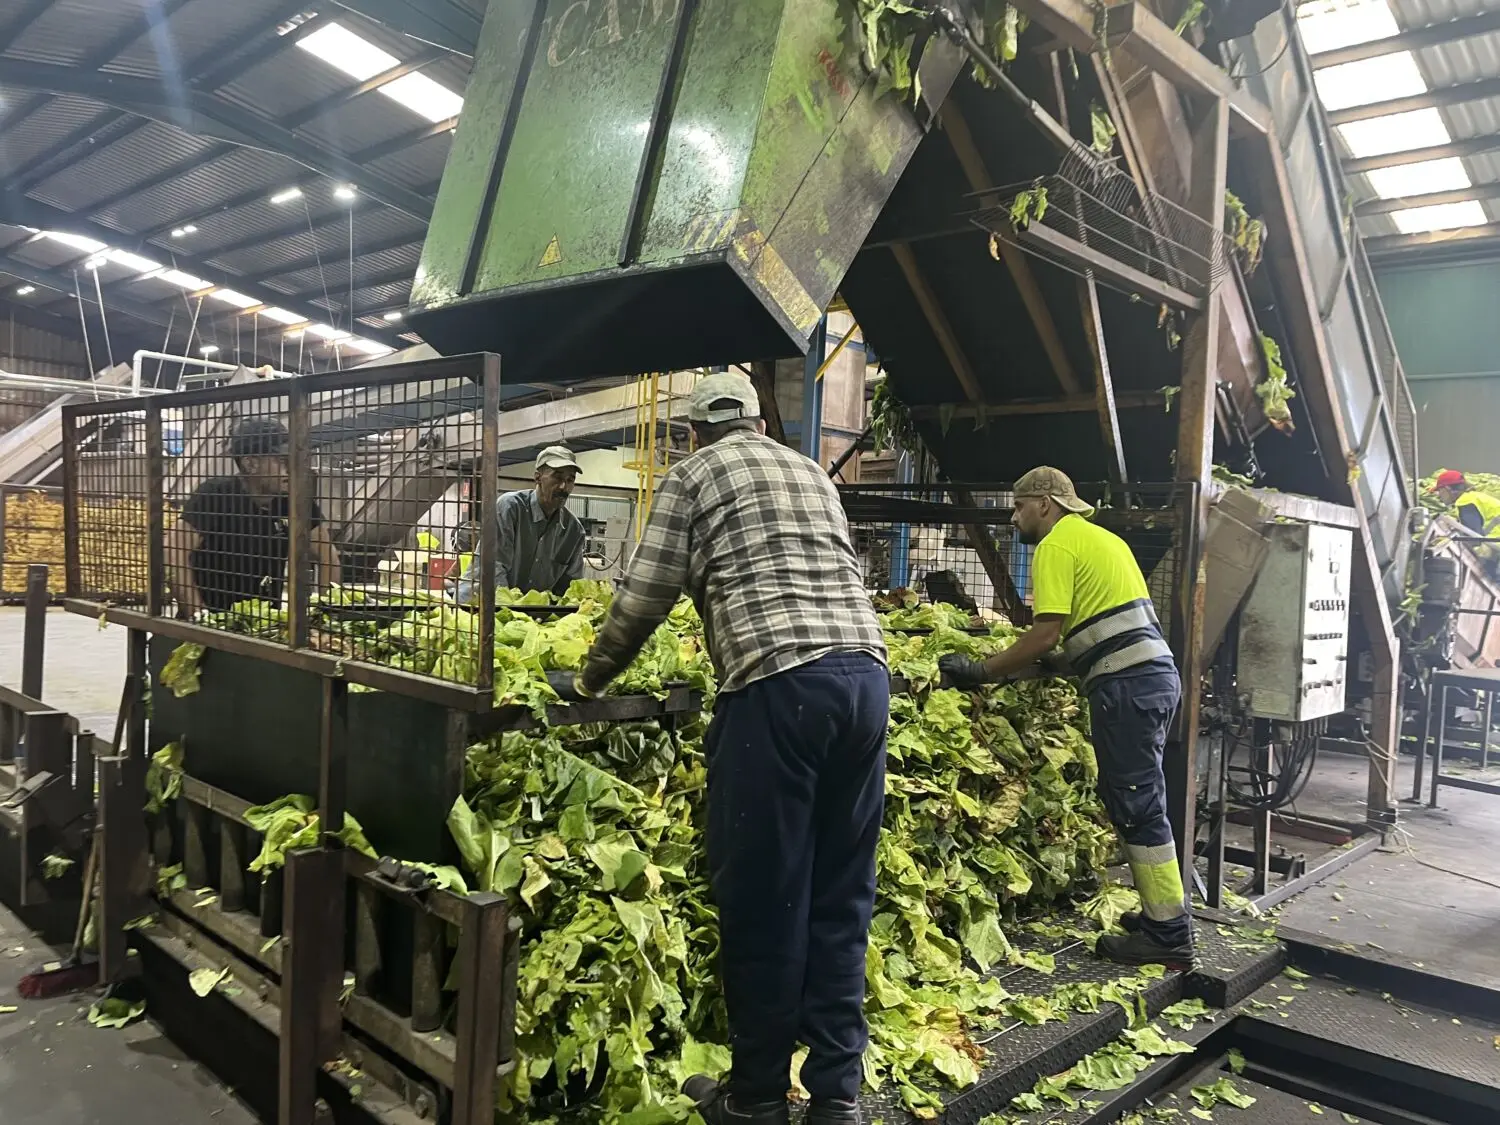
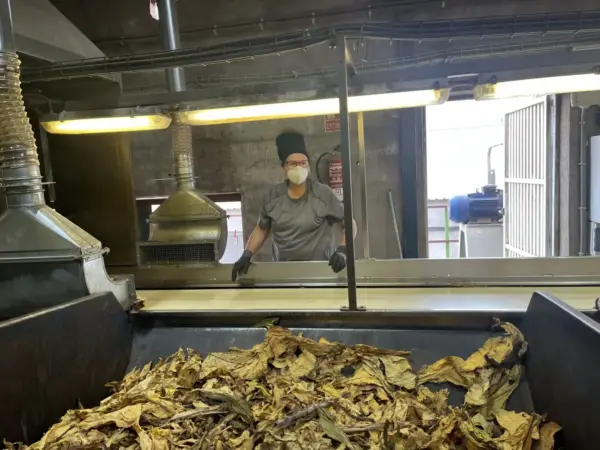
Si bien el proceso de curado es otro de los grandes hitos de sostenibilidad del sector. Silvia Perciano, responsable del centro de secado de Colosar, explica que, tras la recolección en verde, que se realiza de forma escalonada por pisos foliares entre agosto y noviembre, el tabaco se introduce en secaderos abastecidos íntegramente por biomasa (hueso de aceituna, cáscara de almendra o pistacho).
Coolosar
Fuente: MERCA2
Asimismo, esta pionera reconversión, impulsada hace 16 años con el apoyo de Philip Morris y la Junta de Extremadura, permitió eliminar los combustibles fósiles, abaratar costes y reducir drásticamente la huella de carbono de la comarca.
Innovación, control de calidad y la apuesta por la nicotina europea: Philip Morris
La exigencia en los estándares de calidad de Philip Morris es máxima. En la fase de transformación y entrega, todo el transporte está rigurosamente acreditado por la Agencia Tributaria. Una vez en fábrica, los procesos incorporan tecnología puntera, como sistemas de visión artificial valorados en alrededor de 1 millón de euros, donde el tabaco se muele y se analiza minuciosamente en laboratorio bajo cuatro parámetros estrictos: cloruro (controlando estrictamente que el agua de riego y los fertilizantes no superen el 2%), plaguicidas autorizados, niveles de nicotina y azúcares, y limpieza de arena.
No obstante, esta rigurosidad garantiza una nicotina 100% natural y de origen europeo, un pilar fundamental para la compañía. Además, los controles de calidad son constantes gracias a la intervención externa de empresas como SGS y a la estricta aplicación de los estándares internacionales GAP y ALP (trazabilidad y condiciones laborales seguras).
Proceso semilla cultivo tabaco
Fuente: MERCA2
Por otro lado, en el plano tecnológico, el sector avanza a pasos agigantados. Philip Morris ha puesto en marcha este año el programa Cultivadores Digitales, en colaboración con CICYTEX, para acompañar a los agricultores en la adopción de nuevas técnicas y herramientas de mapeo de suelos y gestión hídrica (como la plataforma Regaber), facilitando el relevo generacional y atrayendo a jóvenes agricultores interesados en la modernización del campo extremeño.
Retos de futuro: cohesión territorial, sostenibilidad y la transformación sin humo
El impacto socioeconómico del tabaco en comarcas como La Vera, Campo Arañuelo y el Valle del Tiétar es vital. El sector aporta 91 millones de euros al PIB regional y sustenta a más de 3.000 familias, generando cerca de 20.000 empleos directos e indirectos. Tal y como subraya Juan Andrés Tovar, presidente de CETARSA, «se trata de la empresa más grande de la comarca y de carácter netamente exportador; el sector proyecta la excelencia extremeña hacia los mercados internacionales».
Por su parte, el alcalde de Talayuela,Roberto Baños, advierte sobre las graves consecuencias de una posible desaparición del cultivo debido a normativas descontextualizadas o presión burocrática, «si el tabaco decae y la hoja de cultivo desaparece en losar, la economía se hunde y el pueblo prácticamente desaparece; la gente tendría que emigrar». En la misma línea, Antonio Sánchez Díaz, alcalde de Losar de la Vera y portavoz de los regidores de la zona, destaca que los municipios productores no cultivan «fumadores», sino una hoja de tabaco indispensable para la subsistencia de miles de familias.
Antonio Sánchez Díaz, alcalde de Losar de la Vera
Fuente: MERCA2
Por ello, los alcaldes se están organizando a través de asociaciones para defender sus intereses directamente en Bruselas y reclamar un marco jurídico estable. La gran esperanza y palanca de futuro reside precisamente en la profunda transformación impulsada por Philip Morris. La compañía ha destinado más de 14.000 millones de euros a nivel global en I+D para desarrollar alternativas libres de humo, logrando que el 43% de sus ingresos netos procedan ya de estos productos.
El hito más destacado para la región se produjo en 2025, cuando la hoja de tabaco extremeña obtuvo la certificación oficial para su uso en productos de tabaco calentado, convirtiendo a España en pionera europea junto a Italia en la integración de su agricultura tradicional en las nuevas tecnologías sin combustión. Con una inversión acumulada en hoja de tabaco superior a los 230 millones de euros en la última década y la creación de centros tecnológicos punteros en Extremadura, como los Centros Digitales de Servicios de Información en Olivenza y Almendralejo, Philip Morris y el sector agrario extremeño demuestran que tradición, innovación y sostenibilidad pueden ir de la mano para garantizar un futuro próspero y con identidad propia en Europa.
El síntoma concreto: perder el hilo de la conversación y no poder retomarlo
Perder el hilo de una conversación le pasa a cualquiera, sobre todo en una comida con varias voces a la vez. La diferencia está en lo que ocurre después: mientras que en el envejecimiento normal la persona se reengancha sola tras unos segundos, en el alzhéimer el hilo no se recupera, porque lo que falla no es la atención puntual sino la memoria de trabajo, la que sostiene y coordina la información mientras hablamos. Ese matiz convierte el síntoma en una de las primeras señales visibles de la enfermedad, y no en una anécdota sin importancia. El proceso biológico del alzhéimer —acumulación de amiloide y tau— arranca más de dos décadas antes del diagnóstico clínico, según el estudio de la red DIAN publicado en el New England Journal of Medicine. En esa fase preclínica, que puede extenderse entre 10 y 25 años, ya empiezan a fallar funciones que apenas se notan, como la que permite seguir y encadenar lo que se dice en una charla.
Los estudios sobre el habla han ido precisando el fenómeno. Ya en 1992, un trabajo de Alberoni y Baddeley en el International Journal of Geriatric Psychiatry mostró que los pacientes con alzhéimer se perdían al seguir conversaciones con varias personas, y que fallaban más cuantos más interlocutores intervenían y cuando estos cambiaban de sitio. Investigaciones posteriores asocian esa dificultad a cambios medibles en el lenguaje: uso creciente de pronombres sin referente claro, discurso más vago y con más circunloquios, frases más largas y menos informativas. Un estudio de 2024 en Alzheimer’s & Dementia vinculó la lentitud al hablar y las pausas largas con la acumulación temprana de tau, y otro en Singapur observó que las personas con deterioro cognitivo leve amnésico hablan menos y emplean más sustantivos abstractos. Lo que hace a este síntoma merecedor de estar en la lista es doble: aparece en la conversación cotidiana, sin necesidad de pruebas caras, y lo suele detectar antes el entorno que la propia persona, que rara vez es consciente del fallo.
Lo que los estudios miden en el habla: frases más cortas, menos ideas por frase y más rodeos para decir lo mismo
Las investigaciones no analizan la gramática por interés académico, sino como una ventana al esfuerzo que exige hablar. En el estudio ILSE (Alemania) se grabaron entrevistas biográficas a una cohorte nacida entre 1930 y 1932 cuando todos sus integrantes eran cognitivamente sanos, en 1993-94. Frente a las de quienes siguieron sanos, las transcripciones de quienes recibieron un diagnóstico de alzhéimer unos doce años después ya mostraban frases más cortas y menos «morfemas por unidad-T» (12,3 frente a 15,9), una medida de cuánta información se empaqueta en cada oración. El histórico estudio de las monjas apuntó en la misma dirección: la densidad de ideas de unas autobiografías escritas a los 22 años —ideas por cada diez palabras— promediaba 4,9 en las religiosas cuyo cerebro cumplía criterios de alzhéimer en la autopsia y 6,1 en las que no desarrollaron la enfermedad. Como la patología amiloide y tau empieza entre 15 y 20 años antes de los primeros síntomas, estos rastros importan.
El otro patrón que se repite es la imprecisión: rodeos y palabras comodín. Trabajos clásicos sobre el discurso «vacío» cuantificaron que las personas con alzhéimer recurren mucho más a términos señaladores sin referente claro («esto», «aquello», «allí») y a comodines como «cosa» o «algo»: 5,8 deícticos por cada 100 palabras frente a 2,4 en los controles, y 1,9 términos indefinidos frente a 0,7. Aparecen más pronombres y menos sustantivos, y vocablos más frecuentes, los que menos cuesta rescatar del léxico. En una prueba que pedía construir una frase con tres palabras dadas, las personas con deterioro cognitivo leve resultaron menos concisas, con oraciones más largas y más vueltas para llegar al mismo punto. Lo que hace valioso este elemento es que no exige pruebas ni aparatos: basta una conversación grabada y transcrita. La advertencia es que solo cuenta como señal si supone un cambio respecto a la manera de hablar de siempre.
Por qué falla antes el lenguaje: las redes semánticas que se apagan sin que se note el olvido
El lenguaje se deteriora antes de que el olvido resulte evidente porque lo que falla primero no es el recuerdo de lo vivido, sino la red de conceptos que da sentido a las palabras. La memoria semántica —el conocimiento de objetos, hechos y significados— se mantiene durante décadas en el envejecimiento normal, pero se resquebraja de forma insidiosa en la fase preclínica del alzhéimer. Las pruebas de fluidez verbal semántica, como el test de Isaacs (nombrar animales en un minuto), ya detectan un rendimiento inferior hasta nueve años antes del diagnóstico. Y no se pierden tanto palabras sueltas como precisión: quien habla empieza a recurrir a términos genéricos («fruta» por «manzana»), a circunloquios y a pronombres, con menos sustantivos exactos y más verbos.
En portadores asintomáticos de la mutación E280A del gen de la presenilina 1, vinculada al alzhéimer hereditario de inicio precoz, los análisis de habla espontánea detectaron menos unidades semánticas, frases más simples y menos información conceptual que en los no portadores, pese a emplear un número de palabras parecido. El hallazgo apunta a la clave del fenómeno: las redes semánticas no se borran, se vuelven ruidosas e inaccesibles. La proteína tau empieza a acumularse en la corteza transentorrinal y entorrinal y en el complejo subhipocámpico —regiones que sostienen el significado de las palabras— antes de extenderse al hipocampo, y a ello se suma la disfunción colinérgica y la pérdida de neuronas somatostatinérgicas, que desinhiben esa red. Como la persona no percibe el cambio, el síntoma pasa desapercibido.
Despiste normal o señal de alarma: las claves que los separan (y por qué un episodio aislado no es un diagnóstico)
Que a alguien se le quede un nombre en la punta de la lengua o no recuerde dónde dejó las llaves forma parte del envejecimiento normal: el cerebro procesa más despacio y esos lapsus suelen resolverse solos o con una pista. La clave no está en el olvido en sí, sino en si se recupera, en si afecta al día a día y en si va a más. Las señales que aconsejan consultar son otras: repetir la misma pregunta aunque ya se haya respondido, perder el hilo de una conversación o quedarse a mitad de frase sin saber cómo seguir, olvidar de forma permanente charlas recientes o citas médicas, o no encontrar palabras con una frecuencia creciente. Cuando esos fallos se repiten, persisten, se agravan y empiezan a interferir en tareas cotidianas como gestionar el dinero, seguir una receta conocida o moverse por un barrio propio, ya no hablamos de un despiste puntual.
Un episodio aislado no es un diagnóstico. Ninguna prueba permite etiquetar a nadie con alzhéimer por un mal día, entre otras cosas porque el estrés, el duelo, el insomnio, una depresión, una medicación inadecuada o un déficit de vitamina B12 o de tiroides producen olvidos reversibles. Por eso la evaluación incluye la historia clínica, la información de un familiar o persona de confianza, pruebas breves como el MMSE, el MoCA o el test AD8 y, si hace falta, una batería neuropsicológica que mida memoria episódica, lenguaje, atención y funciones ejecutivas. Solo cuando existe un cambio objetivo respecto al nivel previo y sostenido en el tiempo se plantea un deterioro cognitivo leve, una antesala en la que en torno al 10%-15% de los casos progresa a demencia al año, aunque otros se mantienen estables o mejoran. Los biomarcadores de amiloide y tau, en líquido cefalorraquídeo o sangre, afinan el pronóstico, pero no sustituyen al juicio clínico.
Qué hacer con un aviso que llega 20 años antes: a quién consultar y qué factores de riesgo sí se pueden modular
Ante un cambio sutil en el habla —más pausas, dificultad para encontrar la palabra exacta, perder el hilo de una conversación— no hay que esperar a que se convierta en un olvido evidente, pero tampoco entrar en pánico: la mayoría de esos signos aislados no desembocan en demencia. El primer paso es el médico de familia, que puede descartar causas reversibles de deterioro cognitivo (depresión, hipotiroidismo, déficit de vitamina B12, efectos de fármacos sedantes, apnea del sueño) con una analítica y pruebas de cribado como el MMSE o el MoCA. Conviene acudir acompañado de un informador fiable, alguien del entorno que corrobore si el cambio es real y persistente, en general durante al menos tres o seis meses. Si se mantiene la sospecha o aparecen señales de alarma —desorientación en lugares conocidos, problemas para gestionar las finanzas, que sea la familia y no la persona quien note el deterioro—, procede derivar a neurología, geriatría o una unidad de memoria para una valoración más detallada.
Lo que sí está en la mano es reducir el riesgo modulable. El informe de 2024 de la Comisión Lancet sobre demencia eleva a 14 los factores modificables —añade el colesterol LDL alto y la pérdida de visión no tratada a la lista de 2020, que ya incluía menor educación, hipoacusia, hipertensión, tabaquismo, obesidad, depresión, sedentarismo, diabetes, alcohol en exceso, traumatismo craneoencefálico, aislamiento social y contaminación atmosférica— y estima que actuar sobre todos ellos podría prevenir o retrasar hasta el 45% de los casos. La franja de mediana edad, entre los 18 y los 65 años, es la más rentable: controlar la tensión y la glucemia, tratar el colesterol y la depresión, corregir la audición y la vista, dejar de fumar, moderar el alcohol, mantener un peso saludable y hacer ejercicio de forma regular. Ningún indicio aislado equivale a un diagnóstico, pero adelantar estas medidas décadas antes es la única palanca verificada para inclinar la balanza.
Las elecciones de medio mandato de Estados Unidos podrán cambiar el equilibrio de poder en Washington, pero difícilmente resolverán uno de los principales problemas de la economía estadounidense: un déficit público que seguirá elevado independientemente de qué partido controle el Congreso.
Los expertos consultados por Merca2 (TwentyFour AM/Vontobel, Wellington Management, Generali AM, J. Safra Sarasin Sustainable AM y Edmond de Rothschild) coinciden en que el resultado electoral tendrá un impacto limitado a corto plazo sobre las cuentas públicas, mientras el gasto y la deuda seguirán condicionando a los mercados.
Puntos de consenso
1. El resultado electoral no cambiará de golpe el rumbo económico
Es probablemente el punto de mayor coincidencia. Incluso los análisis que plantean escenarios de victoria demócrata o republicana consideran que las elecciones tienen un impacto limitado en el corto plazo porque muchas de las políticas económicas, fiscales y monetarias responden a fuerzas que van más allá del Congreso.
Safra Sarasin señala expresamente que, cualquiera que sea el resultado, el efecto inmediato sobre el ciclo económico, la Fed y los bonos sería relativamente limitado. Wellington va más allá y sostiene que las tendencias estructurales sobrevivirán al resultado electoral.
Imagen: Deuda o déficit público en Estados Unidos, generada por IA
2. El bloqueo institucional aparece como escenario central
Los cinco análisis conceden un papel importante al gridlock o bloqueo político.
Para Generali, el escenario más probable es un Congreso dividido.
Safra Sarasin contempla un Congreso dividido como uno de los escenarios centrales.
Edmond de Rothschild considera también que un Congreso dividido es el escenario más probable.
Wellington sostiene que muchas políticas estructurales sobrevivirán independientemente de quién controle el Congreso.
TwentyFour AM recuerda que incluso una mayoría demócrata tendría dificultades para modificar rápidamente la política exterior de Trump.
3. La política fiscal seguirá siendo un problema
Aquí hay una coincidencia especialmente interesante: ninguna de las opiniones espera una consolidación fiscal significativa.
Safra Sarasin considera improbable la consolidación fiscal en cualquiera de los escenarios. Generali sitúa el déficit de 2026 en torno al 6% del PIB y advierte del riesgo de enfrentamiento por el techo de deuda. Edmond de Rothschild también contempla un nuevo episodio de tensión presupuestaria en 2027.
4. La Fed seguirá siendo una pieza fundamental
Las elecciones pueden modificar las expectativas sobre la independencia de la Fed y los nombramientos, pero la política monetaria no queda directamente determinada por el resultado electoral.
Safra Sarasin considera que el efecto electoral sobre los tipos será limitado inicialmente y que las rentabilidades seguirán dependiendo fundamentalmente del ciclo económico y de la Fed.
5. La relación EEUU-China y la seguridad nacional trascienden a las elecciones
Este es especialmente claro en Wellington, que identifica como tendencias estructurales la competencia con China, la IA, los minerales críticos, la capacidad industrial, la defensa, la ciberseguridad, la seguridad energética y las cadenas de suministro.
Es decir, hay un cierto consenso estratégico por encima de la división partidista, aunque cada partido pueda aplicarlo de forma diferente.
Imagen: Billetes de 100 dólares. Agencias
Puntos de disenso sobre las elecciones de EE.UU.
1. ¿Qué resultado electoral es más probable?
Aquí las opiniones se separan claramente:
Generali AM: Congreso dividido, con probable recuperación demócrata de la Cámara por una mayoría estrecha.
Edmond de Rothschild: también considera el Congreso dividido como escenario más probable.
TwentyFour AM: parte de una posibilidad relevante de victoria demócrata en ambas cámaras y analiza especialmente sus consecuencias sobre la guerra de Irán.
Safra Sarasin: trabaja con los tres grandes escenarios: Congreso dividido, victoria demócrata y victoria republicana.
Wellington: evita prácticamente el ejercicio de pronosticar ganador y centra el análisis en aquello que permanecerá independientemente del resultado.
2. Bonos
Safra Sarasin establece una jerarquía bastante clara entre escenarios: una victoria republicana en ambas cámaras supondría mayor presión alcista sobre los rendimientos; el Congreso dividido tendría un efecto más neutral; y una victoria demócrata en ambas cámaras sería el escenario relativamente más favorable para los bonos.
Edmond de Rothschild también contempla una subida de los rendimientos con continuidad republicana, mientras que espera estabilidad con Congreso dividido y una caída inicial de los rendimientos con victoria demócrata.
Pero TwentyFour AM introduce una variable que puede alterar completamente este análisis: Irán y el estrecho de Ormuz. En ese caso, el comportamiento de los Treasuries dependería mucho más del desenlace de la guerra y de la inflación energética que del resultado electoral.
3. Bolsa: consenso sobre la resistencia, pero no sobre los motores
Safra Sarasin encuentra un patrón histórico favorable para la renta variable después de las elecciones de medio mandato y señala que el bloqueo institucional no ha sido necesariamente negativo para las bolsas.
Edmond de Rothschild, en cambio, espera reacciones distintas según el escenario: subida del S&P 500 con continuidad republicana, posible caída inicial con victoria demócrata y avances más limitados con Congreso dividido.
Por tanto, no hay una única lectura sobre Wall Street, aunque sí existe una idea compartida: no conviene extrapolar mecánicamente el resultado electoral a la bolsa.
4. El dólar tampoco tiene una dirección consensuada
Safra Sarasin contempla:
posible debilidad con Congreso dividido;
potencial apoyo al dólar con continuidad republicana por el mayor estímulo fiscal;
pero también riesgos derivados de déficit, deuda y presión sobre la Fed;
y una posible reducción de las primas de riesgo institucionales con victoria demócrata.
Edmond de Rothschild también apunta a debilidad inicial del dólar con Congreso dividido o victoria demócrata y fortaleza con continuidad republicana.
Pero el propio Safra Sarasin subraya que la relación entre bloqueo político y dólar históricamente es ambigua.
Imagen: Fed. Chairman Warsh reads opening statement at the FOMC press conference on July 29, 2026. Agencias
5. Irán es una variable diferencial
TwentyFour AM es el único de los cinco análisis que coloca la guerra de Irán y Ormuz en el centro de la interpretación electoral. Su tesis es que el Congreso que salga de las urnas podría tener capacidad para dificultar una futura escalada, pero no para terminar inmediatamente la guerra.
Wellington, por su parte, utiliza Irán como una pieza dentro de una transformación geopolítica mucho más amplia: el paso desde la eficiencia económica hacia la resiliencia y la seguridad nacional.
En definitiva, las cinco casas de inversión coinciden en que las elecciones de medio mandato de EEUU difícilmente supondrán un cambio radical para los mercados, ya que el déficit, la deuda, la política de la Fed y las tensiones geopolíticas seguirán marcando el rumbo. El resultado electoral puede modificar el equilibrio de poder en Washington y generar movimientos puntuales en bolsa, bonos y dólar, pero no parece suficiente para resolver el problema fiscal de fondo.
El accidente en Adamuz a principios de 2026 ha marcado el resto del año de Renfe, Ouigo e Iryo. Las tres empresas han sufrido por los límites de velocidad impuestos por Adif por motivos de seguridad tras el accidente, las dudas de los usuarios y el aumento de precios que ha reducido el número de viajeros de todo el sector de la alta velocidad desde inicios del año. Todo esto en un año que debía ser clave para la industria, pues tenía que servir para que las dos empresas privadas salieran de números rojos y consiguieran beneficios.
Según los datos de la CNMC, en el segundo trimestre de 2026 el número de viajeros de todos los servicios ferroviarios ha descendido en comparación con el mismo trimestre de 2025, a pesar de haber crecido con fuerza respecto del trimestre anterior. Así, la Larga Distancia en Alta Velocidad (LD AV) ha crecido un 33% respecto del primer trimestre, pero se ha dejado un 10% (1,2 millones) en la comparación interanual. Ello supone una mejora respecto del trimestre anterior, en el que se había dejado el 21% de los viajeros.
Horarios de Renfe y la competencia en Atocha. Fuente: Agencias
Según el informe de la Autoridad de Competencia, en el corredor Madrid-Málaga/Granada —reabierto en vía única el 30 de abril—, los viajeros han sido 461.000, un 30% menos que en el mismo trimestre de 2025, casi el mismo descenso que han sufrido las plazas ofertadas (-31%). En el primer trimestre del año, las caídas interanuales fueron de alrededor del 60% en viajeros y plazas ofertadas. En el corredor Madrid-Sevilla, la oferta ha aumentado un 38% respecto del trimestre anterior (la circulación estuvo interrumpida entre el 18 de enero y el 17 de febrero), pero sigue un 6% por debajo del mismo trimestre de 2025. Los viajeros han bajado un 5% respecto del mismo trimestre de 2025 (venían de perder un 27% interanualmente en el primer trimestre). El ingreso medio ha bajado interanualmente en el Madrid-Málaga/Granada (-2%) y ha subido en el Madrid-Sevilla (2%).
El informe también muestra el efecto negativo de las medidas de seguridad en el número de viajeros, incluso en las rutas más populares de la alta velocidad. La conexión Madrid-Barcelona es el ejemplo más evidente, donde la CNMC señala que se ha perdido el 13% de los viajeros (518.000) en la comparación interanual (venía de dejarse el 17% el trimestre anterior), y el ingreso medio ha subido un 6%.
¿Qué ha pasado con los viajeros de Renfe, Ouigo e Iryo?
Lo cierto es que las tres empresas están afrontando una crisis que no viene de sus decisiones. Si bien programas como «Verano Joven» han vuelto a tener éxito entre sus usuarios, y el sector sigue siendo una de las opciones más populares, las condiciones se han sumado para que los compradores vuelvan a revisar otras opciones, como el autobús de larga distancia o los vuelos nacionales, que se habían resentido ante el crecimiento del tren.
Trenes de Ouigo e Iryo. Fuente: Agencias
Es cierto, a pesar de todo, que el número de viajeros sigue muy por encima de 2019, antes de la entrada de la competencia al sistema de alta velocidad nacional. En comparación con el segundo trimestre de 2019, los corredores Madrid-Barcelona, Madrid-Sevilla y Madrid-Málaga/Granada tuvieron alrededor de un 50% más de viajeros y unos ingresos medios —en términos nominales, sin tener en cuenta la inflación— aproximadamente un 20% inferiores. En Madrid-Valencia y Madrid-Alicante, los viajeros aumentaron más del doble (122% y 147%, respectivamente), mientras que los ingresos medios se mantuvieron en torno a un 30% por debajo de 2019.
¿Qué pasará con los competidores de Renfe?
En cualquier caso, será clave mantener la lupa sobre Ouigo e Iryo. Las dos empresas privadas han presentado resultados con números rojos en 2025, y los datos de 2026 no son especialmente halagadores para el sector, por lo que se pueden complicar las cifras de las compañías a largo plazo.
No debería ser una sorpresa, por tanto, que ya empiecen a presentar nuevas estrategias, como el abono de 10 viajes que ha defendido Iryo o la apertura de la venta de billetes hasta el próximo verano por parte de Ouigo. En este panorama, es complejo saber qué puede ocurrir con el sector en el corto plazo, pero no hay duda de que el accidente en Adamuz sigue teniendo secuelas.
El tren también pierde pasajeros como servicio público
Los viajeros descendieron un 6% en Larga Distancia Convencional, un 3% en Media Distancia en alta velocidad, un 4% en Cercanías y un 27% en Media Distancia Convencional respecto al segundo trimestre de 2025. En Cercanías y Media Distancia Convencional, la comparación interanual estuvo condicionada por el fin, el 30 de junio de 2025, de la gratuidad para viajeros recurrentes, si bien los viajes mantuvieron la subvención.
Lo cierto es que, en los últimos tiempos, se han señalado, todavía más de lo usual, los problemas de Cercanías y otros servicios de transporte de corta distancia en tren. A pesar de todo, los informes de puntualidad de Renfe muestran que Cercanías ha reducido incidencias, aunque la percepción de los usuarios sobre el servicio sigue siendo negativa.
Bankinter ha elevado por cuarta vez en poco más de un año su precio objetivo sobre Repsol, hasta los 36,2 euros, desde los 30,1 euros fijados en julio. La entidad mantiene su recomendación de Comprar y calcula un potencial alcista del 14,6%, apoyado en el repunte del petróleo y el gas, la mejora del balance y la política de remuneración al accionista.
Evolución del precio objetivo:
20 de noviembre de 2025: 18,8 euros.
11 de marzo de 2026: 24,7 euros.
12 de marzo de 2026: 26 euros.
28 de julio de 2026: 30,1 euros.
1 de octubre de 2026: 36,2 euros.
Desde los 18,8 euros de noviembre de 2025 hasta los 36,2 euros actuales, el precio objetivo se habría incrementado en aproximadamente un 93%. El primer informe de Bankinter, de mayo de 2025, mantenía una recomendación de Vender con un objetivo de 12,8 euros.
La nota de Pilar Aranda señala que: “el fuerte ascenso de los precios del petróleo y gas y del margen de refino durante el trimestre permite anticipar unos resultados muy sólidos. Además, su posicionamiento estratégico en EE.UU. y Venezuela, la fortaleza de su balance, la elevada remuneración al accionista (rentabilidad por dividendo 2027 estimada del 3,8%) y el hecho de que cotiza a múltiplos atractivos 2027 estimado (PER 9,3 veces, Precio/Valor en Libros 1,01 veces y Valor Compañía/Ebitda 4,18 veces), nos lleva a mantener una recomendación de Comprar”.
Imagen: Repsol. Refinería de Coruña
Tesis de inversión de Bankinter en Repsol
Bankinter mantiene su recomendación de compra sobre Repsol y eleva el precio objetivo desde 30,1 hasta 36,2 euros por acción, lo que implica un potencial alcista estimado del 14,6% frente a una cotización de referencia de 31,60 euros.1
La revisión al alza se apoya principalmente en el fuerte aumento de los precios del petróleo y el gas, así como en la mejora del margen de refino durante el trimestre, factores que el banco cree que anticipan resultados sólidos.
El informe sitúa el break-even de Repsol aproximadamente entre 60 y 65 dólares por barril de Brent. Bankinter considera que un entorno de precios del crudo por encima de 100 dólares por barril favorece de forma significativa la generación de resultados de la compañía.1
El contexto geopolítico y los riesgos para la oferta energética —incluida la disrupción de flujos a través del estrecho de Ormuz, según el informe— serían un catalizador para los precios del petróleo y del gas, aunque también representan una fuente de volatilidad.
Repsol tiene una exposición geográfica que Bankinter considera estratégica: Estados Unidos representa el 37% de la producción total, con proyectos en Alaska y el golfo de México señalados como palancas de crecimiento.
En Venezuela, la producción se sitúa en unos 71.000 barriles diarios, con cerca de 53.000 barriles equivalentes de gas y unos 16.000 de petróleo. El informe apunta a que Repsol aspira a triplicar la producción de crudo y elevar un 10% la de gas durante los próximos tres años.
Bankinter valora que Repsol no tenga activos en Oriente Próximo, circunstancia que, en su opinión, reduce la exposición operativa directa a la escalada bélica regional.
El balance mejora: la deuda neta se reduce en 1.133 millones de euros frente al primer trimestre de 2026, hasta 3.667 millones. La ratio de deuda neta sobre fondos propios baja del 14,3% al 11,3%.1
Las previsiones de la entidad contemplan que la deuda financiera baje desde 13.658 millones de euros en 2026 hasta 9.227 millones en 2031, mientras el patrimonio neto avanzaría desde 31.618 millones a 41.155 millones en el mismo periodo.1
La remuneración al accionista constituye otro pilar de la tesis: Repsol ha anunciado una recompra de acciones de 500 millones de euros, equivalente al 1,7% de su capitalización bursátil, que se suma a 350 millones ya ejecutados.
La compañía prevé distribuir 1.162 millones de euros en el conjunto del año, un 3% más que el anterior, y Bankinter estima una rentabilidad por dividendo de alrededor del 3,8% en 2027. La empresa destina entre el 30% y el 40% de su flujo de caja operativo a remunerar al accionista.
Imagen: Repsol. Plataforma
El EBITDA consolidado del segundo trimestre de 2026 alcanzó 3.522 millones de euros, frente a 1.148 millones un año antes. El mayor impulso procede del área Industrial, cuyo EBITDA subió de 67 a 2.135 millones.1
Exploración y Producción generó 839 millones de euros de EBITDA, un 14% más interanual; Cliente aportó 444 millones, un 31% más; y Generación Baja en Carbono alcanzó 65 millones, un 76% más.
La producción neta de hidrocarburos se mantuvo estable en 558.000 barriles equivalentes de petróleo al día en el segundo trimestre. La producción de líquidos cayó un 1%, mientras que la de gas natural aumentó un 1%.1
En valoración, Bankinter destaca que Repsol cotiza a múltiplos considerados atractivos: PER estimado de 9,3 veces para 2027, precio/valor en libros de 1,01 veces y valor de empresa sobre EBITDA de 4,18 veces.
El método de descuento de flujos de caja utilizado por Bankinter fija un valor por acción de 36,2 euros, con un coste medio ponderado de capital —WACC— del 5,7% y una tasa de crecimiento a perpetuidad del 1,5%.1
El banco prevé un máximo de beneficios en 2026, con un resultado neto estimado de 4.302 millones de euros y un beneficio por acción de 3,95 euros. Después anticipa una normalización gradual: 3.693 millones de beneficio neto en 2027 y 3.263 millones en 2029.1
La revisión actual prolonga una sucesión de mejoras de precio objetivo: Bankinter pasó de 18,8 euros en noviembre de 2025 a 24,7 euros en marzo de 2026, 26 euros posteriormente ese mes, 30,1 euros en julio y 36,2 euros en octubre de 2026.
“En nuestra opinión, Repsol se verá beneficiada además de un entorno positivo para el petróleo y gas, de la fortaleza de su balance, la elevada remuneración al accionista y el hecho de que cotice a múltiplos atractivos 2027estimado”, concluye Aranda.
En la primera línea del desafío actual, Dia, Eroski y otras grandes cadenas de distribución en España están rediseñando por completo sus modelos operativos para hacer frente al desperdicio alimentario: un reto mayúsculo que moviliza tanto a la industria como a los consumidores en el marco del Día Internacional de Concienciación sobre la Pérdida y el Desperdicio de Alimentos. Durante los últimos años, el sector ha pasado de una gestión meramente reactiva a implementar estrategias integrales de prevención, redistribución y economía circular que abarcan desde los almacenes hasta la cesta de la compra.
En este sentido, en 2025 los consumidores españoles desperdiciaron un total de 1.129,91 millones de kilogramos, lo que equivale a 113.000 camiones de diez toneladas. Concretamente, la media semanal del desperdicio alimentario en 2025 es de 21,73 millones de kilogramos o litros, y se han desperdiciado por persona durante el año un total de 24,30 kilogramos o litros, dependiendo.
«Frutas y verduras son el foco prioritario de mejora, junto con la gestión de la nevera, origen del 63% de las recetas desechadas en el hogar. Fuera de casa se gestiona mejor el desperdicio y mejora la concienciación. Menos personas desaprovechan alimentos y bebidas cuando consumen fuera del hogar», señalan desde el Ministerio de Agricultura, Pesca y Alimentación.
Fuente: Ministerio de Agricultura, Pesca y Alimentación
El papel clave de Dia y Eroski en la lucha contra el desperdicio de alimentos
En este contexto, las cifras demuestran el profundo calado de esta transformación impulsada por los operadores de distribución, destacando especialmente el liderazgo y las iniciativas puestas en marcha por gigantes como la cadena de distribución vasca, Eroski y el supermercado español, Dia, cuyas estrategias abarcan desde la prevención en origen y los almacenes hasta el punto de venta final y la valorización de residuos orgánicos.
Siguiendo esta línea, la responsable de Sostenibilidad de Eroski, Cristina Rodríguez Domingo, explica que, «en Eroski trabajamos para que cada alimento tenga el máximo aprovechamiento posible y para que ningún producto apto para el consumo se convierta en desperdicio. Los resultados de este primer semestre reflejan el impacto de un modelo que combina la prevención, la comercialización con descuentos, la donación y la colaboración con iniciativas de aprovechamiento alimentario».
«La estrategia de Grupo Eroski frente al desperdicio alimentario abarca toda la cadena de valor y busca dar una segunda oportunidad a los productos siempre que sea posible»
Eroski
Concretamente, Eroski ha consolidado un modelo integral de aprovechamiento que le ha permitido evitar un desperdicio de más de 14.000 toneladas de alimentos durante el primer semestre de 2026. De dicha cifra, un total de 12.141 toneladas corresponden de manera directa a productos aptos para el consumo humano, lo que equivale a unos 48 millones de comidas, y se estima que habría permitido abastecer las necesidades nutricionales de 26.610 familias durante seis meses consecutivos.
No obstante, Eroski también cuenta con una estrecha colaboración con la plataforma Too Good To Go, gracias a la cual se han distribuido con éxito 217.130 paquetes sorpresa con productos próximos a su fecha óptima, pero en perfecto estado, ofreciendo una alternativa cómoda y sostenible al consumidor. Asimismo, la compañía vasca materializó la donación de 378 toneladas de alimentos a diversas entidades sociales para atender de forma directa a colectivos en situación de vulnerabilidad, reforzando su firme compromiso con el entorno local y la cohesión social.
Fuente: Eroski
Por su parte, la cadena de distribución española Dia ha convertido la prevención en el núcleo estratégico de su actividad comercial, logrando evitar que 2.561 toneladas de alimentos se desperdiciaran a lo largo del año 2025, lo que se tradujo en una reducción del 14% en comparación con el ejercicio anterior. Esta notable bajada responde a una política transversal que cuida cada fase de la cadena de valor, desde los centros de almacenamiento hasta la llegada definitiva a las estanterías de sus más de 2.400 tiendas en España. Sin ir más lejos, Dia donó más de 628.500 kilos de alimentos a organizaciones benéficas y entidades sociales, asegurando que ningún producto apto para el consumo se pierda innecesariamente.
«Dia avanza hacia un modelo en el que los alimentos y los recursos mantengan su valor durante el mayor tiempo posible»
Dia
Para dar respuesta a los profundos cambios sociodemográficos del país, donde los hogares unipersonales y de dos personas ganan terreno de forma acelerada y proyectan un crecimiento de hasta el 42% y el 30% respectivamente para 2039, los supermercadosDia han rediseñado su oferta con formatos de envase más pequeños, manejables y versátiles. Este enfoque innovador en el diseño y tamaño de los packagings facilita que los consumidores que viven solos o en parejas reducidas puedan adquirir cantidades reales ajustadas a sus necesidades, evitando que los alimentos se queden a medias, pierdan propiedades o acaben en la basura de los hogares.
La nueva iniciativa de Phenix también llega a los aeropuertos
En los aeropuertos españoles, recuperar alimentos que no se han vendido y hacerlos llegar a quienes los necesitan ya es una realidad gracias a la alianza estratégica entre Avolta, líder mundial en travel retail y restauración en ruta, y Phenix, empresa especializada en la gestión del excedente alimentario. Este programa de recuperación y donación de excedentes permite dar una segunda vida a productos que siguen siendo aptos para el consumo, estableciendo un sistema estructurado de registro, recogida, trazabilidad y donación destinado a entidades sociales locales.
Asimismo, la iniciativa ha cobrado especial relevancia en el marco del Día Internacional de Concienciación sobre la Pérdida y el Desperdicio de Alimentos, alineándose plenamente con la Ley de Prevención de las Pérdidas y el Desperdicio Alimentario, que prioriza la donación para consumo humano. Poner en marcha este proyecto ha requerido superar grandes retos logísticos y adaptar los procesos habituales a un entorno tan complejo como el aeroportuario, caracterizado por una elevada afluencia de pasajeros, múltiples puntos de venta y estrictos protocolos de seguridad y operación.
Ley de Prevención de las Pérdidas y el Desperdicio Alimentario
Fuente: Phenix
Los productos excedentes son recogidos directamente en los establecimientos situados en las zonas de embarque bajo un procedimiento riguroso que garantiza su correcta gestión, demostrando así que las particularidades de un aeropuerto no tienen por qué ser una barrera para el aprovechamiento alimentario. Actualmente, el programa ya se encuentra operativo en los aeropuertos de Madrid, Barcelona y Palma de Mallorca, tal y como detallan desde Phenix.
El proyecto contempla una ambiciosa hoja de ruta para seguir creciendo y ampliando su impacto en los próximos meses. Por un lado, la iniciativa se extenderá próximamente a nuevos enclaves de gran tráfico aéreo como los aeropuertos de Las Palmas, Tenerife Sur y Fuerteventura. Por otro lado, en una segunda fase de desarrollo, ambas compañías prevén incorporar progresivamente productos alimentarios procedentes de las tiendas de travel retail y duty-free de Avolta, lo que permitirá alcanzar nuevas categorías de productos y referencias próximas a su fecha de consumo preferente.
Tal y como detalla el head of Iberia de Phenix, Alejandro Andreu, «haber puesto en marcha este programa junto a Avolta demuestra que, con los procesos adecuados, es posible transformar el desperdicio potencial en impacto social positivo incluso en los contextos más complejos. Estamos muy orgullosos de acompañar a un líder global como Avolta en este paso, que permitirá evitar el desperdicio de productos aptos para el consumo y generar un beneficio tangible para las comunidades locales donde opera».
La mayor galaxia del universo conocido ya tiene frontera: 1,7 millones de años luz de un extremo a otro. Un equipo liderado por el Instituto de Astrofísica de Canarias (IAC) ha delimitado por primera vez el cuerpo principal de IC 1101, una medida que llevaba décadas envuelta en bruma estadística. El resultado aparece publicado en Astronomy & Astrophysics.
Está a unos 1.000 millones de años luz de la Tierra, en el centro del cúmulo de galaxias Abell 2029. Su luz ha viajado hacia nosotros desde una época en la que nuestro planeta apenas albergaba vida microbiana. Las imágenes tomadas desde La Palma permiten ahora separar el cuerpo principal de la galaxia de su enorme envoltura de estrellas.
Una nube con un borde localizable
Las galaxias no tienen paredes. Sus estrellas se van dispersando hacia fuera, cada vez más separadas, hasta que el brillo se confunde con el fondo. —Las galaxias se pueden ver como nubes —explica el astrofísico Ignacio Trujillo Cabrera, investigador del IAC y coautor del trabajo—. Sus límites no son abruptos, pero hay un cambio de densidad fuerte cuando alcanzamos su parte más externa.
En IC 1101 el problema se multiplica, porque su envoltura exterior se mezcla con la luz de estrellas sueltas que pertenecen al cúmulo entero. Detectar luz lejana no basta. Por eso los investigadores buscaron cambios simultáneos en el brillo, el color, y la forma, así como en la distribución de la masa estelar. Encontraron una transición a unos 850.000 años luz del centro, en la dirección de su eje más largo: allí cambia la orientación de las estrellas y la estructura se vuelve más redondeada.
Esa frontera arroja un diámetro de 1,7 millones de años luz, con una incertidumbre de 250.000 años luz. Si se aplica el mismo criterio a nuestra galaxia, IC 1101 resulta unas diez veces mayor que la Vía Láctea. Para calibrar la escala basta un dato: el Sol está a unos 26.000 años luz del centro galáctico, mientras que el borde detectado en IC 1101 se sitúa a 850.000.
Dentro de esa frontera se concentra una masa estelar equivalente a 3,4 billones de soles, alrededor de 70 veces la masa de todas las estrellas de la Vía Láctea. Trujillo lo resume con una imagen que cuesta imaginar: —Es tan enorme, que si la pusiéramos entre nuestra galaxia y su vecina Andrómeda, podríamos ir saltando de una estrella a otra y cruzar el puente que las separa.
Medir una galaxia es decidir dónde termina, y en IC 1101 esa decisión cambia el mapa del universo observable.
Ocho horas de exposición y 250 estrellas que estorbaban
El trabajo se apoya en imágenes de la cámara de gran campo del telescopio Isaac Newton, instalado en el Observatorio del Roque de los Muchachos, en La Palma. Las observaciones se tomaron en mayo de 2022 y suman más de ocho horas de exposición, suficientes para distinguir estructuras muy tenues. Ahí está la clave del resultado.
Había, eso sí, un obstáculo técnico. La óptica del telescopio dispersa parte de la luz de los objetos brillantes y genera halos artificiales capaces de falsear la medida en las regiones externas. El equipo modeló y restó esa contribución en 250 estrellas del campo observado, y corrigió también la luz dispersada por la propia galaxia y por otras cercanas. Sin esa limpieza, el borde habría quedado difuso.
La escala del objeto desafía cualquier comparación cotidiana. A la velocidad a la que viaja hoy la sonda Voyager 1, unos 17 kilómetros por segundo, cruzar ese diámetro exigiría del orden de 30.000 millones de años. Más del doble de la edad del universo.
Hasta dónde puede crecer una galaxia
Más allá del cuerpo principal aparecen filamentos y estructuras irregulares muy débiles. —Las imágenes muestran cómo la galaxia gigante está canibalizando otros grupos de galaxias —señala Trujillo—. La gravedad estira las galaxias satélite y deja corrientes de estrellas a su alrededor. La emisión estelar se puede seguir hasta unos dos millones de años luz del centro, pero esa distancia corresponde al conjunto que forman la envoltura exterior y la luz del cúmulo, no al diámetro de IC 1101.
Un detalle refuerza la interpretación. Algunas estructuras coinciden con perturbaciones del gas caliente de Abell 2029 observadas en rayos X, alteraciones que estudios anteriores atribuyeron a una interacción con un grupo de galaxias hace 2.000 o 3.000 millones de años. Estrellas y gas conservan la huella del mismo episodio.
El resultado es sólido en su método, pero no cierra el debate. Las imágenes demuestran que el crecimiento continúa y, en cambio, no permiten saber qué material acabará dentro de la galaxia y cuál quedará disperso en el cúmulo. —Necesitaríamos otro tipo de datos que nos dieran información sobre la velocidad de las estructuras que están alrededor de las galaxias gigantes —precisa el astrofísico. Sin esa información, la frontera es nítida en la fotografía y borrosa en el tiempo.
El propio equipo presenta IC 1101 como una prueba extrema para los modelos de formación galáctica. —Queríamos responder a una pregunta sencilla pero fundamental: hasta dónde puede crecer una galaxia en el Universo actual —explica Carlos Marrero-de la Rosa, autor principal del estudio—. El hallazgo no establece un máximo definitivo, pero obliga a cualquier simulación a explicar cómo se construye un sistema así en el tiempo disponible. La próxima fase pasa por obtener datos cinemáticos de esas corrientes y rayos X más finos de Abell 2029.
🔬 Ficha del Descubrimiento
Qué se ha descubierto: la frontera del cuerpo principal de IC 1101, la mayor galaxia conocida, con un diámetro de 1,7 millones de años luz.
Dónde: en el centro del cúmulo de galaxias Abell 2029, a unos 1.000 millones de años luz de la Tierra; imágenes tomadas desde el Observatorio del Roque de los Muchachos, en La Palma.
Institución responsable: equipo liderado por el Instituto de Astrofísica de Canarias (IAC), con Carlos Marrero-de la Rosa como autor principal.
Cuándo: observaciones realizadas en mayo de 2022 y estudio publicado en Astronomy & Astrophysics.
Impacto a futuro: ofrece una referencia extrema para calibrar los modelos de formación y crecimiento de las galaxias gigantes.
Un fósil excepcional revela que los dinosaurios volaron por una ruta evolutiva distinta a la de las aves. El ejemplar, hallado en el noreste de China y descrito esta semana en Nature Communications, pertenece a una especie desconocida hasta ahora y conserva plumas y estructuras anatómicas que reescriben un capítulo entero de la evolución del vuelo.
Lo bautizaron como Norellraptor barsboldi. Medía 57 centímetros de la cabeza a la cola, pesaba alrededor de un kilo y murió con unos tres años de edad, según estima el equipo internacional que lo ha estudiado.
Que un ejemplar así llegue hasta nosotros es casi un milagro geológico. Para fosilizar, un animal debe quedar sepultado con rapidez en un sedimento fino, sin oxígeno y sin carroñeros. Las plumas, tan frágiles, rara vez sobreviven a ese proceso.
Un microrraptorino que no era un ave
El fósil pertenece a los microrraptorinos, un grupo de dinosaurios carnívoros pequeños, de aproximadamente un kilogramo de peso, que lucían plumas en sus extremidades. Habitaron lo que hoy es la provincia de Liaoning, en China, hace entre 145 y 100 millones de años, en pleno Cretácico. Un agricultor local encontró el ejemplar, y un equipo internacional de China, Italia y Eslovaquia lo ha descrito ahora.
Los microrraptorinos forman una rama completa del árbol de la vida, la de los Microraptorinae, estrechamente emparentada con las aves, que pertenecen al clado Avialae. Ambos grupos comparten un antepasado común, pero tomaron senderos separados hace decenas de millones de años. Esa cercanía convierte a los microrraptorinos en una ventana privilegiada para entender cómo apareció el vuelo.
Los investigadores compararon las adaptaciones relacionadas con el vuelo de los microrraptorinos conocidos con las observadas en el linaje de las aves. El resultado: de las 194 adaptaciones vinculadas al vuelo identificadas en los microrraptorinos, un 30% también evolucionó en el Avialae. Entre ellas figuran las plumas de las alas, unos huesos del dedo en forma de gancho y un antebrazo más largo que el brazo.
La evolución no encontró un solo camino hacia el cielo: la ensayó al menos dos veces, con herramientas anatómicas parecidas pero en otro orden.
Pero esas adaptaciones no aparecieron en el mismo orden en los dos grupos. Por eso los autores escriben que no pueden considerarse la expresión de un mismo régimen de desarrollo. La coincidencia está en el resultado, no en el camino.
Cómo se mide el vuelo en un fósil
Reconstruir cómo volaba un animal extinto exige leer su esqueleto como un plano de ingeniería. Los paleontólogos catalogan decenas de rasgos, desde el tamaño relativo de los huesos hasta la forma de las articulaciones, o la presencia de plumas largas, y comprueban en qué momento aparecen. La comparación entre microrraptorinos y aves es como seguir dos mapas distintos que llevan a la misma ciudad: el destino coincide, pero ninguna de las dos rutas se copió de la otra.
El ejemplar ayuda a imaginar la escala. Con 57 centímetros y un kilo, Norellraptor barsboldi era del tamaño de un gato doméstico o de una gallina grande. No estamos ante un animal gigantesco, sino ante un depredador ágil y ligero, justo el tipo de cuerpo que la evolución premiaría después.
Cabe recordar que se han encontrado cientos de especímenes de microrraptorinos, y que la mayoría proceden de yacimientos excepcionales por su conservación. El hallazgo no nace de un fósil aislado, sino de una acumulación de pruebas durante décadas.
Por qué la evolución repitió el experimento del vuelo
El trabajo, publicado el 29 de septiembre en Nature Communications, suma una pieza a una hipótesis que gana peso: el vuelo apareció varias veces entre los dinosaurios con plumas, no una sola. El paleobiólogo Michael Pittman, de la Universidad China de Hong Kong, considera que el estudio aporta pruebas nuevas e importantes a favor de esa idea.
A Neil Gostling, biólogo del desarrollo evolutivo de la Universidad de Southampton, le sorprendió que la mayoría de los cambios evolutivos de este linaje de dinosaurios voladores no se compartieran con sus primos avianos. El estudio demuestra, sostiene, que muchas especies exploraban todas las vías que tenían abiertas.
El debate tiene décadas de recorrido. Durante buena parte del siglo XX, la evolución del vuelo se contaba como un logro único, conquistado una sola vez por el linaje que desembocó en las aves actuales. Fósiles como este empujan a contar la historia de otra manera: el cielo fue un destino disputado por varios linajes a la vez, cada uno con su propio repertorio de soluciones.
Conviene no perder de vista las limitaciones. Un esqueleto no revela si el animal batía las alas o solo planeaba, y las plumas fósiles no dicen nada sobre su rigidez exacta. El propio equipo reconoce que las adaptaciones compartidas no siguen el mismo calendario evolutivo, y ahí sigue abierto el debate.
Eso es, precisamente, lo valioso del hallazgo. La evolución de las aves ha dejado de ser una línea recta para convertirse en un árbol frondoso, con experimentos paralelos que a veces convergen y a veces no. Ninguna ruta sobra.
El siguiente paso pasa por estudiar más ejemplares de la misma formación y por afinar los análisis del desarrollo. Los detalles completos del estudio están disponibles en el artículo publicado el 29 de septiembre en Nature Communications.
🔬 Ficha del Descubrimiento
Qué se ha descubierto: Una especie nueva de dinosaurio con plumas, Norellraptor barsboldi, cuyo esqueleto muestra que el vuelo evolucionó en los microrraptorinos por una ruta distinta a la de las aves.
Dónde: Yacimientos de la provincia de Liaoning, en el noreste de China.
Institución responsable: Equipo internacional de China, Italia y Eslovaquia, con estudio publicado en Nature Communications.
Cuándo: El ejemplar vivió hace entre 145 y 100 millones de años; el trabajo se publicó el 29 de septiembre.
Impacto a futuro: Refuerza la hipótesis de que el vuelo apareció varias veces entre los dinosaurios con plumas y obliga a reescribir el árbol evolutivo de las aves.
El ICAA propone repartir 2,2 millones de euros entre 37 cortometrajes y abre cinco días de alegaciones a quienes solicitaron.
⚠️ ATENCIÓN: El plazo para este trámite finaliza el próximo 9 de octubre de 2026.
El Instituto de la Cinematografía y de las Artes Audiovisuales (ICAA) ha publicado este 2 de octubre la propuesta de resolución provisional de sus ayudas de 2026 a la producción de cortometrajes sobre proyecto. Son las que se conceden para producir el corto, no para uno ya rodado. La dotación global se queda en 2,2 millones de euros para 37 proyectos, la misma cifra que en 2025 y en 2024.
La resolución es provisional, no definitiva. Eso significa que la lista todavía puede moverse: hay diez proyectos en reserva y trece solicitudes excluidas, y cualquiera de los afectados puede presentar alegaciones dentro del plazo. Vamos por partes.
Cuánto se lleva cada proyecto y quién está en la lista
El reparto no es uniforme. La cuantía máxima por beneficiario es de 70.000 euros por corto y 130.000 euros si es de animación, según la propuesta publicada por el ICAA. Ahí está la primera diferencia: un proyecto de animación puede aspirar a casi el doble que uno de ficción o documental, porque su producción es más cara y se alarga más en el tiempo.
De los 37 cortometrajes apoyados, 19 están dirigidos por mujeres, que en conjunto se llevan más de un millón de euros. Y siete son de animación, con más de medio millón entre todos. Son los dos bloques que mejor quedan en el balance, aunque no agotan la lista.
Quedan como suplentes diez títulos, por agotamiento de la dotación presupuestaria, y trece solicitudes aparecen excluidas. En una resolución provisional, esa frontera entre beneficiario, suplente y excluido es justo lo que se puede discutir en los cinco días siguientes.
Estar en la lista de suplentes no es quedarse fuera: si una alegación prospera o un beneficiario renuncia, la ayuda pasa al siguiente de la cola.
Cinco días para alegar: dónde se presenta y qué se puede corregir
El plazo es de cinco días hábiles improrrogables y arranca el día siguiente a la publicación en la web del ICAA. Con la publicación de este 2 de octubre, el último día cae en torno al 9 de octubre, siempre que no haya un festivo en medio. Ojo con el calendario: los sábados no cuentan como día hábil.
Las alegaciones se presentan por vía electrónica, a través de la Sede Electrónica del Ministerio de Cultura, con el mismo certificado digital que se usó para pedir la ayuda. No sirve un certificado distinto ni el de un tercero que no figure en la solicitud. El enlace exacto está en la guía rápida del final.
Aquí está el error que más gente deja escapar: presentar la alegación fuera de plazo. Los cinco días son improrrogables, así que un despiste de un día deja el escrito sin efecto y la resolución provisional se convierte en definitiva para ese proyecto.
El segundo fallo habitual es alegar sin aportar el documento que respalda la corrección. Si crees que tu proyecto ha sido mal puntuado o que se ha aplicado mal un criterio de valoración, la alegación tiene que traer el argumento y la prueba, no solo la queja.
La misma cifra tres años seguidos: qué significa para las productoras
El dato que más debería interesar a una productora pequeña está en el histórico. El ICAA lleva tres ejercicios consecutivos con 2,2 millones de euros para esta línea: 2024, 2025 y 2026 con idéntica cifra. En términos nominales no baja. En términos reales, con la inflación acumulada de esos tres años, compra menos producción que antes.
Y la competencia es dura. En 2025 se presentaron 559 solicitudes y salieron beneficiarios 45 proyectos, según los datos del propio Instituto. Traducido: menos de una de cada diez propuestas se lleva el dinero. La distribución geográfica tampoco es neutra: Cataluña concentró 16 de esos 45 proyectos, seguida por Madrid y la Comunidad Valenciana con siete cada una.
Para un autónomo o una microempresa del sector, la conclusión práctica es clara. Esta línea no es un plan B para financiar un corto: es una convocatoria muy competitiva que exige un proyecto sólido, un presupuesto cerrado y capacidad de justificar cada euro. Quien la trata como un trámite menor se queda fuera. Quien planifica con meses de antelación pelea con opciones reales.
Guía rápida del trámite
📅 Plazos: La propuesta de resolución provisional se publicó el 2 de octubre de 2026. El plazo de alegaciones es de cinco días hábiles desde el día siguiente, en torno al 9 de octubre.
✅ Requisitos clave: Haber solicitado la ayuda en la convocatoria 2026 y aparecer en la resolución provisional, ya sea como beneficiario, suplente o excluido.
💰 Importe o coste: 2,2 millones de euros para 37 proyectos. Máximo de 70.000 euros por corto y 130.000 euros si es de animación.
⚠️ Error a evitar: Presentar la alegación fuera de plazo o con un certificado distinto al de la solicitud; el plazo es improrrogable y el escrito queda sin efecto.
El calendario laboral de 2027 deja nueve festivos comunes en toda España y varios puentes para planificar cierres, turnos y vacaciones de tu negocio.
Los nueve festivos que son iguales en toda España
Son los días no laborables que comparten todas las comunidades autónomas. La mayoría de territorios ya ha aprobado su calendario y solo falta que el BOE publique el definitivo, así que todavía puede haber algún ajuste de última hora.
Estas son las nueve fechas que se repiten en todo el país:
Viernes 1 de enero: Año Nuevo.
Miércoles 6 de enero: Epifanía del Señor, el Día de Reyes.
Viernes 26 de marzo: Viernes Santo.
Sábado 1 de mayo: Fiesta del Trabajo.
Martes 12 de octubre: Fiesta Nacional de España.
Lunes 1 de noviembre: Todos los Santos.
Lunes 6 de diciembre: Día de la Constitución.
Miércoles 8 de diciembre: Inmaculada Concepción.
Sábado 25 de diciembre: Navidad.
A esos nueve días se suman los festivos que decide cada comunidad y dos de carácter local que elige cada ayuntamiento, hasta un máximo de 14 días retribuidos y no recuperables al año. De ese total, 12 son de ámbito estatal y autonómico y los dos restantes, locales.
Los puentes de 2027 y lo que cambia según tu comunidad
El año arranca con buen pie. Año Nuevo cae en viernes 1 de enero, de modo que el primer fin de semana largo llega nada más empezar.
En Semana Santa, el Viernes Santo es el 26 de marzo y en la mayoría de territorios el Jueves Santo, el 25, también es festivo, lo que enlaza cuatro días seguidos. Illes Balears, Catalunya, Comunitat Valenciana, Navarra, Euskadi y La Rioja añaden el Lunes de Pascua, el 29 de marzo. En Balears, Navarra, Euskadi y La Rioja se encadenan hasta cinco jornadas seguidas.
El calendario reparte los puentes con generosidad, pero dos festivos nacionales caen en sábado y no estiran ni un día el descanso.
El 12 de octubre cae en martes: con el lunes libre, salen cuatro días de descanso. El 1 de noviembre llega en lunes y estira el fin de semana. Y diciembre guarda el mejor puente del año: la Constitución cae lunes 6 y la Inmaculada miércoles 8, así que con el martes 7 libre se unen las dos fiestas con el fin de semana anterior.
La Asunción, el 15 de agosto, cae en domingo. Andalucía, Aragón, Canarias, Castilla y León y la Comunidad de Madrid trasladan ese descanso al lunes 16, mientras que Extremadura lo lleva a octubre. Es la letra pequeña que cambia de de una región a otra.
Las comunidades tampoco coinciden en el resto. Madrid mantiene San José el 19 de marzo y el Jueves Santo; Catalunya reserva el Lunes de Pascua, Sant Joan el 24 de junio y la Diada el 11 de septiembre; Galicia suma el 17 de mayo como Día das Letras Galegas; y Navarra añade el 3 de diciembre. Asturias es, por ahora, la única que no ha publicado su calendario completo para 2027.
Lo que este calendario significa para tu negocio
Aquí llega el matiz que casi nadie explica: si eres autónomo sin empleados, el calendario laboral no te obliga a cerrar. Puedes abrir los 365 días si te da la gana. Otra cosa es que te convenga, porque bancos, proveedores y buena parte de tus clientes sí paran esas fechas.
Si tienes plantilla, el escenario cambia de raíz. Los festivos son descanso retribuido y no recuperable: se pagan y no se compensan con otro día. Un festivo que cae en jornada laborable te cuesta un día sin producir; uno que cae en sábado o domingo, como el 1 de mayo o el 25 de diciembre, no te devuelve nada, porque el descanso se solapa con el fin de semana.
Por eso importa tanto el traslado autonómico. Que la Asunción caiga en domingo y varias comunidades la muevan al lunes 16 de agosto es un alivio para el pequeño negocio: el festivo recupera su función de parón real. Y el puente de diciembre, con la Constitución en lunes y la Inmaculada en miércoles, es la mejor ventana del año para cuadrar las vacaciones de la plantilla sin dejar el negocio a medio gas.
El marco no es nuevo: el Estatuto de los Trabajadores marca las reglas, el Estado fija los festivos comunes y las comunidades completan la lista. El error más caro es dar por bueno un calendario que todavía no está cerrado. Asturias no ha publicado el suyo y el BOE aún no ha fijado el definitivo, así que confirma las fechas en el boletín de tu comunidad antes de firmar cierres o turnos.
A efectos prácticos, el calendario de 2027 es generoso en la primera mitad del año y algo más flojo en la segunda. El arranque con Año Nuevo en viernes, el bloque de cuatro o cinco días de Semana Santa y el puente de diciembre son las tres citas que de verdad mueven la aguja en un negocio pequeño. El resto, un festivo suelto en martes o miércoles, se resuelve con una jornada de más o de menos.
Guía rápida del trámite
📅 Plazos: El calendario aún no está cerrado: falta la publicación definitiva en el BOE. Se aplica durante todo 2027 (01/01/2027 — 31/12/2027).
✅ Requisitos clave: Con empleados, los festivos son descanso retribuido y no recuperable. Como autónomo sin plantilla, no te obligan a cerrar.
🌐 Dónde consultarlo: En el Boletín Oficial del Estado y en el boletín oficial de tu comunidad. No hay solicitud ni trámite previo.
💰 Importe o coste: Sin coste administrativo. Un festivo en día laborable es una jornada que pagas y no produces.
⚠️ Error a evitar: Confundir los nueve festivos nacionales con los autonómicos y los dos locales, o dar por cerrado el calendario antes del BOE.
El IAE que generan los centros de datos de AWS en Aragón no revierte en los municipios donde se levantan. La compañía abona el Impuesto sobre Actividades Económicas al Ministerio de Hacienda, y el Ayuntamiento de Zaragoza deja de ingresar 384.503 euros al año, según la información adelantada por Heraldo de Aragón.
La cifra es solo la punta del iceberg. Huesca pierde 90.817 euros, Villanueva de Gállego 33.400 euros y El Burgo de Ebro 14.056 euros. Son cuatro ayuntamientos con centros de datos de la compañía en su término municipal que ven cómo el tributo se marcha por otra vía. El dato escuece.
El malestar no es nuevo ni exclusivo de Amazon. Ayuntamientos de toda España con data centers en proyecto llevan tiempo reclamando que estas inversiones dejen huella fiscal en el territorio, más allá del empleo temporal de la obra. También se quejan de reducciones y exenciones en otros tributos municipales, como el Impuesto sobre Construcciones, Instalaciones y Obras (ICIO).
Desde CEOE Zaragoza, su presidente, Benito Tesier, lo dejó claro en un encuentro sobre centros de datos organizado por la patronal: «Si hay un impuesto que no está pagado en Aragón, creo que debería pagarse aquí». El presidente del Cluster de la Energía de Aragón (CLENAR), Pedro Machín, se pronunció en la misma línea: «Las inversiones y desarrollos económicos de Aragón deben pagar los impuestos donde se generan».
Frente a ellos, la directora ejecutiva de la Asociación Española de Data Centers, Begoña Villacís, recuerda que es el Gobierno de España quien define el marco fiscal y que AWS cumple la normativa vigente al abonar el IAE al Ministerio.
Aquí no se discute si AWS paga el impuesto, sino a quién. Y el sistema, tal y como está diseñado, decide que ese dinero no aterrice en el municipio que soporta el centro de datos.
Qué es el IAE y por qué el de AWS acaba en Hacienda
El Impuesto sobre Actividades Económicas (IAE) es un tributo municipal. Lo gestionan los ayuntamientos y grava el ejercicio de una actividad económica en su término. Pero no todo el mundo lo paga: quien factura por debajo de un millón de euros está exento. A partir de ahí, toca tributar, y la cuota depende del epígrafe, la superficie del local y la potencia instalada.
El detalle que explica el caso de AWS está en la gestión. Cuando una sociedad supera cierto volumen de facturación, el impuesto deja de liquidarse en cada ayuntamiento y pasa a manos de la Agencia Tributaria. El Estado lo recauda y después lo reparte entre los municipios donde la empresa opera. No es que la compañía busque un atajo: es el propio sistema el que canaliza el pago hacia Hacienda.
Ese mecanismo, previsto en la Ley Reguladora de las Haciendas Locales, es lo que permite que un data center situado en Villanueva de Gállego tribute sin que su ayuntamiento cobre de forma directa. La consecuencia es la que denuncian los alcaldes: la actividad está en el territorio, pero la caja municipal no lo nota.
Las cifras del reparto municipal
Los números que manejan los consistorios son concretos. Zaragoza,, 384.503 euros. Huesca, 90.817. Villanueva de Gállego, 33.400. El Burgo de Ebro, 14.056. Cuatro municipios que suman más de 520.000 euros de IAE que no entra en sus arcas. La cuenta no cuadra.
No es la única queja. Varios ayuntamientos señalan que las inversiones en centros de datos llegan acompañadas de reducciones y exenciones en el ICIO, el impuesto que grava la construcción de las instalaciones. El resultado es una sensación incómoda: el municipio pone el suelo, la energía y las molestias, y recauda menos de lo que esperaba.
El debate de fondo: el IRPF sí se queda, el IAE no
Lo que más incomoda a los municipios es la asimetría. Los defensores de los data centers sostienen que su impacto va mucho más allá del IAE. Villacís lo cifra en el IRPF de los trabajadores, que se declara donde residen y «sí se paga aquí», además de en los empleos que quedan en la zona. Es cierto que una parte del retorno se queda. Pero no compensa, a ojos de los alcaldes, la parte que se va.
Hay un precedente que conviene mirar. El debate sobre dónde tributan las grandes infraestructuras no es nuevo: el sector eléctrico, las concesionarias o las grandes superficies llevan años en una discusión parecida. Aragón ha convertido los centros de datos en un pilar de su estrategia de inversión, con AWS como punta de lanza, y eso hace que el asunto pese más en la balanza política. Queda trabajo por hacer.
La pelota está en el tejado del legislador. Mientras el marco no cambie, AWS paga donde la ley dice y los municipios cobran lo que la ley reparte. Nada de eso es ilegal. La pregunta de fondo es si el reparto está bien calibrado o si conviene revisarlo para que un pueblo de pocos habitantes no cargue con la infraestructura mientras ve pasar el tributo de largo.
Para el autónomo y la pyme, la lección es doble. Por un lado, el IAE es un impuesto que también les toca cuando crecen: si superan el millón de euros de facturación, entran en el sistema. Por otro, confirma que la fiscalidad local se mueve, con bonificaciones y exenciones que cada ayuntamiento diseña a su manera.
Guía rápida del trámite
📅 Plazos: cada ayuntamiento fija el periodo de pago en voluntaria, habitualmente en el primer semestre del año.
✅ Requisitos clave: tributan las personas y empresas con cifra de negocios superior a un millón de euros; por debajo, exención.
🌐 Dónde gestionarlo: en el ayuntamiento correspondiente o, para grandes contribuyentes, a través de la sede electrónica de la AEAT.
💰 Importe: depende del epígrafe, la superficie y la potencia. En el caso de AWS, más de 520.000 euros entre cuatro municipios aragoneses.
⚠️ Error a evitar: no comprobar si la actividad se ejerce en varios municipios; cada término con local puede generar cuota.
Netflix reordena su estrategia streaming y cierra la puerta a parte del cine de autor que definió su catálogo. La plataforma pone fin a sus acuerdos con directores de prestigio, entre ellos David Fincher y Shawn Levy, en plena cuenta atrás para la megafusión entre Paramount y Warner Bros. Discovery.
Claves de la operación
Netflix rompe con la élite del cine de autor. El fin de los contratos con Fincher y Levy apunta a un giro en la asignación de presupuesto hacia contenidos de mayor retorno y menor coste.
La megafusión Paramount-WBD cambia el tablero. La operación crearía un competidor de gran escala en plena guerra del streaming, con catálogos superpuestos y sinergias de coste.
España observa el movimiento con interés. La producción local depende en buena medida del gasto de las plataformas, y un recorte de presupuesto se notaría en el sector.
Netflix deja caer a sus directores fetiche
El movimiento no es anecdótico. Durante la última década, Netflix financió proyectos de autor con presupuestos que ningún estudio tradicional habría aprobado. El modelo de acuerdos plurianuales con autores toca a su fin. Fincher y Levy forman parte de esa generación de cineastas que firmaron contratos con la plataforma. Según la información publicada por The Verge, esas alianzas han empezado a extinguirse en las últimas semanas.
La lógica que hay detrás es de mercado. El prestigio ya no basta para retener suscriptores. Lo que sostiene la base de clientes son los estrenos recurrentes, las segundas temporadas y los formatos que generan conversación semana a semana. Un filme de autor puede cosechar premios, pero rara vez frena una baja.
Netflix ha ido reconfigurando su parrilla hacia ese territorio. Menos apuestas de prestigio y más volumen. En ese reparto, Netflix quiere convertir el coste fijo de los acuerdos en variable. Los contratos exclusivos representan un compromiso que la compañía prefiere sustituir por encargos proyecto a proyecto.
El fenómeno no es exclusivo de la plataforma. Otras compañías del sector han recortado sus compromisos de autor a medida que el crecimiento de suscriptores se frenaba en los mercados maduros. La diferencia es la escala de Netflix y el peso simbólico de los nombres que, a partir de ahora, quedan libres para negociar con cualquier rival.
El prestigio ganó premios y portadas, pero no basta para frenar la cancelación de una suscripción.
La megafusión de Paramount y Warner estrecha el cerco
El calendario no es casual. Paramount y Warner Bros. Discovery avanzan hacia la fusión, una operación que reuniría bajo un mismo grupo activos como HBO y el universo de DC. Sería una de las mayores reorganizaciones del entretenimiento en la última década, y cambiaría la correlación de fuerzas en el sector.
Netflix responde adelgazando la partida más elástica de su presupuesto: los acuerdos de producción con creadores de primera línea. Menos compromisos a largo plazo y más flexibilidad para decidir proyecto a proyecto. Es una estrategia defensiva que busca proteger el margen mientras el rival crece en tamaño.
El movimiento también tensiona a los creadores. Un director acostumbrado a la libertad de un acuerdo global pasa a competir por cada proyecto, con más intermediarios y menos certidumbre. Las agencias de representación ya detectan ese cambio de temperatura en las negociaciones.
El riesgo de confundir ahorro con identidad de marca
Netflix no es la primera plataforma que aprieta el gasto cuando el mercado madura. Pero sí es la que más ha dependido del relato de autor para diferenciarse. Su desembarco en España se apoyó en producciones locales de prestigio, desde La Casa de Papel hasta Élite. Ese vínculo con creadores y con la industria española es difícil de reconstruir si se abandona la lógica de los acuerdos de largo plazo.
En España, el sector audiovisual ha crecido en en gran medida por la inversión de las plataformas. Productoras, estudios y equipos técnicos han dimensionado su actividad en función de ese flujo. Un giro de Netflix hacia contenidos más industriales y menos autoriales no romperá el mercado, pero sí reordenará quién recibe los encargos y con qué margen. Buena parte del empleo del sector descansa sobre el gasto de las plataformas.
Observamos además una contradicción interna. La compañía presume de algoritmos y datos para decidir qué produce, pero su catálogo más valioso nació de apuestas difíciles de justificar con métricas. Fincher no llegó a Netflix por un informe de audiencia, sino por una apuesta editorial. Si esa apuesta desaparece, la plataforma se parecerá cada vez más a la televisión que prometió enterrar.
La comparación con el modelo de estudio clásico resulta inevitable. Hollywood construyó su edad dorada sobre contratos de largo plazo con el talento bajo control de las grandes majors. Netflix hizo lo contrario para captarlo. Volver a los encargos sueltos la acerca, paradójicamente, al sistema que desbancó.
El desenlace dependerá de dos hitos. El primero, la evolución de la fusión entre Paramount y Warner Bros. Discovery, que marcará la escala del nuevo rival. El segundo, la próxima presentación de resultados de Netflix y el detalle de su gasto en contenidos, que puede seguirse a través de la información para inversores de la compañía. El adiós al cine de autor puede ser un cambio de modelo y no un ajuste de trimestre.