Renfe, Ouigo e Iryo sufren: la alta velocidad no se recupera del accidente en Adamuz

El accidente en Adamuz a principios de 2026 ha marcado el resto del año de Renfe, Ouigo e Iryo. Las tres empresas han sufrido por los límites de velocidad impuestos por Adif por motivos de seguridad tras el accidente, las dudas de los usuarios y el aumento de precios que ha reducido el número de viajeros de todo el sector de la alta velocidad desde inicios del año. Todo esto en un año que debía ser clave para la industria, pues tenía que servir para que las dos empresas privadas salieran de números rojos y consiguieran beneficios.

Según los datos de la CNMC, en el segundo trimestre de 2026 el número de viajeros de todos los servicios ferroviarios ha descendido en comparación con el mismo trimestre de 2025, a pesar de haber crecido con fuerza respecto del trimestre anterior. Así, la Larga Distancia en Alta Velocidad (LD AV) ha crecido un 33% respecto del primer trimestre, pero se ha dejado un 10% (1,2 millones) en la comparación interanual. Ello supone una mejora respecto del trimestre anterior, en el que se había dejado el 21% de los viajeros.
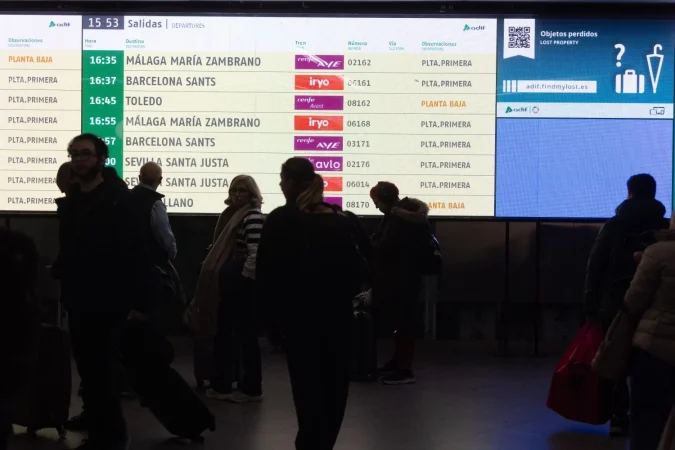
Horarios de Renfe y la competencia en Atocha. Fuente: Agencias

Según el informe de la Autoridad de Competencia, en el corredor Madrid-Málaga/Granada —reabierto en vía única el 30 de abril—, los viajeros han sido 461.000, un 30% menos que en el mismo trimestre de 2025, casi el mismo descenso que han sufrido las plazas ofertadas (-31%). En el primer trimestre del año, las caídas interanuales fueron de alrededor del 60% en viajeros y plazas ofertadas. En el corredor Madrid-Sevilla, la oferta ha aumentado un 38% respecto del trimestre anterior (la circulación estuvo interrumpida entre el 18 de enero y el 17 de febrero), pero sigue un 6% por debajo del mismo trimestre de 2025. Los viajeros han bajado un 5% respecto del mismo trimestre de 2025 (venían de perder un 27% interanualmente en el primer trimestre). El ingreso medio ha bajado interanualmente en el Madrid-Málaga/Granada (-2%) y ha subido en el Madrid-Sevilla (2%).

El informe también muestra el efecto negativo de las medidas de seguridad en el número de viajeros, incluso en las rutas más populares de la alta velocidad. La conexión Madrid-Barcelona es el ejemplo más evidente, donde la CNMC señala que se ha perdido el 13% de los viajeros (518.000) en la comparación interanual (venía de dejarse el 17% el trimestre anterior), y el ingreso medio ha subido un 6%.

¿Qué ha pasado con los viajeros de Renfe, Ouigo e Iryo?

Lo cierto es que las tres empresas están afrontando una crisis que no viene de sus decisiones. Si bien programas como «Verano Joven» han vuelto a tener éxito entre sus usuarios, y el sector sigue siendo una de las opciones más populares, las condiciones se han sumado para que los compradores vuelvan a revisar otras opciones, como el autobús de larga distancia o los vuelos nacionales, que se habían resentido ante el crecimiento del tren.
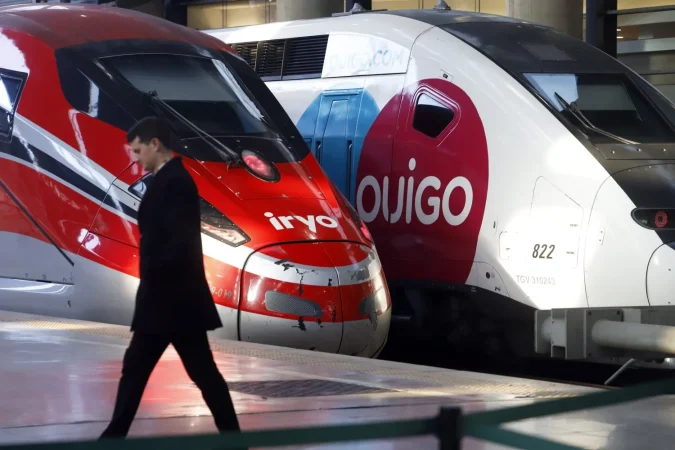
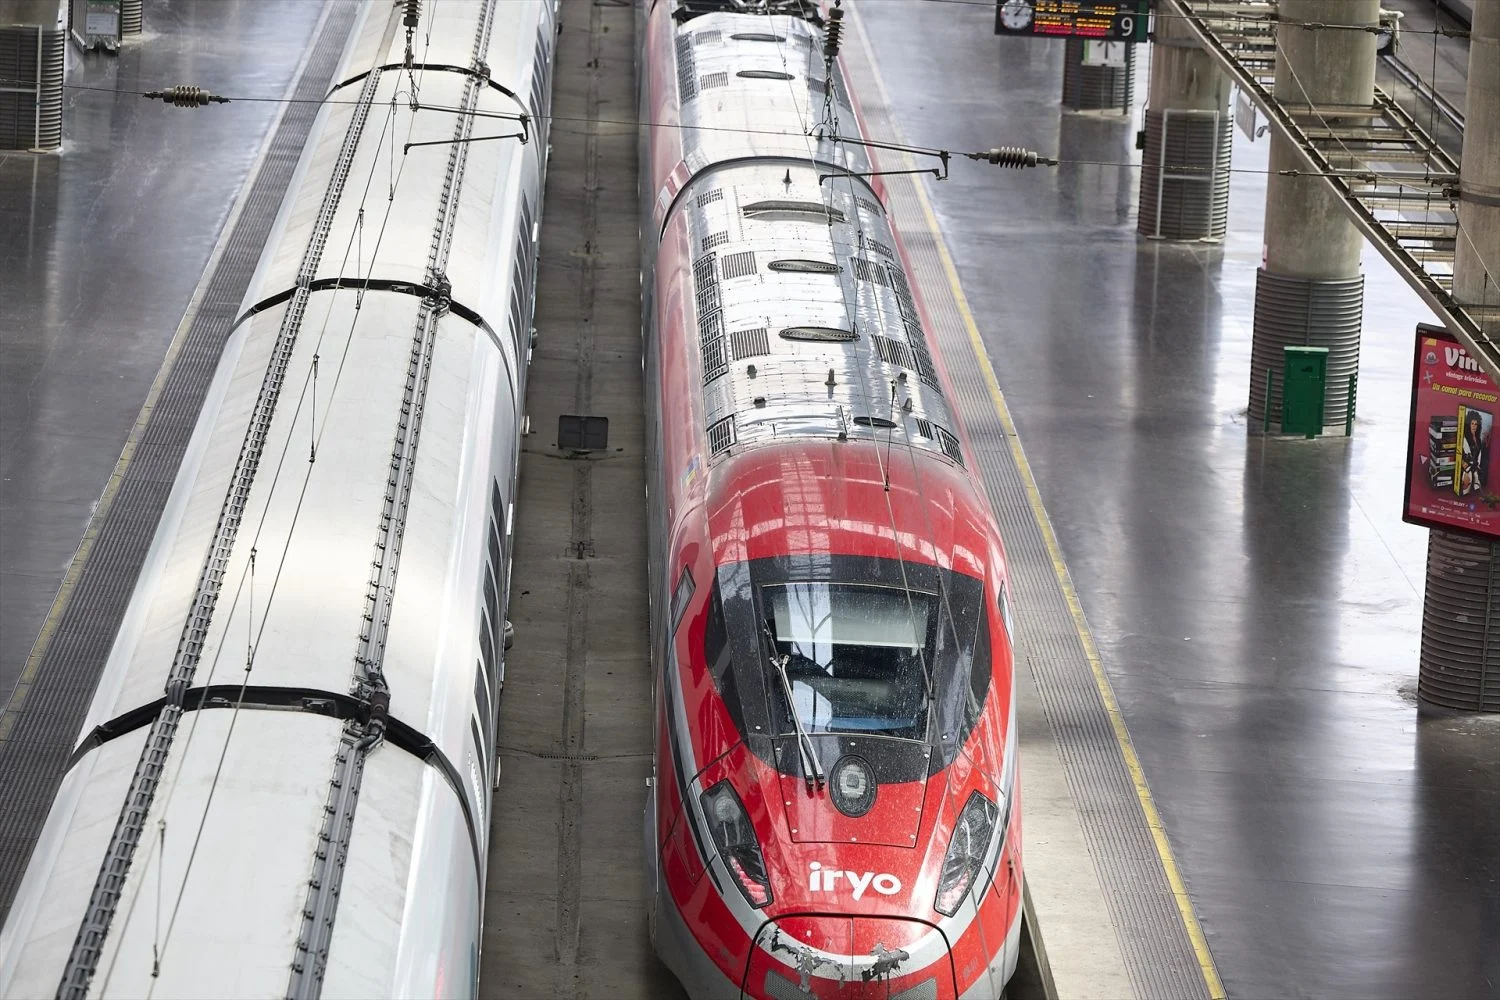
Trenes de Ouigo e Iryo. Fuente: Agencias

Es cierto, a pesar de todo, que el número de viajeros sigue muy por encima de 2019, antes de la entrada de la competencia al sistema de alta velocidad nacional. En comparación con el segundo trimestre de 2019, los corredores Madrid-Barcelona, Madrid-Sevilla y Madrid-Málaga/Granada tuvieron alrededor de un 50% más de viajeros y unos ingresos medios —en términos nominales, sin tener en cuenta la inflación— aproximadamente un 20% inferiores. En Madrid-Valencia y Madrid-Alicante, los viajeros aumentaron más del doble (122% y 147%, respectivamente), mientras que los ingresos medios se mantuvieron en torno a un 30% por debajo de 2019.

¿Qué pasará con los competidores de Renfe?

En cualquier caso, será clave mantener la lupa sobre Ouigo e Iryo. Las dos empresas privadas han presentado resultados con números rojos en 2025, y los datos de 2026 no son especialmente halagadores para el sector, por lo que se pueden complicar las cifras de las compañías a largo plazo.

No debería ser una sorpresa, por tanto, que ya empiecen a presentar nuevas estrategias, como el abono de 10 viajes que ha defendido Iryo o la apertura de la venta de billetes hasta el próximo verano por parte de Ouigo. En este panorama, es complejo saber qué puede ocurrir con el sector en el corto plazo, pero no hay duda de que el accidente en Adamuz sigue teniendo secuelas.

El tren también pierde pasajeros como servicio público

Los viajeros descendieron un 6% en Larga Distancia Convencional, un 3% en Media Distancia en alta velocidad, un 4% en Cercanías y un 27% en Media Distancia Convencional respecto al segundo trimestre de 2025. En Cercanías y Media Distancia Convencional, la comparación interanual estuvo condicionada por el fin, el 30 de junio de 2025, de la gratuidad para viajeros recurrentes, si bien los viajes mantuvieron la subvención.

Lo cierto es que, en los últimos tiempos, se han señalado, todavía más de lo usual, los problemas de Cercanías y otros servicios de transporte de corta distancia en tren. A pesar de todo, los informes de puntualidad de Renfe muestran que Cercanías ha reducido incidencias, aunque la percepción de los usuarios sobre el servicio sigue siendo negativa.
Bankinter eleva por cuarta vez su precio objetivo de Repsol en poco más de 12 meses

Bankinter ha elevado por cuarta vez en poco más de un año su precio objetivo sobre Repsol, hasta los 36,2 euros, desde los 30,1 euros fijados en julio. La entidad mantiene su recomendación de Comprar y calcula un potencial alcista del 14,6%, apoyado en el repunte del petróleo y el gas, la mejora del balance y la política de remuneración al accionista.

Evolución del precio objetivo:

  • 20 de noviembre de 2025: 18,8 euros.
  • 11 de marzo de 2026: 24,7 euros.
  • 12 de marzo de 2026: 26 euros.
  • 28 de julio de 2026: 30,1 euros.
  • 1 de octubre de 2026: 36,2 euros.

Desde los 18,8 euros de noviembre de 2025 hasta los 36,2 euros actuales, el precio objetivo se habría incrementado en aproximadamente un 93%. El primer informe de Bankinter, de mayo de 2025, mantenía una recomendación de Vender con un objetivo de 12,8 euros.

La ventaja oculta de Repsol ante la crisis: sus refinerías fabrican justo el combustible que más escasea

La nota de Pilar Aranda señala que: “el fuerte ascenso de los precios del petróleo y gas y del margen de refino durante el trimestre permite anticipar unos resultados muy sólidos. Además, su posicionamiento estratégico en EE.UU. y Venezuela, la fortaleza de su balance, la elevada remuneración al accionista (rentabilidad por dividendo 2027 estimada del 3,8%) y el hecho de que cotiza a múltiplos atractivos 2027 estimado (PER 9,3 veces, Precio/Valor en Libros 1,01 veces y Valor Compañía/Ebitda 4,18 veces), nos lleva a mantener una recomendación de Comprar”.

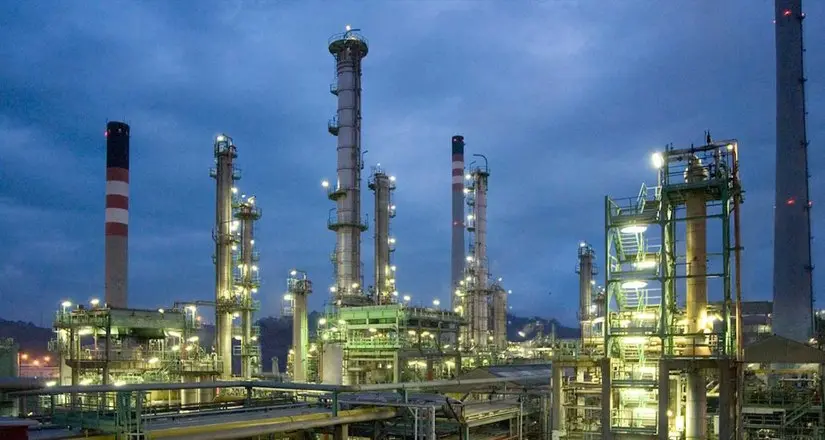
Imagen: Repsol. Refinería de Coruña

Tesis de inversión de Bankinter en Repsol

  • Bankinter mantiene su recomendación de compra sobre Repsol y eleva el precio objetivo desde 30,1 hasta 36,2 euros por acción, lo que implica un potencial alcista estimado del 14,6% frente a una cotización de referencia de 31,60 euros.1
  • La revisión al alza se apoya principalmente en el fuerte aumento de los precios del petróleo y el gas, así como en la mejora del margen de refino durante el trimestre, factores que el banco cree que anticipan resultados sólidos.
  • El informe sitúa el break-even de Repsol aproximadamente entre 60 y 65 dólares por barril de Brent. Bankinter considera que un entorno de precios del crudo por encima de 100 dólares por barril favorece de forma significativa la generación de resultados de la compañía.1
  • El contexto geopolítico y los riesgos para la oferta energética —incluida la disrupción de flujos a través del estrecho de Ormuz, según el informe— serían un catalizador para los precios del petróleo y del gas, aunque también representan una fuente de volatilidad.
  • Repsol tiene una exposición geográfica que Bankinter considera estratégica: Estados Unidos representa el 37% de la producción total, con proyectos en Alaska y el golfo de México señalados como palancas de crecimiento.
  • En Venezuela, la producción se sitúa en unos 71.000 barriles diarios, con cerca de 53.000 barriles equivalentes de gas y unos 16.000 de petróleo. El informe apunta a que Repsol aspira a triplicar la producción de crudo y elevar un 10% la de gas durante los próximos tres años.
  • Bankinter valora que Repsol no tenga activos en Oriente Próximo, circunstancia que, en su opinión, reduce la exposición operativa directa a la escalada bélica regional.
  • El balance mejora: la deuda neta se reduce en 1.133 millones de euros frente al primer trimestre de 2026, hasta 3.667 millones. La ratio de deuda neta sobre fondos propios baja del 14,3% al 11,3%.1
  • Las previsiones de la entidad contemplan que la deuda financiera baje desde 13.658 millones de euros en 2026 hasta 9.227 millones en 2031, mientras el patrimonio neto avanzaría desde 31.618 millones a 41.155 millones en el mismo periodo.1
  • La remuneración al accionista constituye otro pilar de la tesis: Repsol ha anunciado una recompra de acciones de 500 millones de euros, equivalente al 1,7% de su capitalización bursátil, que se suma a 350 millones ya ejecutados.
  • La compañía prevé distribuir 1.162 millones de euros en el conjunto del año, un 3% más que el anterior, y Bankinter estima una rentabilidad por dividendo de alrededor del 3,8% en 2027. La empresa destina entre el 30% y el 40% de su flujo de caja operativo a remunerar al accionista.
Imagen: Repsol. Plataforma
  • El EBITDA consolidado del segundo trimestre de 2026 alcanzó 3.522 millones de euros, frente a 1.148 millones un año antes. El mayor impulso procede del área Industrial, cuyo EBITDA subió de 67 a 2.135 millones.1
  • Exploración y Producción generó 839 millones de euros de EBITDA, un 14% más interanual; Cliente aportó 444 millones, un 31% más; y Generación Baja en Carbono alcanzó 65 millones, un 76% más.
  • La producción neta de hidrocarburos se mantuvo estable en 558.000 barriles equivalentes de petróleo al día en el segundo trimestre. La producción de líquidos cayó un 1%, mientras que la de gas natural aumentó un 1%.1
  • En valoración, Bankinter destaca que Repsol cotiza a múltiplos considerados atractivos: PER estimado de 9,3 veces para 2027, precio/valor en libros de 1,01 veces y valor de empresa sobre EBITDA de 4,18 veces.
  • El método de descuento de flujos de caja utilizado por Bankinter fija un valor por acción de 36,2 euros, con un coste medio ponderado de capital —WACC— del 5,7% y una tasa de crecimiento a perpetuidad del 1,5%.1
  • El banco prevé un máximo de beneficios en 2026, con un resultado neto estimado de 4.302 millones de euros y un beneficio por acción de 3,95 euros. Después anticipa una normalización gradual: 3.693 millones de beneficio neto en 2027 y 3.263 millones en 2029.1
  • La revisión actual prolonga una sucesión de mejoras de precio objetivo: Bankinter pasó de 18,8 euros en noviembre de 2025 a 24,7 euros en marzo de 2026, 26 euros posteriormente ese mes, 30,1 euros en julio y 36,2 euros en octubre de 2026.

La doble apuesta de Repsol: refino fuerte hoy y más petróleo mañana

“En nuestra opinión, Repsol se verá beneficiada además de un entorno positivo para el petróleo y gas, de la fortaleza de su balance, la elevada remuneración al accionista y el hecho de que cotice a múltiplos atractivos 2027estimado”, concluye Aranda.

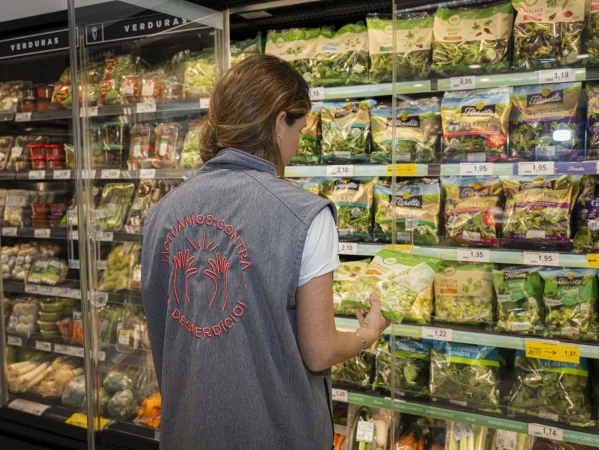
Los supermercados cambian la cesta de la compra para evitar que tires comida: Dia apuesta por envases pequeños y Eroski, por descuentos

En la primera línea del desafío actual, Dia, Eroski y otras grandes cadenas de distribución en España están rediseñando por completo sus modelos operativos para hacer frente al desperdicio alimentario: un reto mayúsculo que moviliza tanto a la industria como a los consumidores en el marco del Día Internacional de Concienciación sobre la Pérdida y el Desperdicio de Alimentos. Durante los últimos años, el sector ha pasado de una gestión meramente reactiva a implementar estrategias integrales de prevención, redistribución y economía circular que abarcan desde los almacenes hasta la cesta de la compra.

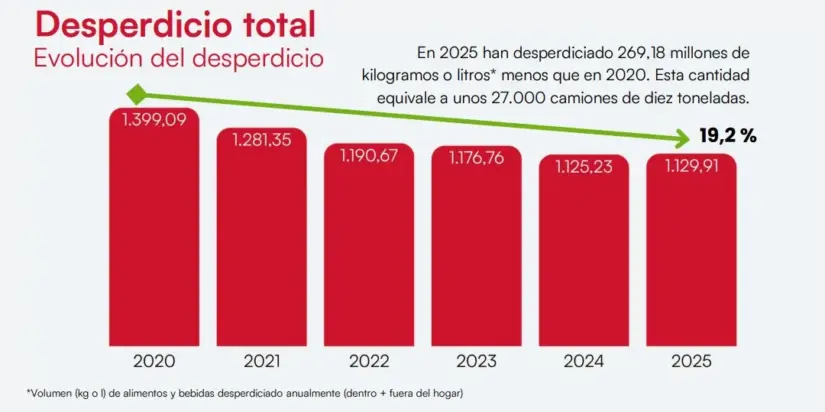
En este sentido, en 2025 los consumidores españoles desperdiciaron un total de 1.129,91 millones de kilogramos, lo que equivale a 113.000 camiones de diez toneladas. Concretamente, la media semanal del desperdicio alimentario en 2025 es de 21,73 millones de kilogramos o litros, y se han desperdiciado por persona durante el año un total de 24,30 kilogramos o litros, dependiendo.

«Frutas y verduras son el foco prioritario de mejora, junto con la gestión de la nevera, origen del 63% de las recetas desechadas en el hogar. Fuera de casa se gestiona mejor el desperdicio y mejora la concienciación. Menos personas desaprovechan alimentos y bebidas cuando consumen fuera del hogar», señalan desde el Ministerio de Agricultura, Pesca y Alimentación.

Ministerio de Agricultura, Pesca y Alimentación
Fuente: Ministerio de Agricultura, Pesca y Alimentación

El papel clave de Dia y Eroski en la lucha contra el desperdicio de alimentos

En este contexto, las cifras demuestran el profundo calado de esta transformación impulsada por los operadores de distribución, destacando especialmente el liderazgo y las iniciativas puestas en marcha por gigantes como la cadena de distribución vasca, Eroski y el supermercado español, Dia, cuyas estrategias abarcan desde la prevención en origen y los almacenes hasta el punto de venta final y la valorización de residuos orgánicos.

Siguiendo esta línea, la responsable de Sostenibilidad de Eroski, Cristina Rodríguez Domingo, explica que, «en Eroski trabajamos para que cada alimento tenga el máximo aprovechamiento posible y para que ningún producto apto para el consumo se convierta en desperdicio. Los resultados de este primer semestre reflejan el impacto de un modelo que combina la prevención, la comercialización con descuentos, la donación y la colaboración con iniciativas de aprovechamiento alimentario».

«La estrategia de Grupo Eroski frente al desperdicio alimentario abarca toda la cadena de valor y busca dar una segunda oportunidad a los productos siempre que sea posible»

Eroski

Concretamente, Eroski ha consolidado un modelo integral de aprovechamiento que le ha permitido evitar un desperdicio de más de 14.000 toneladas de alimentos durante el primer semestre de 2026. De dicha cifra, un total de 12.141 toneladas corresponden de manera directa a productos aptos para el consumo humano, lo que equivale a unos 48 millones de comidas, y se estima que habría permitido abastecer las necesidades nutricionales de 26.610 familias durante seis meses consecutivos.

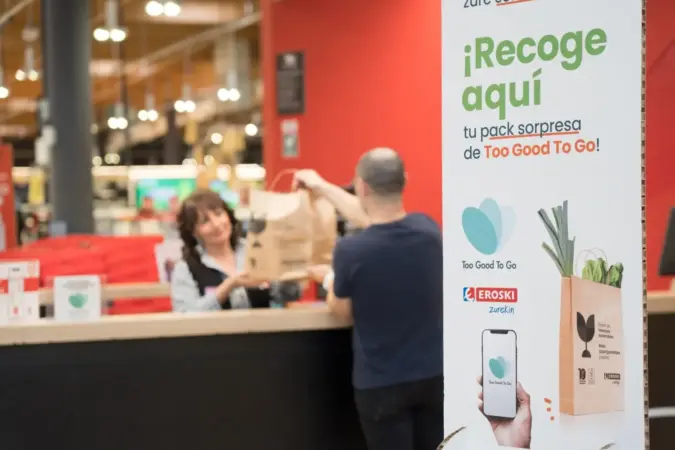
No obstante, Eroski también cuenta con una estrecha colaboración con la plataforma Too Good To Go, gracias a la cual se han distribuido con éxito 217.130 paquetes sorpresa con productos próximos a su fecha óptima, pero en perfecto estado, ofreciendo una alternativa cómoda y sostenible al consumidor. Asimismo, la compañía vasca materializó la donación de 378 toneladas de alimentos a diversas entidades sociales para atender de forma directa a colectivos en situación de vulnerabilidad, reforzando su firme compromiso con el entorno local y la cohesión social.

EROSKI_Too_Good_To_Go, Dia
Fuente: Eroski

Por su parte, la cadena de distribución española Dia ha convertido la prevención en el núcleo estratégico de su actividad comercial, logrando evitar que 2.561 toneladas de alimentos se desperdiciaran a lo largo del año 2025, lo que se tradujo en una reducción del 14% en comparación con el ejercicio anterior. Esta notable bajada responde a una política transversal que cuida cada fase de la cadena de valor, desde los centros de almacenamiento hasta la llegada definitiva a las estanterías de sus más de 2.400 tiendas en España. Sin ir más lejos, Dia donó más de 628.500 kilos de alimentos a organizaciones benéficas y entidades sociales, asegurando que ningún producto apto para el consumo se pierda innecesariamente.

«Dia avanza hacia un modelo en el que los alimentos y los recursos mantengan su valor durante el mayor tiempo posible»

Dia

Para dar respuesta a los profundos cambios sociodemográficos del país, donde los hogares unipersonales y de dos personas ganan terreno de forma acelerada y proyectan un crecimiento de hasta el 42% y el 30% respectivamente para 2039, los supermercados Dia han rediseñado su oferta con formatos de envase más pequeños, manejables y versátiles. Este enfoque innovador en el diseño y tamaño de los packagings facilita que los consumidores que viven solos o en parejas reducidas puedan adquirir cantidades reales ajustadas a sus necesidades, evitando que los alimentos se queden a medias, pierdan propiedades o acaben en la basura de los hogares.

La nueva iniciativa de Phenix también llega a los aeropuertos

En los aeropuertos españoles, recuperar alimentos que no se han vendido y hacerlos llegar a quienes los necesitan ya es una realidad gracias a la alianza estratégica entre Avolta, líder mundial en travel retail y restauración en ruta, y Phenix, empresa especializada en la gestión del excedente alimentario. Este programa de recuperación y donación de excedentes permite dar una segunda vida a productos que siguen siendo aptos para el consumo, estableciendo un sistema estructurado de registro, recogida, trazabilidad y donación destinado a entidades sociales locales.

Asimismo, la iniciativa ha cobrado especial relevancia en el marco del Día Internacional de Concienciación sobre la Pérdida y el Desperdicio de Alimentos, alineándose plenamente con la Ley de Prevención de las Pérdidas y el Desperdicio Alimentario, que prioriza la donación para consumo humano. Poner en marcha este proyecto ha requerido superar grandes retos logísticos y adaptar los procesos habituales a un entorno tan complejo como el aeroportuario, caracterizado por una elevada afluencia de pasajeros, múltiples puntos de venta y estrictos protocolos de seguridad y operación.

Ley de Prevención de las Pérdidas y el Desperdicio Alimentario

Fuente: Phenix

Los productos excedentes son recogidos directamente en los establecimientos situados en las zonas de embarque bajo un procedimiento riguroso que garantiza su correcta gestión, demostrando así que las particularidades de un aeropuerto no tienen por qué ser una barrera para el aprovechamiento alimentario. Actualmente, el programa ya se encuentra operativo en los aeropuertos de Madrid, Barcelona y Palma de Mallorca, tal y como detallan desde Phenix.

El proyecto contempla una ambiciosa hoja de ruta para seguir creciendo y ampliando su impacto en los próximos meses. Por un lado, la iniciativa se extenderá próximamente a nuevos enclaves de gran tráfico aéreo como los aeropuertos de Las Palmas, Tenerife Sur y Fuerteventura. Por otro lado, en una segunda fase de desarrollo, ambas compañías prevén incorporar progresivamente productos alimentarios procedentes de las tiendas de travel retail y duty-free de Avolta, lo que permitirá alcanzar nuevas categorías de productos y referencias próximas a su fecha de consumo preferente.

Tal y como detalla el head of Iberia de Phenix, Alejandro Andreu, «haber puesto en marcha este programa junto a Avolta demuestra que, con los procesos adecuados, es posible transformar el desperdicio potencial en impacto social positivo incluso en los contextos más complejos. Estamos muy orgullosos de acompañar a un líder global como Avolta en este paso, que permitirá evitar el desperdicio de productos aptos para el consumo y generar un beneficio tangible para las comunidades locales donde opera».

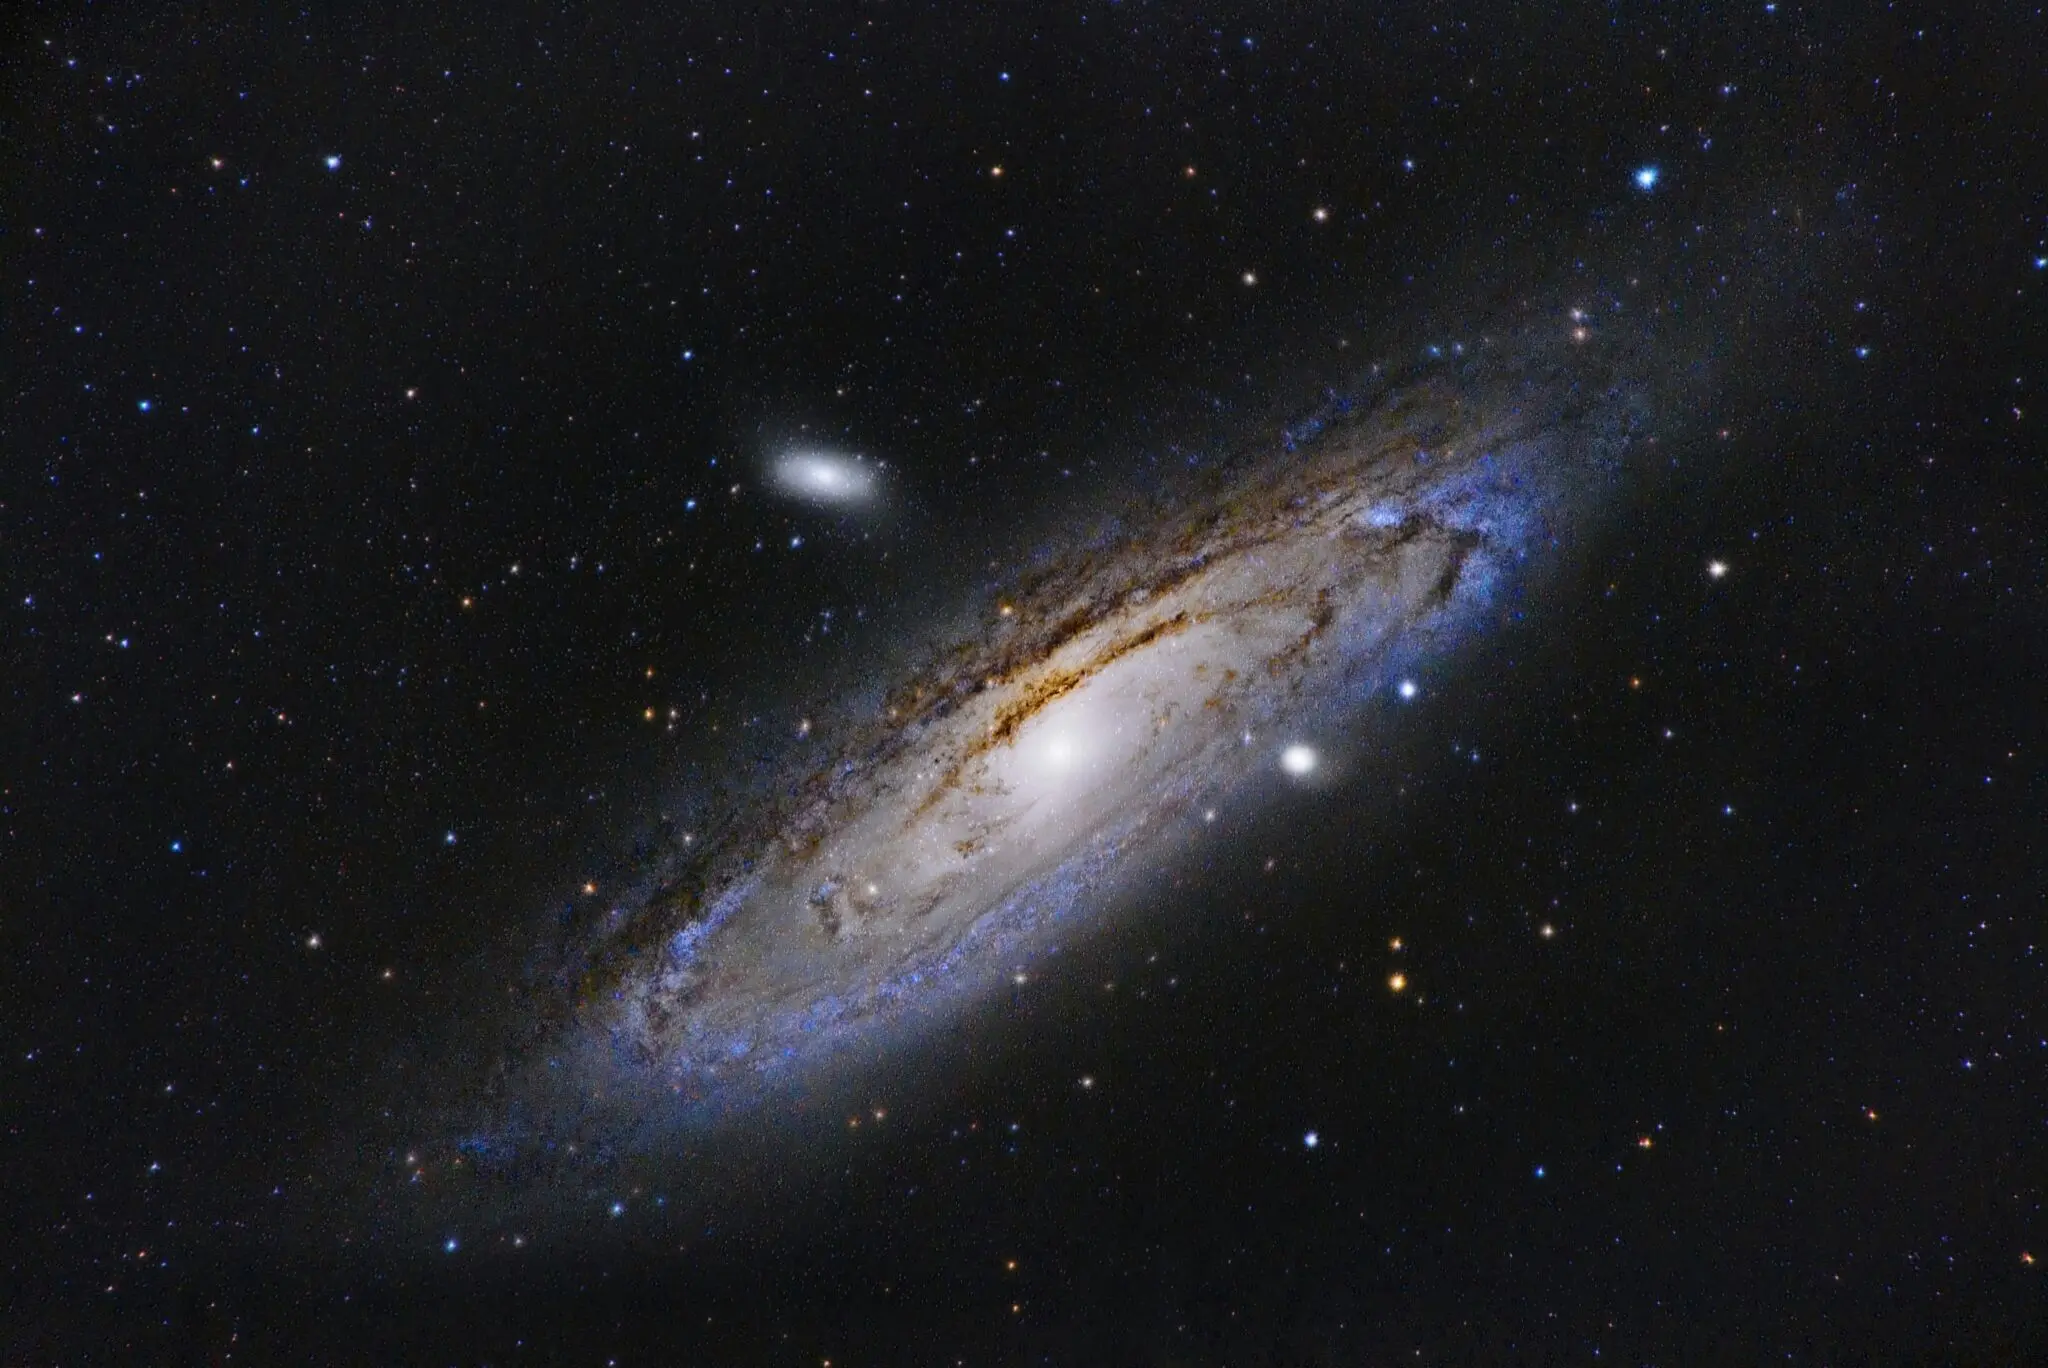
IC 1101, la mayor galaxia del universo, mide 1,7 millones de años luz y sigue creciendo

La mayor galaxia del universo conocido ya tiene frontera: 1,7 millones de años luz de un extremo a otro. Un equipo liderado por el Instituto de Astrofísica de Canarias (IAC) ha delimitado por primera vez el cuerpo principal de IC 1101, una medida que llevaba décadas envuelta en bruma estadística. El resultado aparece publicado en Astronomy & Astrophysics.

Está a unos 1.000 millones de años luz de la Tierra, en el centro del cúmulo de galaxias Abell 2029. Su luz ha viajado hacia nosotros desde una época en la que nuestro planeta apenas albergaba vida microbiana. Las imágenes tomadas desde La Palma permiten ahora separar el cuerpo principal de la galaxia de su enorme envoltura de estrellas.

Una nube con un borde localizable

Las galaxias no tienen paredes. Sus estrellas se van dispersando hacia fuera, cada vez más separadas, hasta que el brillo se confunde con el fondo. —Las galaxias se pueden ver como nubes —explica el astrofísico Ignacio Trujillo Cabrera, investigador del IAC y coautor del trabajo—. Sus límites no son abruptos, pero hay un cambio de densidad fuerte cuando alcanzamos su parte más externa.

En IC 1101 el problema se multiplica, porque su envoltura exterior se mezcla con la luz de estrellas sueltas que pertenecen al cúmulo entero. Detectar luz lejana no basta. Por eso los investigadores buscaron cambios simultáneos en el brillo, el color, y la forma, así como en la distribución de la masa estelar. Encontraron una transición a unos 850.000 años luz del centro, en la dirección de su eje más largo: allí cambia la orientación de las estrellas y la estructura se vuelve más redondeada.

Esa frontera arroja un diámetro de 1,7 millones de años luz, con una incertidumbre de 250.000 años luz. Si se aplica el mismo criterio a nuestra galaxia, IC 1101 resulta unas diez veces mayor que la Vía Láctea. Para calibrar la escala basta un dato: el Sol está a unos 26.000 años luz del centro galáctico, mientras que el borde detectado en IC 1101 se sitúa a 850.000.

Dentro de esa frontera se concentra una masa estelar equivalente a 3,4 billones de soles, alrededor de 70 veces la masa de todas las estrellas de la Vía Láctea. Trujillo lo resume con una imagen que cuesta imaginar: —Es tan enorme, que si la pusiéramos entre nuestra galaxia y su vecina Andrómeda, podríamos ir saltando de una estrella a otra y cruzar el puente que las separa.

Medir una galaxia es decidir dónde termina, y en IC 1101 esa decisión cambia el mapa del universo observable.

Ocho horas de exposición y 250 estrellas que estorbaban

El trabajo se apoya en imágenes de la cámara de gran campo del telescopio Isaac Newton, instalado en el Observatorio del Roque de los Muchachos, en La Palma. Las observaciones se tomaron en mayo de 2022 y suman más de ocho horas de exposición, suficientes para distinguir estructuras muy tenues. Ahí está la clave del resultado.

Había, eso sí, un obstáculo técnico. La óptica del telescopio dispersa parte de la luz de los objetos brillantes y genera halos artificiales capaces de falsear la medida en las regiones externas. El equipo modeló y restó esa contribución en 250 estrellas del campo observado, y corrigió también la luz dispersada por la propia galaxia y por otras cercanas. Sin esa limpieza, el borde habría quedado difuso.

La escala del objeto desafía cualquier comparación cotidiana. A la velocidad a la que viaja hoy la sonda Voyager 1, unos 17 kilómetros por segundo, cruzar ese diámetro exigiría del orden de 30.000 millones de años. Más del doble de la edad del universo.

Hasta dónde puede crecer una galaxia

Más allá del cuerpo principal aparecen filamentos y estructuras irregulares muy débiles. —Las imágenes muestran cómo la galaxia gigante está canibalizando otros grupos de galaxias —señala Trujillo—. La gravedad estira las galaxias satélite y deja corrientes de estrellas a su alrededor. La emisión estelar se puede seguir hasta unos dos millones de años luz del centro, pero esa distancia corresponde al conjunto que forman la envoltura exterior y la luz del cúmulo, no al diámetro de IC 1101.

Un detalle refuerza la interpretación. Algunas estructuras coinciden con perturbaciones del gas caliente de Abell 2029 observadas en rayos X, alteraciones que estudios anteriores atribuyeron a una interacción con un grupo de galaxias hace 2.000 o 3.000 millones de años. Estrellas y gas conservan la huella del mismo episodio.

El resultado es sólido en su método, pero no cierra el debate. Las imágenes demuestran que el crecimiento continúa y, en cambio, no permiten saber qué material acabará dentro de la galaxia y cuál quedará disperso en el cúmulo. —Necesitaríamos otro tipo de datos que nos dieran información sobre la velocidad de las estructuras que están alrededor de las galaxias gigantes —precisa el astrofísico. Sin esa información, la frontera es nítida en la fotografía y borrosa en el tiempo.

El propio equipo presenta IC 1101 como una prueba extrema para los modelos de formación galáctica. —Queríamos responder a una pregunta sencilla pero fundamental: hasta dónde puede crecer una galaxia en el Universo actual —explica Carlos Marrero-de la Rosa, autor principal del estudio—. El hallazgo no establece un máximo definitivo, pero obliga a cualquier simulación a explicar cómo se construye un sistema así en el tiempo disponible. La próxima fase pasa por obtener datos cinemáticos de esas corrientes y rayos X más finos de Abell 2029.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: la frontera del cuerpo principal de IC 1101, la mayor galaxia conocida, con un diámetro de 1,7 millones de años luz.
  • Dónde: en el centro del cúmulo de galaxias Abell 2029, a unos 1.000 millones de años luz de la Tierra; imágenes tomadas desde el Observatorio del Roque de los Muchachos, en La Palma.
  • Institución responsable: equipo liderado por el Instituto de Astrofísica de Canarias (IAC), con Carlos Marrero-de la Rosa como autor principal.
  • Cuándo: observaciones realizadas en mayo de 2022 y estudio publicado en Astronomy & Astrophysics.
  • Impacto a futuro: ofrece una referencia extrema para calibrar los modelos de formación y crecimiento de las galaxias gigantes.

Un fósil excepcional revela la ruta propia de los dinosaurios hacia el vuelo

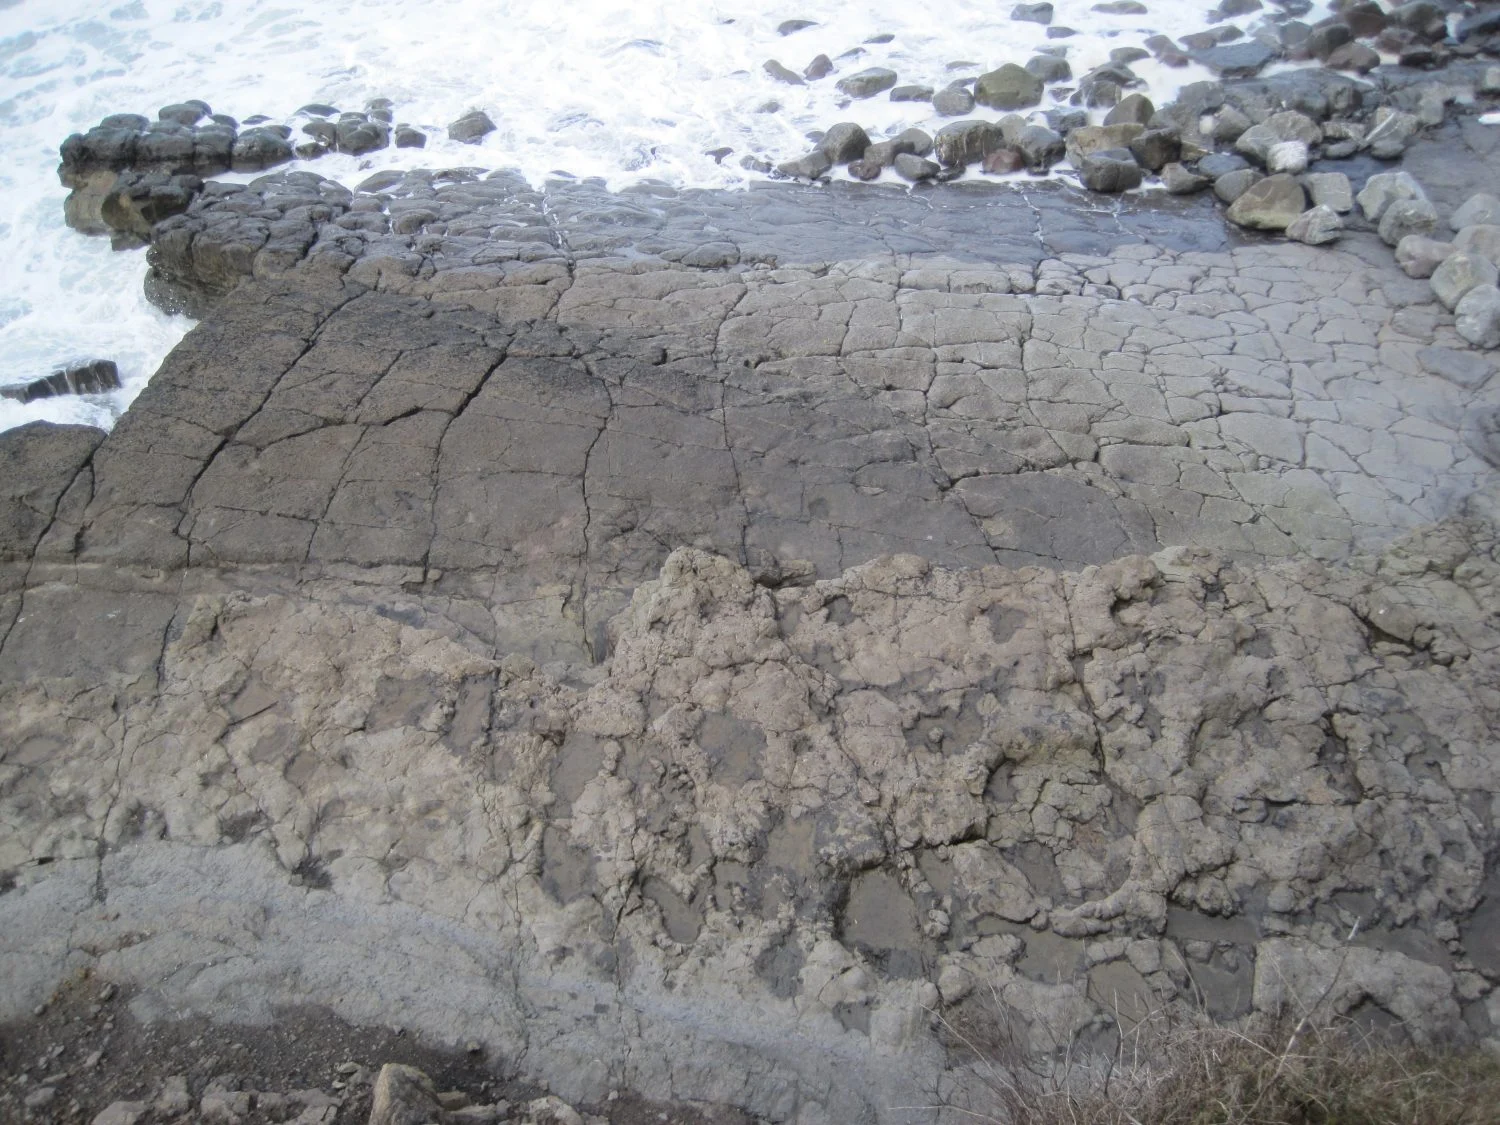
Un fósil excepcional revela que los dinosaurios volaron por una ruta evolutiva distinta a la de las aves. El ejemplar, hallado en el noreste de China y descrito esta semana en Nature Communications, pertenece a una especie desconocida hasta ahora y conserva plumas y estructuras anatómicas que reescriben un capítulo entero de la evolución del vuelo.

Lo bautizaron como Norellraptor barsboldi. Medía 57 centímetros de la cabeza a la cola, pesaba alrededor de un kilo y murió con unos tres años de edad, según estima el equipo internacional que lo ha estudiado.

Que un ejemplar así llegue hasta nosotros es casi un milagro geológico. Para fosilizar, un animal debe quedar sepultado con rapidez en un sedimento fino, sin oxígeno y sin carroñeros. Las plumas, tan frágiles, rara vez sobreviven a ese proceso.

Un microrraptorino que no era un ave

El fósil pertenece a los microrraptorinos, un grupo de dinosaurios carnívoros pequeños, de aproximadamente un kilogramo de peso, que lucían plumas en sus extremidades. Habitaron lo que hoy es la provincia de Liaoning, en China, hace entre 145 y 100 millones de años, en pleno Cretácico. Un agricultor local encontró el ejemplar, y un equipo internacional de China, Italia y Eslovaquia lo ha descrito ahora.

Los microrraptorinos forman una rama completa del árbol de la vida, la de los Microraptorinae, estrechamente emparentada con las aves, que pertenecen al clado Avialae. Ambos grupos comparten un antepasado común, pero tomaron senderos separados hace decenas de millones de años. Esa cercanía convierte a los microrraptorinos en una ventana privilegiada para entender cómo apareció el vuelo.

Los investigadores compararon las adaptaciones relacionadas con el vuelo de los microrraptorinos conocidos con las observadas en el linaje de las aves. El resultado: de las 194 adaptaciones vinculadas al vuelo identificadas en los microrraptorinos, un 30% también evolucionó en el Avialae. Entre ellas figuran las plumas de las alas, unos huesos del dedo en forma de gancho y un antebrazo más largo que el brazo.

La evolución no encontró un solo camino hacia el cielo: la ensayó al menos dos veces, con herramientas anatómicas parecidas pero en otro orden.

Pero esas adaptaciones no aparecieron en el mismo orden en los dos grupos. Por eso los autores escriben que no pueden considerarse la expresión de un mismo régimen de desarrollo. La coincidencia está en el resultado, no en el camino.

Cómo se mide el vuelo en un fósil

evolución de las aves

Reconstruir cómo volaba un animal extinto exige leer su esqueleto como un plano de ingeniería. Los paleontólogos catalogan decenas de rasgos, desde el tamaño relativo de los huesos hasta la forma de las articulaciones, o la presencia de plumas largas, y comprueban en qué momento aparecen. La comparación entre microrraptorinos y aves es como seguir dos mapas distintos que llevan a la misma ciudad: el destino coincide, pero ninguna de las dos rutas se copió de la otra.

El ejemplar ayuda a imaginar la escala. Con 57 centímetros y un kilo, Norellraptor barsboldi era del tamaño de un gato doméstico o de una gallina grande. No estamos ante un animal gigantesco, sino ante un depredador ágil y ligero, justo el tipo de cuerpo que la evolución premiaría después.

Cabe recordar que se han encontrado cientos de especímenes de microrraptorinos, y que la mayoría proceden de yacimientos excepcionales por su conservación. El hallazgo no nace de un fósil aislado, sino de una acumulación de pruebas durante décadas.

Por qué la evolución repitió el experimento del vuelo

El trabajo, publicado el 29 de septiembre en Nature Communications, suma una pieza a una hipótesis que gana peso: el vuelo apareció varias veces entre los dinosaurios con plumas, no una sola. El paleobiólogo Michael Pittman, de la Universidad China de Hong Kong, considera que el estudio aporta pruebas nuevas e importantes a favor de esa idea.

A Neil Gostling, biólogo del desarrollo evolutivo de la Universidad de Southampton, le sorprendió que la mayoría de los cambios evolutivos de este linaje de dinosaurios voladores no se compartieran con sus primos avianos. El estudio demuestra, sostiene, que muchas especies exploraban todas las vías que tenían abiertas.

El debate tiene décadas de recorrido. Durante buena parte del siglo XX, la evolución del vuelo se contaba como un logro único, conquistado una sola vez por el linaje que desembocó en las aves actuales. Fósiles como este empujan a contar la historia de otra manera: el cielo fue un destino disputado por varios linajes a la vez, cada uno con su propio repertorio de soluciones.

Conviene no perder de vista las limitaciones. Un esqueleto no revela si el animal batía las alas o solo planeaba, y las plumas fósiles no dicen nada sobre su rigidez exacta. El propio equipo reconoce que las adaptaciones compartidas no siguen el mismo calendario evolutivo, y ahí sigue abierto el debate.

Eso es, precisamente, lo valioso del hallazgo. La evolución de las aves ha dejado de ser una línea recta para convertirse en un árbol frondoso, con experimentos paralelos que a veces convergen y a veces no. Ninguna ruta sobra.

El siguiente paso pasa por estudiar más ejemplares de la misma formación y por afinar los análisis del desarrollo. Los detalles completos del estudio están disponibles en el artículo publicado el 29 de septiembre en Nature Communications.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Una especie nueva de dinosaurio con plumas, Norellraptor barsboldi, cuyo esqueleto muestra que el vuelo evolucionó en los microrraptorinos por una ruta distinta a la de las aves.
  • Dónde: Yacimientos de la provincia de Liaoning, en el noreste de China.
  • Institución responsable: Equipo internacional de China, Italia y Eslovaquia, con estudio publicado en Nature Communications.
  • Cuándo: El ejemplar vivió hace entre 145 y 100 millones de años; el trabajo se publicó el 29 de septiembre.
  • Impacto a futuro: Refuerza la hipótesis de que el vuelo apareció varias veces entre los dinosaurios con plumas y obliga a reescribir el árbol evolutivo de las aves.

El ICAA reparte 2,2 millones en ayudas a 37 cortometrajes sobre proyecto en 2026

El ICAA propone repartir 2,2 millones de euros entre 37 cortometrajes y abre cinco días de alegaciones a quienes solicitaron.

⚠️ ATENCIÓN: El plazo para este trámite finaliza el próximo 9 de octubre de 2026.

El Instituto de la Cinematografía y de las Artes Audiovisuales (ICAA) ha publicado este 2 de octubre la propuesta de resolución provisional de sus ayudas de 2026 a la producción de cortometrajes sobre proyecto. Son las que se conceden para producir el corto, no para uno ya rodado. La dotación global se queda en 2,2 millones de euros para 37 proyectos, la misma cifra que en 2025 y en 2024.

La resolución es provisional, no definitiva. Eso significa que la lista todavía puede moverse: hay diez proyectos en reserva y trece solicitudes excluidas, y cualquiera de los afectados puede presentar alegaciones dentro del plazo. Vamos por partes.

Cuánto se lleva cada proyecto y quién está en la lista

El reparto no es uniforme. La cuantía máxima por beneficiario es de 70.000 euros por corto y 130.000 euros si es de animación, según la propuesta publicada por el ICAA. Ahí está la primera diferencia: un proyecto de animación puede aspirar a casi el doble que uno de ficción o documental, porque su producción es más cara y se alarga más en el tiempo.

De los 37 cortometrajes apoyados, 19 están dirigidos por mujeres, que en conjunto se llevan más de un millón de euros. Y siete son de animación, con más de medio millón entre todos. Son los dos bloques que mejor quedan en el balance, aunque no agotan la lista.

Quedan como suplentes diez títulos, por agotamiento de la dotación presupuestaria, y trece solicitudes aparecen excluidas. En una resolución provisional, esa frontera entre beneficiario, suplente y excluido es justo lo que se puede discutir en los cinco días siguientes.

Estar en la lista de suplentes no es quedarse fuera: si una alegación prospera o un beneficiario renuncia, la ayuda pasa al siguiente de la cola.

Cinco días para alegar: dónde se presenta y qué se puede corregir

El plazo es de cinco días hábiles improrrogables y arranca el día siguiente a la publicación en la web del ICAA. Con la publicación de este 2 de octubre, el último día cae en torno al 9 de octubre, siempre que no haya un festivo en medio. Ojo con el calendario: los sábados no cuentan como día hábil.

Las alegaciones se presentan por vía electrónica, a través de la Sede Electrónica del Ministerio de Cultura, con el mismo certificado digital que se usó para pedir la ayuda. No sirve un certificado distinto ni el de un tercero que no figure en la solicitud. El enlace exacto está en la guía rápida del final.

Aquí está el error que más gente deja escapar: presentar la alegación fuera de plazo. Los cinco días son improrrogables, así que un despiste de un día deja el escrito sin efecto y la resolución provisional se convierte en definitiva para ese proyecto.

subvenciones audiovisual

El segundo fallo habitual es alegar sin aportar el documento que respalda la corrección. Si crees que tu proyecto ha sido mal puntuado o que se ha aplicado mal un criterio de valoración, la alegación tiene que traer el argumento y la prueba, no solo la queja.

La misma cifra tres años seguidos: qué significa para las productoras

El dato que más debería interesar a una productora pequeña está en el histórico. El ICAA lleva tres ejercicios consecutivos con 2,2 millones de euros para esta línea: 2024, 2025 y 2026 con idéntica cifra. En términos nominales no baja. En términos reales, con la inflación acumulada de esos tres años, compra menos producción que antes.

Y la competencia es dura. En 2025 se presentaron 559 solicitudes y salieron beneficiarios 45 proyectos, según los datos del propio Instituto. Traducido: menos de una de cada diez propuestas se lleva el dinero. La distribución geográfica tampoco es neutra: Cataluña concentró 16 de esos 45 proyectos, seguida por Madrid y la Comunidad Valenciana con siete cada una.

Para un autónomo o una microempresa del sector, la conclusión práctica es clara. Esta línea no es un plan B para financiar un corto: es una convocatoria muy competitiva que exige un proyecto sólido, un presupuesto cerrado y capacidad de justificar cada euro. Quien la trata como un trámite menor se queda fuera. Quien planifica con meses de antelación pelea con opciones reales.

Guía rápida del trámite

  • 📅 Plazos: La propuesta de resolución provisional se publicó el 2 de octubre de 2026. El plazo de alegaciones es de cinco días hábiles desde el día siguiente, en torno al 9 de octubre.
  • ✅ Requisitos clave: Haber solicitado la ayuda en la convocatoria 2026 y aparecer en la resolución provisional, ya sea como beneficiario, suplente o excluido.
  • 🌐 Dónde solicitarlo: En la Sede Electrónica del Ministerio de Cultura, con el mismo certificado digital de la solicitud original.
  • 💰 Importe o coste: 2,2 millones de euros para 37 proyectos. Máximo de 70.000 euros por corto y 130.000 euros si es de animación.
  • ⚠️ Error a evitar: Presentar la alegación fuera de plazo o con un certificado distinto al de la solicitud; el plazo es improrrogable y el escrito queda sin efecto.

Calendario laboral 2027: los nueve festivos nacionales, puentes y días no laborables por comunidad

El calendario laboral de 2027 deja nueve festivos comunes en toda España y varios puentes para planificar cierres, turnos y vacaciones de tu negocio.

Los nueve festivos que son iguales en toda España

Son los días no laborables que comparten todas las comunidades autónomas. La mayoría de territorios ya ha aprobado su calendario y solo falta que el BOE publique el definitivo, así que todavía puede haber algún ajuste de última hora.

Estas son las nueve fechas que se repiten en todo el país:

  • Viernes 1 de enero: Año Nuevo.
  • Miércoles 6 de enero: Epifanía del Señor, el Día de Reyes.
  • Viernes 26 de marzo: Viernes Santo.
  • Sábado 1 de mayo: Fiesta del Trabajo.
  • Martes 12 de octubre: Fiesta Nacional de España.
  • Lunes 1 de noviembre: Todos los Santos.
  • Lunes 6 de diciembre: Día de la Constitución.
  • Miércoles 8 de diciembre: Inmaculada Concepción.
  • Sábado 25 de diciembre: Navidad.

A esos nueve días se suman los festivos que decide cada comunidad y dos de carácter local que elige cada ayuntamiento, hasta un máximo de 14 días retribuidos y no recuperables al año. De ese total, 12 son de ámbito estatal y autonómico y los dos restantes, locales.

Los puentes de 2027 y lo que cambia según tu comunidad

El año arranca con buen pie. Año Nuevo cae en viernes 1 de enero, de modo que el primer fin de semana largo llega nada más empezar.

En Semana Santa, el Viernes Santo es el 26 de marzo y en la mayoría de territorios el Jueves Santo, el 25, también es festivo, lo que enlaza cuatro días seguidos. Illes Balears, Catalunya, Comunitat Valenciana, Navarra, Euskadi y La Rioja añaden el Lunes de Pascua, el 29 de marzo. En Balears, Navarra, Euskadi y La Rioja se encadenan hasta cinco jornadas seguidas.

El calendario reparte los puentes con generosidad, pero dos festivos nacionales caen en sábado y no estiran ni un día el descanso.

El 12 de octubre cae en martes: con el lunes libre, salen cuatro días de descanso. El 1 de noviembre llega en lunes y estira el fin de semana. Y diciembre guarda el mejor puente del año: la Constitución cae lunes 6 y la Inmaculada miércoles 8, así que con el martes 7 libre se unen las dos fiestas con el fin de semana anterior.

La Asunción, el 15 de agosto, cae en domingo. Andalucía, Aragón, Canarias, Castilla y León y la Comunidad de Madrid trasladan ese descanso al lunes 16, mientras que Extremadura lo lleva a octubre. Es la letra pequeña que cambia de de una región a otra.

Las comunidades tampoco coinciden en el resto. Madrid mantiene San José el 19 de marzo y el Jueves Santo; Catalunya reserva el Lunes de Pascua, Sant Joan el 24 de junio y la Diada el 11 de septiembre; Galicia suma el 17 de mayo como Día das Letras Galegas; y Navarra añade el 3 de diciembre. Asturias es, por ahora, la única que no ha publicado su calendario completo para 2027.

festivos 2027

Lo que este calendario significa para tu negocio

Aquí llega el matiz que casi nadie explica: si eres autónomo sin empleados, el calendario laboral no te obliga a cerrar. Puedes abrir los 365 días si te da la gana. Otra cosa es que te convenga, porque bancos, proveedores y buena parte de tus clientes sí paran esas fechas.

Si tienes plantilla, el escenario cambia de raíz. Los festivos son descanso retribuido y no recuperable: se pagan y no se compensan con otro día. Un festivo que cae en jornada laborable te cuesta un día sin producir; uno que cae en sábado o domingo, como el 1 de mayo o el 25 de diciembre, no te devuelve nada, porque el descanso se solapa con el fin de semana.

Por eso importa tanto el traslado autonómico. Que la Asunción caiga en domingo y varias comunidades la muevan al lunes 16 de agosto es un alivio para el pequeño negocio: el festivo recupera su función de parón real. Y el puente de diciembre, con la Constitución en lunes y la Inmaculada en miércoles, es la mejor ventana del año para cuadrar las vacaciones de la plantilla sin dejar el negocio a medio gas.

El marco no es nuevo: el Estatuto de los Trabajadores marca las reglas, el Estado fija los festivos comunes y las comunidades completan la lista. El error más caro es dar por bueno un calendario que todavía no está cerrado. Asturias no ha publicado el suyo y el BOE aún no ha fijado el definitivo, así que confirma las fechas en el boletín de tu comunidad antes de firmar cierres o turnos.

A efectos prácticos, el calendario de 2027 es generoso en la primera mitad del año y algo más flojo en la segunda. El arranque con Año Nuevo en viernes, el bloque de cuatro o cinco días de Semana Santa y el puente de diciembre son las tres citas que de verdad mueven la aguja en un negocio pequeño. El resto, un festivo suelto en martes o miércoles, se resuelve con una jornada de más o de menos.

Guía rápida del trámite

  • 📅 Plazos: El calendario aún no está cerrado: falta la publicación definitiva en el BOE. Se aplica durante todo 2027 (01/01/2027 — 31/12/2027).
  • ✅ Requisitos clave: Con empleados, los festivos son descanso retribuido y no recuperable. Como autónomo sin plantilla, no te obligan a cerrar.
  • 🌐 Dónde consultarlo: En el Boletín Oficial del Estado y en el boletín oficial de tu comunidad. No hay solicitud ni trámite previo.
  • 💰 Importe o coste: Sin coste administrativo. Un festivo en día laborable es una jornada que pagas y no produces.
  • ⚠️ Error a evitar: Confundir los nueve festivos nacionales con los autonómicos y los dos locales, o dar por cerrado el calendario antes del BOE.

Los Empresarios de Aragón reclaman que AWS pague el IAE de sus centros de datos en cada municipio

El IAE que generan los centros de datos de AWS en Aragón no revierte en los municipios donde se levantan. La compañía abona el Impuesto sobre Actividades Económicas al Ministerio de Hacienda, y el Ayuntamiento de Zaragoza deja de ingresar 384.503 euros al año, según la información adelantada por Heraldo de Aragón.

La cifra es solo la punta del iceberg. Huesca pierde 90.817 euros, Villanueva de Gállego 33.400 euros y El Burgo de Ebro 14.056 euros. Son cuatro ayuntamientos con centros de datos de la compañía en su término municipal que ven cómo el tributo se marcha por otra vía. El dato escuece.

El malestar no es nuevo ni exclusivo de Amazon. Ayuntamientos de toda España con data centers en proyecto llevan tiempo reclamando que estas inversiones dejen huella fiscal en el territorio, más allá del empleo temporal de la obra. También se quejan de reducciones y exenciones en otros tributos municipales, como el Impuesto sobre Construcciones, Instalaciones y Obras (ICIO).

Desde CEOE Zaragoza, su presidente, Benito Tesier, lo dejó claro en un encuentro sobre centros de datos organizado por la patronal: «Si hay un impuesto que no está pagado en Aragón, creo que debería pagarse aquí». El presidente del Cluster de la Energía de Aragón (CLENAR), Pedro Machín, se pronunció en la misma línea: «Las inversiones y desarrollos económicos de Aragón deben pagar los impuestos donde se generan».

Frente a ellos, la directora ejecutiva de la Asociación Española de Data Centers, Begoña Villacís, recuerda que es el Gobierno de España quien define el marco fiscal y que AWS cumple la normativa vigente al abonar el IAE al Ministerio.

Aquí no se discute si AWS paga el impuesto, sino a quién. Y el sistema, tal y como está diseñado, decide que ese dinero no aterrice en el municipio que soporta el centro de datos.

Qué es el IAE y por qué el de AWS acaba en Hacienda

El Impuesto sobre Actividades Económicas (IAE) es un tributo municipal. Lo gestionan los ayuntamientos y grava el ejercicio de una actividad económica en su término. Pero no todo el mundo lo paga: quien factura por debajo de un millón de euros está exento. A partir de ahí, toca tributar, y la cuota depende del epígrafe, la superficie del local y la potencia instalada.

El detalle que explica el caso de AWS está en la gestión. Cuando una sociedad supera cierto volumen de facturación, el impuesto deja de liquidarse en cada ayuntamiento y pasa a manos de la Agencia Tributaria. El Estado lo recauda y después lo reparte entre los municipios donde la empresa opera. No es que la compañía busque un atajo: es el propio sistema el que canaliza el pago hacia Hacienda.

Ese mecanismo, previsto en la Ley Reguladora de las Haciendas Locales, es lo que permite que un data center situado en Villanueva de Gállego tribute sin que su ayuntamiento cobre de forma directa. La consecuencia es la que denuncian los alcaldes: la actividad está en el territorio, pero la caja municipal no lo nota.

Las cifras del reparto municipal

Los números que manejan los consistorios son concretos. Zaragoza,, 384.503 euros. Huesca, 90.817. Villanueva de Gállego, 33.400. El Burgo de Ebro, 14.056. Cuatro municipios que suman más de 520.000 euros de IAE que no entra en sus arcas. La cuenta no cuadra.

No es la única queja. Varios ayuntamientos señalan que las inversiones en centros de datos llegan acompañadas de reducciones y exenciones en el ICIO, el impuesto que grava la construcción de las instalaciones. El resultado es una sensación incómoda: el municipio pone el suelo, la energía y las molestias, y recauda menos de lo que esperaba.

El debate de fondo: el IRPF sí se queda, el IAE no

Lo que más incomoda a los municipios es la asimetría. Los defensores de los data centers sostienen que su impacto va mucho más allá del IAE. Villacís lo cifra en el IRPF de los trabajadores, que se declara donde residen y «sí se paga aquí», además de en los empleos que quedan en la zona. Es cierto que una parte del retorno se queda. Pero no compensa, a ojos de los alcaldes, la parte que se va.

Hay un precedente que conviene mirar. El debate sobre dónde tributan las grandes infraestructuras no es nuevo: el sector eléctrico, las concesionarias o las grandes superficies llevan años en una discusión parecida. Aragón ha convertido los centros de datos en un pilar de su estrategia de inversión, con AWS como punta de lanza, y eso hace que el asunto pese más en la balanza política. Queda trabajo por hacer.

La pelota está en el tejado del legislador. Mientras el marco no cambie, AWS paga donde la ley dice y los municipios cobran lo que la ley reparte. Nada de eso es ilegal. La pregunta de fondo es si el reparto está bien calibrado o si conviene revisarlo para que un pueblo de pocos habitantes no cargue con la infraestructura mientras ve pasar el tributo de largo.

Para el autónomo y la pyme, la lección es doble. Por un lado, el IAE es un impuesto que también les toca cuando crecen: si superan el millón de euros de facturación, entran en el sistema. Por otro, confirma que la fiscalidad local se mueve, con bonificaciones y exenciones que cada ayuntamiento diseña a su manera.

Guía rápida del trámite

  • 📅 Plazos: cada ayuntamiento fija el periodo de pago en voluntaria, habitualmente en el primer semestre del año.
  • ✅ Requisitos clave: tributan las personas y empresas con cifra de negocios superior a un millón de euros; por debajo, exención.
  • 🌐 Dónde gestionarlo: en el ayuntamiento correspondiente o, para grandes contribuyentes, a través de la sede electrónica de la AEAT.
  • 💰 Importe: depende del epígrafe, la superficie y la potencia. En el caso de AWS, más de 520.000 euros entre cuatro municipios aragoneses.
  • ⚠️ Error a evitar: no comprobar si la actividad se ejerce en varios municipios; cada término con local puede generar cuota.

Netflix cambia su estrategia streaming: adiós al cine de autor y megafusión Paramount-Warner

Netflix reordena su estrategia streaming y cierra la puerta a parte del cine de autor que definió su catálogo. La plataforma pone fin a sus acuerdos con directores de prestigio, entre ellos David Fincher y Shawn Levy, en plena cuenta atrás para la megafusión entre Paramount y Warner Bros. Discovery.

Claves de la operación

  • Netflix rompe con la élite del cine de autor. El fin de los contratos con Fincher y Levy apunta a un giro en la asignación de presupuesto hacia contenidos de mayor retorno y menor coste.
  • La megafusión Paramount-WBD cambia el tablero. La operación crearía un competidor de gran escala en plena guerra del streaming, con catálogos superpuestos y sinergias de coste.
  • España observa el movimiento con interés. La producción local depende en buena medida del gasto de las plataformas, y un recorte de presupuesto se notaría en el sector.

Netflix deja caer a sus directores fetiche

El movimiento no es anecdótico. Durante la última década, Netflix financió proyectos de autor con presupuestos que ningún estudio tradicional habría aprobado. El modelo de acuerdos plurianuales con autores toca a su fin. Fincher y Levy forman parte de esa generación de cineastas que firmaron contratos con la plataforma. Según la información publicada por The Verge, esas alianzas han empezado a extinguirse en las últimas semanas.

La lógica que hay detrás es de mercado. El prestigio ya no basta para retener suscriptores. Lo que sostiene la base de clientes son los estrenos recurrentes, las segundas temporadas y los formatos que generan conversación semana a semana. Un filme de autor puede cosechar premios, pero rara vez frena una baja.

Netflix ha ido reconfigurando su parrilla hacia ese territorio. Menos apuestas de prestigio y más volumen. En ese reparto, Netflix quiere convertir el coste fijo de los acuerdos en variable. Los contratos exclusivos representan un compromiso que la compañía prefiere sustituir por encargos proyecto a proyecto.

El fenómeno no es exclusivo de la plataforma. Otras compañías del sector han recortado sus compromisos de autor a medida que el crecimiento de suscriptores se frenaba en los mercados maduros. La diferencia es la escala de Netflix y el peso simbólico de los nombres que, a partir de ahora, quedan libres para negociar con cualquier rival.

El prestigio ganó premios y portadas, pero no basta para frenar la cancelación de una suscripción.

La megafusión de Paramount y Warner estrecha el cerco

El calendario no es casual. Paramount y Warner Bros. Discovery avanzan hacia la fusión, una operación que reuniría bajo un mismo grupo activos como HBO y el universo de DC. Sería una de las mayores reorganizaciones del entretenimiento en la última década, y cambiaría la correlación de fuerzas en el sector.

Netflix responde adelgazando la partida más elástica de su presupuesto: los acuerdos de producción con creadores de primera línea. Menos compromisos a largo plazo y más flexibilidad para decidir proyecto a proyecto. Es una estrategia defensiva que busca proteger el margen mientras el rival crece en tamaño.

El movimiento también tensiona a los creadores. Un director acostumbrado a la libertad de un acuerdo global pasa a competir por cada proyecto, con más intermediarios y menos certidumbre. Las agencias de representación ya detectan ese cambio de temperatura en las negociaciones.

El riesgo de confundir ahorro con identidad de marca

Netflix no es la primera plataforma que aprieta el gasto cuando el mercado madura. Pero sí es la que más ha dependido del relato de autor para diferenciarse. Su desembarco en España se apoyó en producciones locales de prestigio, desde La Casa de Papel hasta Élite. Ese vínculo con creadores y con la industria española es difícil de reconstruir si se abandona la lógica de los acuerdos de largo plazo.

En España, el sector audiovisual ha crecido en en gran medida por la inversión de las plataformas. Productoras, estudios y equipos técnicos han dimensionado su actividad en función de ese flujo. Un giro de Netflix hacia contenidos más industriales y menos autoriales no romperá el mercado, pero sí reordenará quién recibe los encargos y con qué margen. Buena parte del empleo del sector descansa sobre el gasto de las plataformas.

Observamos además una contradicción interna. La compañía presume de algoritmos y datos para decidir qué produce, pero su catálogo más valioso nació de apuestas difíciles de justificar con métricas. Fincher no llegó a Netflix por un informe de audiencia, sino por una apuesta editorial. Si esa apuesta desaparece, la plataforma se parecerá cada vez más a la televisión que prometió enterrar.

La comparación con el modelo de estudio clásico resulta inevitable. Hollywood construyó su edad dorada sobre contratos de largo plazo con el talento bajo control de las grandes majors. Netflix hizo lo contrario para captarlo. Volver a los encargos sueltos la acerca, paradójicamente, al sistema que desbancó.

El desenlace dependerá de dos hitos. El primero, la evolución de la fusión entre Paramount y Warner Bros. Discovery, que marcará la escala del nuevo rival. El segundo, la próxima presentación de resultados de Netflix y el detalle de su gasto en contenidos, que puede seguirse a través de la información para inversores de la compañía. El adiós al cine de autor puede ser un cambio de modelo y no un ajuste de trimestre.

Baja laboral de 545 días: la empresa deja de pagar y el caso pasa al INSS

A los 545 días de baja laboral, la empresa deja de pagar y el caso pasa al INSS, que decide sobre la incapacidad permanente. Es el umbral que todo negocio con plantilla debería tener marcado en rojo.

De dónde sale la cifra. El artículo 169 de la Ley General de la Seguridad Social (Real Decreto Legislativo 8/2015) fija una duración máxima inicial de la incapacidad temporal de 365 días, prorrogable por otros 180 si se prevé que el trabajador pueda recibir el alta en ese plazo. La suma son esos 545 días que marcan el límite ordinario de la baja médica. Pasado ese punto, la pelota deja de estar en el tejado de la empresa y pasa al del Instituto Nacional de la Seguridad Social.

Según explica Campmany Abogados en el análisis que recoge Pymes y Autónomos, al superar ese umbral ‘no subsiste la obligación de cotizar por parte de la empresa’. Los expertos restan dramatismo a ese limbo laboral: si el equipo de valoración de incapacidades no ha convocado al trabajador, no hay que inquietarse en exceso, porque es un asunto del INSS y sus responsables son conscientes de ello.

Qué cambia el día 545: la empresa deja de cotizar

Nada de despido, nada de vacante nada de carta de fin de contrato. El contrato se queda en pausa mientras el expediente sigue abierto. Quien continúa abonando la prestación es la Seguridad Social, o la mutua si era ella la encargada hasta entonces, y lo hará hasta que el caso se cierre.

La cuantía no cambia: se mantiene en el 75% de la base reguladora, igual que en los meses anteriores. Lo que cambia es el pagador, no el importe que percibe el trabajador.

El día 546 la empresa sale de la ecuación, pero el contrato no se rompe: solo se queda en pausa hasta que el INSS dictamine.

Y hay un detalle que suele olvidarse. Las vacaciones no caducan durante una baja larga: son un derecho irrenunciable. Si al final se reconoce una incapacidad permanente, la empresa debe compensarlas económicamente por no haberse disfrutado.

Los tres caminos que puede tomar el INSS

Con el expediente ya en su mano, la Seguridad Social evalúa la situación y puede decidir tres cosas, según el bufete:

  • Conceder la incapacidad permanente.
  • Dar el alta médica, al estimar que ya no hace falta la baja.
  • Dictar una demora de calificación: ampliar la baja seis meses más, hasta un máximo de dos años (730 días naturales).

La tercera es la menos frecuente y exige una comunicación expresa al trabajador, algo que, según los expertos, no suele darse a menudo.

Conviene aclarar una cosa que genera confusión: la incapacidad temporal y la incapacidad permanente no son lo mismo. La primera es la baja médica; la segunda es una situación distinta, valorada por el INSS, con su propio procedimiento y efectos. El día 545 es precisamente la frontera entre una y otra.

Aquí está el error más común: creer que la empresa sigue obligada a cotizar tras los 545 días. Ya no lo está. Si el negocio lo asume como propio por desconocimiento, acaba cargando con una gestión que le corresponde al INSS.

incapacidad temporal 18 meses

Qué significa esto para el autónomo y la pequeña empresa

El mecanismo no es nuevo: está escrito en la Ley General de la Seguridad Social desde 2015. Lo que falla no es la norma, sino la información que llega a las plantillas pequeñas. Muchos negocios descubren el día 545 cuando el trabajador ya lleva meses en el limbo, sin que nadie les haya explicado que su obligación de cotizar había terminado.

Para el lector autónomo hay un apunte que conviene no perder de vista: el trabajador por cuenta propia tiene reconocidas las mismas coberturas de incapacidad temporal que el asalariado, con las particularidades propias del RETA. Y quien es autónomo con trabajadores a su cargo juega en el lado de la empresa, con la misma fecha de 545 días sobre la mesa.

La pregunta útil no es quién paga —eso está tasado— sino si tienes claro cuándo un expediente cambia de manos. Ese día la empresa sale de la ecuación y entra el INSS. Si tienes plantilla, conviene revisar cómo se siguen y se comunican las bajas de larga duración antes de que lleguen a los 18 meses.

Guía rápida del trámite

  • 📅 Plazos: La incapacidad temporal dura como máximo 365 días, prorrogables otros 180. A los 545 días el expediente pasa al INSS.
  • ✅ Requisitos clave: Estar de baja médica de forma continuada y haber agotado la prórroga. Aplica a asalariados y, con particularidades del RETA, a autónomos.
  • 🌐 Dónde consultarlo: En la sede electrónica de la Seguridad Social, tu mutua o tu servicio de salud autonómico. Con certificado digital o Cl@ve para el trámite en línea.
  • 💰 Importe o coste: El trabajador percibe el 75% de la base reguladora; desde el día 545 lo abona la Seguridad Social o la mutua, no la empresa.
  • ⚠️ Error a evitar: Creer que la empresa sigue obligada a cotizar y a pagar la prestación pasados los 545 días.

Apple limita el acceso total al disco en Mac: los agentes de IA ya no podrán leer tus datos

Apple restringe el acceso total al disco en Mac ante el avance de los agentes de IA. La compañía ha introducido nuevos controles en macOS para cerrar una vía por la que los asistentes inteligentes podían leer datos del usuario sin un permiso explícito.

Claves de la operación

  • El acceso total al disco se estrecha. Apple endurece la concesión del permiso más amplio del sistema, pensado para herramientas de diagnóstico y seguridad, y exige una acción explícita del usuario.
  • El detonante apunta a Meta. Un caso publicado por el medio Inc detectó que el asistente Muse AI conocía el contenido de mensajes privados sin haber recibido autorización previa.
  • La privacidad vuelve a ser argumento comercial. Apple convierte la restricción en diferenciación frente a Google y Microsoft mientras el AI Act europeo aprieta el cerco sobre los datos personales.

El cambio afecta a una de las funciones más delicadas del sistema operativo. El full disk access permite a una aplicación leer cualquier archivo del equipo, desde conversaciones de Mensajes hasta copias de seguridad completas, y hasta ahora se concedía con relativa facilidad durante la instalación de ciertos programas. Apple lo describe como el permiso más invasivo que puede otorgarse en un Mac.

La compañía sostiene que la actualización busca que quien de verdad quiera otorgar ese nivel de acceso lo haga mediante una acción explícita y consciente. La medida se anunció en una actualización de software reciente, sin detallar cuántos equipos ni cuántas aplicaciones quedan afectados por el nuevo cerco.

El detonante tiene nombre propio. El hallazgo lo publicó Jason Aten, periodista del medio Inc, que comprobó cómo el asistente Muse AI de Meta conocía el contenido de sus mensajes privados sin que él hubiera autorizado acceso alguno. Ocurrió tanto en el iPhone como en el Mac del periodista.

Meta rechazó esa interpretación. Su portavoz, Andy Stone, defendió que el acceso a Mensajes es estrictamente opcional y siempre consentido, y que es el usuario quien decide qué comparte con el asistente. La versión de la compañía y la del periodista no terminan de encajar.

La privacidad deja de ser una promesa de marketing y se convierte en una línea de código que Apple activa a voluntad.

Lo que Apple cierra no es un agujero cualquiera. Los agentes de IA de nueva generación funcionan precisamente porque leen el contexto del usuario: correos, calendario, archivos, y mensajes. Cuanto más amplio es el acceso concedido, mejor rinde el asistente.

El pulso entre los agentes de IA y el control del sistema

Ahí está la tensión que Apple ha decidido explotar. Google integra Gemini en Android y en Chrome, Microsoft empuja Copilot dentro de Windows y OpenAI diseña asistentes capaces de actuar sobre el escritorio. Todos necesitan datos del usuario para resultar útiles.

Apple acaba de ponerles una puerta con cerradura. La compañía lleva años construyendo su relato de marca alrededor de la privacidad, desde el bloqueo de seguimiento publicitario hasta las etiquetas de nutrición de datos en la App Store. Esa narrativa se traduce ahora en una restricción técnica concreta.

Un precedente que ya movió el mercado publicitario

Apple privacidad Mac

No es la primera vez que Apple tensa la cuerda. Su estrategia de privacidad ya tuvo un episodio traumático para el sector con la transparencia de seguimiento de aplicaciones, activada en 2021, que obligó a los desarrolladores a pedir permiso expreso para rastrear al usuario entre aplicaciones. Aquella medida sacudió el negocio publicitario digital y golpeó con fuerza a editores y medios españoles.

Aquella decisión benefició a las grandes plataformas con datos propios y perjudicó a los anunciantes más pequeños. El patrón se repite cada vez que Apple mueve una palanca de privacidad. El equilibrio de poder en el ecosistema se desplaza sin que medie una ley nueva.

Lo que Apple se juega frente a Google y Microsoft

Hay un riesgo evidente para la compañía. Si los agentes de IA de terceros no pueden acceder a los datos del usuario, los asistentes propios de Apple juegan con ventaja por defecto. Eso puede leerse como protección legítima o como blindaje competitivo, y Bruselas ya ha mirado con lupa movimientos similares en el pasado.

El AI Act europeo obliga a justificar el tratamiento de datos personales y refuerza la posición de quienes dicen limitarlo. Apple convierte así una exigencia regulatoria en argumento de venta. La compañía tiene previsto detallar los nuevos controles en su documentación oficial de seguridad, según ha trasladado a los desarrolladores.

Queda por ver cómo reaccionan los fabricantes de asistentes. Cada restricción añadida encarece el desarrollo de herramientas que compitan con las nativas de Apple, y eso puede empujar a parte del talento hacia Android o Windows. La privacidad, al final, también tiene un precio de mercado.

Para el usuario de a pie, la lectura es más simple: menos atajos, más avisos. Otorgar acceso total al disco dejará de ser un clic inadvertido. Y eso, en plena fiebre de los agentes que todo lo leen, es exactamente lo que Apple quiere que ocurra.

Acciones de Repsol: se hunden en Bolsa y se desmarcan del Ibex tras el desplome del crudo

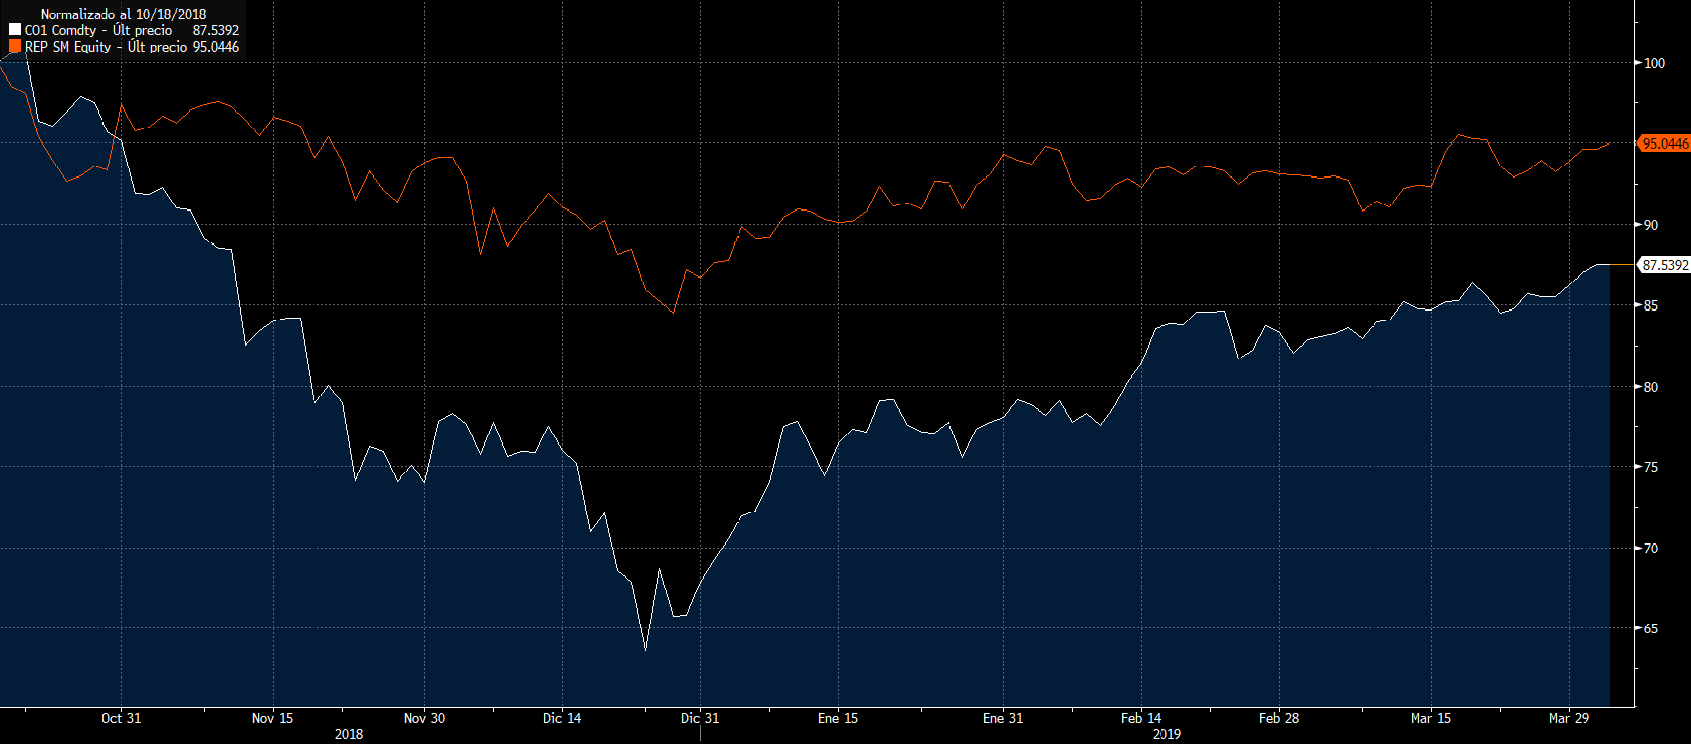
Las acciones de Repsol se hunden casi un 2% en la jornada y firman el mayor retroceso del Ibex 35, un índice que, sin embargo, avanza más de un 1% y cierra al alza. La petrolera se desmarca del resto de los valores y suma una semana para olvidar.

El detonante no está en Madrid, sino en el mercado internacional del crudo. El Brent cede casi un 3% en Londres y perfora la barrera de los 100 dólares por barril por segunda vez esta semana. La correlación con Repsol es casi mecánica: cuando el petróleo sube, la petrolera celebra; cuando baja, paga la factura antes que nadie.

El movimiento de la sesión confirma ese vínculo. Las acciones de la compañía se han dejado cerca de un 5% en los últimos cinco días, un retroceso que replica casi punto por punto la evolución de los futuros del crudo. Entre los grandes valores del Ibex, Repsol es el más expuesto al precio del barril, y eso se nota tanto en las subidas como en las caídas.

El Brent pierde los 100 dólares y arrastra a la petrolera española

La caída del crudo responde a un factor concreto. El alivio en Oriente Medio ha rebajado la prima de riesgo geopolítico que el mercado venía incorporando desde hacía semanas. Aunque la tensión en el Golfo Pérsico no ha desaparecido, las exportaciones de crudo de la región se sitúan cerca de los máximos de enero, según ha recogido The Guardian. El suministro fluye con normalidad y el mercado deja de pagar por un miedo que, no termina de materializarse.

Ese exceso de oferta relativa ha empujado al Brent por debajo de la cifra redonda de los 100 dólares. En un mercado tan sensible a las referencias psicológicas, perder ese nivel suele traducirse en ventas adicionales por parte de los fondos que operan con stop de pérdidas. No es un detalle menor: buena parte de la volatilidad de las últimas semanas se explica por la mecánica de esos programas automáticos.

Repsol no ha sido una excepción. Mientras el Ibex respiraba con subidas superiores al 1%, la petrolera se convertía en la gran perdedora de la sesión. La divergencia es significativa: un valor que cae cuando su índice de referencia sube suele señalar un problema específico del sector o de la propia compañía.

El comportamiento de Repsol en lo que va de año resume bien esa dependencia. Sus títulos han seguido una trayectoria estrechamente ligada al crudo, con episodios de fuertes subidas coincidiendo con los picos de tensión en Oriente Medio y correcciones como la de hoy cuando el miedo se desinfla. No es una compañía que reaccione a sus propios resultados, sino al contexto global que marca el precio del barril.

La petrolera española está condenada a moverse con el barril: cuando el crudo pierde los 100 dólares, Repsol pierde antes que nadie.

El factor chino que puede dar la vuelta al mercado

Sin embargo, el escenario no está cerrado. Existe una variable que podría reactivar la volatilidad y cambiar la tendencia en cuestión de horas: la posible prohibición de las exportaciones de derivados del crudo por parte de las autoridades chinas. La medida lleva semanas sobre la mesa y, de confirmarse, reduciría la oferta disponible en el mercado internacional.

Menos producto chino en circulación equivale a precios más altos. Y precios más altos de crudo se traducen, con un desfase de días, en mejores expectativas para las petroleras integradas como Repsol. Esa es la razón por la que parte del mercado observa la caída de hoy como una corrección técnica más que como un cambio de ciclo.

Repsol bolsa

La lectura que hacen los analistas de XTB apunta en esa dirección. En su análisis de la sesión, el bróker subraya que la prohibición de exportaciones puede reactivar la volatilidad y que las acciones de Repsol se verían beneficiadas por un hipotético salto en el precio del barril. La compañía cotiza bajo el código REP1.ES en el mercado continuo.

Conviene, eso sí, no confundir un catalizador posible con un hecho consumado. La decisión de Pekín no está confirmada y, mientras no llegue, el mercado seguirá anclado a la evolución del suministro en el Golfo Pérsico y a las señales que envíe la OPEP+ en su próxima reunión.

La paradoja de Repsol: descarbonización con cotización de crudo

El desplome de hoy sitúa sobre la mesa una contradicción que Repsol lleva años intentando resolver sin éxito. La compañía ha reorientado buena parte de su estrategia hacia las energías renovables, el hidrógeno verde y los combustibles producidos a partir de residuos, con el objetivo declarado de reducir su dependencia del petróleo. La realidad del mercado, sin embargo, es tozuda: cada movimiento relevante en el Brent provoca una reacción casi instantánea en su cotización.

El inversor sigue mirando a Repsol, antes que como una utility diversificada, como una apuesta directa sobre el crudo. Y esa percepción tiene consecuencias. En un ejercicio marcado por la volatilidad geopolítica, los títulos de la petrolera han oscilado al ritmo de los titulares de Oriente Medio y de las decisiones de los grandes productores, con independencia de la marcha de sus negocios menos cíclicos.

Hay, además, un matiz que el mercado tiende a ignorar en sesiones como la de hoy. Repsol no es solo una compañía de exploración y producción: su negocio de refino y química se comporta, en ocasiones, de forma inversa al crudo. Cuando el barril baja, los márgenes de refino suelen mejorar. Ese contrapeso, sin embargo, apenas se refleja en la cotización a corto plazo, dominada por la correlación con el petróleo.

Para el accionista, la cuestión de fondo es si Repsol conseguirá algún día desacoplar su cotización del barril. La respuesta no es sencilla. La propia naturaleza de su negocio, con una parte relevante todavía ligada a los hidrocarburos, hace que esa convergencia sea lenta. Los planes de descarbonización avanzan, pero el grueso de sus beneficios sigue dependiendo del precio del crudo.

El riesgo evidente es el de confundir una corrección puntual con un deterioro estructural. La caída de hoy es modesta en términos absolutos, cerca del 2%, pero se suma a una semana negativa y deja a la acción cotizando a precios de mediados de septiembre. Para un inversor de largo plazo, la pregunta relevante no es cuánto ha caído Repsol hoy, sino cuánto de esa caída responde a fundamentales y cuánto a la simple mecánica del crudo.

La historia reciente del sector ofrece lecciones contradictorias. Las petroleras integradas que apostaron por sostener el dividendo y recomprar acciones han resistido mejor las correcciones que aquellas que priorizaron el crecimiento a cualquier precio. Repsol ha combinado ambas vías, con una política de retribución al accionista que figura entre las más generosas del Ibex 35. Quien quiera comprobar el detalle puede consultarlo en la página de accionistas e inversores de Repsol.

La paradoja de Repsol no es su caída de hoy, sino que una compañía que invierte en descarbonización siga cotizando como una apuesta pura al petróleo.

El desmarque de Repsol respecto al Ibex en una sola sesión no define el valor de la compañía, pero sí revela cómo la mira el mercado: como un termómetro del crudo antes que como un grupo energético diversificado. Mientras esa percepción no cambie, cada vaivén del Brent seguirá marcando su cotización. La decisión de China sobre los derivados y la próxima cita de la OPEP+ serán la próxima prueba.

Los Idealista sitúa el precio de la vivienda en Madrid en máximos: el centro y el noroeste lideran las subidas

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Idealista sitúa el precio de la vivienda en Madrid en 6.458 euros por metro cuadrado en septiembre, un 0,2% menos que en agosto y un 2,4% más que hace un año.
  • ¿Quién está detrás? El índice mensual del portal, elaborado con los precios de sus propios anuncios de venta y contrastado con la estadística oficial del INE.
  • ¿Qué impacto tiene? Comprar en el barrio de Salamanca cuesta 10.865 euros por metro cuadrado, más del triple que en Villaverde (3.365), el distrito que más sube, un 23,7% interanual.

El precio de la vivienda en Madrid cierra septiembre en 6.458 euros por metro cuadrado, un 2,4% más que hace un año. El índice mensual de Idealista deja la capital a un 2,4% de su récord de abril, los 6.619 euros, y confirma dos velocidades: los distritos caros corrigen y el sur se calienta a doble dígito.

Un 0,2% menos en el mes y un 2,4% más en el año: por qué Madrid sigue en máximos

La lectura mensual invita a la calma: 0,2% menos que en agosto y un 1,8% por debajo de los precios de junio. La foto anual sigue en verde, con un 2,4% de revalorización. La media nacional, en cambio, se queda en 2.930 euros por metro cuadrado, menos de la mitad que la capital, pero avanza un 11,8% anual, según el informe mensual de precios de idealista.

Conviene leer ese 11,8% con prudencia: la media arrastra base baja en provincias y municipios de segunda corona, mientras Madrid lleva tres ejercicios en la zona alta. El Índice de Precios de la Vivienda del INE sirve de contraste, aunque llega con retardo trimestral.

Del barrio de Salamanca a Villaverde: el mapa de los distritos que más suben

El barrio de Salamanca mantiene el trono con 10.865 euros por metro cuadrado, pese a dejarse un 1,2% en el último año. Le siguen Chamberí (9.159), Retiro (8.515), Chamartín (8.127) y Centro (7.771). En la otra punta, Villaverde se queda en 3.365 euros y Usera en 3.628. Comprar en la zona más exclusiva cuesta más del triple que en el distrito más barato.

Las mayores subidas, sin embargo, están en el sur. Villaverde lidera con un 23,7% interanual, por delante de Puente de Vallecas (+17,9%), Usera (+15,9%), Villa de Vallecas (+12,0%), Moratalaz (+11,3%) y Vicálvaro (+10,5%). En el podio de precios, solo Chamartín (+4,6%), Centro (+3,7%) y Chamberí (+2,6%) sostienen avances, mientras Salamanca (-1,2%) y Retiro (-0,7%) corrigen.

Cinco distritos firmaron en septiembre su máximo histórico: San Blas (4.146 euros), Latina (4.045), Usera (3.628), Puente de Vallecas (3.535) y Villaverde (3.365). Cuatro de ellos cotizan por debajo de la mitad que Salamanca. Los distritos más baratos firman ahora los registros más fuertes del informe.

El sur de Madrid no sube porque sea deseable, sube porque es lo que queda al alcance del comprador medio cuando el centro se ha vuelto inalcanzable.

Ya pasó en el ciclo anterior. Entre 2008 y 2014, tras el estallido de la burbuja, los distritos del sur se llevaron la peor parte del ajuste y tardaron una década en recuperar actividad. La mayoría de los distritos que hoy registra máximos históricos ocupa el extremo barato de la tabla, y la Comunidad de Madrid sigue sin aplicar el índice de precios de referencia de la Ley de Vivienda.

La clave de los próximos años está en el suelo. Los desarrollos del sureste —Valdecarros, Los Berrocales, Los Ahijones, El Cañaveral— concentran la mayor bolsa de vivienda nueva de la capital y alimentan justo a los distritos donde el precio corre más. Si la tramitación urbanística vuelve a retrasarse, la presión seguirá más allá de 2028.

La Ficha del Inversor

Siete mil quinientos euros por metro cuadrado separan a Salamanca de Villaverde, un 223% de diferencia: la métrica que resume el informe. En una vivienda tipo de 80 metros, equivale a pasar de 269.200 euros en el distrito más barato a 869.200 en el más caro, sin contar impuestos, notaría ni registro.

La tendencia a seis meses apunta a estabilización en el centro y tensión al alza en el sur. El perfil al que encaja este mercado es el del comprador de vivienda habitual con presupuesto ajustado, dispuesto a mudarse a Villaverde, Usera o Vallecas. Para el inversor patrimonial, hilar fino es obligatorio: si el precio sube un 23,7% en un año y la renta no acompaña, el yield bruto (la rentabilidad anual del alquiler antes de gastos, calculada dividiendo la renta anual entre el precio de compra) se comprime por matemática pura.

El riesgo está en la velocidad. Una subida del 23,7% en doce meses no se sostiene sin un aumento equivalente de rentas o de capacidad de pago, y con el Euríbor pendiente de las próximas reuniones del BCE la foto puede cambiar en dos trimestres. El próximo informe del portal y el Índice de Precios de la Vivienda del INE del tercer trimestre dirán si septiembre fue un bache de verano.

La subasta récord de arte: de 30 dólares a 1,35 millones con Gertrude Abercrombie

0

He seguido muchas subastas récord de arte en los últimos años. Pocas explican tan bien cómo se forma un precio como la de Gertrude Abercrombie: una tabla pintada en 1951, comprada por 30 dólares en una liquidación de bienes en Michigan y adjudicada el 1 de octubre por 1.352.600 dólares en la sede neoyorquina de Freeman’s.

Freeman’s adjudica Alderman Merriam’s Shells por 1,35 millones, récord de la artista

La obra se titula Alderman Merriam’s Shells. Mide 8 por 11 pulgadas —apenas 20 por 28 centímetros— y muestra nueve conchas dispuestas sobre un paisaje apagado. El comprador, coleccionista de muebles vintage y vinilos, llegó tarde a la venta de la casa y reparó en un cuadro colgado en un pasillo junto al garaje. En el ángulo inferior izquierdo leyó la inscripción «abercrombie ’51». Pagó 30 dólares.

Meses después reconoció la pieza en una imagen de archivo del catálogo de Gertrude Abercrombie: The Whole World Is a Mystery, la exposición del Milwaukee Art Museum que ahora recorre Estados Unidos. La autenticó Susan Weininger, estudiosa de la artista, y la investigación posterior identificó el cuadro como Alderman Merriam’s Shells, exhibido en 1952 en la Newman Brown Gallery de Chicago.

La trazabilidad llega más atrás. El óleo sobre masonite perteneció al doctor John Reynolds, de Kalamazoo (Michigan), que lo recibió de Abercrombie como pago por servicios médicos. Permaneció décadas en manos de su familia, prácticamente invisible al público, hasta que reapareció este verano en la liquidación de bienes.

Entre las nueve conchas hay una de nácar, agrietada de forma poética y situada en el centro-izquierda, que se convertiría en imagen recurrente en su obra posterior de tema marino. Zachary Wirsum, vicepresidente sénior de Freeman’s, insiste en ese detalle: la pieza documenta el nacimiento de uno de los motivos surrealistas característicos de la artista. Para el mercado, esa condición de prototipo es un multiplicador de precio.

El mercado no paga la leyenda, paga la procedencia: 30 dólares de origen y 1,35 millones de destino no son una anomalía, son un arbitraje informativo.

El detalle importa. Freeman’s había estimado la obra entre 150.000 y 250.000 dólares. El resultado multiplicó por más de cinco el techo de la horquilla y convirtió a Alderman Merriam’s Shells en el primer trabajo de la artista en rebasar el millón de dólares en el martillo, antes de comisiones, según la propia Freeman’s.

Por qué el inversor compra escasez documental y no solo pintura

Desde la presentación de su obra en Karma en 2018 y el rosario de exposiciones museísticas que vino después, Gertrude Abercrombie se ha instalado entre las artistas más seguidas del mercado de pintura estadounidense de mediados de siglo.

Durante buena parte de su carrera operó fuera de la maquinaria comercial: vendía directamente, regalaba obra a amigos y no mantuvo una representación de galería estable. Esa anomalía es hoy su principal activo financiero. El inventario documentado es escaso y buena parte de él nunca ha pasado por el circuito primario.

Para el inversor, el episodio tiene una lectura operativa. La liquidación de Michigan demuestra que siguen existiendo canales de aprovisionamiento —ventas de herencias, subastas regionales, inventarios sin catalogar— donde el diferencial entre precio de adquisición y valor tasado alcanza dos o tres órdenes de magnitud. La contrapartida es el riesgo de atribución: sin autenticación especializada y sin respaldo de archivo, comprar por 30 dólares es una lotería, no una estrategia.
Hay un segundo riesgo, menos comentado. El mercado de una artista con una sola obra por encima del millón de dólares es estrecho por definición: los compradores de ese tramo se cuentan con los dedos y la horquilla entre adjudicación y reventa puede ser amplia. La liquidez, en arte medio, se mide en trimestres, no en días.

En arte medio, el hallazgo vale más que la obra: el precio se consolida cuando el catálogo confirma lo que el comprador ya sospechaba.

El tramo de 100.000 a 2 millones de dólares, el más ineficiente del mercado

Llevo años sosteniendo que el tramo de 100.000 a 2 millones de dólares es el más ineficiente del mercado del arte, y el caso Abercrombie lo confirma por la vía del hallazgo. En ese segmento conviven obras con documentación completa y obras que aparecen de golpe, y el precio lo fija la narrativa tanto como la calidad.

La revalorización de las artistas mujeres de posguerra estadounidense, un fenómeno sostenido desde mediados de la década pasada, ha creado una prima estructural sobre cualquier pieza vinculada a una exposición museística. Eso es verificable y comprable. Lo que no se puede comprar es el relato: quien pague hoy 1,35 millones por una tabla de 20 por 28 centímetros está comprando la certeza de un catálogo, no una oportunidad.

Mi lectura es que Abercrombie sigue siendo un activo de revalorización, no de preservación de capital. La profundidad de su mercado no soporta todavía una asignación relevante dentro de una cartera de arte, pero sí justifica una posición táctica dentro de un bloque de pintura estadounidense de mediados de siglo. El hito que conviene vigilar es la temporada de subastas de noviembre en Nueva York: si una segunda obra de la artista supera el medio millón en una casa global, la consolidación del precio habrá dejado de depender de un único resultado.

💎 Veredicto Wealth

Abercrombie es un activo de revalorización agresiva, no de preservación: comprar obra documentada antes de que el consenso la valide sigue siendo el mejor arbitraje del arte medio estadounidense. Horizonte mínimo de cinco años; el riesgo principal es la liquidez de un mercado estrecho.

La Fotovoltaica lidera el mix eléctrico español por sexto mes consecutivo con el 26,3%

6.307 GWh de generación solar y una cuota del 26,3%. La fotovoltaica vuelve a liderar el mix eléctrico español por sexto mes consecutivo, según los datos publicados por Red Eléctrica.

La producción fotovoltaica creció un 25,1% interanual respecto a septiembre de 2025. Es la sexta vez consecutiva en la que la tecnología solar encabeza la clasificación de generación, una racha que arrancó en primavera y que ya se extiende más allá de los meses de máxima irradiación.

El mix de septiembre: 6.307 GWh solares y el gas como respaldo

El conjunto de las tecnologías renovables generó 12.215 GWh, un 5,7% más que en el mismo mes del año anterior. Las renovables representaron el 50,9% de la generación eléctrica nacional durante septiembre, sin contabilizar la producción procedente de instalaciones de autoconsumo. Si se incorpora la estimación de los 1.360 GWh producidos por el autoconsumo, la participación renovable ascendería al 52,7%.

Tras la fotovoltaica, el ciclo combinado aportó el 20,8% de la generación y la nuclear el 20,4%. La eólica alcanzó una cuota del 14,1%, mientras que la hidráulica representó el 6,9%. En conjunto, el 71,3% de la generación eléctrica de septiembre procedió de tecnologías libres de emisiones de CO₂ equivalente, un 6,3% más en términos de energía generada que en el mismo mes del año anterior.

El crecimiento solar se produjo en un contexto de aumento de la demanda. En términos brutos, el consumo eléctrico nacional alcanzó los 22.014 GWh, un 5,7% más que en septiembre de 2025. Una vez corregidos los efectos de temperatura y laboralidad, el incremento se queda en el 1,8%.

Seis meses seguidos de liderazgo confirman que la fotovoltaica ha dejado de ser una tecnología de mediodía para convertirse en el eje que ordena al resto del mix.

Durante el mes, el almacenamiento contribuyó a integrar una parte de esa producción renovable. Las baterías y el bombeo hidráulico incorporaron a la red 739 GWh, una cifra modesta frente a los 6.307 GWh que generó la solar, pero clave para aprovechar el excedente de las horas centrales del día.

La paradoja del sistema es que la tecnología que más crece es también la que más presiona el precio del mercado mayorista en las horas en que produce a pleno rendimiento.

En el acumulado de enero a septiembre, la demanda eléctrica española se situó en 198.105 GWh, un 3,2% más que en el mismo periodo de 2025. Corregidos los efectos de temperatura y laboralidad, el crecimiento fue del 1,8%.

Baleares y Canarias, la asignatura pendiente del mix renovable

generación solar España

La foto no es homogénea en todo el territorio. En Baleares, el ciclo combinado concentró el 63,8% de la generación en septiembre, seguido de la fotovoltaica, con un 11,3%, y las turbinas de gas, con un 11,1%. Las renovables alcanzaron una cuota conjunta del 14,1%, mientras que el enlace submarino con la Península cubrió el 21,2% de la demanda del archipiélago.

En Canarias, el ciclo combinado fue también la principal tecnología, con el 36,7% de la generación, seguido de los motores diésel, con el 20,8%, y las turbinas de vapor, con el 18,3%. La eólica aportó el 13,9% y el conjunto de las tecnologías renovables alcanzó el 19,4% del mix.

El contraste entre la Península y los archipiélagos marca el verdadero perímetro del reto. Mientras el sistema peninsular encadena récords de participación solar, los sistemas insulares siguen sostenidos por el gas y el diésel, con un despliegue renovable que avanza a un ritmo mucho menor y una dependencia del enlace submarino que condiciona su seguridad de suministro.

La fotovoltaica no solo ha ganado cuota en septiembre. Lo ha hecho en un mes en el que tradicionalmente la eólica y la hidráulica cobran peso con la llegada del otoño. Que la solar mantenga el primer puesto cuando las horas de luz se acortan apunta a un cambio de fondo en la estructura del sistema, no a un pico coyuntural de verano.

Seis meses de solar que obligan a repensar el mercado

La secuencia de seis meses consecutivos no responde a una anomalía meteorológica. Detrás hay una capacidad instalada que no deja de crecer y una curva de costes que ha convertido a la fotovoltaica en la tecnología más barata de construir en buena parte de la península. Lo que hace una década era un complemento estacional es hoy la primera fuente de electricidad del país durante amplias fases del año.

El dato tiene una cara incómoda. Cuando la solar cubre más de una cuarta parte del mix en las horas centrales del día, el precio en el mercado mayorista gestionado por OMIE se hunde justo cuando más produce, un fenómeno que el sector conoce como canibalización y que estrecha los ingresos de los generadores. La paradoja es evidente: la tecnología que más crece es también la que más presión ejerce sobre su propia rentabilidad. Cuanto más barata resulta la electricidad solar, más difícil se vuelve recuperar la inversión en las horas en que el sol brilla con fuerza.

El sector lleva meses advirtiendo de que ese crecimiento exige acompañamiento en red y almacenamiento. Sin esa inversión, el liderazgo en generación puede convertirse en un lastre económico para los propios promotores, obligados a vender a precios bajos en las horas de máxima producción. La política energética tiene ahí su principal nudo: incentivar la instalación sin destruir la señal de precio que el sistema necesita para atraer flexibilidad.

El tirón de la demanda añade presión sobre el conjunto. Un consumo un 1,8% superior al del año anterior, ya descontados temperatura y laboralidad, implica que la electrificación avanza a un ritmo moderado pero sostenido. Cada punto de crecimiento de la demanda exige respuestas de generación que, en las horas sin sol, siguen llegando del ciclo combinado y de la nuclear.

El contraste con las islas dibuja el segundo frente. Mientras la Península consolida un mix libre de emisiones en un 71,3%, los sistemas insulares siguen anclados al ciclo combinado y al diésel. La interconexión y el despliegue renovable en Baleares y Canarias son la asignatura que las estadísticas mensuales dejan al descubierto mes tras mes.

El mercado mira ya al próximo dato. La publicación de REE correspondiente a octubre dirá si el séptimo mes consecutivo de liderazgo solar llega con el otoño, cuando las horas de sol se acortan y la demanda empieza a repuntar. Ahí se medirá de verdad si el liderazgo de la fotovoltaica es estructural o si, por el contrario, dependía del calendario.

St. Paul’s compra un edificio prime en Barcelona con el asesoramiento de Cuatrecasas

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El colegio privado St. Paul’s adquiere a Emesa Corporación Empresarial el inmueble de la avenida Pearson 45 de Barcelona, que hasta ahora ocupaba en régimen de alquiler.
  • ¿Quién está detrás? La fundación educativa del centro y Emesa, la patrimonial de Emilio Cuatrecasas, que en 2024 ya le vendió el edificio contiguo, el número 43, por unos 12 millones de euros.
  • ¿Qué impacto tiene? El centro pasa de pagar 15.000 euros mensuales de renta a asumir una cuota hipotecaria de 15.001 euros y blinda el uso educativo frente al interés de los inversores por convertirlo en viviendas de lujo.

El colegio St. Paul’s compra a Emesa el edificio prime de la avenida Pearson 45. La operación, adelantada por Idealista y aún sin confirmación oficial, pone fin al alquiler que el centro venía pagando en una de las zonas residenciales más caras de Barcelona.

Emesa Corporación Empresarial, la patrimonial de Emilio Cuatrecasas, ha acordado transmitir a la fundación educativa el inmueble del número 45, hasta ahora ocupado en régimen de arrendamiento. El vencimiento del contrato, fijado para el 31 de diciembre, había reactivado el apetito de los inversores por un activo codiciado por su ubicación y su potencial residencial.

Por qué St. Paul’s compra antes de que venza el alquiler

Las cuentas del centro explican el movimiento. Según las fuentes conocedoras del acuerdo, el colegio pasará de abonar unos 15.000 euros mensuales de alquiler a pagar una cuota hipotecaria de 15.001 euros. La diferencia de un solo euro entre ambas mensualidades resume la operación: mismo desembolso periódico, pero propiedad en lugar de renta.

La decisión responde al vínculo familiar que los Cuatrecasas mantienen con la institución. Esa relación explica que la patrimonial haya preferido facilitar la compra al colegio antes que vender a un tercero, una alternativa que, según las mismas fuentes, habría reportado ingresos superiores. El precio total y el plazo de financiación no se han hecho públicos.

La transmisión de Pearson 45 da continuidad a una estrategia ya ensayada. En 2024, Emesa vendió a la propia institución el número 43 de la misma avenida por unos 12 millones de euros. Con esta segunda operación, el centro avanza en el control de los inmuebles que ocupa y da estabilidad a las inversiones que acomete en el campus.

Cuando vence el alquiler de un inmueble prime, el propietario tiene dos puertas: subir la renta o vender al mejor postor. Esta vez apareció una tercera.

El interés residencial que acechaba al edificio

Antes de cerrarse la operación, varios inversores se acercaron a Emesa para explorar la compra del número 45. El atractivo era doble: una ubicación inmejorable y la posibilidad de transformar el inmueble en viviendas de lujo. Nunca trascendió, eso sí, si ese cambio de uso era viable desde el punto de vista urbanístico o si chocaba con la normativa urbanística de Barcelona.

El eje de Pearson figura entre las zonas residenciales más exclusivas de la capital catalana. Ese diferencial atrae a los fondos, y a las patrimoniales, a escrutar cualquier edificio que quede libre. El uso educativo del recinto, con unas 10.000 metros cuadrados de instalaciones, funciona como un ancla difícil de replicar.

El campus, con fachadas hacia la avenida Pearson y la calle Joan d’Alós, reúne instalaciones deportivas, piscina exterior, laboratorio, auditorio y jardines. Desde 2024, el centro ejecuta una reforma que incluye un nuevo aulario de primaria y un edificio de servicios auxiliares bautizado como The Cube.

La Ficha del Inversor

La métrica clave es la cuota. El salto de 15.000 a 15.001 euros mensuales entre el alquiler y la hipoteca deja el desembolso del colegio en el mismo umbral, pero convierte un gasto en patrimonio. La referencia más útil para calibrar el precio es la venta previa: el número 43 se transmitió en 2024 por unos 12 millones de euros.

La tendencia a seis meses apunta a una consolidación de este tipo de operaciones en el eje prime de Barcelona. Los propietarios de inmuebles emblemáticos en alquiler afrontan vencimientos con la vista puesta en un mercado residencial de lujo que no deja de absorber edificios singulares en el centro de la ciudad.

El perfil al que interpela el movimiento es doble. Por un lado, fundaciones y entidades que ocupan edificios en alquiler y que, ante un vencimiento, sopesan comprar para blindar su actividad a largo plazo. Por otro, el inversor patrimonial que busca activos singulares para reposicionarlos. El pequeño ahorrador queda al margen de una liga que se decide en millones de euros.

El pulso entre operadores es elocuente. Emesa renuncia a una venta más lucrativa para dar una salida patrimonial y educativa, mientras los fondos que peinaban la zona se quedan sin el activo. Cabe recordar que la experiencia de 2024 ya había marcado el camino. El riesgo inmediato es que estas transmisiones privadas, sin precio público, refuercen la opacidad del mercado prime. El siguiente hito será comprobar si la fundación extiende su estrategia a otros inmuebles del entorno antes de que acabe el curso.

La CNMC abre consulta pública sobre la retribución del gas para 2027 que afecta a Enagás, Naturgy y Redeia

La CNMC ha abierto la consulta pública de su propuesta de retribución de las actividades reguladas del gas para 2027, un marco que fija los ingresos de transportistas y distribuidoras y que condiciona las cuentas de Enagás, Naturgy y Redeia.

La Comisión Nacional de los Mercados y la Competencia somete a audiencia el documento que determinará cuánto pueden ingresar los operadores del sistema gasista por sus activos regulados. No se trata del precio comercial del gas, sino de la retribución reconocida por invertir, mantener y operar la red, calculada con criterios tasados de costes, demanda y vida útil de las instalaciones.

Qué fija la propuesta de la CNMC para 2027

El documento ordena la retribución de las grandes actividades reguladas del sistema gasista: transporte, distribución, regasificación, y almacenamiento subterráneo. De ese cálculo dependen directamente los ingresos que perciben los operadores por poner su infraestructura a disposición del mercado.

El punto de partida no es cómodo. La demanda de gas en España lleva varios ejercicios por debajo de sus máximos históricos, presionada por la electrificación y por el empuje de las renovables. Una base de consumo más estrecha reduce el denominador sobre el que se reparte la retribución y tensa los ingresos del sector.

La consulta pública es el paso previo a la resolución definitiva. Las alegaciones de las compañías y del resto de agentes pueden modificar el contenido antes de que el regulador fije las cifras con carácter firme. El texto que ahora circula no es, por tanto, el definitivo.
La consulta no fija un precio, sino la rentabilidad permitida a unas redes cuyo retorno queda enteramente en manos del regulador.

Qué compañías quedan en el punto de mira

Enagás aparece en el centro de la ecuación. Como principal transportista y gestor técnico del sistema, y titular de varias plantas de regasificación, una parte relevante de su facturación depende de la retribución regulada que apruebe la CNMC.

Naturgy canaliza su exposición a través de la distribución. Su filial de redes concentra la mayor cuota de distribución de gas del país, un negocio cuyo retorno está tasado por el regulador y, por tanto, ajeno a la volatilidad del precio del gas.

Redeia completa la terna de afectados, dentro del grupo de compañías con actividades reguladas cuya rentabilidad queda ligada a las decisiones del supervisor.

El impacto no se limita a tres balances. Redexis, la otra gran distribuidora del país, compite en el mismo perímetro regulado y absorbe idénticos criterios retributivos. Los fondos institucionales presentes en el capital de estas compañías, con BlackRock y Norges Bank entre los accionistas de referencia de varias de ellas, siguen con lupa cualquier revisión que altere el retorno de los activos regulados.

El precedente regulatorio y lo que se juega el sector

La CNMC cumple una doble función en este proceso: actúa como regulador sectorial del gas y la electricidad y, al mismo tiempo, vela por la competencia en todos los mercados. Esa posición le permite diseñar un marco que equilibre el retorno de los operadores con el coste que acaba asumiendo el consumidor en la factura.

La revisión llega después de varios ejercicios en los que el supervisor ha ido ajustando la retribución de las redes, tanto en electricidad como en gas, con la vista puesta en contener el coste del sistema. La metodología eléctrica es el precedente más cercano y marca el tono con el que la CNMC aborda estos procesos.

Para el inversor, la clave está en el retorno sobre los activos regulados. Estas compañías no compiten por precio: su beneficio depende del marco que apruebe el supervisor. Un endurecimiento de la retribución recorta el valor de la base de activos y, con ella, el dividendo futuro. Una revisión más benigna hace justo lo contrario.

En el caso de Enagás, la exposición es doble: a sus activos de transporte se suma su papel como gestor técnico del sistema y sus plantas de regasificación. En Naturgy, la distribución es un negocio de caja predecible que la compañía ha usado como ancla frente a la volatilidad del resto de sus actividades. Para Redeia, la retribución regulada es la pieza que fija el suelo de su resultado.

Las tres sociedades cotizan en el Ibex 35, de modo que cualquier cambio en la retribución se traslada con rapidez a su capitalización. El mercado descontará el texto definitivo en cuanto la CNMC cierre el periodo de alegaciones y publique la resolución. Hasta entonces, la incertidumbre mantiene el foco sobre uno de los sectores más sensibles al calendario regulatorio.

📊 Las Claves para el Inversor

  • Qué vigilar: El cierre del periodo de alegaciones y la resolución definitiva de la CNMC, que debe fijar la retribución antes de que arranque el ejercicio 2027.
  • Reacción del valor: Son valores de perfil regulado y baja beta; el mercado descuenta el marco antes de su publicación y penaliza cualquier recorte del retorno permitido.
  • Precedente sectorial: Las revisiones previas de la retribución eléctrica y gasista marcan la pauta de hasta dónde está dispuesto a apretar el supervisor.

El Ibex 35 cierra su peor semana en cinco meses: cae un 3,12% lastrado por los bonos

El Ibex 35 cierra la semana con una caída del 3,12%, hasta los 19.085,3 puntos, la peor en cinco meses, lastrado por la tensión en los bonos y por el desplome del sector bancario.

El soporte de los 19.390 puntos, roto de forma definitiva

La referencia técnica clave del selectivo, los 19.390 puntos, ha caído de forma definitiva. En apenas cinco sesiones el principal índice de la bolsa española ha pasado de coquetear con los máximos históricos de 20.350 puntos a instalarse en zona de corrección. Solo siete valores cierran en positivo y no alcanzan para compensar el castigo de la banca, que aporta entre el 30% y el 40% de la composición del Ibex 35.
El petróleo a 100 dólares y el bono al 5,34%, detrás de la caída

El detonante está fuera de España. Las plazas europeas han cerrado en negativo después de que Estados Unidos rechazara la tregua propuesta por Irán y de la reapertura del estrecho de Ormuz. El petróleo tocó los 108 dólares el lunes y se ha mantenido toda la semana en torno a los 100, un nivel que reaviva el temor a un repunte de la inflación en Europa. El Brent cierra en 100,8 dólares tras dejarse un 3% y el West Texas en 90 dólares, un 2% menos.

A esa presión se ha sumado la renta fija. La rentabilidad del bono estadounidense a diez años llegó a tocar el 5,34% el jueves, un umbral que endurece el descuento de los beneficios futuros de la renta variable. El dato de empleo de septiembre publicado este viernes moderó las caídas: se crearon 29.000 puestos de trabajo frente a los más de 130.000 del mes anterior, una cifra que aleja la expectativa de una subida de tipos de la Reserva Federal.

El resto de Europa ha seguido el mismo patrón. El FTSE Mib italiano cede un 2,7% en la semana, el Cac francés un 2,2% y el EuroStoxx 50 un 1%. Pese al correctivo, el índice italiano revalida en 2026 su condición de más alcista del Viejo Continente, con Francia como el selectivo más rezagado del año.

La pérdida de los 19.390 puntos no es una ruptura cualquiera: era el último apoyo que sostenía la consolidación del selectivo desde abril.

Al otro lado del Atlántico el saldo también es negativo, pero con matices. El Dow Jones se lleva el peor golpe con una corrección del 1,4%, arrastrado por la decepción de Nike tras la caída de sus ventas, mientras el Nasdaq 100 avanza en torno a un 1% semanal y marca nuevos máximos históricos por encima de los 31.000 puntos, superando el récord de 30.732 que conquistó la semana pasada. El S&P 500 apenas se deja un 0,3%.

Ibex 35 caída

CaixaBank cede un 11,12% y arrastra a toda la banca

El castigo se concentra en los bancos. CaixaBank firma la peor semana del selectivo con una caída del 11,12%, seguida por Sabadell (-8,7%), Unicaja (-7,4%), BBVA (-7%), Bankinter (-6,92%) y Santander (-6,75%). En el conjunto de Europa el sector financiero se deja un 5% semanal. La mayoría de los valores financieros del continente cierra la semana en negativo, con el sueco Avanza Bank como única excepción.

En el lado opuesto resisten siete valores. Las utilities lideran las subidas con Iberdrola, que avanza un 2,4% semanal, por delante de IAG (+2,1%) y ACS (+1,46%), a los que se suma Sacyr. La eléctrica acumula un rally del 11% en el año y está a punto de adelantar en el parqué a la estadounidense NextEra como mayor eléctrica del mundo. Catorce firmas sitúan ya su precio objetivo por encima de los 22 euros, lo que llevaría su capitalización hasta los 146.000 millones de euros.

ValorVariación semanalLectura
Ibex 35-3,12%Peor semana desde abril; pierde los 19.390 puntos
CaixaBank-11,12%Mayor caída del selectivo
Sabadell-8,70%Segundo peor registro
Santander-6,75%Corrección del sector financiero europeo
Iberdrola+2,40%Lidera los siete valores en positivo
ACS+1,46%Sostiene al índice por encima de los 19.000 puntos

Qué dicen los técnicos: primer destino en los 18.770 puntos

El analista y estratega de Ecotrader Joan Cabrero sostiene que el índice ha cambiado de tendencia. ‘Era el último clavo al que podían agarrarse los alcistas para seguir hablando de consolidación’, señala sobre el soporte perdido. En su escenario, el primer destino de la corrección aparece alrededor de los 18.770 puntos, un ajuste del 38,20% de Fibonacci de todo el último rally, sin descartar un posible suelo en los 18.500 puntos.

El referente más próximo es la corrección de abril, el último movimiento de esta magnitud en el selectivo, que entonces se resolvió en pocas semanas. La diferencia ahora es la composición del índice: con la banca en el 30%-40% de la capitalización, cada repunte de la rentabilidad del bono se traslada con más fuerza al Ibex 35 que al resto de plazas europeas.

El mercado no descuenta un deterioro de los beneficios bancarios, sino una revisión de la prima de riesgo exigida a un sector que llega a octubre con un año de fuertes revalorizaciones acumuladas. En ese pulso, el euro sigue perdiendo terreno frente al dólar, en torno a 1,126 dólares, mínimos del año, mientras el oro se deja un 3,4% hasta los 4.140 dólares por onza.

📊 Las Claves para el Inversor

  • Qué vigilar: La defensa de los 18.770 puntos tras la corrección y la evolución del bono a diez años, cuya relajación frenó las ventas al cierre.
  • Reacción del valor: Los bancos seguirán marcando la dirección: mientras Santander, BBVA y CaixaBank concentren las ventas, el selectivo difícilmente recuperará los 19.390 puntos.
  • Precedente sectorial: La corrección de abril, el último episodio de esta magnitud, sirve de referencia sobre cómo absorbe el Ibex 35 un shock de tipos sin entrar en tendencia bajista sostenida.

SpainDC carga contra el decreto de centros de datos por imponer exigencias inviables a las empresas

La patronal SpainDC carga contra el proyecto de Real Decreto de centros de datos por imponer exigencias inviables a las empresas. Su directora ejecutiva, Begoña Villacís, avisa de que sería la normativa más restrictiva de Europa y pone en riesgo inversiones ya comprometidas.

Qué denuncia SpainDC del decreto de centros de datos

Villacís lanzó la advertencia en el primer Desayuno Empresarial organizado por CEOE Zaragoza, un foro estrenado con motivo del 50 aniversario de la patronal aragonesa y al que acudieron más de medio centenar de representantes empresariales de la provincia y de Aragón. Ante ellos calificó el texto como una acumulación de exigencias imposibles de cumplir para cualquier empresa y situó su rigor por encima del de cualquier otro país del entorno.

El reproche no se limita a los proyectos que aún no han echado a andar. La directiva advirtió de que el decreto golpearía también a inversiones ya iniciadas, con permisos concedidos, acuerdos energéticos cerrados y planes de desarrollo avanzados. El resultado, en su lectura, es un salto en la inseguridad jurídica que alejaría a los inversores que hoy ven en España una de las puertas de entrada a la nube europea.

La soberanía tecnológica es el marco en el que SpainDC sitúa la disputa. Villacís recordó que la capacidad de esta industria se concentra hoy en Estados Unidos, con un 45%, y en China, con un 25% y creciendo, y defendió que Aragón y España han logrado colocarse en el mapa como uno de los territorios más prometedores de Europa.

El mensaje de la patronal llega en un momento delicado. El Gobierno central mantiene abierto el proceso de tramitación del decreto, mientras los operadores reclaman un marco estable para decidir nuevas inversiones y las compañías energéticas pujan por asegurarse la demanda eléctrica que generan estas instalaciones.

Lo que se dirime no es solo un texto normativo: es si España mantiene el ritmo de captación de inversión tecnológica o lo pierde frente a otros mercados europeos.

Aragón y el efecto tractor del centro de datos

regulación centros de datos

El encuentro de CEOE Zaragoza sirvió para subrayar el peso de los data centers en el tejido productivo aragonés. Su presidente, Benito Tesier, defendió que el futuro de las empresas de todos los sectores pasa por la digitalización, la tecnología y la inteligencia artificial que impulsan estos centros.

Tesier reivindicó que los sectores tradicionales y estratégicos de Aragón han contribuido durante años a que estas inversiones tecnológicas se fijen en Zaragoza y elijan la comunidad para su desarrollo dentro de Europa. Lo resumió con una idea: no es un en lugar de, sino un además de.

Los centros de datos no generan solo su propia actividad y empleo cualificado. Arrastran el crecimiento de ingenierías, constructoras,, empresas energéticas, proveedores tecnológicos y servicios especializados de toda la cadena de valor digital. Ese efecto tractor es, precisamente, el argumento que la patronal opone a la nueva regulación.

Tras la ponencia, Villacís mantuvo un diálogo con Pedro Machín, presidente del Clúster de Energía de Aragón (Clenar), centrado en la relación entre el sector energético y los centros de datos en Zaragoza.

Análisis: la factura de regular a mitad de camino

El choque entre SpainDC y el Ejecutivo reproduce un patrón conocido en la industria española: la regulación llega cuando la inversión ya está comprometida. Los promotores de centros de datos trabajan con ciclos de maduración de varios años, en los que la ubicación, la potencia eléctrica y la fiscalidad se deciden mucho antes de que se firme el último permiso.

Conviene poner la cifra en contexto. Que España aspire a captar inversión en un mercado en el que Estados Unidos concentra el 45% de la capacidad y China el 25% obliga a ofrecer condiciones competitivas, no las más duras del continente. La advertencia de que el texto sería la norma más restrictiva de Europa es, en ese sentido, el argumento central de la patronal: si el coste regulatorio supera el de Francia, Alemania o Irlanda, el capital se desplaza hacia mercados con menos fricción.

El sector energético es el otro gran actor del tablero. Los centros de datos son consumidores intensivos de electricidad y su ubicación depende de la capacidad de la red y de la disponibilidad de potencia renovable, un terreno en el que Aragón aspira a jugar como territorio de referencia. Un decreto que endurezca los requisitos puede romper ese equilibrio y trasladar la inversión a comunidades o países con menos exigencias.

Nadie discute la necesidad de ordenar un despliegue que consume grandes cantidades de energía, agua y suelo. La clave está en el calendario y en la proporcionalidad. Aplicar exigencias más severas que las del resto de Europa, según la propia patronal, puede vaciar de sentido el liderazgo que Aragón ha empezado a construir y devolver al limbo proyectos que ya contaban con el respaldo de sus promotores.

📊 Las Claves para el Inversor

  • Qué vigilar: La tramitación del Real Decreto y si el Gobierno introduce correcciones al texto antes de su aprobación definitiva.
  • Reacción del valor: El mercado descuenta estabilidad regulatoria; un marco más laxo reactivaría los proyectos de las energéticas y los promotores asentados en Aragón.
  • Precedente sectorial: El pulso recuerda al de las renovables, donde los cambios normativos retrasaron inversión ya comprometida.
Por qué los equipos pequeños de startups baten a las grandes agencias: menos gente, más velocidad

Los equipos pequeños de startups ya no compiten en desventaja: las agencias independientes se llevan los grandes premios del sector. La lección para un founder: mantener al talento cerca del trabajo acelera las decisiones más que sumar departamentos.
Durante años, el tamaño fue el argumento de venta de las grandes redes. Más oficinas, más perfiles, más capacidad de producción. Ese relato se está agrietando. En 2026, Rethink se llevó el premio a Agencia del Año 2026 de Ad Age y ganó como Agencia Independiente y Red Independiente del Año en Cannes Lions, según recoge Fast Company. El año anterior, ocho de los once galardones de Agencia del Año que repartió Adweek fueron a parar a manos de independientes.

El dato que cambia la conversación: el tamaño ya no es capacidad

Vamos a los números. Las grandes agencias siguen produciendo trabajo excelente, pero el tamaño ha dejado de correlacionar con la capacidad de hacerlo mejor. Los equipos independientes compiten arriba porque mantienen a las personas correctas cerca del trabajo y del cliente, en lugar de mover todo por capas, departamentos y cadenas de aprobación largas.

Ese es el punto que se repite en cada caso. Un estratega, un diseñador y un productor sentados en la misma mesa pueden retarse antes, decidir más rápido y construir juntos una idea mejor. Cuando la distancia entre la decisión y la ejecución se acorta, la calidad sube y el tiempo baja. Esa es toda la ventaja.

Para una startup esto no es una anécdota del sector publicitario. Es una lección de estructura. El error que se repite es creer que escalar equivale a contratar. A efectos prácticos, cada capa nueva que metes entre quien decide y quien hace añade fricción, retrasa el feedback y diluye la responsabilidad de la idea.

La escala compra infraestructura, pero no compra criterio. Y el criterio es justo lo que el cliente paga cuando las opciones se multiplican.

El valor real no está en el volumen de output, sino en el criterio con el que se elige. Los clientes pagan por resultados, pero también por atención, velocidad y acceso directo a las personas que entienden su negocio. Los equipos pequeños hacen esa relación mucho más inmediata, y esa inmediatez se traduce en confianza.

La ventaja de un equipo pequeño no es su tamaño: es lo cerca que mantiene al cliente, al talento y la decisión sobre el trabajo.

Por qué la proximidad gana a la escala

equipos ágiles

La experiencia con Siebert Financial en su campaña de riqueza generacional es ilustrativa. Para hablarle a una generación nueva de inversores hacía falta construir confianza desde dentro, con equipos que entendieran cómo piensa ese público sobre el dinero. La proximidad no solo funciona hacia el cliente; también permite que los miembros del equipo se reten entre sí, se muevan rápido y asuman riesgos creativos sin pedir permiso a tres niveles.

Ahí entra la responsabilidad compartida. Los equipos pequeños funcionan cuando los roles son claros y la responsabilidad se reparte. Un diseñador debería entender la estrategia, un estratega debería preocuparse por la ejecución y el cliente debería ayudar a definir el rumbo en lugar de limitarse a aprobar al final. Cuando las disciplinas se desafían pronto, las mejores ideas sobreviven y los problemas se detectan antes de llegar a producción.

El caso de TOML Collective resume el modelo. Su fundador, Virtyt Pula, no buscaba una versión reducida de una agencia tradicional, sino otra cosa: talento primero, colaboración sin fronteras y un núcleo pequeño que se amplía según cada encargo.

📦 Caso de estudio: TOML Collective

  • El reto: Crecer en un sector dominado por redes enormes sin replicar su estructura pesada.
  • La jugada: Un núcleo pequeño de equipo más una red de más de 50 creativos y socios que se ensambla según cada encargo.
  • El resultado: Competir por los grandes premios y por proyectos exigentes sin departamentos intermedios ni cadenas de aprobación largas.
  • La lección: El tamaño de la plantilla no mide la capacidad; mide la distancia con el cliente y con el trabajo.

La estructura determina qué puede ver un equipo y con qué rapidez responde. Vamos por partes: no es lo mismo un comité que revisa una idea en la semana seis que un núcleo que la destroza y la reconstruye el martes por la tarde. Cuanto más corta es la cadena entre quien piensa y quien decide, menos oportunidades se pierden por el camino. Y por eso mismo, la mayoría de los equipos pequeños prefiere decidir con poca gente en la sala antes de abrir el debate al comité entero.

La IA está acelerando este cambio. Un equipo pequeño hoy puede explorar más rutas creativas, probar variantes y producir a una escala que antes exigía estructuras mucho mayores. Eso sí, el acceso a la IA dejará de ser una ventaja en poco tiempo: producir más opciones cada vez es más fácil, y elegir la correcta sigue siendo difícil. La IA amplía la capacidad de un equipo, pero no reemplaza el criterio, la confianza ni el juicio.

Lo que este cambio enseña a tu startup

El precedente no es nuevo, solo que ahora se mide con trofeos. La industria publicitaria lleva años viendo cómo los mejores equipos se marchan de las redes grandes para montar estructuras propias, un movimiento que recuerda al que vivió el software cuando sus profesionales más cotizados dejaron las consultoras para lanzar producto.

Lo que ha cambiado es la prueba: los premios ya no distinguen por tamaño. La duda razonable es si el modelo escala más allá de un núcleo pequeño. La respuesta, según lo que enseñan estos casos, es que escala en forma de red, no de organigrama: se suman colaboradores por proyecto en lugar de departamentos fijos, con un núcleo mínimo que asegura el criterio.

Aterrizado a un founder: si tu startup va a levantar capital, el inversor no va a preguntarte cuánta gente tienes, sino cuánta distancia hay entre tu decisión y tu cliente. Los business angels y los fondos que han visto fracasar scale-ups con plantillas infladas lo saben bien.

Un equipo de diez personas bien alineado y con un product-market fit claro avanza más que uno de cuarenta repartido en reuniones. Metodologías como el Lean Startup llevan años insistiendo en ciclos cortos de decisión y aprendizaje; aquí es la misma lógica aplicada al talento. Programas como Y Combinator o Lanzadera empujan a los fundadores a validar con equipos mínimos antes de ampliar plantilla.

La lección no es no contratar; es no contratar para tapar un problema de estructura. Un directivo que añade capas para sentirse seguro suele conseguir lo contrario: más gente que necesita coordinarse y menos gente que decide. En cambio, cuando el equipo es pequeño y la responsabilidad está clara, la velocidad deja de depender del organigrama y pasa a depender del criterio. Ahí es donde un proyecto pequeño gana a una gran red.

🚀 Hoja de Ruta para Emprender

  • Mide la distancia, no la plantilla: Antes de contratar, cuenta cuántas personas hay entre quien decide y quien ejecuta. Cada capa que añadas es fricción pura.
  • Reparte la responsabilidad, no las tareas: Que el diseñador entienda la estrategia y el estratega la ejecución. El trabajo mejora cuando todos ven el conjunto.
  • Construye una red, no un organigrama: Suma especialistas por proyecto en lugar de departamentos fijos. Es el modelo de los equipos que baten a las grandes estructuras.
  • Usa la IA para explorar, no para decidir: La herramienta multiplica opciones; el criterio para elegir sigue siendo humano. No delegues el juicio que te diferencia.

Cómo elegir inversor si respalda a la vez a startups rivales: lección de Factory y Cognition

El solapamiento de inversores en startups rivales deja de ser anécdota: cinco fondos comparten el cap table de dos agentes de código enfrentados y obligan a cualquier founder a revisar su term sheet antes de firmar.

La pelea arrancó en el consejo de Factory, que sostiene que despidió a un asesor de su board por compartir información con Cognition. El asesor afirma que dimitió, niega haber filtrado nada y desde entonces ocupa el puesto de director de ingresos en la compañía rival.

Después llegaron los cheques. Vinod Khosla y Keith Rabois son socios de Khosla Ventures, un fondo presente en las dos compañías a la vez. Khosla es uno de los cinco inversores que figuran en ambos cap tables, y el solapamiento se repite mucho más allá de este par.

El cap table compartido: cinco inversores y dos rivales por el mismo cliente

El análisis de CB Insights revisa los inversores de las 150 compañías de su mercado de agentes de código con IA y se queda con las que siguen siendo privadas. Excluye a los laboratorios de modelos generalistas (Anthropic, OpenAI, Mistral), a las grandes tecnológicas y a las adquiridas, entre ellas Cursor, comprada por SpaceX en agosto. De las 12 startups líderes del gráfico, 10 comparten un inversor institucional con al menos otras cuatro, y Cognition comparte accionista con 10 de las otras once.

Aquí viene el detalle que cambia todo: las apuestas no pesan lo mismo. Cognition levantó capital el pasado septiembre con una valoración de 48.000 millones de dólares, casi diez veces los 5.000 millones a los que se valoró Factory ese mismo mes. Un mismo fondo puede tener un cheque grande en un lado y otro pequeño en el contrario, y esa diferencia ordena sus prioridades mucho antes que cualquier cláusula.

Un fondo presente en los dos lados no traiciona a nadie: reparte riesgo y cobra dos veces apostando a que uno de los dos gane.

Khosla Ventures, Abstract y el reparto de cheques: quién entró, cuándo y a qué precio

Khosla respaldó a Cognition por primera vez en 2024, con una valoración de 2.000 millones de dólares. Hoy esa entrada implica un múltiplo de 24 veces. Lideró la Serie C de Factory en abril, a unos 1.500 millones, lo que supone casi 3 veces desde entonces. Ojo con la letra pequeña: son plusvalías sobre el papel que comparan valoración de entrada con última ronda, no retornos de fondo, y el tamaño de cada participación no es público.

Entrar pronto en el ganador compensa con creces haber llegado tarde al perdedor: así razona un fondo con dos billetes en la misma carrera.

Otro de los cinco socios comunes es Abstract, y su caso es todavía más llamativo. Entró en la ronda seed de Cognition en enero de 2024, a una valoración de 150 millones de dólares, lo que implica un múltiplo de 320 veces. También se sumó a la Serie A de Factory en junio de 2024, a 120 millones, un 42x. La misma tesis, dos entradas y dos precios que no se parecen en nada.

La pelea de cap table ya es pública. Khosla y Rabois, socios del mismo fondo, se alinearon con bandos opuestos, y el asesor despedido, o dimitido según quién lo cuente, acabó fichando por el rival. Cuando un inversor tiene dos billetes en la misma carrera, la lealtad se mide en puntos básicos.

Qué debe exigir un founder cuando su inversor también respalda al rival

CB Insights espera que los fundadores empiecen a negociar exclusividad y que los acuerdos de asesores y observadores incorporen cláusulas de competencia. La traducción práctica para tu próxima ronda cabe en cuatro puntos.

  • Confidencialidad delimitada: fija por escrito qué información de producto, precios, y pipeline puede ver un inversor que también se sienta en el consejo del rival.
  • Derechos de observador con cortafuegos: si tu lead quiere presencia en el board, define qué se comparte, con quién y en qué plazos.
  • Exclusividad de sector: pregunta si el fondo planea invertir en otro competidor y lleva la respuesta al term sheet, no a una comida.
  • Pro rata garantizado: un fondo con dos apuestas reserva el seguimiento para la que va ganando; fija tu derecho antes de firmar.

El goteo de ejecutivos ya ha empezado. La competencia en agentes de código se desplaza hacia la venta a grandes cuentas, con el mismo comprador, la misma demo y el mismo comercial cortejado desde los dos lados, y se espera que más responsables de go-to-market cambien de bando.

No es un problema nuevo ni exclusivo del software: el capital riesgo se ha construido sobre carteras donde conviven varios competidores del mismo mercado.

Los incentivos no se firman, se calculan: la lección para tu próxima ronda

Hay un precedente dentro del propio análisis: Abstract multiplicó por 320 su entrada en Cognition y por 42 la de Factory, y el sector lo asumió sin aspavientos. La conclusión incómoda es que el modelo de apostar por todos funciona para el fondo y complica la vida al founder que levanta menos.

Si tu valoración es la cuarta parte de la de tu competidor y compartís lead, asume que el tiempo del socio, las presentaciones con clientes enterprise y las reservas de pro rata irán primero al otro lado. No es mala fe: es aritmética de cartera.

Para un founder en fase seed o Serie A la lección es de método. Antes de firmar, mapea quién más está en el cap table de tus competidores directos, pregunta al fondo por su política de solapamiento y pide mecanismos concretos: información segregada, consejeros con deber reforzado de confidencialidad y una cláusula que te avise si el fondo entra en un rival.

El dinero compartido no es veneno. Es un riesgo que se paga con atención, y la atención es el recurso más escaso que tiene un inversor.

El sector lo está entendiendo a golpe de conflicto de interés. La disputa entre agentes de código se libra ya en la venta a grandes cuentas, donde cada cliente se pelea con el comercial que ayer trabajaba enfrente. Ahí, cada cláusula del term sheet cuenta.

🚀 Hoja de Ruta para Emprender

  • Mapea el cap table de tu competencia: antes de aceptar un term sheet, comprueba qué fondos están ya dentro y en qué ronda entraron.
  • Exige la política de solapamiento por escrito: una cláusula de competencia en el acuerdo de observador vale más que cualquier promesa verbal.
  • Segrega la información sensible: producto, precios y pipeline de clientes no deberían circular por los mismos canales que comparte el consejo.
  • Asegura tu derecho de seguimiento: si el fondo tiene dos billetes en tu sector, blinda el pro rata antes de firmar.

Cómo planificar 90 días en vez de años: el método que Fast Company recomienda a los solopreneurs

Planificar 90 días en vez de años no es una moda de productividad: un solo cliente puede cambiar el rumbo de un negocio en solitario. Fast Company lo resume en cuatro ciclos con revisión obligatoria.

Por qué el plan anual se rompe antes de marzo

Quien escribe el método viene del equipo ejecutivo de una tecnológica, donde fijar objetivos anuales cada enero era un ritual. Cada mes y cada trimestre se medía contra lo planificado. Cambiar de ejercicio era cambiar de escenario, nunca de reglas.

Llevar un negocio de una sola persona funciona al revés. Los objetivos que escribiste en enero pueden estar muertos en marzo, porque el número de variables es otro. Cuando tú eres comercial, producto, soporte y administración, cualquier decisión ajena te mueve el suelo.

Una empresa grande ajusta a mitad de año sin drama: recorta el presupuesto de un departamento, mueve a cuatro personas a otro proyecto y mantiene intactos los grandes objetivos. El resto sigue corriendo. El solopreneur no tiene ese colchón ni ese margen de maniobra.

Ojo con la conclusión fácil. Los objetivos anuales no sobran: sirven para saber hacia dónde caminas. Lo que no aguanta doce meses es la hoja de ruta. Ahí está la distinción que sostiene todo el método: los objetivos pueden ser anuales, el roadmap no.

Planificar en ciclos no es pensar menos a largo plazo: es aceptar que el plan anual es una hipótesis que se corrige cada 90 días.

La mayoría de los solopreneurs que planifica por años arrastra una lista de objetivos muertos antes del verano. El problema no es la ambición, es el formato.

Tener un objetivo de facturación anual es razonable. El roadmap es lo que te dice, paso a paso, cómo llegas hasta ahí, y esa parte es imposible de clavar a doce meses vista. Vamos por partes.

Qué contiene de verdad un ciclo de 90 días

Un ciclo de planificación de 90 días es lo bastante simple para empezar mañana mismo, sin herramientas de pago ni consultores. Estos son sus componentes:

  • Un tema: una sola prioridad que dé nombre al trimestre y ordene las decisiones pequeñas.
  • Los pasos concretos hacia un objetivo mayor: no el objetivo entero, solo el tramo que vas a atacar en estas trece semanas.
  • Hitos cada una o dos semanas: si el roadmap se retrasa, lo detectas de inmediato y no a final de año.
  • Tiempo transcurrido frente a progreso: si vas por el día 45 de 90, ¿llevas el 50% de las tareas cerradas? El calendario manda.
  • Un resultado específico: qué quieres tener conseguido al terminar, escrito en una frase medible.

Al abrir un ciclo, la pregunta clave no es qué quieres hacer, sino cómo ese roadmap se suma a tus objetivos anuales y cuál será el siguiente bloque en los 90 días posteriores. No hace falta planificarlo todavía, pero conviene tenerlo en la cabeza para no construir un tramo que no lleve a ninguna parte.

La revisión que nadie agenda y que decide el ciclo

Sin revisión programada, los ciclos no se acumulan: se olvidan. El método pide bloquear medio día en el calendario pocos días después de cerrar cada trimestre y no permitir que esa cita se mueva ni se solape con otra cosa.

Durante esa sesión se compara lo que dijiste que harías con lo que hiciste. Después se separa lo que funcionó de lo que no, con una plantilla propia y observaciones escritas. Noventa días no perdonan.

El plazo también tiene una virtud: es tiempo suficiente para generar tracción y evaluar. Ahí puedes responder tres preguntas con datos: si lo nuevo funciona, si necesita más semanas o si toca cambiar de rumbo. La lección es clara.

Lo que este método enseña a un emprendedor en España

Nada de esto es exótico. Y Combinator comprime su programa en tres meses y lo cierra con un Demo Day que obliga a presentar algo tangible; las aceleradoras del ecosistema español, como Lanzadera o Wayra, organizan su acompañamiento por fases; y Google popularizó la metodología OKR con ciclos trimestrales que cada equipo revisa al cerrar el periodo. El patrón se repite: plazo corto, resultado concreto y revisión.

Dicho eso, conviene tomar posición: el ciclo de 90 días es una herramienta, no una religión, y se puede usar mal de dos maneras. La primera es el pivoteo crónico, cambiar de estrategia cada trimestre sin dar tiempo a que una iniciativa genere señal; el ciclo build-medir-aprender que popularizó Lean Startup pierde todo su sentido si mides antes de tener datos. Si vendes B2B con contratos que tardan nueve meses en cerrarse, un solo ciclo no basta para saber si funciona: necesitas dos. La segunda trampa es usar el ciclo para no decidir el objetivo anual y acabar con cuatro trimestres de actividad frenética y ninguna dirección.

Para un fundador en solitario con runway justo —los ahorros, no una ronda— el ciclo es el único formato realista. La empresa grande que pierde el rumbo tiene a cientos de personas empujando; tú tienes tu agenda. Por eso la parte del método que más rédito da es la más aburrida: medir el progreso contra el calendario y obligarse a la revisión. Ahí es donde el product-market fit deja de ser una intuición y se convierte en una decisión con números.

🚀 Hoja de Ruta para Emprender

  • Elige un tema por trimestre: una sola prioridad, escrita en una frase, que ordene qué aceptas y qué rechazas durante 90 días.
  • Bloquea medio día de revisión: ponla en el calendario como cita inamovible pocos días después de cerrar el ciclo; sin ella, el método se apaga.
  • Mide tiempo contra progreso: cada dos semanas compara días transcurridos con tareas cerradas; el desvío se corrige en la semana 5, no en la 13.
  • Deja el objetivo anual a la vista: una nota pegada al monitor basta; el detalle operativo vive en el roadmap de 90 días.

La DGT anuncia: 87 fallecidos por tráfico en septiembre, el balance de siniestralidad que alerta a los conductores

La DGT registra 87 fallecidos de tráfico en septiembre, 29 menos que el mismo mes de 2025. Los datos se reparten en 81 siniestros mortales y llegan en un mes con un 0,90% más de movilidad de largo recorrido.

El balance mensual que publica la DGT vuelve a poner el foco en la siniestralidad de las carreteras españolas. Septiembre se cierra con 87 personas fallecidas en 81 siniestros mortales, frente a las 116 víctimas del mismo mes del año pasado. En términos relativos, la caída ronda el 25%. Un mes no hace tendencia.

Hay otro dato que acompaña al balance: la exposición. La DGT contabilizó 41,06 millones de movimientos de largo recorrido, un 0,90% más que en septiembre de 2025. Hubo, por tanto, más vehículos circulando que hace un año y menos muertes sobre el asfalto. Los balances anteriores pueden consultarse en las notas de prensa de la DGT.

Qué dice el balance de septiembre

La lectura útil es la que cruza víctimas y desplazamientos. Con 87 fallecidos y 41,06 millones de movimientos contabilizados, la ratio de mortalidad por desplazamiento mejora respecto a septiembre de 2025. Y el descenso de 29 víctimas no se reparte por igual en toda la red: hay un tipo de carretera que explica casi todo.

Más coches en la carretera y 29 muertes menos que hace un año: el descenso de septiembre no se explica por menos tráfico.

Las vías convencionales concentran el 69% de las víctimas mortales

El mayor descenso se produce en las vías convencionales, con 60 fallecidos, 27 menos que los registrados en septiembre de 2025. Es la carretera donde más ha bajado la siniestralidad este mes. También sigue siendo la más peligrosa.

  • Vías convencionales: 60 fallecidos, el 69% del total del mes y 27 menos que hace un año.
  • Autopistas y autovías: 27 fallecidos, hasta completar las 87 víctimas mortales.

Las 27 víctimas restantes corresponden a vías de alta capacidad, donde el descenso ha sido mínimo en términos absolutos. La consecuencia práctica es clara: casi todo el margen de mejora que queda en seguridad vial se juega en el viario de doble sentido.

Más movilidad, menos muertes: qué significa este dato

La subida del 0,90% en los movimientos de largo recorrido es pequeña, pero desmonta el argumento de que el descenso de víctimas se debe a que circulamos menos. Circulamos algo más. El resultado es que la probabilidad de morir por desplazamiento baja este septiembre.

Conviene no lanzar las campanas al vuelo. Un mes aislado se ve condicionado por la meteorología, por la distribución de los festivos, o por el tipo de desplazamiento dominante en cada periodo. La referencia que pesa de verdad es el acumulado anual, y esa cifra se conocerá con el cierre del ejercicio.

El dato también sitúa el esfuerzo de vigilancia. La vía convencional es donde la Agrupación de Tráfico de la Guardia Civil despliega habitualmente la mayor parte de sus controles de velocidad, alcoholemia y distracciones, porque es ahí donde cada error se paga más caro. A 90 kilómetros por hora, un segundo de distracción son 25 metros recorridos sin control.

El balance de octubre, que llegará cuando cierre el mes, servirá para comprobar si el descenso se sostiene. El último trimestre del año concentra más desplazamientos, menos horas de luz y más días de lluvia. El margen no está agotado.

La letra pequeña: por qué la vía convencional sigue matando

Que el 69% de las muertes del mes se produzca en vías convencionales no es una anomalía. El patrón se repite mes tras mes. En este tipo de carreteras los sentidos de circulación no están separados físicamente, existen accesos directos y cruces al mismo nivel, y la velocidad permitida llega a los 90 kilómetros por hora. Un error de dos segundos se convierte en una colisión frontal.

La caída de 27 fallecidos en estas vías es la mejor noticia del balance, pero también una advertencia. El descenso se apoya en un solo mes, y el otoño concentra más tráfico en horas de poca luz y más días de lluvia. Ambas condiciones tensan la siniestralidad en las carreteras de doble sentido.

Mi lectura del dato es que la mejora es real, pero parcial. Mientras la vía convencional siga sumando dos de cada tres fallecidos, ninguna estadística mensual puede presentarse como un éxito cerrado. Queda camino. Parte del margen depende de la administración, con la conservación del firme, la señalización y las prohibiciones de adelantamiento en tramos ciegos; otra parte depende del conductor. Al volante, las dos palancas que más vidas salvan siguen siendo la velocidad adecuada y no adelantar sin visibilidad.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Balance mensual de siniestralidad de la DGT: 81 siniestros mortales y 87 fallecidos en septiembre de 2026.
  • Sanción económica: No aplica.
  • Puntos del carnet: No aplica.
  • Entrada en vigor: No aplica. Es un dato estadístico publicado, no una norma.

Balvenie bate el récord del whisky escocés antiguo: 88 años de inversión extrema

0

La Balvenie acaba de arrebatar a Glenlivet el trono del whisky escocés antiguo. Lo ha hecho con una única edición de 88 años y 17 botellas en todo el mundo. He seguido este segmento durante años y no recuerdo una escasez tan extrema en un destilado de colección.

La carrera por la longevidad venía marcada por dos hitos: Macallan con un 84 años en su colección Time:Space de 2024 y Gordon & MacPhail con un Glenlivet de 85 años en 2025. La Balvenie 88 amplía ese margen en tres años y abre un debate incómodo: cuando un activo no tiene comparables, tampoco tiene referencia de precio.

El cask 239: cómo se fabrica un whisky escocés antiguo de 88 años

El origen está en el cask 239, un sherry butt de gran formato llenado el 5 de marzo de 1931, cuando Escocia acumulaba dos años de depresión y las destilerías operaban con plantillas mínimas. Quien selló ese barril no tenía ninguna garantía de que existiera un mercado capaz de pagarlo.

Tras casi ocho décadas en dunnage, la casa trasvasó el líquido a un barril más pequeño para su última década. En 2019, cumplidos los 88 años, pasó a recipientes de vidrio, donde permaneció siete años más. La malt master Kelsey McKechnie lo embotelló a 86,4 grados proof, el punto que, según ella, mejor equilibra espíritu y madera.

En cata, el líquido abre con miel, melón y heno; detrás despiertan la manzana verde y el toffee, emerge el roble viejo y corre por encima un ascenso floral. En boca aparecen dulzor y salinidad antes de que el cuero y el roble ajerezado tomen el mando. El final es de petricor, musgo y cereal con fruto seco. Lo llamativo es la frescura: pese a las nueve décadas, llega vivo y nada tánico.

Con 17 botellas en el mundo, la Balvenie 88 no compite por precio: compite por acceso. Y el acceso no se compra con dinero.

Qué compra el inversor: 17 botellas, precio reservado y dos lanzamientos accesibles

El precio no se ha hecho público y la casa solo confirma que la mayoría de las 17 unidades ya están colocadas entre coleccionistas. La presentación corre a cargo del artista Daniel Arsham: decantador de cristal soplado a mano y escultura de ocho niveles de bronce patinado, uno por década, con 88 capas de roble en el reverso. El continente añade una capa de valor que no se puede beber, pero sí revender.

Para quien no accede a ese nivel hay dos derivados. La Balvenie 1931 Collection 12 años, reposada seis meses en bodega de jerez y embotellada a 95 proof, con una única tirada en Estados Unidos a 100 dólares. Y la 1931 Collection 15 años, a 95,6 proof, exclusiva de travel retail a 200 dólares. Ninguna es un activo de colección; ambas son la vía por la que la marca construye su base de futuros compradores.

El whisky de inversión ante su propio récord: prima de escasez y riesgo de liquidez

Aquí está mi lectura. El whisky de inversión funciona como clase de activo solo cuando confluyen tres condiciones: producción cerrada, demanda internacional y un mercado secundario capaz de fijar precio. La Balvenie 88 cumple las dos primeras con holgura y falla en la tercera. Diecisiete botellas no constituyen un mercado; constituyen una subasta privada permanente. El comprador no adquiere un activo líquido, sino un derecho de admisión a un club muy reducido.

La historia del segmento invita a cierta cautela. Los récords de antigüedad se suceden a razón de uno por ejercicio —el Macallan 84 en 2024, el Glenlivet 85 en 2025, el Balvenie 88 ahora— y cada nuevo techo devalúa el anterior. McKechnie deja abierta la pregunta de si existe un barril de cien años esperando en alguna bodega. Si lo hay, el reinado del Balvenie 88 será corto.

Cada nuevo récord de antigüedad devalúa el anterior: el mercado del whisky escocés antiguo avanza hacia atrás y convierte cada trofeo en un activo con fecha de caducidad simbólica.

Dicho esto, el single malt escocés ultra-raro se ha comportado históricamente mejor que otras categorías de coleccionismo en los tramos altos del mercado. La razón es mecánica: el stock es finito por definición y no se puede producir a demanda. Ninguna destilería puede fabricar un whisky de 88 años en menos de 88 años. Esa barrera temporal es, en mi opinión, el argumento de inversión más sólido del segmento.

El inversor con patrimonio elevado que busque exposición a destilados de colección debería mirar menos el trofeo y más la mecánica. Las referencias de acceso de la colección 1931 no son activos, pero permiten seguir el pricing de la marca en el secundario antes de comprometer capital en un barril o en una botella de seis cifras.

El próximo test llegará con el calendario de subastas de single malt de los próximos meses, donde el mercado asiático suele fijar el precio de referencia real de los embotellados ultra-raros. Ahí se sabrá si el mercado valida este reinado o lo trata como una pieza más de una carrera que nadie puede ganar de forma definitiva.

💎 Veredicto Wealth

La Balvenie 88 es una pieza de revalorización agresiva para quien pueda asumir iliquidez total, no un activo de preservación de capital. Horizonte razonable: diez años; riesgo principal: un embotellado más antiguo que reajuste la prima del récord.

ETF Solana captan 188 millones en una semana récord mientras SOL defiende los 118 dólares

Los siete ETF al contado de Solana captaron casi 188 millones de dólares en una semana, la mayor cifra desde su llegada al mercado estadounidense. Bitwise, con su producto BSOL, absorbió unos 128 millones, el 68% del total. Y el detalle que cambia la lectura: los siete vehículos registraron entradas netas positivas.

El dato corresponde a la semana que cerró el 28 de septiembre y lo ha recogido CoinDesk. Conviene recordar qué es un ETF al contado: una cesta que se compra en bolsa y replica el precio del activo sin que el inversor tenga que custodiar tokens en una wallet. Cada dólar que entra obliga al emisor a comprar SOL de respaldo, así que los flujos se traducen, en teoría, en presión compradora real.

Bitwise BSOL acapara dos tercios de las entradas

Bitwise concentró el liderazgo del complejo cotizado. Los 128 millones que captó su fondo BSOL equivalen a casi dos tercios del flujo semanal, una proporción que relega al resto de emisores a un segundo plano. El detalle de sus productos está publicado en la web oficial de la gestora.

Que un solo vehículo absorba esa cuota dice algo del inversor institucional: sigue prefiriendo gestoras con marca consolidada antes que productos recién lanzados. El matiz positivo está en la amplitud. No fue el tirón de un emisor aislado; fue el conjunto del complejo el que atrapó capital. Dicho de otro modo: entraron todos.

El soporte de 118 dólares y la barrera de 122,65

En el mercado del activo subyacente, SOL cotizaba a 120,29 dólares el 2 de octubre. El precio, aun con el viento de cola de los flujos, sigue atrapado en una franja estrecha. La primera línea de defensa está en la zona de los 118 dólares: coincide con la media móvil exponencial de 12 días —el precio medio de las últimas sesiones, que suaviza el ruido diario—, situada en 116,30, y con un retroceso de Fibonacci del 23,6%, un nivel de corrección muy vigilado por los analistas técnicos. Perder ese piso debilitaría el armazón alcista que dibujan las medias.

El récord de entradas mejora el contexto de demanda, pero el gráfico aún no ha homologado la rotura. Hay ruta hacia los 125 dólares; lo que falta es ejecutarla.

Por arriba, el primer obstáculo aparece en 122,65 dólares. Superarlo abre la banda más exigente, la que va de 122,94 a 124,95, un techo que el precio ha testeado varias veces sin éxito. Convertir esa franja en nuevo soporte sería la señal que el mercado espera para volver a mirar los 125. Después, las siguientes referencias publicadas escalan hasta 127,38 y, más allá, 141,52 dólares.

Las señales de momento no son unánimes. El RSI de 14 periodos, un termómetro del impulso comprador, se situó en 64,0 el 2 de octubre, un registro alcista que se mantiene por debajo del umbral de sobrecompra de 70. El MACD, que mide la fuerza de la tendencia, genera dudas: unas publicaciones lo ven todavía por encima de su línea de señal y otras detectan un cruce a la baja. El impulso no está alineado. Por eso la confirmación en los niveles cercanos pesa más que el titular de los flujos.

entradas ETF Solana

Por qué el récord de los ETF no garantiza la rotura

En paralelo a los flujos, hay un catalizador de desarrollo que conviene seguir. Los desarrolladores de Solana prueban Alpenglow, una actualización de consenso pensada para reducir la finalidad de los pagos —el momento en que una transacción se considera irrevocable— desde los 12,8 segundos actuales hasta unos 150 milisegundos. Traducido: de una decena de segundos a menos de una décima.

Es un ítem de hoja de ruta, no un detonante de precio, pero refuerza el relato técnico que acompaña a la red. El desarrollo se discute en el repositorio de propuestas SIMD, las enmiendas técnicas que la comunidad vota antes de activarse.

El interés de Wall Street por los productos cotizados sobre criptoactivos no es nuevo, pero el ritmo de la demanda sí. Cuando el complejo de Solana arrancó, pocos analistas esperaban que una sola semana superara los 180 millones de dólares. La adopción institucional deja de ser un titular y empieza a ser una estructura.

Conviene poner los pies en el suelo. Los flujos récord son un buen termómetro de la demanda, pero no son una garantía de subida. En el pasado, semanas de entradas fuertes han coexistido con correcciones cuando el precio chocaba contra una resistencia técnica. La diferencia ahora es el marco: todas las medias móviles relevantes —12, 26, 50 y 200 días— quedan por debajo del precio, y la de 50 días, en 102,51 dólares, se mantiene por encima de la de 200, en 94,91. Esa alineación se lee como una estructura de fondo alcista.

El riesgo está en el otro lado de la balanza. Un cierre diario por debajo de 118,01 debilitaría la tesis de corto plazo y dejaría a la vista el siguiente soporte publicado, en 113,18 dólares. Y si la banda de 122,94 a 124,95 vuelve a rechazar al precio, la lectura será que la demanda de los ETF todavía no se ha traducido en una rotura completada.

Todo depende de una condición concreta: defender la zona de 118 y convertir esa banda en soporte. Sin ese paso, el récord quedará como un buen dato de fondo, no como el detonante de una nueva etapa.

Publicidad