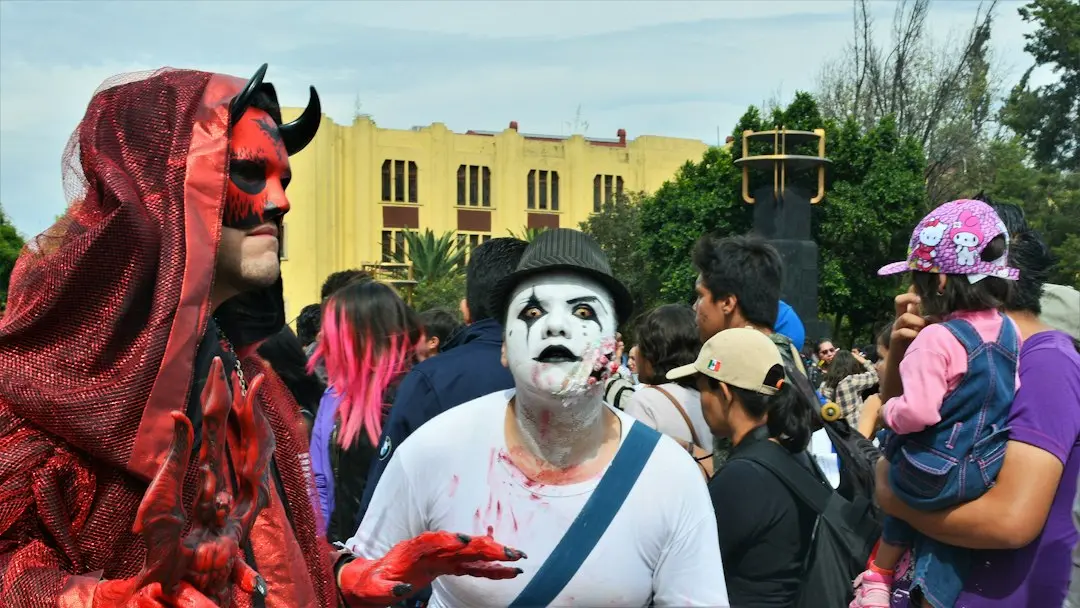
Alcer y Feder presentan la primera comunidad para pacientes con glomerulonefritis crónicas

0

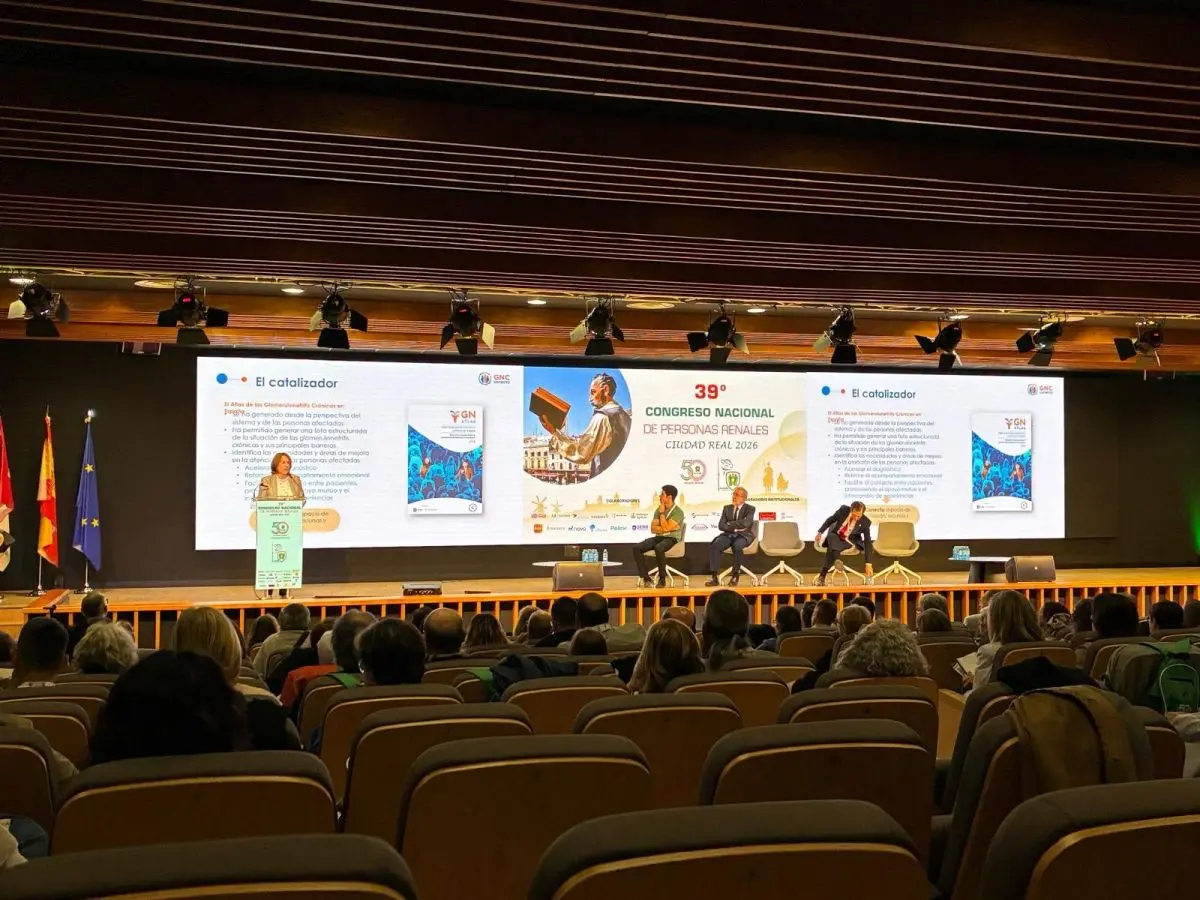
La Federación Nacional de Asociaciones para la Lucha Contra las Enfermedades del Riñón (Alcer) y la Federación Española de Enfermedades Raras (Feder) con la colaboración de Novartis han puesto en marcha GNConecta, un espacio digital informativo creado por y para las personas que conviven con una glomerulonefritis crónica (GNC).

La plataforma aspira a convertirse en una comunidad de referencia para pacientes, familiares y cuidadores, con información, herramientas de apoyo y espacios de participación para mejorar el conocimiento de estas enfermedades y fortalecer el papel activo del paciente en su cuidado.

Las GNC son un conjunto de patologías que afectan a la estructura y función del glomérulo, parte del riñón que se encarga de filtrar los desechos y líquidos de la sangre. Aunque son poco conocidas, las GNC constituyen una de las principales causas de enfermedad renal crónica en España, solo por detrás de la diabetes mellitus y la hipertensión arterial. Entre las formas más severas se encuentra la Glomerulopatía C3 (GC3) que presenta una supervivencia renal a 10 años desde el diagnóstico del 40-60% y un elevado riesgo de recurrencia post trasplante (60-89%).

La doctora Teresa Cavero, nefróloga del Hospital Universitario 12 de Octubre de Madrid, explica que “el diagnóstico de una enfermedad renal siempre tiene un alto impacto emocional, más aún cuando hablamos de enfermedades glomerulares que afectan más a gente joven. Las restricciones dietéticas, la toma de múltiples fármacos y las revisiones pueden impactar incluso en la forma de relacionarse con su entorno. Por ello, conocer y compartir su experiencia con personas que tienen su misma enfermedad, una buena relación con el personal sanitario y un acceso fácil a información veraz puede servir de gran ayuda”. 

GNConecta supone un nuevo paso en la alianza entre ALCER, FEDER y Novartis, presentada en marzo de 2026, para mejorar el diagnóstico y el acceso a la información sobre las enfermedades glomerulares crónicas. Además, da continuidad al Atlas de las Glomerulonefritis Crónicas en España 2025.

Integrada en la web de ALCER, GNConecta incluirá, entre otros recursos, contenidos para comprender las enfermedades glomerulares y aprender a convivir con ellas, un glosario de términos médicos, información sobre la biopsia renal o una herramienta de seguimiento de síntomas y aspira a ampliar progresivamente sus contenidos.

En palabras de Manuel Arellano, presidente de ALCER, “GNConecta puede ser un lugar de referencia al que acudir cuando el paciente necesita entender qué le está pasando y qué puede hacer. Un espacio específico sobre estas enfermedades facilita que pacientes y familias sepan dónde acudir para informarse con información contrastada y avalada por profesionales expertos”.

Por su parte, Antonio Cabrera, miembro de la junta directiva de FEDER, subraya “las enfermedades raras se caracterizan por ser muchas y muy heterogéneas. Por eso iniciativas como GNConecta son imprescindibles para que las familias puedan informarse, entender su enfermedad y empoderarse, especialmente en una enfermedad rara como esta, de las que no es fácil encontrar información rigurosa y fiable”.

Esther Espinosa, directora de Comunicación y Relaciones con los Pacientes de Novartis España, señala que “en Novartis estamos comprometidos con transformar el abordaje de las enfermedades renales raras poniendo siempre a las personas en el centro”.
Semaf convoca una huelga de maquinistas el 29 de octubre en Renfe y seis días de paros en Ouigo

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Semaf convoca 24 horas de huelga en todo el Grupo Renfe el 29 de octubre y seis jornadas de paros en Ouigo hasta el 8 de diciembre.
  • ¿Quién está detrás? El Sindicato Español de Maquinistas y Ayudantes Ferroviarios (Semaf), que acusa a Renfe de ‘bloqueo administrativo’ y a Ouigo de incumplir el convenio colectivo.
  • ¿Qué impacto tiene? Los paros caen en el puente de Todos los Santos, festivo en nueve comunidades, y en el de la Constitución; los servicios mínimos todavía no están fijados.

Semaf ha convocado una huelga de 24 horas en todo el Grupo Renfe el 29 de octubre y seis jornadas de paros en Ouigo.

La convocatoria llega con el calendario del puente de Todos los Santos encima y con los dos grandes operadores de alta velocidad del país en el punto de mira: Renfe y la filial española de la francesa SNCF. En el operador público el paro es de una sola jornada, pero abarca a todo el personal de conducción del grupo. En Ouigo se estira hasta diciembre.

Las fechas: del 29 de octubre al puente de la Constitución

El calendario de Ouigo es el que más se va a notar en el mostrador. Semaf ha fijado paros de 24 horas el 30 de octubre y el 2 de noviembre, en plena operación retorno del puente, además de paros parciales el 6 y el 9 de noviembre —en torno a la Almudena, festivo en Madrid— y el 4 y el 8 de diciembre, durante el puente de la Constitución. Seis jornadas que caen sobre tres puentes festivos y que afectan a los corredores donde opera la compañía, que publica sus avisos en su web oficial.

El puente de Todos los Santos será festivo en nueve comunidades autónomas —Andalucía, Aragón, Asturias, Canarias, Castilla-La Mancha, Castilla y León, Extremadura, Comunidad de Madrid y Navarra—, lo que convierte esas fechas en una de las ventanas de mayor demanda del otoño para el tren. Cada jornada de paro sin servicios mínimos amplios se traduce en miles de viajeros buscando hueco en el avión, el autobús o el coche compartido.

El pulso de Semaf con Renfe y con Ouigo

El origen del conflicto en Renfe es lo que el sindicato describe como ‘bloqueo administrativo’ de los acuerdos firmados en materia de seguridad ferroviaria. Semaf detalla varios frentes: protocolos ante emergencias meteorológicas, contratación de nuevos maquinistas, atención en casos de arrollamiento y fiabilidad del material rodante. Todos ellos, asegura, quedaron sobre la mesa en la reunión mantenida con el Ministerio de Transportes, Adif, la Agencia Estatal de Seguridad Ferroviaria (AESF) y el propio operador.

Renfe rechaza el diagnóstico. La compañía sostiene que ha cumplido todos los compromisos del acuerdo que desconvocó la huelga de febrero, el pacto alcanzado tras el accidente de Adamuz, y subraya que siete de los diez puntos de la convocatoria quedan fuera de su ámbito competencial. En materia de empleo defiende la contratación adicional de hasta 1.200 trabajadores y la internalización del mantenimiento con personal propio. Las afectaciones se consultan en la web oficial de Renfe.

El caso de Ouigo es distinto. Semaf acusa al operador francés de incumplimientos reiterados del convenio colectivo, en concreto en jornadas laborales, organización de turnos, descansos, y compensación de horas extraordinarias. Ouigo responde que cumple las condiciones pactadas en el convenio firmado en 2024 y que mantiene abierta la negociación.

Cuando el sindicato sitúa siete de sus diez reivindicaciones fuera de Renfe, el conflicto deja de ser laboral y se convierte en un pulso entre administraciones.

Lo que observamos es un desplazamiento del eje del problema. Semaf reclama a la empresa unas condiciones que dependen en buena parte del regulador y de dos ministerios, mientras Renfe se defiende con el argumento de que ejecutó lo que le tocaba. En medio queda el viajero que compró el billete hace semanas.

Hoja de Ruta: Claves del Viaje

El impacto se mide en billetes y en tiempo. Quien tenga un AVE comprado para el 30 de octubre o el 2 de noviembre puede quedarse en tierra si los servicios mínimos no cubren su tren, y el cambio de modo le cuesta la diferencia de tarifa a pocos días de la salida. La zona cero es Madrid: la Comunidad está entre las nueve con puente, la Almudena alarga la semana del 9 de noviembre y de la capital salen varios de los corredores compartidos.

El dato que ordena la historia es seis jornadas frente a una. Ouigo, que aterrizó en España en 2021 con la liberalización del AVE, encara seis jornadas repartidas en tres puentes; Renfe, operador dominante del sistema, se juega la credibilidad del pacto que firmó en febrero. Las dos compañías comparten sindicato y comparten puente, pero no comparten reclamación.

El riesgo inmediato está en la víspera. El Ministerio de Transportes debe fijar los servicios mínimos y de su alcance depende que el puente se note solo en los andenes o también en las carreteras. Si la cobertura es alta, el paro quedará en un aviso; si es baja, la primera prueba de fuego llegará el 29 de octubre y la segunda, ya con Ouigo, el 30.

ETF de Ethereum pierden dinero mientras los de Bitcoin captan 526,6 M$ en su mejor día desde septiembre

Los ETF spot de ether registraron salidas netas de 103,3 millones de dólares el 19 de octubre, la misma jornada en la que sus equivalentes de bitcoin captaron 526,6 millones y firmaron su mejor día desde el 22 de septiembre. El dinero no ha desaparecido del mercado institucional. Se ha movido de producto.

Un ETF es un fondo cotizado que replica el precio de un activo y se compra en bolsa igual que una acción, sin que el inversor tenga que custodiar el activo digital. En ether, estos vehículos llevan semanas perdiendo fuelle relativo y la sesión del lunes lo confirma con crudeza. ETH ronda los 2.400 dólares y cede más terreno que BTC en el mismo tramo, según las cotizaciones recogidas por TradingView.

BlackRock vende ether y compra bitcoin el mismo día

El detalle de los flujos deja una imagen muy nítida. IBIT, el fondo de bitcoin de BlackRock, absorbió 665,2 millones de dólares por sí solo: más que la entrada neta del conjunto y, de hecho, el único producto del grupo con saldo positivo. Fidelity (FBTC) perdió 83,6 millones y Grayscale (GBTC) otros 54,9 millones.

Del lado del ether, el mismo emisor lideró las ventas. ETHA restó 95,4 millones de los 103,3 millones que salieron del conjunto. Casi todo el reembolso del día salió por una sola puerta, y los productos de Solana también cerraron en negativo, aunque con volúmenes mucho menores.

El volumen negociado en los ETF de bitcoin alcanzó los 2.090 millones de dólares y sus activos totales se situaban en 105.460 millones, cerca del 6,4% de la capitalización del bitcoin. Son cifras que colocan a estos vehículos entre los productos de inversión de más rápido crecimiento de las últimas dos décadas.

Un solo emisor concentra la entrada de bitcoin y la salida de ether. Esa simetría explica el mercado mejor que cualquier gráfico de precio.

Por qué el dinero prefiere bitcoin ahora mismo

Hay una razón mecánica y otra de comportamiento. La mecánica es de tamaño: los ETF de ether gestionan una fracción de lo que mueven los de bitcoin, así que cualquier rotación se nota mucho más en el producto pequeño. Cuando un fondo reajusta exposición, vende primero lo que menos pesa en la cartera y peor se ha comportado.

La de comportamiento tiene que ver con el relato. Bitcoin funciona como activo de reserva del sector, la puerta de entrada para quien quiere exposición a cripto sin elegir protocolo. Ether se compra cuando el inversor acepta el riesgo de una red con hoja de ruta propia: sus rollups (redes de segunda capa que ejecutan transacciones fuera de la cadena principal y las resumen luego en ella para abaratarlas), su calendario de mejoras, su economía de comisiones. No es casualidad que los días de mayor entrada en IBIT coincidan con jornadas de salida en ETHA: los equipos de asignación trabajan con una sola cuota de riesgo cripto y la reparten entre los productos disponibles.

salidas ETF Ethereum

A eso se suma una asimetría que aparece en todos los informes trimestrales. El rendimiento del staking, el mecanismo por el que se bloquean 32 ETH para validar la red a cambio de una recompensa, no llega al partícipe de estos fondos en la mayoría de las jurisdicciones, al menos por ahora. Ese retorno que el producto no reparte pesa cuando toca comparar alternativas. En Europa, además, el inversor particular accede a exposición cotizada a ether mediante vehículos con patrimonios mucho más pequeños, de modo que los flujos estadounidenses marcan la referencia del mercado sin ser todo el mercado.

Dos años de flujos institucionales y una dependencia incómoda

Los ETF spot de bitcoin acumulan 57.400 millones de dólares en entradas netas desde su lanzamiento en enero de 2024. Aquel enero fue un punto de inflexión: la SEC autorizó los fondos después de años de rechazos y de una derrota judicial que la obligó a reconsiderar su postura. Los de ether llegaron en julio de 2024 y su primer ejercicio ya dejó claro que el apetito institucional no era simétrico.

La sesión del 19 de octubre también sirve para leer el mes. Octubre había arrancado con salidas en los fondos de bitcoin; la entrada de 526,6 millones estrechó el déficit mensual hasta unos 90 millones. En ether, en cambio, la racha de reembolsos se ha estirado varias jornadas y ya no se explica solo por el precio.

El riesgo que subyace es de concentración. Que un único emisor canalice la práctica totalidad de la entrada institucional en bitcoin resulta cómodo mientras funciona, pero deja al mercado sin contrapeso el día que ese fondo tenga una mala sesión. La otra contradicción es de lectura: buena parte de esas entradas récord no es dinero nuevo que aterriza en cripto, sino capital que se mueve dentro de la misma casa, del producto de ether al de bitcoin.

Para el inversor español que sigue Ethereum, la pregunta útil no es cuánto tardará en volver el dinero a los fondos de ether, sino cuántas sesiones de salidas hacen falta para que el mercado deje de leerlas como un veredicto sobre la red. Los activos totales de 105.460 millones seguirán ahí como termómetro. Y la racha de reembolsos, como la prueba pendiente de romper.

5 planes gratis de Halloween en Madrid en 2026 para no gastar un euro en Screamfield o Parque Warner

Zombie Walk y pasacalles de disfraces por el centro

man in white crew neck shirt with red and white face paint
Foto de Carl Campbell en Unsplash

El centro de Madrid tiene una cita que no necesita taquilla: la invasión zombi. La estirpe viene de la Marcha Zombi que durante años reunió a una multitud en la plaza de Felipe II, junto al llamado Árbol Zombi, para bajar en metro hasta Callao y desfilar por Carmen, Tetuán, Preciados y Arenal hasta el entorno de la calle Arenal y la sala Joy Eslava, con caracterización propia y recogida de alimentos para el Banco de Alimentos. Ese formato, que se mantuvo hasta 2021, es el que hoy sostienen comparsas y colectivos: una performance callejera en la que el público es el espectáculo. Merece un hueco en la lista porque no cuesta nada más que un pote de maquillaje y ropa vieja, porque ocupa el espacio público de forma festiva y porque produce las imágenes más raras y más compartidas de la noche: grupos de amigos convertidos en una horda de ultratumba que se cruza con el vecindario, las terrazas y los turistas.

Conviene distinguir dos carriles. El zombi es nocturno: las convocatorias recientes en la región se han movido entre las 19:00 y las 23:00 horas y han necesitado autorización de la Delegación del Gobierno, de modo que el recorrido y el horario se conocen ya en octubre, cuando se publica la programación municipal. El familiar llega antes: la ruta de truco o trato de Malasaña, organizada desde hace más de una década por familias del colegio público Pi i Margall, la asociación de comerciantes Vive Malasaña y el diario del barrio, suele arrancar el 31 de octubre a las 16:30 y recorre las calles del barrio mientras los comercios reparten golosinas a quien va disfrazado. Ninguna de las dos exige entrada ni inscripción previa: basta con caracterizarse en casa, que es justo lo que las convierte en planes de coste cero.

Pasajes del terror montados por asociaciones vecinales en los distritos

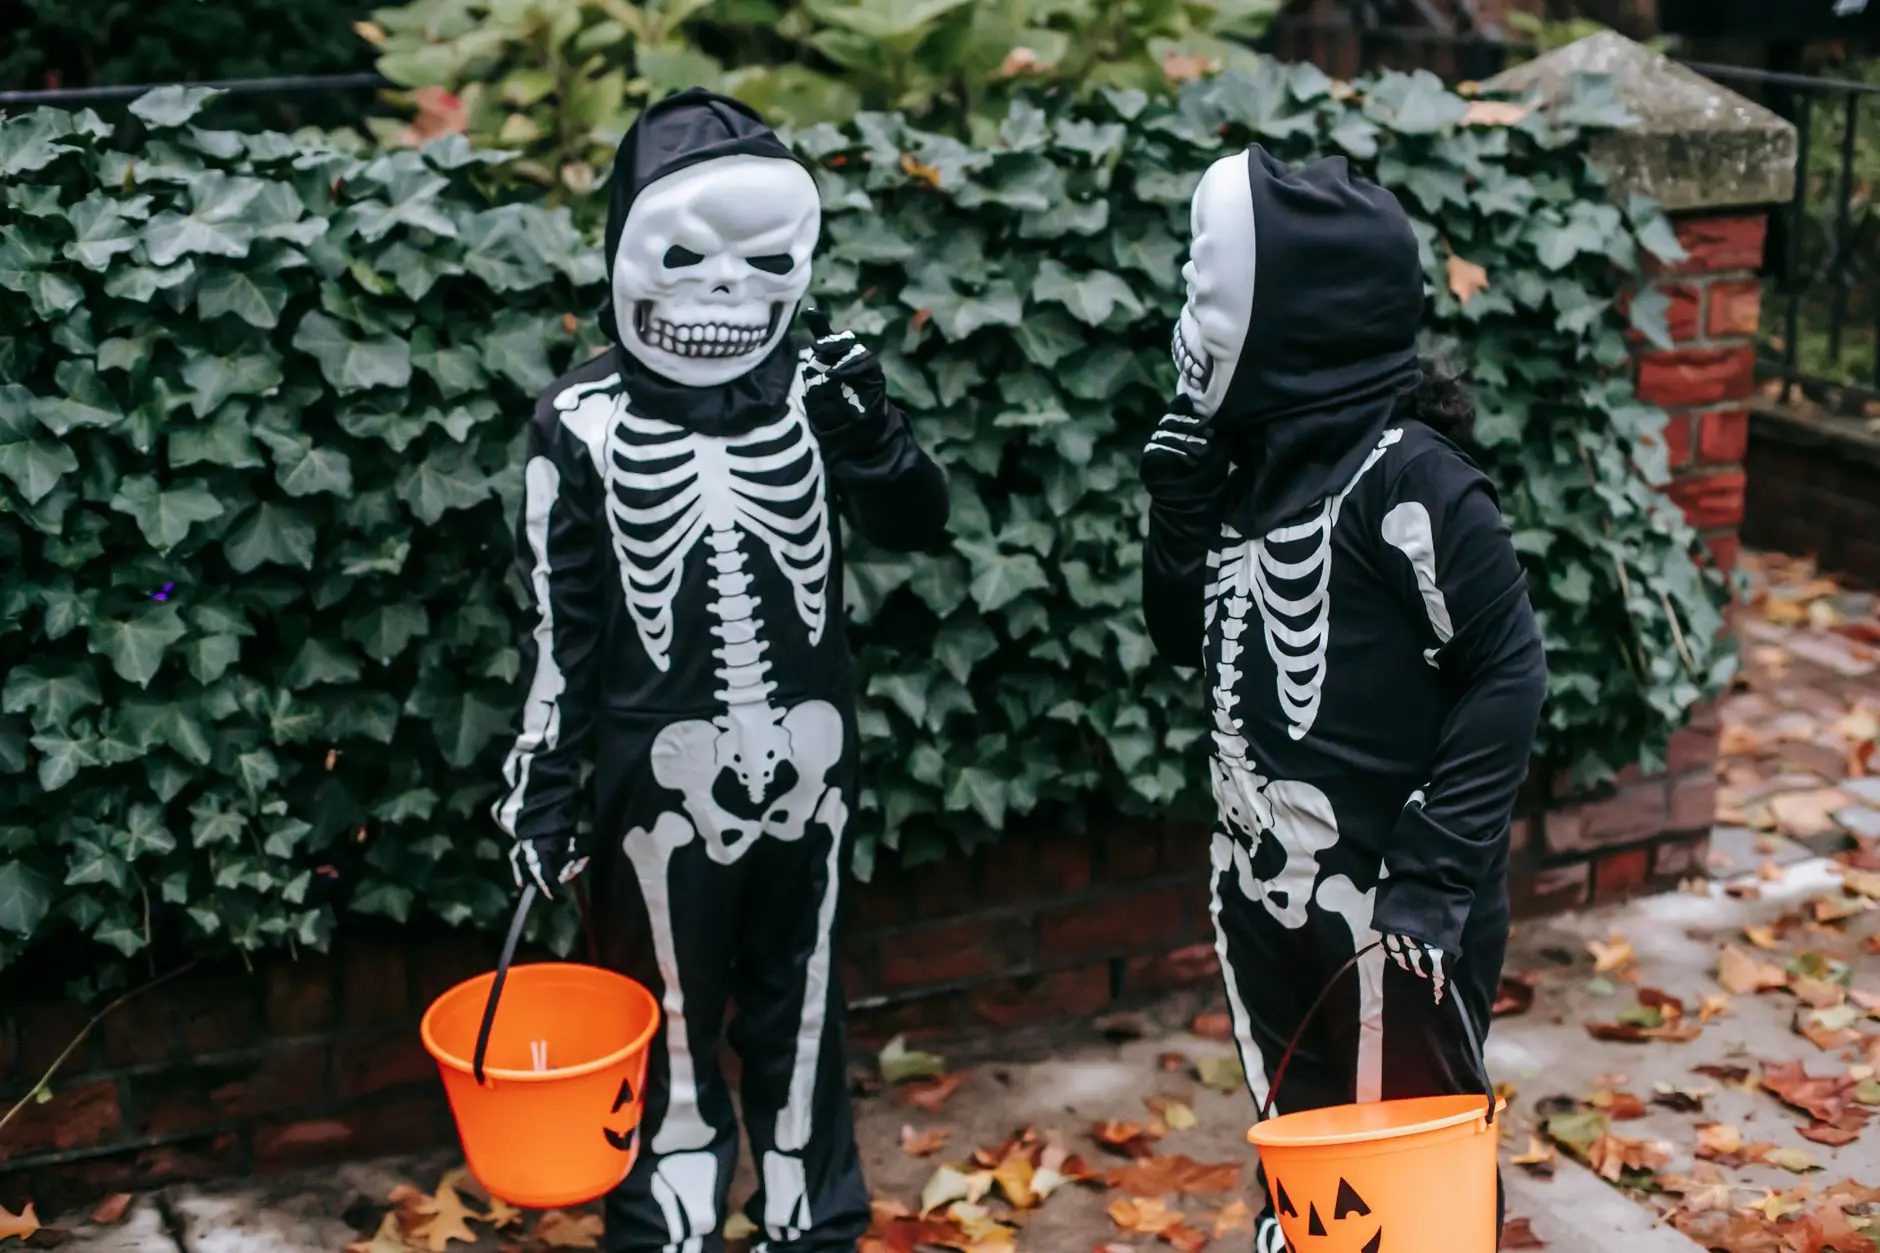
Dos niños disfrazados de esqueleto con cubos de calabaza haciendo truco o trato al aire libre.
Foto de Charles Parker en Pexels

Los pasajes del terror de barrio son la versión más económica —y también la más artesanal— del Halloween madrileño: recorridos montados en centros culturales, juntas de distrito, polideportivos o explanadas por mesas comunitarias, asociaciones y voluntarios del barrio. En 2026 hay ejemplos confirmados. San Blas-Canillejas programa el suyo el viernes 30 de octubre a partir de las 17:00, con la Mesa Comunitaria Mesa Técnica Joven y Madrid Salud como organizadores y las inscripciones aún por concretar. En Villa de Vallecas, la explanada del Ensanche (Cañada del Santísimo con avenida del Ensanche de Vallecas) acoge el 31 de octubre, a las 18:00, un recorrido de una hora recomendado a partir de 8 años —los menores deben ir acompañados en todo momento por un adulto— a cargo de Tatira Teatro y con entrada libre hasta completar aforo.

Su valor dentro de una lista de planes gratuitos está en la escala: frente a los 44,90 euros de taquilla del Parque de Atracciones o los 35 euros desde los que arranca Screamfield en Mejorada del Campo, aquí no se paga entrada ni hay que desplazarse a San Martín de la Vega. La producción es de proximidad y a menudo corre a cargo de vecinos que llevan semanas cosiendo disfraces y levantando decorados, como ocurre desde hace años en Villaverde con asociaciones locales implicadas en el pasaje. La letra pequeña: los aforos son limitados, algunos recintos exigen inscripción previa y la programación de los distritos se cierra a mediados de octubre, así que conviene revisar la agenda municipal antes de salir de casa.

Ruta autoguiada de leyendas y fantasmas por el Madrid de los Austrias

Madrid de los Austrias 3 Merca2

El Madrid de los Austrias es el único rincón de la capital donde una ruta de fantasmas no necesita guía, entrada ni reserva. Desde que Felipe II trasladó la corte aquí en 1561, el casco viejo se llenó de palacios, conventos e Inquisición, y ese poso ha dejado un repertorio de apariciones, muertes y callejones que se puede recorrer por libre en unas dos horas, con un trazado de unos 2,5 kilómetros que sale de la Puerta del Sol y termina a los pies del Palacio Real. Basta un mapa descargado en el móvil y cuatro historias leídas antes de salir: la Plaza Mayor, durante siglos escenario de autos de fe, corridas y ejecuciones; el Arco de Cuchilleros, por donde bajaban los condenados; los relieves mitológicos de la Casa de la Panadería; el pasadizo de San Ginés, con su cura descabezado y el rastro de Don Juan Tenorio, y la calle del Codo, uno de los pocos giros que conservan el trazado medieval de la villa.

El tramo final de la caminata es el que mejor encaja con la noche del 31 de octubre. La Casa de las Siete Chimeneas, en la plaza del Rey, es hoy sede del Ministerio de Cultura y, según la tradición, albergó a Elena, una joven supuestamente ajusticiada por orden de Felipe II cuyo fantasma vestido de blanco recorre el tejado las noches de luna llena. Cerca quedan la plaza de Oriente, donde se sitúa el exorcismo de Carlos II el Hechizado, y el palacio de Linares, con sus sombras y ruidos sin explicación. En el convento de las Carboneras, en la plaza del Conde de Miranda, la leyenda habla de una monja sin manos y un cuerpo incorrupto; en Fuencarral 109 se recuerda el asesinato de Luciana Borcino en 1888, uno de los crímenes más seguidos del siglo XIX. El 31 de octubre de 2026 cae en sábado y anochece hacia las 18:20, así que la ruta se puede hacer de día y repetirla de noche. Frente a los free tours de misterios, que funcionan con propinas habituales de 10 a 20 euros por persona, aquí el desembolso es cero: solo hay que caminar y llevar el móvil cargado.

Cuentacuentos y talleres de miedo en bibliotecas y centros culturales de distrito

books on brown wooden shelf
Foto de Koushik Roy en Unsplash

La red de bibliotecas públicas de la Comunidad de Madrid vuelve a llenar sus salas de cuentos durante el fin de semana de Halloween. El programa se concentra en dos días, el viernes 30 y el sábado 31 de octubre de 2026, con talleres gratuitos para público infantil de 4 a 12 años que siempre arrancan de un álbum ilustrado: en la Biblioteca Luis Rosales (Carabanchel) se lee La extraña visita, de Gracia Iglesias, y después cada participante fabrica una máscara con hojas, ramas y semillas al estilo de las antiguas tradiciones de Samhain; en la José Luis Sampedro (Chamberí) el punto de partida es Chumba la cachumba, de Carlos Cotte, para abordar el Día de Muertos y el miedo infantil desde el humor; y en la José Hierro (Usera) los monstruos de La mansión de la risa sirven para inventar historias propias. Todo es gratis, pero las plazas son escasas —la fiesta de la Rafael Alberti, en Fuencarral-El Pardo, admite 15 niños y se celebra de 11:30 a 12:30— y las solicitudes se atienden por orden de llegada desde las 10:00 del lunes 19 de octubre en actividadesbibliotecascm.es. Cada actividad tiene además su propio límite de edad por año de nacimiento, así que conviene revisarlo antes de reservar.

Los centros culturales y socioculturales de distrito completan el mapa y evitan el desplazamiento al centro de la ciudad. En los escenarios hay cuentacuentos: Cuentos embrujados, de la compañía El Rincón de los Cuentos, el 30 de octubre a las 18:30 en el Centro Cultural Federico Chueca (Hortaleza), a partir de 6 años, con entrada gratuita que se recoge una hora antes; y Cuentos de luna llena y otros espantos el 25 de octubre a las 12:30 en el García Lorca (Carabanchel), desde 4 años. En el capítulo de talleres, ¡Manos a la calabaza! recala en tres centros de Carabanchel —Blasco Ibáñez el 23 de octubre, Fernando Lázaro Carreter el 24 y Oporto el 31— con 20 plazas e inscripción telefónica en cada centro; el Laboratorio Infantil de Fuencarral-El Pardo funciona sin reserva, por orden de llegada, y el Nicolás Salmerón (Chamartín) programa máscaras y decoración el 25 de octubre. Son actividades de aforo pequeño, así que la inscripción previa —teléfono o web, según el caso— es la única gestión que exige este plan de coste cero.

Visitas guiadas gratuitas al cementerio de La Almudena por Todos los Santos

Cementerio de La Almudena

Pocos planes gratuitos permiten recorrer 120 hectáreas de arte, historia y memoria con un guía al lado. El cementerio de Nuestra Señora de la Almudena, el mayor de Europa Occidental, abre cada otoño sus puertas con visitas guiadas sin coste dentro del programa que Servicios Funerarios de Madrid (SFM) organiza para Todos los Santos y Difuntos: en la última edición se celebraron del 27 de octubre al 2 de noviembre, en turnos de mañana y tarde, con el día 1 reservado al grueso de visitantes y sin rutas programadas. Las cifras explican el interés del recinto: empezó a funcionar en 1884 como cementerio de epidemias por el brote de cólera, se inauguró oficialmente en 1925 —el centenario se conmemoró en 2025— y está declarado Bien de Interés Patrimonial, con panteones neogóticos, modernistas y neorrománicos, pórtico monumental y capilla de Francisco García Nava, reabierta tras su restauración.

El abanico de itinerarios permite elegir según el tiempo disponible. La visita general, conocida como ‘La Necrópolis’, dura unas dos horas y media y recorre el cementerio civil, el hebreo y el recinto antiguo; las temáticas —’Cementerio Literario’, ‘De los Pórticos a las Trece Rosas’ o ‘El Cementerio Antiguo’, con paradas en Galdós, Aleixandre, Lina Morgan y Di Stéfano— rondan la hora y cuarto. Los grupos se limitan a 30 personas y la inscripción previa es obligatoria en la web de SFM (eventos.sfmadrid.es), donde se publica el calendario de cada año: en 2025 las plazas se agotaron. Conviene reservar en cuanto se anuncie el programa y llevar calzado cómodo, porque el recorrido es al aire libre, con desniveles y pavimentos antiguos. El punto de encuentro habitual es la entrada de la avenida de Daroca, 90, junto al metro de La Almudena (línea 2).

Enel descarta recortar su participación del 70% en Endesa y niega la especulación de desinversión

Enel ha negado ‘categóricamente’ cualquier interés en recortar su participación en Endesa, superior al 70% del capital, y ha descartado la operación ‘incluso parcialmente’ frente a una especulación que ya se publicó en el pasado sin fundamento.

Qué ha dicho Enel y por qué el desmentido es tan rotundo

La compañía italiana trasladó su postura a Europa Press con una fórmula inusualmente tajante en la comunicación corporativa del sector: niega cualquier interés en reducir su peso en la eléctrica española ‘ni siquiera parcialmente’. No es un matiz menor. Enel es el accionista de control de Endesa desde hace casi dos décadas y su participación supera el 70% del capital, un nivel de concentración que muy pocas utilities europeas mantienen hoy.

El argumento que acompaña al desmentido es estratégico, no financiero. La eléctrica transalpina subraya que todos los planes presentados y los compromisos asumidos ante el mercado contemplan crecimiento en Europa y en América. ‘Justo lo opuesto a lo que se ha publicado’, señalan fuentes de la compañía, que remachan: ‘no cabe otra dirección más que la aprobada’.

El detalle relevante es la insistencia. Enel recuerda que este tipo de informaciones ya se han publicado en España en el pasado ‘sin haber tenido nunca ningún tipo de fundamento’ y confía en que esta comunicación lo desmienta ‘de una vez por todas. Traducido al lenguaje del mercado: cierra la puerta a cualquier lectura que sitúe a Endesa en el escaparate de su rotación de activos.

El capital flotante del 30% y por qué el mercado vuelve a la carga

Con más del 70% en manos de un único accionista, Endesa opera con un free float inferior al 30%, una circunstancia que condiciona su liquidez, su peso real en los índices y el apetito de los inversores institucionales. Ese es el terreno abonado para la especulación recurrente: cualquier movimiento en el capital tendría impacto inmediato en el volumen negociado y en la valoración del valor en bolsa.

El desmentido no zanja el debate sobre Endesa, solo lo desplaza: la pregunta deja de ser si Enel quiere vender y pasa a ser cuánto debería pagar quien quisiera comprar.

La tabla ayuda a dimensionar lo que está en juego. No hablamos de una participación de cartera menor, sino de la estructura accionarial de una de las mayores eléctricas del país y de su peso en el Ibex 35.

ConceptoSituación actualEscenario de recorte
Participación de EnelMás del 70%Por debajo del 50%
Capital flotanteMenos del 30%Superior al 50%
Control del consejoMayoría dominicalControl compartido
OPA posteriorNo aplicaObligatoria si el comprador supera el 30%
Endesa accionistas

El eco entre los competidores es inevitable. Iberdrola, Naturgy, EDP o Acciona operan en el mismo mercado mayorista y leen cualquier reordenación del mapa accionarial como una señal de precios. Una operación sobre el capital de Endesa fijaría una referencia de valoración para todo el sector, y esa referencia es justo lo que nadie quiere regalar en un contexto de tipos y precios energéticos todavía exigentes.

El precedente: cuando el desmentido también fue la respuesta

No es la primera vez que Enel sale al paso de una información sobre Endesa, y ese es quizá el dato más útil para el inversor. La compañía lo dice de forma explícita. El patrón se repite con una lógica reconocible —aparece la información, el grupo la desmiente, la acción reacciona y el asunto se enfría— y conviene tenerlo presente antes de operar sobre un titular de desinversión.

La segunda clave es el encaje regulatorio. Cualquier movimiento que alterase el control de Endesa exigiría el visto bueno de la CNMV en materia de información y, en su caso, del folleto de una eventual oferta pública de adquisición. Si el comprador superase el umbral del 30% del capital, la OPA sería obligatoria a precio equitativo. A eso se sumaría el filtro de competencia de Bruselas.

Qué gana y qué pierde cada parte

  • Enel: conserva el control, consolida los resultados de Endesa en sus cuentas y evita entregar a un tercero una posición estratégica en el mercado ibérico.
  • Endesa: gana estabilidad accionarial y pierde margen para ampliar su capital flotante, con el coste de liquidez que eso implica.
  • El inversor minoritario: se queda sin la opción —hoy descartada— de una OPA de exclusión con prima de control.

Hay un matiz técnico que merece atención. La negación de Enel no impide que el grupo reordene su perímetro con otras herramientas —venta de activos, vehículos conjuntos, o desinversiones en renovables y redes— sin mover un solo punto porcentual de su posición en Endesa. La compañía ha hablado de participación, no de todo lo demás.

La posición que defiende Enel también tiene coste. Un capital flotante por debajo del 30% limita la capacidad de Endesa para atraer a grandes fondos pasivos, reduce el volumen negociado y deja al valor más expuesto a movimientos de poca profundidad. Es el precio de la estabilidad del accionista de control.

La lectura de fondo: por qué el mercado no da el caso por cerrado

Comparada con su historial de comunicaciones y con la mecánica habitual del mercado español ante un rumor de esta naturaleza, la respuesta de Enel es coherente: rápida, categórica y con el plan estratégico como escudo. Pero un desmentido no es una cláusula contractual.

La experiencia del sector muestra que las desinversiones de participaciones de control en utilities europeas se han cocinado durante años, con negativas públicas hasta la víspera del anuncio. Eso no significa que Enel vaya a vender; significa que el mercado seguirá descontando esa opción con cierta probabilidad, por pequeña que sea. Más contexto sobre el mecanismo en la ficha de Endesa.

El contraste con el resto del sector es claro. La mayoría de las grandes eléctricas del continente opera con accionariados más fragmentados o con un núcleo estable de participación minoritaria; el caso de Endesa es una excepción por concentración. Para el inversor minoritario, el desmentido tiene más valor que para el especulador: reduce la probabilidad de una operación a corto plazo, pero no elimina la prima de opcionalidad que el mercado ha venido otorgando al valor.

📊 Las Claves para el Inversor

  • Qué vigilar: La próxima comunicación oficial de Enel ante la CNMV y la actualización de su plan estratégico, donde debe ratificar el perímetro de inversión en Europa.
  • Reacción del valor: Endesa arrastra una prima de opcionalidad ligada al control; el desmentido debería enfriarla, no eliminarla, mientras el capital flotante siga por debajo del 30%.
  • Precedente sectorial: Los desmentidos previos de Enel sobre Endesa se resolvieron sin operación, un patrón que el mercado ya incorpora en su escenario base.

Repsol prepara una recompra de acciones para disparar la retribución al accionista

La recompra de acciones de Repsol apunta a entre 500 y 1.000 millones de euros. La petrolera prepara la operación más ambiciosa de su historia reciente para cerrar 2026 con una retribución total al accionista que podría escalar hasta los 2.450 millones de euros, según adelantó Cinco Días.

El movimiento llega después de un verano de márgenes récord en refino y en la antesala de una cita clave: la compañía presentará sus resultados del tercer trimestre el jueves 29 de octubre. Hasta entonces, el mercado descuenta que la dirección aprovechará la cita para formalizar la operación y elevar el paquete que recibe el inversor.

Las acciones de Repsol acumulan una revalorización del 80,50% en lo que va de año. En las últimas sesiones el valor ha rebotado al calor del encarecimiento del crudo: el Brent y el WTI repuntaban alrededor de un 2% ante la tensión en Oriente Medio y el temor a un corte de suministro.

El cóctel es conocido: petróleo caro, márgenes de refino al alza y una política de retribución generosa. Es la combinación que mejor funciona para una petrolera integrada, y Repsol la tiene ahora mismo en el vaso. El mercado lo premia con subidas y los analistas revisan al alza sus estimaciones de caja libre para el conjunto del ejercicio.

Repsol eleva el listón: de 1.900 a 2.450 millones

La compañía había anunciado inicialmente una retribución total cercana a los 1.900 millones de euros entre dividendos y recompras. Con la nueva operación sobre la mesa, la cifra se eleva hasta los 2.450 millones. La diferencia no es cosmética: supone un salto de aproximadamente el 29% en el paquete que recibe el accionista.

Durante 2026, Repsol ya ha distribuido 1,051 euros brutos por acción en dividendos en efectivo, con los pagos de enero y julio. A esa cantidad se sumarán 1.350 millones en recompras de capital y 1.100 millones en dividendos directos, de cumplirse el escenario que maneja la dirección.

El compromiso declarado por la petrolera pasa por repartir entre el 30% y el 40% de su flujo de caja operativo. Es el marco que explica por qué la recompra no se plantea como un gesto aislado, sino como una palanca recurrente ligada a la generación de caja. La compañía también mantendrá las mejoras salariales vinculadas al IPC para su plantilla y los planes de descuento para sus clientes.

El peso de la recompra dentro de la retribución total ha ido creciendo en los últimos ejercicios. El sector energético español ha adoptado esta fórmula de forma generalizada para complementar el dividendo en efectivo, y Repsol no es ajena a esa tendencia. El efecto sobre el beneficio por acción es directo: menos títulos en circulación con la misma caja generada.

La compañía detallará los términos del programa ante la Comisión Nacional del Mercado de Valores, que supervisa este tipo de operaciones sobre acciones propias. El marco completo de la política de retribución está disponible en la web de accionistas e inversores de Repsol.

La recompra no es un premio puntual: es la forma que tiene Repsol de devolver al inversor la caja que el refino ha generado en un verano excepcional.

El crudo sostiene el relato y los resultados ponen la prueba

El contexto de mercado acompaña. Los márgenes de refino alcanzaron niveles récord durante el verano, y ese es el motor que ha permitido a la compañía elevar su capacidad de generación de liquidez por encima de lo previsto. La exploración y el refino vuelven a sostener el beneficio en un ejercicio en el que el resto del sector energético ha tenido un comportamiento más discreto.

La pregunta que sobrevuela el valor es qué parte de esa mejora es estructural y qué parte responde al ciclo. Los resultados del 29 de octubre serán el primer test. Los analistas que cubren el valor esperan que la dirección concrete el calendario y el importe exacto de la recompra, además de dar pistas sobre la evolución de los márgenes en el cuarto trimestre.

retribución al accionista

Repsol cierra con esta cita la semana de resultados de las energéticas, un calendario en el que las principales compañías del sector han presentado cuentas dispares. La petrolera llega con el viento a favor del crudo y con un compromiso de retribución que la sitúa entre los valores del Ibex con mayor atractivo para el inversor orientado a rentabilidad por dividendo.

La retribución, eso sí, no es gratuita para la compañía. Cada euro destinado a recompras es un euro que no va a inversión en nuevos proyectos, a reducción de deuda o a reservas para un escenario de precios bajos. La dirección ha elegido priorizar al accionista en un momento de caja abundante, una decisión defendible en el corto plazo y discutible si el ciclo se gira.

La letra pequeña de una retribución que depende del crudo

La lectura optimista es sencilla: Repsol devuelve caja y el accionista cobra. La lectura incómoda es que esa caja depende de un variable que la compañía no controla, el precio del crudo, y de un negocio, el refino, históricamente cíclico. Los márgenes récord del verano no son un suelo, son un pico. Si el Brent cede y el diferencial de refino se normaliza, la capacidad de sostener recompras de de este calibre en 2027 entra en duda.

Hay un segundo elemento que conviene mirar con lupa: el porcentaje del flujo de caja operativo comprometido. Repartir entre el 30% y el 40% de la caja operativa deja margen para invertir, pero también ata la retribución al ciclo. En años buenos, el accionista cobra más; en años malos, el dividendo se defiende pero la recompra se puede recortar. Es un modelo flexible para la empresa y volátil para el inversor que compra pensando en rentas estables.

El precedente del sector no invita a la complacencia. Otras petroleras europeas han lanzado recompras ambiciosas en picos de ciclo y las han frenado cuando el crudo se ha girado. Repsol no es una excepción estructural: es una compañía integrada con una exposición considerable al precio del barril. La diferencia es que ahora llega con la caja inflada por el refino, y eso le da margen de maniobra para sorprender al alza en la cita del 29 de octubre.

La pregunta que queda abierta no es si habrá recompra, sino cuánto durará. El mercado descuenta que la dirección anunciará el importe y el calendario junto a los resultados, y la condición para que la operación se repita en 2027 es que el crudo se mantenga por encima de un umbral que la propia compañía no ha hecho público. Ahí es donde el accionista se juega la diferencia entre una retribución puntual y una rentabilidad sostenida.

El compromiso de repartir hasta el 40% de la caja operativa convierte la retribución en una promesa condicionada al ciclo, no en una renta garantizada.

El precio del petróleo se dispara: El Brent rompe los 110 dólares y el gas asiático escala a 30 $/MMBtu

0

El precio del petróleo ha vuelto a romper la barrera de los 110 dólares por barril. El Brent superó esa cota durante la sesión de este martes, se mantiene en máximos de cinco meses y arrastra al WTI estadounidense por encima de los 100 dólares. El detonante no es un recorte de producción ni un dato de inventarios. Son los ataques contra petroleros en el estrecho de Ormuz.

Los partes que manejan los operadores describen una oleada de agresiones contra buques tanque en la salida del Golfo Pérsico. No es un incidente aislado. La afectación sobre los flujos de crudo es severa y el mercado ha dejado de dar por hecha una normalización rápida del suministro.

Las cifras de la jornada son elocuentes. El Brent cotizaba en 109,68 dólares por barril al cierre de esta edición, después de haber perforado los 110 en el tramo intradía. El West Texas Intermediate se situaba en 98,55 dólares, tras recuperar momentáneamente la cota de los 100. Es el nivel más alto de la referencia europea en cinco meses.

El Brent rompe los 110 dólares por la presión en Ormuz

El movimiento no responde a los fundamentales de oferta y demanda, que durante los últimos trimestres han dibujado un mercado razonablemente equilibrado. Responde a la prima de riesgo. Los operadores se muestran cada vez más pesimistas sobre la reanudación de los flujos normales desde el Golfo Pérsico, y ese pesimismo se traduce en posiciones largas sobre el crudo.

Por el estrecho de Ormuz circula alrededor de una quinta parte del petróleo que consume el planeta cada día. Es el cuello de botella más estrecho del sistema energético global y no admite una circunvalación sencilla: cualquier alternativa exige desvíos de miles de kilómetros y una capacidad de bombeo limitada.

El mercado no está pagando el petróleo que falta, sino el que podría faltar si los ataques no cesan en las próximas semanas.

El frente del mar Rojo agrava la ecuación. Las agresiones contra buques mercantes en esa ruta han empujado a buena parte de las navieras a alargar trayectos por el cabo de Buena Esperanza, lo que encarece el flete y suma días de tránsito. Con las dos rutas comprometidas a la vez, el margen de maniobra se estrecha.

Dos corredores marítimos en alerta simultánea dejan al crudo sin su principal mecanismo de amortiguación.

El gas natural asiático escala a 30 dólares por MMBtu

El contagio ya ha llegado al gas. El gas natural licuado que se negocia en Asia ha superado los 30 dólares por MMBtu, su nivel más alto desde 2022, según los precios recogidos por Oilprice. Es la misma cota que se vio durante la crisis energética de hace cuatro años, cuando Europa y Asia se disputaban cada cargamento disponible.

La lógica es sencilla y las consecuencias, incómodas para el Viejo Continente. Cuando el precio asiático sube, los buques que iban camino del Mediterráneo cambian de rumbo si el diferencial compensa el desvío. España, con cuatro plantas regasificadoras operativas y una posición dominante en el mercado ibérico, no es inmune a ese giro de timón.

Brent 110 dólares

El mercado ibérico MIBGAS y el TTF holandés marcan la referencia que acaba trasladándose a la tarifa regulada del gas, con un retardo de semanas. Hasta ahora, el gas europeo ha aguantado mejor que el asiático. La pregunta es cuánto tiempo puede sostenerse esa brecha si el invierno boreal aprieta.

Por qué el Brent a 110 dólares tarda en llegar al surtidor español

La traslación a los carburantes no es inmediata. Entre el precio del crudo y la marquesina de una estación de servicio median el refino, los stocks ya comprados, los impuestos, y la política comercial de cada operador. El decalaje habitual ronda las dos a cuatro semanas. Los precios de la gasolina y el gasóleo en España todavía recogen, en buena medida, compras de crudo anteriores al estallido de la prima de riesgo.

Eso significa dos cosas. La primera, que el encarecimiento está en camino aunque no se haya visto aún en el surtidor. La segunda, que si el Brent se instala por encima de los 100 dólares durante varias semanas, el efecto se acumulará en el transporte de mercancías, en el coste de la calefacción y, con retardo, en el índice de precios. Nadie escapa de esa cadena.

Las grandes refineras españolas, Repsol y Cepsa, se mueven en una lógica doble. Un crudo caro ensancha el margen de refino a corto plazo, pero encarece la materia prima y castiga la demanda de carburantes si el consumidor modera desplazamientos. El equilibrio es delicado y depende de cuánto dure la tensión.

El precedente más útil es marzo de 2022. El Brent llegó a rozar los 139 dólares con la invasión de Ucrania y después se asentó en una banda de 100 a 120 durante meses, no en el pico. La lección de entonces fue que el mercado sobreestima el punto máximo y subestima la persistencia.

Hay una contradicción que el mercado aún no ha resuelto. Antes de los ataques, el consenso manejaba un escenario de exceso de oferta para 2027, con capacidad ociosa suficiente en la OPEP+ para tapar cualquier desequilibrio. Esa capacidad ociosa, sin embargo, está precisamente en el Golfo Pérsico. El colchón existe. El problema es sacarlo de allí.

La segunda paradoja es la ruta alternativa. Arabia Saudí puede bombear crudo hacia el mar Rojo por el oleoducto Este-Oeste, y Emiratos dispone de una conexión a Fuyaira que evita Ormuz. Es la redundancia que el sistema diseñó durante décadas. Si el mar Rojo también está en alerta, la válvula de seguridad pierde buena parte de su utilidad.

Los inventarios estratégicos son el último recurso. Una liberación coordinada de reservas moderaría el precio durante unas semanas, pero no resuelve un problema físico de rutas. Y el mercado lo sabe: cada anuncio de este tipo se descuenta en horas y se olvida en días.

Para la economía española, el momento es incómodo. La inflación energética había dado tregua en los últimos meses y el consumo de carburantes se había estabilizado. Un Brent persistente por encima de los 110 dólares reabre un frente que se daba por cerrado y devuelve al centro del debate la factura exterior: España importa prácticamente todo el crudo que consume.

La clave está en la duración. Un pico de dos sesiones no cambia nada. Tres meses por encima de los 100 dólares sí. El nivel de 110 dólares deja de ser una anomalía y pasa a ser el punto de partida cuando el mercado revise sus previsiones de inflación y de crecimiento para 2027.

Habrá que vigilar tres señales en las próximas semanas: si los ataques persisten, si los cargamentos de gas optan por Asia y si la OPEP+ convoca una reunión extraordinaria. Mientras ninguna de las tres se aclare, el crudo seguirá cotizando el riesgo y no la abundancia.

Ryanair cancela rutas con Madrid, Barcelona, Valencia y Málaga desde Bruselas y Charleroi por las tasas belgas

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Ryanair suprime una veintena de rutas desde Bruselas y Charleroi desde el fin de semana del 24 y 25 de octubre, con Madrid, Barcelona, Valencia, Málaga y Oviedo entre las conexiones afectadas.
  • ¿Quién está detrás? Michael O’Leary, consejero delegado de la aerolínea, en represalia por las tasas aprobadas por el Gobierno belga de Bart De Wever: cinco euros por pasajero y siete desde el 1 de enero de 2027.
  • ¿Qué impacto tiene? Un millón de asientos menos este invierno, hasta dos millones el próximo verano y 200 empleos en riesgo en Charleroi, según la prensa belga.

Ryanair cancela rutas con Madrid, Barcelona, Valencia y Málaga desde Bruselas y Charleroi a partir del fin de semana del 24 y 25 de octubre. La aerolínea irlandesa ejecuta el primer tramo de su amenaza y retira una veintena de rutas del mercado belga para el invierno.

Qué rutas españolas desaparecen y con qué calendario

El aeropuerto de Bruselas-Zaventem solo mantendrá operativa la ruta con Dublín en su programa de invierno, según el anuncio que la compañía hizo este martes en la capital belga. En la práctica, Barcelona, Madrid, Valencia y Málaga se quedan sin vuelo directo de Ryanair desde el aeropuerto internacional belga.

Charleroi, la base histórica de la low cost a 50 kilómetros al sur de Bruselas, corre otra suerte. Mantiene 13 aviones basados y suprime vuelos a Oviedo, Dubrovnik, Nimes y otros destinos europeos. Asturias pierde su conexión con el segundo aeródromo del país.

O’Leary defendió en rueda de prensa que la decisión no tendrá impacto en la plantilla, que será trasladada a bases de Eslovaquia o Hungría. La versión que maneja la prensa belga es distinta: los recortes en Charleroi se traducen en la pérdida de 200 empleos con base en ese aeropuerto.

La pelota queda en el tejado del Gobierno federal de Bart De Wever. El ejecutivo belga aprobó una subida gradual de las tasas hasta los cinco euros por pasajero y los siete euros a partir del 1 de enero de 2027. Ryanair ha cifrado el pulso en dos millones de asientos y lo ha empezado a ejecutar por la mitad: un millón menos este invierno.

Ryanair no negocia tasas: las convierte en arma. Cada euro que sube el recibo aeroportuario belga se traduce en rutas españolas que se caen del mapa.

El consejero delegado calificó las tasas de ‘políticas estúpidas’ y advirtió de que, si el Gobierno belga persiste, ‘Bélgica sufrirá dramáticamente’ por la carestía de los vuelos. También auguró la ‘mayor subida de la historia en Europa‘ en los billetes para el próximo verano por el encarecimiento del combustible. No dio ni una cifra para sostenerlo.

El pulso con De Wever: de cinco a siete euros por pasajero

El guion no es nuevo. Ryanair ha usado el anuncio de recortes como herramienta de negociación con gestores aeroportuarios europeos cada vez que ha visto subir el recibo: amenaza pública, conferencia, cancelación parcial y cuenta atrás hasta que alguien cede. La novedad es el calendario, porque la tasa de siete euros no llega hasta enero de 2027.

Para el viajero español, el efecto inmediato es una pérdida de capacidad en cuatro mercados de peso. Barajas, El Prat, Manises, y Málaga conectaban con Zaventem en un corredor que mezcla turismo, negocios y comunidad residente. Las rutas no desaparecen por decreto: el hueco lo cubren, cuando lo cubren, otras aerolíneas, con menos frecuencias y tarifas más altas.

Los pasajeros con billete emitido tienen derechos. El Reglamento (CE) 261/2004 obliga a reembolsar el importe o a ofrecer transporte alternativo cuando la aerolínea cancela. La compensación adicional depende del preaviso —con más de 14 días, por regla general no se genera— y de que la causa no sea extraordinaria. Un recorte por tasas es una decisión comercial, no una tormenta.

Hoja de Ruta: Claves del Viaje

El impacto en el bolsillo llega por dos vías. La primera es la obvia: menos oferta en el eje Bélgica-España. La segunda es la advertencia sobre el verano de 2027, que conviene tomar como presión negociadora pero que apunta a un queroseno tensionado por el conflicto en Oriente Próximo.

La zona cero es doble. En Bélgica, Charleroi, con 13 aviones basados y 200 empleos en discusión. En España, los cuatro aeropuertos que pierden conexión directa con Zaventem más el de Asturias. El dato que resume el envite: un millón de asientos menos este invierno y la amenaza de duplicarlo si la tasa de siete euros sigue adelante.

La pregunta que toca hacerse aquí es si el modelo belga es replicable. Aena afronta la elaboración del próximo documento de regulación aeroportuaria (DORA), el marco quinquenal que fija sus tasas máximas y que pasa por la CNMC. Un gestor con tanto peso de low cost en su tráfico tiene un problema si la ecuación se tensa, aunque el precedente enseña que Ryanair suele recular cuando el marco político se mueve y el país necesita esas rutas tanto como la aerolínea necesita la base.

El próximo hito está a la vuelta de la esquina: el 24 y 25 de octubre desaparecen las rutas. Después, la entrada en vigor de la tasa de siete euros el 1 de enero de 2027 marcará si el recorte se queda en un millón de asientos o escala hacia los dos millones que la compañía ha puesto sobre la mesa para el verano.

Enagás gana 204 millones de euros hasta septiembre, un 22,3% menos pero mantiene objetivos

Los resultados Enagás de los nueve primeros meses dejan un beneficio neto de 204,1 millones de euros, un 22,3% menos que los 262,8 millones de 2025. Leída en frío, la cifra es un retroceso de casi una cuarta parte. Puesta junto a la base de comparación, la caída real es del 5,4%.

El ejercicio anterior incluyó las plusvalías de las ventas de Soto la Marina y Sercomgas y la plusvalía contable neta de Gasoducto Sur Peruano (GSP). Sin esos extraordinarios, el grupo que dirige Arturo Gonzalo se queda en 195,8 millones de beneficio recurrente después de impuestos, frente a los 206,9 millones de hace un año.

En esa línea también influye la venta del 40% de Enagás Renovable, que la compañía señala como principal efecto positivo del periodo. Traducido: sin extraordinarios y con una desinversión parcial sosteniendo la cuenta, la actividad ordinaria pierde un 5,4%. Ni un descalabro ni una victoria.

El EBITDA cae un 2,9% y las participadas sostienen la caja

El resultado bruto de explotación se situó en 491,5 millones de euros, un 2,9% por debajo de los 505,9 millones de 2025. El culpable está identificado y no es nuevo: el marco regulatorio 2021-2026 recortó los ingresos regulados en 45,1 millones de euros. Es el peaje de un modelo que depende de lo que fije la CNMC.

Hubo contrapeso. El buque Alisios aportó 5,4 millones al EBITDA y la consolidación de la fibra óptica de Axent añadió 5,9 millones. Las participadas contribuyeron con 145,8 millones, 28,1 millones más, impulsadas por la ampliación de capacidad del gasoducto Trans Adriatic Pipeline (TAP) y por la compra del 31,5% de la francesa Teréga, cerrada en julio de 2026 por 573 millones de euros al fondo GIC.

La foto real de Enagás no es el beneficio que cae: es una compañía que sustituye ingresos regulados por participadas internacionales que ya aportan casi un tercio del EBITDA.

El plan de eficiencia hizo el resto. Los gastos operativos recurrentes, excluidos los de nuevos negocios, bajaron un 0,4% hasta 213,4 millones y la compañía espera cerrar el ejercicio con un alza del 1,5%. El FFO llegó a 439 millones, con 127,1 millones de dividendos de filiales. La deuda neta se situó en 2.979 millones, ya con Teréga dentro, y el coste de la deuda bruta mejoró del 2,2% al 2,1%.

La guía anual sigue intacta: 235 millones de beneficio neto recurrente y 620 millones de EBITDA, este último sin contar la rotación de activos. El calendario juega a favor porque los ingresos regulados por capex se reconocen sobre todo en el cuarto trimestre. Es la estacionalidad de siempre y, a la vez, el riesgo: si el último trimestre falla, no hay colchón.

Qué mira el mercado: la retribución 2027-2032 y el dividendo de un euro

El elemento con más recorrido no está en la cuenta de resultados. En septiembre se publicaron las circulares definitivas de la CNMC con la metodología de retribución de transporte y regasificación y la tasa financiera para 2027-2032. El nuevo marco supone un ahorro del 10% para el sistema gasista: más eficiencia para el sistema, menos ingresos regulatorios para el operador.

La retribución al accionista, en cambio, no se mueve. Enagás reafirmó su política de un euro por acción para el ejercicio, la misma cifra que venía prometiendo. Con un objetivo de 235 millones de beneficio recurrente y una deuda neta de 2.979 millones, el dividendo se sostiene más por la caja de las participadas que por el negocio regulado doméstico, según la documentación que la compañía publica en su página de inversores.

Enagás beneficio septiembre

En paralelo, el grupo avanza en hidrógeno renovable. Superada la ingeniería básica de BarMar, Enagás arrancó en el tercer trimestre la ingeniería de detalle del hidroducto submarino entre Barcelona y Marsella. Y a finales de septiembre, el Ministerio para la Transición Ecológica inició la tramitación de los cuatro primeros tramos de la Red Troncal, en Andalucía, Aragón, Cataluña y, País Vasco.

Los números de actividad acompañan: la demanda de gas natural en España alcanzó 242 TWh hasta septiembre, un 2,6% más, con un salto del 19% en generación eléctrica.

De red regulada a gestora de infraestructuras: la tesis que el consenso discute

Hay una lectura que el mercado lleva dos años ensayando y que estas cuentas confirman a medias. Enagás ya no es solo una empresa regulada que reparte dividendo; es una gestora de infraestructuras energéticas que compra posiciones en Europa y paga con la caja que generan. Teréga, TAP, la fibra de Axent, el buque Alisios. Ninguna de esas piezas existía en el perímetro hace cinco años y hoy explican buena parte del crecimiento del EBITDA.

El problema es el ritmo. La caída del 2,9% del EBITDA llega precisamente en el año en que el marco 2021-2026 aprieta con más fuerza, y el nuevo periodo 2027-2032 aterriza con un ahorro del 10% para el sistema que, traducido al operador, se leerá como una retribución más ajustada. Quien compre la tesis de la diversificación tiene que aceptar que el negocio regulado español será un lastre durante, al menos, tres ejercicios más.

A mi juicio, el consenso sigue infravalorando dos cosas. La primera, la calidad del flujo de caja de las participadas: 145,8 millones al EBITDA y 127,1 millones de dividendos de filiales en nueve meses no son un adorno. La segunda, el riesgo de ejecución del hidrógeno, donde BarMar y la Red Troncal consumen ingeniería y capital antes de generar un solo euro de ingreso. La tramitación de los cuatro primeros tramos es una buena noticia, no un contrato.

La contradicción está servida: la compañía reafirma dividendo y guía mientras el regulador recorta el marco retributivo. Algo tendrá que ceder. La prueba llegará con las cuentas del ejercicio completo, previsiblemente en el primer trimestre de 2027, y con la aplicación efectiva del nuevo marco desde el 1 de enero.

Veredicto Merca2

Cotización al cierre o apertura: Las cuentas se han conocido antes de la apertura del mercado y no hay todavía un cierre consolidado que permita medir la reacción. El dato que vigilará el mercado es el avance sobre la guía: 195,8 millones de beneficio recurrente frente a los 235 millones del objetivo anual, un 83% del camino cubierto a septiembre.

Clave técnica: Para cerrar el año en los 235 millones anunciados, la compañía necesita sumar 39,2 millones de beneficio recurrente en el cuarto trimestre, un 20% de lo ya acumulado. El reconocimiento de los ingresos regulados por capex en el último tramo del ejercicio es la palanca y, a la vez, el punto de riesgo si se retrasa.

Apunte macro: La demanda de gas natural en España sumó 242 TWh hasta septiembre, un 2,6% más, con un salto del 19% en generación eléctrica. El coste de la deuda bruta bajó del 2,2% al 2,1%, un alivio de 10 puntos básicos sobre una deuda neta de 2.979 millones de euros.

La Banca española amasa 20.000 millones de euros en deuda francesa mientras la prima de riesgo se dispara

La banca española acumula 20.000 millones de euros en deuda francesa, según ha publicado Expansión. La cifra rara vez trasciende de los informes trimestrales y aparece ahora, justo cuando el diferencial entre el bono galo y el alemán ha regresado a los máximos de 2012.

No sorprende a quien sigue las carteras de las entidades. Durante años, los bonos franceses han ocupado un lugar intermedio en la jerarquía de la deuda europea: menos rentables que la periferia, más que el Bund. Ese hueco, cómodo en tiempos de calma, se vuelve un problema cuando el mercado empieza a hacer preguntas incómodas sobre la solvencia política de un emisor que se daba por intocable.

El mercado lleva semanas haciéndolas.

La factura latente de 20.000 millones en bonos franceses

La lógica de entrada resulta fácil de explicar y difícil de deshacer. Comprar papel francés permitía rascar unos puntos básicos de rentabilidad sin abandonar el core: se asumía que París era Alemania con un extra de cupón. La posición se construyó desde ese convencimiento, con duraciones largas y pocas ganas de cubrirse, y hoy es la parte de la cartera que nadie quiere mirar dos veces.

El problema no es el saldo, sino el precio. Cada punto básico de caída en la cotización del bono se descuenta contra el patrimonio neto, precisamente cuando la cuenta de resultados depende más del margen de intereses y menos de las comisiones. Sobre ese alambre caminan los departamentos de inversión desde que el diferencial francés dejó de ser una línea plana.

Francia se compró como refugio. Si deja de comportarse como refugio, la cartera pierde su condición conservadora sin que nadie haya movido un solo papel.

Conviene añadir un matiz que en este tipo de operaciones importa. La exposición a deuda francesa no es homogénea: hay papel a vencimiento corto, tramos cubiertos con derivados y posiciones contabilizadas a coste amortizado, de modo que el golpe del mercado no llega igual a todos los balances. Los supervisores llevan años pidiendo pruebas de tensión específicas sobre la cartera soberana, y esa lupa se ha vuelto más exigente con cada ejercicio.

La prima de riesgo francesa vuelve a niveles de 2012

banca española

El diferencial entre el OAT francés y el Bund alemán, la prima de riesgo que vigilan todas las mesas, ha regresado a los máximos de 2012. No es un umbral cualquiera: fue la altura en la que el proyecto común se puso a prueba y en la que Mario Draghi pronunció el whatever it takes que cambió la historia de la moneda única. La comparación sirve para medir la gravedad, aunque conviene no equivocar la analogía: Francia no es Grecia y su tamaño no permite tratarla como tal.

Detrás está la crisis social, con episodios de disturbios que han devuelto la política francesa al centro del tablero. La prima no reacciona solo a los números del déficit, sino a la percepción de que un país pueda gobernarse. Ahí está el nervio.

La pregunta que recorre los parqués es si el Banco Central Europeo intervendrá y cuándo. La respuesta corta es que puede. La larga es que no sale gratis.

Del OMT al TPI: lo que el BCE puede y no puede hacer

El instrumento existe. Se llama TPI, se diseñó en 2022 y, hasta donde alcanzan los registros públicos, nunca se ha llegado a ejercitar. Su antecesor, el OMT de 2012, exigía un programa de rescate y condiciones de ajuste que ningún gobierno quería firmar. El TPI rebajó el listón formal, pero mantiene la esencia: la compra de deuda no es automática, requiere que el país cumpla el marco fiscal europeo y que la intervención sea compatible con el mandato del banco central.

Aplicado a Francia, el problema es de escala y de símbolo. El mercado de deuda francés es uno de los mayores del mundo; mover su diferencial de forma sostenida exige volúmenes, que no se parecen a nada de lo que el BCE hizo con la periferia. Y hay un coste político mayor: rescatar al segundo motor de la eurozona equivale a admitir que los mecanismos de disciplina del euro son decorativos.

Hay además una contradicción que nadie quiere verbalizar en Fráncfort. El BCE lleva tiempo defendiendo que la prioridad es la inflación, y una compra masiva de bonos en plena discusión sobre el endurecimiento monetario enviaría la señal contraria. La institución puede elegir entre dos relatos incómodos: parecer blanda con el riesgo político o parecer ciega ante él.

Mi impresión es que la intervención llegará tarde y probablemente con menos ambición de la que el mercado descuenta. No porque falten herramientas, sino porque activarlas tiene un precio que se paga en credibilidad. Mientras tanto, los 20.000 millones seguirán en los balances y la banca española hará lo que mejor sabe hacer en estos casos: aguantar el tipo y no mover ficha antes de tiempo. La próxima cita relevante es la reunión de diciembre del Consejo de Gobierno del BCE; si para entonces el diferencial no se ha estrechado, la pregunta dejará de ser si hay que intervenir y pasará a ser por qué no se hizo antes.

Google congela su centro de datos en España: espera al decreto energético del Gobierno

Google ha congelado su gran centro de datos en España. La compañía espera a conocer el texto definitivo del decreto energético que prepara el Gobierno antes de comprometer miles de millones de euros en un campus hiperescalar. No es una renuncia. Es una pausa con condiciones.

La decisión deja en el aire la única infraestructura propia que la tecnológica tenía pendiente en el sur de Europa. Google Cloud, la filial que ejecuta estos proyectos, ha declinado hacer comentarios. Entre las fuentes del sector consultadas, la lectura coincide: la compañía llevaba meses tanteando a las autoridades españolas y la acogida en los niveles más altos ha sido fría, en pleno conflicto del Ejecutivo con las grandes tecnológicas.

El Ejecutivo mantiene su intención de aprobar el decreto de los centros de datos en octubre pese a la oleada de alegaciones recibidas. Ese texto situaría a España como el país con más restricciones a este tipo de instalaciones de todo su entorno, y lo haría siendo el tercero con menos capacidad instalada. El contraste cuesta de explicar fuera de nuestras fronteras.

Un plan de 650 millones de euros que ya está ejecutado

Google aterrizó en España en 2021 con una región en la nube en Madrid, el primer despliegue de centros de datos de la compañía en el país. Lo hizo de la mano de socios: instalaciones de terceros que Google llenaba con sus servidores. Entonces se comprometió un plan a cinco años de 650 millones de euros que incluía esa región y el tendido del cable submarino Grace Hopper, amarrado en Sopela (Vizcaya).

Desde entonces el plan se ha cumplido y se ha ampliado. El siguiente hito es el cable Sol, que conectará Santander con Palm Coast (Florida) con escalas en Bermudas y Azores. Para darle servicio, la compañía adquirió una parcela de 5.907 metros cuadrados en el Parque Científico y Tecnológico de Cantabria, donde levantará su estación de transmisión. La operación la cerró Sodercan, la sociedad pública de desarrollo regional.

La paradoja es de manual: España es el tercer país de su entorno con menos capacidad de centros de datos y prepara la normativa más restrictiva de la región.

El problema no es de suelo. Es de red, de permisos y de precio eléctrico. Cuando el cable entre en funcionamiento reforzará una red global que hoy suma 43 regiones en todo el mundo y que se queda corta: la propia compañía reconoce que no tiene infraestructura suficiente para atender la demanda que generan sus clientes de nube e inteligencia artificial.

El vacío del sur de Europa

Google España inversión

El mapa europeo de Google se lee de norte a sur y termina en el Mediterráneo. Finlandia concentra la mayor apuesta: 13.000 millones de euros en dos años para levantar infraestructura de IA, anunciados en septiembre, la mayor inversión de su historia en el continente. Antes había comprometido 5.500 millones en Alemania hasta 2029, 5.000 millones en Bélgica, casi 4.000 millones en Países Bajos y su primer centro en los Alpes, en Kronstorf (Austria).

En ese reguero falta una pieza: un campus propio en España. Portugal, el rival natural, se gestiona desde Madrid. Y Google es asociada de Spain DC, la patronal española del sector, que ha calificado el decreto como una amenaza existencial y ha advertido de que podría ser el fin de toda la actividad. Su presidente de Asuntos Globales, Kent Walker, estuvo en Madrid hace unos días con este asunto sobre la mesa.

La chequera no es el problema. Sundar Pichai justificó en la conferencia de resultados de julio una inversión proyectada de 205.000 millones de dólares, 182.617 millones de euros al cambio, y dejó abierta la puerta a una cifra aún mayor en 2027 si se mantiene la guía. El mercado, eso sí, empieza a mirar con lupa ese ritmo de gasto en inteligencia artificial.

Un decreto que llega antes que la infraestructura

Hay una contradicción de fondo. El decreto no regula un exceso de capacidad, sino un déficit. España parte de una base instalada inferior a la de Francia, Alemania o Países Bajos, y el texto que salga del Consejo de Ministros añadiría restricciones de consumo, de conexión y de ubicación a un mercado que todavía no ha arrancado. En mi lectura, el Ejecutivo ha decidido ordenar el sector antes de que exista, y eso tiene un coste: la inversión se decide con un calendario de dos o tres años, no con el de un ciclo político.

El precedente más cercano no está en los centros de datos, sino en el almacenamiento energético y en la tramitación de renovables. Cada vez que España ha endurecido un marco regulatorio con efecto retroactivo, el capital extranjero ha tardado entre cuatro y seis trimestres en volver, y ha vuelto con prima de riesgo. No sostengo que el decreto sea un error de planteamiento; sostengo que el volumen de alegaciones presentadas demuestra que buena parte del sector no lo vio venir.

Hay un riesgo de sustitución más concreto. Google no necesita España para cumplir su guía de capex: tiene Finlandia, Bélgica, Austria y Países Bajos esperando. Si el decreto hace insostenible el número, el campus español se cae del calendario y el cable Sol se queda sin su ancla industrial. Ahí no pierde la compañía. Pierde el país, que se queda con la estación de transmisión de 5.907 metros cuadrados y sin los servidores.

La pelota está en el Consejo de Ministros. El texto que salga de ahí definirá si España compite de verdad por el sur de Europa o si se limita a mirar cómo se reparte el mapa. La compañía ha dicho que espera. La chequera, también.

Veredicto Merca2

Cotización al cierre o apertura: Alphabet no registra un movimiento relevante asociado a esta noticia: la decisión no altera la guía de capex de 205.000 millones de dólares comunicada en julio. El impacto bursátil se traslada a la cadena de valor española, no al emisor del anuncio.

Clave técnica: Los 5.907 metros cuadrados del Parque Científico y Tecnológico de Cantabria son la única pieza española ya comprometida y obligan a mantener una presencia mínima aunque el campus se enfríe. La conexión eléctrica, no el suelo, decide el proyecto.

Apunte macro: Google ha comprometido 13.000 millones en Finlandia en dos años y 5.500 millones en Alemania hasta 2029, frente a los 650 millones del plan español de 2021: una ratio de 20 a 1 que mide la pérdida relativa de atractivo.

Inversión en bolso Birkin: prima de reventa récord y listas de espera de más de un año

0

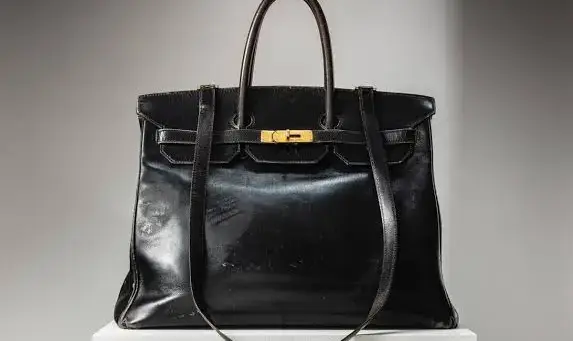
El bolso Birkin es hoy el activo tangible con mayor prima de reventa del mercado del lujo. Lo dibujó Jane Birkin en 1983 sobre una bolsa de mareo en pleno vuelo París-Londres y, cuatro décadas después, la inversión en bolso Birkin se ha consolidado como una de las asignaciones alternativas más discutidas y peor entendidas del patrimonio elevado.

Del boceto en una bolsa de mareo a la lista de espera de un año

La historia la reconstruye Marisa Meltzer en It Girl: The Life and Legacy of Jane Birkin, cuya edición de bolsillo llega ahora a las librerías. La actriz viajaba en primera clase con una cesta de mimbre destrozada —Jacques Doillon le había pasado el coche por encima días antes— y su compañero de asiento resultó ser Jean-Louis Dumas, consejero delegado de Hermès y sexta generación de la familia fundadora.

Birkin se quejó de que ninguna casa fabricaba un bolso mayor que el Kelly y más ligero que el Haut à Courroies. Dumas le pidió un boceto y ella improvisó un trapecio con dos asas sobre la bolsa de mareo del asiento delantero. Un mes después revisaba una maqueta de papel y muestras de piel. El prototipo definitivo exigió 40 horas de trabajo artesanal, el doble de las 20 que requiere un Kelly.

El primer ejemplar se entregó en 1984: piel box negra, herrajes de latón dorado, costura de silla, iniciales JB grabadas y correa al hombro. Costaba 2.000 dólares de la época, unos 6.000 actuales según el ajuste por inflación que recoge Meltzer. Hermès nunca ha hecho campañas con celebridades y, como compañía privada, jamás ha publicado cuántas unidades produce. Esa opacidad ha sido, probablemente, su mejor herramienta comercial.

El salto cultural llegó con las celebridades fotografiadas con el bolso en el antebrazo y con la televisión. En un episodio de Sex and the City de 2001, Samantha Jones lo resumía con una frase que el sector sigue citando: «No es un bolso, es un Birkin». A partir de ahí la demanda dejó de ser parisina y se volvió global.

La escasez del Birkin no es un accidente de producción: es una decisión de comunicación sostenida durante cuarenta años.

La prima de reventa y el verdadero suelo del activo

Los operadores del mercado secundario sitúan la prima entre el 40% y el 120% sobre el precio de boutique, en función del modelo, la piel y el tamaño. Las referencias más líquidas —Birkin 25 y 30 en Togo y Epsom, en colores neutros— son las que mejor aguantan. Las pieles exóticas y los formatos de 35 centímetros o más pierden profundidad de comprador. La lista de espera en boutique supera el año en la mayoría de plazas europeas y en Estados Unidos.

Ahí está la clave que casi nadie separa. El comprador de boutique paga tarifa y asume un coste de oportunidad: el tiempo. Quien compra en reventa paga la prima y, desde ese momento, su rentabilidad depende de que la prima se mantenga o crezca. Son dos operaciones distintas y con perfiles de riesgo incomparables.

Hermès Birkin precio

El Birkin apenas tiene competencia estructural. El Jackie de Gucci, nombrado por Jacqueline Kennedy, y el Lady Dior, por Diana de Gales, jamás han sostenido una curva de precio comparable. La razón no es estética: es la integración vertical de Hermès, que controla curtidos, talleres y distribución sin intermediarios y produce de forma deliberadamente inferior a la demanda.

El Birkin no compite con otros bolsos: compite con el oro como reserva de valor portátil. Ese es el marco correcto para valorarlo.

Qué compra realmente el inversor que adquiere un Birkin

Llevo años siguiendo este mercado y mi lectura es que el Birkin ha dejado de ser un bolso para convertirse en un bono perpetuo con cupón incierto. La rentabilidad de dos dígitos que se le atribuye se calculó en el ciclo de tipos cero, cuando el dinero barato empujó todos los coleccionables. Con tipos reales positivos, el activo ha entrado en una fase más plana: los índices de bolsos de lujo crecen ahora en un dígito medio.

Eso no lo invalida. Lo reposiciona. Para un family office, aporta tres cosas que una cartera de renta variable no tiene: correlación baja con los mercados financieros, valor de uso —no genera coste de conservación como el vino o el coche clásico— y liquidez razonable en el tramo de 8.000 a 40.000 euros. Por encima de esa horquilla, el comprador tarda meses en aparecer.

Los riesgos son concretos. El primero, la autenticación: el mercado de réplicas obliga a peritar cualquier operación relevante y eso encarece la transacción. El segundo, la política de precios de Hermès, porque cada subida de tarifa en boutique comprime la prima relativa del mercado secundario. El tercero, el riesgo de gusto: ningún activo cuya demanda depende del deseo de una élite global tiene suelo garantizado.

El hito que conviene vigilar está a la vuelta de la esquina. Hermès publica sus ingresos del tercer trimestre de 2026 a finales de este mes, y la evolución de marroquinería —la división de mayor margen del grupo— indicará si la casa mantiene la restricción de oferta. En paralelo, las subastas de accesorios de colección de finales de año darán el termómetro real de la liquidez en el tramo alto.

💎 Veredicto Wealth

El Birkin es un activo de preservación de capital para patrimonios con horizonte superior a cinco años, no una vía de revalorización rápida. El riesgo a vigilar es la liquidez por encima de 40.000 euros, donde la prima depende de encontrar al comprador adecuado.

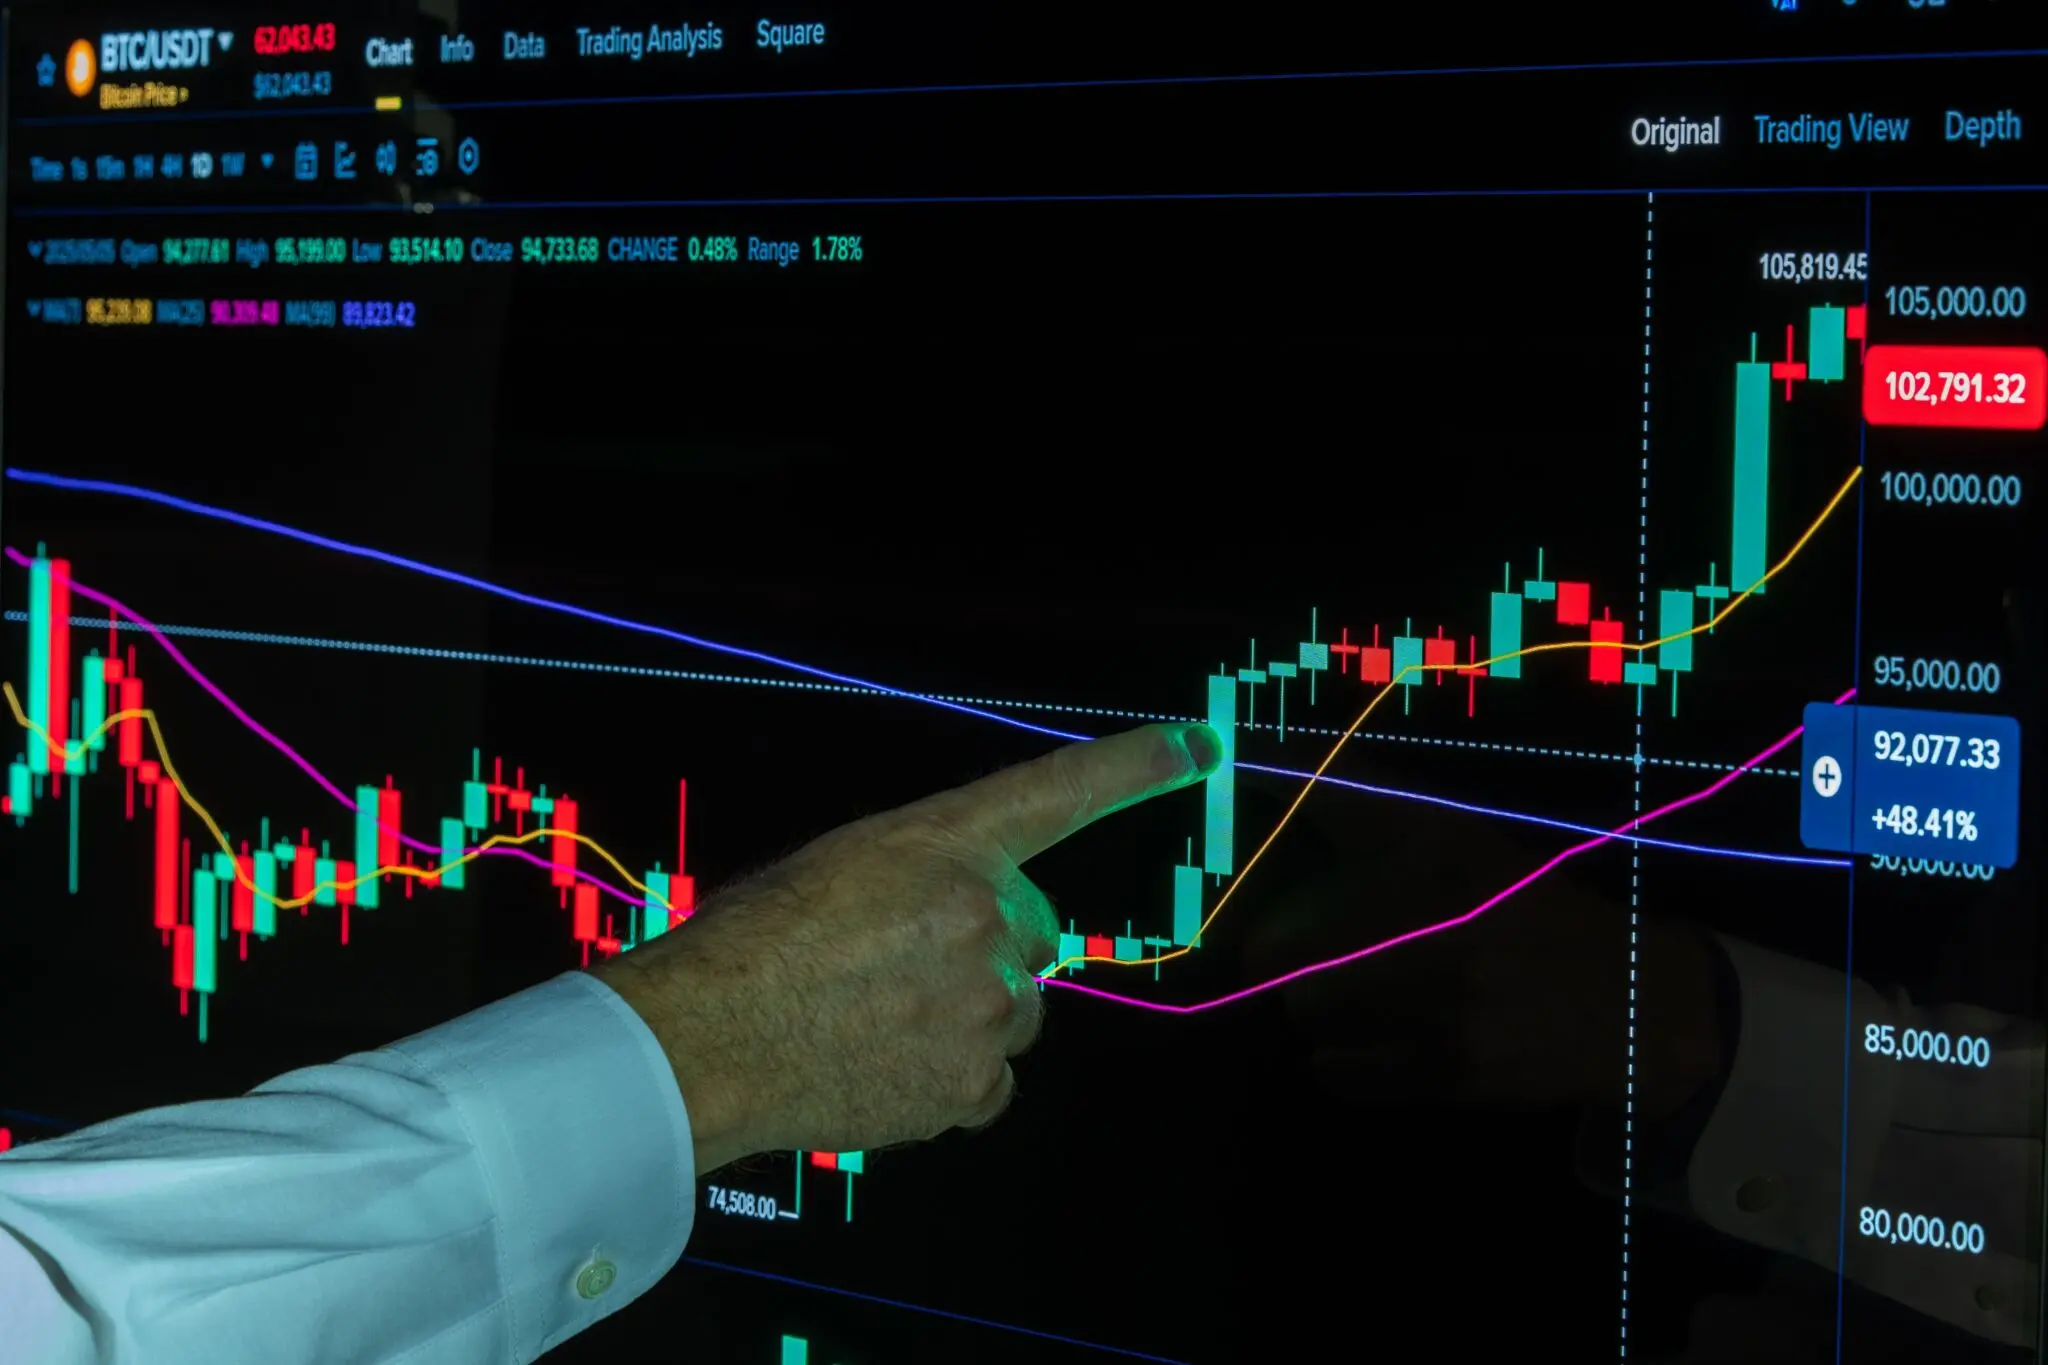
Metaplanet coloca 2.100 BTC en Super League: nace ‘Superplanet’, su tesorería bitcoin en EE. UU.

Los accionistas de Super League han dado luz verde a la operación de Metaplanet: 2.100 bitcoin y 2,5 millones de dólares entrarán en la compañía cotizada en el Nasdaq. La votación se celebró el viernes en la junta anual de 2026 y la empresa la comunicó el lunes por la mañana. El camino hacia ‘Superplanet’ queda despejado, aunque no cerrado.

Qué han aprobado exactamente los accionistas

Salieron adelante todas las propuestas vinculadas al acuerdo que se anunció en agosto. Tres eran las importantes: la emisión de acciones ordinarias y warrants a favor de Metaplanet, el cambio de nombre corporativo y una ampliación del capital autorizado en acciones preferentes desde 10 millones hasta 100 millones de títulos.

Los números concretos del intercambio son estos. La firma japonesa aporta 2.100 BTC y 2,5 millones de dólares en efectivo a través de su filial Metaplanet Holdings. Recibe a cambio 44.859.400 acciones ordinarias valoradas a 3 dólares cada una —unos 134,6 millones de dólares—, además de participaciones preferentes y warrants, que son derechos a comprar más títulos en el futuro a un precio ya fijado. Con ese paquete, Metaplanet se convierte en el accionista de referencia de la sociedad.

Una vez cerrada la transacción, la empresa pasará a llamarse Superplanet, Inc. y cotizará en el Nasdaq con el ticker SUPA. Matt Edelman seguirá como consejero delegado. El negocio publicitario, que conecta marcas con la audiencia de videojuegos —unos 3.300 millones de personas según la propia compañía—, se mantendrá como segmento operativo independiente.

El cierre está previsto para el cuarto trimestre de 2026, es decir, entre octubre y diciembre, y queda sujeto a las condiciones habituales, incluidos los trámites pendientes con el Nasdaq Capital Market. La aprobación de la junta era un paso necesario, pero no el último. La compañía ha subrayado que el voto de los accionistas habilita la operación, no la ejecuta.

Aprobar la junta no es cerrar la operación: entre el voto del viernes y el ticker SUPA hay papeleo, plazos y condiciones que todavía pueden moverse.

Dos tesorerías bitcoin, dos bolsas y dos monedas

Metaplanet acumulaba 43.000 bitcoin en su balance a 18 de agosto. Los 2.100 que ahora cruzan el Pacífico equivalen a cerca del 5% de esa posición, un movimiento modesto en volumen pero enorme en estrategia. La empresa se describe como el tercer mayor tesoro corporativo de bitcoin entre compañías cotizadas, aunque el ranking varía según quién cuente y cómo: hay recuentos que la sitúan un escalón más arriba.

Lo relevante es la estructura que queda. El grupo tendrá dos plataformas cotizadas de tesorería bitcoin: una en la Bolsa de Tokio, con sus inversores y su moneda, y otra en el Nasdaq, con acceso directo al capital estadounidense. Simon Gerovich, consejero delegado de Metaplanet, escribió en X que Superplanet será su plataforma cotizada en EE. UU., con ‘acceso directo a los mercados de capitales y mayor flexibilidad para levantar capital cuando convenga’.

Hay también un candado del que se habló poco. La compañía explicó que el acuerdo incluye condiciones que regulan la capacidad de Metaplanet de deshacerse del sus acciones después de la transacción. No detalló las excepciones a esas restricciones, y ese detalle importa: marca cuánto tiempo puede pasar hasta que la posición se convierta en liquidez real.

La jugada de Gerovich: por qué hace falta una puerta en EE. UU.

El modelo lo popularizó Strategy, la empresa antes conocida como MicroStrategy, que convirtió su balance en una especie de fondo de bitcoin apalancado y sirve hoy de plantilla a una generación de imitadoras: cotizadas que emiten acciones o deuda para comprar bitcoin y que, cuando el mercado acompaña, cotizan por encima del valor de las monedas que guardan. Metaplanet es la versión japonesa de esa fórmula. Añadir un vehículo en Estados Unidos tiene lógica de mercado: el inversor estadounidense compra SUPA en su bolsa y en dólares, sin depender de un intermediario que opere en Japón ni asumir el riesgo del yen.

El riesgo está en la mecánica, no en el relato. Estos vehículos viven de la prima sobre el valor neto de sus activos, lo que el sector llama mNAV: cotizan por encima del bitcoin que atesoran y así pueden emitir acciones sin diluir en exceso. Cuando esa prima se estrecha o se vuelve negativa —algo que le ocurrió a varias tesorerías bitcoin a lo largo de 2025— la rueda se gripa. Comprar más monedas deja de crear valor para el accionista y empieza a destruirlo.

A eso se suma la ampliación del capital autorizado en preferentes de 10 a 100 millones de títulos. Es un margen enorme para financiarse por esa vía y también una señal: la compañía espera necesitar munición. Los accionistas han dado el visto bueno; el mercado decidirá si la estructura encaja cuando las dos acciones, la de Tokio y la de Nueva York, empiecen a moverse con criterios distintos. El lunes, de hecho, los títulos de Super League subieron con el anuncio.

Para el inversor de a pie no cambia nada de forma inmediata: nadie necesita un ticker nuevo para comprar bitcoin. Lo significativo es que se engorda una categoría, la de las empresas-tesorería, que en España todavía se mira con recelo y que añade una vía más para quien prefiere exposición vía bolsa antes que abrir una cartera propia.

La fecha a vigilar es el cierre del cuarto trimestre. Si se retrasa más allá de diciembre, la operación tendrá que convivir con el ruido del mercado y con la tentación de renegociar términos. Y si se ejecuta, el grupo tendrá algo poco habitual en el sector: dos puertas de entrada, en dos husos horarios, para el mismo balance de bitcoin.

El Supremo avala la deducción en el IRPF de la pensión de alimentos en custodia compartida

El Supremo corrige a Hacienda: pagar pensión de alimentos con custodia compartida no impide aplicar la deducción en el IRPF.

La sentencia abre la puerta a rectificar declaraciones ya presentadas y a recuperar lo ingresado de más, con intereses. Y toca de cerca a los autónomos: el IRPF es el mismo impuesto que liquidas cada trimestre con el modelo 130 y una vez al año con el modelo 100.

Qué ha decidido el Supremo y por qué te afecta

El caso arranca en la declaración de la renta de 2019. Un padre con custodia compartida por semanas alternas, obligado por los tribunales a pagar una pensión de alimentos, aplicó el 50% del mínimo por descendientes (la otra mitad correspondía a la madre) y añadió además 7.800 euros de pensión. Hacienda lo rechazó: sostenía que no podía usar los dos mecanismos a la vez. El Tribunal Económico-Administrativo Regional (TEAR) de la Comunidad Valenciana le dio la razón a la Administración; el TSJ valenciano, al padre. La Abogacía del Estado recurrió y el Supremo ha desestimado el recurso.

Vamos por partes, porque aquí se lía todo el mundo. La pensión compensatoria que se paga al excónyuge sí se resta de la base imponible del IRPF. La pensión de alimentos a los hijos no se resta de la base: la ley la excluye expresamente. Lo que permite es aplicar la escala de gravamen por separado al importe de la anualidad, y de ahí sale el ahorro real. Es el régimen que la normativa reserva a las anualidades por alimentos fijadas por decisión judicial.

Sobre esa base, el Supremo concluye que los dos tratamientos no se pisan porque actúan en momentos distintos. El mínimo cubre las semanas en que el hijo vive contigo; la pensión, las semanas en que está con el otro progenitor. La sentencia lo describe como una aplicación ‘sucesiva y no simultánea’.

Y añade el argumento que más pesa: bloquear la combinación genera ‘una desigualdad de trato entre situaciones jurídicas esencialmente equivalentes’. Cuidar a un hijo medio año y pagar por él el otro medio no puede salir más caro que hacerlo de otra forma. Pagar pensión de alimentos no impide aplicarse el mínimo por descendientes.

Compartir la custodia deja de ser una desventaja fiscal: el Supremo equipara a quien cuida con quien cuida y además paga.

Quién puede reclamar y cuánto hay en juego

custodia compartida IRPF

Si en algún ejercicio has tenido custodia compartida, has pagado una pensión de alimentos fijada por resolución judicial y solo te aplicaste el 50% del mínimo por descendientes, tienes argumentos. También si Hacienda te rechazó la combinación en una revisión.

El cauce es una solicitud de rectificación de autoliquidación con devolución de ingresos indebidos, que se presenta por la sede electrónica de la AEAT con certificado digital o Cl@ve. El plazo general es de cuatro años por cada ejercicio, contados desde que terminó el plazo de presentación de esa declaración. Eso sí: si ya hay una reclamación o un procedimiento abierto, el cómputo se interrumpe. Si el ejercicio está prescrito y no hay nada en marcha, no hay nada que rascar.

¿Cuánto dinero hay en juego? Depende del importe de la pensión y de tu tramo de IRPF. En el caso resuelto eran 7.800 euros de pensión; el ahorro fiscal se mueve en en cientos de euros, no en miles, pero se acumula si lo aplicas a varios ejercicios. A la devolución se suman los intereses correspondientes.

Un aviso para quien esté en estimación directa: la pensión no toca el modelo 130 ni altera tu rendimiento de actividad. El efecto aparece en el modelo 100, en la cuota anual. Si presentas el 130 cada trimestre, no cambies nada por esta sentencia.

El voto particular y lo que el fallo deja abierto

No fue unánime. Los magistrados Manuel Fernández-Lomana García y Rafael Toledano Cantero firmaron un voto particular: a su juicio las normas son excluyentes, ‘o se aplica una o la otra, pero nunca las dos’. Se apoyan en la reforma del IRPF de 2014, donde se planteó permitir elegir entre ambos tratamientos y la opción no salió adelante.

Es un aviso para navegantes. La mayoría fija doctrina y obliga a Hacienda a corregir su criterio, pero de momento no consta que la AEAT haya publicado una instrucción interna para sus oficinas. Cada rectificación se resolverá caso por caso hasta que Hacienda fije criterio, y no sería raro que alguna oficina siga respondiendo que no.

Queda otro flanco: qué pasa si la pensión se fijó en un convenio regulador aprobado por el juez y no en una sentencia. La doctrina encaja, pero conviene revisar la resolución concreta antes de mover papeles. Y el fallo habla de custodia compartida; no dice nada de la custodia exclusiva con pensión, un supuesto donde el mínimo por descendientes no se reparte y el conflicto de fondo no existe.

Lo que toca ahora es revisar la última declaración y ver si compensa pedir la rectificación. Con cuatro años por delante en cada ejercicio, la suma de varias rectificaciones puede pesar más que la primera. Si la AEAT publica criterio en las próximas semanas, tendrás una referencia para saber si tu caso entra o no. La doctrina del Alto Tribunal se puede consultar en el buscador oficial de sentencias del Poder Judicial.

Guía rápida del trámite

  • 📅 Plazos: Cuatro años desde el final del plazo de presentación de cada declaración. La sentencia no abre un plazo nuevo: cada ejercicio corre el suyo.
  • ✅ Requisitos clave: Custodia compartida, pensión de alimentos fijada por decisión judicial y haber aplicado solo el 50% del mínimo por descendientes.
  • 🌐 Dónde solicitarlo: Sede electrónica de la AEAT con certificado digital o Cl@ve. También por teléfono o con cita previa en oficina.
  • 💰 Importe o coste: Devolución del IRPF pagado de más más intereses. En el caso resuelto, la pensión era de 7.800 euros.
  • ⚠️ Error a evitar: Pedir la rectificación de un ejercicio prescrito o sin procedimiento abierto: se deniega y pierdes el tiempo.

El IVA de las reformas pagadas en metálico: el tipo sube del 10% al 21% desde el 1 de diciembre

Cobrar en metálico una reforma dejará de dar derecho al IVA del 10% desde el 1 de diciembre de 2026: la operación pasará a tributar al 21%.

Lo fija el Real Decreto-ley 29/2026, de 6 de octubre, que añade una condición nueva a un tipo reducido que dependía del tipo de obra, de la antigüedad del inmueble y del peso de los materiales.

El cambio pilla de lleno a autónomos y pymes de albañilería, fontanería, electricidad, pintura y rehabilitación que trabajan para particulares.

Qué cambia desde el 1 de diciembre y qué medios de pago valen

Hacienda ya recoge el requisito en su sede electrónica. Para conservar el 10%, el cliente tendrá que pagar por transferencia, tarjeta, cheque nominativo o ingreso en cuenta. Recibir metálico, aunque la obra cumpla todo lo demás, arrastra la factura al tipo general.

Cómo cobre el cliente decide el tipo de IVA aplicable, no solo el tipo de trabajo ni la fecha del inmueble. La diferencia se ve mejor con números.

El mismo trabajo pasa de 11.000 a 12.100 euros solo por cómo entra el dinero, y ese 1.100 extra lo discute el cliente.

Un presupuesto de 10.000 euros antes de impuestos genera una factura de 11.000 euros al 10% y de 12.100 al 21%. Son 1.100 euros más que, en la práctica, alguien tiene que asumir: o el cliente o el profesional que rebaje el precio para no perder el trabajo.

El texto está en el BOE, pero no es definitivo: al ser un real decreto-ley, su continuidad depende de la convalidación en el Congreso.

Los requisitos del 10% que no se tocan

El condicionante nuevo se suma a los que ya existían. Y aquí se producen la mayoría de las regularizaciones.

  • La construcción o rehabilitación de la vivienda debe haber finalizado al menos dos años antes del inicio de las obras.
  • Los materiales aportados por el profesional no pueden superar el 40% de la base imponible.
  • El contratante tiene que ser persona física que no actúe como empresario o profesional y usar la vivienda para uso particular, salvo comunidades de propietarios.

El umbral del 40% es el que más se incumple sin darse cuenta. En una reforma de 10.000 euros, 3.000 euros de materiales son un 30% y la operación aguanta el 10%; con 5.000 se va al 50% y se cae. Y al superarlo, el 21% se aplica a toda la ejecución de obra, no solo a los materiales.

IVA 10% reformas

Obras que cruzan diciembre: manda el devengo, no el presupuesto

¿Qué pasa con los trabajos empezados antes del 1 de diciembre y terminados después? La respuesta no está en la fecha del presupuesto firmado. Está en el devengo.

En las prestaciones de servicios, el IVA se devenga cuando se realiza la operación; los pagos anticipados devengan por lo efectivamente cobrado. Una reforma terminada en noviembre no cambia de tratamiento porque la factura se emita en enero, y los trabajos cuyo IVA se devengue desde el 1 de diciembre se examinan ya con la condición del pago.

Guardar los justificantes de pago no es opcional desde ahora. Presupuestos, facturas, recibos de los anticipos, y el extracto bancario que acredite cómo entró cada euro son la única defensa si Hacienda pregunta por qué se aplicó el 10%.

La otra cara: el 10% se amplía al alquiler habitual

El mismo real decreto-ley abre una puerta que el sector llevaba años pidiendo. La norma actual exige que el contratante sea persona física que no actúe como empresario o profesional y destine la vivienda a uso particular. La modificación permitiría aplicar el 10% a viviendas destinadas a alquiler habitual, incluso si el propietario es una empresa.

No vale para cualquier inmueble alquilado. Hay que acreditar el destino residencial y cumplir el resto de condiciones, incluida la antigüedad y el límite de materiales. El beneficio real es para albañiles, fontaneros, electricistas y pintores que trabajan con propietarios e inversores inmobiliarios y hasta ahora veían el 21% por defecto.

Lo que revela el Real Decreto-ley 29/2026

El 10% en reformas lleva años con dos candados: la antigüedad del inmueble y el 40% de materiales. El medio de pago no aparecía en la ecuación y Hacienda lo comprobaba poco, porque cruzar cada factura con el banco era caro. Ahora ese cruce es la comprobación más barata que existe: sin transferencia, no hay 10%.

El problema de fondo es que la condición la cumple el cliente, pero la responsabilidad es del profesional. Quien emite la factura y repercute el IVA es el autónomo; si el particular insiste en pagar en efectivo, el que responde ante Hacienda es él. En un sector donde el pago mixto es costumbre, eso abre dos tentaciones malas: repercutir el 21% y perder el trabajo, o no repercutirlo y quedarse con el riesgo.

La ampliación al alquiler habitual equilibra algo la balanza. Lo que decidirá el impacto real es el texto que salga del Congreso: si se mantiene el requisito del pago y cómo se acredita el destino residencial. Mientras tanto, dos cosas se pueden hacer ya: revisar los presupuestos tipo con una cláusula de medios de pago admitidos y avisar por escrito al cliente antes de empezar la obra.

Guía rápida del trámite

  • 📅 Plazos: efectos desde el 01/12/2026. No hay solicitud: el requisito se aplica en la factura. El real decreto-ley está pendiente de convalidación.
  • ✅ Requisitos clave: obra en vivienda con dos años de antigüedad, materiales por debajo del 40% de la base y pago por canal admitido.
  • 🌐 Dónde solicitarlo: no existe trámite. Los criterios se consultan en la sede electrónica de la AEAT y el texto en el BOE.
  • 💰 Importe o coste: 10% reducido frente al 21% general. En una obra de 10.000 euros, la diferencia es de 1.100 euros.
  • ⚠️ Error a evitar: cerrar el presupuesto sin fijar el medio de pago y acabar aplicando el 21% con el precio ya pactado.

El Supremo prohíbe a Hacienda tasar inmuebles sin visitarlos: no vale solo el catastro o Google Maps

El Supremo exige a Hacienda visitar el inmueble antes de tasarlo: no basta el catastro ni Google Maps.

La Sala de lo Contencioso del Tribunal Supremo ha anulado la sentencia de 2024 del Tribunal Superior de Justicia de Extremadura y fija doctrina: la valoración de un inmueble debe ser individualizada y, como regla general, exige una inspección personal, directa y presencial del perito, tanto del exterior como del interior. El fallo afecta de lleno a cualquier autónomo que compre un local, lo venda o lo reciba por herencia y acabe con una comprobación de valores de la Agencia Tributaria encima de la mesa.

El caso venía de un perito que revisó el inmueble con datos del Catastro, ortofotografías aéreas del Instituto Geográfico Nacional, del Plan Nacional de Ortofotografía Aérea y de Google Maps España. En su informe dejó escrito que la visita personal resultaba innecesaria. El Supremo ha rechazado el atajo.

Esas fuentes aportan información útil, reconoce la Sala, pero no garantizan una valoración individualizada ni permiten conocer el estado interior del inmueble. Ahí está la clave: lo que no se ve desde el aire también se paga.

Qué tiene que mirar el perito de Hacienda

La sentencia detalla qué circunstancias solo se comprueban entrando: la superficie y la distribución real del inmueble, el estado de conservación y de construcción, la calidad de los materiales, las características concretas del bien, y la existencia de servidumbres visibles. Nada de eso aparece en una ficha catastral.

Con la visita se busca que la valoración se ajuste a las características del bien y esté suficientemente motivada. Traducido: Hacienda no puede tasar con el catastro y las ortofotos y llamarlo peritaje.

Una foto aérea enseña el tejado, no las humedades. Y la humedad, en una tasación, mueve miles de euros.

El fallo abre la puerta, pero no de par en par. Los magistrados admiten que en circunstancias muy concretas se pueda prescindir de la inspección presencial. Eso sí, la Agencia Tributaria tendrá que justificar en el propio informe pericial por qué la visita resulta innecesaria, y la explicación debe ser individualizada, racional y suficiente, apoyada en datos objetivos, contrastados y documentados en el expediente.

También debe razonar por qué las fuentes elegidas permiten conocer las características relevantes del inmueble sin pisarlo. La carga se desplaza: es Hacienda quien tiene que fundamentar el valor que usa para liquidar el impuesto, no tú quien tiene que adivinar de dónde sale la cifra.

Qué puedes hacer si Hacienda ya te ha revisado el valor del local

El escenario típico del autónomo es la compra de un local. Si compras a un particular una segunda transmisión, pagas el Impuesto sobre Transmisiones Patrimoniales (ITP), un tributo cedido cuya tarifa fija cada comunidad autónoma. Si es una primera entrega a cargo de un promotor, la operación tributa por IVA y Actos Jurídicos Documentados, y si el vendedor es una empresa puede renunciar a la exención y pasar también a IVA más AJD. Confundir ambos regímenes es el primer paso para discutir con Hacienda por el impuesto equivocado.

Cuando el valor declarado no cuadra con el que maneja la Agencia Tributaria, se abre una comprobación de valores. La herramienta más potente que tienes es la tasación pericial contradictoria, regulada en los artículos 134 y 135 de la Ley General Tributaria: un perito tuyo valora el inmueble, la Administración contrasta esa cifra y, si el desacuerdo se mantiene, resuelve un tercer perito. Ojo con el coste: la tasación no es gratuita y, si el resultado no te da la razón, sumas honorarios a la liquidación.

Antes de llegar ahí, revisa el informe que te han notificado. Si el perito de Hacienda no ha pisado el inmueble y en el expediente no hay justificación individualizada, tienes argumento directo con la doctrina del Supremo: la valoración no está motivada y se puede impugnar. Presenta alegaciones citando el fallo y pide que se anule la comprobación. En en los locales comerciales, además, conviene reclamar el expediente completo con las fuentes que manejó el perito.

Y un aviso que evita disgustos: esta sentencia no derriba el valor de referencia del Catastro, que desde 2022 es la base imponible del ITP y del Impuesto de Sucesiones y Donaciones salvo que el precio declarado sea superior. Son mecanismos distintos. El Supremo limita la valoración con informe de perito, no el valor de referencia.

comprobación de valores

Por qué la sentencia cambia el pulso con Hacienda

La doctrina no cae en el vacío. Antes de que el valor de referencia del Catastro se convirtiera en la base imponible de estos impuestos, la comprobación con ortofotos era la vía barata para elevar liquidaciones: un informe tipo, cuatro capturas y adelante. El Supremo pone ahora un listón de motivación que obliga a trabajar el expediente y a documentar lo que antes se daba por supuesto.

Tampoco es un cheque en blanco. La sentencia no anula cualquier tasación sin visita: anula las que no justifican por qué no se visitó. Y ahí se va a librar la batalla práctica, en si el informe pericial contiene esa justificación individualizada o una frase genérica del estilo de que la inspección resulta innecesaria.

Hay un efecto secundario que conviene vigilar. Si cada comprobación exige perito con visita, la Agencia Tributaria tiene un incentivo claro para apoyarse más en el valor de referencia, que no se combate con una tasación pericial contradictoria y tiene su propia vía de revisión. Para el autónomo, ese camino es más incómodo.

Lo que toca ahora es seguir cómo aplican la doctrina los tribunales económico-administrativos y los TSJ en las próximas resoluciones, porque de ahí saldrá el estándar real de motivación. Mientras tanto, si recibes una comprobación de valores, pide el expediente completo, mira si el perito entró en el inmueble y, si no lo hizo, alega. El fallo te da el argumento por escrito.

Guía rápida del trámite

  • 📅 Plazos: No hay fecha fija: el reloj arranca con la notificación de la comprobación o de la liquidación. Los plazos de alegaciones y de tasación pericial contradictoria son cortos y van en la Ley General Tributaria.
  • ✅ Requisitos clave: ser el obligado tributario del ITP, del Impuesto de Sucesiones y Donaciones o del IRPF por la venta; que el informe pericial de Hacienda no justifique la ausencia de visita.
  • 🌐 Dónde solicitarlo: las alegaciones se presentan en la sede electrónica de la AEAT con certificado digital o Cl@ve; la revisión posterior va por el tribunal económico-administrativo.
  • 💰 Importe o coste: no hay cifra fija; depende de la diferencia entre el valor declarado y el comprobado y del tipo del ITP autonómico. La tasación pericial contradictoria tiene honorarios propios.
  • ⚠️ Error a evitar: dejar pasar el plazo de alegaciones sin pedir la tasación pericial contradictoria: después el margen se estrecha y el coste sube.

Aranceles solares EEUU: la USITC confirma el daño y aplica derechos a India, Indonesia y Laos

Los aranceles solares de EEUU ya tienen respaldo formal: la USITC ha confirmado el daño de las importaciones de células y módulos de India, Indonesia y Laos, lo que activa derechos antidumping y compensatorios desde noviembre de 2026.

La pieza que faltaba: de la investigación a la orden de aduanas

La determinación de daño es el último eslabón del procedimiento estadounidense de defensa comercial. El expediente se abre con la petición de los fabricantes nacionales, continúa con las conclusiones del Departamento de Comercio sobre dumping y subvenciones, y termina con el pronunciamiento de la USITC sobre si esas importaciones han causado un perjuicio material a la industria local. Confirmado el daño, la vía queda despejada.

El resto es mecánico. Comercio emite las órdenes, la aduana empieza a exigir un depósito en efectivo por cada importación y los tipos se revisan cada año en los procedimientos de revisión administrativa. No hay novedad doctrinal: es el mismo esquema que Washington aplica al material fotovoltaico desde 2012 y que ya ha recorrido China, Taiwán y el sudeste asiático.

Conviene separar las dos figuras. Los derechos antidumping corrigen la venta por debajo del valor justo; los compensatorios neutralizan la ayuda pública que recibe el exportador. Se calculan por empresa, se acumulan y se aplican juntos. El resultado práctico es que el módulo que entra por la aduana estadounidense deja de competir solo por precio.

El pulso de fondo lleva años servido. De un lado, los fabricantes con planta en EEUU, que necesitan un paraguas de precios para justificar la inversión en células y obleas. Del otro, instaladores y desarrolladores, agrupados en torno a la SEIA, que advierten de que encarecer el módulo frena el despliegue. Es la tensión clásica del sector: proteger la fábrica o abaratar el parque.

Un arancel no fabrica células solares. Solo decide quién paga la diferencia mientras la fábrica se construye.

La letra pequeña: quién paga y cuánto dura el derecho

El arancel lo abona el importador de registro en la aduana estadounidense, no el gobierno del país exportador. Esa es la primera letra pequeña que suele perderse en el titular. La mayoría de los importadores paga el depósito en el momento de la entrada y después lo repercute: del distribuidor al desarrollador y del desarrollador al precio final de la electricidad. Queda margen para el litigio, porque las resoluciones de alcance y las solicitudes de exclusión pueden alterar a qué producto se aplica el derecho.

El tipo que se publica no siempre es el que acaba cobrándose: la revisión anual ajusta el depósito y la orden se examina cada cinco años.

AD/CVD solar

La duración importa tanto como el tipo. Las órdenes antidumping y compensatorias no son permanentes por definición: se revisan anualmente, se someten a una revisión quinquenal de supresión —la sunset review— y, si la industria nacional demuestra que el daño reaparecería al retirarlas, se prorrogan otros cinco años. En la práctica, el expediente fotovoltaico estadounidense lleva más de una década encadenando prórrogas y ampliaciones de producto.

Del módulo chino al indio: cómo se mueve la cadena de suministro

La historia del arancel solar en EEUU es la historia de una mudanza. Los derechos contra células chinas llegaron en 2012; la producción se desplazó a Taiwán y después a Malasia, Tailandia, Vietnam y Camboya. Cuando Washington abrió el expediente contra esos cuatro países, en 2024, la respuesta del mercado fue la previsible: buscar la siguiente frontera. India, Indonesia y Laos son esa frontera, según ha informado el medio especializado Solar Power World.

La pregunta que sobrevuela el nuevo expediente no es si Laos exporta módulos, sino cuánta de esa capacidad es real. Ahí entra el concepto de transbordo: la célula se fabrica en un sitio y el módulo se ensambla en otro para cambiar la partida arancelaria y el origen declarado. La investigación sobre India, Indonesia y Laos bebe de esa sospecha, y por eso el perímetro del caso cubre células y módulos, no solo el producto terminado.

India juega otra liga. Tiene un programa público de incentivos a la fabricación y una ambición exportadora propia, así que el arancel le llega en un momento incómodo. Indonesia y Laos aparecen más bien como eslabones intermedios de una cadena que se reordena cada vez que se cierra una puerta.

El efecto dominó: del puerto al precio del proyecto en España

EEUU es uno de los grandes mercados mundiales de módulo, y lo que allí se encarece acaba repercutiendo en el precio global porque la producción se reasigna. Para un promotor español el mecanismo es indirecto pero real: si el módulo encuentra salida a mejor precio en EEUU, el excedente que llega a Europa se encarece; si el arancel cierra esa salida, el volumen se vuelca en Europa y el precio baja. La política comercial estadounidense actúa así como regulador de facto del coste de los proyectos en España.

Europa eligió otro camino. Los derechos antidumping comunitarios sobre el solar chino estuvieron vigentes entre 2013 y 2018 y se dejaron expirar; desde entonces Bruselas ha preferido la vía regulatoria —la Net Zero Industry Act, los criterios de resiliencia en las subastas— a la arancelaria. La meta declarada del NZIA es que el 40% del despliegue anual de tecnologías limpias en 2030 se fabrique en la UE.

¿Cuál funciona? Depende de la métrica. El proteccionismo estadounidense ha construido fábrica, pero a costa de un módulo más caro. El europeo ha instalado mucho y barato, pero sigue dependiendo de una cadena que no controla. Ambos modelos apuestan a lo mismo: que en 2030 la capacidad industrial exista.

Lo que de verdad se juega el expediente: coste, ritmo y credibilidad

Vamos a los datos que sí se pueden afirmar. El caso contra India, Indonesia y Laos llega después de un precedente casi calcado: el expediente abierto en 2024 contra Camboya, Malasia, Tailandia y Vietnam, que se tramitó mientras seguía viva la moratoria temporal de dos años que la Administración anterior concedió en junio de 2022 y que expiró en junio de 2024. La industria estadounidense lleva, por tanto, una década aprendiendo a litigar y otra aprendiendo a reubicar la producción.

La lectura crítica es que el arancel no resuelve del todo el problema que dice resolver. Si el objetivo es trazar el origen de la célula, el instrumento útil es la trazabilidad documental del suministro, no el tipo aplicado en el puerto; si el objetivo es fabricar en casa, lo que mueve la aguja son los créditos a la producción del IRA —el 45X— y la prima por contenido nacional. El arancel solo compra tiempo, y el tiempo se compra caro.

Cada eslabón encarecido se traslada al precio del proyecto, y un parque que se retrasa un año no emite menos: emite lo mismo un año después. Ahí está la letra pequeña climática de toda política comercial verde: la velocidad de despliegue es también una variable ambiental. Un módulo más caro puede ser una decisión razonable si compra una cadena de suministro verificable; deja de serlo si solo alarga la factura.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: El expediente obliga a documentar el origen de cada célula y módulo, lo que estrecha el margen práctico del transbordo entre países.
  • Modelo que cambia: Ensamblar módulos en países sin cadena de células deja de ser ventaja competitiva; la fabricación integrada gana peso en la decisión de compra.
  • Para las próximas generaciones: Una cadena solar trazable es la condición para que el despliegue renovable no se convierta en dependencia de un proveedor único.

Revolut caído en todo el mundo: los usuarios no pueden acceder a sus cuentas ni pagar

Revolut está caído en varios países y miles de clientes no pueden abrir la aplicación ni mover su dinero. El neobanco ha reconocido la interrupción, sin plazo de resolución ni explicación de la causa, y parte de sus usuarios asegura que las tarjetas tampoco aceptan pagos en tiendas.

Claves de la operación

  • Sin plazo y sin causa conocida. La compañía admite en X una interrupción que afecta a múltiples funciones y asegura que su equipo de ingeniería trabaja en restablecer el servicio completo, pero no ha detallado cuándo llegará ni qué lo ha provocado.
  • El coste se mide en confianza, no en minutos. Un neobanco sin sucursales tiene en la app su único canal operativo: cada hora de caída empuja a parte de su base de clientes a probar la tarjeta de un competidor.
  • El incidente entra en el radar regulatorio europeo. DORA, aplicable desde enero de 2025, obliga a clasificar, documentar y notificar este tipo de fallos a los supervisores financieros.

El fallo que ya no distingue entre la aplicación y la tarjeta

Quien intenta entrar estos días se encuentra con el mismo mensaje: algo ha salido mal y conviene intentarlo más tarde. El error aparece en España, en Reino Unido y en Francia, según los testimonios recogidos en redes sociales, aunque la entidad no ha aclarado si el fallo alcanza a toda su base de clientes.

Revolut ha respondido con el manual de crisis de siempre. En X reconoce que está ‘experimentando una interrupción del servicio que afecta a múltiples funciones’ y que algunos servicios pueden no estar accesibles. Nada sobre el origen. Nada sobre el tiempo de reparación. Dejémoslo en un ya veremos.

El asunto se complica cuando el problema salta de la pantalla al mostrador. Según The Independent, varios clientes han visto cómo sus tarjetas dejaban de aceptar pagos en tienda, lo que apunta a una avería más profunda que la de la propia app, aunque Revolut no ha confirmado que los pagos con tarjeta estén afectados.

DORA exige desde 2025 la causa y los plazos que el neobanco no ha dado

El reglamento europeo de resiliencia operativa digital, conocido como DORA, es aplicable desde el 17 de enero de 2025 y no es una declaración de intenciones. Obliga a las entidades financieras a disponer de planes de continuidad, a clasificar los incidentes por gravedad y a notificar los relevantes a su supervisor en plazos tasados. Para un grupo que opera en la Unión Europea con licencia bancaria en Lituania, la pregunta ya no es si el fallo entra en el supuesto, sino cómo se ha clasificado y cuándo se ha comunicado.

Conviene separar dos cosas. Una es la incomodidad del cliente que no puede pagar el café. Otra, muy distinta, es el expediente que un supervisor puede abrir si concluye que la entidad tardó en detectar, gestionar o reportar el incidente. La primera se resuelve con un comunicado; la segunda, con auditorías, recursos, y, en el peor de los casos, requerimientos de capital.

Un neobanco no vende cuentas corrientes: vende la certeza de que la cuenta estará disponible justo cuando el cliente la necesite.

Los números del sector explican la sensibilidad. Los neobancos pelean por depósitos con una estructura de costes bajísima, sin red de oficinas y con márgenes que dependen de que la plataforma no se detenga. Cuando se detiene, el argumento de la eficiencia se convierte en el argumento del rival. Y en un mercado como el español, donde el cliente cambia de entidad desde el móvil, la fricción se paga cara.

La banca del IBEX 35 tiene lo que a Revolut le falta cuando la app se apaga

Santander, a través de Openbank, y BBVA llevan años construyendo un relato sencillo: la digitalización no está reñida con tener un balance grande detrás. No hace falta que la caída dure un día entero para que ese relato gane enteros. Basta con que el cliente recuerde, al mirar el mensaje de error, que su nómina también podría estar en una entidad con oficina física y teléfono de atención.

Ese es el terreno donde se libra la verdadera batalla competitiva. Las alternativas a Revolut no se juegan solo en el tipo de cambio de la tarjeta ni en la suscripción premium, sino en la percepción de solidez operativa. La gran reestructuración bancaria de la pasada década dejó menos oficinas y más aplicaciones en España, y con ellas una promesa que ahora se revisa: que el móvil era un canal más barato, no necesariamente un canal más frágil.

Para el usuario la salida es rudimentaria: efectivo, una segunda tarjeta y paciencia. La compañía no ofrece, de momento, un canal alternativo que permita operar con normalidad mientras dure la avería, de modo que quien tenga una transferencia prevista para hoy tendrá que comprobar el estado de la operación antes de darla por hecha.

El punto débil es estructural. Revolut ha construido buena parte de su stack tecnológico en casa, lo que le da control y velocidad, pero también convierte cualquier fallo en un problema de extremo a extremo. Cuanto menos depende un banco de proveedores externos, menos se reparte el riesgo cuando algo se rompe en la capa crítica. La nube ajena se cae y se nota; la infraestructura propia se cae y se nota exactamente igual, con el añadido de que nadie puede señalar a un tercero.

Habrá quien lea este episodio como una anécdota de un martes cualquiera. Nosotros lo leemos como una prueba de esfuerzo barata para el conjunto del sector: si un neobanco con millones de clientes en Europa no puede explicar en las primeras horas qué ha fallado y cuándo volverá el servicio, el problema no es solo de ingeniería.

El hito que importa no es el comunicado que restablezca el servicio. Es el informe de incidentes que la entidad tendrá que remitir a su supervisor y que, con DORA en vigor, ha dejado de ser un asunto estrictamente doméstico. Ahí se sabrá si la caída fue una avería o algo más.

La directiva greenwashing fuerza al 22% de las empresas a retirar o matizar sus afirmaciones verdes

El 22% de las empresas ya ha retirado o matizado afirmaciones ambientales para adaptarse a la directiva greenwashing, según una encuesta de Corresponsables a 59 organizaciones. El mensaje verde, sin prueba detrás, ya no se sostiene.

El 22% ya ha corregido el mensaje: la letra pequeña de la encuesta

La norma que ha desencadenado la revisión es la Directiva (UE) 2024/825, sobre Empoderamiento de los Consumidores para la Transición Ecológica. Entró en vigor en marzo de 2024 y dio a los Estados hasta el 27 de marzo de 2026 para publicar su transposición; las medidas nacionales debían aplicarse desde el 27 de septiembre de 2026. Ambas fechas han pasado. España sigue sin cumplir: la Ley de Consumo Sostenible continúa como anteproyecto en el sistema europeo TRIS.

El 22% sale de una consulta a 59 organizaciones de varios sectores, realizada durante septiembre; 58 respondieron sobre su grado de preparación. Es autoevaluación, no comprobación de cumplimiento, pero desmiente dos tópicos: el sector no está paralizado y no ha bastado con retocar el logo. De esas 58, 39 se declaran bastante o muy preparadas (67,2%), nueve admiten estar poco o nada preparadas y otro 13,6% revisa ahora si debe retirar alguna afirmación.

Los ejemplos son de una honestidad poco habitual en el marketing. Una empresa energética retiró expresiones como ‘100% renovable’ de sus presentaciones porque no podía acreditarlas para cada cliente. Desde el sector de los eventos, otra participante resume el procedimiento en una pregunta: ‘antes de comunicar determinados avances, nos hacemos una pregunta más: ¿podemos demostrarlo?’.

Retirar un ‘100% renovable’ que no se sostiene cliente a cliente no es un retroceso: es la primera prueba de que la norma funciona.

El texto no se queda en el eslogan. Cambia lo que se puede escribir en un envase, un anuncio y hasta en una presentación comercial. La lógica es simple: la carga de la prueba se traslada a quien afirma.

El perímetro es el detalle que muchas compañías leen mal. La directiva regula relaciones comerciales con consumidores, así que un informe corporativo obligatorio no entra automáticamente en su ámbito. Pero sus datos sí caen dentro si se reutilizan en publicidad. Ahí el cruce con la CSRD y con la Taxonomía Verde es inevitable.

La carga de la prueba ha cambiado de lado: ya no basta con que el mensaje verde suene convincente, tiene que resistir una auditoría.

Lo que la norma prohíbe: del ‘verde’ genérico a la neutralidad por compensación

afirmaciones verdes

El catálogo de prohibiciones es donde se juega la adaptación real:

  • Adjetivos genéricos. Emplear ‘verde’ o ‘ecológico’ exigirá acreditar un comportamiento ambiental excelente reconocido.
  • Distintivos de sostenibilidad. Solo valdrán si se apoyan en un sistema de certificación o los ha establecido una autoridad pública.
  • Compromisos futuros. Necesitarán planes públicos, realistas y verificables, con metas medibles, plazos y seguimiento independiente.
  • Neutralidad por compensación. Se prohíbe atribuir a un producto impacto climático neutro, reducido o positivo basándose en compensaciones de emisiones.
  • Durabilidad y reparabilidad. Se persigue presentar como reparable un bien que no lo es.

‘Sostenible’ y ‘verde’: las dos palabras que nadie sabe demostrar

Las organizaciones señalan ‘sostenible’ como el término que más problemas plantea (56,9%), seguido de ‘verde’ (55,2%). Los compromisos futuros preocupan al 43,1%. La pregunta admitía respuesta múltiple y recoge dificultades percibidas, no incumplimientos, pero la lista coincide con lo que ve cualquiera que abra una memoria anual.

El problema de fondo es de alcance. Una acreditación exclusivamente ambiental no sostiene un término tan amplio como ‘sostenible’, que incluye dimensiones sociales y de gobernanza. Del mismo modo, mejorar el envase no permite atribuir esa ventaja al producto entero. El 72,9% se apoya en certificaciones, lo que obliga a comprobar qué acredita cada sello, a qué producto se refiere y hasta cuándo vale.

La revisión interna revela quién manda. Sostenibilidad aparece en el 77,6% de las respuestas, comunicación en el 63,8%, marketing en el 56,9% y el área legal en el 53,4%. Compras solo en el 25,9%, un dato incómodo cuando la evidencia depende de proveedores. El 46,6% declara coordinación entre sostenibilidad y comunicación; el 15,5% tiene procedimiento interno; diez organizaciones admiten que aún no han definido nada.

El miedo al ecosilencio: el 81% lo ve, tres lo han practicado

El 81% cree que la regulación puede provocar bastante o mucho que algunas organizaciones reduzcan su comunicación por miedo a que se les acuse de greenwashing. La percepción se desinfla al preguntar por la experiencia propia: solo tres de las 59 han retrasado alguna comunicación, 17 han cambiado el enfoque y 37 dicen que la norma no ha condicionado su decisión de comunicar. Entre las 47 que ven riesgo elevado de ecosilencio, 26 aseguran que su mensaje no se ha visto afectado.

El sector empieza a organizarse contra esa parálisis. B Lab ha lanzado la guía GreenSHOUTING, con Creatives for Climate y Nice and Serious, que defiende lo contrario del silencio: comunicar más, pero con evidencia. Su directora de comunicación en España advirtió de que callar por miedo al escrutinio también tiene costes de negocio. El 72,9% espera que la norma aporte credibilidad y el 69,5%, más confianza de los consumidores.

El retraso español no ampara el mensaje engañoso

Conviene separar dos cosas: que la transposición llegue tarde y que el mensaje engañoso salga gratis. El análisis jurídico de RocaJunyent es claro en el primer punto: una directiva no transpuesta no crea por sí sola obligaciones sancionables. Añade el matiz que importa: obliga a a interpretar el Derecho nacional de forma conforme al europeo. El retraso administrativo no abre un paréntesis de impunidad; las reglas contra la publicidad engañosa y las prácticas comerciales desleales siguen aplicándose.

El precedente está en la presión del comprador. En 2024, la Organización Europea de Consumidores (BEUC) ya advirtió, con Monique Goyens al frente, de que el greenwashing había dejado de ser aceptable. Dos años después, la norma aterriza en un mercado donde la prueba documental pesa más que el adjetivo. Cuando la Ley de Consumo Sostenible se apruebe, buena parte de las grandes compañías ya habrá inventariado sus mensajes: compradores públicos, distribuidores y agencias lo exigen antes que el BOE.

Ahí está la letra pequeña. No se trata de comunicar menos, sino de que cada afirmación tenga detrás un dato con alcance, vigencia y responsable. La sostenibilidad se defiende mejor con evidencia que con silencio, y mejor con evidencia que con épica.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: El 22% de las empresas consultadas ya ha retirado o matizado afirmaciones ambientales, lo que reduce el ruido verde que llega al consumidor.
  • Modelo que cambia: El reclamo genérico sin prueba deja paso a la afirmación documentada: certificación, alcance definido y plazos verificables.
  • Para las próximas generaciones: Un mercado donde ‘sostenible’ signifique algo comprobable permite decidir con información real y no con eslóganes.

Waymo aterriza en Madrid: probará sus robotaxis con conductor y abrirá el servicio en 2027

Waymo Madrid robotaxi ya tiene plan: pruebas con conductor en la capital, Alcobendas y Getafe, y primeros usuarios en 2027.

Claves de la operación

  • Permiso para probar, no para cobrar. La DGT ampara las pruebas en vías públicas bajo la Instrucción VEH 2025/07, pero un viaje comercial sin conductor exige una autorización de transporte de viajeros que Waymo todavía no tiene.
  • Alphabet llega a un mercado ya ocupado. WeRide, Uber y Avomo tienen el primer permiso nacional de nivel 4 con 20 vehículos GXR, y Uber prevé operar en Madrid antes de que acabe 2026.
  • El taxi madrileño es un actor con memoria. La huelga de 16 días de enero de 2019 contra Uber y Cabify y la retirada de ambas plataformas de Barcelona definen el suelo político del despliegue.

Las calles que Waymo mapeará antes de soltar el volante

Es la primera vez que la compañía con más kilómetros reales sin conductor pisa España. Hasta ahora la conducción autónoma en el país se había quedado en lanzaderas de campus, autobuses de polígono industrial y fabricantes validando sistemas supervisados. Waymo aterriza con otra escala: más de 4.000 vehículos sin nadie al volante en quince ciudades de EE.UU. y más de 500.000 viajes de pago a la semana.

El permiso ya está concedido. La Dirección General de Tráfico autoriza las pruebas en vías públicas al amparo de la Instrucción VEH 2025/07, y el guion es el mismo que la empresa ha repetido en cada ciudad: mapear conduciendo a mano, validar el sistema con conductores de seguridad y, solo después, retirar a la persona del asiento. Los Jaguar I-PACE blancos empezarán a circular en los próximos días.

La zona concreta son entornos urbanos de Madrid capital, Alcobendas y Getafe, de día y de noche. Ni toda la Comunidad ni el corredor dentro de la M-30: un perímetro que mezcla tráfico denso de centro con rondas de polígono y accesos cortos de autovía. La flota será ‘pequeña’ en esta primera fase, según la compañía, sin cifras. Y la app todavía no existe: para 2027 Waymo negocia con ‘socios operativos locales’, la fórmula que en Londres cubre Moove, una gestora de flotas participada por Uber.

El vehículo elegido es el Jaguar I-PACE, descatalogado hace dos años, con la quinta generación del Waymo Driver, un hardware de 2020 anterior al que ya monta en Estados Unidos sobre la furgoneta Ojai de la china Zeekr y el Hyundai Ioniq 5. Es una decisión de coste y de homologación europea, no de prestaciones. La compañía dice que evaluará otros modelos a medida que crezca la flota.

Waymo no compite contra el taxi por precio ni por flota. Compite por el relato de la seguridad, y ese relato se decide en un despacho de la DGT, no en la Castellana.

Hay una cifra que la empresa repite en cada presentación: un 95% menos de siniestros con heridos graves o mortales que los conductores humanos en su histórico acumulado. Para el contexto español ha escogido los 1.119 fallecidos de 2025 en vías interurbanas, la mayoría en salidas de vía y choques frontales. El dato es cierto y el uso es discutible: son carreteras secundarias, justo donde un robotaxi urbano no circula.

Cosas que pasan cuando el argumento comercial se construye sobre el sitio equivocado del mapa.

La licencia que separa una prueba de un negocio

Aquí está el nudo. El permiso de la DGT cubre las pruebas, no la facturación. Cobrar por un viaje sin conductor exige una autorización de transporte de viajeros, el terreno donde taxi y VTC llevan más de una década peleando en media España. Waymo habla de ‘primeros usuarios en 2027’ sin aclarar si viajarán con el asiento delantero vacío u ocupado, y la propia DGT ha advertido de que la conducción sin supervisión no llegará ni a corto ni a medio plazo.

Y no llega sola. La DGT ya concedió el primer permiso nacional para vehículos autónomos de pasajeros de nivel 4 a WeRide, Uber y Avomo, con una fase inicial de 20 vehículos GXR y un especialista a bordo en zonas de alta demanda de Madrid. Uber ha confirmado su intención de desplegar ese robotaxi en la capital antes de que termine 2026. Diecinueve Tesla cuentan con autorización desde hace casi un año para probar su conducción autónoma en carreteras españolas hasta noviembre de 2027, siempre con alguien supervisando desde el asiento del conductor.

Traducido: el mercado español del robotaxi se reparte antes de existir. Quien llegue primero con la licencia de transporte no será necesariamente quien tenga mejor tecnología, sino quien tenga la flota, la aseguradora y el ayuntamiento de su lado.

El detalle de Moove no es menor. En Londres, la operación sobre el terreno la ejecuta una gestora de flotas participada por Uber. Waymo pone el cerebro; otro pone los coches y el cliente. Si en Madrid se repite la fórmula, el gigante de Alphabet podría acabar compitiendo con Uber en tecnología mientras Uber le opera la última milla comercial.

Dejémoslo en un ‘ya veremos’.

El taxi madrileño ya ganó esta guerra una vez

Conviene recordar el precedente porque explica el tono de todo lo que viene. En enero de 2019, el taxi de Madrid mantuvo una huelga de 16 días contra Uber y Cabify, con la Castellana cortada en hora punta y Fitur en marcha. En Barcelona la presión funcionó igual: la Generalitat obligó a contratar las VTC con quince minutos de antelación y ambas plataformas se marcharon de la ciudad. Ninguna tecnológica ha ganado una negociación política con el taxi español.

La diferencia esta vez es el calendario institucional. La Instrucción VEH 2025/07 abre la puerta a las pruebas, y la futura regulación de vehículos automatizados tendrá que decidir quién responde civilmente cuando un sistema de nivel 4 cause un daño. Ahí Waymo sí tiene una ventaja real: sus registros de siniestralidad son el mejor argumento que una empresa ha puesto nunca sobre la mesa de un regulador europeo.

Pero el dato no resuelve el problema de negocio. Waymo llega a España con un coche descatalogado, una flota sin cifras, un socio operativo sin nombre y una licencia de transporte pendiente. Madrid es hoy un ensayo de marca, no una unidad de ingresos. El coste de oportunidad es evidente: cada ciudad europea que mapea sin cobrar consume caja de Alphabet mientras Uber y WeRide avanzan por la vía rápida de la autorización nacional.

Observamos además un patrón que se repite en cada mercado: Londres, Múnich y ahora Madrid están en la lista, y ninguna de las tres tiene servicio comercial. Alphabet está construyendo un mapa regulatorio antes que un mapa de rutas. Es defendible a largo plazo y caro a corto.

El próximo hito verificable no es un viaje sin conductor. Es la autorización de transporte de viajeros, y de ella depende que el servicio madrileño facture o siga siendo una demostración con conductor de seguridad. Hasta entonces, la pregunta que importa no es si Waymo puede circular por Madrid. Es si alguien le va a dejar cobrar por ello.

América Latina y Caribe: un desastre natural por semana, cerca de 100.000 fallecidos y más de 360.000 millones de dólares en pérdidas

Los desastres naturales son cada vez más frecuentes y graves en América Latina y el Caribe. Durante los últimos 50 años, cuatro de cada diez personas han sido impactadas por tormentas tropicales, huracanes, inundaciones, sequías, olas de calor o incendios forestales, un promedio de un desastre natural por semana, con cerca de 100.000 víctimas mortales y pérdidas económicas que superan los 360.000 millones de dólares.

Tormentas, inundaciones, sequías, olas de calor y otros fenómenos extremos, cada vez más intensos y frecuentes, destruyen viviendas, interrumpen cadenas logísticas, reducen ingresos, obligan a desviar recursos públicos hacia la atención de emergencias y la reconstrucción y, en muchos casos, generan secuelas prolongadas sobre el crecimiento, la pobreza, la cohesión social y la estabilidad fiscal.

La experiencia demuestra que, aunque la región ha avanzado de forma significativa en materia de protección civil -sistemas de prevención, alerta temprana y evacuación ante una emergencia- los países necesitan disponer de una estrategia adicional para reforzar la resiliencia regional y acelerar la reconstrucción tras este tipo de desastres de origen natural.

Desastres de origen natural registrados en América Latina y el Caribe

Desastres de origen natural registrados en América Latina y el Caribe. Fuente EM-DAT Database
Desastres de origen natural registrados en América Latina y el Caribe. Fuente: EM-DAT Database

Ante la recurrencia de estos fenómenos, es clave contar con instrumentos financieros predefinidos, adecuados a distintos tipos de riesgo y momentos de intervención, como los seguros, esquemas público-privados y otras herramientas de liquidez y transferencia de riesgo que permiten disponer de fondos y reglas de actuación ya definidas, evitando improvisaciones cuando se produce una emergencia.

Los expertos indican que para los incidentes más habituales y de menor impacto pueden utilizarse reservas presupuestarias, y fondos de contingencia, mientras que para eventos menos frecuentes y de mayor severidad son necesarios instrumentos de transferencia, como los seguros, reaseguros, esquemas paramétricos y bonos catastróficos que ayuden a cubrir los costes de recuperación.

Son algunas de las conclusiones del informe Hacia una Estrategia Iberoamericana de Respuesta a los Desastres de Origen Natural: Resiliencia, Seguro y Alianzas Público-Privadas, que la Fundación Iberoamericana Empresarial (FIE) ha presentado hoy a la Secretaría General Iberoamericana (SEGIB) para que pueda ser analizado en la XXX Cumbre Iberoamericana de Jefes de Estado y de Gobierno, que se celebrará en Madrid los días 4 y 5 de noviembre de 2026.  El informe ha sido impulsado de forma conjunta por la FIE, Mapfre, y CAF-banco de desarrollo de América Latina y el Caribe, y ha sido elaborado por los economistas, ingenieros y expertos en estrategias de políticas públicas Manuel Balmaseda, Ángel Melguizo y Víctor Muñoz.

El documento propone avanzar en una estrategia que refuerce la protección civil con una segunda línea de defensa basada en la resiliencia financiera a través de los seguros, la financiación preventiva, la innovación tecnológica y la colaboración entre el sector público y el privado que, según los autores, son elementos clave para contribuir a reducir la brecha de protección aseguradora (81% en la región), acelerar la recuperación tras una catástrofe y fortalecer la resiliencia económica y fiscal de los países que forman parte de esta región.

Urgencia social y económica

Reforzar la capacidad de respuesta de América Latina y el Caribe ante los desastres de origen natural es una urgencia social y económica, con una dimensión financiera decisiva.

El informe propone un decálogo con principios claros, accionables y medibles, que permitan a los países pasar a la acción y disponer de recursos suficientes y rápidos para acelerar la reconstrucción tras los desastres naturales y reducir sus consecuencias sociales y económicas.

Entre ellos, destaca el hecho de convertir la resiliencia financiera en una prioridad de Estado; disponer de recursos para la recuperación de forma rápida; proteger las infraestructuras, servicios y actividades económicas cuya interrupción tenga un mayor impacto social y económico; mejorar la accesibilidad aseguradora para que una parte importante de la población y de las pequeñas empresas tengan mayor acceso a mecanismos de cobertura frente a riesgos catastróficos, aumenten la proporción de pérdidas cubiertas debido a barreras económicas, limitaciones de información y dificultades de distribución; y asegurar pagos rápidos, ya que la agilidad en los desembolsos es fundamental para una recuperación eficaz.

El decálogo también hace referencia a la importancia de: impulsar alianzas público-privadas, ya que la colaboración entre administraciones y empresas es clave para aprovechar la capacidad técnica, financiera y de innovación del sector privado y mejorar la protección; vincular protección y prevención, para que los mecanismos de cobertura estén acompañados de medidas que reduzcan los riesgos y fomenten una mejor planificación y preparación ante los desastres; y avanzar con una cooperación flexible y orientada a resultados, ya que cada país debe poder progresar según sus necesidades y capacidades con el objetivo común de ampliar la protección, acelerar la recuperación y reducir el impacto de los desastres.

Decálogo para implementar la Estrategia Iberoamericana de respuesta a los desastres de origen natural

  1. Integrar la resiliencia financiera como prioridad de Estado
  2. Reducir la brecha de protección frente a los desastres de origen natural
  3. Priorizar los riesgos, activos y actividades de mayor impacto económico y social
  4. Impulsar alianzas público-privadas con reglas claras
  5. Preservar la disponibilidad y sostenibilidad de las coberturas
  6. Garantizar pagos rápidos, transparentes y verificables
  7. Utilizar la innovación tecnológica y financiera para ampliar la cobertura
  8. Vincular el aseguramiento con la prevención y la reducción del riesgo
  9. Construir estándares y capacidades iberoamericanas compartidos
  10. Avanzar mediante un multilateralismo flexible y orientado a resultados

CoreWeave entra en ‘distressed’: su deuda paga 1.000 puntos y las acciones caen un 20%

La deuda distressed de CoreWeave ya tiene precio: 1.000 puntos básicos sobre el bono y un 20% de caída bursátil. El movimiento no es una anomalía técnica de mercado: es el primer aviso serio de que el despliegue de la IA también se financia con deuda.

Claves de la operación

  • El crédito marca el paso, no la acción. La prima supera los 1.000 puntos básicos sobre el bono público equivalente, el umbral que buena parte de las gestoras usa para declarar en apuros a un emisor.
  • El castigo bursátil se contagia. Las acciones de CoreWeave acumulan una caída superior al 20% desde el cierre del martes y el correctivo ha salpicado a otras compañías del negocio de IA.
  • La alerta la enciende un inversor conocido. Chamath Palihapitiya señaló públicamente la deuda en apuros y preguntó si el despliegue de centros de datos es, en realidad, una burbuja de crédito privado.

Mil puntos básicos: la frontera donde el crédito deja de ser barato

El umbral no es una convención arbitraria. Una prima de 1.000 puntos básicos sobre el bono equivalente es la línea con la que la industria de renta fija separa la deuda con problemas de la que todavía se puede sostener. Cuando el mercado exige esa rentabilidad extra, está descontando una probabilidad de impago que ya no es teórica. CoreWeave la ha cruzado.

La secuencia importa. En una compañía que alquila capacidad de cálculo, el bono vence antes de que el accionista recupere nada. Por eso el crédito se gira primero. La acción amplifica el aviso, pero el aviso llega desde el pasivo, y desde ahí no se corrige con un buen titular de producto.

Durante dos años, el relato de la IA fue una historia de valoración. Múltiplos, reservas de chips, y contratos de suministro. La deuda quedaba en segundo plano, como una línea más del balance. Esta semana ha pasado al primer plano con una cifra redonda. Eso cambia la conversación: ya no se discute cuánto puede crecer el negocio, sino cuánto tarda en devolver el dinero que ha pedido prestado.

De la acción al bono: el riesgo cambia de manos

El detonante no fue un informe de resultados. Fue una observación pública de Chamath Palihapitiya, que señaló la deuda en apuros y preguntó si el despliegue de centros de datos es, en el fondo, una burbuja de crédito privado. La pregunta es incómoda porque el dinero nuevo del sector ya no viene de la bolsa.

El capital que ha financiado los últimos gigavatios de capacidad no procede de ampliaciones de capital. Viene de fondos de crédito privado, de estructuras respaldadas por contratos de alquiler de cómputo y de vehículos que no cotizan ni publican cada trimestre. Esa es la grieta por la que puede entrar una corrección de la burbuja de inteligencia artificial: no por exceso de expectativas, sino por falta de financiación. Según The Verge, el castigo de CoreWeave ha alcanzado también a otras compañías del negocio de IA.

El mercado no ha empezado a dudar de la inteligencia artificial. Ha empezado a dudar de quién paga las facturas mientras la inteligencia artificial llega.

burbuja inteligencia artificial

La distinción no es menor para el inversor. Un gran proveedor de nube con calificación de grado de inversión puede refinanciar una promoción de centros de datos con una emisión tranquila. Un operador especializado como CoreWeave depende de que el mercado de crédito privado mantenga el apetito. Si ese apetito se cierra, no sube el precio del cómputo: se retrasan las obras.

De ahí el contagio. Los operadores no compiten solo por clientes; compiten por la misma bolsa de dinero. Cuando un emisor paga mil puntos, el siguiente paga más. Y el tercero, si puede, no emite.

Los proyectos españoles miran al mismo mercado de crédito

En España, el despliegue de centros de datos se ha vendido como una certeza territorial: Aragón, Madrid, la conexión con Francia. Merlin Properties ha situado los centros de datos entre sus líneas de crecimiento y el país compite por atraer inversión de los grandes proveedores de nube. El riesgo que aterriza ahora no está en el suelo ni en la energía: está en el coste del pasivo.

La comparación con el ciclo de las telecos europeas de hace dos décadas resulta inevitable. Entonces también se confundió la demanda con el derecho a financiarla, y la deuda se pagó con activos que tardaron más años en madurar de lo previsto. La diferencia es el calendario: un centro de datos tarda meses en construirse y años en amortizarse. Un bono, no.

Observamos un punto débil que el entusiasmo ha tapado. Los contratos de alquiler de cómputo suelen firmarse con un puñado de clientes grandes; la diversificación es escasa y las renovaciones, discretas. Si un cliente reduce pedido, el flujo de caja que sostiene la estructura de crédito se resiente antes de que aparezca en la cuenta de resultados.

El primer examen llegará con la próxima emisión de deuda del sector y con la temporada de resultados del cuarto trimestre, cuando se compruebe si el resto de operadores asume el mismo coste o si el episodio se queda en un susto de una sola compañía. Entre tanto, la lectura es sencilla: la burbuja, si existe, no se verá en el precio de las acciones sino en el del crédito. Lo demás es ruido de pantalla.

Cinco tentempiés saludables antes de dormir que sacian el hambre nocturna sin alterar tu descanso

Tentempiés saludables antes de dormir con proteína y fibra calman el hambre nocturna sin los picos de energía que interrumpen el descanso. La ventana que mejor funciona: entre una y dos horas antes de acostarse.

El hambre de medianoche no es falta de voluntad. Es un reloj. Cuando la última comida fue ligera o ha pasado demasiado tiempo, el cuerpo recluta señales de apetito que compiten con el sueño y acaban ganando la partida. Y ahí, a oscuras y con prisa, se toman las peores decisiones: galletas, bollería, lo que haya a mano.

La solución no pasa por aguantar. Pasa por tener preparada una combinación que sacie con poco volumen y que se digiera sin ruido. Lo que de verdad mueve la aguja es el binomio proteína + fibra o grasa buena, porque ralentiza el vaciado gástrico y mantiene estable la respuesta glucémica durante la noche.

Por qué la proteína y la fibra frenan el hambre de la noche

Vamos a los datos. La mayoría de los estudios de saciedad apunta a una toma eficaz de entre 20 y 30 gramos de proteína por ingesta, una cantidad que el cuerpo aprovecha mejor repartida a lo largo del día que concentrada en una sola comida. Antes de dormir, esa dosis sostiene la plenitud sin la pesadez de una cena completa.

La fibra hace el resto. Los betaglucanos de la avena y las semillas de chía o lino molidas absorben agua y forman un gel que alarga la digestión; la estructura de ese tipo de fibra soluble explica que un tentempié pequeño rinda como una comida. Ojo con la cantidad: demasiada fibra de golpe y el descanso se paga en forma de molestias abdominales.

Un tentempié nocturno bien construido no es un premio: es la última pieza de la estrategia nutricional del día.

El tercer vértice es la grasa insaturada. Un puñado de almendras o una cucharadita de aceite de oliva virgen extra aportan poco volumen y mucha saciedad, y frenan ese apetito que aparece a las once de la noche. A efectos prácticos: entre 150 y 250 kilocalorías bien elegidas valen más que un vaso de leche azucarado.

Los cinco tentempiés que sacian sin alterar el descanso

snack nocturno saciante

1. Yogur griego natural con fruta y semillas

El yogur griego natural concentra más proteína que el yogur convencional —hasta 9 o 10 gramos por 100 gramos— y no lleva azúcar añadido. Suma medio plátano o un puñado de frutos rojos y una cucharadita de semillas de chía o lino molido: la fruta aporta fibra y las semillas, grasa insaturada. Si eliges el formato que ya viene con fruta, revisa la letra pequeña: el azúcar suele esconderse como jarabe de glucosa o zumo concentrado.

2. Tostada integral con ricotta y hierbas

Para quien prefiere salado. Una rebanada pequeña de pan integral —mejor si el primer ingrediente de la etiqueta es harina integral al 100%— con dos cucharadas de ricotta y orégano, albahaca o cebollino. La ricotta es un queso fresco de textura suave y perfil lácteo ligero, que no deja esa sensación de resaca digestiva de los quesos curados. Unas gotas de aceite de oliva virgen extra cierran la combinación.

3. Manzana y almendras

El tentempié de bolsillo. Una manzana con piel aporta agua y fibra; unas 10 o 12 almendras naturales, sin sal añadida, suman proteína vegetal, magnesio y grasa insaturada. Cero preparación, cero excusas. La clave: nada de versiones tostadas con sal o bañadas en miel, que multiplican sodio y azúcar sin mejorar la saciedad.

4. Zanahoria con hummus de garbanzos

Palitos de zanahoria y dos o tres cucharadas de hummus. La zanahoria aporta agua, fibra y betacaroteno; el hummus, proteína vegetal y fibra de legumbre, más grasa insaturada si lleva aceite de oliva o tahini. Sustituye a las patatas fritas sin sensación de castigo. Lee la etiqueta: un hummus con almidón añadido o con aceite de girasol como primera grasa es una versión de segunda.

5. Avena con leche y canela

Tres o cuatro cucharadas de copos de avena con leche o bebida vegetal sin azúcar añadido y una pizca de canela. Los betaglucanos de la avena alargan la digestión y la textura templada funciona como buen cierre del día. Se prepara en dos minutos al fuego o la noche anterior, guardada en la nevera. Sin azúcar: la canela ya hace su trabajo.

📊 La pauta del tentempié nocturno en cifras

  • Cantidad eficaz: entre 15 y 25 gramos de proteína y un total de 150 a 250 kilocalorías.
  • Cuándo tomarlo: de una a dos horas antes de acostarse, nunca ya en la cama.
  • Calidad a buscar: proteína completa, fibra soluble y grasa insaturada; azúcar añadido, cero.
  • A tener en cuenta: si la cena fue suficiente y no hay hambre real, el tentempié sobra.

Lo que la evidencia sostiene y lo que es puro marketing

La idea de que comer antes de acostarse engorda es una de las creencias más repetidas y peor sostenidas de la nutrición popular. Lo que decide el resultado es el balance energético del día, no la hora del reloj. Lo que sí cambia con la hora es la calidad de la digestión y, con ella, la del descanso.

Dicho esto, la evidencia sobre proteína nocturna es razonablemente sólida en un punto concreto: una toma de 20 a 30 gramos antes de dormir no altera la arquitectura del sueño en la mayoría de las personas y sí sostiene la saciedad. Más allá de eso, conviene bajar expectativas. Las declaraciones de propiedades saludables autorizadas en la Unión Europea, evaluadas por la autoridad europea de seguridad alimentaria, no incluyen ninguna que prometa adelgazar durmiendo, y los batidos etiquetados como nocturnos rara vez alcanzan la dosis eficaz de sus activos.

Nuestra recomendación, tras comparar composición y etiquetas: comida real, ración ajustada al hambre real y ningún tentempié convertido en cuarta cena. Para quien entrena por la tarde y busca recuperación, la proteína antes de dormir tiene sentido; para quien cena bien y no tiene hambre, es un extra innecesario. Esta información es divulgativa y de optimización del estilo de vida: no sustituye el criterio de un profesional.

⚡ Rutina de Optimización Diaria

  • Prepara la ración antes de las 21:00: deja el yogur griego con chía o la avena ya montada en la nevera para no improvisar a medianoche.
  • Ajusta la proteína: apunta a 15-25 gramos y no pases de 250 kilocalorías en el conjunto del tentempié.
  • Revisa la etiqueta: descarta cualquier producto cuyo azúcar aparezca entre los tres primeros ingredientes.

Lamborghini Temerario 907 CV: Dubái lo ficha y las listas cerradas anticipan revalorización

0

Dubái ha fichado al Lamborghini Temerario 907 CV para su flota de policía turística. La operación, cerrada con Lamborghini Abu Dhabi y Dubái, convierte al híbrido enchufable de Sant’Agata en el último escaparate comercial de la marca en Oriente Medio. Y ahí empieza la lectura que interesa al inversor.

El vehículo ya está en servicio. No hablamos de una unidad de exhibición ni de un prototipo de feria: patrulla zonas turísticas y opera como anuncio rodante de la casa italiana. La elección no es casual. El Temerario releva al Huracán en el catálogo y asume la tarea de sostener el volumen del fabricante en el escalón de acceso a su gama de superdeportivos.

La colaboración con el importador local tampoco es un detalle menor. Martino Picotti, responsable general de Lamborghini Abu Dhabi y Dubái, enmarcó la entrega como continuidad de la relación entre la marca y los Emiratos. Italia no se queda atrás: la Polizia también ha incorporado un Temerario a su flota. Dos cuerpos de seguridad con el mismo coche es posicionamiento, no casualidad operativa.

El Temerario entra en servicio: 907 CV, V8 biturbo y tres motores eléctricos

La ficha técnica sostiene parte del argumento. Bajo el capó, un V8 biturbo de 4,0 litros de nuevo desarrollo se apoya en tres motores eléctricos para entregar una potencia combinada de 907 CV. El resultado son 2,7 segundos de cero a 100 kilómetros por hora. Cifras de hiperdeportivo con arquitectura de híbrido enchufable.

El uso operativo importa tanto como la mecánica. La flota de vehículos de alta gama de la policía dubaití funciona desde hace años como atracción turística por derecho propio. El brigadier Saeed Al Hajri, al frente del departamento de investigación criminal, ha vinculado la incorporación al equilibrio entre presencia disuasoria y proximidad ciudadana. El coronel Mohammad Abdulrahman Abdulwahid, responsable de la policía turística, ha situado las alianzas con el sector privado en el centro de ese despliegue.

Una flota policial de 907 CV no vende seguridad: vende marketing de Estado. Y anticipa que la demanda institucional del Temerario ya está cubierta.

Del Huracán al híbrido: la prima de escasez que el mercado descuenta

El movimiento tiene una segunda lectura, más financiera. El Temerario sustituye al Huracán, el último diez cilindros atmosférico de la casa. Con él desaparece una mecánica que el coleccionista asocia a una experiencia irrepetible: sonido, linealidad y ausencia de asistencia eléctrica. Esa desaparición es el activo.

En el mercado secundario, las versiones finales del Huracán han dejado de comportarse como coches de uso. Los ejemplares con especificación cerrada y kilometraje bajo cotizan con primas que hace cinco años nadie habría previsto para un modelo de producción relativamente amplia. No es una anomalía: es el patrón clásico del último de una estirpe.

superdeportivos inversión

La asignación del Temerario es la variable que de verdad mueve el precio. Quien no haya formalizado pedido en el primer ciclo de entregas difícilmente accederá a una unidad sin pasar por el mercado secundario y asumir la prima correspondiente. Las listas cerradas no son un problema de producción: son una herramienta de gestión de la escasez percibida.

Eso sí, conviene separar dos cosas. Que la lista esté cerrada no implica que el coche vaya a revalorizarse. Implica que, durante los primeros años, el precio lo fijará la oferta disponible y no la tarifa oficial. La diferencia entre ambas cosas es exactamente donde se gana o se pierde dinero.

La lista cerrada no crea valor por sí sola: solo traslada el precio de la tarifa oficial al criterio del vendedor particular.

Obsolescencia tecnológica y horizonte razonable de cinco años

Mi lectura es que el Temerario es un activo de preservación con sesgo de revalorización, no un instrumento de especulación rápida. La razón es estructural. Lamborghini produce en volúmenes superiores a los de una serie limitada pura, y eso acota el techo de revalorización a medio plazo. Las primas extraordinarias del mercado de clásicos se han dado históricamente en series cortas, no en modelos de producción sostenida.

Hay un segundo factor que el comprador suele ignorar: la obsolescencia tecnológica. Un híbrido enchufable de 2026 lleva asociada una generación de baterías y de software de gestión que, en una década, será antigua por definición. En los atmosféricos la evolución técnica no penaliza; en los electrificados, sí. Es el precio de la complejidad.

Nada de esto invalida la operación de Dubái. Al contrario, la refuerza como indicador de longevidad comercial del modelo: un cuerpo de policía no compra un coche que prevé descatalogar en tres años. Ese comprador institucional, visible y con mantenimiento garantizado, sostiene la percepción de marca mejor que cualquier campaña. Para el coleccionista europeo la referencia útil es otra: qué ocurre con las primeras entregas cuando llegue la siguiente actualización de gama.

💎 Veredicto Wealth

El Temerario es un activo de preservación de capital con prima de escasez a cinco años, no una apuesta de revalorización rápida. El riesgo a vigilar es la llegada de la primera actualización de gama, que puede normalizar las primas del mercado secundario.

Autocontrol asesta un duro golpe publicitario a Félix Solís y consolida la victoria judicial de García Carrión en su pugna por el liderazgo del vino

0

El Jurado de la Publicidad de Autocontrol ha dictaminado de forma oficial que la campaña publicitaria del vino Reserva de Viña Albali incumple de manera flagrante el principio de veracidad, obligando a la compañía a su inmediata rectificación. Este varapalo en el terreno de la autorregulación comercial viene precedido y respaldado por la firmeza de la sentencia 576/2026 dictada por la Sección Cuarta de la Audiencia Provincial de Murcia, que desestima sin paliativos el recurso de apelación interpuesto por Félix Solís en relación con una campaña de publicidad comparativa emitida por García Carrión en 2023, imponiendo además a la entidad recurrente la condena en costas de ambas instancias.

El pulso en los lineales y el fallo técnico de Autocontrol sobre Viña Albali

La resolución emitida por el organismo independiente de autorregulación publicitaria en España sitúa de nuevo en el centro del debate la responsabilidad corporativa y la veracidad de los mensajes comerciales que compiten diariamente por la atención del consumidor en los lineales de la gran distribución y los supermercados. Según los antecedentes hechos públicos a raíz del procedimiento, el Jurado de la Publicidad evaluó una pieza comercial específica centrada en la marca Viña Albali Reserva. El análisis concluyó que los argumentos esgrimidos en el anuncio vulneraban la exigencia de veracidad, un pilar básico que obliga a que toda afirmación comercial pueda ser acreditada mediante datos objetivos y contrastables sin inducir a error al comprador.

Para un sector industrial tan maduro y fuertemente disputado como el mercado vitivinícola español, este tipo de pronunciamientos institucionales poseen una relevancia económica capital. Las marcas basan gran parte de su estrategia de ventas en la captación de cuota a través de atributos de calidad, antigüedad o volúmenes de comercialización auditados por consultoras especializadas como Nielsen. Cualquier mensaje publicitario que altere o ponga en entredicho dichos parámetros distorsiona la libre competencia, motivo por el cual los órganos de autorregulación actúan para preservar la transparencia en el mercado y proteger los intereses legítimos de los operadores que cumplen estricta y rigurosamente con la legalidad mercantil y publicitaria.

Los tribunales ratifican la condena en costas y blindan la posición de Pata Negra

De forma completamente paralela a la vía de la autorregulación de la industria publicitaria, el frente judicial ordinario ha quedado definitivamente zanjado tras consolidarse la firmeza de la sentencia 576/2026, emitida el pasado 18 de junio por la Sección Cuarta de la Audiencia Provincial de Murcia. Este pronunciamiento judicial desestima íntegramente el recurso de apelación promovido por la representación procesal de Félix Solís frente al fallo previo dictado en el marco de la macrodisputa sobre la campaña de publicidad comparativa que García Carrión lanzó al mercado en el ejercicio 2023.

La confirmación de la sentencia en segunda instancia conlleva un efecto procesal de máxima importancia económica: la imposición a Félix Solís de las costas procesales correspondientes tanto a la primera como a la segunda instancia. En términos estrictamente jurídicos, la condena en costas obliga a la parte vencida a sufragar los gastos legales devengados durante el procedimiento, avalando de este modo la solidez de la argumentación jurídica expuesta por los letrados de García Carrión. Desde la dirección del grupo bodeguero se ha valorado este desenlace judicial como un respaldo incuestionable a su modelo de negocio, cimentado en la calidad del producto, la transparencia comercial y la defensa intransigente del valor estratégico que representan las denominaciones de origen protegidas en los mercados nacionales e internacionales.

Radiografía de un gigante: cinco generaciones de historia vitivinícola

La contundencia de estas resoluciones favorables adquiere una dimensión aún mayor si se analiza el peso específico de los operadores implicados dentro del tejido agroalimentario europeo y mundial. Bodegas García Carrión, empresa de carácter estrictamente familiar con una trayectoria que abarca cinco generaciones y más de 135 años de historia, se erige en la actualidad como la primera bodega de Europa y la cuarta a escala global, exportando sus productos vinícolas y de alimentación a más de 150 países en los cinco continentes.

Entre los activos más potentes de su portfolio destaca la enseña Pata Negra, consolidada como la única marca con presencia comercial simultánea en ocho denominaciones de origen españolas diferentes. Asimismo, informes de mercado recientes elaborados por auditoras independientes como Nielsen y difundidos a finales de septiembre de 2026 sitúan a Pata Negra Reserva como el vino Reserva de la D.O. Valdepeñas más vendido en España. Este liderazgo comercial en los lineales de distribución española refleja la confianza continuada de los consumidores y avala la postura jurídica mantenida por la compañía, que denunció públicamente que las campañas de Félix Solís con Viña Albali inducían a confusión al atribuir a sus caldos un liderazgo comercial que las cifras oficiales no respaldaban. Con este doble triunfo en los ámbitos publicitario y judicial, García Carrión reafirma su indiscutible hegemonía en el sector del vino y su papel como motor de innovación, comercialización e internacionalización de la marca España.

Publicidad