El precio de Bitcoin hoy: rebota a 82.000 dólares pero firma un ‘no Uptober’

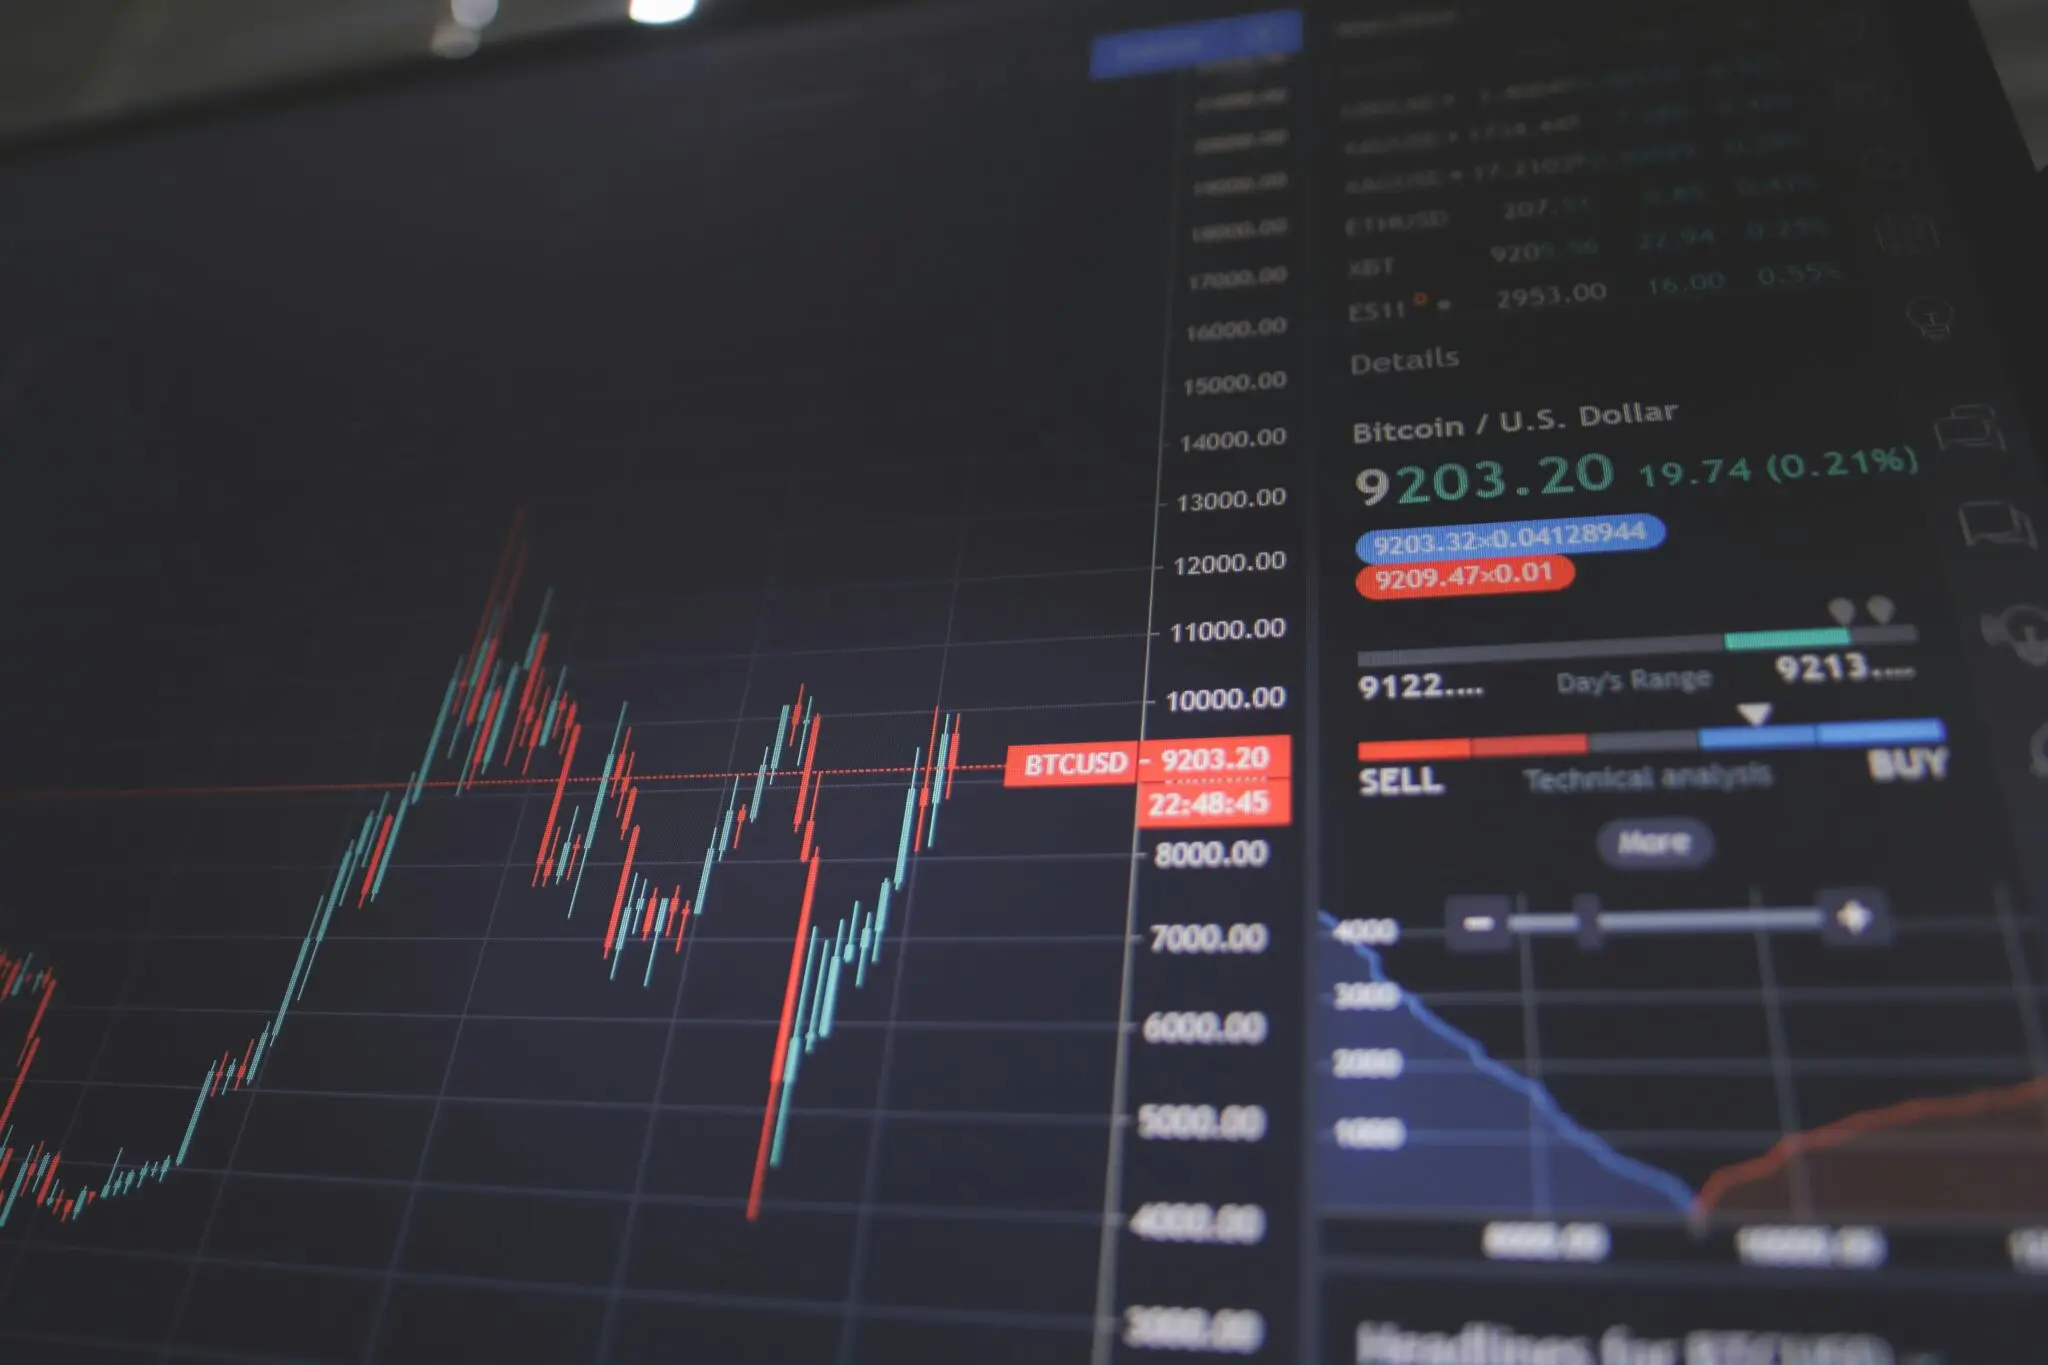
El precio de bitcoin hoy ronda los 82.400 dólares, un rebote cercano al 2% en 24 horas que llega justo después de perder el suelo de los 80.000. El problema es el resto de la foto: la moneda sigue en negativo en la semana y acumula una caída del 2% desde que arrancó octubre, el mes que la comunidad cripto lleva años llamando Uptober (la mezcla de up y October, octubre alcista) y que este año no está cumpliendo.

No es un desplome. Es un titubeo. Y en un mercado que llevaba tres meses seguidos subiendo, el titubeo también cuenta: bitcoin viene de su mejor trimestre desde 2024 y afronta la última parte de octubre sin haber recuperado el impulso que lo llevó hasta ahí.

El rebote a 82.000 dólares no borra la semana en rojo

La cotización se ha movido este martes cerca de los 82.393 dólares, con un avance próximo al 2% en el último día, según los datos recogidos por Bitcoin Magazine. La lectura cambia cuando se amplía el objetivo: en siete días el saldo sigue siendo negativo y desde el 1 de octubre la caída ronda el 2%, de modo que el rebote devuelve parte de lo perdido, no lo recuperado.

Para dimensionarlo: bitcoin pasó la mayor parte de 2026 por debajo de los 70.000 dólares, muy lejos del máximo histórico de 126.080 dólares. A los precios actuales sigue aproximadamente un 35% por debajo de ese techo. Es decir, el rebote de esta semana es una corrección dentro de una tendencia que, eso sí, los analistas consultados por el medio especializado ya califican como alcista.

Los ETFs de EE. UU. devuelven 228,4 millones de dólares

El dato que mejor explica el frenazo no está en el gráfico, sino en los flujos. La semana pasada los inversores estadounidenses reembolsaron 228,4 millones de dólares en participaciones de ETFs de bitcoin al contado gestionados por BlackRock, Fidelity y Grayscale, según los registros de flujos que publica el agregador Farside Investors.

Un ETF al contado es, en palabras llanas, un fondo que cotiza en bolsa como cualquier acción y que guarda bitcoins reales en un custodio. Comprar una participación es la vía más sencilla que tiene hoy un inversor institucional o un particular con cuenta de valores para exponerse al activo sin abrir una wallet. Cuando esas compras se frenan o se dan la vuelta, el mercado lo nota.

Octubre no deja de ser alcista por tradición, sino por dinero: el que entraba por la puerta de los ETFs ha empezado a salir.

La cifra de 228,4 millones no es catastrófica en un mercado que mueve miles de millones al día. Pero marca el tono. Los ETFs se han convertido en el termómetro del apetito institucional desde su aprobación en 2024, y una semana de redenciones (es decir, de inversores pidiendo su dinero de vuelta) suele coincidir con precios laterales o a la baja. El precio pierde así uno de sus dos motores habituales, y le queda solo el segundo.

Del rally de agosto al titubeo de octubre: qué sostiene al precio

El otro motor es macroeconómico y conviene entenderlo bien. Bitcoin arrancó su despegue en agosto después de que el Departamento del Tesoro de Estados Unidos anunciara que más que duplicaría el tamaño de sus recompras de deuda pública. Es decir, más liquidez en el sistema. La moneda firmó entonces su mejor racha en tres años y su tercer mejor agosto desde que existe.

Detrás de ese movimiento está lo que el sector llama la operación contra el deterioro del dinero: comprar activos escasos para protegerse de una divisa que pierde valor. En agosto el dólar se debilitó, y eso empujó a parte del capital hacia bitcoin. Septiembre mantuvo el paso con una subida cercana al 6% en 30 días y el tercer trimestre cerró como el mejor desde 2024.

Aquí conviene echar la vista atrás. Ya pasó en 2020, cuando los estímulos masivos de la pandemia y el desplome del rendimiento de los bonos empujaron a muchos inversores hacia activos que no dependen de ningún banco central. La diferencia es que entonces el bitcoin era un mercado minorista; ahora el flujo entra y sale por fondos regulados con nombre y apellidos. Eso le da estabilidad, pero también lo ata a decisiones que se toman muy lejos de las criptomonedas.

Y ese es el riesgo que menos se comenta. Tres gestoras concentran buena parte del flujo visible y el precio depende de cómo se levanten cada mañana. La narrativa del Uptober es folclore, no estadística: un mes históricamente bueno no es una garantía, y quien compre solo por el calendario probablemente esté comprando tarde. Creo que la clave de las próximas semanas no está en octubre, sino en si los flujos vuelven a positivo.

La próxima cita macro llega el miércoles, con la publicación de los inventarios de crudo de Estados Unidos. Es una referencia energética, pero en un mercado tan pendiente de la liquidez sirve para medir el pulso del dólar y, por arrastre, del apetito por riesgo. Si los reembolsos en los ETFs se detienen y el precio sostiene los 80.000, el susto de este octubre quedará en anécdota. Si, por el contrario, se encadenan dos semanas de salidas, el debate dejará de ser si hay Uptober y pasará a ser si el rally de agosto aguanta el invierno.

Reservas de XRP en exchanges suben a 11.810 millones: el dato que anticipa una venta masiva

Las reservas de XRP en los exchanges han subido hasta 11.810 millones de tokens, un nivel que solo se ha visto en el percentil 99 del último año, según los datos que publica la firma de análisis on-chain CryptoQuant. El precio ronda los 1,30 dólares y el mercado mira la cifra con desconfianza: cuanto más XRP hay aparcado en las plataformas, más fácil es que alguien lo venda de golpe.

Conviene aclarar el concepto antes de sacar conclusiones. Las reservas en exchanges son los tokens depositados en carteras controladas por las plataformas de compraventa, no en el monedero personal del inversor. Un saldo alto no significa que se vaya a vender, pero sí que la munición está cargada y a mano. Vender desde un exchange lleva segundos; moverlo desde una cartera fría, esa que no está conectada a internet, lleva minutos y comisiones.

Qué hay detrás de los 11.810 millones en exchanges

El percentil 99 quiere decir que, de los últimos doce meses, solo en un 1% de los días hubo más XRP en manos de los exchanges que ahora. Estamos, por tanto, en máximos anuales de oferta potencialmente disponible. No es un récord histórico, pero sí un cambio de tono después de meses de retiradas.

El detalle interesante está en el reparto. Las reservas de XRP en Binance se sitúan solo en el percentil 30, es decir, en la parte baja del año. El aumento agregado se concentra en otras plataformas, y eso apunta a un movimiento más disperso de lo que sugiere la lectura rápida. No es una sola ballena la que ha depositado: buena parte de los operadores que han movido sus monedas lo ha hecho desde plataformas distintas a Binance.

El precio ayuda a entender el contexto. XRP llegó a cotizar cerca de 1,52 dólares y cayó hasta 1,29 antes de estabilizarse en torno a los 1,30 actuales. Hablamos de una corrección de aproximadamente el 15% desde el máximo reciente, y el depósito de tokens se produjo justo en ese tramo de descenso. El dato no sentencia nada por sí solo.

El movimiento de reservas no llegó solo. Vino acompañado de un reinicio del apalancamiento en Binance, con el interés abierto —el dinero vivo en contratos de futuros— cayendo un 15,8% hasta los 453 millones de dólares. En paralelo, las liquidaciones de posiciones largas alcanzaron los 25,7 millones de dólares durante el 7 y el 8 de octubre, según el análisis que recoge el sector a partir de los cuadros de CryptoQuant.

Un depósito masivo en exchanges no anuncia una caída: anuncia que alguien con muchas monedas quiere poder venderlas rápido.

La tasa de financiación que delata al especulador

Hay un tercer dato que suele pasar desapercibido y que, a mi juicio, explica mejor lo ocurrido. Las tasas de financiación —el pago periódico que se hacen entre sí quienes apuestan al alza y quienes apuestan a la baja en los futuros— se volvieron negativas durante varios días. Eso encaja con una lectura concreta: los inversores que habían comprado con dinero prestado fueron liquidados y no volvieron a entrar. El apalancamiento se limpió, no se reconstruyó.

Dicho de otro modo, parte del XRP que ahora figura en los exchanges puede ser el residuo de esa limpieza, no una apuesta nueva por vender. Es la diferencia entre munición y cadáver. Y esa distinción importa mucho para saber qué viene después.

La red también da señales propias. El volumen on-chain de XRP Ledger, el registro público donde se mueven los tokens, repuntó cerca del soporte de 1,25 dólares, un patrón que en ciclos anteriores ha coincidido con suelos de corto plazo. Cuestión de plazos.

XRP precio hoy

Qué puede pasar con el precio y qué vigilar a partir de ahora

Las lecturas técnicas están divididas, aunque con matices. El analista Ali Martínez ha señalado que ese repunte de actividad en la red cerca de 1,25 dólares podría estar marcando un fondo. Su mapa es claro: un cierre sostenido por encima de 1,56 dólares abriría la puerta a los 2 dólares, mientras que una ruptura por debajo de 1,25 apuntaría a la zona del dólar.

La historia del sector ofrece precedentes útiles. En los reinicios de apalancamiento de 2021 y de 2022, los picos de reservas en exchanges se resolvieron en dos direcciones muy distintas. Cuando la oferta se absorbió con demanda real, el precio se estabilizó en pocas semanas. Cuando no hubo comprador, la sobreoferta se convirtió en una segunda caída. La lección es que las reservas no predicen por sí solas; necesitan un detonante.

¿Y qué podría absorber esos 11.810 millones de tokens? La demanda institucional es el contrapeso más citado: nuevas suscripciones en los fondos cotizados (ETF) de XRP al contado y empresas que mantienen el token en su tesorería. Si las salidas netas de exchanges vuelven a producirse, el panorama cambia de golpe. Si no, el mercado se queda con un colchón de monedas esperando comprador, y eso suele traducirse en rangos estrechos y volatilidad incómoda más que en un desplome limpio.

Hay un riesgo añadido que conviene nombrar sin dramatismo. Buena parte de la narrativa de XRP depende de un puñado de actores grandes, y cuando la liquidez se concentra los movimientos se amplifican en ambas direcciones. Nadie debería leer el dato de CryptoQuant como una sentencia de venta. Es una foto del ánimo del mercado, no una profecía.

Lo que sí merece seguimiento son los próximos datos de reservas. Si siguen subiendo, la presión será real y el rango se romperá por abajo. Si empiezan a bajar, buena parte de esta historia se habrá quedado en un susto. Todo depende de hacia dónde se muevan esos tokens. Y eso, hoy por hoy, no lo sabe nadie.

Estafa de 61 millones a Repsol, Endesa y Naturgy: tres directivos de comercializadoras se declaran culpables

Dieciséis de los diecisiete acusados de estafar 61,3 millones de euros a Repsol, Endesa y Naturgy con una trama de comercializadoras han asumido su culpabilidad y aceptado dos años de cárcel.

La segunda sesión del juicio, que arrancó la semana pasada y se aplazó por una indisposición del fiscal, ha dejado prácticamente cerrada la causa: solo una administrativa ha rechazado el acuerdo. El ministerio público atribuye a la red delitos de estafa continuada, organización criminal y blanqueo, y señala como presunto cabecilla a Esteban Roig Padrosa, para quien reclamaba inicialmente 16 años.

Qué revela el escrito de acusación

El relato de la Fiscalía describe una estructura organizada de sociedades que captaba clientes, facturaba el consumo eléctrico, y, después, dejaba de abonar parte de la energía y de los servicios que debía liquidar al resto del sistema. Según la cuantificación de Red Eléctrica de España (REE), el perjuicio global asciende a 61,3 millones de euros.

ConceptoImporte (millones de euros)
Perjuicio total (cálculo de REE)61,30
Endesa Generación19,83
Naturgy17,29
Repsol4,84
Fondos desviados a sociedades50,30

De esa cifra, 19,83 millones corresponden a Endesa Generación, 17,29 a Naturgy y 4,84 a Repsol. El escrito subraya que el daño no se limitó a las grandes productoras: también alcanzó a las distribuidoras y podía repercutir en el precio final que paga el consumidor.

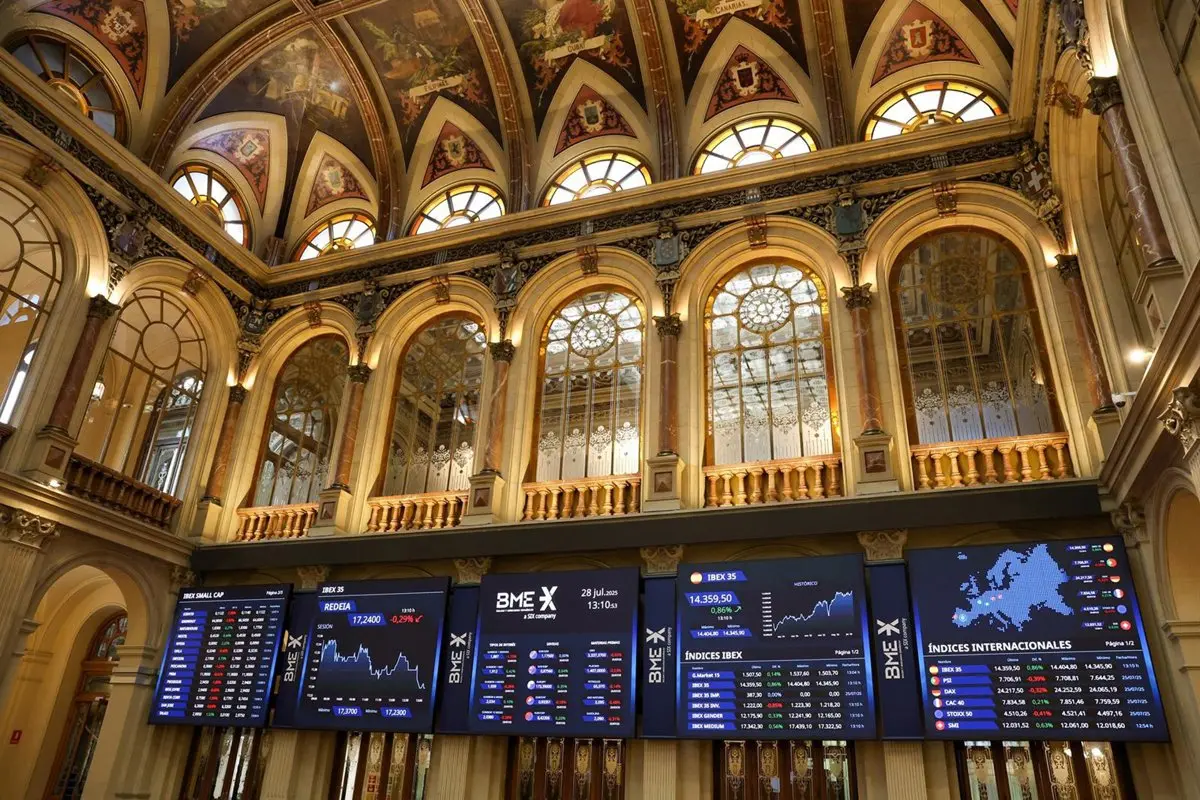
Para Repsol, Endesa y Naturgy, tres valores del Ibex 35, el golpe es acotado en la cuenta de resultados: 61,3 millones repartidos entre gigantes que facturan miles de millones. El daño es más reputacional y de control interno que de balance, pero expone una grieta: el sistema de garantías y de cambio de suministrador sigue siendo un punto débil frente a operadores oportunistas.

Cómo operaba la trama y a quién golpeó

fraude Repsol Endesa Naturgy

La mecánica era recurrente. Se constituían o adquirían empresas, se depositaban las garantías iniciales necesarias para operar y se creaba una apariencia de legalidad. A continuación se ofrecían precios muy por debajo del mercado para captar un volumen elevado de consumidores y engordar la facturación; el impago llegaba después, cuando la deuda con el sistema ya era difícil de reclamar.

Una trama que factura consumo real y deja de pagar la energía ajena traslada el coste al resto del sistema: al final, lo asume el conjunto de los usuarios.

La Fiscalía sostiene que el objetivo era obtener beneficios ilícitos, desviar el dinero a otras sociedades y ocultar su destino desde centros situados principalmente en Barcelona y Madrid. A esas sociedades se derivaron 50,3 millones de euros, cantidad que el ministerio público vincula a transferencias para introducir fondos en circuitos económicos lícitos.

El caso se apoya en la pericial de REE y en la investigación de la Unidad Central Operativa (UCO) de la Guardia Civil, cuyos agentes declararán en las próximas jornadas. Está previsto que la causa quede vista para sentencia esta misma semana. El expediente llega cuando el sector eléctrico español y la Comisión Nacional de los Mercados y la Competencia (CNMC) vigilan con lupa a las comercializadoras independientes.

El negocio de la comercializadora independiente vive de márgenes estrechos y de la rotación de clientes. Esa misma estructura favorece a los operadores que prometen tarifas imposibles y desaparecen cuando toca pagar la energía. La trama juzgada es la versión extrema: peajes y cargos que se facturan al consumidor pero que no llegan íntegros ni a los productores ni a las redes.

El sistema de garantías es la pieza que la trama explotó. Para operar, una comercializadora debe depositar avales ante el operador del sistema; si la sociedad desaparece o se descapitaliza, la deuda queda en el aire. Endurecer esos requisitos y cruzarlos con la solvencia real del operador es la asignatura pendiente que el caso vuelve a poner sobre la mesa.

Por qué dos años de cárcel para una estafa de 61 millones

La conformidad con la Fiscalía explica el desenlace. Los acusados renuncian al juicio plenario y aceptan dos años, una pena muy por debajo de los 16 que se reclamaban para el presunto cabecilla. El mecanismo tiene una contrapartida para las perjudicadas: la celeridad procesal y la asunción de culpabilidad pesan más que la reparación económica, que en tramas de este tipo suele quedar lejos del daño causado.

El fraude en el cambio de comercializador no es un fenómeno aislado en el mercado eléctrico. Frente a la vía administrativa, que actúa con más rapidez aunque con otro alcance, el proceso penal llega tarde y con condenas que, vistas en proporción a un perjuicio de 61,3 millones, resultan contenidas. La pregunta relevante para Repsol, Endesa y Naturgy no es cuántos años se piden, sino cuánto de esos 61,3 millones vuelve al balance.

📊 Las Claves para el Inversor

  • Qué vigilar: El cierre del juicio y la sentencia, previstos para esta semana, y si la condena por conformidad incluye alguna obligación de indemnización para Repsol, Endesa y Naturgy.
  • Reacción del valor: El impacto en las cuentas de los tres valores del Ibex 35 es inmaterial; el mercado descuenta más el riesgo reputacional que una provisión contable relevante.
  • Precedente sectorial: El fraude en el cambio de comercializador no es aislado; la respuesta penal llega tarde y con penas contenidas, mientras la CNMC aprieta por la vía administrativa.

UNESID cifra en 43 millones el déficit de compensaciones por CO2 que golpea a Acerinox y ArcelorMittal

UNESID cifra en 43 millones de euros el déficit de compensaciones por costes indirectos de CO2 de la siderurgia española para 2026, un sobrecoste que golpea a Acerinox y ArcelorMittal y que estrecha su margen frente a los competidores europeos.

La cuenta es simple. La asignación prevista para este ejercicio asciende a 157 millones de euros, frente a los 200 millones que la patronal considera necesarios para cubrir el impacto de los derechos de emisión sobre el precio de la electricidad. El resultado es un agujero de 43 millones, un 21,5% por debajo de la estimación sectorial.

No es un problema nuevo, pero sí más caro. UNESID advirtió en septiembre de que el sobrecoste energético del sector entre marzo y diciembre de 2026 rondará los 658 millones de euros. Si se cruzan ambas cifras, las compensaciones públicas cubren menos de una cuarta parte de la factura que la industria electrointensiva no puede repercutir en el precio final del acero.

Qué cubre la asignación y dónde se queda corta

Las compensaciones por costes indirectos de CO2 existen para mitigar el encarecimiento de la electricidad provocado por el mercado europeo de derechos de emisión. Su lógica no es proteccionista: busca que las instalaciones expuestas a la competencia internacional no pierdan capacidad competitiva ni trasladen producción fuera de la Unión. España activó el mecanismo, pero con una dotación que, según la patronal, no responde a la dimensión de las instalaciones elegibles.

La comparación con el entorno comunitario es el argumento central de UNESID. Según la asociación, en la mayoría de los países del entorno las ayudas alcanzan el 100% del coste indirecto reconocido. La industria española, en cambio, asume una parte mayor del sobrecoste, lo que se traduce en una desventaja de partida en cada tonelada producida.

La factura energética que excava la brecha

El contexto de precios agrava el cálculo. El futuro del gas TTF para noviembre de 2026 cotiza a 88,90 euros/MWh, un 146% por encima de la media de 2025. En España, el precio mayorista de la electricidad según OMIE se sitúa en 215,11 euros/MWh, más del triple de la media del ejercicio anterior.

Con 157 millones asignados frente a 658 de sobrecoste estimado, la ayuda pública cubre menos de una cuarta parte de la factura que la siderurgia no puede trasladar al precio.

A ese escenario se suman los servicios de ajuste del sistema eléctrico, unos costes que no siempre aparecen en las comparativas internacionales y que elevan la factura final. Algunas instalaciones ya detienen producción en las horas de mayor precio, una decisión que no responde a falta de pedidos sino a la aritmética del coste marginal.

IndicadorDato 2026ReferenciaDiferencia
Compensación por CO2 asignada157 millones de euros200 millones estimados por UNESID-21,5%
Sobrecoste energético del sector (marzo-diciembre)658 millones de eurosCobertura pública de 157 millones23,9% cubierto
Gas TTF (futuro noviembre)88,90 euros/MWhMedia de 2025+146%
Electricidad mayorista (OMIE)215,11 euros/MWhMedia de 2025Más del triple

UNESID

Acerinox, ArcelorMittal y el reparto de la desventaja

El sobrecoste no se reparte por igual. Acerinox concentra su producción española de acero inoxidable en la planta de Los Barrios, en Cádiz, donde el consumo eléctrico del tren de laminación en caliente es especialmente intenso. Un diferencial de precio de la energía como el actual se nota en el margen bruto de la división antes que en cualquier otra línea del balance.

ArcelorMittal afronta el mismo sobrecoste con el añadido del calendario de descarbonización: sus plantas de Asturias y del País Vasco necesitan inversión en hornos eléctricos y en reducción directa de hierro para cumplir con los objetivos que fija Bruselas. Cada euro de diferencia en el coste energético entra de lleno en la decisión de dónde se instala esa inversión.

Las dos compañías cotizan en el Ibex 35 y comparten un accionariado con fuerte peso institucional. El núcleo de de control de ArcelorMittal sigue en manos de la familia Mittal, mientras que en Acerinox el socio histórico de referencia es Corporación Financiera Alba. Ninguna puede fijar el precio del acero en Europa: lo toma del mercado. Lo que sí eligen es dónde producen y dónde invierten.

La directora general de UNESID, Carola Hermoso, sitúa el problema en términos de equidad competitiva: "No pedimos un trato de favor, sino que las ayudas cumplan su objetivo y permitan mantener la actividad industrial en España". La patronal añade una petición de calendario: planificación presupuestaria plurianual para que las plantas sepan con qué recursos cuentan antes de comprometer inversión.

Lo que revela el desfase: una política industrial a medio gas

El antecedente está en la propia serie de la patronal. El sobrecoste estimado para el tramo marzo-diciembre de 2026, 658 millones, multiplica por más de cuatro la asignación de 157 millones: la cobertura efectiva se queda por debajo del 25%. La cifra importa menos que su lectura. El mecanismo nació como un dique para evitar la deslocalización, no como una subvención a la producción, y un dique que deja pasar tres cuartas partes del agua no cumple su función. La comparación con el entorno comunitario refuerza la tesis: si la mayoría de los socios cubre el 100% del coste indirecto reconocido, la diferencia entre una acería española y una alemana no es de eficiencia, sino de marco regulatorio. En un producto con precios globales, esa brecha se traslada al resultado.

Para el inversor hay dos formas de leerlo. La primera es de corto plazo: 43 millones son marginales frente a la factura energética agregada del sector, pero llegan con el pool por encima de 215 euros/MWh y con la demanda europea de acero sin recuperar. La segunda es estructural: sin certidumbre presupuestaria, el calendario de inversión en descarbonización se retrasa, y con él la recapitalización de un sector que Bruselas quiere transformar antes de 2030.

📊 Las Claves para el Inversor

  • Qué vigilar: La asignación definitiva que se publique para 2027 y el cierre del sobrecoste real de 2026, que UNESID sitúa en 658 millones y revisará con los precios del último trimestre.
  • Reacción del valor: El déficit de 43 millones no mueve por sí solo la cotización de Acerinox ni de ArcelorMittal; el mercado descuenta antes el pool eléctrico y el precio del acero.
  • Precedente sectorial: La cobertura del 100% en la mayoría de países del entorno marca la referencia: si España no la replica, la brecha competitiva se consolida ejercicio tras ejercicio.

Santander y Nvidia cierran un marco de IA de tres años: modelos fundacionales, agentes y gemelo digital bancario

Santander y Nvidia han cerrado un marco de IA de tres años que rebaja el coste de ejecución de 5 a 0,03 euros por interacción y llevará agentes y un gemelo digital al núcleo del banco.

El acuerdo, anunciado ayer lunes 19 de octubre mediante un comunicado conjunto, amplía la colaboración que ambas compañías ya mantenían y la ordena en cinco frentes: modelos fundacionales, agentes de IA, prevención del fraude y del blanqueo de capitales, decisión en tiempo real y simulación avanzada. No es una declaración de intenciones. El banco ya ejecuta casos de uso salidos de su Santander AI Lab.

Qué incluye el marco de tres años con Nvidia

Conviene precisar el perímetro, porque no todos los frentes tienen el mismo grado de madurez: unos ya están en producción y otros siguen en laboratorio.

  • Modelos fundacionales: pesos abiertos ajustados con datos propios del banco y evaluados tarea a tarea.
  • Agentes de IA: diseño, simulación y supervisión de agentes bancarios, con pruebas de estrés de la IA conversacional en entornos controlados.
  • Antifraude y blanqueo: capacidades de prevención integradas en los procesos de riesgo del grupo.
  • Decisión en tiempo real: selección del modelo más adecuado y eficiente para cada tarea, con el coste como criterio.
  • Gemelo digital bancario: simulación de procesos e infraestructura antes de tocar producción.

El gemelo digital es la pieza menos mediática y, a medio plazo, la más ambiciosa. Consiste en replicar el comportamiento de procesos y sistemas para simular fallos, cambios o picos de demanda antes de aplicarlos. La técnica viene de la industria manufacturera y en banca choca con la complejidad del core.

En Santander, el responsable de Inteligencia Artificial, Iñaki Bernal, sitúa la alianza en el terreno de la infraestructura: Nvidia es ‘clave en la infraestructura, el software y la investigación’ que impulsan los últimos avances. A eso, sostiene, el banco suma ‘la escala en líneas de negocio, clientes y presencia geográfica’. La tesis es que la ventaja no está en el modelo, sino en la capacidad de convertirlo en producto bancario.

Del lado del proveedor, el responsable global de Banca de Nvidia, Aser Blanco, desplaza el foco a la economía de la operación: ‘convertir años de datos en inteligencia útil y propia no depende del tamaño del modelo, sino del entrenamiento y del ajuste fino. Añade la métrica que el sector empieza a mirar sin adornos: el coste por resultado.

Un modelo pequeño entrenado con datos propios y evaluado tarea a tarea vale más para un banco que el mayor modelo general del mercado.

Del modelo general de 5 euros al especializado de 0,03 euros

Ahí está el dato que ordena la operación. En los casos experimentales del laboratorio, el paso de modelos generales a modelos más pequeños y especializados ha reducido el coste de ejecución desde unos 5 euros por interacción hasta unos 0,03 euros, con resultados equiparables. En atención al cliente, el banco ha medido además una mejora de la calidad de las conversaciones y una caída de costes superior al 50%.

El ahorro no es cosmético.

MagnitudAntesAhoraVariación
Coste de ejecución por interacción5 euros0,03 euros-99,4%
Coste de atención al clienteBase de referenciaMenos de la mitadSuperior al -50%
Modelo empleadoGeneralistaEspecializado por tareaCambio de arquitectura
gemelo digital bancario

Detrás de las cifras hay andamiaje técnico con nombre propio. Santander ha construido la plataforma Model Arena para evaluar modelos de pesos abiertos en tareas del sector y ajusta modelos concretos mediante Nvidia NeMo Customizer. En paralelo, el laboratorio ha desarrollado inteligencia especializada para procesos de core bancario sobre Nvidia Kumo, la familia de modelos fundacionales de pesos abiertos pensada para datos estructurados y para convertir el dato en información predictiva.

La capa de despliegue también es explícita: esas capacidades llegan a la infraestructura del grupo a través de Nvidia Dynamo-Triton. Model Arena sirve, además, para diseñar, simular, evaluar y supervisar agentes bancarios y someter la IA conversacional a pruebas de estrés antes de su despliegue en todo el grupo. El orden importa. Primero se mide, después se escala.

El coste por resultado como ventaja competitiva bancaria

En el plano sectorial, la lectura es clara. BBVA, CaixaBank y Sabadell han intensificado en los últimos ejercicios sus alianzas con proveedores cloud e inteligencia artificial, con Microsoft, Amazon Web Services, y Google Cloud en distintas combinaciones. Ninguno había estructurado, sin embargo, una hoja de ruta tecnológica plurianual directamente con el proveedor dominante de chips de IA. Santander llega antes a ese formato.

El accionariado importa. Los grandes gestores pasivos —BlackRock y Vanguard entre ellos— están presentes en el capital de la banca del Ibex y someten este tipo de inversiones a escrutinio en cada junta, con la eficiencia como argumento recurrente frente a la presión sobre márgenes.

Comparar con otras operaciones del sector ayuda a dimensionarlo. Los grandes bancos europeos rara vez publican el retorno de sus proyectos de IA, y cuando lo hacen hablan de ahorros agregados difíciles de auditar. Aquí hay una métrica concreta, el coste por interacción, que admite comparación directa y que, si se sostiene a escala de grupo, tiene impacto material en el margen. La cifra habla por sí sola.

La incógnita es regulatoria y operativa. El reglamento europeo de resiliencia operativa digital (DORA) obliga a documentar la dependencia de proveedores críticos y a prever planes de salida; el BCE y la EBA llevan tiempo reclamando trazabilidad y gobierno del modelo. Un marco a tres años con un proveedor de referencia mejora la eficiencia y, a la vez, concentra el riesgo de dependencia.

Queda la pregunta que de verdad mueve la cuenta: cuántas interacciones del grupo migran al modelo especializado y con qué coste de integración. Los 5 euros y los 0,03 euros son casos acotados de laboratorio. El AI Lab ya tiene las herramientas para responder; el mercado esperará la respuesta en los próximos trimestres.

📊 Las Claves para el Inversor

  • Qué vigilar: La migración real de interacciones al modelo especializado y el calendario de despliegue del gemelo digital, aún en fase de laboratorio.
  • Reacción del valor: Sin impacto todavía en la cuenta de resultados, el mercado tiende a descontar estos anuncios como una opción de eficiencia a medio plazo.
  • Precedente sectorial: Los acuerdos plurianuales de BBVA, CaixaBank y Sabadell con proveedores cloud marcan cuánto tarda el ahorro en llegar al margen.

BBVA convoca a empresarios de toda España para medir el impacto de la inteligencia artificial

BBVA sentó ayer a la inteligencia artificial en la mesa de los grandes empresarios españoles.

El banco reunió en Madrid su Consejo Asesor Regional, un foro que agrupa a representantes del tejido productivo de toda España, con la competitividad europea, la política monetaria y la adopción de IA como ejes del debate. La cita contó con Carlos Torres Vila, presidente de la entidad; Onur Genç, consejero delegado, y Peio Belausteguigoitia, country manager de BBVA en España.

Torres Vila y De Guindos: inflación, Europa y el salto de la IA a la cuenta de resultados

El plato fuerte fue el diálogo entre el presidente de BBVA y Luis de Guindos, exvicepresidente del Banco Central Europeo y exministro de Economía. Ambos repasaron las perspectivas de crecimiento de la eurozona, los desafíos de la política monetaria del BCE en un entorno de inflación al alza y la necesidad de movilizar inversión privada para cerrar la brecha de competitividad con Estados Unidos y China.

Torres Vila puso el acento en el contexto. ‘Vivimos en un contexto geopolítico complejo, marcado por la fragmentación global, las tensiones comerciales y una profunda transformación tecnológica’, señaló durante el encuentro. Añadió que, en ese escenario, la inteligencia artificial presenta un enorme potencial para transformar la actividad de las empresas y la economía en su conjunto.

La segunda parte de la jornada trasladó el foco de la geopolítica al terreno práctico. Belausteguigoitia participó en una mesa redonda sobre productividad en la que defendió que las compañías necesitan ‘una estrategia para aprovechar al máximo las oportunidades que ofrece la inteligencia artificial’. Traducido: no basta con comprar herramientas, hay que rediseñar procesos.

La IA no entra en la empresa por la puerta de la tecnología, sino por la de la cuenta de resultados.

Conviene recordar qué es el CAR. Se trata de un foro de consulta, asesoramiento y debate que la entidad reúne cada año en Madrid para pulsar de primera mano las necesidades del tejido productivo de cada territorio. No es un acto comercial al uso: es una pieza de escucha institucional que después se utiliza para orientar la oferta de financiación y de servicios a empresas, según explican desde la propia sala de prensa de BBVA.

El crédito a empresas crece un 7,4% y sostiene el relato del banco

El discurso tiene respaldo en el balance. Según los datos que la entidad manejó en la jornada, el stock total de crédito creció un 7,4% interanual en el primer semestre del año. La nueva producción crediticia repuntó un 7% en tasa interanual y un 9% frente al trimestre anterior. El segmento empresarial y corporativo fue el motor principal, con un avance del 9,2% interanual en saldo vivo.

Ahí está la clave de por qué el banco convoca a empresarios para hablar de IA y no solo de tipos de interés. El crecimiento del crédito empresarial es más difícil de sostener que el hipotecario cuando el ciclo se enfría, y cualquier argumento que mejore la productividad del cliente mejora también su capacidad de devolver. El interés del banco y el del empresario convergen, aunque no siempre por las mismas razones.

perspectivas económicas

El momento del calendario tampoco es casual. La eurozona llega a este otoño con la inflación repuntando, la política monetaria en terreno restrictivo y un debate abierto sobre cuánto puede aportar la tecnología al crecimiento potencial. Ese es el marco en el que la entidad quiere colocar su discurso de digitalización, y también el que explica la presencia de un exvicepresidente del BCE en el escenario.

El riesgo del relato: la IA como promesa comercial antes que como realidad medible

Hay un detalle que conviene no perder de vista. Ninguno de los datos que BBVA puso sobre la mesa en esta edición del CAR mide el impacto efectivo de la inteligencia artificial en la cuenta de resultados de las empresas asistentes. Lo que hay es una tesis razonable —más productividad, más competitividad, más capacidad de crecer— y un interés comercial legítimo en que esa tesis se convierta en demanda de financiación.

La experiencia de los últimos dos años invita a cierta prudencia. Las grandes corporaciones españolas han desplegado pilotos de IA generativa con resultados desiguales: ganancias claras en atención al cliente y en tareas de documentación, avances bastante más lentos en cadena de suministro y en procesos regulados. La banca no es una excepción. La diferencia entre un piloto que funciona y un proceso productivo transformado suele medirse en meses de trabajo interno, no en licencias de software.

Desde mi punto de vista, el valor real de este tipo de foros no está en las conclusiones que se anuncian, sino en lo que el banco escucha. Si el Consejo Asesor Regional sirve para que la entidad detecte que sus clientes necesitan financiar capex tecnológico y no solo circulante, la señal será visible en el mix de crédito de los próximos trimestres. Si todo queda en un acto anual con buenas fotos, el mercado lo notará igual.

BBVA publicará sus cuentas del tercer trimestre en las próximas semanas, y ahí se podrá comprobar si el ritmo del crédito empresarial se mantiene por encima del 9%. Esa cifra, más que cualquier discurso sobre inteligencia artificial, dirá si la conversación con los empresarios se está traduciendo en negocio. La tecnología abre la puerta; el balance dice si alguien ha entrado.

Faconauto: la patronal pide 4.000 puntos de recarga y ayudas al vehículo industrial

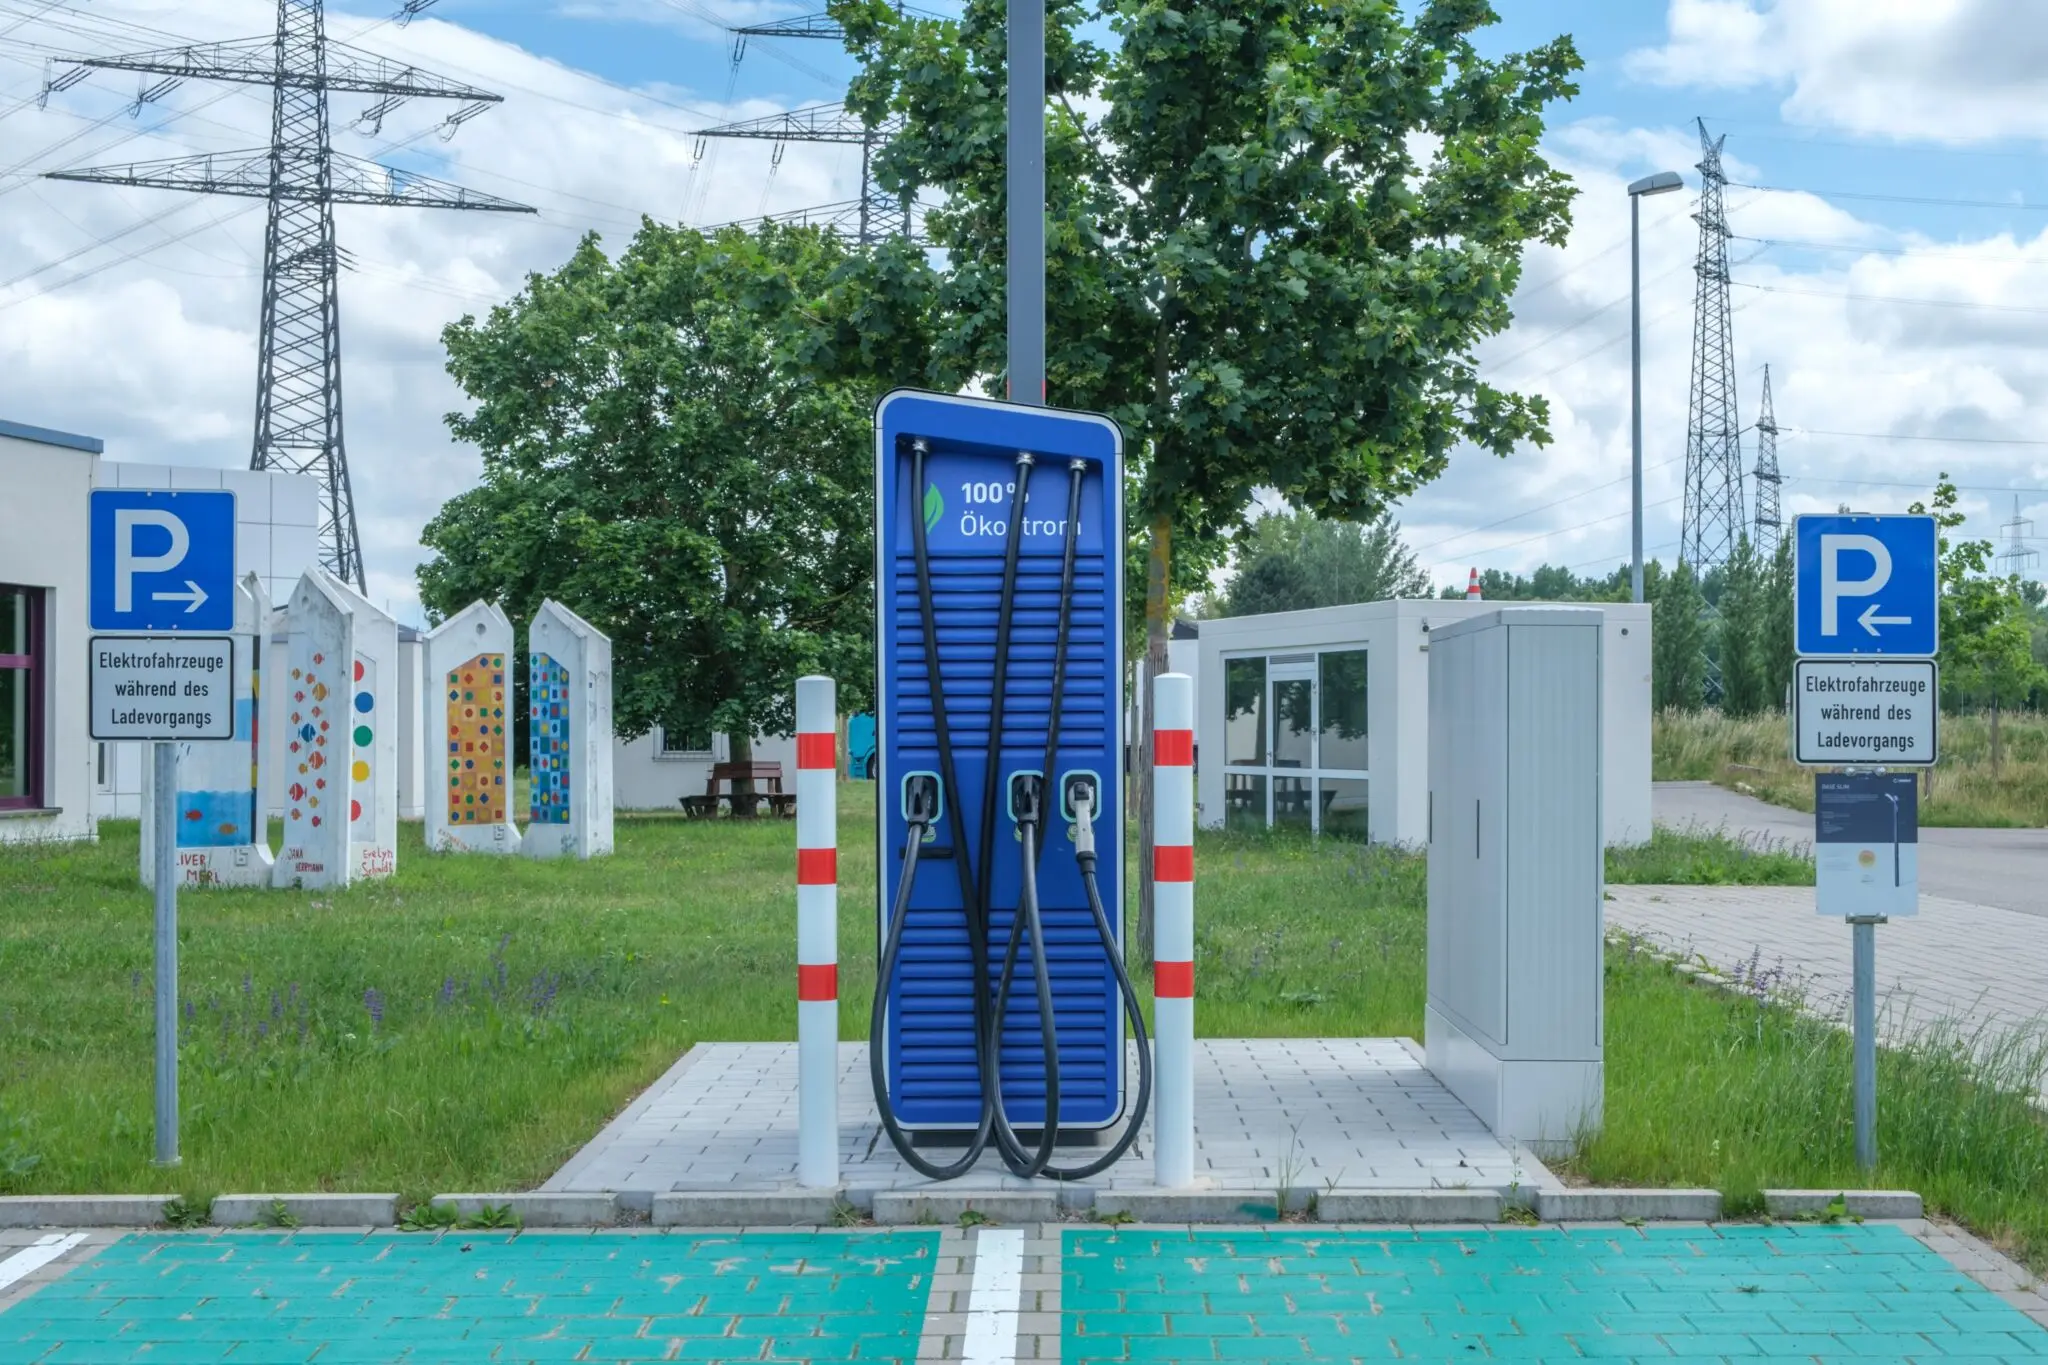
Faconauto ha puesto cinco peticiones sobre la mesa electoral para descarbonizar el vehículo industrial. La patronal de los concesionarios quiere que los programas de los partidos incluyan un plan de renovación de flotas, ayudas plurianuales para camiones de cero emisiones y 4.000 puntos de recarga de más de 350 kW antes de 2030.

Las cinco peticiones que Faconauto pone sobre la mesa electoral

La presidenta de la patronal, Marta Blázquez, detalló hace dos semanas un decálogo completo en el observatorio del vehículo industrial. Ahora lo reduce a cinco puntos para que los partidos puedan incorporarlo a sus programas. Son estos:

  • Un plan de renovación que desarrolle la disposición adicional 21 de la Ley de Movilidad Sostenible, condicionado a retirar un vehículo antiguo por cada incorporación y con incentivo creciente cuanto menores sean las emisiones.
  • Ayudas plurianuales para camiones de cero emisiones, abiertas a autónomos, pymes y grandes empresas, compatibles con compra, renting y leasing.
  • 4.000 puntos de recarga de más de 350 kW antes de 2030 en los corredores logísticos estratégicos, con hoja de ruta anualizada vinculada al Reglamento AFIR y puesta en servicio en seis meses.
  • Zonas seguras de recarga y repostaje para camiones, con vigilancia y control de acceso.
  • Un plan plurianual de conservación de carreteras con inversión mínima anual, priorizando los tramos con deterioro grave.

El último punto no es menor. La patronal lo enmarca en la misma agenda porque sin firme en buen estado la electrificación del camión pierde sentido: un vehículo eléctrico pesado con sobrecarga y baches, consume más y se degrada antes. La conservación es la base silenciosa del paquete.

El eslabón que la electrificación no ha tocado todavía

El coche privado lleva años en el centro de todas las políticas de descarbonización. El camión, en cambio, sigue siendo el pariente pobre: cuota de cero emisiones todavía residual en el segmento pesado y una red de recarga pública con muy pocos puntos de alta potencia. El transportista que quiere renovar su flota se topa con una ecuación complicada: el camión eléctrico cuesta bastante más que su equivalente diésel y apenas hay dónde cargarlo.

El Reglamento AFIR (la norma europea de infraestructura de recarga alternativa) exige desplegar puntos de alta potencia en los corredores TEN-T (la red transeuropea de transporte). La petición de Faconauto de 4.000 instalaciones de más de 350 kW se alinea con esa norma, pero introduce un elemento que Bruselas no impone: la puesta en servicio en un máximo de seis meses desde la adjudicación. La patronal traslada a Madrid el problema del calendario, no solo el del presupuesto.

La electrificación del camión no fracasa por falta de modelos, sino por falta de kilómetros electrificados: sin red de alta potencia, el comprador no firma.

La propuesta pone el foco en los corredores logísticos estratégicos —los ejes por los que circula la mayor parte de la carga— y en la recarga en las bases de las empresas de transporte. Ahí está el verdadero cuello de botella: la operativa de un transportista no permite esperar dos horas en una electrolinera de autopista. Necesita cargar en el patio de su nave, con la misma lógica de depósito nocturno que ya aplica al diésel, pero con potencias que disparan la factura eléctrica y exigen refuerzos de red.

Hoja de Ruta: Claves del Viaje

El impacto más inmediato es de calendario político. Faconauto intenta que su agenda entre en los programas antes de que se cierren, y el plan de renovación enlaza con la disposición adicional 21 de la Ley de Movilidad Sostenible, una vía que existe en el papel pero necesita presupuesto. Los Planes Moves anteriores tuvieron un historial desigual: convocatorias agotadas, retrasos en el pago y una ejecución residual en el vehículo industrial. Reeditar ayudas plurianuales es más exigente que una subvención puntual, pero más operativo para quien compra un camión a cinco años.

La zona cero es la logística de carretera: los corredores del Mediterráneo, el Eje Atlántico y las grandes plataformas de distribución. Ahí se concentra la flota que de verdad recorre kilómetros, no el coche de empresa que carga en casa. Madrid, Barcelona, Valencia y Bilbao son los nudos donde la falta de puntos de alta potencia se nota cada noche.

El dato que resume la petición: 4.000 puntos de más de 350 kW, una potencia que permite recuperar buena parte de la autonomía en poco tiempo en un camión pesado. Para el conjunto del sistema, la patronal pone cifra a algo que el sector lleva años señalando en voz baja: sin red, no hay renovación. La comparativa es clara con el turismo, donde el coche eléctrico ya tiene una cuota relevante y la recarga rápida se ha convertido en batalla comercial entre operadores.

La pelota queda, de momento, en los partidos. Faconauto no ha anunciado calendario de reuniones con los grupos, pero la lógica del paquete apunta a que sus peticiones entrarán en el debate presupuestario o en la próxima negociación de investidura. Hasta entonces, el transportista que quiera descarbonizar su flota seguirá esperando una red que promete y un incentivo que depende de quién gobierne.

Madrid reparte 190.000 dosis más de la vacuna de la gripe y te deja ponerte también la covid con una sola cita

0

Madrid lleva dos semanas vacunando y es posible que todavía no tengas claro si te toca a ti. Quizá en casa hay un abuelo, un niño pequeño o una persona con una enfermedad crónica, y el calendario por grupos no lo pone fácil. La campaña de gripe y covid ya funciona, y conviene conocer sus reglas antes de pedir turno.

Este repaso te cuenta quién puede vacunarse hoy, quién espera hasta el 19 de octubre y qué cambia respecto al año pasado. También verás cuántas dosis hay, hasta cuándo dura todo y qué pasa con los niños. La idea es que cierres la lectura sabiendo exactamente qué hacer si vives en Madrid o cerca.

Madrid vacuna desde el 5 de octubre hasta el 31 de enero

La campaña arrancó el 5 de octubre de 2026 y seguirá abierta hasta el 31 de enero de 2027. Son casi cuatro meses para protegerte frente a dos virus que circulan sobre todo en otoño e invierno. Madrid mantiene ese plazo como previsión, aunque puede moverse si la situación epidemiológica lo exige.

Tienes margen, pero no conviene dejarlo para el final. Cuanto antes te vacunes, antes tendrás defensas cuando suba la circulación del virus. Madrid ha preparado un calendario escalonado para evitar colas y priorizar a quienes tienen más riesgo, y por eso la fecha en la que te corresponde depende de tu grupo.

Los 7 datos clave de la campaña de 1,79 millones de dosis

gripe covid Merca2

Antes de pedir cita te interesa tener a mano las cifras que marcan la campaña. Madrid ha adquirido 1,79 millones de dosis de vacuna antigripal, una cantidad que supera con holgura la de la temporada anterior. Esa previsión de material busca que nadie con indicación se quede sin su pinchazo.

Los números cuentan quién entra, cuándo y con qué ventaja. Sirven también para comparar con el año pasado y para saber qué ha cambiado en la práctica. Estos son los siete puntos que mejor resumen la campaña de este otoño en la región.

  • Inicio de la campaña: 5 de octubre de 2026, con los primeros grupos ya citados y vacunándose desde ese día.
  • Fin previsto: 31 de enero de 2027, ampliable solo si lo exige la situación epidemiológica.
  • Dosis antigripales: 1.790.000 unidades disponibles para toda la región durante la temporada.
  • Aumento anual: 190.000 dosis más que la temporada pasada, lo que da más margen a los grupos ampliados.
  • Novedad infantil: por primera vez entran los niños de 5 a 7 años, con un beneficio directo para familias.
  • Cita única: una sola cita sirve para gripe, covid o ambas, y te ahorra trámites y desplazamientos.
  • Red municipal: 16 centros del Ayuntamiento se suman a la vacunación, con más opciones cerca de casa.

Una cita única para gripe y covid en Madrid

La novedad más práctica es la cita única. Si te corresponde vacunarte de las dos enfermedades, no tienes que repetir gestiones: pides un solo turno y recibes lo que tu situación indique. En Madrid se aplica además la vacunación conjunta a mayores de 70 años y a personas con condiciones de riesgo.

Eso significa menos visitas al centro de salud y menos papeleo para quienes más lo necesitan. Si quieres conocer mejor la región donde se aplica este calendario, también puedes leer sobre Madrid y su día a día. Para saber qué protege cada vacuna, resulta útil consultar qué es la covid-19.

Quién se vacuna ya y quién espera al 19 de octubre

Desde el 5 de octubre pueden vacunarse los mayores de 60 años y los niños de 6 meses a 7 años. Si estás en alguno de esos grupos, no hay motivo para esperar. Madrid ha puesto a este colectivo en primera línea porque es el que más complicaciones puede sufrir con la gripe.

El resto de grupos con indicación, como embarazadas o enfermos crónicos, puede acudir desde el 19 de octubre. Es decir, si lees esto hoy, ya estás dentro del plazo. La Comunidad abrió así el calendario en dos tandas, y la segunda empieza justamente estos días, así que revisa si te toca.

Las 190.000 dosis extra y lo que cambian para ti

El refuerzo de material no es un detalle técnico: tiene efecto en tu agenda. Con 190.000 dosis más que la pasada temporada, Madrid puede ampliar la protección sin recortar la de quienes ya se vacunaban cada año. Cuando hay más vacunas disponibles, hay menos riesgo de que se agoten en un centro concreto.

Para ti, el resultado es sencillo: más probabilidades de conseguir hueco cuando lo pidas y menos necesidad de ir de un centro a otro. La Comunidad ha dimensionado la campaña pensando en que los grupos nuevos no desplacen a los de siempre, y eso se nota sobre todo en las primeras semanas.

Niños de 5 a 7 años: la novedad de este otoño

Por primera vez la campaña incluye a los niños de 5 a 7 años, y se suman a los pequeños desde los 6 meses. Si tienes hijos en esa franja, es la gran novedad de la temporada. Madrid abre la puerta a una protección que antes no ofrecía a esas edades y que puede evitar contagios en el colegio.

Mayores de 60 y de 70: dos umbrales que importan

Hay dos edades que conviene recordar. Los mayores de 60 años pueden vacunarse de gripe desde el primer día, y los mayores de 70 reciben además la vacunación conjunta con covid. La Comunidad quiere que ese segundo grupo resuelva todo en una sola visita, de modo que no tengas que organizar dos desplazamientos distintos.

Dónde vacunarte: 16 centros municipales y más

Además de los centros de salud, el Ayuntamiento ofrece la vacunación en 16 centros municipales. Es una alternativa útil si te queda más cerca o si no encuentras hueco en tu centro habitual. Madrid suma así una red amplia para que la distancia no sea la excusa que te frene.

Este otoño, la decisión está en tus manos: mira tu grupo, pide la cita única y elige el centro que mejor te venga. Con 1,79 millones de dosis, Madrid tiene material de sobra hasta el 31 de enero. Cuanto antes lo hagas, antes te olvidarás del asunto y llegarás protegido al invierno.
Volkswagen estudia una congelación salarial hasta 2030 que llega a Seat y a 600.000 empleados

La congelación salarial que estudia Volkswagen hasta 2030 llegaría a buena parte de sus 600.000 empleados, incluida la plantilla de Seat.

Qué dice el documento que el grupo no confirma

El Süddeutsche Zeitung publicó este lunes que el mayor grupo automovilístico europeo tiene previsto congelar los salarios de muchos de sus 600.000 empleados en todo el mundo hasta el final de la década, según documentos internos citados por el diario. Para quien lo sufra, la consecuencia es concreta: una pérdida real de ingresos de alrededor del 10%, porque el sueldo nominal se queda quieto mientras los precios siguen subiendo. El texto no distingue entre marcas ni países: todas las marcas, regiones y empresas del consorcio tendrían que contribuir a los objetivos de ahorro.

La respuesta oficial fue de manual. Volkswagen rechazó comentar la información y la calificó de especulaciones. Fuentes de Seat declinaron pronunciarse y se limitaron a señalar que es una cuestión que compete al grupo. Ninguna de las dos desmintió el contenido del documento: simplemente no lo confirmaron.

El plan no llega solo. El consorcio de Wolfsburgo cerró 2023 con unos 680.000 empleados contando las sociedades conjuntas chinas. En diciembre de 2024 anunció un primer recorte de 50.000 puestos hasta 2030, concentrado en la marca principal. El pasado mes de septiembre sumó otros 50.000, la mitad en Alemania y la otra mitad repartida por el resto de Europa, y una reducción a la mitad de la oferta de modelos.

IG Metall no ha esperado a los detalles. El sindicato mayoritario del sector calificó de ‘absurdo el plan de la dirección’ y advirtió de que el comité de empresa mundial prevé una fuerte resistencia. Su argumento es aritmético: sin subida, el salario real cae, y la caída se acumula sobre un ajuste de plantilla que ya va por dos tandas.

Una congelación de seis años no se nota en la nómina de enero, sino en la cesta de la compra de cada diciembre.

Martorell, entre un convenio que caduca y una plataforma que no llega

En España el foco está en Martorell, y el calendario aprieta. El convenio colectivo de Seat vence a finales de este año y solo se prorrogará año a año si ninguna de las partes lo denuncia en los tres meses previos al final de su vigencia. Ese plazo, en la práctica, se consume estas semanas: lo que ocurra en las próximas fechas decide si la negociación arranca de cero o se aparca doce meses más.

La semana pasada, en el salón del automóvil de París, el consejero delegado de Seat y Cupra, Markus Haupt, aseguró que por ahora solo hay conversaciones con UGT y CC.OO. para definir ‘cuál es el mejor camino para ambas partes’. Defendió que el nuevo convenio debe aportar ‘ese grano de arena que mantenga la competitividad de Martorell como unidad productiva’. Y situó la decisión sobre la segunda plataforma eléctrica para la planta barcelonesa ‘seguramente dentro de los próximos dos años’.

Los sindicatos llevan un año sosteniendo lo contrario: que el convenio debe servir para blindar esa segunda plataforma. La cúpula del grupo, en cambio, ha repetido que Martorell y la planta de Volkswagen en Pamplona tienen costes muy competitivos. Las dos cosas pueden ser ciertas a la vez, y ahí está la contradicción: si el coste español es bueno, la congelación no responde a la competitividad de las fábricas, sino al agujero de la marca principal en Alemania, donde se concentró el primer paquete de recortes.

Hoja de Ruta: Claves del Viaje

El impacto se mide en euros corrientes. Un 10% de poder adquisitivo perdido en seis años equivale, para un sueldo de convenio medio, a más de dos mensualidades que no se cobran nunca. En una industria que ya ha comprometido 100.000 salidas en dos tandas, el mensaje para la plantilla española es que la moderación salarial no será una opción a discutir, sino el marco en el que se discutirá todo lo demás.

La zona cero no es Wolfsburgo, aunque las decisiones se tomen allí. Es Martorell, donde coinciden tres relojes: el convenio que caduca en diciembre, la denuncia que debe registrarse en las próximas semanas y una plataforma eléctrica que el grupo no aclarará antes de dos años. La segunda planta en liza es Pamplona, que comparte dueño pero no convenio y mira el proceso con la misma pregunta.

El dato que resume la operación: 600.000 empleados, 100.000 salidas comprometidas y una pérdida real del 10%. Con esos tres números se entiende que el grupo no pide un sacrificio puntual, sino un cambio de régimen retributivo hasta el final de la década. El pulso está servido: IG Metall anuncia resistencia, Seat S.A. esquiva el bulto —es competencia del grupo, dicen— y UGT y CC.OO. negocian sin saber si la plataforma llegará. La filtración, leída así, cumple una función: acostumbrar a la plantilla a una cifra antes de sentarla en la mesa.

El precedente está en Alemania. La marca principal ya atravesó en 2024 una negociación que terminó en recortes de capacidad y 50.000 salidas repartidas hasta 2030. El patrón se repite ahora por la vía del salario, más barata para la caja y más difícil de contar en un comunicado. Y hay un riesgo en sentido contrario: una plantilla desmotivada en una planta cuya asignación de plataforma sigue abierta es la peor carta para convencer a la matriz de que Martorell merece la inversión.

El próximo hito tiene fecha. El convenio de Seat agota su margen de denuncia en las próximas semanas y la decisión sobre la segunda plataforma eléctrica, según Haupt, no llegará antes de dos años. Entre una cosa y la otra se sabrá si la congelación se queda en filtración o se convierte en la letra pequeña del próximo convenio de Martorell.

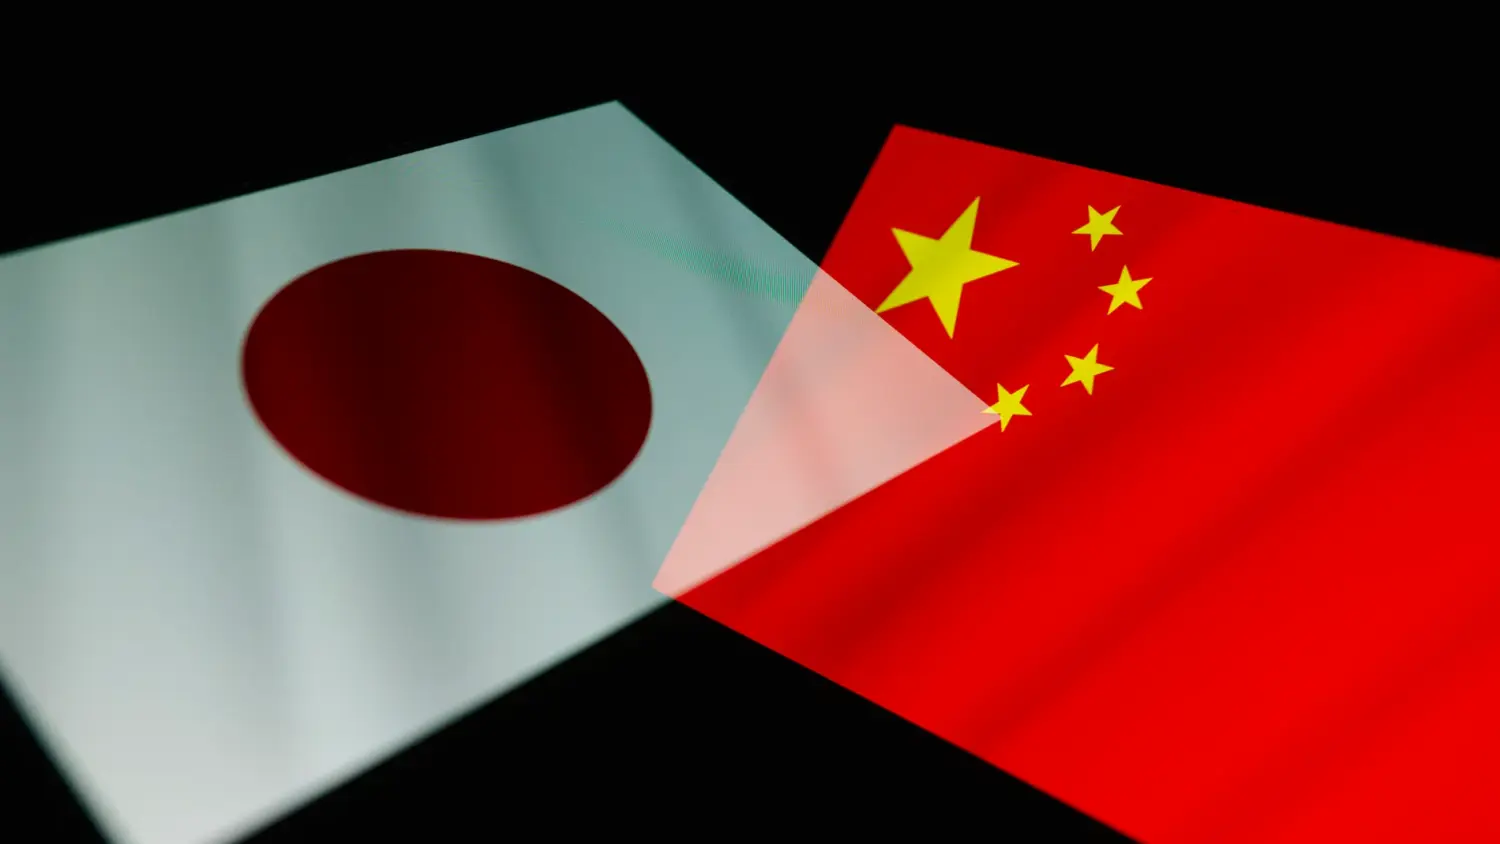
Japón permitirá ‘Taiwán’ en los permisos de residencia y Pekín lo lee como un gesto político que tensa el Estrecho

La letra pequeña del cambio japonés abarca 322 profesiones reguladas y nadie en Tokio quiere presentarlo como lo que es: la última pieza de una reforma que arrancó en 2022. Desde ayer, los taiwaneses que trabajan en Japón pueden figurar como «Taiwán» —y no como «China»— en sus títulos profesionales y licencias sanitarias.

He vuelto sobre el texto porque la diferencia entre «nacionalidad» y «nacionalidad y región» suena a trabalenguas burocrático y, sin embargo, es justo el tipo de fórmula que Pekín vigila con lupa. La enmienda sustituye el campo de nationality por nationality and region o nationality, etc. en los certificados de cualificación nacional. Nada más. Y nada menos.

Qué cambia exactamente en los permisos profesionales japoneses

El anuncio lo hizo el lunes en Tokio la liga parlamentaria de amistad Japón-Taiwán, en una reunión celebrada en el edificio de oficinas de los miembros de la Cámara de Representantes con taiwaneses residentes invitados. El diputado Keiji Furuya, presidente de la liga, calificó la reforma como un avance significativo en las relaciones bilaterales, aunque admitió que la aplicación y los procedimientos administrativos locales necesitan más ajustes.

  • 322 profesiones: la revisión cubre médicos, enfermeros y el resto de cualificaciones nacionales reguladas.
  • Mayo de 2025: el registro de residentes japonés ya admitía «Taiwán» en su columna de nacionalidad. Faltaba el eslabón siguiente, los títulos profesionales.
  • 2022: punto de partida. Varios taiwaneses pidieron a la liga figurar como taiwaneses; de ahí nació un grupo de trabajo que presionó al Ministerio de Justicia para modificar ordenanzas ministeriales.
  • Sin fecha límite: la liga ha pedido al Gobierno que no fije plazo de solicitud, para que quienes no se enteren del cambio puedan actualizar el documento más adelante.
  • Unos 2.000 sanitarios: estimación de profesionales de la salud taiwaneses con cualificación japonesa, según el médico Norifumi Nakazato.

El caso de Nakazato resume el absurdo previo mejor que cualquier circular. Durante años tapó con una pegatina la palabra «China» en su licencia médica, porque sus pacientes japoneses le preguntaban, desconcertados, por qué su título decía una cosa y él decía otra.

«Me devuelve la tranquilidad; estoy sinceramente feliz». — Norifumi Nakazato, médico taiwanés en Japón y miembro del grupo de trabajo, Tokio, 19 de octubre de 2026

Seiei Hirouchi, otro médico taiwanés con 47 años en el país, contó que la universidad ya le expidió un certificado con «Taiwán» y que fue el examen nacional el que le devolvió la etiqueta de «China». La anécdota es individual; el patrón, colectivo.

La lectura de Pekín: del formulario al gesto político

tensión estrecho de Taiwán

Aquí está el nudo. Para Tokio, esto es una enmienda de orden ministerial: reversible en teoría, sin rango de ley, sin reconocimiento diplomático. Para Pekín, es una señal en un tablero donde cada palabra cuenta. Japón no reconoce a Taiwán como Estado desde el comunicado conjunto de 1972, y la fórmula «región» es el artificio que le permite mantener un intercambio económico intenso sin cruzar la línea formal. Extender ese artificio a los permisos profesionales no altera el estatus jurídico de nada, pero normaliza un vocabulario.

Lo que me llama la atención es el calendario. El mismo lunes, Pekín anunció sanciones contra el ministro de Tecnologías de la Información y la Comunicación de Paraguay, Gustavo Villate, y contra el ministro de Asuntos Exteriores de Belice, Francis Fonseca, por los vínculos de ambos países con Taiwán. Ambos gobiernos las rechazaron y reivindicaron su derecho a conducir su propia política exterior.

El repertorio chino en sus disputas con Japón es conocido: restricciones a productos del mar, señales sobre turismo emisivo, controles a insumos críticos y presión regulatoria sobre empresas japonesas con negocio en el continente. Ninguno de esos pasos está anunciado y ninguno puede darse por hecho.

El cálculo de Tokio: talento, chips y margen de maniobra

Lo que veo detrás del formulario es una pelea por el talento. Japón tiene un problema demográfico severo y una industria de semiconductores en reconstrucción: la planta de TSMC en Kumamoto, los materiales de Tokyo Electron y Shin-Etsu, la lógica de de-risking que empuja a Tokio a asegurar capacidad en suelo propio. En ese contexto, retener a ingenieros y sanitarios taiwaneses no es filantropía administrativa; es política industrial. Un permiso que dice «China» a un profesional que lleva media vida en Osaka es un incentivo a marcharse.

La tesis es incómoda para ambos lados. Tokio gana margen con Washington y con Taipéi, pero lo pierde con Pekín justo cuando la fricción comercial ya venía de antes. Y la reforma, por su naturaleza administrativa, es frágil: un cambio de orden ministerial puede revertirse con otro, lo que convierte cada licencia actualizada en un pequeño rehén político. Ese es el riesgo que los datos no resuelven. No hay cifra que mida cuántos de esos 2.000 sanitarios decidirán quedarse, ni cuántas empresas japonesas con plantas en China absorberán el coste de una represalia.

Cabe recordar que el grupo de trabajo parlamentario ha pedido notificar el cambio a los centros de salud públicos locales, que son quienes tramitan las licencias médicas. Ahí estará la prueba real: en la ventanilla, no en el comunicado. También conviene seguir la respuesta del Ministerio de Asuntos Exteriores chino en las próximas semanas y el ritmo de actualización en el Estrecho de Taiwán, donde cada gesto simbólico se cotiza.

🌐 El efecto dominó en Occidente

El impacto inmediato en Europa es pequeño y conviene decirlo sin adornos: no hay transmisión directa desde un permiso profesional japonés al IBEX ni al Euríbor. Lo relevante es la acumulación.

  • Inflación: si Pekín activa controles sobre insumos o alimentos, el coste de importación sube en bienes de equipo y químicos, con traslado parcial al IPC de la eurozona en uno o dos trimestres.
  • Empresas: las compañías del IBEX con producción en China y las que aprovisionan semiconductores en Taiwán y Japón vigilan la ruta; el textil y el gran consumo son los más expuestos a un encarecimiento del flete.
  • BCE: sin implicación en la reunión de octubre. El efecto solo sería relevante si la fricción escala a minerales críticos y empuja la energía al alza.

Deuda española: el inversor extranjero eleva un 38% sus compras desde la pandemia

La deuda española nunca había tenido tanto acento extranjero. Al cierre de junio, el 50,8% de los 1,5 billones de euros en circulación —unos 760.000 millones— estaba en manos de inversores no residentes: el porcentaje más alto de la serie y un 38% más que al término de la pandemia.

El Tesoro ya coloca más de la mitad de su deuda fuera de España

El objetivo declarado del Tesoro Público para este ejercicio era precisamente ese: pasar del 48% al 50% de base extranjera. El cierre de junio dejó la cifra en el 50,8%, una cota récord que confirma la apuesta del capital internacional por el papel español.

La referencia histórica ayuda a dimensionar el giro. En 2007, antesala del estallido de la burbuja inmobiliaria, el ahorrador foráneo sostenía alrededor del 45% de la deuda. Hoy el punto de partida de la economía es otro: crecimiento por encima de la eurozona, un mercado laboral robusto y una población que roza los 50 millones de habitantes.

El dato tiene truco. Félix López, gestor de renta fija en Abante Asesores, advierte de que la estadística incluye también a gestoras españolas con sede en Luxemburgo que compran bonos, lo que distorsiona la lectura. Es decir, una parte del ‘extranjero’ tiene acento nacional y despacho en el Gran Ducado.

No es un movimiento aislado. El peso de los no residentes crece de forma sostenida desde 2020, mientras la banca nacional —que llegó a concentrar 223.000 millones hace doce años— se ha quedado en la mitad: en torno al 15% tras tocar valle en el 12,2% de 2021.

España ya no se financia con la banca de aquí, sino con un ahorro que llega de fuera y que puede marcharse en una sola tarde.

Las administraciones públicas han recorrido el camino inverso, según la estadística del Tesoro Público: del 11,6% de 2010 a un testimonial 2,5% actual, unos 37.700 millones. El particular apenas representa el 1,7% del total y se concentra en Letras a corto plazo, mientras aseguradoras y fondos canalizan el 6,4% (95.000 millones) y el 2% (30.409 millones), respectivamente.

Prima de riesgo a 65 puntos y un BCE que solo retiene el 20% del papel

Todo tiene una contrapartida que se mide en diferencial. La prima de riesgo española se ha movido en las últimas semanas hasta el entorno de los 65 puntos, después de haber oscilado en la franja de los 40 durante agosto. El detonante no es doméstico: son los disturbios en Francia, una economía que ronda la crisis de deuda y que arrastra al resto del bloque.

Juan Vilarrasa, senior portfolio manager en Miraltabank, resume el porqué: el inversor internacional busca calidad y en la eurozona la encuentra hoy más en Madrid que en París. El rating A+ con perspectiva estable que Moody’s, Fitch y S&P concedieron a finales del verano —seis años después del último cambio— ha actuado como refrendo. La subida a A llegó en 2025; ese umbral no se veía desde 2012, en plena crisis de deuda periférica.

inversor extranjero

El otro flanco es la retirada del BCE. El banco central, visible en la estadística a través del Banco de España, conserva en torno al 20% de la deuda en circulación, frente al 33% que llegó a acaparar en el pico de 2021. Cada trimestre que pasa, el Tesoro necesita colocar más papel en el mercado y menos en el balance del supervisor monetario.

Riesgos de una base inversora que mira antes a Fráncfort que a Madrid

Víctor Alvargonzález, socio fundador de Nextep Finance, lo formula sin edulcorar: la mayor presencia de extranjeros no es buena ni mala en sí, pero hace a España más vulnerable a los movimientos de mercado y más dependiente de la percepción externa. Es una frase que debería estar impresa en cada presentación del Tesoro.

La lógica es sencilla y algo incómoda. Un fondo con sede en Fráncfort, Ámsterdam o París compara rentabilidad, liquidez y riesgo país con una hoja de cálculo abierta. Si el bono francés se estabiliza o Italia aprieta en rentabilidad, el flujo se redirige en cuestión de horas.

Eso sí, hay razones estructurales que sostienen la posición. El crecimiento español por encima de la media de la eurozona, la creación de empleo y el empuje demográfico son argumentos que el inversor no encuentra con la misma intensidad en otros socios del euro. La mejora de la calificación los ha traducido a lenguaje de agencia.

La comparación con 2007 merece un párrafo aparte. Entonces, el 45% de deuda extranjera acompañaba un boom inmobiliario a punto de romperse. Ahora el soporte es otro: empleo, población y servicios exportables. El riesgo no es el mismo.

Mi lectura es que el hito del 50,8% consolida a España como emisor de referencia en la periferia del euro, pero lo hace con una contrapartida política incómoda: cada punto de diferencial se convierte en titular y cada titular, en presión sobre el Tesoro. Con el BCE fuera del mercado y las administraciones en un 2,5% testimonial, no queda colchón doméstico si el viento gira.

Queda un test inmediato. La próxima actualización de la estadística del Tesoro —que hasta ahora solo alcanza julio— mostrará si el verano sirvió para consolidar el 50,8% o si el repunte de la prima de riesgo enfrió las entradas. Si el porcentaje se mantiene por encima del 50%, el debate dejará de ser cómo captar extranjeros y pasará a ser cómo retenerlos.

Cómo empezar fuerza en la madurez con tres movimientos básicos y progresión simple

Empezar fuerza en la madurez se reduce a tres movimientos —empuje, tirón y sentadilla— y a una progresión que respete la técnica. Con tres sesiones de 30 minutos por semana ya se gana músculo, movilidad y energía diaria.

Los tres movimientos que sostienen toda la rutina

La propuesta de Patricia Greaves, entrenadora certificada y fundadora de StrongHer Personal Training, cabe en una tarjeta: un empuje, un tirón y una sentadilla por sesión, con tres series de 10 a 12 repeticiones en cada uno. Sin circuitos de veinte estaciones, ni máquinas de por medio.
El motivo es que los tres son movimientos compuestos: reclutan varios grupos musculares a la vez y rentabilizan cada minuto. El empuje cubre pecho y hombro (press militar, flexiones), el tirón trabaja espalda y agarre (remo con mancuerna) y la sentadilla se ocupa del tren inferior, con la búlgara como variante de referencia. Con esos tres patrones se toca casi todo el cuerpo.
Las cargas iniciales, según Greaves, deben ser más ligeras de lo que uno cree. En el tren superior, mancuernas de 1 a 1,5 kilogramos; en el inferior, de 2,3 a 3,6 kilogramos. La explicación es anatómica: bíceps, tríceps y hombros mueven mucha menos carga que glúteos y cuádriceps. Las primeras semanas no se trata de demostrar nada, sino de aprender el patrón.

La estructura semanal que propone la entrenadora son tres sesiones de 30 minutos: un día de tren inferior, otro de tren superior y un tercero de cuerpo completo. Si el calendario aprieta, dos sesiones —una de cada zona— ya generan adaptaciones en fuerza y resistencia. La constancia manda sobre el volumen.

Tres movimientos bien ejecutados durante meses superan a cualquier plan ambicioso que se abandona en tres semanas.

Ojo con el orden mental: primero se aprende el movimiento, después se añade carga. Al revés, la técnica se rompe y el progreso se detiene. Corregir la posición del cuerpo pesa más que sumar discos.

Sin una carga que suba de vez en cuando, el cuerpo no encuentra ningún motivo para construir algo nuevo.

La progresión que de verdad mueve la aguja

Aquí está la clave del método: la sobrecarga progresiva. Cuando las doce repeticiones de un ejercicio salen fáciles y con la técnica intacta, toca subir. Greaves propone incrementos de 1 a 2,3 kilogramos en las mancuernas.

Si el salto deja las repeticiones por debajo de diez, el objetivo pasa a ser de 6 a 8 repeticiones hasta que el cuerpo se adapte y vuelva a las doce. Un ejemplo: si llevas semanas con sentadilla de 2,3 kilogramos y las doce repeticiones salen cómodas, el siguiente escalón son 3,4 o 4,5 kilogramos.

📊 La pauta en cifras

  • Dosis eficaz: 3 series de 10 a 12 repeticiones por movimiento, con 3 movimientos por sesión.
  • Cuándo y cómo: 3 sesiones de 30 minutos por semana (inferior, superior y cuerpo completo); con 2 ya hay adaptación.
  • Calidad a buscar: mancuernas de 1 a 1,5 kilogramos en el tren superior y de 2,3 a 3,6 kilogramos en el inferior.
  • A tener en cuenta: el salto de carga obliga a 6-8 repeticiones al principio; la técnica limpia es la condición, no el objetivo.

Este detalle, repetido cada pocas semanas, separa a quien se estanca de quien gana fuerza durante años. Cambiar de rutina cada mes no aporta nada.

empezar a entrenar fuerza a los 40

Y un matiz honesto: la progresión no es lineal. Hay semanas en las que la misma carga cuesta más, y forzar el salto solo retrasa el proceso.

Cómo cerrar el día para que el entrenamiento se note

El entrenamiento es el estímulo; la adaptación ocurre fuera del gimnasio. Greaves lo resume así: el descanso no es opcional. La horquilla que recomienda es de 7 a 9 horas de sueño por noche.

En los días sin pesas, caminar y estirar mantiene la circulación activa y facilita la recuperación. Nada de sofá total. Y en el plato, dos nombres propios: proteína y fibra. La referencia práctica son 20 a 30 gramos de proteína por comida, con algún tentempié proteico entre medias.

  • Huevos, pollo y pavo como base de las comidas principales.
  • Tofu, yogur griego y queso fresco batido para las tomas rápidas.
  • Fruta y verdura en cada plato para completar la fibra.

La fibra aporta saciedad y volumen al plato; la proteína, el músculo. Juntas hacen que el plan se sostenga sin contar calorías al milímetro.

Lo que la evidencia sostiene y dónde está el límite

El entrenamiento de fuerza en la mediana edad no es una moda: la literatura científica sobre entrenamiento de fuerza, sobrecarga progresiva y rangos de repeticiones es amplia y consistente desde hace décadas. El principio es viejo y no ha cambiado: aplicar un estímulo algo superior al que el cuerpo tolera, recuperar y repetir. Lo que sí ha cambiado es el mensaje: durante años el consejo estándar para quien empezaba tarde era caminar y nadar; hoy la fuerza se considera el entrenamiento con mayor retorno para mantener masa muscular, hueso fuerte y autonomía.

Ahora la parte que no se suele contar. La evidencia es sólida en el método, más discutida en los detalles: no hay un número mágico de repeticiones ni una mancuerna perfecta. Esas tres series de 10 a 12 son un punto de partida razonable, no un dogma. Tampoco existe un salto obligatorio de carga cada semana: la progresión puede llegar por repeticiones, por series o por control del movimiento.

Aterrizando el beneficio: quien llega a los 45 o 50 años sin experiencia previa nota cambios en fuerza y en cómo se mueve tras dos o tres meses de constancia. Lo que no debe esperar es una transformación en tres semanas ni resultados con una sesión suelta. La palanca real está en la frecuencia sostenida y en no abandonar cuando el calendario se complica. Todo esto es información divulgativa sobre rendimiento, no una prescripción individual.

⚡ Rutina de Optimización Diaria

  • Elige tres movimientos: un empuje, un tirón y una sentadilla; 3 series de 10 a 12 repeticiones con 1 a 1,5 kilogramos en el tren superior y 2,3 a 3,6 kilogramos en el inferior.
  • Fija la progresión: cuando las doce repeticiones salgan fáciles, sube 1 a 2,3 kilogramos y acepta 6-8 repeticiones durante una o dos semanas.
  • Cierra el día: 20 a 30 gramos de proteína en cada comida y siete horas mínimas de sueño; en los días sin pesas, camina 20 minutos.

Deltoides con más hipertrofia sin sumar series: rango parcial en estiramiento y control excéntrico

La hipertrofia de deltoides avanza más con técnica que con volumen: el rango parcial en estiramiento y el control excéntrico elevan el estímulo con las mismas series semanales.

El deltoides lateral es el que dibuja la anchura del hombro, y también el que más se resiste. La razón casi nunca es genética: es que media docena de elevaciones laterales hechas con impulso no llegan a ser series efectivas. El peso sube, sí. Pero el hombro apenas ha trabajado.

Cómo aplicar el rango parcial en estiramiento al deltoides

Se llama rango parcial en estiramiento a trabajar la mitad del recorrido donde el músculo está más alargado: en las elevaciones laterales, la parte baja, con los brazos junto al cuerpo. Varios trabajos de fisiología del ejercicio de los últimos años apuntan a que la tensión mecánica en longitud larga estimula la hipertrofia igual o más que el recorrido completo, con la misma carga y las mismas series.

A efectos prácticos se aplica al final de la serie, no en lugar de ella. Primero recorrido completo hasta quedarte a una o dos repeticiones del fallo; después, cuatro a seis repeticiones parciales en la mitad inferior, sin balanceo y con la mancuerna controlada. Ese remate es lo que convierte una serie normal en una serie que cuenta.

El segundo ajuste es el excéntrico. Bajar la mancuerna en tres o cuatro segundos, en lugar de dejarla caer, multiplica el tiempo bajo tensión y recluta más unidades motoras. La pausa de un segundo abajo, antes de volver a subir, elimina el rebote y evita que el tendón haga el trabajo del músculo.

Una serie con balanceo no es una serie efectiva: es un trámite que suma fatiga y le resta estímulo al deltoides.

Con esas dos piezas, el presupuesto de series no cambia. Tres o cuatro series de elevaciones laterales, dos o tres veces por semana, bastan para un hombro que responde. Lo que cambia es la calidad de cada una.

La técnica del press de hombro: excéntrico largo y rango útil

El press militar con mancuernas sigue siendo el ejercicio que más carga permite, pero su ejecución estándar deja recorrido sin aprovechar. Bajar hasta que los codos queden por debajo de la línea del hombro, con las palmas mirando al frente, coloca al deltoides en su posición de estiramiento y añade el tramo más productivo del movimiento.

Ahí entra el control excéntrico: descender en dos o tres segundos sin dejar caer las mancuernas y subir con intención. Nada de rebotes en el punto bajo. Si necesitas impulso para salir, la carga es demasiado alta para el objetivo que buscas.

técnica press hombro

La pauta que mejor equilibra estímulo y recuperación en el hombro queda así:

📊 La pauta en cifras

  • Series efectivas: 3 o 4 series por ejercicio y 2 o 3 sesiones de hombro por semana, con el mismo volumen que antes.
  • Repeticiones y remate: 8 a 12 repeticiones completas a una o dos de reserva, más 4 a 6 parciales en la mitad inferior.
  • Tempo excéntrico: 2 a 4 segundos de descenso controlado y pausa de un segundo en el punto de máximo estiramiento.
  • Calidad a buscar: ejecución sentado, sin balanceo, y una carga que permita frenar la bajada en todo el recorrido.
  • A tener en cuenta: las parciales piden menos peso del habitual; si hay que empujar con la espalda, sobra carga.

El orden importa: empezar por elevaciones laterales sentado

Jay Cutler, cuatro veces Mr. Olympia, defiende abrir la sesión con elevaciones laterales sentado en lugar de con el press. La lógica es sencilla: llegas fresco, con el sistema nervioso descansado y la motivación intacta, y el deltoides lateral recibe su mejor serie cuando todavía puede darlo todo. Es lo que el culturismo clásico llamó preagotamiento.

Sentado, además, se recorta el impulso. La versión de pie permite acompañar el movimiento con piernas, y cadera; la versión sentada obliga a que el trabajo lo haga el hombro. Añade una pausa breve arriba, con la mancuerna a la altura del hombro, y el deltoides se queda sin dónde esconderse.

Ojo con la excepción: si tu objetivo principal es la fuerza del press, empezar por elevaciones te resta rendimiento en el ejercicio que quieres progresar. La prioridad se elige, no se acumula.

Lo que la evidencia sostiene y lo que todavía no

Los parciales en estiramiento no son una moda de redes. La literatura sobre hipertrofia lleva años señalando que la longitud a la que entrenas el músculo importa tanto como la carga, y la mayoría de los trabajos sobre recorrido parcial apunta a resultados iguales o superiores al rango completo en varios grupos musculares. En el deltoides lateral la evidencia es prometedora, aunque más fina: menos estudios específicos y muestras pequeñas.

Hay dos límites que conviene respetar. El primero: la parcial no sustituye al recorrido completo, lo complementa, y funciona mejor como remate de serie. El segundo: no añade series ni sesiones. El atractivo del ajuste es justamente que no toca el volumen. Si el hombro ya acumula diez series semanales bien hechas, el siguiente paso es dormir y comer, no entrenar más.

Para quién encaja: para quien lleva meses con las mismas elevaciones laterales y el deltoides lateral no cambia, y para quien entrena con poco tiempo y necesita que cada serie sume. Para quién no: para quien todavía no controla el recorrido completo con carga moderada. Y un recordatorio de manual: esto es información divulgativa de optimización, no un plan individualizado.

⚡ Rutina de Optimización Diaria

  • Abre con laterales sentado: 3 series de 8 a 12 repeticiones con pausa de un segundo arriba, antes de tocar el press.
  • Remata en estiramiento: al fallar el recorrido completo, 4 a 6 parciales en la mitad inferior, sin balanceo.
  • Cronometra el descenso: 3 segundos de bajada en cada repetición de press y laterales durante las próximas cuatro semanas.

Los dos ejercicios de piernas en casa que mantienen fuerza y movilidad hasta los 108 años

Dos ejercicios de piernas en casa —el equilibrio a una pierna y la sentadilla isométrica contra la pared— bastan para mantener fuerza y movilidad, según el caso de una mujer de 108 años que los practica a diario.

Susan Young Browne, profesora jubilada de Delaware, celebró su 108 cumpleaños este año con el carné de conducir recién renovado hasta 2033. Camina sin ayuda, sigue acudiendo a sus clases de baile en silla en el centro comunitario y cada mañana dedica diez minutos a una rutina de estiramiento, fortalecimiento y equilibrio. Nada de gimnasio. Nada de material.

Su trabajo de fuerza cabe en dos movimientos. ‘Me levanto, me pongo contra la pared y ejercicio las piernas. Me aseguro de ejercitarlas’, contó a TODAY. La frase resume algo que la literatura del ejercicio repite: lo que mueve la aguja no es la sesión heroica, sino la dosis pequeña sostenida durante décadas.

El tren inferior es la base de la autonomía diaria. Levantarse de una silla, subir escaleras, frenar un traspié o cargar la compra dependen de cuádriceps, glúteos e isquiotibiales. Cuando esa musculatura se apaga, el cuerpo reduce su radio de acción y con él la vida que cabe dentro.

Los dos ejercicios que sostienen la fuerza del tren inferior

El primero es el equilibrio a una pierna con apoyo en la pared. Es un ejercicio unilateral que entrena tobillo, rodilla y cadera al mismo tiempo que el sistema nervioso aprende a corregir el balanceo. Susan lo hace de pie, con una mano en la pared por seguridad y el pie libre despegado del suelo.

La pauta que funciona: tres series de 20 a 30 segundos por pierna, con el objetivo de llegar a 45 segundos sin tocar la pared. Seis días a la semana. Si aparece el temblor, la serie ha llegado a su punto útil.

El segundo es la sentadilla isométrica contra la pared, más conocida como wall sit. Es una contracción isométrica: el músculo trabaja sin cambiar de longitud y la articulación no se mueve. Eso la convierte en una opción muy segura, con muy poca carga sobre la columna y con un foco claro en el patrón de sentadilla y el cuádriceps.

Ejecución paso a paso:

  • Apoya la espalda en una pared estable y desliza el cuerpo hacia abajo manteniendo el contacto desde la base del cuello hasta la pelvis.
  • Camina los pies hacia delante hasta que las rodillas formen un ángulo de 90 grados y aguanta la posición.
  • Los brazos van sueltos a los lados, apoyados en los muslos o extendidos a la altura del pecho si buscas más exigencia.
  • Respira con normalidad, aguanta entre 20 y 45 segundos y repite tres veces.

La fuerza del tren inferior no se construye con una sesión épica, sino con una dosis mínima que se repite incluso el día que no apetece.

El tercer movimiento de la casa es la sentadilla al peso corporal. Añade recorrido completo y entrena la capacidad de levantarse del sofá con independencia. Un estudio citado por Women’s Health encontró que 60 segundos de sentadillas repartidos durante periodos largos de silla pueden ayudar a sostener la claridad mental en el puesto de trabajo.

  • Pies a la anchura de las caderas, puntas ligeramente hacia fuera si resulta natural.
  • Lleva la pelvis hacia atrás y baja como si te sentaras en una silla invisible, con el pecho alto.
  • Empuja el suelo con todo el pie para volver a subir. 10 repeticiones, 3 series, sin dolor en ninguna fase.

Cómo montar tu rutina: diez minutos, una pared y cero material

La rutina completa dura diez minutos y no necesita equipamiento. Ese es justo el punto: el coste de entrada es cero, así que no hay excusa logística que la tumbe. La constancia diaria pesa más que la intensidad puntual.

📊 La pauta en cifras

  • Dosis eficaz: tres series de 20 a 45 segundos de equilibrio a una pierna, tres de sentadilla isométrica y tres de 10 sentadillas.
  • Cuándo y cómo: por la mañana, dentro de un bloque de 10 minutos de estiramiento y equilibrio, seis días por semana.
  • Progresión a buscar: más segundos de aguante, menos apoyo en la pared y descenso más profundo sin despegar la espalda.
  • A tener en cuenta: es trabajo de mantenimiento y fuerza funcional; los resultados llegan en semanas, no en una sesión.
fuerza tren inferior

Ojo con la letra pequeña del mercado: ni bandas, ni tobilleras lastradas, ni plataformas de vibración son necesarias para empezar. Una pared, una silla y un metro cuadrado de salón bastan. Si compras algo, que sea por progresión real y no por marketing.

El orden que mejor funciona va de lo más sencillo a lo más exigente: equilibrio primero, cuando la cabeza está fresca, después la isométrica y al final las sentadillas. Entre series, 30 segundos de descanso. Si un día vas justo de tiempo, quédate con el equilibrio y una serie de wall sit.

Qué dice la evidencia sobre la fuerza de piernas y la claridad mental

La asociación entre piernas fuertes y cabeza despierta tiene respaldo, aunque conviene leerla con precisión. Un estudio muy citado encontró que las personas mayores con mayor fuerza de piernas tenían un 34% menos de probabilidad de un rendimiento cognitivo bajo que las de piernas más débiles. Y un seguimiento de diez años a más de 300 parejas de gemelas describió una relación protectora entre potencia de piernas y función cognitiva: la gemela con más potencia al inicio mantuvo mejor su capacidad mental y mostró menos cambios cerebrales asociados a la edad.

El matiz importante: son estudios observacionales. No demuestran que entrenar piernas alargue la vida, sino que existe una relación consistente. Las hipótesis que manejan los investigadores pasan por un mejor flujo sanguíneo cerebral, por el efecto del entrenamiento de fuerza sobre el sistema nervioso y por el mantenimiento de la velocidad de marcha, un marcador de salud que se cae cuando el tren inferior se apaga.

A efectos prácticos, la conclusión es honesta y motivadora: no necesitas una rutina de 90 minutos ni un gimnasio para sostener lo que de verdad importa. Necesitas dos movimientos, una pared y la disciplina de repetirlos mañana. La fuerza del tren inferior es la inversión con mayor retorno en autonomía y energía que existe a partir de los 40, y también a los 20.

⚡ Rutina de Optimización Diaria

  • Empieza con el equilibrio: 3 series de 20 a 30 segundos por pierna con una mano en la pared, justo después de levantarte.
  • Suma la isométrica: 3 series de sentadilla contra la pared a 90 grados, 30 segundos cada una, con 30 segundos de descanso.
  • Cierra con sentadillas: 3 series de 10 repeticiones al peso corporal y una serie extra de 60 segundos si pasas muchas horas sentado.

SOL cae a 105 dólares: el precio SOL hoy queda un 64% por debajo de su máximo histórico

El precio SOL hoy cotiza en 105,18 dólares, un 64,15% por debajo de su máximo histórico de 293,41 dólares. La sesión llega con el volumen diario en 2.360 millones, un 29,27% por debajo de la media de 30 días, y con los indicadores técnicos todavía en sesgo bajista.

Conviene empezar por un detalle que confunde. La ficha de mercado muestra un avance del 1,32%, pero ese porcentaje se calcula contra la apertura, 103,75 dólares, no contra el cierre previo. Frente a los 105,65 del día anterior, el saldo real es una caída del 0,45%. Entre 103,60 y 105,87 dólares lo que hay es oscilación dentro de una banda estrecha, no un rebote confirmado.

El volumen cuenta algo parecido. Los 2.360 millones negociados en 24 horas quedan lejos de los 3.330 de media mensual, y la rotación diaria equivale al 3,81% de la capitalización frente a un promedio del 5,38%. Se opera menos de lo habitual. Y en un mercado sin volumen, cualquier asalto a una resistencia tiende a quedarse en intento.

La capitalización informada ronda los 62.000 millones de dólares. Sirve como referencia de tamaño, no responde a si el token está caro o barato. Para eso faltan datos de oferta circulante, comisiones y valor total bloqueado —el TVL, la suma de fondos depositados en los protocolos DeFi— que la fuente consultada no incluye.

RSI, MACD y medias móviles: por qué el rebote todavía no es una señal

El RSI de 14 días, que mide la fuerza de subidas y bajadas recientes en una escala de 0 a 100, está en 41,3. Por debajo de 50 el impulso es vendedor; por debajo de 30 se considera sobreventa extrema. Solana no ha llegado ahí. El MACD, que compara dos medias móviles para detectar giros de tendencia, sigue negativo: línea de -1,94, señal de -0,626 e histograma de -1,31.

Las medias móviles ordenan el mapa. SOL está por encima de la SMA-5, en 104,91 dólares, lo que explica el respiro de las últimas horas, pero por debajo de la SMA-10 (106,68), la SMA-15 (110,31) y la SMA-50 (109,48). Conserva dos referencias de largo plazo: la SMA-90 en 96,91 y la SMA-200 en 87,58. Debilidad reciente dentro de un marco anual que aún no se ha roto.

Un token puede llevar meses de caída y seguir por encima de su media de 200 sesiones: ahí está la diferencia entre corregir y romper.

Hay un dato que casi nadie mira. El ATR de 14 días, la volatilidad media diaria medida en dólares, es de 4,48: un 4,3% del precio. La volatilidad anualizada a 30 días llega al 45,3%. Con ese recorrido, un stop loss demasiado ajustado salta por oscilación normal antes de que la tesis se ponga a prueba.

La franja entre 104,01 dólares —el Fibonacci del 38,2% en 90 días— y 103,60, el mínimo intradía, funciona como zona de observación. Por arriba, el primer test está en 105,65–105,87; el escalón serio aparece al recuperar 106,68 y 110,31 con volumen creciente.

SOL 105 dólares

La red se usa más que nunca, pero el token no lo cobra

Ahí está la contradicción del momento. Solana registró 8.920 millones de transacciones sin voto en el tercer trimestre. Se llaman así porque excluyen los votos que los validadores emiten para el consenso: miden actividad de usuarios y aplicaciones, no mantenimiento de la red. Es un número enorme. ¿Prueba que el token valga más? No.

Actividad bruta y captura de valor son cosas distintas. Tron superó a Solana, Ethereum y otras redes en ingresos durante 30 días, según la cobertura de DiarioBitcoin. El uso genera comisiones, y las comisiones son el puente entre la utilidad de una red y la demanda de su activo. Sin datos de priority fees —las propinas que se pagan para colarse en un bloque—, comisiones totales, y retención de valor, el conteo de transacciones se queda en argumento de adopción.

El contexto tampoco ayuda. SkyAI ha liquidado su tesorería de SOL y lanza una oferta de 201 millones de dólares, una operación que puede añadir oferta al mercado, aunque se desconoce cuánto se ha vendido y con qué calendario. No explica la sesión. Merece seguimiento.

Para ponerlo en perspectiva: SOL llegó a 293,41 dólares y ha vivido paradas de red completas en septiembre de 2021 y febrero de 2022, el colapso de FTX en noviembre de 2022, que lo llevó a mínimos de dos años, y un rally en 2023 que lo multiplicó desde los 8 dólares. Cada ciclo deja la misma lección: el precio se recupera cuando aparece demanda de espacio en bloque, no cuando aparece actividad.

El riesgo que más preocupa no es técnico. Parte del conteo de transacciones se apoya en bots y farming que inflan el uso sin generar comisiones relevantes; a eso se suma la concentración del staking —el mecanismo por el que se delegan SOL a un validador a cambio de recompensas por participación— en pocos validadores, y la dependencia de un único equipo, Jump Crypto, para que el segundo cliente validador, Firedancer, madure. Son cuestiones estructurales, no de gráfico.

Qué mirar antes de mover ficha

El nivel que ordena todo está en la SMA-10, en 106,68 dólares. Recuperarla con un volumen por encima de la media de 30 días sería la primera señal decente. Por debajo, perder los 103,60 abre la puerta a los 100,63.

Si el próximo informe de actividad vuelve a mostrar miles de millones de transacciones y las comisiones no acompañan, el mercado tendrá una excusa menos para comprar la narrativa. Ahí se verá si Solana está monetizando su tráfico o solo acumulando kilómetros.

USDC MiCA: EBA lo declara primer token significativo y asume su supervisión el 12 de noviembre

USDC ya es el primer token de dinero electrónico significativo de la Unión Europea. La Autoridad Bancaria Europea (EBA) lo clasificó el 14 de octubre y, a partir del 12 de noviembre, asumirá la supervisión prudencial directa de la entidad que emite la stablecoin en la eurozona.

La etiqueta no es cosmética. Hasta ahora, la moneda digital de Circle vivía bajo el paraguas general de MiCA, el reglamento europeo de criptoactivos plenamente aplicable desde diciembre de 2024. A partir de entonces, un supervisor bancario paneuropeo se sienta en la mesa donde se deciden reservas, liquidez y planes de reembolso.

Conviene aclarar qué no es esto: no hay token nuevo, ni relanzamiento, ni cambio de emisor. Es la primera vez que un token de dinero electrónico (e-money token o EMT, la categoría que MiCA reserva a las stablecoins referenciadas a una moneda oficial) cruza el umbral que lo convierte en significativo.

La EBA sitúa en 45 tokens de dinero electrónico los notificados bajo el marco europeo. Solo uno ha superado ese listón. Los criterios combinan número de tenedores, capitalización, volumen de transacciones y uso transfronterizo. El detalle técnico importa menos que la consecuencia: USDC deja de ser un token vigilado como cualquier otro.

El reparto de competencias es más matizado de lo que sugiere el titular fácil. La EBA asumirá fondos propios, reservas, liquidez y planificación de recuperación y reembolso. La Autoridad de Control Prudencial y de Resolución francesa (ACPR) conservará la gobernanza, la externalización de funciones y la idoneidad de los directivos clave, según el reparto de competencias detallado por la propia autoridad bancaria. Dos supervisores sobre un mismo emisor.

El motivo para elevar el escrutinio no es cómo se comporta el token en una jornada tranquila. Es lo que ocurre cuando la demanda de retiradas se dispara: ahí se juegan la calidad de los activos que respaldan cada USDC, la velocidad para convertirlos en efectivo y la resistencia operativa del emisor.

Una stablecoin no se juzga el día que marca un dólar, sino la mañana en que miles de personas reclaman su dinero al mismo tiempo.

Qué cambia desde el 12 de noviembre para USDC

El emisor europeo es Circle Internet Financial Europe SAS, la filial con sede en Francia que coloca el token dentro del bloque, y sobre ella recae la nueva capa de supervisión: estados financieros, composición y custodia de reservas, colchones de liquidez y un plan creíble de recuperación si algo se tuerce.

Para un banco o una empresa de pagos que evalúa integrar USDC, el valor práctico es inmediato. La due diligence deja de depender solo de la documentación del emisor y pasa a apoyarse en un supervisor con potestad sancionadora. Eso no elimina el riesgo de mercado, el de custodia ni el operativo.

Ahí está el matiz que conviene retener. MiCA está diseñado para hacer explícitos esos riesgos, no para hacerlos desaparecer. Un token significativo es un token más vigilado, no un depósito bancario.

Por qué importa a quien mueve USDC en Solana

token significativo MiCA

USDC es el stablecoin de referencia en Solana. Se emite de forma nativa bajo el estándar SPL, el formato de token propio de la red, y actúa como unidad de cuenta de buena parte de los pares que se negocian en los DEX (intercambios descentralizados que casan órdenes sin intermediario).

Su presencia atraviesa casi toda la cadena de uso: colateral (la garantía que se deposita para pedir prestado) en protocolos como Kamino, moneda de liquidación en los perpetuos de Drift, activo de paso obligado en las rutas de swap de Jupiter y medio de pago en las pruebas de liquidación que Visa realiza sobre esta red desde 2023. Cualquier mejora en el supervisor de USDC mejora también la infraestructura que sostiene ese mercado.

El precedente de marzo de 2023 y lo que la etiqueta no resuelve

Merece la pena recordar por qué el sector se toma en serio este escrutinio. En marzo de 2023, la quiebra de Silicon Valley Bank pilló parte de las reservas de Circle en esa entidad: USDC perdió la paridad durante un fin de semana y llegó a cambiarse por debajo de los 0,90 dólares. No fue un fallo del código, sino de composición de reservas y exposición bancaria.

La supervisión que arranca en noviembre apunta exactamente a ese punto ciego. Revisar la liquidez de los activos de respaldo y exigir un plan de reembolso es la respuesta regulatoria a aquel fin de semana. Ahora bien, ninguna etiqueta elimina la dependencia: Solana sigue teniendo en un único emisor regulado a su principal stablecoin en dólares, y esa concentración es una vulnerabilidad estructural aunque el emisor esté bien vigilado.

Queda la pregunta de la rendición de cuentas. Con dos autoridades compartiendo expediente, conviene saber a quién reclamar: si un fallo de gobernanza acaba afectando a las reservas, la frontera entre competencias se vuelve difusa.

Lo que viene es más prosaico de lo que sugiere el anuncio. El 12 de noviembre echa a andar el nuevo reparto y arranca el primer ciclo de revisión bajo paraguas de la EBA. Habrá que ver si otro EMT cruza el umbral —EURC, el token en euros de la propia Circle, es el candidato natural— y si esa evaluación introduce exigencias extra sobre las reservas.

Para el holder de SOL, el token nativo de la red, o el usuario de DeFi en Solana, la lectura útil es otra. La stablecoin con la que opera acaba de entrar en la liga de los activos vigilados por un supervisor bancario europeo. Eso no la hace inmune. La hace más previsible, que en un mercado que aún se mueve a golpe de titular no es poco.

Art Basel Paris resiste los disturbios y añade riesgo operativo a la semana clave del mercado del arte

0

La imagen de la semana no sale de una sala de subastas. Art Basel Paris mantiene su calendario mientras el Louvre cerró este lunes el acceso por la pirámide de cristal, bloqueado por medio centenar de estudiantes de arte y cultura. El episodio llega, además, en el primer aniversario del robo de joyas que ya convulsionó al museo.

El Louvre cierra y Art Basel Paris activa el protocolo de seguridad

El contexto es más amplio. La protesta estudiantil llegó tras una manifestación nacional contra la desigualdad social que reunió a más de 500.000 personas y derivó en disturbios, con miles de comercios saqueados y cerca de 2.400 detenciones. El ayuntamiento decimonónico de Limoges quedó gravemente quemado.

El ministro del Interior admitió que la policía había perdido el control de algunas zonas y ofreció su dimisión; Macron la rechazó. El primer ministro, Sébastien Lecornu, anunció la posibilidad de imponer toques de queda donde sea necesario para proteger los comercios.

Art Basel respondió el domingo con un comunicado en el que sostuvo que la feria se celebra según lo previsto y que ha desplegado seguridad adicional para patrullar el perímetro 24 horas al día. El dispositivo incluye barreras antivehículo alrededor del Grand Palais y controles de acceso exhaustivos, en coordinación con una empresa privada y con la policía parisina cuando es necesario.

El daño colateral ya es visible. El Jeu de Paume canceló por precaución la inauguración de la muestra de Stan Douglas, Parallax, y los jardines de las Tullerías cerraron. Hauser & Wirth clausuró su espacio del octavo distrito el sábado. En el Marais, los invitados de Marian Goodman atravesaron barricadas y gas lacrimógeno para asistir a la inauguración de la pieza de Bruce Nauman y Tacita Dean.

He seguido también el efecto de mercado inmediato, aunque es difícil de cuantificar. Fuentes del sector describen visitantes que han contratado coches con chófer y alguna cancelación de reservas hoteleras. Los saqueos de la rue du Temple completan un cuadro que ningún expositor tenía en su plan de negocio.

La seguridad de una feria no es un coste de marketing: es la prima de riesgo que sostiene el precio de un mercado que se juega en cinco días.

Riesgo operativo: el coste real para el capital movilizado esta semana

mercado del arte

Para el inversor, la lectura no está en el titular político sino en la estructura de costes y en el calendario. Una semana ferial concentra en pocos días la formación de precios y una parte relevante de las ventas privadas del curso. Cuando se cierran calles y estaciones de metro, el embudo comercial se estrecha aunque el recinto permanezca abierto.

El riesgo se traslada a tres partidas: seguridad privada reforzada, logística de transporte de obra y seguros. Las pólizas de arte suelen excluir o encarecer los supuestos de disturbio civil, y una prima adicional sobre una pieza de siete cifras se come el margen de más de una operación. La barrera antivehículo del Grand Palais no es un gesto estético.

Conviene retener un dato por su valor de precedente: el Louvre no sufrió daños y los manifestantes no lograron entrar en la pirámide. El protocolo funcionó. El problema no es el cierre puntual de un museo, sino la constatación de que la concentración geográfica de la semana del arte crea un punto único de fallo logístico.

París concentra en siete días lo que otras capitales reparten en un trimestre: cualquier interrupción urbana se convierte en un descuento implícito sobre el arte europeo.

La prueba de estrés que el mercado del arte no tenía presupuestada

No es la primera vez que una feria europea abre con dispositivos antiterroristas visibles en la puerta. Lo nuevo es el encadenamiento: tensión social acumulada, un robo de joyas sin resolver y una protesta estudiantil en el museo más visitado del mundo en la víspera de la feria.

El mercado del arte ha demostrado una capacidad de absorción notable en episodios anteriores, casi siempre a costa de desplazar volumen hacia el canal privado. Mi lectura es que esta semana no cambiará la asignación estructural a arte de un family office europeo; sí debería cambiar el peso que concede a la sede y a la ventana de compra.

Quien compre en la feria lo hará con el reloj en contra y con menos alternativas sobre la mesa, que es la condición que produce sobreprecio. Quien espere a la subasta de noviembre pagará probablemente menos por una obra comparable. La iliquidez del activo, que en arte se mide en meses, es aquí una ventaja para el comprador paciente.

El hito a vigilar es el primer balance de asistencia y la decisión del Elíseo sobre los toques de queda anunciados. Si las galerías confirman que sus coleccionistas han viajado, el episodio quedará como un susto operativo. Si no, la semana del arte de París tendrá que revisar cuánto de su prima depende de una sola ciudad y de siete días de calendario.

💎 Veredicto Wealth

El arte europeo conserva su papel de preservación de capital a cinco años, pero el cierre del Louvre obliga a diversificar sede y a comprar fuera de la presión ferial. El riesgo a vigilar es la concentración de liquidez en París y el encarecimiento de las pólizas de disturbio civil.

Marc Vidal alerta: el tiempo de pantalla infantil no es la métrica que importa

Son las ocho y media de la tarde en cualquier cocina y se repite el mismo ritual. Un adulto levanta la vista de su propio móvil y suelta el ultimátum de siempre: quedan diez minutos. El niño negocia, el adulto cede cinco más y el cronómetro sigue corriendo. En su último análisis, Marc Vidal sostiene que ese reloj —el que usan las familias, los pediatras y también los gobiernos— mide poquísimo de lo que de verdad importa en la relación entre la tecnología y la infancia.

El estudio finlandés que rompió la ecuación

Vidal arranca su exposición con un trabajo que lleva ocho años en marcha. Se trata del estudio PANIC, un seguimiento sobre actividad física y nutrición infantil que comenzó en el este de Finlandia cuando los participantes iban a primaria. Ocho años después, esos niños son adolescentes: alrededor de 130 chavales con una edad media cercana a los 16 años, medidos con sensores corporales, cuestionarios y una batería de pruebas cognitivas de atención, memoria de trabajo y aprendizaje.

El resultado, publicado en una revista pediátrica el pasado agosto, fue el que nadie esperaba. Según relata el creador del canal, más tiempo de pantalla acumulado desde la infancia se asociaba con un mejor procesamiento cognitivo en la adolescencia, e incluso con tiempos de reacción más rápidos en algunas pruebas. El investigador responsable lo formuló con mucha prudencia: no deberíamos dar por hecho que la pantalla es dañina y, presumiblemente, lo esencial es qué hacen los chavales durante ese tiempo. Vidal subraya el matiz: ese ‘presumiblemente’ es una hipótesis de los autores, no una sentencia.

Hay un detalle del estudio que el presentador considera decisivo. El sensor que registraba cada minuto sentado y cada minuto en movimiento no encontró ninguna relación con la cognición. Solo los cuestionarios que preguntaban por el tipo de actividad hallaron alguna. La explicación de los investigadores es simple: el aparato sabe que alguien está quieto, pero no sabe si está programando, dibujando o viendo vídeos de diez segundos durante tres horas.

Los miles de niños que apuntan en dirección contraria

Antes de que nadie salga corriendo a comprar una tableta, Vidal pone sobre la mesa la otra mitad del mapa. En Nueva Zelanda, el proyecto Growing Up ha seguido a miles de familias desde el embarazo. Un análisis de 2025 sobre más de 6.200 niños encontró que quienes veían más pantalla entre los dos y los cuatro años y medio mostraban peor vocabulario, peor escritura, peores habilidades numéricas y más dificultades para relacionarse años después.

En Estados Unidos, el mayor seguimiento sobre desarrollo cerebral adolescente —el estudio ABCD— aporta otro dato: un trabajo con más de 7.000 chavales publicado en una revista de salud adolescente concluyó que quienes pasaban menos tiempo con pantallas pasivas mejoraban sus puntuaciones cognitivas en dos años. Y en Singapur, un equipo siguió a 502 niños desde el primer año de vida: más pantalla temprana se asoció con peor memoria de trabajo a los diez años y medio, con los efectos más fuertes concentrados en el primer año. La conclusión de esos autores fue tajante: cuanto menos, mejor.

El problema no es cuántos minutos suma el cronómetro, sino qué mete esa cifra en el mismo saco: la edad, el contenido y lo que esa hora le quita al niño.

— Marc Vidal

Por qué dos investigaciones opuestas pueden tener razón

Aquí llega la parte que a Vidal más le interesa: cómo estudios que parecen contradecirse pueden ser ciertos a la vez. La clave está en que un bebé de un año en Singapur y una adolescente de 15 en Finlandia aparecen en las estadísticas bajo la misma etiqueta —tiempo de pantalla— y comparten poco más que la palabra. A uno le miden el vocabulario años después; a la otra, los tiempos de reacción.

Se suman los problemas metodológicos. Casi todo se mide con cuestionarios, que son baratos pero imprecisos porque dependen de lo que padres y chavales recuerdan. Los tamaños muestrales varían enormemente. Y luego están las variables de confusión: en la cohorte francesa ELFE, la asociación entre pantallas y peor capacidad de dibujo desapareció al controlar el nivel socioeconómico de las familias. La pantalla estaba señalando otra cosa. Los propios autores del ABCD admiten la posibilidad inversa: quizá no es la pantalla la que empeora la cognición, sino que los chavales con más dificultades buscan más la pantalla. Vidal lo resume con una imagen que se queda pegada: pesar el plato dice cuánto hay, pero no si es brócoli o bollería. Lo llama la dieta de la báscula.

De los cómics de 1954 a la falacia de McNamara

El presentador retrocede a Nueva York, abril de 1954. En un juzgado federal de Manhattan, un subcomité del Senado investigaba la delincuencia juvenil y el testigo estrella era el psiquiatra Frederick Wertham, autor de un libro que sostenía que los cómics empujaban a los chavales hacia la violencia. La presión fue tal que las editoriales crearon un código de autocensura que marcó la industria durante décadas. En 2012, la investigadora Carol Tilley documentó que Wertham había manipulado, exagerado y combinado testimonios para reforzar sus conclusiones. Medio siglo juzgando al objeto sin preguntar qué hacía cada chaval con él.

Vidal reconoce que la pantalla no es un cómic y que en los primeros años el aparato sí importa por sí mismo: un bebé aprende mirando una cara que le habla y le responde. De ahí que la Organización Mundial de la Salud recomiende cero pantallas antes del año. Pero después entra en juego la falacia de McNamara, ese patrón que describe cómo se mide lo fácil, se ignora lo difícil, se supone que lo no medido no importa y se acaba diciendo que no existe. A su juicio, con las pantallas hemos recorrido ese camino entero, y el reloj le viene bien a casi todo el mundo: a la investigación porque el cuestionario es barato, a las plataformas porque los contadores de tiempo de uso dan sensación de control sin tocar el algoritmo, a la política porque un límite de edad cabe en una rueda de prensa, y a los medios porque el titular funciona en ambas direcciones.

Los países que enseñan a usar la pantalla

Frente al decreto, el análisis de Vidal mira hacia quienes han apostado por la alfabetización mediática. Finlandia lleva años en lo más alto del índice europeo en esta materia y, desde 2014, su currículum incluye la multialfabetización como competencia transversal: todos los profesores, sea cual sea su asignatura, trabajan el tema desde la guardería, antes incluso de saber leer. Estonia hizo algo parecido con la inteligencia artificial: lanzó un programa nacional para llevar herramientas a los institutos, pero formó primero a los docentes, con el argumento de que la ventaja no será de quien use más IA, sino de quien la use con más cabeza. Y Brasil puso en vigor este año su ECA digital, que exige verificar la edad pero se atreve con algo que casi nadie toca: el producto, con prohibición de las cajas de recompensa en videojuegos para menores.

Cuatro preguntas que valen más que un temporizador

La propuesta práctica del canal se reduce a cuatro preguntas para hacer en casa. Qué edad tiene el niño, porque antes de los dos años la evidencia pesa hacia cuanto menos mejor. Qué desplaza esa pantalla, porque si le quita sueño, juego o conversación el contenido casi da igual. Si está creando o consumiendo, que no es lo mismo montar un vídeo que tragarse doscientos. Y si está solo o acompañado, porque la misma pantalla con un adulto al lado es otra experiencia. Nada de eso cabe en una notificación que avisa de tres horas y doce minutos de uso.

La lectura editorial es incómoda, y conviene decirla sin adornos: el tiempo de pantalla infantil se ha convertido en el indicador más cómodo disponible, no en el más útil. Es barato de obtener, fácil de comunicar y tranquiliza conciencias en ambos lados de la trinchera. Permite al padre cerrar una negociación de cinco minutos y sentir que ha hecho su trabajo. Permite al legislador anunciar una medida sin entrar en el diseño del producto ni en el sistema de recomendación que decide qué ve su hijo a continuación. Y permite a la plataforma entregar el termómetro quedándose con la fiebre. El coste de esa comodidad lo pagan quienes menos capacidad tienen de elegir: los que todavía están aprendiendo a leer caras. La alternativa que propone Vidal no es más tecnología ni menos, sino más presencia y más criterio, que es exactamente lo que no se puede automatizar ni medir con un gráfico de barras.

Queda una pregunta abierta, y es la que cada familia tendrá que responder esta misma noche: cuando el cronómetro llegue a cero, ¿habremos educado a alguien o solo habremos apagado una pantalla? El mando era nuestro, recuerda el presentador, y lo cambiamos por diez minutos de silencio.

Puedes ver el análisis completo en el vídeo original de Marc Vidal en YouTube.

Youtube video

Citi elige sus valores del IBEX: uno entra entre los favoritos por ‘value’ y ‘momentum’ y otro queda fuera

0

Citi ha movido ficha en su criba de valores del IBEX. ArcelorMittal y Redeia han caído en lados opuestos del World Radar Screen, el modelo con el que el banco estadounidense cruza value y momentum para separar a las compañías europeas con recorrido de las que, según su lectura, ya lo han agotado.

El momento no es casual. Las tecnológicas llevan semanas corrigiendo, la deuda ha vuelto a tensar las primas de riesgo y las carteras se mueven a golpe de titular. En ese escenario, el momentum —la fuerza relativa de un valor frente a su índice— se ha convertido en la variable que todo el mundo mira. El problema es que perseguirlo sin freno suele terminar mal. De ahí que Citi lo cruce con el value, el descuento del precio frente al valor intrínseco del negocio.

El instrumento se llama World Radar Screen y la entidad lo define como ‘una aplicación cuantitativa de comportamiento financiero que tiene como objetivo generar alfa’. Su función es medir ambas variables sobre una base amplia de acciones de mercados desarrollados y emergentes y ordenar después los resultados por sectores. En Europa, excluido el Reino Unido, el ejercicio deja diez áreas de actividad con un ganador y un perdedor por cada una. Dos cotizadas españolas aparecen en la foto.

ArcelorMittal, la mejor opción de Citi en Materiales

La acerera se lleva la palma en su sector. Citi la designa como la mejor alternativa europea en Materiales, por delante de Givaudan, que ocupa el extremo contrario. La lista de favoritas la completan Millicom en Comunicaciones, Richemont en Consumo discrecional, AB InBev en Consumo básico, Neste en Energía, ASR Nederland en Finanzas, Novartis en Salud, Ayvens en Industria, ASML en Tecnología y Orsted en utilities.

El rally de ArcelorMittal en el IBEX ronda el 70% en los últimos doce meses, una cifra que muy pocas compañías del índice han firmado en el mismo periodo. Y el consenso no da la fiesta por terminada: las firmas que cubren el valor le otorgan un potencial alcista medio superior al 20%. Para el banco estadounidense, la compañía suma dos atributos que rara vez coinciden, precio razonable y tendencia intacta.

Un 70% de revalorización en doce meses y un 20% de recorrido pendiente según el consenso: el momentum de ArcelorMittal no parece agotado.

Redeia, la utility que Citi sitúa en el vagón de cola

value y momentum

En el otro extremo, la nómina de descartes europeos la integran Universal Music, Hermes, Beiersdorf, Tenaris, Partners Group, Qiagen, Ryanair, Ericsson, y la española Redeia, señalada como la utility más rezagada del continente. El gestor de infraestructuras eléctricas acumula saldos negativos a tres, seis y doce meses.

La divergencia entre el modelo de Citi y el consenso no es un detalle menor: en Redeia se dirime si el problema es de precio o de modelo de negocio.

La sesión del lunes ahondó en esa debilidad. Morgan Stanley aplicó una doble rebaja al valor que, en la práctica, lo dejaba sin potencial alcista según sus estimaciones. El consenso, sin embargo, no ha seguido ese camino: el precio objetivo medio de las firmas que cubren Redeia supera en cerca de un 13% su cotización actual.

El mercado, dividido. La discrepancia entre dos lecturas tan separadas es, en sí misma, la noticia.

Del radar cuantitativo al riesgo que el modelo no mide

El World Radar Screen es un filtro, no un comité de valoración. Ordena acciones por precio relativo y por tendencia, y de ahí salen candidatas. Lo que no entra en la ecuación son los riesgos idiosincráticos: un arancel, una revisión regulatoria, un cambio en el marco retributivo de un activo regulado. Ese hueco explica buena parte de las divergencias que después aparecen entre el modelo y el consenso de analistas.

En el caso de ArcelorMittal, el 70% de revalorización se apoya en tres patas: mejores márgenes por el diferencial entre el mineral y el acero, un plan de eficiencia que ha recortado costes fijos y una política de retribución al accionista que sostiene el interés del inversor institucional. Las tres pueden tambalearse a la vez si la demanda china vuelve a dar señales de debilidad o si Bruselas endurece las salvaguardas sobre el acero importado. El consenso proyecta un 20% de recorrido medio, pero las medias esconden dispersión. Un precio objetivo medio nunca ha salvado a nadie de una corrección del 15%.

Redeia responde a otra lógica. Su beneficio depende del coste de la deuda y de un marco retributivo que se revisa por periodos regulatorios, no de un ciclo industrial. Por eso la doble rebaja de Morgan Stanley pesa más de lo que suele pesar una nota de análisis: no discute el trimestre, discute la ecuación completa. Citi la coloca en el fondo de las utilities europeas mientras sitúa a Orsted en la cima, y esa asimetría dentro de un mismo sector es la pista más útil de todo el informe. Las utilities no son un bloque homogéneo: las que tienen cartera de crecimiento y las que son pura red regulada cotizan con descuentos distintos y con betas distintas a los tipos.

Mi lectura es que el caso de Redeia apunta a algo estructural más que a un tropiezo puntual. Lleva tres, seis y doce meses en negativo, y un valor que cae en todas las ventanas temporales suele tener un problema de tesis, no de calendario. En el lado opuesto, el momentum de ArcelorMittal tiene fecha de caducidad ligada al ciclo del acero y a la política comercial europea. La cuestión que merece seguimiento no es si el rally continúa este trimestre, sino si el precio del acero lo sostiene cuando la demanda china vuelva a dar señales, y si el marco retributivo de las redes eléctricas se revisa antes de que el consenso tenga que mover su precio objetivo.

Veredicto Merca2

Cotización al cierre o apertura: ArcelorMittal acumula una revalorización cercana al 70% en los últimos doce meses dentro del IBEX, mientras Redeia encadena saldos negativos a tres, seis y doce meses tras la sesión del lunes.

Clave técnica: El consenso otorga un 20% de potencial medio a la acerera y un 13% a Redeia; esa brecha de siete puntos entre dos valores que Citi sitúa en extremos opuestos es la que conviene vigilar, más que el titular del informe.

Apunte macro: Las redes eléctricas cotizan contra el bono. Citi pone a Orsted arriba y a Redeia abajo dentro del mismo sector, una brecha que refleja la distinta exposición al coste de la deuda y que el consenso aún traduce en un 13% de recorrido para la española.

Euskadi lleva su industria aeroespacial a Toulouse para aliarse con Francia

La industria aeroespacial vasca cruza los Pirineos. El lehendakari Imanol Pradales ha activado una misión comercial a Toulouse para abrir nuevas vías de negocio al sector aeronáutico del País Vasco y sellar una alianza con Francia en materia de I+D. No es un viaje protocolario: es la apuesta más ambiciosa del Ejecutivo autonómico para situar a sus empresas en el corazón del ecosistema aeronáutico europeo, según han avanzado El Economista y Crónica Vasca.

La misión llega en un momento delicado para la industria europea. La aviación civil afronta una década de transición tecnológica —motores más eficientes, materiales compuestos, digitalización del mantenimiento— y cada región pelea por quedarse con un trozo del pastel. El País Vasco no quiere ser la excepción. El Gobierno de Pradales entiende que su tejido aeronáutico necesita dar el salto del taller a la cadena de valor alta, y para eso hay que estar donde se decide.

Qué busca Euskadi en Toulouse

La agenda de la misión se apoya en tres patas. La primera es comercial: identificar oportunidades de negocio para las empresas vascas del sector aeronáutico dentro de los programas europeos en marcha. La segunda es institucional: tender la mano al ecosistema francés —administraciones, clústeres y grandes contratistas— para tejer acuerdos estables. La tercera es tecnológica: buscar una alianza con Francia que permita a las compañías del País Vasco entrar en proyectos de I+D compartidos y acceder a financiación comunitaria.

El enfoque no es nuevo, pero sí más ambicioso que en ocasiones anteriores. Hasta ahora, la relación del sector vasco con el ecosistema francés se había movido en el terreno de la subcontratación. La misión de Pradales aspira a algo distinto: pasar de proveedor a socio. Esa es la diferencia entre sobrevivir en la cadena y condicionarla.

El respaldo institucional es clave en un sector donde las decisiones se toman a años vista. Ninguna empresa mediana puede permitirse negociar sola con los grandes fabricantes. Aquí el Gobierno vasco actúa como paraguas: abre puertas, aporta credibilidad y pone sobre la mesa la capacidad de un tejido industrial que lleva décadas fabricando componentes críticos para la aviación.

La diferencia entre ser proveedor y ser socio no se mide en contratos puntuales, sino en quién se sienta a la mesa cuando se diseñan los programas de la próxima década.

Por qué Toulouse y no otro destino

País Vasco

Toulouse no es una plaza cualquiera. Es la sede central de Airbus, el mayor fabricante de aviones de Europa, y el nodo donde se concentran miles de empresas de la cadena de suministro aeronáutica. Ir a Toulouse es ir a la capital del sector. Quien no está allí, o no se deja ver, corre el riesgo de quedar fuera de las conversaciones que reparten los contratos del futuro.

La elección responde también a una lógica geográfica. El País Vasco y la región de Occitania comparten frontera, cultura industrial y una tradición de colaboración que se remonta a la automoción. Trasladar esa cercanía al terreno aeroespacial es una extensión natural, no un salto al vacío. La proximidad física abarata la cooperación y facilita que los proyectos se muevan rápido. Además, el tejido vasco cuenta con empresas de referencia en motores y aerostructuras que encajan en las necesidades de los grandes contratistas europeos.

El envite: de la fabricación a la I+D

El verdadero envite no está en los contratos del próximo trimestre, sino en la capacidad de escalar hacia la I+D. Ahí es donde el País Vasco se juega su posición en la próxima década. La industria aeronáutica europea entra en una fase de reinvención —propulsión sostenible, nuevos materiales, aviónica conectada— y cada región compite por atraer los centros de competencia que decidirán quién manda en la cadena de valor a partir de 2030.

Una alianza con Francia, en este contexto, tiene sentido. Permite sumar capacidades, repartir riesgos y presentarse juntos a las convocatorias europeas que, en solitario, resultarían inalcanzables para muchas empresas vascas. Es la lógica del consorcio frente a la lógica del proveedor aislado. Y es, probablemente, la única vía realista para que el sector vasco deje de ser un engranaje y pase a ser una pieza significativa.

El riesgo es evidente. Las misiones comerciales tienen un componente de escaparate que a veces no se traduce en inversión real. Sin un plan industrial que aterrice los contactos en proyectos tangibles, la foto con los homólogos franceses se queda en eso, en una foto. La diferencia entre una gira exitosa y un viaje fallido suele estar en lo que ocurre seis meses después, cuando la atención mediática ya se ha apagado.

Dicho lo cual, conviene no lanzar las campanas al vuelo. Una misión comercial abre puertas; no las cruza por sí sola. La trayectoria del sector depende tanto de la voluntad política como de la capacidad real de sus empresas para absorber proyectos de mayor complejidad. El viaje a Toulouse es el primer paso. La prueba de fuego llegará cuando haya que convertir los encuentros en contratos con nombre y apellidos.

Habrá que seguir la pista a los anuncios de las próximas semanas para saber si la misión se traduce en acuerdos concretos o se queda en una declaración de intenciones. El sector mira con atención. El reloj de la próxima década ya está en marcha.

Rallo sentencia el modelo económico europeo: la eurozona pierde el tren de la prosperidad frente a EE. UU.

Europa no protesta desde la abundancia. Esa es la idea que atraviesa el último análisis de Juan Ramón Rallo sobre el modelo económico europeo, y sirve de hilo conductor para entender por qué arden las calles de Bruselas, Milán, Turín, Lisboa o París casi al mismo tiempo. El economista sostiene que el malestar no es un arrebato: es la constatación empírica de que el viejo continente lleva casi dos décadas incumpliendo la mitad dinámica de su propio contrato social.

La promesa incumplida del contrato social europeo

La tesis del vídeo se apoya en una comparación sencilla. Entre 1995 y 2008, el PIB por habitante de la eurozona creció un 27% y el de Estados Unidos un 29%: prácticamente el mismo ritmo. Esa paridad fue la que permitió vender la idea de que Europa crecía como América pero repartía mejor. El problema, señala Rallo, es que la serie se rompe justo después: entre 2008 y 2025 la renta per cápita estadounidense avanzó un 26% y la de la eurozona apenas un 13%, la mitad.

A primera vista la brecha parece moderada. Proyectada en el tiempo, no lo es: a ese ritmo, Estados Unidos duplicaría su renta por habitante en cincuenta años y la eurozona necesitaría un siglo entero. El propio informe Draghi de 2024, encargado por la Comisión Europea, ya constataba que desde el año 2000 la renta disponible real por habitante ha crecido casi el doble al otro lado del Atlántico.

Salarios estancados y una cesta de la compra que muerde

El dato macro se convierte en bolsillo cuando se mira la remuneración media por asalariado. Entre 2015 y 2025 subió un 33% en euros corrientes en la eurozona, pero los precios lo hicieron un 29%. Descontada la inflación, el avance real queda en un 4% en diez años, un 0,4% anual. Y esa cifra incluye cotizaciones sociales, de modo que buena parte del incremento refleja el coste de contratar, no el dinero que el trabajador se lleva a casa.

El tramo reciente es todavía más elocuente: desde 2021, el crecimiento real de esa remuneración es del cero por ciento. El trabajador medio de la eurozona cobra hoy, después de inflación, lo mismo que hace cuatro años. Para Rallo, la sensación de empobrecimiento no es un sesgo de percepción, sino una lectura correcta de los datos: la economía europea se ha vuelto anémica y quienes se quejan lo hacen desde el estancamiento, no desde el exceso.

El modelo económico europeo no funciona: no crece como se prometió y, precisamente por eso, tampoco puede redistribuir como se prometió.

— Juan Ramón Rallo

El análisis desagrega además la cesta de la compra y ahí aparece la parte más incómoda. Entre 2015 y 2020 los precios de la eurozona subieron un 7% en total; desde enero de 2021 hasta septiembre de 2026, un 27,5%. Pero lo que se ha encarecido con más fuerza es justo lo que no se puede dejar de comprar: los alimentos pasaron de un 7,7% a un 33%; la electricidad, el gas y los combustibles del hogar, de un 0,1% a un 63%; y los carburantes para el coche, de un 2,3% a un 63%, con un 32% solo en el último año.

La vivienda cierra el círculo. Desde 2015 su precio ha subido un 61% en la eurozona frente a un 34% de la remuneración por asalariado, casi el doble. En España se ha más que duplicado y en Portugal se ha triplicado. Comer, calentar la casa, desplazarse y pagar el alquiler: cuatro partidas que se han disparado sobre una nómina plana.

El Estado gigante que ya no puede compensar

Si el crecimiento falla, la otra pata del contrato social era la redistribución. Y aquí Rallo introduce el argumento fiscal: en 2025 el gasto público de la eurozona equivalía al 49,8% del PIB, es decir, la mitad de todo lo producido pasa por manos del Estado. Con ese volumen, sostiene, debería haber margen para sostener a los más vulnerables en una crisis de poder adquisitivo. No lo hay porque el grueso del gasto está comprometido de forma rígida y con destinatarios con voto: las pensiones concentran cerca de la mitad de todas las prestaciones sociales de la Unión y crecen por diseño, lo que va comprimiendo el resto de partidas.

El ejemplo energético ilustra el estrecho margen de maniobra. Según la Comisión Europea, el conjunto de medidas aprobadas por los gobiernos para amortiguar la subida de la electricidad en 2026 —año marcado por el conflicto con Irán— suma unos 17.900 millones de euros, el 0,1% del PIB comunitario. El sobrecoste energético de los primeros cien días de guerra se estima en 47.000 millones. Y Bruselas, lejos de pedir más gasto, recomienda contención porque endeudarse más alimentaría la misma inflación que se quiere combatir.

Contexto: de la crisis del euro a la trampa del envejecimiento

La lectura de Rallo encaja con una discusión que lleva años sobre la mesa. El informe Draghi, publicado en septiembre de 2024, cifró en unos 800.000 millones de euros anuales la inversión adicional necesaria para que la UE recupere competitividad, y puso el foco en la brecha de productividad, el coste de la energía y la fragmentación regulatoria. A ello se suma la presión demográfica: el gasto en pensiones crece de forma automática en una población que envejece, mientras la base cotizante se estanca. La crisis del euro de 2010-2012, la pandemia y el shock energético posterior a 2022 han ido dejando un sector público más grande y una economía más lenta, combinación que reduce el espacio para responder a cada nuevo golpe.

Qué significa esto para el lector

La conclusión del vídeo no es una receta de ajuste, sino un cambio de enfoque. Rallo defiende que a corto plazo cualquier compensación a los perdedores de esta década exigiría recortar partidas que hoy nadie se atreve a tocar, empezando por las pensiones públicas. Y que a medio plazo ni siquiera eso basta: la única vía para recuperar calidad de vida es multiplicar la riqueza, no repartir la que ya existe. Eso implica, en su opinión, estados más pequeños en lo presupuestario, pero sobre todo en lo regulatorio.

Para el lector europeo, el artículo deja tres consecuencias prácticas. La primera es que el debate sobre el poder adquisitivo ya no se dirime solo en la negociación colectiva: depende de la productividad agregada, y esa lleva dos décadas perdiendo terreno. La segunda es que el gasto público consolidado es un colchón menor de lo que aparenta, porque está comprometido de antemano en transferencias rígidas. La tercera es que la comparación con Estados Unidos ha dejado de ser retórica política para convertirse en una variable de bienestar medible en la nómina de fin de mes. El autor del análisis insiste en que perseguir fiscalmente al que genera riqueza produce, como resultado final, más pobreza y no más cohesión.

Un malestar con base empírica

Queda la pregunta de fondo, la que el propio vídeo deja abierta: si el diagnóstico es correcto y la eurozona necesita un siglo para duplicar su renta per cápita mientras Estados Unidos lo haría en cincuenta años, qué clase de ajuste está dispuesta a aceptar una población que ya siente que su sueldo no llega. Y, sobre todo, quién tiene el valor de explicarlo sin prometer lo que el contrato social europeo ya no puede pagar.

Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube.

Youtube video

Ayuntamientos de Castellón activan 12 plazas de empleo público y bolsas para administrativos y oficios

El empleo público local de Castellón mantiene abiertos doce procesos selectivos con plazas para administrativos, técnicos y oficios. La provincia acumula en este cierre de octubre 12 plazas confirmadas repartidas entre ocho municipios y la empresa pública Aeropuerto de Castellón, a las que se suma una bolsa de arquitectos en Borriana.

El abanico va de la ESO al grado universitario. Hay hueco para quien acaba de terminar la secundaria obligatoria, para quien acredita un ciclo de formación profesional y para quien tiene un grado en Medicina.

Todas las solicitudes se registran por vía telemática. Esa es la primera condición que descarta candidatos.

De la Plana Alta al Alto Palancia: qué se convoca y hasta cuándo

La Plana Alta agrupa tres procesos. El Ayuntamiento de Borriol cubre una plaza de Agente de Policía Local del grupo C1 por oposición libre, con plazo hasta el 30 de octubre. En la capital, Castelló de la Plana tramita tres plazas de Médico para el cuerpo de la Policía Local y cierra instancias el 26 de octubre. Aeropuerto de Castellón, SL mantiene abierta la recepción de solicitudes para Auxiliar Administrativo del grupo C2 hasta el 30 de octubre.

La Plana Baixa lidera el número de ofertas técnicas con cuatro convocatorias en tres municipios. Betxí busca un Auxiliar de implantación de administración electrónica hasta el 4 de noviembre y un Agente de empleo y desarrollo local del grupo A2 hasta el 11 de noviembre. Borriana articula una bolsa de trabajo de Arquitecto superior que cierra el 30 de octubre. La Vilavella tramita el ingreso de un Agente de Policía Local hasta el 27 de octubre.

En el Maestrat, Benicarló cubre una plaza de Técnico de turismo del grupo A2 por oposición en turno libre, con plazo hasta el 3 de noviembre. Montanejos, en el Alto Mijares, ofrece una plaza de Limpieza como personal laboral fijo por concurso-oposición y admite solicitudes hasta el 13 de noviembre: está encuadrada en agrupaciones profesionales y no exige titulación específica.

Doce procesos, sí, pero doce plazas. La oportunidad no está en el volumen, sino en una competencia local más baja y en plazos que se cuentan por días.

Soneja, en el Alto Palancia, marca el calendario más tenso de la provincia con tres convocatorias simultáneas. La plaza de Operario de Servicios Múltiples del grupo C2 expira mañana, miércoles 21 de octubre. El Alguacil cierra el 23 de octubre y el Agente de Policía Local del grupo C1, el 27 de octubre.

Requisitos para presentarse

Las bases de cada proceso fijan las condiciones, aunque el mapa se puede resumir en cuatro bloques.

  • Titulación: la plaza de limpieza de Montanejos no exige estudios específicos. Los puestos C2 (Auxiliar Administrativo del aeropuerto y Operario de Servicios Múltiples) piden Graduado en ESO; los C1 de Policía Local, Bachillerato o título de técnico; los A2 (empleo local y turismo), titulación universitaria; el Médico de Policía Local, Grado en Medicina, y la bolsa de Borriana, Arquitectura.
  • Edad y nacionalidad: las plazas de Policía Local se ajustan a la normativa autonómica de coordinación policial y exigen nacionalidad española. El resto de puestos no detalla límite de edad en la información publicada.
  • Documentación: DNI, titulación, justificante del pago de la tasa de examen y, si la base lo requiere, permiso de conducir o certificado de servicios previos.
  • Pruebas específicas: las plazas de seguridad añaden pruebas físicas, psicotécnicas y de personalidad.

bolsas de empleo

Cómo se selecciona: oposición, concurso-oposición y bolsa

Conviven tres sistemas. La oposición libre —Borriol, Benicarló y las tres plazas de Soneja— mide conocimiento con examen y, en los cuerpos de seguridad, con pruebas físicas. El concurso-oposición de Montanejos suma baremo de méritos a una prueba, de modo que la experiencia previa pesa. La bolsa de arquitectos de Borriana funciona solo por concurso: no hay examen y la puntuación sale de la formación y del trabajo acreditado.

Para el aspirante sin trayectoria previa, la oposición es la vía más limpia. Los baremos premian sobre todo los servicios prestados en la propia administración. Quien llega de fuera compite con desventaja en una bolsa y en igualdad en un examen.

Análisis: doce plazas, competencia local y plazos que no perdonan

Doce plazas es un volumen modesto, y conviene decirlo. No hablamos de una macroconvocatoria autonómica, sino de doce procesos municipales de una o dos vacantes cada uno. El efecto sobre el ratio es doble: la oferta es pequeña, pero la competencia también, porque la mayoría de aspirantes se limita a su municipio y a su comarca.

El segundo factor es el calendario. Soneja, Betxí, y Benicarló concentran los plazos más cortos. Sin certificado digital, sin Cl@ve y sin la tasa abonada no hay solicitud posible. Las tasas se fijan en las ordenanzas de cada ayuntamiento y no se devuelven si el aspirante no se presenta.

Sobre el sueldo, las bases no publican cifras en la información difundida. Las retribuciones dependen del grupo de clasificación —C1, C2 o A2— y de la plantilla de cada consistorio. Un C2 municipal suele arrancar por encima del salario mínimo, con complemento de destino y complemento específico incluidos; un A2 se sitúa varios cientos de euros por encima. La plaza de limpieza de Montanejos es laboral fija, no funcionarial, con el régimen retributivo del convenio municipal.

Mi lectura es que el interés real está en los perfiles administrativos y en las Policías Locales. Son categorías con convocatorias recurrentes, temario estable y salidas en varios municipios a la vez: quien prepara Policía Local puede presentarse a Borriol, La Vilavella y Soneja con un temario casi idéntico. La advertencia es la de siempre. Las plazas de una sola vacante se deciden por décimas.

📨 Cómo presentar la solicitud

El registro es telemático en los doce procesos y exige certificado digital o Cl@ve. El trámite se realiza en la sede electrónica del ayuntamiento convocante y las bases se publican en el Diari Oficial de la Generalitat Valenciana y en los boletines provinciales.

  1. Paso 1: Localiza la convocatoria en la sede electrónica del ayuntamiento o en el boletín provincial correspondiente.
  2. Paso 2: Identifícate con certificado digital o Cl@ve; si no dispones de medios electrónicos, solicita cita previa en el registro municipal.
  3. Paso 3: Cumplimenta la solicitud, elige la plaza y el turno (libre o reservado) y revisa que la titulación declarada coincide con la exigida.
  4. Paso 4: Abona la tasa de examen por el canal que indique la base y adjunta el justificante junto con el DNI y la titulación.
  5. Paso 5: Registra la solicitud antes de la fecha límite y descarga el justificante de presentación.

📋 Ficha de la Convocatoria

  • Organismo / País: Ayuntamientos de Borriol, Castelló de la Plana, Betxí, Borriana, La Vilavella, Benicarló, Montanejos y Soneja, junto a Aeropuerto de Castellón, SL.
  • Número de plazas: 12 plazas confirmadas en doce procesos, más una bolsa de Arquitecto superior en Borriana y las plazas de Auxiliar Administrativo del aeropuerto sin cuantificar.
  • Sueldo estimado: No publicado en las bases; depende del grupo de clasificación (C1, C2, A2) y de la plantilla de cada ayuntamiento.
  • Fecha límite de inscripción: Del 21 de octubre de 2026 (Operario de Servicios Múltiples de Soneja) al 13 de noviembre de 2026 (limpieza de Montanejos).
  • Dónde inscribirse: Sede electrónica de cada ayuntamiento convocante, con bases publicadas en el DOGV y en los boletines provinciales.

Aprende un oficio y cobra un sueldo durante un año en Ontinyent

El Ayuntamiento de Ontinyent ofrece 20 plazas de alumnado trabajador con sueldo durante doce meses y sin exigir titulación académica.

El taller de empleo se integra en el programa Ontinyent Evoluciona, presentado el 16 de octubre de 2026, y prevé arrancar el 1 de diciembre. La duración es de un año completo, con jornada de tarde y retribución equivalente al salario mínimo interprofesional.

Por qué se convoca ahora

La convocatoria se apoya en la línea de talleres de empleo que financia la Generalitat Valenciana a través de Labora. El consistorio anunció una inversión de 580.000 euros, una cifra que corresponde al conjunto del proyecto: personal docente, materiales, formación y funcionamiento. No es una cantidad que se reparta entre los alumnos, un detalle que suele malinterpretarse cuando se difunden este tipo de programas.

El reparto es nítido. Diez participantes cursarán operaciones básicas de restaurante y bar, además de servicios de bar y cafetería. Los otros diez seguirán servicios administrativos y atención administrativa al cliente. La documentación municipal asigna los códigos HOTR0208 y HOTR0508 a la familia de hostelería, y ADGG0408 y ADGG0208 a la de administración. Cada itinerario agrupa un certificado de profesionalidad de nivel 1 y otro de nivel 2.

Conviene precisar un punto que la presentación difundida por Loclar resolvió de forma distinta. Aquel texto describía la primera especialidad como cocina; la documentación municipal habla de restaurante y bar. Quien busque aprender elaboración culinaria debe comprobar el contenido exacto antes de elegir itinerario.

El sueldo llega desde el primer día: Ontinyent no empieza con tres meses de formación sin contrato, como ocurre en otros talleres de la provincia.

La diferencia con la escuela-taller de Alicante tiene consecuencias económicas. Allí el alumnado arranca con tres meses formativos antes de firmar; aquí la contratación empieza con el proyecto. La convocatoria autonómica contempla además la parte proporcional de dos pagas extraordinarias en el cálculo de la financiación salarial.

Requisitos para presentarse

Las bases aprietan poco en lo académico y bastante en lo administrativo. Estas son las condiciones que recogen para el alumnado:

  • Estar desempleado e inscrito en Labora como demandante de empleo.
  • Tener 16 años cumplidos y permanecer en edad laboral hasta el final del proyecto.
  • Sin titulación previa para el nivel 1: el artículo 75 del Real Decreto 659/2023 permite el acceso con habilidades comunicativas suficientes, sin la ESO.
  • Cumplir las condiciones del contrato de formación en alternancia y las específicas del itinerario.
  • No haber superado ya los certificados del itinerario elegido.

La convocatoria autonómica fija una participación femenina mínima del 50 % y exige mantener la condición de desempleado en el momento de la incorporación. Ese punto es el que más se pasa por alto: un contrato de trabajo posterior a la inscripción puede dejar fuera al candidato.

empleo Ontinyent

Qué se estudia y cómo es la selección

El nivel 2 admite varias vías de entrada, entre ellas la ESO o un certificado de nivel 1 de la misma familia profesional. La selección inicial, sin embargo, se sitúa en el primer certificado del itinerario. Al comenzar ambos en nivel 1, la ESO no funciona como exigencia académica general.

El proceso no es una oposición al uso. Las bases prevén preseleccionar a tres personas por puesto y ordenarlas con un baremo cerrado: la residencia en el ámbito territorial del proyecto aporta 40 puntos; pertenecer a colectivos prioritarios, 20; y la priorización por orientación laboral, diez. Entre esos colectivos figuran las personas desempleadas de larga duración y con baja cualificación. La búsqueda activa de empleo también puntúa. En caso de empate prevalece la inscripción más temprana.

Después llega la entrevista, y no acudir supone la exclusión definitiva. Se valoran motivación, disponibilidad, adecuación al perfil y posibilidades de inserción laboral. Las actas provisionales se publican en el tablón municipal y abren dos días hábiles de reclamación desde el día siguiente. Hay listas de reserva para cubrir bajas y la decisión final admite recurso de alzada ante la dirección territorial.

Análisis: una plaza cómoda que exige vivir cerca

El atractivo es evidente para un perfil sin cualificación: un año de contrato, formación certificada y nómina desde el primer día. El salario mínimo interprofesional sirve de referencia retributiva, aunque el reparto en doce meses más la parte proporcional de las pagas extras obliga a mirar la nómina con calma. Nada de esto convierte el taller en un empleo estable. Es un puente formativo de doce meses.

La letra pequeña decide más que el sueldo. Los 40 puntos por residencia en el ámbito territorial son casi eliminatorios para quien viva fuera de la Vall d’Albaida: un candidato local parte con una ventaja que el resto no compensa en la entrevista. La segunda condición a vigilar es el horario de tarde, poco compatible con cargas familiares o con un segundo empleo. Y está la comprobación del desempleo al incorporarse, que conviene tener resuelta antes de presentar la solicitud.

Mi lectura es que el proceso interesa a dos perfiles concretos: desempleados de larga duración residentes en la comarca y personas que quieran certificar competencias de hostelería o administración sin pasar por un ciclo formativo. Para estos últimos, el valor real no está en el año de sueldo, sino en los dos certificados profesionales que acreditan nivel 1 y nivel 2 en familias con demanda sostenida en el sector servicios.

📨 Cómo presentar la solicitud

La inscripción del alumnado se tramita en el portal de Labora, dentro del apartado de cursos de formación y talleres de empleo, y exige tener actualizados los datos de la demanda.

  1. Paso 1: Accede a el portal de Labora y entra en el área de cursos de formación y talleres de empleo.
  2. Paso 2: Localiza la oferta del Ayuntamiento de Ontinyent en la comarca de la Vall d’Albaida.
  3. Paso 3: Elige el certificado que quieras cursar: hostelería (restaurante y bar) o administración.
  4. Paso 4: Comprueba que tu teléfono y tu correo estén actualizados en la demanda de empleo, porque las comunicaciones llegan por esa vía.
  5. Paso 5: Presenta la solicitud antes del 25 de octubre de 2026 y guarda el justificante de registro.

Las candidaturas a los puestos profesionales siguen otro camino: instancia general en la sede electrónica municipal, con un plazo cerrado el 20 de octubre. El anexo consultado describe cuatro perfiles de apoyo —dirección, docencia administrativa, docencia hostelera y auxiliar administrativo a media jornada—, mientras la presentación pública habló de seis contrataciones.

📋 Ficha de la Convocatoria

  • Organismo / País: Ayuntamiento de Ontinyent, con financiación de Labora (Generalitat Valenciana).
  • Número de plazas: 20 plazas de alumnado trabajador, 10 de hostelería y 10 de administración.
  • Sueldo estimado: Salario mínimo interprofesional durante doce meses, con la parte proporcional de dos pagas extraordinarias.
  • Fecha límite de inscripción: 25 de octubre de 2026.
  • Dónde inscribirse: Portal de Labora, apartado de cursos de formación y talleres de empleo.

Más de 500 ofertas de administrativo sin experiencia ni estudios e inscripción abierta

0

Hay más de 530 ofertas de administrativo sin experiencia abiertas en España. La mayoría no exige titulación universitaria y llegan a través de portales de intermediación laboral como Adecco.

Trabajar en una oficina sin título ni trayectoria previa parece un objetivo fuera de alcance. El mercado dice otra cosa. Las empresas que han publicado estas vacantes buscan perfiles de entrada: personas organizadas, con soltura en ofimática básica y ganas de aprender el puesto sobre la marcha.

El abanico de empleadores va de multinacionales a pymes de servicios, consultoría, logística e ingeniería. No tira de la contratación un sector concreto, sino un tipo de tarea —introducir datos, tramitar facturas, atender el teléfono— que se repite en casi cualquier actividad.

Por qué se publican tantas vacantes de oficina sin titulación

Los puestos administrativos de entrada tienen una característica que explica su volumen: rotación alta. Cada vez que alguien se marcha, la empresa vuelve a publicar la vacante. A eso se suman los refuerzos de departamento para cubrir bajas, picos de facturación o campañas comerciales de final de año.

La consecuencia práctica para quien busca trabajo es sencilla: el filtro de entrada es bajo y la competencia, alta. Sin experiencia. Sin titulación. Esas dos condiciones abren la puerta, pero no garantizan el puesto.

Las condiciones contractuales son el argumento más sólido de esta oleada. Según las descripciones publicadas, la mayoría de las plazas ofrecen contrato indefinido desde el primer día. Cuando el contrato inicial es temporal —sustituciones o picos de trabajo—, muchas empresas dejan por escrito la posibilidad de pasar a plantilla fija según rendimiento y acuerdo mutuo.

Un contrato indefinido desde el primer día en un puesto de entrada no es lo habitual en la oficina española. Por eso estas vacantes se cubren rápido.

Perfiles buscados y condiciones de las 530 vacantes

Dentro del volumen global, las funciones se reparten en cuatro bloques definidos.

  • Auxiliares de oficina y administrativos de entrada: introducción de datos, recepción de facturas, archivo, gestión del correo y atención telefónica. No se pide experiencia previa ni titulación universitaria; basta con manejo básico de Word y Excel y la ESO.
  • Comerciales de oficina y teleoperadores: contacto con clientes potenciales, actualización de bases de datos y soporte en la contratación de servicios. Se valora la fluidez verbal y la orientación a resultados, sin exigencia de titulación superior.
  • Encuestadores y gestores de sondeos: entrevistas telefónicas o telemáticas para estudios de mercado. Flexibilidad horaria, contratos directos y ningún conocimiento técnico avanzado más allá del seguimiento riguroso de cuestionarios digitales.
  • Administrativos técnicos: puestos con más responsabilidad, como la vacante de un departamento de ingeniería en Santa Perpètua de Mogoda (Barcelona), que pide FP en Administración y Finanzas, inglés B2 y experiencia previa en entorno industrial.
500 plazas administrativo

La jornada también varía. Hay tiempo completo de 40 horas semanales de lunes a viernes, en horario continuo o de oficina, y opciones de media jornada y turnos parciales para quien compagina el empleo con estudios o con cuidados familiares.

El requisito formativo se queda casi siempre en la ESO. Suman puntos la ortografía correcta en el correo electrónico, el trato telefónico y, en empresas internacionales o departamentos de exportación, un segundo idioma. El inglés o el francés se valoran, pero rara vez son excluyentes en los puestos locales.

Dónde está el riesgo real y dónde la oportunidad

Conviene separar la oportunidad real del marketing de reclutamiento. El contrato indefinido desde el primer día es un dato objetivo y poco frecuente en un puesto de entrada. Ahí hay ventaja.

El riesgo está en el detalle que no aparece en el titular. Los puestos comerciales y de teleoperación suelen incluir una parte variable ligada a objetivos, y esa parte no siempre se explica en la descripción. Los de encuestación trabajan por las tardes y con horarios cambiantes. Y la media jornada, cuando existe, no siempre se anuncia con claridad.

El salario es la gran ausencia. La fuente de esta información no recoge el bruto anual de ninguna de las plazas, porque la retribución se fija por convenio provincial de oficinas y despachos, con diferencias notables entre provincias para la misma categoría. Preguntar por el convenio aplicado y por el bruto anual en la primera llamada no es un atrevimiento. Es lo mínimo.

Hay un perfil que destaca sobre el resto. Quien acredita Excel real —tablas dinámicas, no «usuario básico»—, escribe sin faltas y tiene disponibilidad inmediata suele superar el primer filtro antes que el resto. En un puesto con rotación alta, la rapidez para incorporarse pesa más que un currículum extenso.

No es un empleo para toda la vida. Es una puerta de entrada al mercado laboral con contrato escrito, y eso, en un segmento donde abundan las prácticas no remuneradas y las becas de larga duración, tiene valor.

📝 Cómo enviar el currículum

La inscripción se realiza íntegramente por internet, es gratuita y se completa en unos minutos con un currículum actualizado.

  1. Paso 1: Entra en el buscador de ofertas de el portal de empleo de Adecco o, si prefieres intermediación pública, en la web del SEPE.
  2. Paso 2: Escribe en el buscador «administrativo», «auxiliar administrativo», «encuestador» o «comercial» y filtra por tu provincia de residencia.
  3. Paso 3: Abre cada oferta y revisa funciones, tipo de contrato y horario antes de postular.
  4. Paso 4: Adjunta un currículum de una página y responde a las preguntas de filtrado que plantee la empresa contratante.
  5. Paso 5: Confirma el envío y guarda el correo de acuse; si no hay respuesta en dos semanas, postula a otra vacante del mismo portal.

Plazo de inscripción: abierto mientras las vacantes sigan publicadas, sin fecha límite única. Requisito mínimo: Educación Secundaria Obligatoria y manejo básico de ofimática.

El Hayedo de Montejo a 1 hora de Madrid abre sus pases gratuitos para visitar su bosque este fin de semana

El Hayedo de Montejo aparece cada otoño en las escapadas de fin de semana, y seguro que tú también has pensado en subir sin más a ver sus hojas doradas. Pero en este bosque de la Comunidad de Madrid no se entra por la puerta grande: hace falta un pase, y conseguirlo depende de una fecha, un formulario y algo de suerte.

Si quieres pisar el Hayedo de Montejo sin llevarte una sorpresa en el pueblo, aquí tienes lo que está comprobado: quién gestiona los pases, cuándo se piden, dónde se recogen y qué te prohíben una vez dentro. Verás también qué te queda por hacer si esta vez no te toca, con una pincelada de calma para que no te agobies.

Hayedo de Montejo: visita gratuita y guiada, con un máximo de cinco plazas por solicitud

Entrar sin pase no es una opción. La visita es gratuita, pero siempre va acompañada de un guía, y el número de visitas diarias está limitado. Si tu plan para el domingo era llegar y caminar, te conviene saber que el Hayedo de Montejo funciona como un espacio reservado, no como un parque abierto a cualquier hora.

El sistema fija un tope de plazas por ruta, hora y día en cada solicitud. Si vais seis amigos, la cuenta no sale y necesitaréis más de un pase. La solicitud se hace en la web de la Reserva de la Biosfera Sierra del Rincón, sierradelrincon.org, y no en la puerta del bosque ni por teléfono.

Siete datos del pase: de los días 1 y 16 al plazo de cinco días

Youtube video

La parte práctica cabe en una lista corta, pero cada línea cambia tu plan. Los pases salen en periodos concretos, se reparten al azar y exigen un paso presencial que mucha gente se salta. Con el Hayedo de Montejo, llegar con la reserva a medias equivale a no tener nada.

Los siete puntos siguientes resumen lo comprobado en la web oficial y en medios que han contado el proceso. Ninguno depende de trucos ni de contactos: es el mismo procedimiento para todos los que quieren ver el bosque en otoño o en cualquier otra época del año. Léelos en orden y apunta las fechas en tu calendario.

  • Coste: gratuito. La visita no tiene precio, así que el único gasto es el tiempo que inviertas en tramitarla.
  • Guía: obligatorio. Recorres el bosque en grupo y acompañado, sin opción de ir por libre.
  • Solicitud: sierradelrincon.org. Es el canal principal para pedir el pase de forma online.
  • Apertura: días 1 y 16 a las 9:30. Cada quincena se abre una tanda nueva, de modo que perder una fecha supone esperar unas dos semanas.
  • Plazo: cinco días. Dispones de ese margen para inscribirte, y como se sortea, no gana quien entra el primero.
  • Plazas: máximo de cinco por ruta, hora y día. Un grupo grande debe dividirse en varias solicitudes.
  • Recogida: presencial en el Centro de Información. Sin retirar el pase en persona, la plaza se pierde.

Un sorteo y un trayecto de 8 km que casi nadie calcula

El sorteo es el filtro real. Cuando se cierra el plazo de inscripción, las plazas se asignan al azar, de modo que madrugar el último día no te da ventaja sobre quien se apuntó antes. Lo único que controlas es presentar la solicitud a tiempo, y eso pasa por entender cómo funciona el Hayedo de Montejo cada quincena.

El pase no te lo envían a casa. Lo recoges en el Centro de Información de la Reserva de la Biosfera, en la calle Real, 64, de Montejo de la Sierra, a unos 8 km del bosque. El territorio pertenece a la Comunidad de Madrid, y conviene que tengas localizado el trayecto antes del día de la visita.

Pierdes la plaza si no retiras el pase en el Centro

Youtube video

La norma es tajante: si no retiras el pase en persona, se considera que renuncias a la plaza. Haber ganado el sorteo no cambia eso. Para ti, esto altera la planificación del día, porque el Hayedo de Montejo te obliga a pasar antes por el pueblo y a presentarte en el Centro de Información.

Calcula el recorrido completo: la parada en la calle Real, 64 y el desplazamiento hasta el bosque. Si sales desde la capital, ese tiempo se suma a un viaje que, según las fuentes consultadas, va de una hora a más de una hora y veinte. Con esos márgenes, el Hayedo de Montejo no admite improvisar la llegada.

Prohibido fumar, comer o llevar animales: reglas dentro del bosque

Una vez dentro, el comportamiento está regulado. Está prohibido fumar, comer, llevar animales y salirse de las sendas. Si vas con tu perro, debes saber que el Hayedo de Montejo no lo admite, así que conviene organizar su cuidado antes de ponerte en marcha y no descubrirlo cuando ya estés en la puerta del Centro.

Piensa en el día entero antes de solicitar plaza: el pase, el trayecto, la recogida y la visita guiada. Cada pieza tiene su condición, y fallar en una deja la excursión en el aire. El Hayedo de Montejo recompensa a quien llega con todo ordenado y no da segundas oportunidades a quien confía en la improvisación.

Fumar, comer y salirte de la senda: lo que queda fuera

Fumar, comer, llevar perros o desviarte del itinerario queda fuera de lo permitido. Lleva el desayuno hecho antes de salir y las ganas de caminar por el recorrido marcado, porque no podrás improvisar un picnic bajo las hayas. Para ti, que vas a disfrutar del Hayedo de Montejo, la regla es sencilla: mirar y caminar por donde indican.

Cierres del 24, 25 y 31 de diciembre y del 1 y 6 de enero

El Centro de Información cierra el 1 y el 6 de enero, y también el 24, 25 y 31 de diciembre. Si planeas una escapada navideña, mira el calendario antes de pedir plaza. Tu visita al Hayedo de Montejo no puede depender de un pase que no podrás retirar en esas fechas.

Próxima tanda: el 1 de noviembre, con apertura a las 9:30

La ecuación se resume pronto: visita gratuita, guía obligatorio, solicitud en la web de la Reserva de la Biosfera y sorteo. El Hayedo de Montejo, en la Comunidad de Madrid, no se parece a un parque al que se llega en coche y se aparca. Es un bosque con reglas, y quien las conoce disfruta más de la caminata.

Si esta vez no te toca, tienes otra oportunidad: la siguiente tanda se abre el 1 de noviembre. Prepara la solicitud, apunta la hora y piensa ya en la recogida del pase. Con eso, tu visita al Hayedo de Montejo dejará de depender de la improvisación y pasará a depender solo del azar del sorteo.

Publicidad