La solar comunitaria suma 126 MW en Illinois y Maryland y dará energía a 31.500 hogares

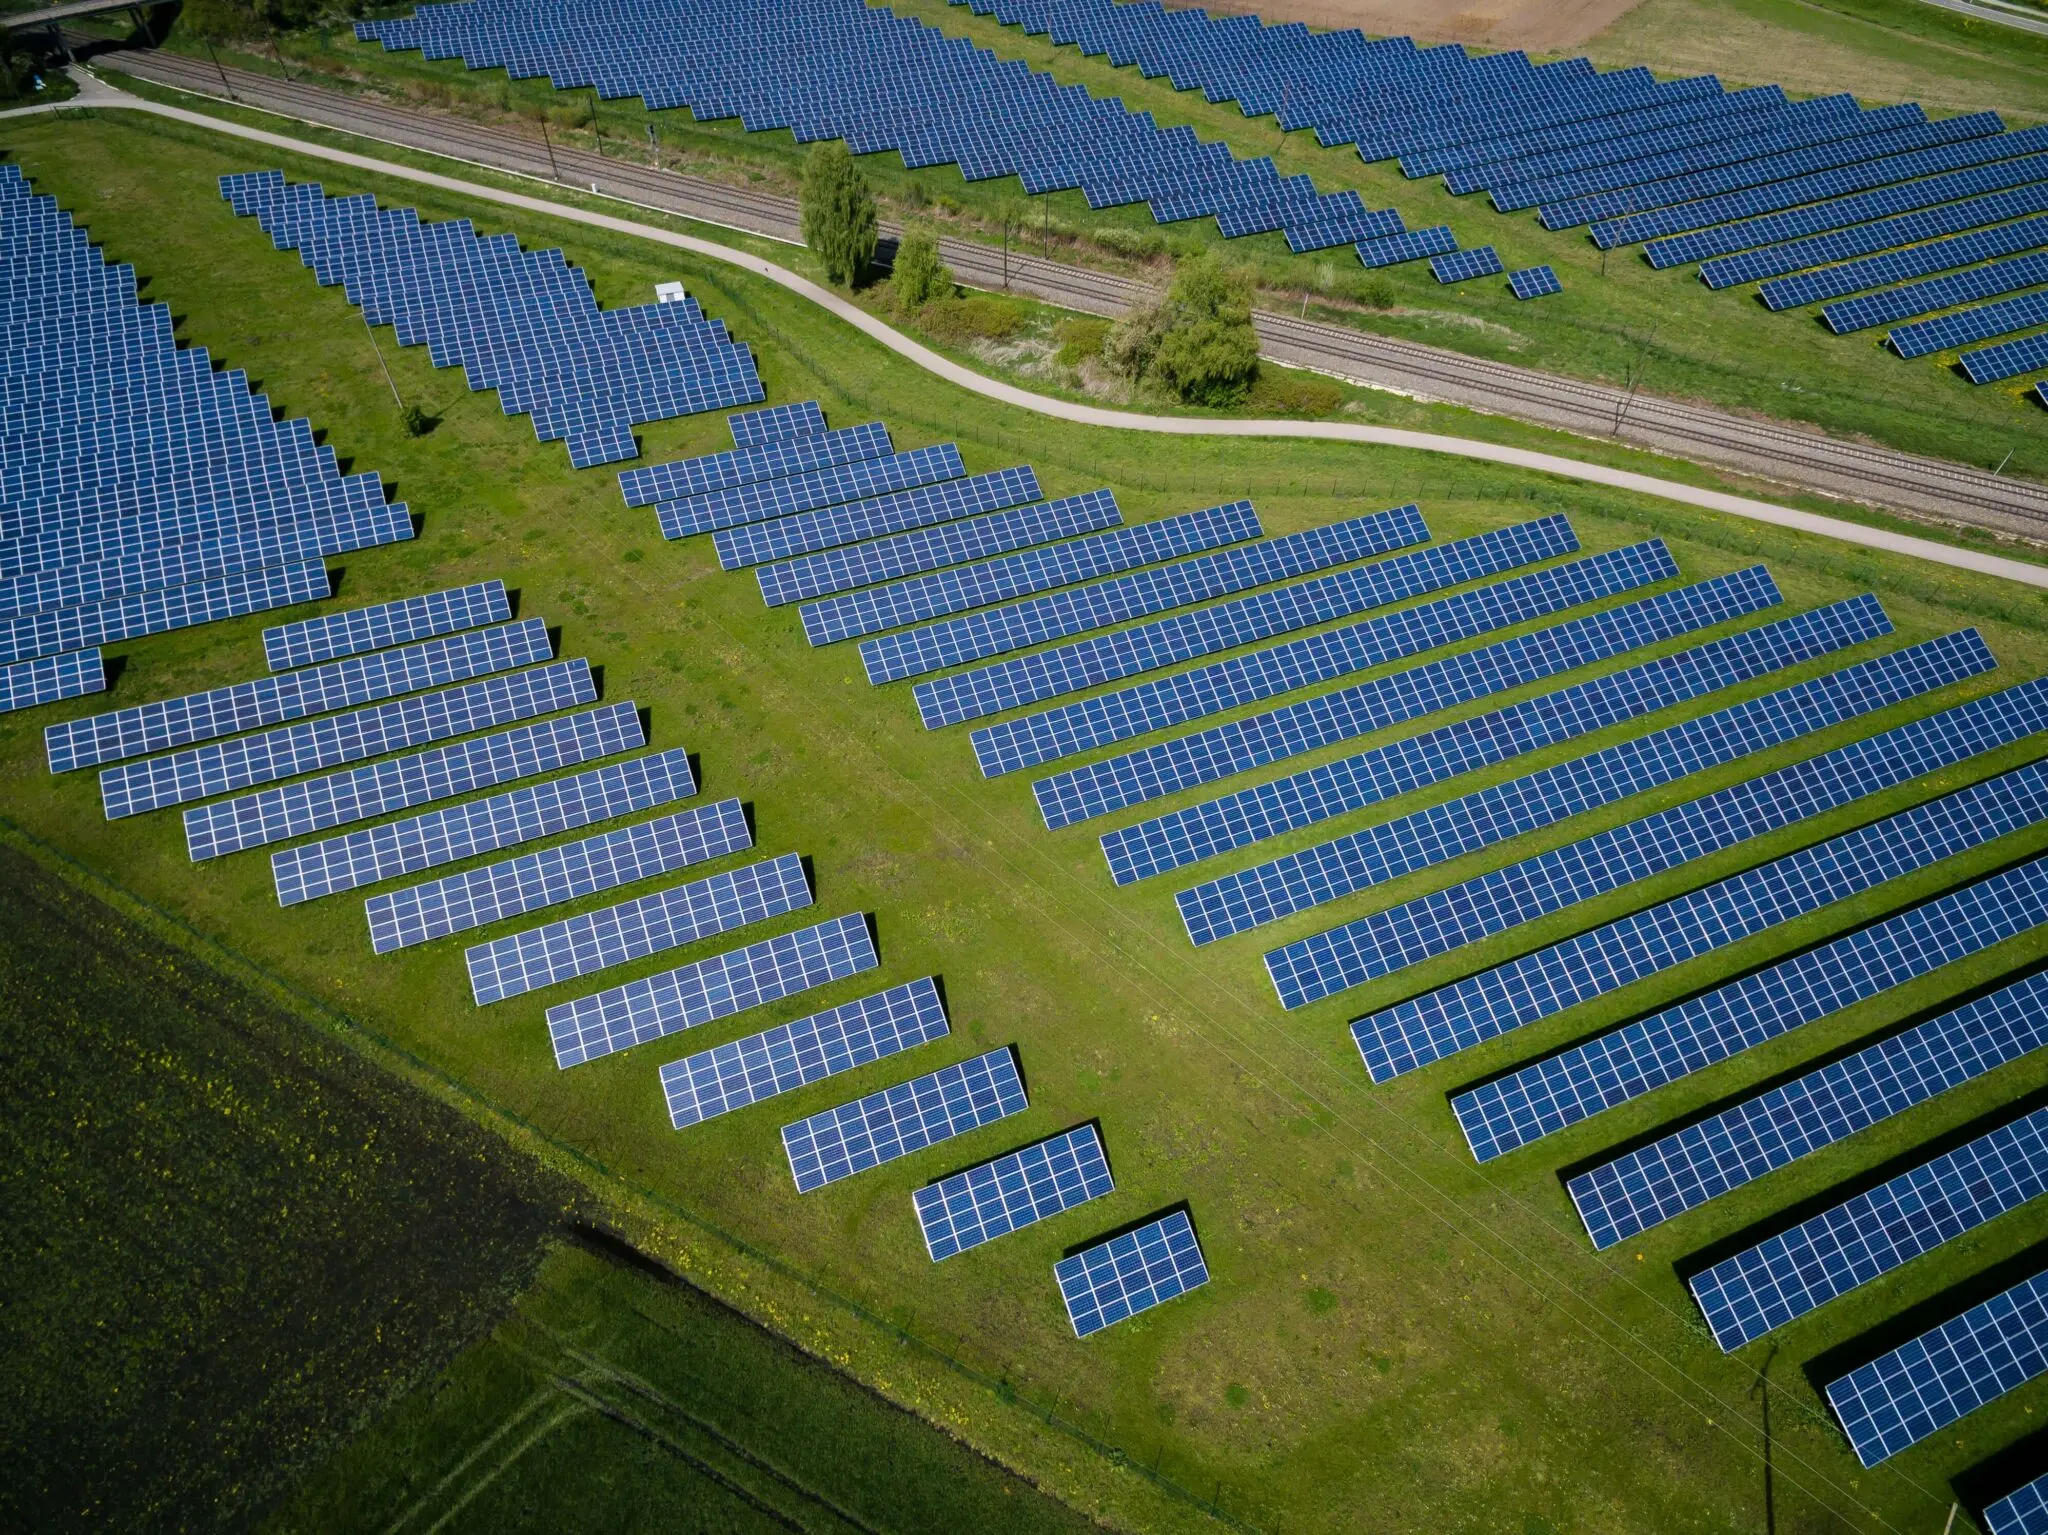
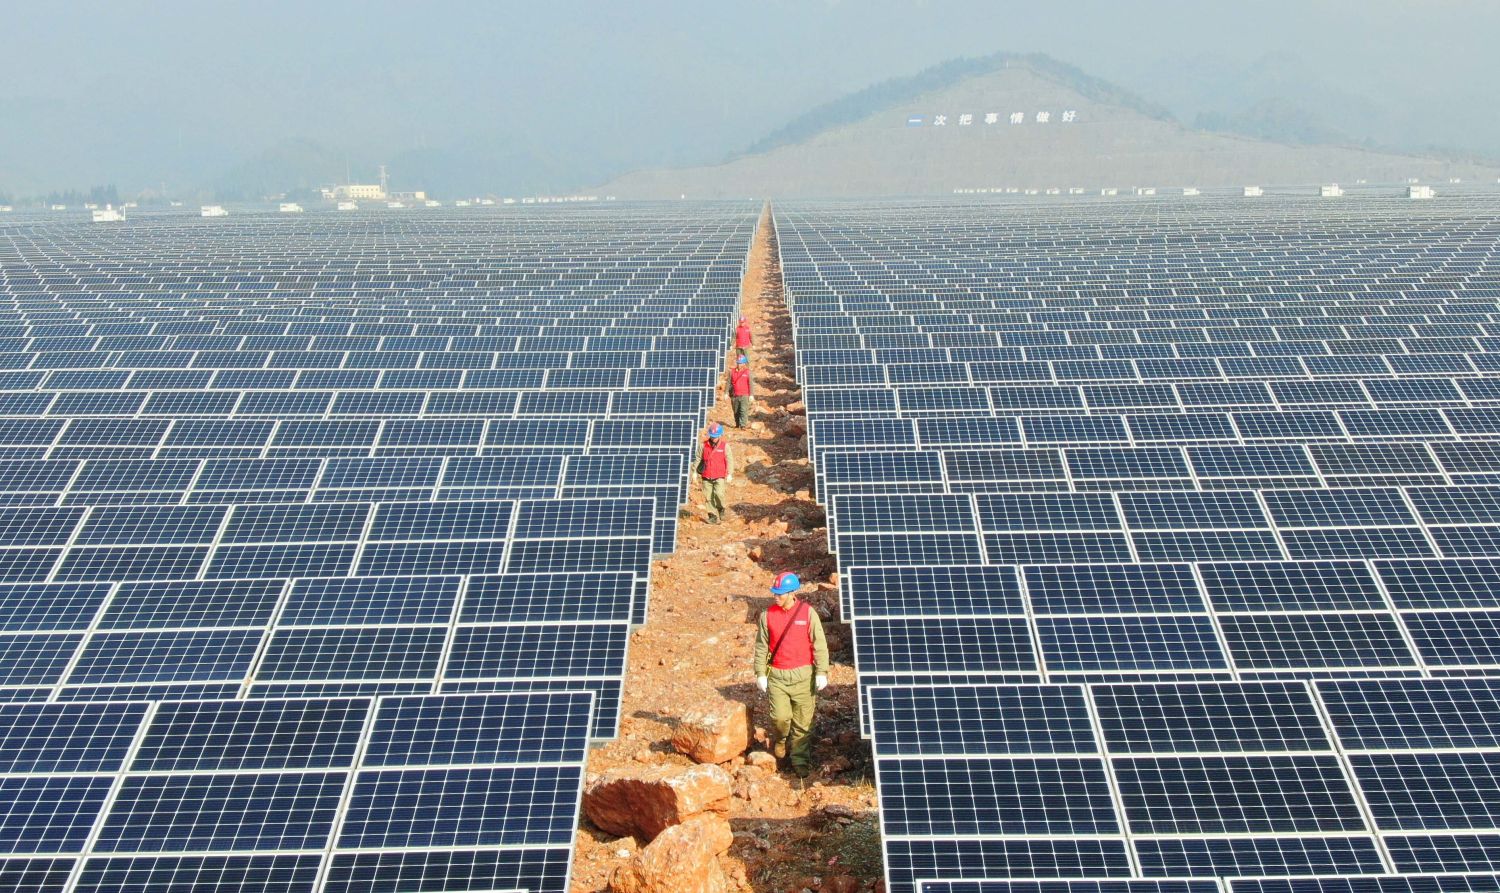
Una cartera de 20 proyectos de solar comunitaria suma 126 MW entre Illinois y Maryland, capacidad para abastecer a unos 31.500 hogares y prueba de que el autoconsumo colectivo ya se mueve a escala de utility en Estados Unidos.

126 MWDC: 115 en Illinois y 11 en Maryland

El reparto es muy desigual. Illinois concentra 115 MW del total y Maryland aporta los 11 MW restantes, según los datos de la cartera publicados por Solar Power World. Son 20 instalaciones, lo que da una media de 6,3 MW por proyecto: un tamaño intermedio, lejos de la macroplanta, coherente con un modelo de generación distribuida que se enchufa a a la red de distribución y no a la de transporte.

Ojo con las unidades. Los 126 MW son MWDC, es decir, potencia medida en corriente continua en los paneles. La potencia en corriente alterna que el inversor entrega a la red es siempre inferior, así que el dato no equivale a 126 MW de capacidad firme en el sistema eléctrico. Es la primera letra pequeña de cualquier anuncio fotovoltaico.

Tampoco los 31.500 hogares son un cupo de suministro garantizado. La cifra sale de dividir el total entre la demanda media de una vivienda: unos 4 kW por hogar y unas 250 casas por MW instalado. Es una equivalencia de consumo agregado, útil para dimensionar, no un contrato de suministro.

Conviene separar el anuncio del hecho. La cartera está en desarrollo: 126 MW de capacidad comprometida no son 126 MW entregando electricidad. Hasta que cada instalación cierre financiación, logre permisos y conecte, el dato vive en el terreno de la promesa. El anuncio no es la conexión.

La letra pequeña del megavatio comunitario
community solar Illinois

La solar comunitaria funciona distinto a una instalación de tejado. El proyecto se construye en suelo o sobre cubierta industrial y los vecinos se suscriben: pagan una cuota o compran una parte de la producción y reciben un crédito en su factura eléctrica. No hay obra en casa ni inversión inicial, y quien alquila la vivienda también puede participar. Muchos programas reservan un porcentaje de la capacidad a hogares de renta baja.

El megavatio comunitario no se vende solo: se sostiene sobre un programa estatal que garantice el crédito y sobre una cola de conexión que no ahogue el proyecto.

De ahí que el marco regulatorio estatal pese más que la ingeniería. En Illinois, el programa Illinois Shines de la Illinois Power Agency articula los créditos renovables que hacen viable la cuenta de cada proyecto, dentro del mandato de energía limpia de la ley climática estatal. En Maryland, la capacidad comunitaria se ha desplegado bajo el paraguas de la Comisión de Servicios Públicos estatal. Sin ese colchón regulatorio, el número no cuadra.

Aquí está el nudo. Una cartera de 20 proyectos no avanza al ritmo de la financiación, sino al de los permisos locales y la capacidad de evacuación disponible en cada punto de conexión. Es el mismo atasco que frena el autoconsumo colectivo en Europa: la ingeniería está resuelta, la tramitación no. La letra pequeña manda.

📊 Impacto ecológico en cifras

  • CO2 evitado: no detallado en la información disponible; dependerá del mix eléctrico de cada estado y del factor de emisión aplicado.
  • Capacidad: 126 MWDC en 20 instalaciones, con 115 MW en Illinois y 11 MW en Maryland.
  • Inversión: no detallada en la fuente consultada; el coste por MW varía según conexión, suelo y estructura de suscripción.
  • Equivalencia: unos 31.500 hogares, con una media de 6,3 MW por planta y 250 viviendas por MW instalado.

Lo que esta cartera enseña al autoconsumo colectivo español

En España el modelo equivalente es el autoconsumo colectivo, regulado desde 2019 por el Real Decreto 244/2019, que permite repartir la producción entre varios consumidores conectados a la misma red de distribución. La diferencia de escala es evidente: 126 MW equivalen a un parque mediano, no a un mercado. Pero el detalle sí se puede trasladar, porque la norma española exige acuerdos de reparto entre partícipes y una figura gestora, y ahí se cae buena parte de los proyectos.

La lección que funciona es la del suscriptor ancla. Cuando un ayuntamiento, una comunidad de vecinos o una empresa firman como suscriptores de largo plazo, el proyecto reduce riesgo y el banco lo financia con más facilidad. Para el tejido corporativo hay un incentivo extra: los créditos renovables permiten reportar consumo eléctrico limpio en el Scope 2 bajo criterio de mercado, siempre que la operación cumpla los requisitos de trazabilidad. La CSRD obliga a justificar ese dato, no a decorarlo.

El riesgo, como casi siempre, es la etiqueta sin respaldo. Llamar comunitaria a una planta con dos suscriptores mayoristas y veinte vecinos es marketing, no modelo. El criterio útil es concreto: cuántos suscriptores residenciales, qué descuento real sobre la tarifa, qué porcentaje reservado a renta baja y qué plazo de compromiso. Sin esos cuatro datos, la palabra comunidad no significa nada.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 126 MWDC de nueva capacidad limpia y 31.500 hogares equivalentes que acceden a electricidad renovable sin obra ni inversión en su vivienda.
  • Modelo que cambia: la planta centralizada deja de ser la única puerta de entrada; el suscriptor local sustituye al contrato de suministro clásico en Illinois y Maryland.
  • Para las próximas generaciones: cada megavatio comunitario añade generación distribuida y demuestra que la transición puede financiarse sin exigir capital inicial a quien menos tiene.

Nvidia sella con Berlín su alianza en IA: Alemania capta miles de millones en inversión

Alemania cierra su cumbre con 225.000 millones en inversión y Nvidia como socio para la IA. La cifra la puso sobre la mesa la ministra de Economía, Katherina Reiche, al filo del mediodía de este martes 20 de octubre, y solo computa operaciones por encima de los 100 millones de euros. Lo que me interesa no es el volumen, sino la coincidencia: el mismo día en que Berlín exhibía compromisos de capital, el índice ZEW de confianza económica alemana caía a mínimos de tres meses.

El eje tecnológico es un acuerdo para profundizar la cooperación entre el Gobierno alemán y Nvidia en inteligencia artificial aplicada a la industria. El canciller Friedrich Merz y el consejero delegado de la compañía, Jensen Huang, defendieron que la combinación de ingeniería alemana y tecnología de frontera sostendrá la economía del país a largo plazo. Conviene precisar lo que el anuncio no dice: no hay importe asociado, ni número de centros de datos, ni calendario público.

Amazon es el compromiso más grande con nombre propio. La compañía prevé invertir 16.000 millones de euros en 2027 para ampliar centros de datos e infraestructura de IA, desplegar internet por satélite con Amazon Leo, abrir instalaciones logísticas y ampliar su producción audiovisual. Asegura haber invertido más de 100.000 millones en Alemania desde 2010, y su responsable de asuntos globales, David Zapolsky, describió el país como «un centro de innovación y una de las oportunidades de inversión más atractivas de Europa».

Reiche no detalló el desglose. Sí aclaró el método: el recuento excluye cualquier proyecto por debajo de 100 millones de euros. La cita reúne a más de 200 ejecutivos alemanes e internacionales de grandes corporaciones, bancos de inversión y fondos, con reuniones a puerta cerrada.

«Somos fiables, predecibles, precisos y no damos sorpresas. En resumen, somos lo que más gusta a los inversores.» — Friedrich Merz, canciller federal de Alemania, Invest in Germany Summit, 20 de octubre de 2026

La víspera, Merz había construido su intervención sobre el tópico nacional: alemanes que se acuestan pronto, que llegan antes que nadie a la playa y que, invitados a cenar a las siete, aparecen a las 18:58. Su ministro de Finanzas y vicecanciller, Lars Klingbeil, fue más directo: «Quiero vuestro dinero».

Qué hay realmente detrás de los 225.000 millones

  • 225.000 millones de euros (252.500 millones de dólares) en compromisos anunciados hasta el mediodía del 20 de octubre, según Reiche. Solo cuentan las operaciones superiores a 100 millones.
  • Más de 200 ejecutivos de corporaciones, bancos de inversión y fondos, con reuniones a puerta cerrada.
  • ZEW: 28,1 puntos en octubre frente a 34,7 en septiembre, mínimo de tres meses y casi dos puntos por debajo de lo previsto; 178 analistas consultados entre el 12 y el 19 de octubre.
  • Sectores perdedores: banca, seguros, servicios y telecomunicaciones. Ganadores: metalurgia y electrónica.

Ese último dato merece atención. La encuesta del centro de Mannheim empeoró justo cuando el Gobierno presentaba su escaparate inversor, y el castigo se concentró en los servicios y la banca, los mismos sectores que sostienen el empleo urbano alemán.

«. Ahí está el contraste que define la cumbre. El capital extranjero responde a la calidad institucional —los organizadores subrayan la única triple A del G7 y el liderazgo en patentes europeas—, mientras la confianza doméstica se apaga por la factura energética y los costes laborales.

La contradicción alemana: entra capital, se apaga la confianza

Nvidia Alemania

Lo que veo aquí es una operación de comunicación bien ejecutada con un núcleo real. Alemania lleva años con dificultades para atraer inversión extranjera por la energía cara y los costes laborales, y el Gobierno necesita ese capital para cubrir huecos de financiación pública y para la reconversión hacia una producción neutra en carbono. El riesgo es de conversión: un compromiso anunciado no es capex ejecutado, no hay desglose público ni plazos, y el recuento excluye todo lo que quede por debajo de 100 millones. La segunda contradicción es laboral. Judith Wiese, responsable de personas y sostenibilidad de Siemens, advirtió contra la tentación de eliminar los empleos de entrada que ahora asume la IA: sin esas tareas rutinarias, los jóvenes no aprenden a supervisar lo que produce la máquina. Su pregunta —qué debe haber hecho uno mismo para no dejarse engañar por la IA— no la responde ninguna cifra de inversión. Seguiré la próxima lectura del ZEW, en noviembre, y la reunión de diciembre del Consejo de Gobierno del BCE.

🌍 El impacto en España y Europa

Para el lector español, la cumbre tiene una lectura indirecta pero medible.

  • Euríbor. Si los compromisos se convierten en actividad, las yields del Bund repuntarían y el Euríbor a 12 meses seguiría el mismo camino con retraso. Una subida de 10 puntos básicos encarece alrededor de 10 euros al mes una hipoteca variable media de 150.000 euros a 25 años. Hoy el impulso va en la dirección contraria: con el ZEW en 28,1 y una recuperación no autosostenida, el BCE carece de argumentos para acelerar.
  • Inflación. La energía cara que cita Wambach también encarece la producción industrial europea, y Alemania sigue siendo el primer socio comercial de España: cualquier alivio en su factura energética llega con retraso al IPC europeo.
  • Exportadores. Metalurgia y electrónica alemanas son los sectores que el ZEW marca como ganadores, y los proveedores españoles de bienes de equipo son los primeros que notarían el flujo de pedidos.
  • Financiación. Si la inversión extranjera reduce el hueco fiscal alemán, baja la presión sobre el BCE y el spread periférico español respira. Si no se materializa, la prima de riesgo vuelve a mirar a Berlín.

Multa móvil al conducir: la DGT cierra la campaña con 3.816 denuncias, 200 euros y 6 puntos

La multa por conducir con el móvil en la mano deja 3.816 denuncias en la última campaña de la DGT. Sujetar el teléfono cuesta 200 euros y seis puntos del carnet, y no hay excepción por estar detenido en un semáforo.

Entre el 5 y el 11 de octubre, la Dirección General de Tráfico mantuvo activa una campaña de vigilancia centrada en las distracciones al volante. Los agentes de la Agrupación de Tráfico de la Guardia Civil controlaron el paso de 422.927 vehículos y formularon 9.245 denuncias. Los datos se conocieron el lunes 12.

Qué ha dejado la campaña: 9.245 denuncias y el móvil como primera causa

El teléfono sigue siendo el rey de los despistes. El 42,3% de las denuncias por distracción correspondió al uso indebido del móvil, según la nota difundida por la DGT. Son 3.816 conductores cazados con el aparato en la mano en una sola semana.

Fuera del móvil, el balance dibuja un mapa bastante reconocible de lo que hacemos mal al volante:

  • 441 denuncias por conducir con cascos o auriculares conectados a un reproductor de sonido.
  • 421 por abrocharse o quitarse el cinturón con el coche en marcha.
  • 257 por leer al volante.
  • 136 por buscar objetos con el vehículo circulando.
  • 112 por distraerse con el resto de ocupantes.
  • 83 por conducir comiendo y 29 por fumar.
  • 49 por manipular el navegador y 70 por otros sistemas de comunicación.
  • 1.839 por distracciones que no encajaban en ninguna categoría.

A la lista se suman 1.061 conductores que circulaban con una tasa de alcohol superior a la permitida y 931 que dieron positivo en drogas.

El teléfono es la distracción más detectada de España: cuatro de cada diez multas por despiste acaban con un móvil en la mano.

Cuánto cuesta la multa y cuántos puntos se pierden según cómo uses el móvil

La sanción no es idéntica en todos los supuestos. Sujetar el teléfono con la mano, aunque sea un segundo para ver quién llama, se castiga con 200 euros y seis puntos. Es una de las penalizaciones más duras del catálogo, equiparable al exceso de velocidad superior a 40 km/h o a la conducción temeraria.

Si el móvil se usa sin sujetarlo entre los dedos, apoyado en el muslo, con el altavoz o con auriculares, la infracción baja a tres puntos. La multa en euros no cambia.

Ahí está la letra pequeña que más se discute en los controles. Con el motor en marcha y el vehículo sobre la calzada, la conducta sigue siendo sancionable aunque el coche esté detenido en un semáforo o en un stop. Solo si el vehículo está estacionado en un lugar autorizado desaparece la infracción.

Los sistemas manos libres homologados y el navegador programado antes de arrancar quedan fuera del supuesto. Tocar la pantalla del GPS en marcha, en cambio, entra de lleno en lo que castiga el artículo 76 de la Ley de Tráfico: conducir utilizando dispositivos de telefonía móvil o cualquier otro medio de comunicación.

campaña DGT móvil

Cómo evitar la multa: lo que la DGT considera distracción y lo que no

La campaña terminó, pero la norma sigue igual los 365 días del año. No hay semana de gracia ni margen por buena conducta. La prueba que vale es la mirada del agente: no hace falta fotografía ni grabación para que la denuncia se tramite.

Tres gestos bastan para no entrar en la estadística. Primero, programar la ruta con el coche parado y fuera de la calzada. Segundo, activar el modo conducción para que ninguna notificación justifique un vistazo. Tercero, si hay que atender una llamada, hacerlo con un manos libres homologado y sin tocar la pantalla.

Comer y fumar sumaron 112 denuncias dentro de la campaña. No tienen una multa con nombre propio, pero caen en el cajón genérico de conducir sin la atención debida.

Una campaña que mide el síntoma y no la enfermedad

Los 3.816 teléfonos cazados en siete días son solo la punta del iceberg. La Agrupación de Tráfico detecta el móvil cuando el agente lo ve, y eso reduce el censo a los despistes más descarados. La cifra real de conductores que miran la pantalla en cada trayecto es, con toda probabilidad, varias veces mayor.

Hay una asimetría que conviene mirar con calma. Por sujetar el móvil con la mano se pierden seis puntos y se pagan 200 euros. Por circular entre 41 y 50 km/h por encima del límite se pierden los mismos seis puntos y se pagan 500 euros. Si el objetivo fuera solo recaudar, la multa del teléfono sería bastante más cara. Quien diseñó esta sanción apostó por el carnet, no por la caja.

El problema es que seis puntos son medio saldo de un conductor novel, que arranca con ocho. Un descuido de dos segundos puede dejar al conductor más joven al borde de la pérdida total del permiso.

Lo que sí funciona, a la vista de los números, es la visibilidad del control. La DGT anunció esta operación con antelación, como hace con todas, y aun así se contabilizaron 9.245 denuncias. El conductor no desconoce la norma; simplemente cree que a él no le van a ver.

Para circular tranquilo, la receta no requiere tecnología: el teléfono en la guantera o conectado al manos libres, la ruta decidida antes de arrancar y la certeza de que un semáforo en rojo no es un despacho.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Conducir sujetando el teléfono móvil con la mano, incluso con el vehículo detenido en un semáforo.
  • Sanción económica: 200 euros.
  • Puntos del carnet: 6 puntos si se sujeta con la mano; 3 puntos si se usa sin sujetarlo.
  • Entrada en vigor: Ya vigente.

EE.UU. asegura que las sanciones a Irán dejan sin fondos a la Guardia Revolucionaria y Teherán lo niega

Las sanciones a Irán han dejado a la Guardia Revolucionaria sin fondos para pagar a sus tropas. Es la tesis de Washington y Teherán la rechaza. He repasado las cifras que el jefe del Mando Central de Estados Unidos, el almirante Brad Cooper, presentó la semana pasada, y el relato encaja con la contabilidad que el Tesoro viene publicando desde el verano.

Cooper sostiene que la combinación de ataques militares y bloqueo naval sobre los puertos del sur de Irán ha asestado golpes severos al país. Traducido a dinero: al menos 25.000 millones de dólares en exportaciones de crudo iraní impedidas y unos 350 millones en activos de criptomonedas congelados. Con ese cuadro, la Guardia Revolucionaria (IRGC) no estaría en condiciones de pagar a sus soldados ni de sostener a sus socios regionales.

El desglose: crudo, criptoactivos y nóminas sin pagar

  • 25.000 millones de dólares en exportaciones de crudo iraní impedidas por el bloqueo naval.
  • 350 millones de dólares en criptoactivos vinculados a Irán congelados.
  • 7,7% de contracción del PIB iraní en el ejercicio fiscal 2026-27, según la proyección del Banco Mundial publicada este mes.
  • 200 millones de dólares presuntamente transferidos a Hezbolá en septiembre, cifra difundida por Reuters y desmentida entonces por el Departamento de Estado.

La cadena de pagos del eje se ha estrechado en varios eslabones a la vez. Durante décadas, la fuerza Quds de la IRGC financió a grupos aliados con dinero, armamento y formación. Hoy esas redes se apoyan en economías nacionales que el analista Michael Knights describe como gravemente rotas. Las milicias iraquíes integradas en las Fuerzas de Movilización Popular siguen cobrando del presupuesto público. El Tesoro sostuvo en septiembre que Kataib Hezbolá desvió recursos iraquíes para sostener a Irán.

«El desgaste financiero del ejército iraní es ya tan severo que hay informes de milicias alineadas con Irán en toda la región reteniendo pagos a sus soldados para devolver dinero a la Guardia Revolucionaria, que tampoco está pagando a sus tropas.» — Brad Cooper, jefe del Mando Central de EE.UU., octubre de 2026

Teherán reconoce la presión y niega el colapso económico

El presidente Masoud Pezeshkian admitió el domingo 18 de octubre que los ataques militares y el bloqueo marítimo han creado problemas sustanciales para el país, aunque aseguró que su gobierno se apoya en capacidades internas. Afirmó que la gestión del consumo ha eliminado la necesidad de importar gasolina, un desembolso que habría rondado los 12.000 millones de dólares, y prometió devolver esos ingresos a los hogares mediante vales electrónicos de alimentos.

El gobernador del banco central, Abdolnaser Hemmati, fue más lejos a principios de mes:

Pese a todas estas presiones, la economía iraní ha demostrado una resiliencia muy buena, y la afirmación de que la economía de Irán está colapsando no es más que una ilusión.» — Abdolnaser Hemmati, gobernador del Banco Central de Irán, octubre de 2026

Ninguna de las partes discute el dato de fondo: la inflación desbocada, los salarios bajos y la depreciación de la moneda han deteriorado el nivel de vida de 90 millones de personas. Teherán condiciona cualquier negociación al levantamiento del bloqueo.

Mi lectura: la presión financiera no basta para cambiar el cálculo estratégico

Lo que veo es una asimetría de expectativas. Washington interpreta la falta de liquidez de la IRGC como un triunfo acumulable: menos dinero, más flexibilidad. La serie histórica no acompaña esa hipótesis con claridad. Las rondas de máxima presión entre 2018 y 2020 estrangularon las exportaciones iraníes sin que Teherán modificara su arquitectura de alianzas regionales.

Hay dos contradicciones que los datos no resuelven. La primera es de verificación: los 25.000 millones y los 350 millones son cifras de una de las partes, sin auditoría independiente posible sobre un bloqueo naval en curso.

La segunda es de proporción: el episodio de los 200 millones atribuidos a Hezbolá fue desmentido por el propio Departamento de Estado. Negar Mortazavi, del Center for International Policy, lo formula en los mismos términos: la presión económica constriñe recursos militares, pero no altera el cálculo de la IRGC ni fuerza a Teherán a rendirse.

Mi conclusión es que el bloqueo funciona como castigo y no palanca. Para convertirlo en palanca haría falta un canal de salida negociado, y hoy no existe: Teherán exige levantar el bloqueo antes de sentarse, Washington exige sentarse antes de mover una sola sanción. El hito que conviene seguir es la próxima actualización del Banco Mundial sobre la región.

🌍 El impacto en España y Europa

El canal de transmisión hacia España es energético, no financiero. Irán no es un mercado relevante para las empresas del IBEX y la exposición bancaria directa es marginal: el impacto llega por el precio del crudo y por el coste del flete y del seguro marítimo en el Golfo.

  • Euríbor: si el Brent mantiene la prima de riesgo del bloqueo, la inflación energética europea tardará más en ceder, el BCE tendrá menos margen para recortar y el Euríbor a 12 meses bajará más despacio en las próximas revisiones de las hipotecas variables.
  • Consumidor: carburantes y electricidad son los dos vectores por los que un Golfo tenso entra en la cesta de la compra española.
  • BCE: la institución seguirá mirando los precios de la energía antes de mover tipos, con el diferencial de tipos frente a la Fed como variable de fondo.

Ryanair anticipa tarifas aéreas hasta un 20% más caras en 2027 por el queroseno y augura quiebras en Europa

Las tarifas aéreas de 2027 subirán hasta un 20% en Europa. Lo ha anticipado hoy Michael O’Leary, consejero delegado de Ryanair, y el motivo no está en la demanda, sino en la factura del queroseno. He repasado sus declaraciones con atención porque contienen dos mensajes distintos, y solo uno de ellos es una buena noticia para la aerolínea que dirige.

El primero es de mercado: el conflicto en Oriente Medio está empujando al alza el coste del combustible de aviación y buena parte de las compañías europeas no tiene cubierta esa exposición. El segundo es de estructura: una factura sin hedging no se queda en la cuenta de resultados, se traslada al billete y, en los casos más frágiles, termina en quiebra o en una compra. O’Leary lo ha verbalizado sin rodeos: subida de hasta el 20%, aerolíneas que desaparecen y un sector que se concentra.

Del queroseno al billete: la cadena que explica la subida

El razonamiento del directivo irlandés se apoya en tres piezas que conviene separar, porque cada una tiene un calendario distinto:

  • Subida de tarifas de hasta el 20% en 2027, la referencia más alta que la compañía ha puesto sobre la mesa para el conjunto del mercado europeo.
  • Presión de costes por el queroseno, encarecido por el conflicto en Oriente Medio, un vector que afecta por igual a los operadores de bajo coste y a las grandes redes.
  • Ausencia de coberturas en muchas aerolíneas, lo que convierte una subida del combustible en un golpe directo al margen y no en un coste diferido.

La tercera pieza es la que cambia el juego. Una aerolínea que ha cubierto su consumo con contratos a plazo puede absorber un trimestre malo; otra que compra al contado no tiene ese colchón. De ahí que el propio O’Leary sitúe las quiebras y las compras en el mismo escenario que la subida de precios: no son un efecto colateral, son parte del mecanismo.

«Muchas compañías no están cubiertas» frente al encarecimiento del queroseno, y esa exposición derivará en quiebras y en operaciones corporativas. — Michael O’Leary, consejero delegado de Ryanair, 20 de octubre de 2026

Para el viajero español, el detalle relevante es que el anuncio llega antes de la temporada de reservas de verano, cuando las aerolíneas cargan el grueso de su programación. Si la previsión se cumple, el encarecimiento se notará primero en rutas de ocio con márgenes ajustados y competencia intensa, y después en el resto.

Por qué esta vez la consolidación no se parece a la de 2008

He visto comparaciones apresuradas con las quiebras de 2008 y creo que no encajan del todo. Entonces el shock fue de demanda y de crédito a la vez: el petróleo en máximos coincidió con la sequía de financiación y el sector perdió capacidad por colapso. Ahora el shock es de coste puro, con la demanda sostenida y con balances mucho más sanos en los operadores grandes.

Eso cambia el mapa final. En un escenario de combustible caro sin coberturas, los ganadores no son los que tienen mejores rutas, sino los que tienen mejor tesorería y mejores contratos de suministro. La consolidación que anticipa O’Leary no debería leerse como un aviso de recesión del sector, sino como un trasvase de capacidad desde operadores pequeños hacia los tres o cuatro grandes grupos europeos.

Tampoco conviene dar por hecho el 20%. Es el techo de la horquilla que maneja la compañía, no una cifra garantizada, y depende de dos variables que hoy nadie controla: la evolución del conflicto y el nivel del crudo en el primer trimestre de 2027. El primer dato verificable llegará con los resultados del tercer trimestre de las grandes aerolíneas europeas, que Ryanair y sus competidores publican en sus páginas de inversores, donde se verá si el coste ya está contaminando las guías anuales.

🌍 El impacto en España y Europa

España es uno de los mercados donde la ecuación se nota más, porque Ryanair figura entre los primeros operadores por número de pasajeros y porque una parte relevante del tráfico peninsular e insular depende de rutas de bajo coste. El impacto sobre el Euríbor es, sin embargo, prácticamente nulo: aquí no hay canal de tipos. La transmisión llega por otra vía, y es la de los precios.

  • Inflación: el componente de transporte del IPC europeo es sensible al queroseno; una subida del 20% en los billetes presiona al alza la cesta de servicios turísticos en la temporada alta de 2027.
  • Turismo y conectividad: menos aerolíneas significa menos rutas secundarias, y los aeropuertos regionales españoles son los más expuestos a una retirada de capacidad.
  • Empresas del IBEX: gestores aeroportuarios, hoteleras y distribuidoras de viajes trasladan el coste al cliente final o lo absorben en margen, con el turismo como uno de los motores del PIB español.
  • BCE: la presión se concentra en precios de servicios, justo el componente que más resiste, lo que refuerza el argumento de prudencia en la senda de recortes prevista para 2027.

Tudor Black Bay Carbon: la edición F1 de 26 unidades que activa el mercado secundario

0

Tudor ha cerrado el Black Bay Carbon Chrono Carbon 26 con dos cifras: 2.026 unidades y 7.980 euros. Es la tercera entrega de su colaboración con Visa Cash App RB, la escudería satélite de Red Bull con sede en Faenza, y la más tecnológica de las tres. La firma suiza no ha tocado la mecánica: ha tocado el relato.

Ese relato lleva años construyéndose fuera de las vitrinas. Tudor patrocina el Rally Dakar, el Giro de Italia y a los All Blacks, se ha adentrado en el sumo y ha creado su propio equipo ciclista. La Fórmula 1 es la pieza de mayor audiencia global de esa estrategia y la que mejor conecta con un comprador de entre 35 y 50 años que no adquiere relojes por necesidad.

Un reloj de fibra de carbono, no de composite

El detalle que separa al Carbon 26 de buena parte de su competencia está en la caja. Tudor ha utilizado fibra de carbono y no composite, el material más habitual del segmento y más barato de producir. La fibra aporta mayor resistencia y deja a la vista un aspecto laminado que en la muñeca se lee como ingeniería y no como decoración: es la misma lógica que domina los chasis de la parrilla.

La esfera mantiene la arquitectura panda del Black Bay Chrono, con contadores en contraste, pero cambia el guion cromático: el amarillo del VCARB 03 sustituye al azul de la edición anterior. Los contadores están fabricados en carbono y presentan una rugosidad que replica el asfalto del circuito. La correa, de cuero y caucho, imita el tacto de un neumático de competición. Son guiños de detalle, no de especificación, y ahí reside su valor comercial.

En lo mecánico no hay sorpresas. El calibre MT5813, desarrollado por Kenissi a partir del B01 de Breitling, ofrece 70 horas de reserva de marcha y certificación COSC. El fondo de titanio lleva grabado el número individual de cada ejemplar, un detalle que en el mercado secundario se traduce en verificabilidad y, por tanto, en liquidez.

Tres temporadas, una serie y un precio de entrada

Tudor Fórmula 1

La cronología ayuda a entender la estrategia. En 2024 Tudor presentó un Black Bay cerámico con la esfera en el azul corporativo de la escudería: discreto, casi tímido. En 2025 llegó el Carbon 25, que sí capturó la naturaleza tecnológica de la F1 y funcionó. El Carbon 26 repite especificación técnica y cambia la librea. Tudor ha convertido la colaboración en una serie anual, y las series anuales fabrican coleccionistas de colección completa.

Tudor ha transformado la Fórmula 1 en una serie anual: quien compra el Carbon 26 no adquiere un reloj aislado, entra en una colección que aún no ha terminado.

El precio es el otro argumento. Los 7.980 euros sitúan la pieza en la frontera entre el cronógrafo de lujo accesible y el objeto de colección. Por debajo de esa barrera psicológica el comprador puede justificar el uso diario, algo que rara vez ocurre en las ediciones ligadas a escuderías de gama alta.

La distribución pesa tanto como la tirada. Tudor comercializa la práctica totalidad de su producción a través de concesionarios oficiales y boutiques propias, de modo que el ejemplar que llega al mercado secundario suele hacerlo con garantía y documentación completas. En un reloj de 7.980 euros, ese detalle vale más que cualquier promesa de revalorización.

La prima de la escudería y el riesgo del calendario

Aquí tomo partido. Las ediciones vinculadas a un equipo de Fórmula 1 tienen una virtud y un defecto simétricos: la demanda se activa con cada gran premio y se enfría cuando la librea cambia. El Carbon 25 despierta más interés que el cerámico de 2024 no porque sea mejor reloj, sino porque su estética conecta con la temporada en curso. Esa dependencia del calendario es un riesgo de narrativa, no de producto.

El producto, en cambio, sostiene el suelo. Un cronógrafo de fibra de carbono con 70 horas de reserva y certificación cronométrica a 7.980 euros tiene compradores por sí mismo, al margen de la F1. La liquidez es alta por ticket bajo, no por escasez. Es un perfil distinto al del coleccionista puro: aquí el comprador puede vender rápido y perder poco, en lugar de esperar años y aspirar a un múltiplo.

El Carbon 26 no es un activo de revalorización agresiva: es un reloj de uso con demanda recurrente, y conviene tratarlo exactamente como tal.

El hito que conviene seguir no es una subasta. Es la presentación del monoplaza de 2027, previsiblemente en febrero, y el cierre del campeonato 2026. Si Tudor mantiene la serie una cuarta temporada, las tres anteriores quedarán consolidadas como conjunto; si la interrumpe, la primera entrega será la única con relato completo.

💎 Veredicto Wealth

El Black Bay Carbon Chrono Carbon 26 es una pieza de liquidez y diversificación, no de revalorización agresiva: a 7.980 euros en red oficial ofrece rotación alta y pérdida contenida. Horizonte de tres a cinco años, con un riesgo claro a vigilar: que una cuarta edición diluya el interés de las anteriores.

La subasta de Fernando Durán: Patek Philippe, Audemars Piguet y Richard Mille marcan récord y atraen al inversor en Madrid

0

La subasta Fernando Durán pone esta tarde sobre la mesa un reloj de 540.000 euros. Se trata de un Audemars Piguet Royal Oak ‘Cactus Jack’, la salida más alta de la sesión de alta relojería y joyería que la casa celebra en Madrid.

La cita arrancó el lunes 19 con arte moderno y contemporáneo y se cierra el miércoles 21 con arte antiguo. El núcleo financiero llega esta tarde, a las 17:00, en la sede de Conde de Aranda, 23. Cuatro sesiones, dos espacios expositivos y pujas presenciales, telefónicas y online a través de Drouot e Invaluable.

Las referencias del catálogo: de Patek Philippe a Richard Mille

El Patek Philippe Cubitus Perpetual Calendar Skeleton parte de 250.000 euros. La pieza combina una de las complicaciones más apreciadas de la relojería mecánica —el calendario perpetuo, que identifica por sí solo la duración de los meses y los años bisiestos— con un acabado esqueletizado que deja ver el mecanismo. Le acompañan un Vacheron Constantin Overseas Perpetual Calendar Ultra-Thin, de caja especialmente delgada, y un Richard Mille RM 010 AH Ti, representativo de la apuesta de la marca por los materiales técnicos y la estética deportiva.

Conviene subrayar una obviedad que el comprador primerizo suele ignorar. Son precios de salida. No son estimaciones de remate ni resultados. La horquilla final puede duplicar la base o dejar el lote desierto, y ese diferencial —no el importe de partida— es lo que mide la temperatura real del mercado.

La sesión no es solo relojera. El catálogo de joyas históricas incluye broches victorianos de inspiración vegetal, piezas Art Déco de líneas geométricas y composiciones simétricas, una medalla devocional modernista de Vernon y pendientes de brillantes y zafiros. Dos siglos de artesanía que operan como contrapeso de riesgo frente a los relojes de colección: menor volatilidad, menor reventa inmediata y una demanda menos dependiente del ciclo.

En arte, la pieza de mayor valor económico es El Fuego, de Giuseppe Arcimboldo y taller, con una salida de 1,5 millones de euros. La sesión del miércoles incorpora además un reloj de torrecilla fechado hacia 1600 por Nikolaus Schmidt el Viejo y dos pinturas de Alonso Cano que pasaron por la Galería Española de Luis Felipe de Orleans. En contemporáneo, un Barceló sale por 360.000 euros, junto a Feito, Uslé, Gordillo, Zóbel y Robert Indiana.

Qué mide el precio de salida cuando el comprador es un inversor

He seguido varias subastas de relojería en España en los últimos años y el patrón se repite. El catálogo se diseña para el comprador internacional, no para el local. Un Cactus Jack con base de 540.000 euros no busca al aficionado de Madrid; busca al coleccionista que compara esa cifra con las últimas transacciones cerradas en el mercado secundario europeo y decide en minutos.

Ahí conviven la oportunidad y el riesgo. La colaboración con la firma creativa vinculada a Travis Scott tiene producción limitada y una comunidad de demanda muy concreta, lo que sostiene el precio a corto plazo. También concentra el riesgo en un único perfil de comprador. Si ese perfil se ausenta, el activo tarda meses en encontrar salida.

En relojería de edición cerrada, el precio de salida no mide valor: mide cuántos compradores capaces de pagarlo hay en la sala.

El calendario perpetuo responde a otra lógica. Es una complicación clásica, con décadas de histórico de precios y una comunidad transversal. Menos espectacular, más líquida. Para un patrimonio que busca preservación, la segunda opción es la sensata. Para quien persigue revalorización agresiva en un horizonte de dos a tres años, el Cactus Jack ofrece el perfil y también la volatilidad.

No es un detalle menor que Fernando Durán pertenezca desde 2025 al grupo europeo Emme Art Capital. La integración en una estructura continental amplía el acceso a compradores y reduce la dependencia del coleccionista local, que durante décadas fue el principal lastre de las plazas españolas frente a Ginebra, Londres o Hong Kong.

La tesis: Madrid deja de ser plaza de descuento

Durante años, comprar en Madrid tuvo una ventaja silenciosa. Los remates se cerraban por debajo de los precios de referencia internacionales porque el comprador era escaso. Esa brecha se ha estrechado con la digitalización de las pujas y con la entrada de capital institucional en las casas locales.

Mi lectura es que la sesión de esta tarde funciona más como ejercicio de price discovery que como oportunidad de compra. El resultado del Cactus Jack dirá si el mercado español paga ya primas europeas por relojería de edición cerrada. El del Cubitus Perpetual Calendar dirá si el coleccionista local valora la complicación clásica por encima del relato de la colaboración.

Para el inversor patrimonial, la jerarquía es clara. La complicación perpetua de Patek Philippe es el activo de preservación del catálogo: previsible, con mercado secundario profundo y con demanda independiente de modas. El Cactus Jack es un activo de convicción, no de refugio. Exige entender la comunidad que lo sostiene y aceptar que su liquidez depende de una subasta, no de un mercado continuo.

La diferencia entre un reloj de colección y un activo de refugio no está en el precio de salida, sino en cuántos compradores aparecen cuando hay que vender.

El hito que conviene seguir no es la puja de esta tarde, sino la publicación de los precios de martillo al cierre de la sesión del miércoles 21. Ese listado, comparado con las bases de 540.000 y 250.000 euros, será la única referencia objetiva para saber si el mercado español ha cambiado de nivel o si el catálogo fue solo una declaración de intenciones.

💎 Veredicto Wealth

El Cubitus Perpetual Calendar es la pieza del catálogo más apta para preservar capital, siempre que el remate no se aleje de la base de 250.000 euros. El Cactus Jack exige horizonte superior a tres años y tolerancia a la iliquidez del segmento por encima de 500.000 euros.

Los ganadores del boom de la IA: el negocio que captura el presupuesto que el cliente deja de pagar

Los ganadores del boom de la IA no están en la IA: están en el negocio que captura el presupuesto que el cliente deja de pagar a su proveedor. La tesis de Lindsey Witmer Collins apunta a dos extremos físicos.

Cada semana, un cliente le cuenta una versión de la misma frase: ‘esto antes tenía que pagarlo y ahora no’. A veces la IA ejecuta un trabajo que nunca habría podido costearse; a veces ocupa el puesto de una persona y el margen se queda en casa. La lógica es la misma: automatizar más y retener más.

El otro lado del balance lo firma la misma persona. Proveedores con los que lleva años trabajando reciben menos encargos. Negocios que en 2024 estaban bien hoy no lo están. Cuando suficientes empresas se vuelven muy buenas en no pagarse entre sí, el dinero que circulaba entre estudios, freelances y tiendas se adelgaza.

Ahí está el detalle que los pitch decks se saltan. Automatizar una tarea no crea demanda: la recoloca. El presupuesto que ayer pagaba a un diseñador no se evapora; cambia de manos y acaba en quien sabe redesplegarlo hacia algo que el cliente sí quiere comprar.

Para quien vende horas, la consecuencia es incómoda. Si tus unit economics dependen de facturar tiempo y ese tiempo se desploma de precio, tu facturación cae con el input. No es un problema de marketing. Es un problema de modelo.

El ahorro que genera la IA no se evapora: se muda a la cuenta de resultados de quien sabe qué hacer con él.

La tesis barbell: el suelo por un lado, la sala llena de gente por el otro

Collins se hace la pregunta fría: en este mundo, ¿quién gana? Su respuesta tiene forma de barra de pesas. Los dos extremos pesan; el centro se queda sin nada.

Empieza descartando el centro de la pila. Los laboratorios de frontera son extraordinarios y, por sus propios números, queman caja a ritmo de subvención. No tienen ruta obvia a la rentabilidad que no choque con dos recursos escasos: datos de calidad y electricidad. Y no pueden comerse el mundo porque están ocupados comiéndose entre ellos; cada lanzamiento reinicia el tablero. Eso es una pelea a cuchillo, no un foso.

Debajo de los modelos y los chips hay una capa que no se ha vuelto commodity: los materiales críticos, con el cobre como señal. Estados Unidos lo declaró mineral crítico a finales de 2025. Atraviesa cada cable, cada motor y cada servidor: un centro de datos grande de IA puede necesitar hasta 50.000 toneladas. La demanda sube un 50% de aquí a 2040 y la oferta se queda atrás, con una brecha que S&P Global estima en hasta 10 millones de toneladas métricas. Una mina nueva tarda 29 años en entrar en producción. Un yacimiento de cobre no se programa con un prompt.

IA servicios profesionales

De ahí nace GridMine, el proyecto que Collins arrancó con Emma Gallo: mapear el cobre y los imanes de tierras raras que ya han salido de la tierra. La reserva que está encima del suelo, en cable viejo, baterías agotadas y turbinas que se jubilan. Disponible en meses, no en décadas.

📦 Caso de estudio: GridMine

  • El reto: La IA necesita cobre y tierras raras, pero abrir una mina nueva puede tardar casi tres décadas.
  • La jugada: Cartografiar el material crítico que ya está fuera de la tierra, en cable, baterías y turbinas retiradas.
  • El resultado: Una reserva disponible en meses y con mayor concentración que el mineral extraído.
  • La lección: Si el recurso escasea, el negocio está en dar segunda vida a lo que ya existe.

El segundo extremo está hacia arriba y hacia fuera: fuera de casa, fuera de la pantalla, dentro de una sala con gente. Cuando cualquiera puede generar una canción o un amigo sintético a coste casi cero, el precio de todo eso tiende a cero. Con oferta infinita, el valor se muda a lo que la máquina no puede multiplicar.

La máquina no fabrica sábados por la noche. No te sienta en el sector 114 cuando el partido se va a la prórroga. Las entradas de música en directo y de deporte suben muy por encima de la inflación desde hace años, y los derechos de las competiciones marcan récords mientras el resto de la parrilla se abarata: 96 de las 100 emisiones más vistas del último año fueron deporte.

Restaurantes con lista de espera, carreras populares, festivales, comedia, gimnasio. Cualquier evento que reúna a humanos físicamente presentes seguirá subiendo de valor. No es nostalgia: es escasez.

El medio se lo comen: qué significa para una agencia española

Vamos a los números de casa. El tejido español de agencias, estudios y freelances es amplio y está muy fragmentado, y una parte creciente de su facturación se apoya en tareas que la IA ya resuelve a coste marginal ridículo. Si tu propuesta es ‘te lo hago más barato porque uso IA’, has convertido tu propia tarifa en el ahorro que el cliente va a capturar.

El precedente no es la IA. Es lo que ocurrió con el contenido, con la producción audiovisual de bajo coste y con cualquier capa que se volvió commodity. Cuando un servicio se estandariza, el margen migra hacia quien controla el recurso escaso o la distribución. La mayoría de las agencias pequeñas compite por precio. Y el precio ya lo pone el modelo.

La pregunta que cualquier aceleradora —Lanzadera, Wayra, Y Combinator— haría a un proyecto así no ha cambiado con el hype: ¿cuál es el recurso escaso que controlas? Si la respuesta es ‘mi equipo sabe usar estas herramientas antes que el tuyo’, la ventaja tiene fecha de caducidad.

Lo que aguanta es el redespliegue. El cliente que dijo ‘esto ya no lo pago’ sigue teniendo un problema de negocio; lo que ha dejado de pagar es la tarea, no el resultado. La agencia que captura ese presupuesto no vende herramientas: responde de un número. Más leads, más recurrencia, menos coste por pedido. Cobrar por resultado asusta porque traslada el riesgo. También traslada el margen.

Quien vende horas compite contra un coste marginal que tiende a cero; quien vende un resultado escaso fija el precio.

La misma lógica funciona al revés, y ahí entra la economía real. Una fábrica de chocolate artesanal que monta catas presenciales con lista de espera, o un edificio histórico rehabilitado como sede de eventos, no compiten con el contenido generado: compiten con el sábado noche de su ciudad. Aplican métricas de startup —product-market fit, recurrencia, coste de adquisición— a un activo que la IA no puede duplicar.

Tres preguntas para saber en qué extremo estás

Traducida a una pyme, la tesis se reduce a tres preguntas que se contestan en una tarde. El resto es ejecución, y para eso hay financiación: las líneas de ENISA cubren circulante de proyectos que aún no han cerrado ronda.

  • ¿Qué parte de mi facturación es tiempo? Si es la mayoritaria, tu margen está indexado al precio de una tarea que se abarata cada trimestre.
  • ¿Qué controlo que no se pueda generar? Una cartera de clientes, un local con cola, una licencia, un dato propietario o una comunidad que se reúne en persona.
  • ¿Quién se queda el ahorro que genero? Si la respuesta es el cliente y tú cobras la misma hora, has financiado su margen con el tuyo.

Ninguna exige montar un departamento de IA. Exigen aceptar que el centro de la pila es un mal sitio para pasar los próximos cinco años.

🚀 Hoja de Ruta para Emprender

  • Audita tu facturación por horas: separa lo que cobras por tiempo de lo que cobras por resultado y mide qué porcentaje depende de tareas automatizables.
  • Elige un recurso escaso: acceso, dato propietario, licencia o presencia física; sin uno de los cuatro, tu ventaja dura hasta la próxima actualización del modelo.
  • Cobra por resultado con suelo: fija un precio base que cubra costes y añade una parte variable ligada a la métrica del cliente.
  • Reinvierte parte del ahorro: el margen que liberas no debe quedarse solo en el cliente, sino financiar la capacidad que te hace difícil de sustituir.

AuxoAI levanta 20,7 millones para escalar el modelo ‘forward-deployed’: ingenieros de IA dentro del cliente

La IA empresarial se atasca en la demo y no llega a producción, y AuxoAI acaba de cerrar una Serie A de 20,7 millones de dólares liderada por NTTVC para escalar su modelo forward-deployed IA: ingenieros dentro del cliente.

Los números: 20,7 millones, sin valoración pública y con NTTVC al mando

El anuncio se ha hecho este 20 de octubre desde San Francisco y no incluye valoración pública. Cualquier cifra que circule sobre el valor de la compañía es especulación. El dato confirmado es el que importa: 20,7 millones de dólares en una Serie A con un fondo líder que tiene a Anthropic en su cartera.

Ese fondo es NTTVC, creado en asociación con NTT —el grupo tecnológico japonés con presencia en más de 70 países— y con participaciones en nference, Celona o Eko Health. Una de sus compañías, Shoreline, ya fue comprada por NVIDIA. No es dinero turista: es capital acostumbrado a los ciclos de venta enterprise.

La cifra tampoco es espectacular para Silicon Valley, y ahí está el dato. Una Serie A de 20,7 millones de dólares en 2026 para una empresa de servicios de IA indica que el capital ha dejado de pagar demos y empieza a pagar contratos.

El destino del capital está explícito en el comunicado: ampliar el talento forward-deployed a nivel global, invertir en tecnología propia y reforzar el ecosistema de alianzas. Traducido a unit economics, la ronda paga contrataciones senior en varias geografías y un producto interno que abarate cada despliegue. Talento senior, producto propio, y alianzas con hiperescaladores.

En la operación entran además tres nombres que valen más que el dinero: George Still Jr., socio emérito de Norwest Venture Partners y consejero histórico de Workday; Amit Zavery, presidente, jefe de producto y COO de ServiceNow; y Giacomo Sonnino, managing director de Charlesbank y ex COO de QuantumBlack North America. Para un founder, la lección está en la estructura: capital institucional para escalar y operadores de industria para abrir puertas.

Levantar una Serie A no premia la mejor demo: premia la capacidad de demostrar que el modelo funciona dentro de la operación de otro.

AuxoAI nació en 2023 en la bahía de San Francisco. Tres años después suma más de 40 clientes en manufactura, bienes de consumo, salud y telecomunicaciones, según el comunicado de la ronda. Sus fundadores —Amaresh Tripathy, Arvinder Pal Singh y Kabir Singh— no venden modelos: venden horas de ingeniero con contexto de negocio.

El modelo forward-deployed: por qué el ingeniero vive en la planta del cliente

El término no es nuevo. Palantir lo popularizó con ingenieros desplazados en las oficinas del cliente y de ahí lo copió medio Silicon Valley. La diferencia de AuxoAI es que separa dos perfiles: estrategas que entienden cómo se trabaja de verdad e ingenieros que construyen IA en producción.

Ese contexto es la materia prima. Una fábrica de chocolate artesanal que quiere predecir su demanda no necesita el modelo más grande: necesita a alguien dentro que entienda su línea de producción, sus picos de temporada y por qué se rompe el stock en noviembre. La IA genérica no sabe nada de eso.

El segundo activo es Damia, el banco de trabajo propietario que codifica lo aprendido en cada despliegue. Ahí vive la promesa de producto: si cada proyecto deja inteligencia reutilizable, el coste del siguiente baja. Michael Breed, CMO de Fogo de Chao, explica en el comunicado que usan los consumidores sintéticos de Damia para decidir sobre marketing, menú y precios.

Hay también una pata de ecosistema que pesa. AuxoAI fue seleccionada este año como socio del programa Gemini Enterprise Transformation de Google, dentro de una inversión de 750 millones de dólares en despliegue de IA empresarial, y es partner advanced de AWS. Para una startup de servicios, estar en esa lista vale más que muchos millones: es canalización de demanda.

📦 Caso de estudio: AuxoAI

  • El reto: Las grandes empresas compran pilotos de IA que mueren antes de llegar a producción.
  • La jugada: Equipos de estrategia e ingeniería embebidos en la operación del cliente, apoyados en Damia.
  • El resultado: Más de 40 clientes en cuatro sectores y una Serie A de 20,7 millones de dólares liderada por NTTVC.
  • La lección: Vende el resultado en producción, no la demo; el presupuesto sigue al despliegue que funciona.

El riesgo que la ronda no cuenta: servicios con alma de software

Aquí viene la parte incómoda. Un negocio de ingenieros desplazados escala con personas y su margen bruto se parece más al de una consultora que al de un SaaS. Los inversores lo saben y lo penalizan: los servicios cotizan a múltiplos de ingresos muy inferiores a los del software, y ninguna ronda cambia esa aritmética.

El precedente está a la vista. Palantir tardó años en que el mercado la mirase como empresa de producto y no como contratista de élite. Las integradoras clásicas construyen sobre horas facturadas. AuxoAI intenta el camino intermedio con Damia, y ese es el punto a vigilar: cuánto de cada proyecto queda codificado y cuánto se va en billetes de avión.

Los fondos de Venture Capital no entran en negocios de personas puras. Cuando NTTVC lidera una Serie A, está comprando una hipótesis de productización, y Damia es la prueba que el equipo tendrá que enseñar en su siguiente ronda.

Qué mirar si tu startup vende IA a empresas

  • Porcentaje de ingresos recurrentes: si cada trimestre vuelves a vender, no tienes producto, tienes cartera de proyectos.
  • Horas por despliegue: la métrica que decide si el modelo escala o se convierte en una fábrica de consultores.
  • Tiempo a producción: el cliente no paga por pilotos, paga por sistemas que siguen funcionando el mes siguiente.

Para el ecosistema español, el caso deja una pregunta útil. Muchas startups B2B de IA en Madrid y Barcelona se debaten entre vender licencia o vender acompañamiento, y aceleradoras como Y Combinator o Lanzadera ven cada vez más proyectos en esa frontera. AuxoAI responde con una lógica incómoda: primero el acompañamiento, porque sin contexto no hay adopción; después el producto, porque sin producto no hay múltiplo.

🚀 Hoja de Ruta para Emprender

  • Cobra por resultado, no por hora: ancla el precio al ahorro o al ingreso que genera tu sistema, no al tiempo del equipo.
  • Codifica desde el cliente uno: documenta cada despliegue en una librería propia; sin eso, el proyecto siete cuesta igual que el primero.
  • Ficha operadores, no solo capital: un consejero que ha comprado tecnología enterprise abre más puertas que un fondo sin contactos en el sector.
  • Mide el tiempo a producción: es tu métrica comercial; si baja trimestre a trimestre, tienes un negocio que escala.

El fracaso de Doppler Labs: la startup que soñó los AirPods diez años antes

El fracaso de Doppler Labs resume el drama del hardware pionero: la startup diseñó en 2013 los auriculares inteligentes que Apple popularizaría después y cerró en 2017 sin vender lo suficiente para justificarse.

Fast Company ha reconstruido el caso con sus dos fundadores y el relato incomoda porque no hay villano. No hubo fraude ni una decisión catastrófica única. Hubo una visión enorme, un producto carísimo de fabricar y un calendario que se rompió justo cuando apareció el competidor más grande del planeta.

Doppler Labs se fundó en el otoño de 2013 en dos edificios contiguos de un callejón del SOMA de San Francisco. La levantaron Noah Kraft, productor de cine y músico sin perfil técnico, y Fritz Lanman, exdirectivo de Microsoft y business angel con más de 70 inversiones a la espalda, entre ellas Pinterest y Square. Kraft puso la pregunta; Lanman, el criterio y la red de contactos.

La pregunta tenía recorrido: si llevamos tecnología en las orejas desde el Walkman, ¿por qué no convertirlas en una superficie de computación? El primer producto fue casi de broma, unos tapones de 25 dólares llamados Dubs para quien no quería parecer ridículo en un concierto. Después llegó Here Active Listening, financiado con una campaña de Kickstarter y promocionado en Coachella, que ajustaba el sonido real de tu entorno sin reproducir música. Se llevó el Best of Show del SXSW de 2016.

Ese detalle importa. Al no intentar sustituir los cascos con cable, el producto no competía en la categoría de auriculares. Competía en otra que nadie había definido: audición aumentada. Y ahí Doppler era la única.

Adelantarse al mercado no es una ventaja competitiva si el mercado todavía no existe: es una factura que se paga con el runway de otros.

Here One: el ordenador que querías llevar en la oreja

Here One fue el salto. Unos auriculares inalámbricos que no solo reproducían audio: mezclaban el streaming con el sonido ambiente y filtraban ruido por capas. Prometían dos cosas que hoy parecen obvias y en 2016 eran ciencia ficción doméstica. La primera, mejorar la experiencia de quien tiene pérdida auditiva a un precio muy inferior al de un audífono tradicional. La segunda, traducir conversaciones en tiempo real gracias a un acuerdo con Systran y a un laboratorio propio en el sur de California.

Para entrenar el sistema usaron machine learning cuando casi nadie lo llamaba así: micrófonos en las orejas, horas de paseo y etiquetado manual de muestras para distinguir un bebé llorando de una conversación o de una sirena. La ingeniería era real, y el equipo venía de Dolby, Nike, Sony, Qualcomm y Sennheiser.

Los números del colapso: 50 millones, 100.000 reservas y un envío que llegó tarde

Vamos a los números. Doppler levantó 50 millones de dólares de Venture Capital y de nombres del negocio musical como David Geffen y Quincy Jones. El 28 de junio de 2016 anunció Here One y se comprometió a enviarlo en noviembre, a tiempo de Navidad. En un mes, casi 100.000 personas se apuntaron a la lista de espera.

post-mortem startup hardware

El resto es una clase de gestión de cadena de suministro. La empresa había cambiado de fabricante asiático y seguía peleando con componentes. A finales de noviembre de 2016, cuando debía haber empezado a enviar, anunció un retraso: producción en febrero de 2017 y disponibilidad en tiendas el mes siguiente. Ese mismo diciembre, Apple puso a la venta los primeros AirPods, también con dos meses de retraso sobre su propio calendario.

Apple no los vendió como un ordenador. Los vendió como unos auriculares cómodos, con buen audio y buena batería. Y fue suficiente. Cuando en 2019 llegaron los AirPods Pro, la prensa ya los describía como un ordenador para tus orejas. Omdia llegó a contabilizar 16,8 millones de unidades despachadas en un solo trimestre. Todas las casillas que Doppler dibujó en su hoja de ruta, de la mezcla de audio ambiente a la traducción, acabaron dentro de un producto de Apple.

📦 Caso de estudio: Doppler Labs y Here One

  • El reto: convertir los auriculares en computación de audio con traducción y audición aumentada, una categoría que en 2013 no existía.
  • La jugada: 50 millones de dólares, un equipo de Dolby, Sony y Qualcomm y un calendario público de envío anunciado antes de resolver la producción.
  • El resultado: casi 100.000 personas en lista de espera, retraso del lanzamiento y cierre de la compañía en 2017.
  • La lección: sin distribución propia ni mercado maduro, la mejor ingeniería se queda sin runway antes de facturar.

Kraft no se escuda en la conspiración. Su diagnóstico es demoledor y honesto: lo intentaron de verdad, pero el producto final no bastaba para justificar su existencia. Lanman añade la otra mitad del relato: la visión era excepcional y, en su opinión, todavía no se ha realizado del todo.

El hardware no se juzga en el prototipo, sino en la fábrica: la fecha que prometes al cliente es el contrato más caro que firma una startup.

Los tres errores que repiten las startups de hardware

La mayoría de las startups de hardware fracasa en su primer intento por razones que no son técnicas. Estas tres se repiten con una regularidad incómoda.

  • Confundir producto superior con mercado disponible. Doppler construyó para una categoría que no existía y con un caso de uso que el usuario no sabía que quería. El product-market fit no se adelanta con ingeniería; se compra con tiempo, y el tiempo se paga con runway.
  • Planificar la producción con optimismo. Cambiar de fabricante a mitad de camino y comprometer una fecha pública antes de tener la cadena resuelta es el clásico. El retraso de Here One no fue un accidente: fue una hoja de ruta comercial escrita antes que la industrial.
  • Competir de frente contra una plataforma. Cuando Apple entra en una categoría adyacente no busca cuota: busca integración. Los AirPods se beneficiaron del ecosistema, del canal y de un precio que Doppler no podía igualar sin quemar caja.

Lo que este caso enseña a quien quiere escalar hardware hoy

La tentación es leer el caso como mala suerte. No lo es. Con 50 millones de dólares y cuatro años de vida, Doppler quemó una media superior a los 12 millones anuales: un burn rate de compañía grande para un equipo que todavía no había validado los unit economics básicos, esto es, coste por unidad, margen bruto y precio real de venta.

El ecosistema tiene ejemplos que sí se recuerdan. Webvan quedó como monumento al exceso de infraestructura antes de tener clientes. Humane, el pin de inteligencia artificial, se convirtió en el caso reciente de producto deslumbrado con adopción mínima. Doppler pertenece a otra liga: tenía tecnología defendible y un equipo de primer nivel. Le faltó la parte aburrida del negocio.

Para un founder español que hoy piensa en hardware la traducción es directa. España tiene talento industrial, costes de prototipado competitivos y un mercado interior pequeño que obliga a nacer con vocación exportadora. Eso es una ventaja si se asume desde el día uno y una trampa si se descubre en la primera ronda. La metodología Lean Startup existe justo para esto: validar con el mínimo producto posible antes de comprometer capital en utillaje. Aceleradoras como Lanzadera o Wayra y las líneas públicas de ENISA financian validación y prototipo, no cadena de suministro: el dinero para tooling llega con pedidos, no con renders.

Y hay una lectura positiva que conviene no perder. La visión de Doppler no murió con la empresa: los Pixel Buds de Google y los Galaxy Buds de Samsung implementan hoy funciones que aquel equipo dibujó una década antes. Las buenas ideas no desaparecen, cambian de dueño. Lo que se pierde por el camino es el equipo que las pensó primero y el capital que las financió.

🚀 Hoja de Ruta para Emprender

  • Valida la categoría antes del producto: si tu mercado no existe, presupuesta la educación del cliente con dinero propio, nunca con la fecha de lanzamiento.
  • Firma la fábrica antes que la nota de prensa: cierra contrato con el fabricante y una tanda de producción de prueba antes de anunciar un mes de envío.
  • Mide el burn rate por unidad vendida: revisa coste real, margen y devoluciones cada trimestre; el hardware se muere en la caja, no en el pitch.
  • Diseña para una plataforma, no contra ella: si Apple o Google pueden integrar tu función, tu ventaja debe estar en la distribución o en el dato, no en la idea.

El Fondo de Innovación UE reparte 3.400 millones en 77 proyectos limpios y España capta ocho

La Comisión Europea ha seleccionado 77 proyectos de tecnologías limpias de 23 países para repartir 3.400 millones de euros del Fondo de Innovación de la UE, y España coloca ocho, algo más del 10% del total.

El anuncio llegó el 19 de octubre. Según los cálculos de Bruselas, esos 77 proyectos evitarán unos 290 millones de toneladas de gases de efecto invernadero en su primera década de funcionamiento. Cerca de una tonelada de CO2 por segundo durante diez años.

La lista mezcla celdas de batería, captura de CO2 en cementeras, e-metanol para barcos y queroseno sintético para aviones. Entra por primera vez un reactor nuclear modular pequeño, en Pierrelatte (Francia), y una planta de captura directa de aire en Øygarden (Noruega).

El dato que mejor mide la tensión del programa no está en la lista, sino en la convocatoria. Llegaron 358 solicitudes que pedían 17.500 millones frente a un presupuesto inicial de 2.900 millones. Seis veces más dinero del disponible. Bruselas elevó el reparto final hasta 3.400 millones; la brecha sigue siendo estructural.

El Fondo no sale de los presupuestos nacionales. Se nutre de lo que recauda el régimen de comercio de derechos de emisión de la UE, el mercado en el que fábricas, centrales y aerolíneas compran un permiso por cada tonelada de CO2 emitida. Cuanto más alto es el precio del carbono, mayor es el fondo. «Estos proyectos muestran que los innovadores europeos están convirtiendo la ambición climática en liderazgo industrial», señaló Wopke Hoekstra, comisario de Clima, Cero Emisiones Netas y Crecimiento Limpio.

Un fondo que recibe seis veces más peticiones que dinero disponible no tiene un problema de ambición: tiene un problema de escala.

Por países, y sin contar los consorcios que comparten varios Estados miembros, solo Francia supera a España, con 15 proyectos. Países Bajos empata con los ocho españoles. La lista no mide dinero recibido —los documentos publicados solo detallan el total por categoría— sino la capacidad de colocar propuestas técnicamente sólidas en una convocatoria feroz.

Estar en la lista no es cobrar: es entrar en la fase en la que el proyecto debe demostrar que puede ejecutarse.

De Sagunto a Sevilla: los ocho proyectos que España coloca

La pieza de mayor tamaño es la gigafactoría de PowerCo en Sagunto (Valencia), filial de baterías del Grupo Volkswagen. La ficha oficial la describe como una planta de cero emisiones netas capaz de fabricar hasta 27 GWh al año de celdas prismáticas de litio-ferrofosfato (LFP), una química que sustituye níquel y cobalto por hierro y fosfato. Tendrá ocho líneas de producción totalmente electrificadas y alimentadas con electricidad renovable. En noviembre de 2025, según la compañía, unas 1.400 personas trabajaban en las obras y ya se habían levantado 11 edificios industriales.

El cemento es otra historia. Dos de los tres proyectos españoles de gran escala atacan el CO2 que sale de la propia piedra caliza. Mosusol-netCO2, de Cementos Molins, capturará en torno al 97% de las emisiones de la fabricación de clínker en su planta de Sant Vicenç dels Horts (Barcelona) y llevará el gas por un tubo de 100 kilómetros hasta un almacén geológico en Tarragona. La Comisión calcula hasta 1,1 millones de toneladas de CO2 al año. Molins quiere esa fábrica neutra en carbono en 2031, según el acuerdo firmado con Enagás en febrero de 2025.

ECO2FLY hará algo parecido en la fábrica de Holcim en Villaluenga de la Sagra (Toledo), con un giro: parte del CO2 capturado se convertirá en eSAF, queroseno sintético fabricado con hidrógeno renovable. El resto viajará en tren hasta un almacén geológico. La ficha prevé cubrir cerca del 50% de la demanda española de eSAF en 2032. En julio firmó con Volotea un memorando por 6,5 millones de litros en 2032 y 32 millones anuales desde 2035. Su director, Javier Esteban, sostuvo que el acuerdo «valida nuestro modelo de producción de eSAF», un combustible que recorta más de un 75% las emisiones netas y depende menos de materias primas limitadas que los SAF de origen biológico.

En el puerto de El Musel (Gijón), Musel GreenMet producirá e-metanol y biometanol dentro del Valle del Hidrógeno de Asturias. Es el único proyecto español de escala media y ya obtuvo en septiembre de 2026 su permiso ambiental. En Sevilla, el piloto VICTORIA de ICODOS montará en la depuradora de Copero una planta que combinará CO2 biogénico de las aguas residuales con hidrógeno de un electrolizador de 10 MW para producir unas 3.800 toneladas de e-metanol al año, orientadas al transporte marítimo. Es la lógica del hidrógeno verde aplicada a un residuo que hasta ahora se ventilaba.

Cierran la lista CIRCUS, de Greenertis Tarragona, que convertirá residuos plásticos mezclados en aceite de pirólisis para fabricar polímeros nuevos y evitará unos 1,5 millones de toneladas de CO2 en sus diez primeros años; CATREF, de XFuel, que transformará en Cataluña residuos oleosos de barcos en gasóleo marino reciclado, con un ahorro previsto del 92,18% de las emisiones y compras comprometidas por 84.000 toneladas al año; y ELSA, de Solvay Química, un piloto para fabricar carbonato sódico con electrodiálisis, electricidad renovable y CO2 biogénico.

📊 Impacto ecológico en cifras

  • CO2 evitado: unos 290 millones de toneladas de gases de efecto invernadero en la primera década de los 77 proyectos seleccionados.
  • Capacidad industrial: 27 GWh anuales de celdas LFP en Sagunto y 1,1 millones de toneladas de CO2 capturadas al año en Sant Vicenç dels Horts.
  • Inversión: 3.400 millones repartidos; el importe por proyecto no figura en los documentos publicados.
  • Equivalencia: cerca de una tonelada de CO2 por segundo durante diez años.

proyectos tecnologías limpias

La letra pequeña: 84 proyectos se quedan fuera y el dinero aún no está asignado

Estar en la lista no significa cobrar. Los promotores deben negociar ahora los acuerdos de subvención con la Agencia Ejecutiva Europea de Clima, Infraestructuras y Medio Ambiente (CINEA), y la Comisión anunciará el resultado de esa fase en el primer trimestre de 2027, según el comunicado IP/26/2187 y sus anexos. Los documentos no detallan cuánto recibirá cada proyecto. Varios siguen en planificación: ECO2FLY, sin ir más lejos, prevé su arranque comercial en 2032.

Otros 84 proyectos aprobaron la evaluación y se quedaron sin dinero. Recibirán el sello de calidad STEP para buscar financiación en otras fuentes, un premio de consolación que no sustituye la subvención. La siguiente convocatoria llegará a principios de diciembre de 2026, con 1.000 millones para fabricación de tecnologías limpias. Más detalle sobre el mecanismo, en la página oficial del Fondo de Innovación.

Lo que revela un reparto seis veces sobresuscrito

El Fondo de Innovación no es nuevo. En convocatorias anteriores ya hubo proyectos españoles entre los elegidos, y el patrón se repite: mucha propuesta solvente y poco dinero para todas. La UE ha construido un mercado de carbono que genera ingresos y los reinvierte en descarbonizar la industria que paga esos permisos, con el Fit for 55 y el CBAM como telón de fondo. El diseño es coherente. El tamaño, no tanto.

Con 17.500 millones solicitados frente a 3.400 concedidos, el cuello de botella deja de ser tecnológico y pasa a ser financiero. Quien llega a esta fase ya ha superado un filtro técnico durísimo. La mayoría de los proyectos españoles compite en sectores donde el coste de la primera planta es prohibitivo. Por eso la negociación con CINEA decide de verdad: ahí se cae quien no acredita cofinanciación, calendario y comprador. El memorando de ECO2FLY con Volotea o los contratos de CATREF por 84.000 toneladas anuales son exactamente eso, la prueba de que hay demanda esperando.

España coloca ocho proyectos de 77 en sectores que hasta hace poco se daban por imposibles de descarbonizar: baterías, cemento, metanol marítimo y queroseno sintético. Ahí se juega la próxima década, y la convocatoria de diciembre pondrá a prueba si el sistema absorbe el ritmo que exige el calendario climático o si el capital sigue llegando tarde.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 290 millones de toneladas de gases de efecto invernadero evitadas en la primera década de los 77 proyectos seleccionados.
  • Modelo que cambia: el cemento y el transporte marítimo dejan de asumir el CO2 como coste inevitable y empiezan a capturarlo, reutilizarlo o sustituirlo por combustibles sintéticos.
  • Para las próximas generaciones: la industria pesada europea demuestra que puede fabricar baterías, cemento y combustible de aviación con emisiones netas cercanas a cero como cartera financiada, no como excepción de laboratorio.

El Ibex 35 pierde más de 80.000 millones de capitalización desde sus máximos de agosto

El Ibex 35 ha dejado por el camino más de 81.150 millones de euros de capitalización desde sus máximos del 11 de agosto, una corrección superior al 6% que sitúa al selectivo en torno a los 18.960 puntos.

Del récord del 11 de agosto a la resaca de octubre

El índice firmó su máximo histórico el 11 de agosto, por encima de los 20.200 puntos. Desde entonces acumula un descenso superior al 6% en poco más de dos meses. En esos máximos, las empresas del Ibex —el índice de referencia de la bolsa española que gestiona BME— sumaban casi 1,23 billones de euros de capitalización; hoy se quedan por debajo de 1,15 billones. La resta son 81.150 millones de valor bursátil esfumados. No es una caída de beneficios. Es una caída de múltiplos.

El detonante tiene tres frentes abiertos. El primero es la inteligencia artificial: los inversores exigen resultados que justifiquen las expectativas depositadas en las tecnológicas y casos como el de CoreWeave, con dudas sobre su endeudamiento, han enfriado el apetito por riesgo en Wall Street. El segundo es el incendio político en Francia, que presiona al alza la rentabilidad de la deuda. El tercero es el petróleo: el Brent se negocia en el entorno de los 111 dólares sin una paz a la vista en Oriente Medio.

Santander, BBVA e Inditex concentran casi 45.000 millones del recorte

La corrección no se reparte por igual. Entre Santander, BBVA e Inditex suman un recorte cercano a 45.000 millones de euros, más de la mitad del total perdido por el índice. Los tres siguen siendo las mayores compañías de la bolsa española, pero el mercado les ha aplicado descuentos distintos según su exposición sectorial y su recorrido anual.

La entidad presidida por Ana Botín ha cedido cerca de 20.000 millones en algo más de dos meses y su valor ronda ahora los 170.000 millones. Aun así, Santander todavía sube un 16% en lo que va de año y es el único banco español que mantiene una recomendación de ‘comprar’ en el consenso que recoge FactSet. Es el dato que mejor mide la divergencia entre precio y valoración: la acción ha corregido, el consenso no.

Un índice que cae un 6% no ha perdido negocio: ha perdido el múltiplo que el mercado le concedía en agosto.

ValorCapitalización actualCaída desde máximosComportamiento en el añoConsenso
Inditex173.000 millones-10.000 millones-1%Comprar
Santander170.000 millones-20.000 millones+16%Comprar
BBVA123.000 millones-15.000 millones+12%Mantener
CaixaBank80.000 millones-9.500 millonesSin datoMantener
Ferrovial32.000 millones-10.000 millones-20%Mantener

corrección Ibex 35

BBVA e Inditex: los dos gigantes que también retroceden

BBVA se deja casi 15.000 millones desde los máximos y supera por poco los 123.000 millones, con una subida cercana al 12% en el acumulado del ejercicio. El consenso es más prudente que con Santander: la recomendación dominante es mantener, ni comprar ni vender. La entidad que preside Carlos Torres queda expuesta al mismo canal que el resto de la banca —carteras de deuda pública que pierden valor cuando sube la rentabilidad—, pero con menor colchón de revalorización anual.

Inditex ha adelgazado más de 10.000 millones, hasta los 173.000 millones, y sigue siendo la mayor empresa de la bolsa española, con Santander pisándole los talones. La diferencia es que la textil ya cotiza en negativo en el año, con un descenso del 1%, y los analistas mantienen la recomendación de compra. El retail no tiene exposición directa al riesgo francés ni a la deuda periférica; su castigo responde más al consumo europeo y al tipo de cambio.

Ferrovial pierde algo menos de 10.000 millones desde los máximos y vale en torno a 32.000 millones, con una caída superior al 20% en el año, la más severa entre los grandes valores. CaixaBank cede más de 9.500 millones y aún supera los 80.000 millones. Junto a Merlin Properties, son los nombres que el mercado señala como los más castigados de la corrección. En ambos casos, el consenso se inclina por mantener posiciones.

Qué descuenta el mercado más allá del 6%

La clave está en distinguir precio de negocio. Un descenso del 6% en dos meses no responde a un deterioro de los beneficios, sino a una compresión de múltiplos: el mercado paga menos por cada euro de beneficio futuro porque el coste del dinero y la prima de riesgo han subido. El canal es directo en la banca. La crisis francesa empuja al alza la rentabilidad de la deuda y eso devalúa las carteras de bonos soberanos que los bancos españoles tienen en balance, con impacto en el valor contable y en las ratios que vigila el Banco de España.

Conviene matizar el alcance de la caída. Santander sube un 16% en el año, BBVA un 12%, y el recorte desde máximos apenas devuelve una parte de esas ganancias. El caso de Inditex y Ferrovial es distinto: no han rentabilizado 2026 y afrontan el tramo final del ejercicio sin colchón. Ahí es donde la mayoría de los analistas espera catalizadores concretos —resultados del tercer trimestre, guía de márgenes, los registros de participaciones significativas que publica la CNMV— y no solo relato macro.

La comparación con el precedente inmediato es la que más inquieta a las mesas. En agosto, el índice cotizaba con la vista puesta en un beneficio récord de la banca. Ahora, con el barril en 111 dólares y la política francesa en el aire, la prima de riesgo de las carteras se ha ensanchado sin que haya cambiado ninguna cuenta de resultados. Los grandes fondos indexados —BlackRock, Vanguard, Amundi— mantienen posiciones estables en estas compañías, de modo que el movimiento no es una huida del accionariado, sino un ajuste de valoración.

📊 Las Claves para el Inversor

  • Qué vigilar: La temporada de resultados del tercer trimestre y la evolución de la deuda francesa, que marcan el suelo o la prórroga de la corrección en la banca.
  • Reacción del valor: El mercado descuenta compresión de múltiplos, no deterioro de beneficios; Santander mantiene el único consejo de compra del sector.
  • Precedente sectorial: Ferrovial, con más de un 20% de caída anual, y CaixaBank marcan el suelo de castigo entre los grandes valores.

Cierre Layer 2 en Ethereum: Blast apaga su red tras hundir su TVL un 98% hasta 48 M$

Blast apaga su red de capa 2 en Ethereum. Lo hace después de que el TVL —el dinero depositado en su protocolo— se desplomara un 98% hasta los 48 millones de dólares. No es el único: Sophon ha fijado el 25 de noviembre como fecha límite para retirar fondos antes de cerrar su mainnet y Abstract hará lo propio el 15 de diciembre. El negocio de los rollups independientes se queda sin gasolina.

Conviene recordar qué es un rollup: una red de segunda capa que ejecuta transacciones fuera de Ethereum, las agrupa y solo envía un resumen comprimido a la cadena principal para abaratar los costes. Durante dos años, media docena de proyectos prometieron que esa arquitectura reemplazaría a la capa base. El mercado está emitiendo su veredicto.

El goteo de cierres: de Blast a Sophon y Abstract

Sophon será la siguiente en caer. La red cerrará infraestructura clave y sitios web el 25 de noviembre y advierte de que cualquier activo que siga en su cadena podría quedar inaccesible para siempre. El equipo pide retirar SOPH, ETH, USDC, y el resto de tokens, y reclamar las recompensas de staking y de Guardian pendientes. La compañía recaudó 60 millones con una venta de nodos en 2024, más una ronda previa de 10 millones, y aun así no encontró la fórmula para sostenerse.

Abstract, la capa 2 respaldada por Igloo (la matriz de Pudgy Penguins), anunció el 6 de octubre que cerrará el 15 de diciembre tras perder decenas de millones en el sostenimiento de la red. Llegó al mercado con una marca de NFT ampliamente conocida y una comunidad activa. Ninguna de las dos cosas le sirvió para retener liquidez.

Blast es el más sonado por la magnitud del descalabro. Su TVL se ha reducido un 98% hasta los 48 millones de dólares actuales, un nivel que deja la red sin masa crítica para justificar los costes operativos. Los datos están recogidos en el panel independiente de L2Beat, que sigue el valor bloqueado de cada rollup.

Lo relevante no es el cierre en sí, sino el patrón: ventas de nodos, airdrops e incentivos por depositar inflaron las métricas durante el ciclo alcista. Cuando los incentivos se agotan, el TVL se marcha y con él la razón de ser de la red.

Una capa 2 no muere el día que la anuncian, sino el día en que el último usuario deja de tener un motivo para cruzar el puente.

Por qué una capa 2 independiente ya no sale a cuenta

El argumento económico es sencillo aunque duela reconocerlo. Mantener una blockchain propia exige un sequencer (el componente que ordena y ejecuta las transacciones), infraestructura de puentes, exploradores, soporte y un equipo permanente. Sophon lo reconoció en junio: los costes ya no justificaban los beneficios. Migrar a Base permite conservar la aplicación y la comunidad sin cargar con la capa de consenso.

Hay un factor adicional: la competición por el TVL entre rollups se ha vuelto un juego de suma cero. Ethereum ha reducido sus propias comisiones tras Dencun, en marzo de 2024, y las actualizaciones posteriores, lo que estrecha el margen de las capas 2 para vender transacciones baratas como propuesta de valor. Si la capa base ya es asequible, la capa 2 tiene que ofrecer algo más que precio.

Qué significa para el usuario que aún tiene fondos en una capa 2

El primer consejo es el más obvio y el más ignorado: revisar si queda algo depositado en redes que han anunciado cierre. Sophon da hasta el 25 de noviembre; Abstract, hasta el 15 de diciembre. Después de esas fechas, los activos pueden quedar atrapados sin posibilidad de recuperación. No es una advertencia retórica: cuando una red apaga sus nodos, los puentes dejan de responder y las claves ya no encuentran dónde operar.

Ethereum apostó desde 2020 por un modelo centrado en rollups: la capa base se reservaría para la seguridad y la liquidación, y las capas 2 absorberían el tráfico. Funcionó a medias. Arbitrum, Base y Optimism concentran hoy la mayor parte de la actividad, mientras el resto pelea por migajas de liquidez. Esa concentración tiene un coste: si tres o cuatro redes controlan el grueso del volumen, la descentralización queda en manos de un puñado de equipos, algunos vinculados a exchanges centralizados.

Hay otro riesgo que conviene nombrar: el de los puentes que conectan cada capa 2 con Ethereum. Cuando una red cierra, los usuarios que no retiraron a tiempo dependen de la buena voluntad del equipo para habilitar una salida de emergencia. No existe un protocolo automático que garantice la devolución. Sophon ha dado más de un mes de margen, lo que debería bastar para quien esté atento.

La consolidación, sin embargo, no es necesariamente mala para Ethereum. Un ecosistema con veinte capas 2 compitiendo por el mismo TVL es un ecosistema fragmentado, con liquidez repartida y cada puente expuesto a su propio riesgo de exploit. Quedarse con cuatro o cinco redes sólidas puede reforzar la seguridad agregada. El precio lo pagan los proyectos que no encuentren un hueco.

El mercado de capas 2 entra en su primera gran criba. Blast, Sophon y Abstract son los nombres de esta semana; no serán los últimos. Queda por ver cuántas redes más necesitarán bajar la persiana antes de que el sector acepte que no todas las ideas necesitan una blockchain propia.

Atresmedia AMVIA nace como división de publicidad exterior con una inversión de más de 250 millones

Atresmedia ha lanzado AMVIA, su nueva división de publicidad exterior, que toma el relevo de Clear Channel España y nace con una previsión de inversiones y cánones superior a 250 millones de euros para los próximos cinco años.

Una división con identidad propia y autonomía comercial

La compañía arranca con identidad propia y autonomía comercial, aunque respaldada por la capacidad inversora del grupo audiovisual. Hereda los más de 25 años de trayectoria de Clear Channel España y debuta con una cuota de mercado del 20% en el segmento de exterior, según la información trasladada por el grupo.

Su perímetro inicial se resume en las siguientes claves:

  • Más de 28.000 soportes publicitarios distribuidos en 768 municipios.
  • 89% de cobertura de audiencia en su ámbito de actuación.
  • Más de 2.300 pantallas digitales integradas en la red.
  • Más de 250 millones de euros en inversiones y cánones previstos para los próximos cinco años.

La identidad corporativa, desarrollada por Summa, se apoya en el lema ‘Más de lo que ves’, con el que la compañía quiere posicionarse como una plataforma que vaya más allá de la visibilidad publicitaria y aporte valor a las marcas, las ciudades y los ciudadanos.

El CEO de Atresmedia, Javier Bardají, considera que la operación supone un paso relevante para el grupo, ya que le permite entrar en un negocio con capacidad de crecimiento de la mano de un operador de referencia. Por su parte, el director general de AMVIA, Jordi Sáez, defiende que el respaldo financiero del grupo permitirá acelerar el desarrollo del proyecto sin renunciar a su independencia comercial.

La operación convierte a un grupo audiovisual en operador de publicidad exterior con una cuota de partida del 20% y capacidad de inversión propia.

Un medio que crece por encima del mercado

publicidad exterior

El lanzamiento llega en un momento favorable para el soporte, un medio que el grupo (Atresmedia) no explotaba hasta ahora de forma directa. Según los datos de InfoAdex, la inversión publicitaria en exterior alcanzó los 460,5 millones de euros en 2025, un 6,7% más que el año anterior, frente al avance del 0,9% del conjunto de medios controlados.

La tendencia se mantiene en el ejercicio en curso. Durante el primer semestre de 2026 la inversión en el segmento llegó a 223,7 millones de euros, un 5% más que en el mismo periodo del año previo, un ritmo que sitúa al medio entre los más dinámicos de un mercado en transformación.

El mercado acompaña.

La digitalización será uno de los ejes de la nueva división. En 2025, la inversión en soportes digitales de exterior creció un 9,2%, hasta 192,1 millones de euros, por encima del avance del 5,2% de los formatos no digitales. Las pantallas amplían las posibilidades de segmentación, medición y adaptación de las campañas, mientras el medio conserva sus fortalezas en cobertura y notoriedad.

AMVIA aspira a combinar tecnología, creatividad y datos para elevar la eficacia de las campañas de los anunciantes. El respaldo del grupo se enmarca en en una estrategia de diversificación que busca ingresos ajenos al mercado audiovisual.

La apuesta es industrial.

Cómo queda el tablero publicitario

La operación reordena el mapa de la comercialización publicitaria en España. Hasta ahora, el negocio exterior se gestionaba desde operadores especializados, con grupos internacionales como JCDecaux y compañías nacionales en liza; la entrada de un grupo audiovisual cotizado añade un actor con capacidad de inversión y una cartera de 28.000 soportes.

El mapa cambia.

El movimiento se lee en clave de comparación con los grandes grupos del sector. Mediaset España articula su oferta comercial a través de sus propios canales de televisión, mientras que Prisa y Vocento concentran sus carteras en las cabeceras y emisoras que controlan. Atresmedia, que ya vende publicidad en televisión, radio y digital, suma ahora un soporte que hasta la fecha le era ajeno.

El precedente inmediato lo marcan las cuentas del propio medio: el segmento encadena dos ejercicios de crecimiento por encima del mercado y sostiene el ritmo en 2026. Esa diferencia explica el interés de un grupo que busca nuevas vías de ingresos y que asume un compromiso de inversión superior a 250 millones de euros a cinco años.

El reto es de ejecución. Integrar una estructura con 25 años de recorrido, sostener los cánones comprometidos y desplegar la digitalización exigirá coordinación entre dos culturas empresariales distintas. Cualquier movimiento de concentración adicional en el segmento pasaría, en su caso, por el filtro de la CNMC.

📡 El Radar del Sector

  • El vacío que llena: Atresmedia suma un negocio publicitario ajeno al audiovisual y se dota de una cartera de 28.000 soportes con presencia en 768 municipios.
  • El reto por delante: Integrar una estructura heredada de 25 años, sostener los cánones comprometidos y desplegar la digitalización sin perder la autonomía comercial de la división.
  • El tablero competitivo: El mercado exterior gana un operador con respaldo de grupo cotizado frente a JCDecaux y los especialistas nacionales, en un segmento que crece por encima de la media.

Hallan en Madrid un individuo etíope visigodo del siglo VII enterrado hace 1.300 años

El individuo etíope visigodo enterrado hace 1.300 años en El Boalo (Madrid) portaba un linaje materno del Cuerno de África. Lo revela el ADN mitocondrial de cinco esqueletos recuperados en el yacimiento de El Rebollar, en plena sierra del Guadarrama.

No estaba solo. A pocos metros, dos adultos de su misma época mostraban linajes maternos europeos distintos entre sí; siglos después, dos bebés del periodo bajomedieval fueron enterrados con el haplogrupo autóctono más antiguo de la península. En cinco sepulturas de una aldea de montaña cabe buena parte de la historia demográfica de Iberia.

Cinco tumbas, cuatro linajes maternos sin parentesco

El trabajo se titula Más allá del aislamiento: variabilidad mitocondrial y discontinuidad microrregional en El Rebollar (Madrid, siglo VII d. C.) y aparece en la revista Genealogy. Lo firma un equipo multidisciplinar financiado por la Dirección General de Patrimonio Cultural de la Comunidad de Madrid y la Fundación Palarq, con las universidades Autónoma y Complutense de Madrid al frente: la investigación arqueológica la dirige Javier Salido Domínguez, el estudio antropológico Armando González Martín y el análisis genético Sara Palomo Díez.

Entre los resultados, el que más ha llamado la atención es el haplogrupo L3h2, frecuente hoy en Etiopía, Somalia y Eritrea y prácticamente inexistente en las poblaciones europeas coetáneas al enterramiento. Es la firma de un origen africano subsahariano. Conviene hacer una precisión que el titular fácil tiende a borrar: el ADN mitocondrial se hereda solo por vía materna, de madre a hijo, generación tras generación. Que un linaje apunte al Cuerno de África no significa que aquel joven naciera allí, sino que su estirpe materna procedía de esa región.

Los otros dos adultos del siglo VII presentaban los haplogrupos H2a2 y T1a, de raíz europea, con el segundo muy ligado a las dinámicas poblacionales de Europa Central y del Nordeste. Tres personas, tres linajes sin relación directa entre ellos, sepultadas en el mismo cementerio y, según los autores, en estructuras funerarias de alto estatus.

Distinto es el caso de los dos perinatales del periodo bajomedieval, que compartían el haplogrupo HV0, un linaje autóctono ibérico cuyo origen se remonta al Último Máximo Glacial, hace unos 20.000 años. Veinte mil años son quince veces la distancia que nos separa de aquel adolescente del siglo VII. Su presencia en dos recién nacidos de época muy posterior indica que El Rebollar no fue una ocupación de paso, sino un asentamiento estable y demográficamente activo durante siglos.

Tres linajes maternos sin parentesco en un mismo camposanto: el mapa genético de la Hispania visigoda cabía en cinco tumbas.

El yacimiento ocupa un punto de paso estratégico al pie de la Sierra de Guadarrama. No es un detalle menor. Entre los siglos V y VI, la península atravesó una reorganización demográfica profunda con el asentamiento de visigodos y suevos y con las redes de conectividad del Mediterráneo tardío. Un enclave en un corredor de montaña podía funcionar como centro de recepción e integración de gentes en movimiento, y eso es justo lo que sugiere el mosaico genético.

Cómo se lee un linaje materno de hace trece siglos

La técnica es la del ADN mitocondrial, el material genético que reside en las mitocondrias y se transmite intacto por vía materna. Su ventaja es la robustez: resiste mejor que el ADN nuclear el paso de los siglos en hueso y diente. Su límite también es evidente. Solo cuenta la mitad de la historia, la de las madres, y no permite reconstruir el genoma completo de nadie.

yacimiento visigodo Madrid

La cifra parece pequeña. Cinco individuos son, en términos estadísticos, el equivalente a encuestar a los cinco primeros vecinos de un pueblo de doscientos habitantes y deducir de ahí el censo completo. Los autores lo saben y por eso hablan de hipótesis de trabajo. Cabe recordar además que los dos bebés pertenecen al periodo bajomedieval, siglos después, de modo que no forman una única foto de población: son dos instantes separados en el tiempo dentro del mismo cementerio.

Lo que sí sostiene el estudio con firmeza es la comparación externa. Frente a una península que aparece mayoritariamente aislada respecto a sus vecinos, El Boalo muestra menor distancia genética hacia Europa Central, con paralelos en yacimientos de Straubing (Alemania) y Hegykő (Hungría), y con comunidades cosmopolitas como la del Pla de l’Horta, en Girona. Ese patrón encaja con los grandes trabajos de paleogenómica de la Europa posromana, en los que las redes de movilidad de larga distancia reconfiguraron las comunidades locales.

Lo que el ADN de El Rebollar cambia en el relato visigodo

Hay un matiz histórico que merece más atención de la que suele dársele. La genética de El Rebollar descarta un vínculo materno directo con el contingente godo que se asentó en los Balcanes en el siglo IV y que había asimilado componentes sármatas y de la estepa. La conexión del yacimiento con el resto del continente es estrictamente centro-occidental. Dicho de otro modo: quienes fueron enterrados en El Boalo no descienden por línea materna de aquellos migrantes de las estepas, sino de poblaciones más occidentales, y comparten cementerio con un linaje africano que en la Europa del siglo VII era casi una rareza estadística.

La otra sorpresa es la discontinuidad. El Rebollar no se parece a sus vecinos peninsulares inmediatos y sí a yacimientos del centro de Europa. Eso obliga a pensar la Hispania visigoda menos como un bloque y más como un archipiélago de comunidades con redes propias. Y aquí conviene ser honesto con la escala de la evidencia: cinco individuos de ADN mitocondrial no permiten reconstruir un país. Permiten, eso sí, demostrar que ese país era más diverso de lo que sugiere el relato escrito por sus élites.

El siguiente paso lógico es ampliar la muestra y buscar ADN nuclear, el que sí mezcla la herencia de ambos progenitores. Mientras llega, el yacimiento sigue abierto y el joven de El Rebollar ya tiene un lugar propio en la historia de la península: el de un caso que obliga a mirar la sierra del Guadarrama como lo que fue, una frontera porosa.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: el análisis de ADN mitocondrial de cinco individuos del yacimiento visigodo de El Rebollar identifica un linaje del Cuerno de África (L3h2) junto a linajes europeos (H2a2 y T1a) y un linaje ibérico autóctono (HV0).
  • Dónde: yacimiento de El Rebollar, en El Boalo (Madrid), al pie de la Sierra de Guadarrama.
  • Institución responsable: Universidad Autónoma de Madrid y Universidad Complutense de Madrid, con financiación de la Dirección General de Patrimonio Cultural de la Comunidad de Madrid y la Fundación Palarq; publicado en la revista Genealogy.
  • Cuándo: enterramientos del siglo VII d. C. y del periodo bajomedieval; estudio difundido en octubre de 2026.
  • Impacto a futuro: abre la puerta a leer la Hispania visigoda como una comunidad multiétnica y conectada, no como un bloque aislado.

Comparar precios se afianza como hábito de compra y estrategia de ahorro para el 90% de los consumidores en España

0

El 95% de los consumidores en España percibe que el coste de la vida ha aumentado durante los últimos 12 meses y cuatro de cada diez (39%) consideran que esa subida está por encima del 15%. Esta situación se traduce en cambios en los hábitos de compra con el fin de ahorrar sin necesariamente sacrificar calidad: el 80% de los consumidores afirma prestar más atención al precio de los productos que hace un año y el 90% asegura que compara precios antes de comprar.

Esta es la principal conclusión del estudio ‘El valor de comparar: decisiones de compra y ahorro en los hogares en España’ realizado por Ipsos para Amazon.

Según el estudio, el 44% de los consumidores en España consideran que comprar por Internet les ayuda a ahorrar en sus compras habituales. Esta percepción es especialmente valorada entre los más jóvenes, ya que el 53% de los consumidores de entre 18 y 25 años y el 48% de los de 26 a 45 años consideran que comprar online les permite ahorrar.

En este contexto de ahorro, comparar precios entre distintas tiendas se ha convertido en una práctica generalizada: el 90% de los encuestados afirma comparar precios antes de comprar un producto, y seis de cada diez lo hacen siempre o casi siempre. Esta frecuencia es especialmente alta entre los consumidores de 26 a 45 años (66%), seguidos de los jóvenes de 18 a 25 años (62%) y los de 46 a 64 años (60%). Aunque la frecuencia disminuye entre los mayores de 65 años, prácticamente la mitad (49%) también compara precios siempre o casi siempre antes de realizar sus compras.

Si bien la comparación de precios permite ahorrar entre un 5% y un 10% en cada compra, también supone un esfuerzo considerable: en promedio, el consumidor en España consulta tres tiendas online antes de decidir dónde comprar (34%) y le puede llevar entre 5 y 20 minutos por compra (49%). Sin embargo, hay quienes comparan entre cuatro y cinco establecimientos (17%) y quienes dedican más de 20 minutos a ello (25%).

Con el objetivo de facilitar esa tarea a sus clientes, Amazon subrayó que ofrece precios competitivos durante todo el año. «Comprobamos y comparamos de manera sistemática los precios de los productos vendidos por Amazon para igualar o mejorar los de otras tiendas online en una amplia selección que incluye más de un millón de productos. Aunque los vendedores independientes fijan sus propios precios, trabajamos para destacar ofertas que igualen o mejoren los precios de los principales minoristas online. Los clientes pueden acceder fácilmente a una selección de estos productos a través de www.amazon.es/mismoprecioomejor«, aseguró la compañía.

“En Amazon creemos que los clientes no deberían tener que elegir entre comodidad y buen precio. Por eso, comparamos y contrastamos de forma periódica los precios con los de otras tiendas online durante todo el año, con el objetivo de igualarlos o mejorarlos”, afirmó Ana Sánchez-Jauregui, directora de Consumo en Amazon.es. “Gracias a esto, nuestros clientes pueden encontrar en Amazon más de un millón de productos al mismo precio o mejor que en otras tiendas. Queremos ofrecer a nuestros clientes una experiencia de compra más sencilla y cómoda con la confianza de que están obteniendo una buena relación calidad-precio”.

La comparación de precios que realiza Amazon para ayudar a sus clientes a encontrar los mejores precios abarca una amplia variedad de categorías, desde alimentación y bebidas hasta productos básicos del día a día, precisó, y también se aplica a Amazon Fresh, su supermercado online, donde se comparan los precios de miles de productos, incluidos alimentos frescos como frutas, verduras, carne y pollo, así como bebidas y otros productos de supermercado.

MÁS EFICIENTE Y MÁS CONFIANZA

La comparación sistemática de precios hace más eficiente el proceso de compra y aumenta la confianza de los consumidores. Así, de acuerdo al estudio, el hecho de que una tienda compare regularmente sus precios con los de otros establecimientos para ofrecer el precio más bajo facilitaría al consumidor tomar mejores decisiones de compra (44%), ahorrar tiempo (38%), y controlar mejor sus gastos y ahorrar (36%).

Saber que una tienda compara y ajusta sistemáticamente sus precios con los de otros establecimientos para ofrecer precios competitivos genera confianza entre los consumidores en España. De hecho, el 93% afirma que conocer esta práctica aumentaría su confianza en que está encontrando un precio bajo.

La búsqueda de los mejores precios no implica renunciar a la calidad. De hecho, la calidad del producto (57%) y el precio final (55%) son los dos aspectos más importantes para los consumidores a la hora de planificar sus compras, seguidos de la confianza en la tienda (31%), que también adquiere un papel relevante en sus decisiones.

Moda y tecnología lideran el ranking general (45%), seguidas de alimentación y supermercado (43%), electrodomésticos (32%) y cuidado personal (28%). Las diferencias por edad son reveladoras: los jóvenes de 18 a 25 años comparan precios sobre todo en ropa (48%), juguetes y videojuegos (24%) y libros y entretenimiento (18%). Los de 46 a 64 se centran en tecnología y electrónica (50%). Y los mayores de 65 años son quienes más comparan en alimentación (54%), electrodomésticos (41%) y productos de limpieza y hogar (27%), los porcentajes más altos de todos los grupos de edad en estas categorías.

DATOS SOBRE AHORRO

Este estudio se enmarca dentro de ‘La Academia del Ahorro’ creada por Amazon y que estudia, de manera anual las principales tendencias y estrategias de los consumidores para ahorrar. En esta ocasión, además de la comparación de precios, se han detectado otras dos tendencias destacadas: el aumento del coste de la vida impulsa un consumo más racional y planificado, y los consumidores entre 26 y 45 años son los más sensibles a las subidas de precios.

Todas estas conclusiones fueron presentadas en una mesa redonda en la que participaron Ana Sánchez-Jauregui, directora de consumo en Amazon.es; Miguel Ángel Ruiz, presidente de la Asociación Española de Consumidores; la creadora de contenido Paloma Blanc, en representación de las familias españolas; y Pablo Foncillas, consejero y profesor de escuela de negocios.

Amazon explicó que trabaja «constantemente para ofrecer herramientas e innovaciones que ayuden a sus clientes a ahorrar durante todo el año y que puedan sacar el máximo partido a sus compras», como el ahorro por ser cliente Prime, la comparación de precios, la compra de ‘Básicos del día a día’, la suscripción, las marcas propias de Amazon, Amazon Segunda Mano y Amazon Renewed, ahorros condicionales por compra de un determinado número de unidades, cupones, Ofertas Flash y Ofertas personalizadas.

Youtube video

Netflix cierra con Ibai Llanos la emisión en exclusiva de las tres próximas ediciones de La Velada del Año

Netflix ha cerrado con Ibai Llanos la emisión en exclusiva de las tres próximas ediciones de La Velada del Año, que pasa así a ser contenido de pago dentro de la plataforma.

El alcance del acuerdo: tres ediciones solo en Netflix

Lo firmado establece que las ediciones 7, 8 y 9 del evento de boxeo entre creadores digitales solo podrán verse a través de Netflix. Los vídeos de presentación y seguimiento continuarán publicándose en las redes sociales del promotor, de forma que la exclusiva afecta a la retransmisión del directo y no a la conversación previa que alimenta el acontecimiento.

La edición celebrada el pasado mes de julio en el estadio de La Cartuja, en Sevilla, reunió a más de 80.000 espectadores y fue seguida de media por más de seis millones de personas en internet. La señal se distribuyó de forma simultánea por Twitch, TikTok y YouTube a través de los canales del propio Ibai Llanos, un modelo multiplataforma diseñado para maximizar el alcance gratuito.

Según los datos del organizador, YouTube concentró el mayor volumen de dispositivos conectados, con más de 20 millones, mientras que Twitch y TikTok sumaron 7 y 6,5 millones respectivamente. La retransmisión múltiple fue una novedad en esa edición: hasta 2025, La Velada se emitía en exclusiva en Twitch por el contrato que el promotor mantenía con la plataforma.

No han trascendido los términos económicos del acuerdo. Tampoco está definido qué cambios concretos introducirá la organización respecto a la cita anterior.

El movimiento traslada a una plataforma de suscripción un acontecimiento construido hasta ahora sobre la retransmisión gratuita y el sostenimiento publicitario.

De Twitch a Netflix: el nuevo mapa del directo

Los puntos esenciales del acuerdo son los siguientes:

  • Emisión: las ediciones 7, 8 y 9 se verán en exclusiva en Netflix.
  • Modelo: el directo deja de ser gratuito y pasa a requerir suscripción.
  • Promoción: los contenidos de presentación y seguimiento se mantienen en las redes del promotor.
  • Economía: sin cifras públicas; el promotor vincula el acuerdo al compromiso de inversión de la plataforma.
  • Estructura: un equipo de «cinco o seis personas», según el propio Ibai Llanos.

La operación se enmarca en la puja de las plataformas de suscripción por el directo, un terreno en el que compiten con cadenas y con servicios especializados como DAZN o Prime Video. En el caso de Netflix, el anuncio llega pocos días después de comunicar el despido de 1.000 empleados, el 6% de su plantilla global. El sector observa con atención cómo encaja un acontecimiento nacido en el ecosistema de los creadores digitales dentro de una parrilla de pago.

La Velada, cuyo historial de ediciones puede consultarse en su entrada de Wikipedia, ha ido ganando además presencia en medios generalistas durante los últimos años, un recorrido que el promotor quiere aprovechar ahora con el respaldo de una plataforma global.

Según ha explicado el propio promotor, más allá de la oferta económica le motivó el compromiso de la plataforma de invertir en el evento y su capacidad para promocionarlo más allá de sus propias redes sociales. Ibai Llanos ha descrito el paso como un salto «al siguiente nivel» para La Velada, que hasta ahora gestionaba con un equipo muy reducido.

Ibai Llanos

Qué gana y qué arriesga el negocio del directo

El precedente inmediato está en la propia trayectoria del evento. Hasta 2025, La Velada se emitía en exclusiva en Twitch en virtud del contrato con la plataforma de Amazon; la edición posterior abrió la señal a YouTube y TikTok y elevó el alcance hasta los seis millones de espectadores medios. El nuevo acuerdo invierte esa lógica: reduce la distribución a una única ventana y la condiciona al pago.

La lectura de negocio es doble. Para Netflix, el evento aporta un directo con audiencia joven y una comunidad acostumbrada al consumo digital, un activo útil para reforzar el atractivo de su suscripción y para ampliar su catálogo de acontecimientos en vivo. Para el promotor, el reto consiste en sostener el volumen de audiencia y el interés comercial de una cita que crecía apoyada en el acceso gratuito.

Queda por resolver la medición. El modelo anterior permitía sumar dispositivos conectados en tres plataformas; con una sola ventana y acceso de pago, la comparación con las cifras de julio exigirá nuevos criterios. También está por ver el encaje publicitario de un formato que hasta ahora se financiaba con patrocinios y publicidad abierta.

📡 El Radar del Sector

  • El vacío que llena: Netflix incorpora un directo con comunidad joven y recurrencia anual a un catálogo que busca acontecimientos en vivo.
  • El reto por delante: sostener el alcance de un evento que creció gratis y definir la medición con una única ventana de pago.
  • El tablero competitivo: Twitch, YouTube y TikTok pierden la señal simultánea, mientras las plataformas de suscripción refuerzan su puja por el directo.

La misión CHAPEA 2 de la NASA cumple 365 días aislada: así desgasta Marte a la mente

La misión CHAPEA 2 de la NASA ha superado el umbral del año. Cuatro voluntarios llevan 365 días viviendo como si estuvieran en Marte dentro de un hábitat impreso en 3D en Houston, y ya solo les quedan once jornadas para volver a ver el cielo sin techos ni cúpulas.

En el habitáculo viven Ross Elder, comandante; Ellen Ellis, oficial médica; Matthew Montgomery, oficial científico, y James Spicer, ingeniero de vuelo. Entraron el 19 de octubre de 2025 y desde entonces no han abandonado el recinto. El encierro está programado para 378 días: la NASA eligió esa cifra porque un viaje real al planeta rojo, con tránsitos y estancia en superficie, se mide en esa escala y no en semanas.

El hábitat, de 158 metros cuadrados, equivale a un piso amplio de tres habitaciones y se levantó con técnicas de impresión 3D. Ahí dentro la tripulación ha cultivado parte de sus alimentos, ha administrado agua y energía con criterios de escasez y ha salido a una superficie marciana simulada con trajes presurizados para ejecutar tareas geológicas y de mantenimiento, las mismas que haría una cuadrilla real a decenas de millones de kilómetros de casa.

Los equipos del Johnson Space Center trabajan ya en procesar el material acumulado: marcadores fisiológicos, pruebas de rendimiento cognitivo y registros psicológicos tomados durante doce meses. Grace Douglas, investigadora principal de CHAPEA, ha descrito la misión como especialmente exigente y de ritmo acelerado, y ha agradecido el compromiso de los cuatro voluntarios, según el comunicado difundido por la agencia.

El enemigo silencioso: 45 minutos de retraso en cada mensaje

hábitat marciano

Ninguna de las privaciones del encierro pesa tanto como la incomunicación. Cada mensaje enviado a Houston tardaba hasta 45 minutos en llegar, y otros 45 en recibir respuesta. Hora y media para resolver una duda que en la Estación Espacial Internacional se solventa con una llamada de treinta segundos. Con sus familias solo han podido hablar por correo electrónico, con ese mismo desfase incorporado a cada frase.

Ese retraso no es un detalle técnico. Es el entrenamiento de una habilidad nueva: decidir sin consultar. Cuando la Tierra queda a media hora de distancia en cada dirección, la tripulación debe resolver averías, diagnósticos y roces internos con lo que tiene a mano. Nadie al otro lado puede echar una mano a tiempo.

Cuatro personas, 158 metros cuadrados y una hora y media de espera para cada respuesta: así se entrena la soledad de Marte.

Hay otro frente abierto, más prosaico: la comida y el ejercicio. El régimen restringido de alimentos y la rutina de entrenamiento obligatoria condicionan la masa muscular y el ánimo, y la NASA quiere medir hasta qué punto comprometen el rendimiento en una caminata sobre el suelo marciano, la prueba física más dura de cualquier misión al planeta rojo. Un cuerpo debilitado por un año de dieta limitada no se mueve igual dentro de un traje presurizado.

No todo ha sido penuria. Los cuatro incluyeron instrumentos musicales en su cupo de objetos personales y aparecen con ellos en las fotografías distribuidas por la agencia. Son los pequeños anclajes que sostienen a una persona cuando el paisaje, ahí fuera, no cambia nunca.

Un experimento de cuatro personas: lo que el encierro puede y no puede demostrar

Los análogos de vuelo no son nuevos. La primera edición de CHAPEA, cerrada en 2024, ya sometió a otros cuatro voluntarios al mismo régimen de un año; antes, el experimento ruso Mars-500 mantuvo a seis personas encerradas durante 520 días entre 2010 y 2011. Lo que aporta CHAPEA 2 no es el récord, sino la batería de medidas fisiológicas, psicológicas y de rendimiento recogidas de forma continua en un entorno rigurosamente controlado.

Conviene ser honesto sobre los límites. Cuatro personas no son una muestra estadística: son cuatro biografías distintas bajo la misma presión. El hábitat tampoco reproduce la microgravedad ni la radiación de un tránsito interplanetario, los dos riesgos que más inquietan a los médicos de vuelo. Y los datos todavía no han pasado por el filtro de una publicación revisada, de modo que parte de las conclusiones seguirá siendo preliminar durante meses.

Aun así, el valor operativo es alto. La NASA necesita saber cuántas raciones puede empaquetar, cuánto ejercicio prescribir y qué tipo de ayuda automática conviene instalar en la consola cuando nadie contesta al otro lado. Michael Stenger, científico jefe del Programa de Investigación Humana, ha señalado que combinar un análogo realista con medidas rigurosas permitirá trasladar lo aprendido a la futura base lunar y a lo que venga después.

El calendario ya está fijado. La tripulación saldrá del hábitat el sábado 31 de octubre y la ceremonia se retransmitirá en directo. Después llegarán dos semanas de evaluaciones y entrevistas con los científicos antes de que los cuatro vuelvan a casa. Para entonces habrán pasado 378 días sin cielo, y el programa tendrá por delante la tarea de convertir ese año de encierro en protocolos concretos para la primera tripulación que haga el viaje de verdad.

🔬 Ficha del Descubrimiento

  • Qué se ha registrado: cuatro voluntarios completan 365 días de aislamiento en un hábitat que simula Marte, dentro de una misión de 378 días.
  • Dónde: hábitat CHAPEA del Johnson Space Center, en Houston (Texas, Estados Unidos).
  • Institución responsable: NASA, a través de su Programa de Investigación Humana.
  • Cuándo: del 19 de octubre de 2025 al 31 de octubre de 2026.
  • Impacto a futuro: los datos definirán la comida, el ejercicio y el apoyo a la decisión de las tripulaciones que viajen a Marte y a la futura base lunar.

Atresmedia oficializa el fichaje de María Patiño por laSexta

Atresmedia confirma la vuelta de María Patiño a laSexta. La periodista regresa a la parrilla del grupo como invitada del estreno de la nueva etapa de ‘Cara al Show’, este miércoles 21 de octubre a las 23:00 horas.

El regreso de María Patiño a laSexta

La cadena ha detallado la lista de invitados de la primera entrega de la temporada, en la que Marc Giró ejerce de maestro de ceremonias en el prime time. Patiño ocupa la segunda entrevista de la noche, después del ministro de Transportes y Movilidad Sostenible, Óscar Puente, y antes del músico argentino Fito Páez, que presenta su nuevo disco, ‘Shine’.

En su intervención, la periodista hace balance del tiempo que ha permanecido alejada de los medios de comunicación, un periodo que ella misma define como una ‘travesía en el desierto. También desvela en qué ha invertido su tiempo libre, sus rutinas y sus obsesiones, según la información remitida por el grupo. Es su vuelta a la parrilla.

El movimiento se enmarca en la estrategia de entretenimiento de Atresmedia, que produce el formato en colaboración con Minuto de Barras y lo distribuye fuera de España a través de Antena 3 Internacional y atresplayer Internacional. La cadena mantiene así su apuesta por los espacios de entrevistas en la franja nocturna.

La vuelta de una cara conocida al prime time reduce el riesgo del estreno y refuerza el catálogo de la cadena en sus ventanas internacionales.

El formato y las caras del programa

Patiño es una de las caras más reconocibles del entretenimiento y la crónica social en España. Su recorrido profesional incluye los siguientes hitos:

  • Etapa en Mediaset: colaboradora habitual de formatos de entretenimiento y actualidad social como ‘Sálvame’ y ‘Socialité’.
  • Perfil profesional: periodista especializada en actualidad social, con presencia continuada en televisión durante las dos últimas décadas.
  • Última etapa: ha permanecido un año alejada de los medios de comunicación, un periodo que cierra ahora con su vuelta a la parrilla.

El programa, que esta temporada ha recibido el premio FesTVal de Vitoria-Gasteiz, mantiene el monólogo inicial de Giró y la estructura de dos entrevistas por entrega. En esta etapa se han incorporado como colaboradoras Loles León y Sabina Urraca, que se suman a nombres que repiten como Yolanda Ramos y Pepe Colubi, junto a las intervenciones de Las Glorias Cabareteras y la música en directo de la Giró’s Boys Band. El sello del formato no cambia.

Al frente del espacio está Marc Giró, presentador y colaborador con recorrido en televisión y radio. Licenciado en Historia del Arte por la Universidad de Barcelona, ha trabajado en ‘Late Xou’ (RTVE) y en ‘Està Passant’ (TV3), colabora en RAC1 y en el pasado participó en espacios de Atresmedia como ‘Zapeando’ y ‘Espejo Público’, además de presentar ‘Feliz Año Neox’. Su palmarés incluye el Premio Ondas 2023 y el Premi Nacional de Comunicació del mismo año.

fichaje Atresmedia

En un año señalado para laSexta, que celebra su vigésimo aniversario, la cadena mantiene una parrilla en la que conviven información y entretenimiento. Formatos como ‘El Intermedio’, ‘Zapeando’, ‘Aruser@s’, ‘Lo de Évole’ o ‘Más vale tarde’ han consolidado ese modelo, mientras competidores como Mediaset, RTVE y los operadores de pago han reforzado sus franjas nocturnas con propuestas de entrevistas. El mercado del talento televisivo vuelve a moverse. El mercado se mueve.

Lectura de negocio: talento, marca y franja nocturna

El precedente inmediato del formato marca el listón de la nueva entrega. Late Xou’, el programa que Giró presenta en RTVE, fue el gran triunfador de la edición de 2025 de los Premios Iris, con cuatro galardones: Mejor Presentador, Mejor Programa, Mejor Dirección y el premio de la Prensa Especializada. Ese respaldo sitúa al presentador en el primer plano del género.

Con esos mimbres, la incorporación de una cara con recorrido propio como la de Patiño aporta un activo diferencial al estreno: reconocimiento previo, conversación en redes y un gancho para la ventana internacional que el grupo explota en Antena 3 Internacional y atresplayer Internacional.

En términos de negocio, el movimiento encaja en una lógica de coste y retorno conocida en la industria. El estreno de una temporada concentra la mayor inversión promocional del ciclo, y la presencia de nombres con audiencia consolidada reduce el riesgo de arranque.

La cadena no compite solo con Mediaset o RTVE: lo hace también con las plataformas de pago y con el consumo bajo demanda, donde el catálogo de atresplayer funciona como escaparate permanente. La vuelta de Patiño llega, además, sin necesidad de construir un personaje nuevo, lo que abarata el primer tramo de la campaña. El retorno se mide en pantalla.

📡 El Radar del Sector

  • El vacío que llena: Aporta reconocimiento inmediato a un estreno que necesita conversación social desde la primera entrega.
  • El reto por delante: Sostener el interés semana a semana en una franja nocturna con competencia creciente en abierto y en pago.
  • El tablero competitivo: Refuerza la marca de entretenimiento de laSexta frente a Mediaset, RTVE y las plataformas de streaming.

James Webb descubre objetos masa joviana que desafían los límites planetarios

El telescopio James Webb ha detectado en el cúmulo estelar IC 348 objetos de masa joviana extrema. Algunos pesan apenas dos veces lo que Júpiter, y son las enanas marrones menos masivas que se conocen. Con ellos, la astronomía se asoma al borde donde una estrella fallida se confunde con un planeta.

La imagen, difundida por la ESA dentro de su serie Imagen del Día, no es un retrato más de una guardería de estrellas. Es un censo de lo que la naturaleza puede fabricar con muy poco material. IC 348 está a unos 1.000 años luz, dentro de la nube molecular de Perseo, una reserva de gas y polvo frío donde la gravedad convierte grumos densos en estrellas nuevas.

A esa distancia, la luz que hoy recoge el Webb emprendió su viaje hacia el año 1026, cuando en la península Ibérica se desmoronaba el califato de Córdoba. Mil años de travesía.

En la escena conviven varias etapas del mismo proceso: estrellas jóvenes ya formadas, objetos aún en construcción, y enanas marrones. Estas últimas son las que complican el relato.

Enanas marrones: estrellas que nunca llegaron a encenderse

Una enana marrón nace como nace una estrella, del colapso gravitatorio de una nube de gas y polvo. Pero nunca alcanza la masa necesaria para sostener la fusión del hidrógeno en su núcleo. Se queda a medio camino. Durante décadas, el límite se situó en torno a las ochenta masas jovianas.

El censo del Webb empuja esa frontera muy por debajo. Los objetos más ligeros de IC 348 rondan las dos masas jovianas, un territorio que hasta hace poco se consideraba patrimonio exclusivo de los planetas. Júpiter, para dar la escala, ya es 318 veces la masa de la Tierra.

Un objeto con el doble de la masa de Júpiter no debería poder nacer como nace una estrella. Y sin embargo, ahí está.

De ahí el desconcierto. Un planeta se forma en el disco de material que rodea a una estrella joven, acumulando gas sobre un núcleo sólido. Una enana marrón surge del colapso directo de una nube. Si el objeto pesa dos masas jovianas, esa nube tenía que ser minúscula.

Y las nubes minúsculas lo tienen difícil. Para que el colapso llegue a buen término, el material debe desprenderse del calor que genera al comprimirse. Cuanto menor es la masa, más fácil resulta que la nube se desinfle o que la radiación de estrellas vecinas la disperse antes de cuajar.

Por qué el infrarrojo ve lo que otros telescopios no encuentran

La cámara de infrarrojo cercano del Webb, NIRCam, es la responsable de la hazaña. El infrarrojo atraviesa buena parte del polvo que bloquea la luz visible, de modo que el telescopio distingue objetos fríos y tenues que otros instrumentos no llegan a separar del fondo. La sensibilidad del detector permitió bajar hasta el extremo inferior de la distribución.

enanas marrones

Aunque el titular lo acaparen las enanas marrones, la imagen guarda otra historia en su esquina superior derecha. Allí se ven protoestrellas, cuerpos aún muy jóvenes que siguen recogiendo material. Algunas lanzan chorros estrechos de materia a gran velocidad.

Chorros, choques y gas incandescente

Cuando esos chorros chocan contra el gas cercano, la colisión calienta el material y lo hace brillar. Son los objetos Herbig-Haro, manchas luminosas que delatan la actividad de una estrella en plena construcción y que cambian de forma en escalas de tiempo cortas.

La formación estelar es un proceso con pérdidas. No todo el gas que cae hacia el núcleo se queda: los campos magnéticos y los discos en rotación canalizan parte de la materia hacia fuera en chorros que devuelven energía a la nube. IC 348 muestra el antes y el después de ese mecanismo en una sola imagen.

Lo que estos objetos exigen a los modelos de formación

Conviene separar el dato de la interpretación. La detección es sólida: los objetos están ahí y son extraordinariamente tenues. La masa, en cambio, se deduce combinando el brillo observado con modelos de atmósferas de cuerpos muy jóvenes, y ahí vive la incertidumbre. Un margen de error generoso puede mover un cuerpo de dos a cuatro masas jovianas sin que la imagen cambie un píxel. La espectroscopía de seguimiento sería la que zanjara la duda, aunque estos objetos son tan débiles que el examen se antoja complicado.

Aun con esa cautela, el hallazgo tiene consecuencias. Si la formación estelar puede producir objetos de dos masas jovianas, la pregunta deja de ser dónde está el límite y pasa a ser si existe alguno. La respuesta, probablemente, no sea una línea limpia. La frontera entre planeta y estrella fallida es una categoría humana, cómoda para ordenar catálogos, y la naturaleza parece empeñada en habitar los grises.

Hay una consecuencia práctica para la búsqueda de exoplanetas. Los objetos de masa joviana que flotan libres, sin estrella alrededor, se parecen mucho a planetas gigantes expulsados de sus sistemas. Distinguir a un cuerpo nacido del colapso de una nube de un vagabundo eyectado exige medir su composición y su movimiento. IC 348, por juventud y cercanía, es uno de los pocos lugares donde ese examen resulta posible.

Me interesa menos el récord que lo que revela: la maquinaria que fabrica estrellas funciona, a pequeña escala, con una eficiencia que los modelos todavía no reproducen. Cada censo como este añade una pieza. La próxima la darán los espectrógrafos, si consiguen sacar señal de cuerpos que apenas brillan.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: enanas marrones de apenas dos veces la masa de Júpiter en el cúmulo IC 348, las menos masivas conocidas y el límite inferior de los objetos que nacen como estrellas.
  • Dónde: IC 348, dentro de la nube molecular de Perseo, a unos 1.000 años luz de la Tierra.
  • Institución responsable: telescopio James Webb (NASA, ESA y CSA), con datos de NIRCam y procesado de imagen del equipo de K. Luhman y C. Alves de Oliveira.
  • Cuándo: observaciones difundidas por la ESA dentro de su serie Imagen del Día.
  • Impacto a futuro: obliga a revisar hasta dónde puede reducirse la masa de una nube que colapsa y difumina la frontera entre estrella fallida y planeta.

Merz alerta: Putin busca desestabilizar Europa y exige inversión en tecnología

El canciller alemán, Friedrich Merz, sostiene que el orden político europeo en su conjunto está en riesgo por la presión de Rusia y advierte contra cualquier atisbo de complacencia. Lo dijo en una entrevista exclusiva con Bloomberg Television grabada en Berlín, en la que dibujó un continente obligado a reforzar su defensa, a buscar socios más allá de su órbita tradicional y a proteger su industria tecnológica. Su diagnóstico es incómodo: la amenaza ya no es solo militar, es política.

Rusia y el orden político que se tambalea

En la conversación con el canal estadounidense, el jefe del Ejecutivo alemán fue directo al señalar que Moscú trabaja para desestabilizar Europa y que lo que está en juego es el conjunto del orden político del continente. Bloomberg Television abre su programa con esa advertencia y con una idea que recorre toda la entrevista: la complacencia es hoy el mayor riesgo posible. No se trata, según su lectura, de un conflicto congelado en la periferia, sino de una presión sostenida sobre las instituciones democráticas europeas.

Merz no ofreció en ese tramo detalles operativos ni un catálogo de amenazas concretas. Lo suyo fue un marco: Europa debe dejar de administrar la urgencia y empezar a pensar en términos de resistencia prolongada. Es una forma de hablar que en Berlín se ha vuelto dominante y que, en boca del canciller, funciona también como mensaje interno para una opinión pública cansada.

La difícil conversación con Washington

Buena parte del intercambio giró alrededor de Estados Unidos. Merz explicó que su estrategia consiste en convencer a Donald Trump de que una Europa estable es también un interés norteamericano, porque un socio sólido en el continente ahorra problemas a Washington y no los crea. Añadió que ambos mantienen contactos frecuentes y que la próxima cita del G20, prevista en Miami a finales de año, será una nueva ocasión para ese pulso.

El canciller reconoció, eso sí, que en los últimos días ha percibido señales contradictorias desde la administración estadounidense: hay interlocutores que siguen negociando con Ucrania y con Rusia, y otros que miran el conflicto como un asunto de negocio. Bloomberg Television recoge esa ambigüedad sin maquillarla. La lectura de Merz sobre el giro de fondo es que el lema de ‘Estados Unidos primero’ equivale a decir que cada uno debe ocuparse de lo suyo, y que la respuesta europea solo puede ser asumir esa lógica sin romper los puentes.

Si quieres ir rápido, camina solo; si quieres llegar lejos, camina acompañado. Nosotros queremos llegar lejos, así que tenemos que ir juntos.

— Friedrich Merz, canciller de Alemania

Alemania, blanco y principal sostén de Kiev

El canciller recordó que su país es el mayor contribuyente a la defensa de Ucrania y que ese esfuerzo lo ha convertido en objetivo. Alemania, dijo, ya destina hasta un 5% del PIB a defensa, lo hace dentro del marco europeo y junto a Canadá, un socio que en su opinión se ha vuelto más europeo que nunca. Mencionó también acuerdos comerciales con Marruecos y el que viene con India como parte de una búsqueda deliberada de alianzas fuera del eje transatlántico clásico.

Sobre el respaldo ciudadano, aseguró que ronda el 60% y que él escucha a los críticos sin compartir su posición. Fijó además la condición de fondo para cualquier paz: Ucrania es un país independiente y su integridad territorial no está en discusión. El objetivo, subrayó, no es alargar la guerra sino terminarla en términos ucranianos, no estadounidenses ni rusos.

China: ni guerra comercial ni acceso gratis

Preguntado por la deriva arancelaria, Merz fue rotundo al afirmar que Europa no quiere una guerra comercial con Pekín. Contó que la noche del jueves los Veintisiete mantuvieron en Bruselas un debate franco sobre los desequilibrios globales y que, para su sorpresa, hubo una posición unánime: hay que responder a las sobrecapacidades, a las subvenciones y a las divisas infravaloradas. Europa se siente con fuerza para sentarse a negociar, dijo, y ofrece acceso libre de aranceles a uno de los mayores mercados del mundo con una condición explícita, la reciprocidad leal.

Francia, toques de queda y nervios en los mercados

El programa no se quedó en Berlín. Bloomberg Television informó de que el primer ministro francés ha advertido de que habrá nuevos toques de queda allí donde hagan falta, después de un fin de semana de disturbios que obligó a endurecer las medidas de seguridad. La política francesa vuelve así a transmitir inestabilidad justo cuando el país negocia su presupuesto, y el sector bancario observa la situación con atención. Es el telón de fondo perfecto para la advertencia alemana: la desestabilización no siempre llega desde fuera.

La otra defensa: invertir en tecnología

Antes de la entrevista, Merz intervino en una conferencia de inversores en Berlín con la tecnología como eje. Allí coincidió con Jensen Huang, consejero delegado de Nvidia, quien defendió que la regulación de la inteligencia artificial debe llegar después de que la industria exista: si el sector no prospera, dijo, no hay nada que regular. El equilibrio entre innovación y seguridad centró el debate, y el canciller dejó claro que quiere una industria alemana de IA competitiva y, a la vez, responsable.

En el mismo plató, el consejero delegado de Match Group, Spencer Rascoff, describió sus aplicaciones como una zona solo para humanos, sin bots, aunque usen IA para recomendar y para filtrar fraudes. Dos visiones del mismo problema: cómo poner reglas a una tecnología que avanza más rápido que los marcos legales.

Qué significa todo esto

La entrevista deja una fotografía de Europa en modo resistencia. Merz no promete victorias rápidas ni pide paciencia infinita: pide estructura. El gasto en defensa al 5% del PIB es una cifra que condiciona cualquier presupuesto futuro y que, en el caso alemán, choca con una cultura fiscal tradicionalmente austera. Ese es el coste real de la advertencia sobre Putin, y explica por qué el canciller insiste tanto en la inversión en tecnología como parte del mismo paquete: sin base industrial y sin capacidad propia en IA, la autonomía estratégica europea es retórica.

Para el lector hay tres claves prácticas. Primera, el eje franco-alemán vuelve a ser el termómetro: si París entra en una espiral de disturbios y presupuestos fallidos, Berlín se queda sin su socio natural en Bruselas. Segunda, la relación con Washington ya no se negocia en clave de alianza automática sino de interés mutuo, y eso obliga a Europa a tener propuestas propias sobre Ucrania, China y comercio. Tercera, la política industrial deja de ser un debate académico: los aranceles, las subvenciones y las divisas entran en la conversación cotidiana del inversor europeo.

Queda una pregunta abierta que el propio canciller esquivó con una sonrisa y un proverbio. Si la unidad europea es la única forma de llegar lejos, ¿cuánto tiempo resiste esa unidad cuando cada capital mira su propio calendario electoral? Merz tiene una respuesta optimista. Los mercados, de momento, no la han comprado entera.

Puedes ver la entrevista completa en el vídeo original de Bloomberg Television en YouTube.

Rallo desmonta el relato de los disturbios en Francia: la cifra de gasto público que lo explica

Francia lleva semanas ardiendo y la explicación oficial no encaja con los números. Juan Ramón Rallo dedica su último análisis a lo que ocurre en el país vecino y a lo que considera la gran mentira de la izquierda: hablar de recortes y de austeridad en el Estado que más gasta de Europa occidental. La cifra que sostiene su tesis es una sola, y está en los manuales de contabilidad nacional.

Mil institutos bloqueados y un ayuntamiento asaltado

Los datos que se manejan en el vídeo dibujan un escenario de ruptura. Desde finales de septiembre, más de un millar de institutos han permanecido bloqueados, decenas de ellos han sido incendiados y cerca de 8.000 personas han acabado detenidas, en su mayoría menores de edad. El sábado pasado, más de medio millón de personas salieron a la calle para protestar por la carestía de la vida.

Al caer la noche, la protesta derivó en el asalto al Ayuntamiento histórico de Limoges. No es un episodio aislado, sino el penúltimo capítulo de una escalada que lleva meses cocinándose en los suburbios y en los campus. Rallo insiste en que el fenómeno no se entiende si uno se limita a mirar quién protesta: hay que mirar quién paga y quién administra ese dinero.

El relato que Rallo considera falso

El discurso dominante, sostiene el economista, coloca la culpa en el neoliberalismo, en los recortes del Estado del bienestar y en la falta de recursos públicos. Su objeción es de aritmética elemental: Francia es justo lo contrario. Es el país que más gasta de la OCDE en proporción a su producto interior bruto, con una presión fiscal entre las más altas del mundo desarrollado y con un déficit que encadena años por encima del 5%.

Si el diagnóstico de la izquierda fuera correcto, Francia debería ser el paraíso social que promete el modelo. No lo es. En el vídeo se subraya la paradoja: cuanto más reparte el Estado, más conflictos parecen estallar; cuanto más gasta, más se deterioran los servicios que ese gasto debía sostener. La conclusión que se extrae es incómoda: redistribuir no compra paz social.

Francia no arde por falta de dinero público. Arde, entre otras cosas, porque lleva décadas gastando mucho más del que tiene.
— Juan Ramón Rallo

El 57% del PIB y la trampa de la deuda

Los datos públicos acompañan la tesis. El gasto público francés ronda el 57% del PIB, el más alto de la OCDE, y la deuda pública se sitúa cerca del 114% del PIB, muy por encima del 60% que fijaban los tratados europeos. Cada ejercicio que pasa sin corregir el déficit, el Estado no solo gasta lo que ingresa: gasta lo que todavía no ha recaudado. Hablamos de deuda pública al 114% del PIB, una cifra que en un país con tipos de interés normalizados se convierte en una losa.

Rallo añade un matiz que suele pasarse por alto: ese volumen de gasto no es gratis, se financia con impuestos y con deuda. Y ambas cosas tienen efectos. Los impuestos encarecen la inversión, el trabajo y el consumo; la deuda traslada la factura a los que aún no han nacido. Es un círculo vicioso difícil de romper, porque cualquier intento de ajuste moviliza a los mismos colectivos que ahora queman contenedores. El sistema político, además, tiene pocos incentivos para pinchar la burbuja antes de las siguientes elecciones.

Por qué el estallido no se arregla con más gasto

La tentación de la clase política francesa, apunta el presentador, será responder al fuego con más transferencias, más subsidios y más plantilla pública. Ese reflejo es precisamente el que ha construido el problema. Un Estado que absorbe más de la mitad de la riqueza nacional no puede además resolver por decreto cada descontento, porque cada nuevo programa compite con los anteriores y termina generando nuevas expectativas que nunca se satisfacen del todo.

En su lectura, el debate real no es cuánto gasta el Estado, sino en qué lo gasta y con qué resultados. Un sistema educativo que bloquea institutos, unos servicios públicos que se degradan y unos barrios donde la violencia se cronifica son el mejor argumento contra la idea de que el volumen presupuestario equivale a calidad institucional. La cifra no es el problema en sí: el problema es lo que revela cuando se pone al lado de los resultados.

Qué significa esto para el lector

Para quien mira el asunto desde España, la tentación es hacerlo de reojo y con cierta superioridad. Conviene resistirla. La economía española comparte con la francesa buena parte del diagnóstico: gasto público creciente, deuda elevada, presión fiscal al alza y una clase política que rara vez discute la calidad del gasto. Si el argumento de Rallo tiene recorrido, no es solo una advertencia para París.

La lectura editorial es que el malestar social no se combate únicamente con cheques. También se combate con instituciones que funcionan, con cuentas que cuadran y con impuestos que no expulsan a quien produce. Cuando esas tres cosas fallan al mismo tiempo, el descontento busca salida, y la calle suele ser la más rápida. La crisis francesa no es un accidente meteorológico: es el resultado de décadas de decisiones que ahora pasan factura.

Queda una pregunta incómoda, y es la que sobrevuela todo el análisis: si el país que más gasta de Europa es también uno de los que más arde, ¿qué parte del problema es económica y qué parte es simplemente política? Responderla exige algo que escasea en el debate público, y no es dinero.

Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube.

Idealista recopila las nuevas obligaciones de alquiler en portales y redes sociales: qué exigirán a cada anuncio

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Real Decreto-ley 29/2026 obliga desde el 8 de octubre a que todo anuncio de alquiler incluya datos obligatorios, también en redes sociales y escaparates.
  • ¿Quién está detrás? El Gobierno central, a través del Ministerio de Vivienda y Agenda Urbana; la norma debe convalidarse en la Diputación Permanente el 12 de noviembre.
  • ¿Qué impacto tiene? Afecta a particulares, inmobiliarias y portales, y abre la vía de reclamación ante los servicios de consumo.

Las nuevas obligaciones de alquiler en portales y redes sociales están en vigor desde el pasado 8 de octubre. El Real Decreto-ley 29/2026 exige que cualquier anuncio de una vivienda arrendada incluya, cuando proceda, el índice de referencia del precio, el límite de renta aplicable y la condición de gran tenedor del propietario.

Qué tiene que figurar en cada anuncio desde el 8 de octubre

El artículo 20 del decreto fija el marco. Su primer apartado obliga a exponer la información de forma clara y entendible y prohíbe distorsionar u omitir cualquier dato relevante para la decisión del inquilino. El abogado especialista en Derecho Inmobiliario Jesús Prieto, consultado por Idealista, lo ilustra con dos ejemplos: no se pueden falsear los metros cuadrados ni anunciar como luminoso un interior sin ventanas.

El segundo apartado enumera las cuatro exigencias. La primera es el índice SERPAVI, el sistema estatal de referencia de precios que gestiona el Ministerio de Vivienda y Agenda Urbana y que devuelve un precio máximo y un mínimo según metros, ubicación y calificación energética; solo se exige en zonas tensionadas, así que vale para A Coruña pero no para Móstoles. La segunda, el límite de renta si el inmueble estuvo arrendado en los últimos cinco años, con la actualización del IRAV y la opción de subir un 10% por mejoras. Después, el código identificativo de la vivienda y la condición de gran tenedor.

Ese último dato se exige en toda España. Se considera gran tenedor a quien posea más de diez inmuebles residenciales —garajes y trasteros excluidos— o supere los 1.500 m² construidos, umbral que las autonomías pueden rebajar a cinco en zonas tensionadas. Prieto recomienda incorporar al contrato una declaración del propietario: ante una inspección, la responsabilidad recae en el cliente y no en la agencia que actuó de buena fe.

Por qué el escaparate de la inmobiliaria del barrio también entra en el radar

El alcance es lo que más incomoda al sector. A diferencia de la reforma del artículo 20 de la Ley General para la Defensa de los Consumidores y Usuarios, que se ciñe a la relación entre consumidor y empresario, este decreto no acota sujetos: afecta a inmobiliarias, a arrendadores profesionales y a los particulares que cuelguen su piso. Tampoco acota soportes. El texto habla de publicidad, promoción u oferta, así que entran portales, webs propias, redes sociales y hasta el escaparate de la agencia de barrio.

No hay régimen transitorio. Los anuncios que ya estaban publicados el 8 de octubre deben actualizarse igual que los nuevos.

Cumplir con la letra pequeña no basta: el decreto persigue cualquier anuncio que induzca a error, sea en un portal global o en el escaparate de barrio.

A eso se suma la Ley 10/2025 de atención a la clientela, en vigor desde diciembre de 2025: el precio anunciado debe ser el final, con IVA, y mencionar los gastos de gestión. Desde la Ley de Vivienda de 2023 esos honorarios no se repercuten al inquilino en vivienda habitual, y el decreto extiende la prohibición a temporada y habitaciones, con la única excepción de los alquileres de corta duración.

La Ficha del Inversor

La métrica que ordena el mercado es el precio máximo que devuelve el SERPAVI. Con un IRAV del 2%, una renta de 1.000 euros puede anunciarse en 1.020 justificando la actualización; si hay mejoras documentadas, hasta 1.100. El precedente inmediato es la reforma del artículo 20 de la LGDCU, que hace menos de un año acotó el ámbito a la relación consumidor-empresa; el decreto rompe esa frontera y convierte al particular en sujeto obligado.

La tendencia a seis meses pasa por la Diputación Permanente: el 12 de noviembre debe convalidar el decreto y, si no lo hace, la norma decae. Mientras, la presión se traslada a los anuncios de temporada y de habitaciones, donde parte del sector concentraba la elusión de precios. El propio abogado admite que cumplir al 100% es ‘prácticamente imposible’: ahí está el riesgo, con portales grandes y agencias pequeñas a distinta velocidad.

El perfil más expuesto es la inmobiliaria mediana y el inversor patrimonial: a partir de diez inmuebles activa la etiqueta de gran tenedor en todo el país y, en zona tensionada, con cinco. Al particular con un piso le basta con no falsear datos e indicar que no es gran tenedor. El inquilino gana palanca: puede pedir subsanación al portal o acudir a los servicios de consumo, y cualquier honorario repercutido es nulo según el artículo 6 de la LAU. La próxima cita, el 12 de noviembre.

La lista de espera de VPO en Cataluña suma 25.000 solicitudes en un año y roza su récord histórico

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Registro de Solicitantes de Viviendas con Protección Oficial de Cataluña cierra el primer trimestre de 2026 con 139.189 inscripciones, 25.052 más que un año antes (+21,9%).
  • ¿Quién está detrás? La Agència de l’Habitatge de Catalunya, que integra los censos de la Generalitat y del Ayuntamiento de Barcelona.
  • ¿Qué impacto tiene? El registro se queda a 1.879 solicitudes del récord de diciembre de 2020 y el 87,1% de los inscritos con ingresos declarados no llega a 2,5 veces el IRSC.

La lista de espera de VPO en Cataluña suma 25.052 solicitudes en doce meses y deja el registro en 139.189 inscripciones vigentes. El salto equivale a un 21,9% interanual, según el balance del Registro de Solicitantes de Viviendas con Protección Oficial que elabora la Agència de l’Habitatge de Catalunya con los censos de la Generalitat y del Ayuntamiento de Barcelona.

Un año antes, en marzo de 2025, constaban 114.137 solicitudes. Conviene precisar qué mide esta serie: no son entregas ni adjudicaciones, sino hogares que declaran necesitar una VPO —la vivienda con precio de venta y de renta tasados por la administración— y que siguen sin alternativa.

Qué hay detrás de las 139.189 inscripciones y por qué el récord de 2020 está a tiro

El último trimestre confirma la aceleración. Al cierre de 2025 había 129.184 inscripciones vigentes, así que entre enero y marzo se añadieron otras 10.005 solicitudes, un 7,7% más. La demanda acumulada no se drena: engorda cada trimestre.

El listón histórico está a la vista. El informe de diciembre de 2020 contabilizaba 141.068 solicitudes, apenas 1.879 por encima del dato actual. Aquel máximo se alcanzó con la pandemia golpeando empleo e ingresos. Cinco años después, la necesidad declarada vuelve a los mismos números sin crisis sanitaria de por medio.

El crecimiento se reparte entre los dos censos que integran el balance. El registro de la Generalitat pasa de 70.037 a 86.097 solicitudes (+22,9%) y el de Barcelona sube de 44.100 a 53.092 (+20,4%). Son saldos de inscritos, no adjudicaciones: las altas, las bajas y las renovaciones también mueven la cifra.

El registro mide necesidad declarada, no respuesta pública. Sin cruzar las inscripciones con las adjudicaciones reales, ninguna cifra de promociones prometidas resiste el escrutinio.

Quién espera la VPO en Cataluña y por qué el foco juvenil no cuadra con el censo

El perfil desmiente el relato más repetido. El 58,1% de los solicitantes tiene entre 35 y 65 años; los menores de 35 son el 33,6% y los mayores de 65, el 8,3%. Una política centrada en la emancipación juvenil dejaría fuera al grupo más numeroso.

La capacidad económica impone otra exigencia. El 63% de las solicitudes con información de ingresos se sitúa por debajo de 1,5 veces el Indicador de Renta de Suficiencia de Cataluña (el IRSC, el índice que fija cada año la Generalitat y que sirve de referencia para acceder a ayudas y VPO). Si se añade el tramo hasta 2,5 veces, la proporción llega al 87,1%.

La composición de los hogares obliga a revisar el tamaño de las promociones: las unidades de convivencia de una persona son el 48,2% y las de dos miembros el 23,9%, de modo que el 72,1% del registro son hogares unipersonales o parejas.

El mapa añade la capa más incómoda. La provincia de Barcelona concentra 121.146 solicitudes, frente a las 100.911 de marzo de 2025 (+20,1%). Girona pasa de 4.541 a 7.737, un 70,4% más: parte de una base menor , pero su ritmo triplica al de Barcelona y rompe la idea de que la tensión es solo metropolitana.

La Ficha del Inversor

La métrica que ordena todo lo demás es una ratio: 139.189 solicitudes frente al stock protegido comprometido por la Generalitat y los ayuntamientos. El registro no publica tiempos de espera, y ahí está el problema, porque el cociente entre inscripciones y entregas anuales es la única aproximación disponible y arroja esperas de varios años. Para el promotor, la pregunta útil es otra: cuántas de esas solicitudes encajan en el régimen de la VPO, con precio máximo por módulo y revisión anual, y cuántas quedan fuera incluso de esa cuota.

Tendencia a seis meses. El censo seguirá engordando, con dos matices: las zonas tensionadas declaradas por la Generalitat y la Ley estatal de Vivienda de 2023 empujan parte de la demanda al registro, mientras la oferta protegida avanza al ritmo de la calificación de suelo. No esperamos un giro antes de la próxima actualización trimestral; sí más presión política sobre las entregas. El pulso es conocido: la Generalitat defiende su calendario, el Ayuntamiento de Barcelona mira su propio censo, las patronales catalanas reclaman suelo finalista y módulos viables, y los solicitantes siguen esperando. Nadie discute la cifra. Nadie asume el plazo.

Perfil recomendado. Este no es un mercado para el pequeño inversor particular: la VPO no se compra libremente ni se revende a precio de mercado. Sí lo es para la promotora especializada con bolsa de suelo calificable, para el institucional que firma cesiones a la administración a cambio de rentabilidad estable y, de forma indirecta, para el comprador de vivienda libre del área metropolitana, que compite por el mismo suelo que una lista de espera de 121.146 personas. Riesgo inmediato: el dato procede de una fuente única y está pendiente de contraste oficial, y el registro mide necesidad declarada, no eficacia de la política. El precedente de 2020 —141.068 solicitudes en plena pandemia— demuestra que este indicador se mueve con el empleo y los ingresos, no con los anuncios. El siguiente hito será el próximo balance trimestral del registro.

Cobertura de accidentes de autónomos: 55 fallecidos en ocho meses y un 57% más de siniestralidad laboral

La cobertura de accidentes de los autónomos vuelve al foco: 55 han muerto en accidente laboral entre enero y agosto, un 57% más que en 2025.

Son 20 fallecimientos más que en el mismo periodo del año anterior, según los datos provisionales de la Estadística de Accidentes de Trabajo del Ministerio de Trabajo y Economía Social que maneja UPTA España. De esas 55 víctimas, 50 murieron durante la jornada y cinco en el desplazamiento al trabajo (el llamado accidente in itinere). El equivalente: un autónomo muerto cada cuatro días y medio.

El detalle que inquieta es el contraste. Los accidentes con baja entre autónomos bajaron un 2,1% respecto a 2025 y los graves un 5%. Pero los mortales en jornada se dispararon: de 31 a 50.

Más muertes con menos accidentes: qué hay detrás del dato

La paradoja tiene lectura sectorial. Construcción y servicios concentran 19 fallecimientos en jornada cada uno, frente a los 16 y 8 del año anterior. Las muertes en servicios se han más que duplicado en un año, un salto que rompe la tendencia del resto de sectores.

UPTA subraya que los datos de accidentes graves no permiten saber cuántos autónomos sufren bajas prolongadas ni cuánto les cuesta económicamente. La estadística se queda corta en los casos menos visibles.

La organización lo resume con dureza. Su presidente, Eduardo Abad, califica de ‘absolutamente indecente’ que hayan muerto 55 trabajadores autónomos en solo ocho meses y reclama investigar ‘hasta qué punto la subcontratación, los ritmos de trabajo y la presión económica están comprometiendo su seguridad’.

Menos accidentes, pero más muertos. La brecha entre una siniestralidad que baja y una mortalidad que sube apunta a un trabajo más peligroso, no más seguro.

La cobertura de accidentes del autónomo: voluntaria, y ahí está el problema

Aquí llega la letra que muchos autónomos no conocen. En el RETA, la cobertura de contingencias profesionales —accidente de trabajo y enfermedad profesional— es voluntaria para la mayoría. Si no la activas expresamente, no la tienes.

Eso no significa quedarse sin protección. Significa que un accidente en el tajo se trata como contingencia común. Sin cobertura de AT/EP, el accidente laboral se tramita como contingencia común, con otro régimen de baja y de prestaciones. Para determinadas actividades de mayor riesgo, la normativa sí obliga a cubrirlas.

contingencias profesionales RETA

¿Qué cubre exactamente? La cobertura de AT/EP protege ante un accidente en el trabajo o una enfermedad profesional y da acceso a las prestaciones correspondientes —baja, invalidez, muerte y supervivencia— bajo el régimen de contingencia profesional. Además, abre la puerta a los servicios de prevención de la mutua, algo a lo que sin contingencias profesionales no llegas.

¿Y cuánto cuesta? La cobertura se paga como un recargo porcentual sobre tu base de cotización. El porcentaje lo fija la tarifa de primas según el oficio: no paga lo mismo un autónomo de oficina que uno de la construcción. Cuanto más riesgo tiene la actividad, más caro sale el seguro, y el importe exacto conviene comprobarlo en el simulador de la Seguridad Social antes de decidir.

Ojo con una creencia muy extendida: la cuota del RETA no incluye la cobertura de accidentes de trabajo salvo que la hayas pedido. Darlo por hecho deja a muchos autónomos sin la protección que creen tener.

Lo que los números no cuentan: subcontratación y precios a la baja

UPTA lleva años señalando la subcontratación como telón de fondo. En las cadenas de subcontratación, el autónomo tiene poco margen para negociar plazos, precios o condiciones de seguridad. El riesgo se traslada al eslabón más débil de la cadena, que casi siempre es el pequeño profesional.

La comparación con los asalariados agrava la lectura: sus fallecimientos bajaron un 2,4% (de 454 a 443) mientras los de autónomos subían un 57%. Dos colectivos, dos tendencias opuestas en el mismo mercado.

No es la primera vez que el debate sobre la prevención en el RETA salta a la palestra. La protección de los autónomos ha avanzado a trompicones: primero con la cotización por ingresos reales, después con un paro propio que sigue siendo voluntario. La cobertura de accidentes, en cambio, continúa dependiendo de que el autónomo la pida. Y los datos de 2026 sugieren que muchos no lo hacen o que el riesgo crece más rápido que la protección.

La pregunta que queda es doble: cuántos de esos 55 tenían contratada la cobertura de contingencias profesionales y cuántos quedaron fuera del radar por no tenerla. UPTA pide investigar hasta qué punto influyen la subcontratación y la presión económica. Lo claro es que reducir los accidentes no está bastando para reducir las muertes. Y eso toca mirarlo de aquí en adelante.

Guía rápida del trámite

  • 📅 Plazos: La cobertura de AT/EP se solicita al darte de alta o en cualquier momento posterior, en tu mutua o en la Seguridad Social. No hay fecha fija: depende de cuándo la pidas.
  • ✅ Requisitos clave: Estar de alta en el RETA, elegir mutua y comprobar si tu actividad obliga a cubrir AT/EP o es voluntaria.
  • 🌐 Dónde solicitarlo: En Importass, el portal de autónomos de la Seguridad Social, o en tu mutua. Hace falta certificado digital o Cl@ve.
  • 💰 Importe o coste: Un recargo porcentual sobre la base de cotización según la tarifa de primas de tu actividad; el importe exacto depende del oficio, consúltalo en el simulador.
  • ⚠️ Error a evitar: Dar por hecho que la cuota del RETA ya incluye el accidente de trabajo. No es así salvo que la hayas activado.
Publicidad