EN 30 SEGUNDOS
- ¿Qué ha pasado? Barajas cierra los nueve primeros meses de 2026 con 53,4 millones de pasajeros, un 4,7% más, y adelanta a Ámsterdam-Schiphol (52,1 millones) como cuarto aeropuerto de Europa.
- ¿Quién está detrás? Aena, gestor del aeródromo madrileño, con Iberia, Vueling y las aerolíneas de bajo coste como principales operadoras; de fondo, el proyecto para elevar la capacidad a 90 millones de viajeros anuales en 2031.
- ¿Qué impacto tiene? El hub madrileño gana peso frente a Schiphol en la captación de rutas de largo radio, aunque el podio europeo (Estambul, Heathrow y Charles de Gaulle) sigue a distancia.
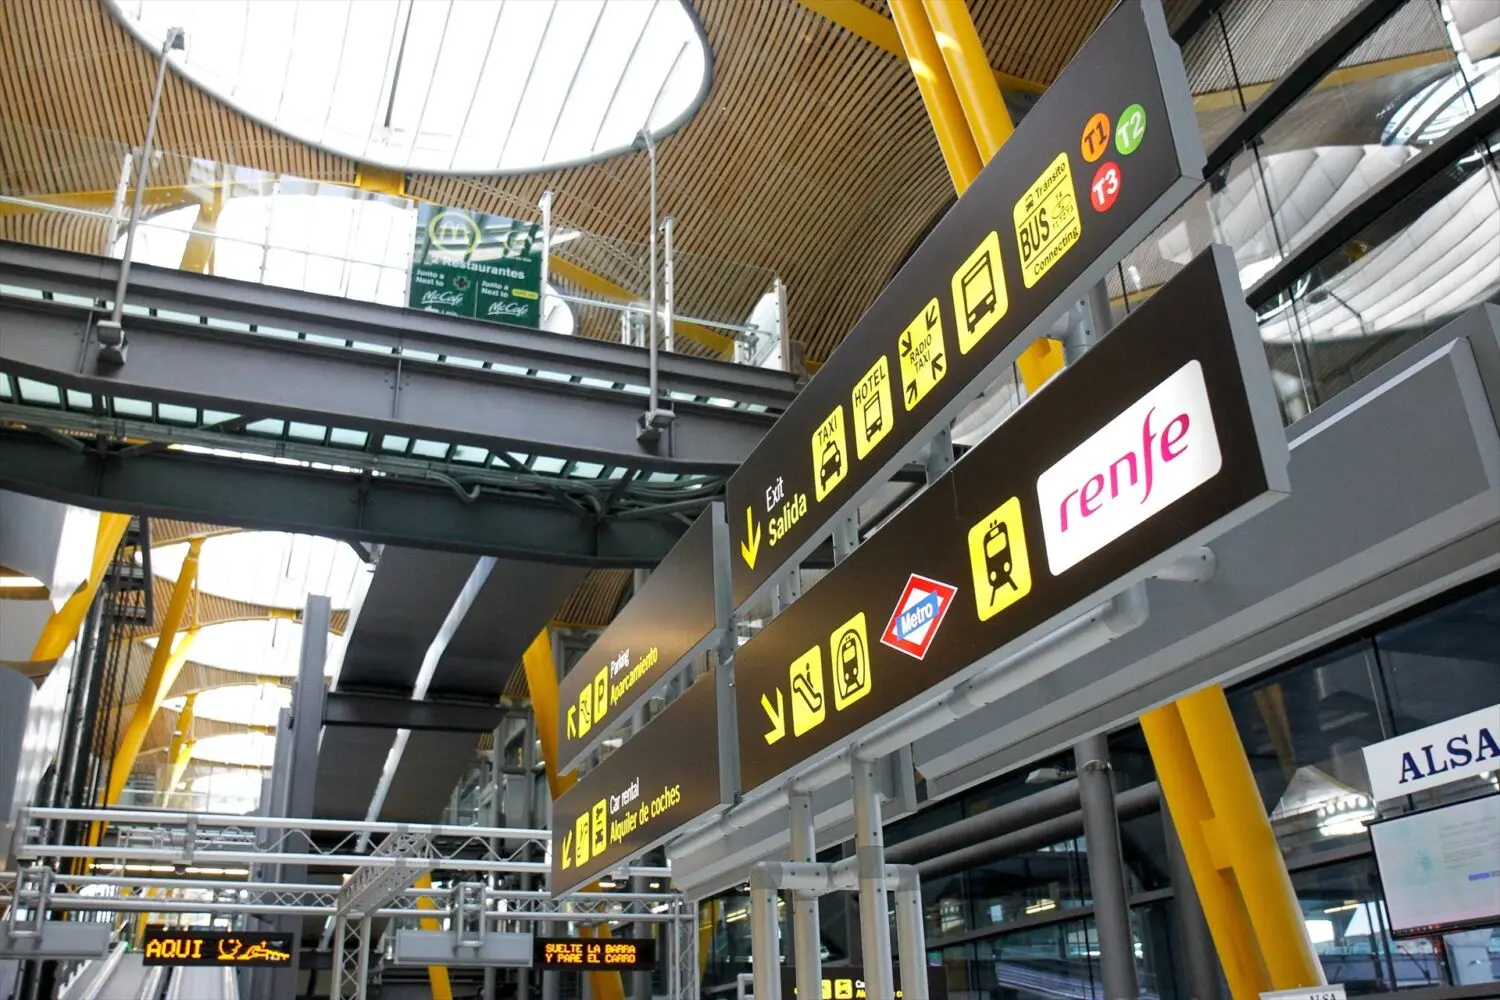
El aeropuerto de Barajas ya es el cuarto más transitado de Europa. Lo es con 53,4 millones de pasajeros entre enero y septiembre, un 4,7% más que en el mismo periodo del año anterior, y tras dejar atrás a Ámsterdam-Schiphol. Los datos de la estadística mensual de Aena, recogidos por Preferente, colocan al hub madrileño en el escalón que llevaba años rozando.
Los 1,3 millones de pasajeros que separan a Barajas del cuarto puesto
El aeródromo madrileño cierra los nueve primeros meses con 53,4 millones de viajeros frente a los 52,1 de Schiphol. La diferencia es de 1,3 millones de pasajeros, un margen estrecho construido en el tramo del calendario donde se concentra la temporada alta y el regreso de la capacidad de largo radio.
Por delante quedan tres plazas. Estambul, Londres-Heathrow y París-Charles de Gaulle han ocupado el podio europeo año tras año, y el cierre de 2025 dibuja un empate técnico en la cabeza: Heathrow terminó con 84,48 millones y Estambul con 84,44, separados por 40.000 viajeros. París cerró con 72.
A ese ritmo, Barajas terminaría 2026 en torno a los 71 millones de pasajeros, a un paso del registro anual del aeropuerto parisino. La pelea por el tercer puesto deja de ser una hipótesis de despacho y entra en el terreno de los doce meses.
El plan de Aena: 90 millones de capacidad y una década por delante
El objetivo declarado de Aena es ampliar la capacidad de Barajas hasta los 90 millones de pasajeros anuales en 2031. Con esa cifra no solo superaría a París: se codearía con Heathrow y Estambul, los dos primeros de la lista. De fondo está la disputa por la nueva capacidad, con Iberia, Vueling y las aerolíneas de bajo coste peleando por los slots (los derechos horarios para operar en un aeropuerto saturado, que se reparten en cada temporada).
El contexto no es neutro. La ruptura entre Iberia y Air Europa ha reordenado las alianzas del hub madrileño justo cuando el aeropuerto gana volumen, y las low cost han aprovechado cada hueco. Barajas crece, sí, pero con una mezcla de tráfico distinta: más turismo, más conexión con Latinoamérica y menos pasajero corporativo de alto valor.
El cuarto puesto europeo no se gana en un trimestre: se consolida cuando el aeropuerto puede sostener el tráfico que ya ha firmado y el que está por llegar.
La T4, inaugurada en 2006 con una capacidad diseñada en torno a los 70 millones de viajeros anuales, se queda corta dos décadas después. La ampliación no es un capricho de balance: es la condición para que el cuarto puesto europeo no sea un pico estadístico y para que Madrid no pierda rutas frente a otros hubs del sur de Europa.
Hoja de Ruta: Claves del Viaje
El impacto para el viajero es indirecto, pero real. Un aeropuerto con más tráfico atrae rutas y frecuencias, y eso se traduce en más competencia en las conexiones de largo radio y en tarifas que tienden a contenerse. La zona cero es Madrid-Barajas, con El Prat como espejo: pelea por su propio plan de ampliación y por el mismo pasajero de conexión. El dato que resume la pieza es el 4,7% de crecimiento en nueve meses, suficiente para cambiar el orden europeo.
Con todo, el ascenso tiene una parte de regalo ajeno. Schiphol arrastra desde hace años un debate sobre el límite de operaciones y la presión vecinal en torno al aeródromo, lo que ha frenado su crecimiento. Comparar los dos aeropuertos sin mirar ese contexto es hacer trampa estadística. El cuarto puesto de Barajas es real, pero relativo: cuarto de Europa por volumen, no por conectividad ni por rentabilidad por pasajero.
Hay también un pulso interno en Aena. La ampliación de Barajas exige inversión, tramitación ambiental, y acuerdo con las aerolíneas sobre cómo financiar el nuevo espacio, y ninguna de las tres cosas es inmediata. Del lado de los operadores, Iberia empuja el modelo de conexión; las low cost, el punto a punto de bajo coste. Ambas estrategias caben en 90 millones de pasajeros, pero no con los mismos márgenes.
La lectura a cinco años es sencilla de resumir y difícil de ejecutar: Madrid tiene una ventana para consolidarse como el gran puerto de entrada del sur de Europa, y la perderá si la ampliación se retrasa mientras Ámsterdam, Estambul o París mueven ficha. El próximo hito es el cierre anual de 2026, que Aena publica a mediados de enero y que dirá si el sorpasso se sostiene doce meses o se queda en un trimestre afortunado.