He tardado en entender la lógica del expediente hasta que he mirado el calendario: la operación SoftBank ABB robótica se anunció en octubre de 2025 y llevaba más de un año atascada en la sala de máquinas regulatoria de Pekín. El desenlace se conoció el jueves, con un comunicado escueto de la multinacional suizo-sueca, y este viernes las mesas de Tokio y Hong Kong han operado con la noticia ya descontada.
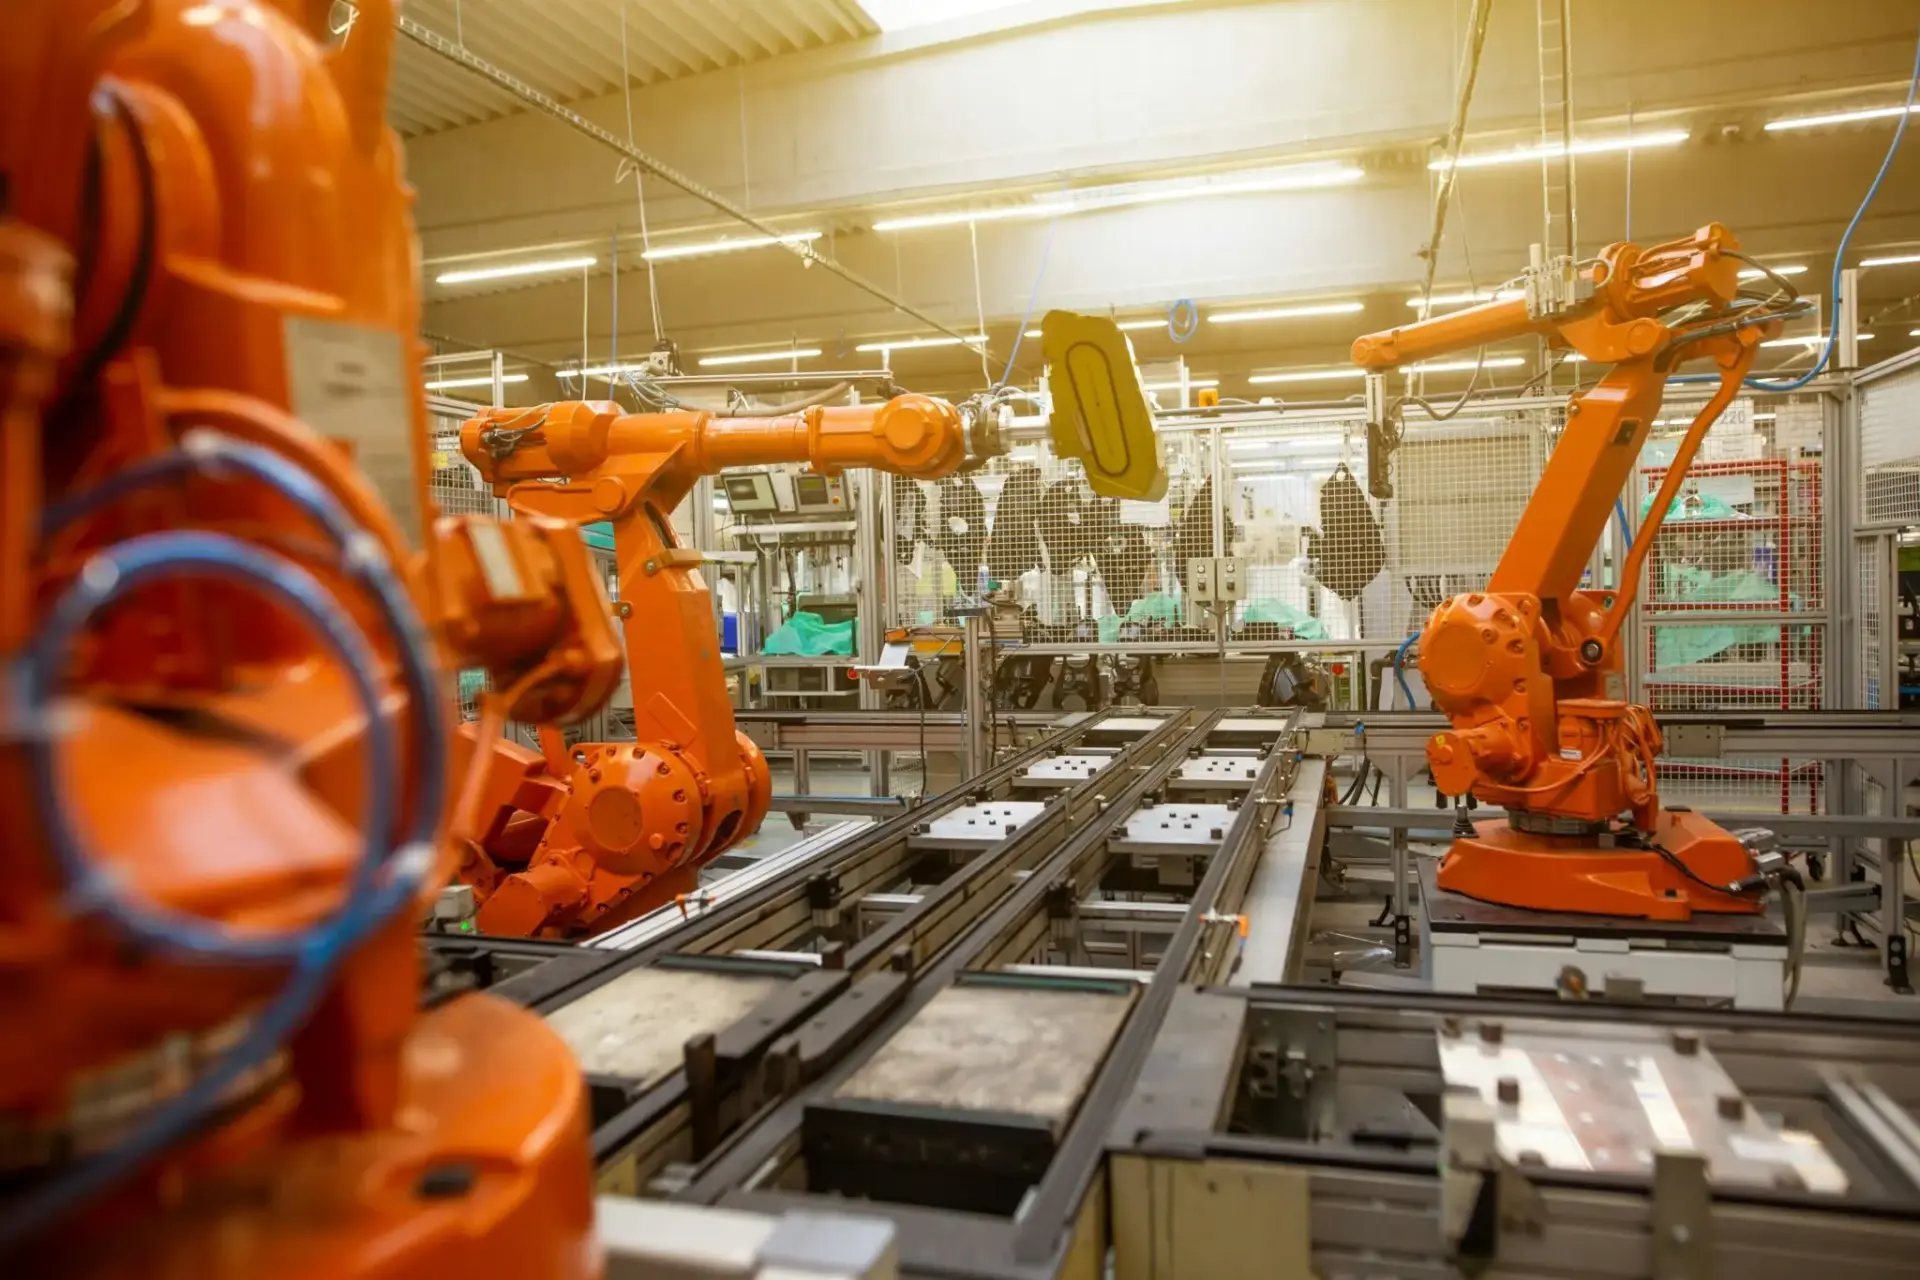
Lo que China ha bloqueado es la venta de la división de robótica de ABB al holding de Masayoshi Son por 5.400 millones de dólares. No es un activo periférico. ABB es uno de los cuatro grandes fabricantes mundiales de brazos industriales —junto a Fanuc, Yaskawa y KUKA— y su negocio de automatización alimenta desde las líneas de montaje de la automoción hasta las plantas farmacéuticas y los almacenes logísticos.
Un veto de 5.400 millones que llega trece meses después
Los elementos del expediente explican la rareza del caso. SoftBank anunció la compra en octubre de 2025 como pieza central de su giro hacia la inteligencia artificial física, ese territorio donde el capital japonés quiere estar antes que nadie. El importe pactado fue de 5.400 millones de dólares. El vendedor, ABB, buscaba desprenderse de un negocio con márgenes más estrechos que su núcleo de electrificación para concentrar capital en redes y software industrial.
Y ahí aparece el actor que no firma el contrato. ABB produce robots industriales en Shanghái, un activo que convierte la división en una pieza sensible para cualquier gobierno que considere la automatización avanzada como infraestructura crítica. Pekín lleva años ampliando su arsenal —control de concentraciones, catálogo de tecnologías restringidas, listas de doble uso— hasta transformar cada gran operación tecnológica con presencia china en un expediente político. Ese es el marco real: la venta no se ha evaluado solo como un negocio, sino como una transferencia de capacidad.
ABB no ha detallado el fundamento jurídico del bloqueo. Tampoco SoftBank. Esa opacidad importa, porque no es lo mismo un veto definitivo que una autorización condicionada a mantener la planta, el empleo y la propiedad intelectual en China durante un número determinado de años. La diferencia entre ambas cosas decide si la operación está muerta o simplemente esperando un remedio.
Según el comunicado que ABB difundió el jueves 5 de noviembre de 2026, las autoridades chinas han bloqueado la venta de su división de robótica al grupo japonés. La compañía no explicó el fundamento jurídico de la decisión ni el calendario de los siguientes pasos.
Para Europa, el mensaje es incómodo. La automatización es una de las pocas industrias donde el continente conserva líderes globales, y este veto demuestra que esa posición ya no se decide únicamente en Zúrich, Múnich o Estocolmo.
La robótica ha dejado de ser un negocio para convertirse en infraestructura
Lo que veo aquí es un cambio de naturaleza, no un episodio aislado. Durante dos décadas, el sector de los brazos industriales se movió por lógica de balance: quién pagaba el mejor múltiplo y quién cerraba antes el due diligence. Esa época ha terminado. China ya controla KUKA desde 2016, a través de Midea, y la lección que Pekín aplica ahora es simétrica: si el capital chino pudo comprar campeones europeos, el capital japonés no puede comprar capacidades que Pekín considera propias.
Hay una contradicción que los datos no resuelven. Un bloqueo así encarece la automatización de las propias fábricas chinas, porque deja a ABB sin comprador y sin el músculo inversor de SoftBank justo cuando la carrera de los robots humanoides se acelera. Pekín gana posición estratégica y asume un coste industrial. Nadie ha publicado qué lado del balance consideran más pesado. Cualquier comprador alternativo —estadounidense, coreano o europeo— se enfrentará al mismo filtro, y eso reduce el universo de pujantes y el precio final del activo.
Los hitos para comprobarlo son dos: los resultados del cuarto trimestre de ABB, a comienzos de 2027, y el cierre del año fiscal de SoftBank el 31 de marzo de 2027, cuando el grupo tendrá que decidir si mantiene el capital reservado o lo redirige a otra adquisición.
🌐 El efecto dominó en Occidente
El golpe en la apertura europea será limitado: ABB cotiza en Zúrich, Estocolmo y Nueva York, y la división afectada pesa poco en su capitalización. La lectura de fondo es la que importa.
- Bolsas europeas: el foco estará en los fabricantes de bienes de equipo y en la cadena de automatización, no en el precio de la acción de ABB.
- Inflación en España: el canal es indirecto y llega vía coste de equipo para la industria; no habrá efecto apreciable en el IPC de los próximos meses.
- Empresas expuestas: las plantas españolas de automoción y alimentación que renuevan sus líneas de montaje comprarán en un mercado donde la oferta se reordena por criterios políticos y no comerciales.
- BCE y Euríbor: sin lectura monetaria. Este expediente no mueve tipos; mueve inversión industrial.