Las zapatillas Miu Miu New Balance se han agotado en casi todas sus tallas. El modelo 530, a 980 euros, ya funciona con lista de espera en la mayoría de números.
He seguido este lanzamiento durante las últimas semanas y el patrón me resulta conocido. Precio de etiqueta alto, producción italiana limitada y una prescripción mediática que actúa como acelerante. No es una zapatilla deportiva: es un objeto de acceso restringido.
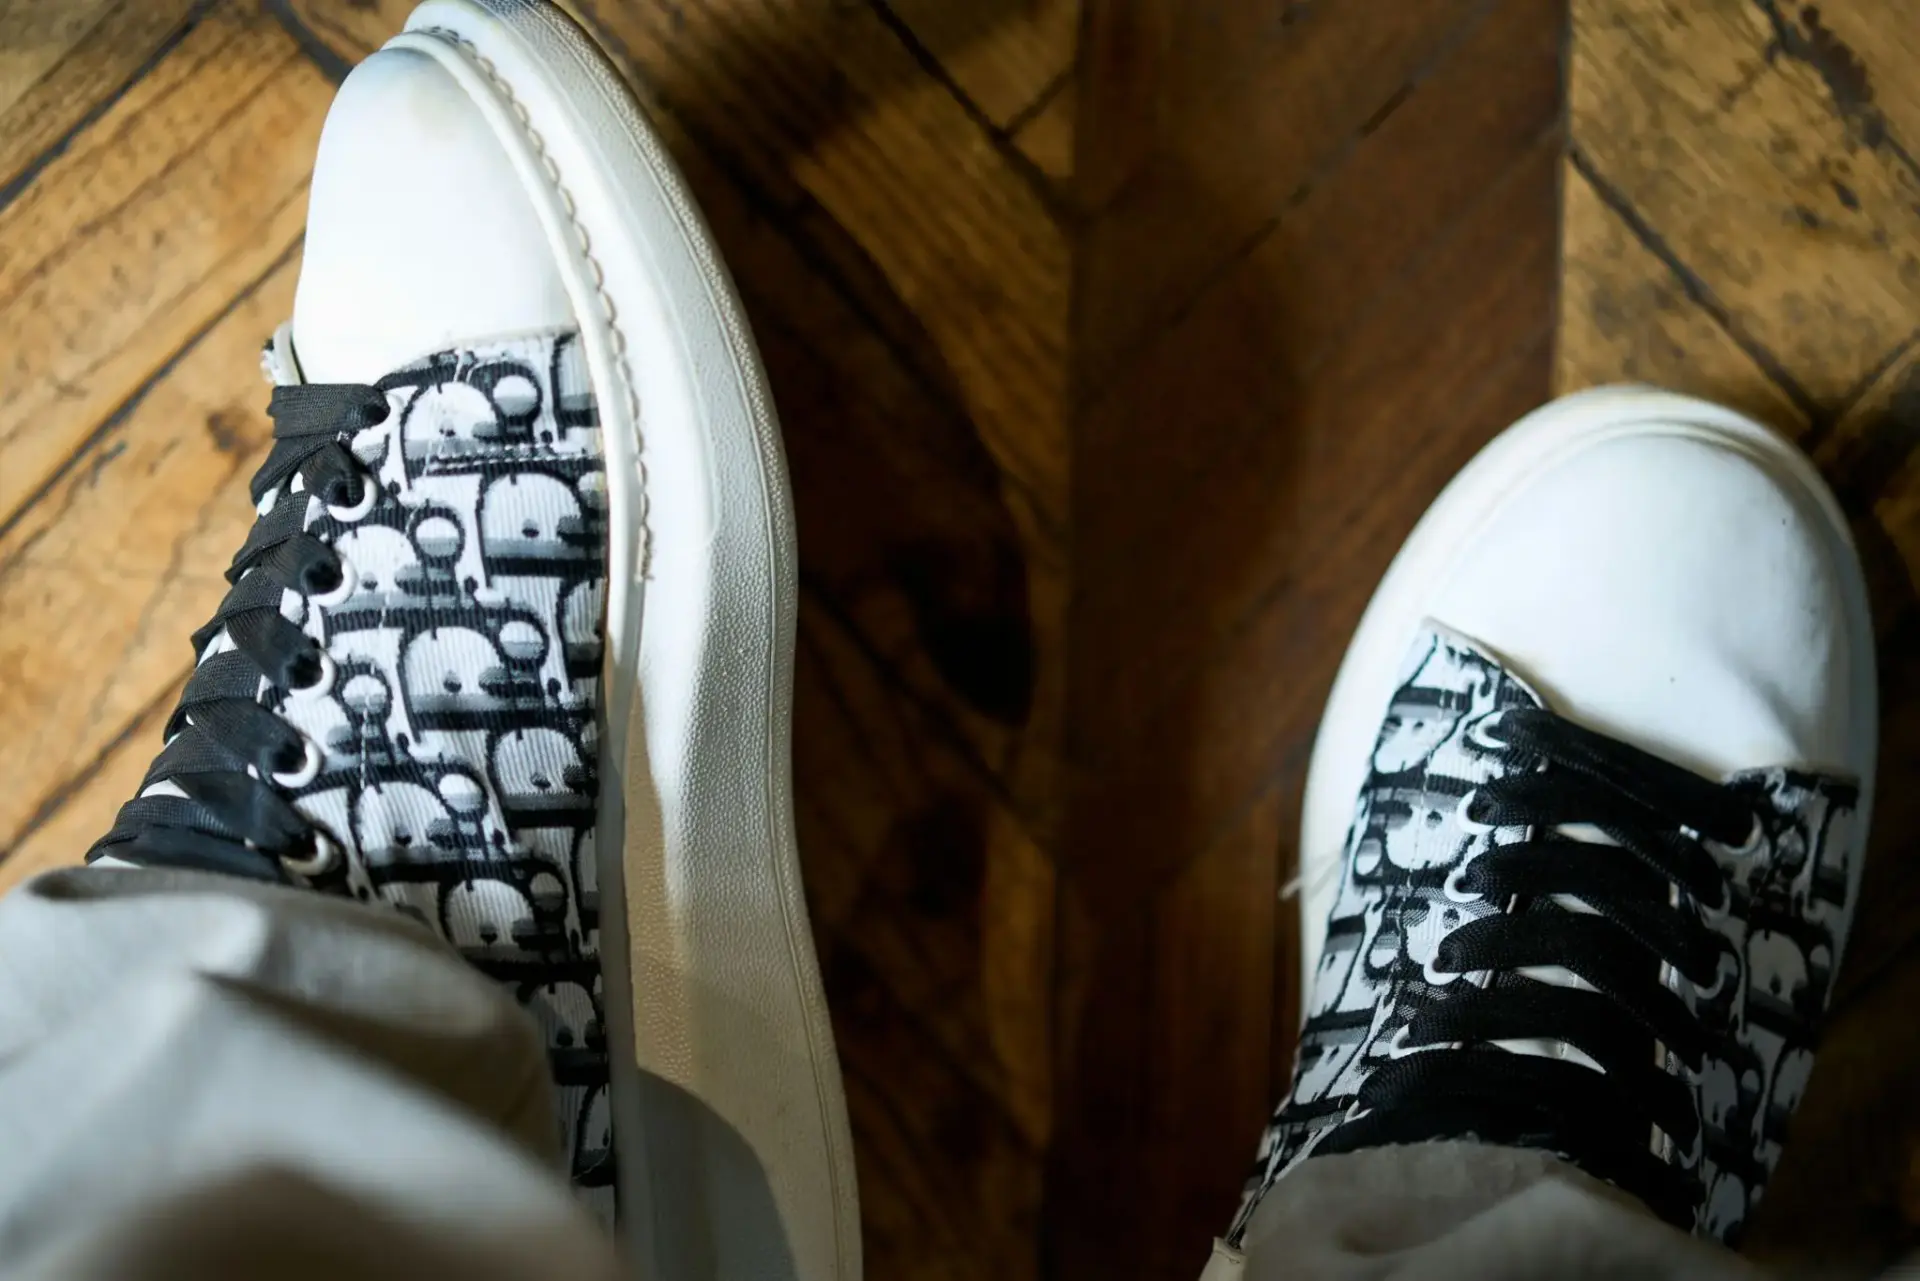
La ficha técnica importa menos de lo que parece, pero conviene fijarla. Piel de efecto vintage, diseño minimalista en blanco, cordones en contraste y suela geométrica. La fabricación es italiana, un detalle que encarece el coste unitario y sostiene la narrativa premium de una colaboración entre una marca deportiva estadounidense y una maison del grupo Prada.
El detalle que me interesa es otro. La lista de espera no refleja escasez de demanda agregada, sino una asignación de unidades deliberadamente corta. Miu Miu produce por oleadas y New Balance aporta la plataforma técnica. El resultado se agota antes de llegar a la tienda y traslada toda la tensión al mercado secundario.
Qué hay detrás del agotamiento y de la lista de espera
El efecto prescriptor ha sido determinante. Una figura con más de cinco millones de seguidores en Instagram exhibe el modelo junto a piezas de Chanel, Gucci y Balenciaga, y la zapatilla entra en el radar de una audiencia que no compraba sneakers de 980 euros hace dos temporadas.
Una zapatilla de 980 euros que se agota por tallas no es moda: es un activo de oferta rígida con una demanda que se mide en seguidores, no en unidades.
El mecanismo se completa así. La colaboración aporta legitimidad de lujo, la marca deportiva aporta reconocimiento de forma y el altavoz digital comprime el tiempo que separa el deseo de la compra. Cuando los tres vectores coinciden, el agotamiento deja de ser un problema comercial y se convierte en argumento de venta.
Del escaparate a la reventa: cómo se forma la prima
Cuando un producto se agota por tallas antes de llegar al comprador final, el diferencial se traslada a plataformas especializadas. El mercado secundario de sneakers opera con lógica de Bolsa: precio de referencia, profundidad por talla y spreads que castigan al vendedor impaciente.
La prima no es homogénea. Se concentra en las tallas extremas, las más pequeñas y las más grandes, que son también las menos producidas. Un número 36 o un 46 puede cotizar con un diferencial notable sobre un 39 o un 42, simplemente porque circulan menos pares y hay menos compradores potenciales. Es un mercado de nicho dentro de un nicho.
Ahí está la diferencia con el bolso de inversión. Un Birkin conserva valor porque su oferta está controlada en origen y su estado se mantiene con cuidado. Una sneaker se degrada con el uso: la suela amarillea, la piel marca y la caja original pesa en la tasación tanto como el calzado.
Eso limita el horizonte. Nadie construye una cartera a veinte años con calzado. La ventana de revalorización razonable se sitúa entre los doce y los veinticuatro meses posteriores al lanzamiento, mientras la colaboración siga viva y la marca no la reconvierta en producción continua.
La lectura de inversión: escasez real y liquidez condicionada
Mi lectura es que estamos ante un activo de revalorización agresiva, no de preservación de capital. La escasez es genuina y verificable —producción limitada, fabricación italiana, agotamiento por tallas—, pero la liquidez depende de un mercado estrecho y de plataformas que aplican comisiones relevantes. Comprar tres pares y esperar no es una estrategia; es una apuesta a que la colaboración mantenga su aura dos años.
Conviene recordar el precedente. Las colaboraciones de sneaker que sostuvieron primas de dos dígitos lo hicieron con series muy cortas y una comunidad de coleccionistas previa. Cuando la marca repitió el modelo con producción ampliada, la prima se desinfló en semanas. El riesgo no es que caiga la demanda de lujo; es que Miu Miu reponga tallas y el diferencial se evapore.
La prima de una sneaker no la sostiene el precio de etiqueta, sino la certeza de que la marca no volverá a fabricarla.
Hay un factor que el inversor de patrimonio debería sopesar: el coste de oportunidad. Inmovilizar unos 3.000 euros en tres pares implica asumir comisiones, riesgo de estado y rotación lenta. Frente a eso, una cotizada del lujo ofrece liquidez diaria. La comparación solo favorece al calzado si el comprador tiene acceso preferente a la distribución.
El seguimiento que propongo es concreto. La próxima reposición de tallas dirá si la lista de espera es demanda real o curiosidad. Si Miu Miu repone y vuelve a agotar en días, la prima tiene suelo. Si repone y las tallas quedan disponibles durante semanas, el mercado secundario corregirá con rapidez.
💎 Veredicto Wealth
Las zapatillas Miu Miu New Balance son un activo de revalorización agresiva con ventana corta, no un refugio para preservar capital. El horizonte razonable no supera los veinticuatro meses; el riesgo a vigilar es la reposición de tallas, que deshace la prima en semanas.